Управління фінансовими ризиками на підприємстві
Найпростішою мірою фінансового ризику в рамках згаданої концепції є пара показників (рн , х), де рн - ймовірність настання несприятливої події та x — збитки при її настанні. На сьогодні така міра ризику застосовується в оцінці багатьох типів ризиків — кредитного, ринкового, операційного, страхового. Для кредитного ризику ця міра імплементована в міжнародні регулятивні норми. Поєднання збитків та ймовірності настання несприятливої події найчастіше здійснюється у формі добутку W = рн х, що дає змогу здійснити оцінку фінансових ризиків у випадках, коли необхідно обирати між варіантом з малою ймовірністю великих збитків та варіантом з високою ймовірністю незначних збитків.
Сучасний інструментарій вимірювання фінансових ризиків в рамках зазначеної концепції розвивається шляхом узагальнення поняття "несприятлива подія" за двома напрямками. Перший напрямок використовує як відправну точку цільове значення доходу/збитків, а другий напрямок — цільове значення ймовірності.
Якщо фінансовий результат Y представлено випадковою величиною з функцією розподілу Fr, то перший напрямок передбачає визначення певного цільового рівня К0. Ситуації, які призводять до фінансового результату нижче від визначеного рівня: Y < Yо, створюють несприятливу подію.
Пара показників (P(Y < Y0),E (У / Y < Y0)) є основною мірою ризику в концепції збитків у несприятливій ситуації за першим напрямком (E(Y / Y < Y0) — умовне математичне сподівання).
В ролі К0 може виступати цільова дохідність, якої прагне інвестор від операції, а може являти собою гранично низький рівень дохідності в конкретних економічних умовах, що обумовлює динамічний характер Y0. Зокрема, у випадку піднесення на ринку можна домагатися вищого рівня дохідності від інвестицій, а у випадку рецесії — понижувати планку. В останньому випадку Yо може бути і від'ємним.
Цей напрямок вимірювання фінансових ризиків охоплює широковживаний у фінансово-економічному аналізі інвестиційних проектів метод бар'єрних значень5. Під бар'єрним значенням обраного показника інвестиційного проекту маємо на увазі таку величину, перевищення якої приводить до позитивного економічного результату в рамках інвестиційного проекту.
При розгляді фінансового результату за певним ринковим активом (наприклад, портфелем цінних паперів інвестиційного фонду), Y0 може бути прив'язаним до значень дохідності вибраного для порівняння індексу /t. Зокрема, якщо вважати Y за дохідність, то на визначений момент часу Т ризик може бути характеризований подією Y < Іт. Подібні міри широко використовуються в портфельному менеджменті, тому що дають можливість порівнювати результати управління в рамках реальних ринкових умов, відбитих у значеннях індексу. Однак подібний підхід може бути і предметом певних маніпулювань менеджерів портфелів через підбір відповідних індексів.
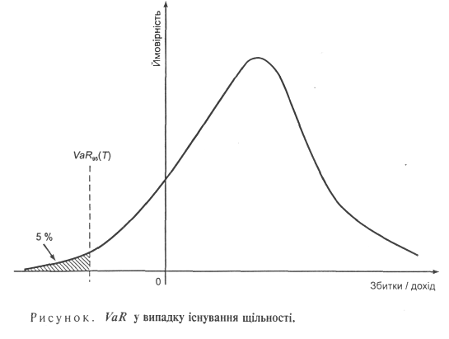
Другий напрямок у даній концепції — ймовірнісний, характеризує несприятливі події як такі, що вкладаються у встановлений рівень ймовірності а — тобто найгірші а 100% потенційних випадків вважаються несприятливими. Подібне втілюється у такому широковживаному класі мір фінансових ризиків, що об'єднуються під назвою "капітал під ризиком"6 (Value-at-Risk). Сутність вимірювання ризику при цьому полягає у визначенні квантиля величини, та формуванні "капіталу проти ризику" в розмірі –VaRа(Y). Графічно VaR для а = 95 % та певного часового інтервалу Т зображено на рисунку.
4. Практична частина
4.1Горизонтальний та вертикальний аналіз балансу і звіту про фінансові результати
Таблиця 4.1 – Порівняльний аналітичний баланс
| Статті балансу | Абсолютні значення, тис.грн. | Питома вага, % | Зміни | ||||||
| За попередній період | За звітний період | За попередній період | За звітний період | В абсолютних величинах | У питомій вазі | У % до попереднього періоду | У % до зміни підсумку балансу | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
| АКТИВ | |||||||||
| 1. Необоротні активи | |||||||||
| Нематеріа-льні активи: | |||||||||
| -залишкова вартість | 49 | 73 | 0,899 | 1,227 | 24 | 0,328 | 48,980 | 10,959 | |
| -первісна вартість | 66 | 87 | 1,211 | 1,463 | 21 | 0,252 | 31,818 | 9,589 | |
| -накопичена амортизація | 17 | 14 | 0,312 | 0,235 | -3 | -0,076 | -17,647 | -1,370 | |
| Основні засоби: | |||||||||
| -залишкова вартість | 2270 | 2026 | 41,644 | 34,062 | -244 | -7,582 | -10,749 | -111,416 | |
| -первісна вартість | 2742 | 2472 | 50,303 | 41,560 | -270 | -8,743 | -9,847 | -123,288 | |
| -знос | 472 | 446 | 8,659 | 7,498 | -26 | -1,161 | -5,508 | -11,872 | |
| Довгостроко-ві фінансові інвеситції: | |||||||||
| -які обліковуються за методом участі в капіталі інших підприємств | 140 | 160 | 2,568 | 2,690 | 20 | 0,122 | 14,286 | 9,132 | |
| -інші фінансові інвестиції | 75 | 62 | 1,376 | 1,042 | -13 | -0,334 | -17,333 | -5,936 | |
| Довгострокова дебіторська заборгованість | 264 | 275 | 4,843 | 4,623 | 11 | -0,220 | 4,167 | 5,023 | |
| Відстрочені податкові платежі | 24 | 27 | 0,440 | 0,454 | 3 | 0,014 | 12,500 | 1,370 | |
| Інші необоротні активи | 63 | 36 | 1,156 | 0,605 | -27 | -0,551 | -42,857 | -12,329 | |
| 2. Оборотні активи | |||||||||
| Запаси: | |||||||||
| -виробничі запаси | 574 | 726 | 10,530 | 12,206 | 152 | 1,676 | 26,481 | 69,406 | |
| -незавершене виробництво | 260 | 345 | 4,770 | 5,800 | 85 | 1,031 | 32,692 | 38,813 | |
| -готова продукція | 125 | 177 | 2,293 | 2,976 | 52 | 0,683 | 41,600 | 23,744 | |
| -товари | 94 | 107 | 1,724 | 1,799 | 13 | 0,074 | 13,830 | 5,936 | |
| Векселі одержані | 340 | 725 | 6,237 | 12,189 | 385 | 5,952 | 113,235 | 175,799 | |
| Дебіторська заборгованість за товари, роботи, послуги: | |||||||||
| -чиста реалізаційна вартість | 59 | 75 | 1,082 | 1,261 | 16 | 0,179 | 27,119 | 7,306 | |
| -первісна вартість | 74 | 96 | 1,358 | 1,614 | 22 | 0,256 | 29,730 | 10,046 | |
| -резерв сумнівних боргів | 15 | 21 | 0,275 | 0,353 | 6 | 0,078 | 40 | 2,740 | |
| Дебіторська заборгованість за розрахунками | |||||||||
| -з бюджетом | 24 | 37 | 0,440 | 0,622 | 13 | 0,182 | 54,167 | 5,936 | |
| -за виданими авансами | 47 | 56 | 0,862 | 0,941 | 9 | 0,079 | 19,149 | 4,110 | |
| -за внутрішніми розрахунками | 62 | 62 | 1,137 | 1,042 | 0 | -0,095 | 0 | 0 | |
| Інша поточна дебіторська заборгованість | 76 | 47 | 1,394 | 0,790 | -29 | -0,604 | -38,158 | -13,242 | |
| Поточні фінансові інвестиції | 160 | 140 | 2,935 | 2,354 | -20 | -0,582 | -12,500 | -9,132 | |
| Грошові кошти та їх еквіваленти: | |||||||||
| -в національній валюті | 175 | 142 | 3,210 | 2,387 | -33 | -0,823 | -18,857 | -15,068 | |
| -в іноземній валюті | 63 | 22 | 1,156 | 0,370 | -41 | -0,786 | -65,079 | -18,721 | |
| Інші оборотні активи | 43 | 64 | 0,789 | 1,076 | 21 | 0,287 | 48,837 | 9,589 | |
| 3. Витрати майбутніх періодів | 375 | 447 | 6,879 | 7,515 | 72 | 0,636 | 19,200 | 32,877 | |
|
Баланс |
5451 |
5948 |
160,484 |
150,757 |
219 |
-9,728 |
339,253 |
100 |
|
| 1. Власний капітал | |||||||||
| Статутний капітал | 1417,26 | 1546,48 | 26 | 26 | 129,22 | 0 | 9,118 | 26 | |
| Додатковий вкладений капітал | 327,06 | 237,92 | 6 | 4 | -89,14 | -2 | -27,255 | -17,936 | |
| Резервний капітал | 109,02 | 178,44 | 2 | 3 | 69,42 | 1 | 63,676 | 13,968 | |
| Нерозподілений прибуток | 381,57 | 237,92 | 7 | 4 | -143,65 | -3 | -37,647 | -28,903 | |
| 2. Забезпечення наступних витрат і платежів | |||||||||
| Забезпечення виплат персоналу | 218,04 | 416,36 | 4 | 7 | 198,32 | 3 | 90,956 | 39,903 | |
| 3. Довгострокові забов’язання | |||||||||
| Довгостроко-ві кредити банків | 1226,475 | 1546,48 | 22,5 | 26 | 320,005 | 3,5 | 26,091 | 64,387 | |
| Довгострокові фінансові забов’язання | 327,06 | 178,44 | 6 | 3 | -148,62 | -3 | -45,441 | -29,903 | |
| Інші довгострокові забов’язання | 381,57 | 356,88 | 7 | 6 | -24,69 | -1 | -6,471 | -4,968 | |
| 4. Поточні забов’язання | |||||||||
| Короткострокові кредити банків | 218,04 | 416,36 | 4 | 7 | 198,32 | 3 | 90,956 | 39,903 | |
| Векселі видані | 272,55 | 178,44 | 5 | 3 | -94,11 | -2 | -34,529 | -18,936 | |
| Кредиторська заборгова-ність за товари, роботи, послуги | 245,295 | 237,92 | 4,5 | 4 | -7,375 | -0,5 | -3,007 | -1,484 | |
| Прострочені забов’язання за розрахун-ками: | |||||||||
| -з позабюд-жетних платежіів | 218,04 | 356,88 | 4 | 6 | 138,84 | 2 | 63,676 | 27,936 | |
| -із внутрішніх розрахунків | 109,02 | 59,48 | 2 | 1 | -49,54 | -1 | -45,441 | -9,968 | |
|
Баланс |
5451 |
5948 |
100 |
100 |
497 |
0 |
144,682 |
100 |
|
Таблиця 4.2 – Порівняльний аналітичний звіт про фінансові результати
| Статті Звіту | Абсолютні значення, тис. грн. | Питома вага статей в доході від реалізації, % | Зміни | ||||
| За попередній період | За звітний період | За попередній період | За звітний період |
в абсолют. величинах (3-2) |
у структур (5-4) |
Темпи росту, % (3/2*100) |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 1467 | 1346 | 100 | 100 | - 121 | 0 | 91,75 |
| Податок на додану вартість | 293,4 | 269,2 | 20 | 20 | - 24,2 | 0 | 91,75 |
| Чистий доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 1129,6 | 1039,8 | 77 | 77,3 | - 89,8 | 0,3 | 84,09 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 262 | 372 | 17,8 | 27,6 | 110 | 10,2 | 92,05 |
|
Валовий: |
|||||||
| прибуток | 867,6 | 667,8 | 59 | 49,6 | - 199,8 | - 10,6 | 141,98 |
| Інші операційні доходи | 77 | 66 | 5,2 | 4,9 | - 11 | - 0,3 | 76,97 |
| Адміністративні витрати | 84 | 97 | 5,7 | 7,2 | 13 | 1,5 | 85,71 |
| Витрати на збут | 26 | 32 | 1,8 | 2,4 | 6 | 0,6 | 115,48 |
| Інші операційні витрати | 44 | 37 | 3 | 2,7 | - 7 | - 0,3 | 123,08 |
|
Фінансові результати від операційної діяльності: |
|||||||
| прибуток | 636,6 | 435,8 | 43,4 | 32,4 | - 200,8 | - 11 | 84,09 |
| Інші фінансові доходи | 11 | 8 | 0,7 | 0,6 | - 3 | - 0,1 | 68,46 |
| Інші доходи | 168,09 | ||||||
| Інші витрати | 54 | 46 | 3,7 | 3,4 | - 8 | - 0,3 | 72,73 |
|
Фінансові результати від звичайної діяльності до оподаткування: |
|||||||
| прибуток | 640,6 | 476,8 | 43,7 | 35,4 | - 163,8 | - 8,3 | 85,19 |
| Податок на прибуток від звичайної діяльності | 160,15 | 119,2 | 10,9 | 8,9 | - 40,95 | - 2 | 74,43 |
|
Фінансові результати від звичайної діяльності: |
|||||||
| прибуток | 480,45 | 357,6 | 32,8 | 26,6 | - 122,85 | - 6,2 | 74,43 |
|
Чистий: |
|||||||
| прибуток | 480,45 | 357,6 | 32,8 | 26,6 | - 122,85 | - 6,2 | 74,43 |
4.2 Факторний аналіз результату операційної діяльності підприємства
Таблиця 4.3 – Вихідні дані для факторного аналізу результату операційної діяльності
| Стаття | Код рядка |
За звітний період |
За попередній період |
Абсолютна зміна |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 10 | 1346 | 1467 | - 121 |
| Податок на додану вартість | 15 | 269,2 | 293,4 | - 24,2 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 40 | 372 | 262 | 110 |
| Інші операційні доходи | 60 | 66 | 77 | - 11 |
| Адміністративні витрати | 70 | 97 | 84 | 13 |
| Витрати на збут | 80 | 32 | 26 | 6 |
| Інші операційні витрати | 90 | 37 | 44 | - 7 |
| Фінансові результати від операційної діяльності: | ||||
| прибуток | 100 | 435,8 | 636,6 | - 200,8 |
| збиток | 105 | - | - | - |
Взявши за основу Звіт про фінансові результати операційної діяльності, не будемо враховувати дані, які мали нульове значення, і дані, що використовувалися для проміжних підсумків. Враховуючи ці вимоги, отримана таблиця 4.3. Розрахунок фінансового результату будемо проводити в наступному вигляді:
Фінансовий результат від операційної діяльності = Доход (виручка) від реалізації продукції (товарів, робіт, послуг) - Податок на додану вартість- Інші вирахування з доходу - Собівартість реалізованої продукції (товарів, робіт, послуг) + Інші операційні доходи - Адміністративні витрати - Інші операційні витрати.
Розрахуємо фінансовий результат за попередній період:
Фінансовий результат від операційної діяльності = 1467 – 293,4 – 262 + 77 – 84 – 44 – 26 = 834,6
Оскільки модель мультиплікативна (складові додаються чи віднімаються), то величина зміни кожного фактора буде дорівнювати величині впливу цього фактору на модель в цілому. Іншими словами, якщо дохід зменшився на 121 тис. грн., то і фінансовий результат від операційної діяльності під дією цього фактора зменшився на 121 грн. грн. В таблиці 4.3 розраховані зміни кожного з факторів. Саме на таку величину вони впливають і на операційний прибуток. Розрахуємо сумарний вплив, враховуючи знаки в формулі 4.1:
Зміна фінансового результату від операційної діяльності = - 121 – 24,2 – 110 + (- 11) – 13 – 6 + 7 = - 278,2
Таким чином, під дією факторів фінансовий результат зменшився на 278,2 тис. грн. і повинен скласти:
834,6 – 278,2 = 556,4.
Таким чином підприємство отримало прибуток в розмірі 556,4 тис. грн.
4.3 Коефіцієнтний аналіз фінансово–господарської діяльності підприємства
Показники майнового стану
1.1 Коефіцієнт
зносу основних
засобів ( )
Цей показник показує рівень фізичного і морального зносу основних фондів.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
472/2742=0,1721 | 446/2472=0,1804 |
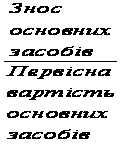

Коефіцієнт зносу основних засобів на початок звітного періоду більший ніж на кінець звітного періоду.
1.2 Коефіцієнт
оновлення
основних засобів
( )
Показує рівень фізичного і морального оновлення основних фондів.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
2472/2742=0,9015 | 2472/2472=1 |
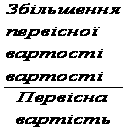
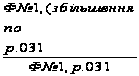
Збільшення за умов виключення інфляційного фактора.
Частка
оборотних
виробничих
активів ( )
Економічний зміст даного показника показує частку мобільних виробничих фондів у валюті балансу.
| Джерела інформації | Розрахунковий період | ||
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
574+260+385/5451= 0,2218 |
726+345+447/5948= 0,2552 |

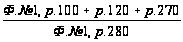
Частка оборотних виробничих активів на початок періоду була меншою ніж на кінець звітного періоду.
Коефіцієнт
мобільності
активів (
 )
Даний показник показує скільки обігових коштів припадає на одиницю необігових, а також потенційну можливість перетворення активів у ліквідні кошти.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
2191+375/5451= 0,8894 |
2842+447/5948= 1,2369 |

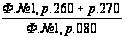
Коефіцієнт мобільності активів на початок звітного періоду був меншим ніж на кінець. Коефіцієнт мобільності активів зріс, досягнувши рекомендованого рівня.
Показники ділової активності
2.1 Коефіцієнт
оборотності
обігових коштів
(обороти) ( )
Показує кількість оборотів обігових коштів за період; скільки виручки припадає на одиницю обігових коштів.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
1039,8/2191+375= 0,4052 |
1129,6/2842+447= 0,3434 |
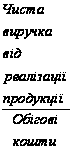
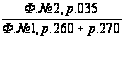
Коефіцієнт оборотності обігових коштів на початок звітного періоду має більше значення ніж на кінець періоду.
2.2 Коефіцієнт
оборотності
запасів (обороти)
( )
Показує кількість оборотних коштів, інвестованих у запаси.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
372/1053=0,3533 |
262/1355= 0,1934 |


Коефіцієнт оборотності запасів на початок звітного періоду менший ніж на кінець періоду.
2.3 Період
одного обороту
запасів ( )
Характеризує період, протягом якого запаси трансформуються в кошти.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
360/0,3533=1018,964 | 360/0,1934=1861,427 |


Період одного обороту запасів на кінець періоду більший ніж на початок періоду.
2.4 Коефіцієнт
оборотності
дебіторської
заборгованості
(обороти)

Показує у скільки разів виручка перевищує середню дебіторську заборгованість.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
1039,8/264+24+47+62+76= 2,1983 |
1129,6/275+37+56+62+ 47=2,3681 |
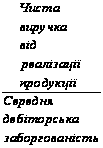
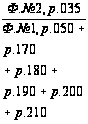
Коефіцієнт оборотності дебіторської заборгованості на початок періоду менший ніж на його кінець.
Показники рентабельності
3.1 Рентабельність
капіталу (активів)
за чистим прибутком
 .
Показує скільки припадає чистого прибутку на одиницю інвестованих в активи коштів.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
357,6/5451=0,0656 | 480,45/5948=0,0808 |


По даному показнику відбулося збільшення на кінець звітного періоду.
3.2 Рентабельність
власного капіталу
 .
Рентабельність власного капіталу показує скільки припадає чистого прибутку на одиницю власного капіталу.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
357,6/2234,91= 0,1600 |
480,45/2200,76= 0,2183 |


Відбувається збільшення на кінець звітного періоду.
3.3 Рентабельність
реалізованої
продукції за
чистим прибутком
 .
Показує скільки припадає чистого прибутку на одиницю виручки.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
357,6/1039,8=0,3439 | 480,45/1129,6=0,4253 |


Рентабельність реалізованої продукції за чистим прибутком збільшилась на кінець періоду.
3.4 Період
окупності
власного капіталу
 .
Показує за який період кошти, що інвестовані в активи, будуть компенсовані чистим прибутком.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
5451/357,6= 15,2433 | 5948/480,45= 12,3801 |


Період окупності капіталу зменшився на кінець періоду.
Показники фінансової стійкості
4.1 Власні
обігові кошти
(робочий, функціонуючий
капітал) .
Характеризує оборотні активи, які фінансуються за рахунок власного капіталу і довгострокових зобов’язань.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
2234,91+218,04- 1935,105-2885=-2367,155 | 2200,76+416,36-2081,8-2659= -2123,68 |
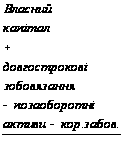
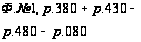
Власні обігові кошти на початок звітного періоду були більшими ніж на кінець періоду.
4.2 Маневреність
робочого капіталу
 .
Показує частку запасів у власних обігових коштах.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
574+260+125+94/ 2191+375-1062,945= 0,7006 |
726+345+177+107/ 2842+447-1249,08= 0,6642 |

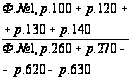
Відбулося зменшення на кінець звітного періоду.
4.3 Коефіцієнт
фінансової
незалежності
 .
Характеризує можливість підприємства виконати зовнішні зобов’язання за рахунок власних активів та його незалежність від позикових джерел.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
2234,91+218,04/ 5451= 0,45 | 2200,76+416,36/5948= 0,44 |

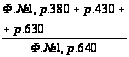
Коефіцієнт фінансової незалежності зменшився на кінець звітного періоду.
4.4 Показник
фінансового
лівериджу
 .
Характеризує залежність підприємства від довгострокових зобов’язань.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
1935,105/ 2234,91+218,04= 0,78 | 2081,8/ 2200,76+416,36=0,79 |
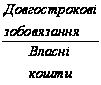
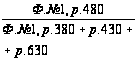
Відбулося
збільшення
на кінець періоду.
Показник фінансового
лівериджу має
бути

4.5 Коефіцієнт
фінансової
стійкості
 .
Показує частку стабільних джерел фінансування у загальному обсязі.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
2234,91+218,04+ 1935,105/5451=0,805 | 2200,76+416,36+ 2081,8/5948=0,8 |
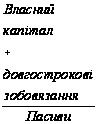
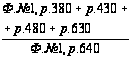
Відбулося зменшення на кінець періоду, але отримані значення не відповідають умові, що коефіцієнт фінансової стійкості повинен знаходитися в межах між 0,85 і 0,90.
Показники ліквідності (платоспроможності).
5.1 Коефіцієнт
ліквідності
поточної
 .
Характеризує достатність обігових коштів для погашення боргів протягом року.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
2191/1062,945=2,0612 | 2842/1249,08=2,2753 |


Коефіцієнт ліквідності поточної збільшився на кінець періоду.
5.2 Коефіцієнт
ліквідності
швидкої
 .
Показує скільки одиниць найбільш ліквідних активів припадає на одиницю термінових боргів.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
2191/1935,105+1062,945=0,7308 | 2842/2081,8+1249,08 =0,8532 |
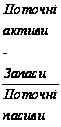
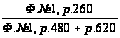
Коефіцієнт ліквідності швидкої збільшився на кінець звітного періоду.
5.3 Коефіцієнт
ліквідності
абсолютної
 .
Характеризує готовність підприємства негайно ліквідувати короткострокову заборгованість.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
175+63/1062,945=0,2239 | 142+22/1249,08=0,1313 |

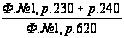
Коефіцієнт ліквідності абсолютної зменшився на кінець звітного періоду.
4.4 Визначення типу фінансової стійкості
Тип фінансової стійкості можна визначити на основі трьохкомпонентного синтетичного показника.
І.
1.1. Коефіцієнт власних оборотних засобів (Квоз) = І р. П – І р. А=
= Ф1,р.380- Ф1, р.080.
Квоз = 2234,91 – 2885 = - 650,09
1.2. Коефіцієнт власних оборотних засобів та довгострокових залучених джерел формування запасів
Квоз, д.з.дж.ф.з. = Квоз + ІІІ р. П = Квоз + Ф1, р.480
Квоз, д.з.дж.ф.з.= - 650,09 + 1935,105 = 1285,02
1.3. Загальна величина основних джерел фінансування господарської діяльності (Косн.дж.) = Квоз, д.з.дж.ф.з. + Короткострокові банківські кредити (Кк.б.кр.) = Квоз, д.з.дж.ф.з.+ Ф1,р. 500
Косн.дж.= 1285,02 + 218,04 = 1503,06
ІІ.
а) Ф = Квоз-З = - 650,09 - 1053 = - 1703,09<0
б) Ф = Квоз, д.з.дж.ф.з. – З = 1285,02 – 1053 = 232,02>0
в) Ф = Косн.дж. – З = 150,3 – 1053 = 450,06>0
де З- запаси, Ф1, Σ100…140
ІІІ.
 S
= {Ф, Ф,
Ф}
S(A) = «1» при Ф>0
«0» при Ф<0
 У
нашому випадку
S = {0; 1; 1},
тобто підприємство
має нормальну
фінансову
стійкість.
4.5 Визначення тривалості операційного та операційно-фінансового циклів підприємства
Операційний цикл визначається за формулою:
ТО.Ц. = tоб.з + tоб.д.з.
Він показує скільки днів в середньому необхідно для виробництва, продажу та розрахунку за продукцію підприємству або протягом якого часу грошові кошти підприємства знаходяться у запасах. Чим коротший операційний цикл тим краще для підприємства
Ми вже розраховували період оборотності запасів, у нашому випадку він становить Тоб. зап.=1019 днів.
Обчислимо період обороту дебіторської заборгованості при Коб. дз=2,2:
Тоб.
дз=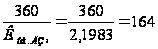 (дні)
Розраховуємо операційний цикл:
ТО.Ц. = 1019 + 164 = 1184 (дні)
Отже, в середньому для виробництва, продажу та розрахунків за продукцію підприємству необхідно 1184 дні.
Операційно-фінансовий цикл визначається за формулою:
ТО.Ф.Ц. = ТО.Ц. – tоб.к.з.
Для розрахунку періоду оборота кредиторської заборгованості (tоб.к.з.) необхідний коефіцієнт оборотності кредиторської заборгованості, який показує, скільки оборотів необхідно підприємству, щоб розрахуватися з чистою кредиторською заборгованістю, яку воно має. Розраховується за формулою:
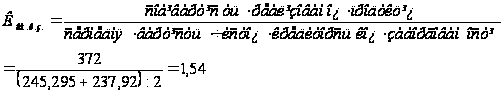
Розраховуємо період обороту кредиторської заборгованості, який характеризує розрахункову кількість днів для розрахунку за комерційним кредитом від своїх постачальників, за формулою:
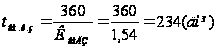
Розрахуємо операційно-фінансовий цикл:
ТО.Ф.Ц. = 1183 – 234 = 949 (днів).
949