Разработка программы оптимизации налогообложения как инструмента антикризисного (корпоративного) управления на примере Амвросиевского управления по газоснабжению и газификации
К основным видам лизинга традиционно относят оперативный, финансовый и возвратный лизинг.
Оперативный (сервисный) лизинг предполагает передачу в пользование имущества многоразового использования на время, которое короче его нормативного срока службы. Характеризуется следующими особенностями:
- срок лизинга относительно небольшой (в рыночноразвитых странах до 3-5 лет, в России меньше и всегда короче или значительно короче срока полной ли значительно короче срока полной амортизации предмета сделки;
- лизингодатель не рассчитывает покрыть все свои затраты на счет поступлений лизингополучателя;
- лизингополучатель может расторгнуть договор в любое время;
- риск потерь от порчи или утери предмета сделки лежит главным образом на лизингодателе;
- после истечения договорного срока лизинга лизингополучатель может или вернуть оборудование собственнику, или продлить договор на более выгодных условиях, или купить это оборудование у лизингодателя.
Оперативный лизинг получил.наибольшее распространение в сельском хозяйстве, строительстве, горнодобывающей промышленности и на транспорте. Обычно в такой лизинг сдаются строительная техника(краны, экскаваторы и др.), транспорт, ЭВМ и т.д.
Прибегая к этому виду лизинга, лизингополучатель стремится избежать рисков, связанных с владением имуществом (его моральное старение, поломки, снижение рентабельности в связи с изменением спроса на производимую продукцию, увеличением прямых и косвенных непроизводительных затрат, вызванных ремонтом и простоем оборудования и т.п.). Поэтому предприниматели предпочитают оперативный лизинг, если,.
-предполагаемый доход от использования оборудования не окупает его полной первоначальной цены;
-оборудование необходимо на небольшой срок;
-оборудование требует специального технического обслуживания;
-объектом сделки выступает новое, неопробованное оборудование.
Финансовый лизинг характеризуют следующие основные черты:
-в нем участвуют 3 стороны: производитель или поставщик объекта сделки, лизингодатель, лизингополучатель;
-срок лизингового соглашения достаточно продолжительный (в рыночно развитых странах — от (5 до 10 лет), часто близкий к сроку службы объекта сделки и, следовательно, к сроку амортизации всей или большей части стоимости оборудования;
-договор не подлежит расторжению в течение основного срока лизинга, т.е. срока, необходимого для возмещения расходов лизингодателя;
-объект сделки обычно имеют высокую стоимость;
-по истечении срока действия договора лизингополучатель может или вернуть предмет лизинга его хозяину, или продлить с последним прежнее соглашение либо заключить новое соглашение на меньший срок и по льготной ставке, или купить предмет по его остаточной стоимости (обычно она носит символический характер).
Поскольку финансовый лизинг по экономическим признакам схож с долгосрочным банковским кредитованием капитальных вложений, то особое место на этом сегменте лизингового рынка занимают банки и иные финансовые организации.
Различают еще один вид лизинга - возвратный. Его схема следующая : предприятие продает часть своего имущества лизинговой компании (облегчая тем самым собственный баланс) и одновременно берет у последней это имущество в лизинг (фактическая рассрочка платежей). При этом,договор составляется так, чтобы после окончания срока его действия предприятие имело право обратно выкупить это имущество и тем самым снова сделать его своей собственностью. Таким образом,, первоначальный собственник получает от лизинговой компании полную стоимость предмета лизинга, сохраняя за собой право владения, и лишь периодически платит за пользование им. В такой; операции только 2 участника: лизингополучатель (бывший владелец имущества) и лизинговая компания (новый владелец имущества).
Этот вид лизинга в первую очередь интересен предприятиям, испытывающим трудности с финансовыми ресурсами, т.е. может быть широко распространен именно в российских экономических условиях. Дело в том, что такая сделка дает предприятию возможность получить деньги за счет продажи части своих средств производства, не прекращая их эксплуатацию, и использовать полученную сумму в качестве новых капитальных вложений или на пополнение оборотных средств. Рентабельность сделки будет тем выше, чем больше окажется разница между доходами от новых инвестиций и суммой необходимых лизинговых платежей.
К такой сделке можно прибегать и тогда, когда у предприятия низкие доходы и оно не может полностью воспользоваться льготами в части ускоренной амортизации и налогообложения прибыли. В этом случае проводится указанная сделка, налоговые льготы, если таковые имеются, получает лизинговая компания, которая в «ответ» снижает ставку лизинговой платы.
Для привлечения денежного капитала к лизинговым операциям помимо всего прочего необходимо обеспечить благоприятные налоговые условия.
Одним из главных экономических рычагов, позволивших лизингу широко распространиться за рубежом и стать привлекательным видом бизнеса, являются налоговые и амортизационные льготы.
Необходимо рассмотреть особенности налогообложения для лизингодателя и лизингополучателя по трем основным налогам: НДС, налогу на прибыль, и налогу на имущество. В отношении всех прочих налогов участники лизинговых операций ничем не отличаются от всех остальных налогоплательщиков - хозяйствующих субъектов.
1.НДС. В соответствии с законодательством лизинговые платежи признаются объектом обложения НДС. При исчислении НДС к налоговой базе необходимо применять ставку в 20%.
Сумма НДС, которую организация фактически уплатила поставщику лизингового имущества, принимается к вычету после отражения ее в составе доходных вложений в материальные ценности.
Лизингодатель, выступая балансоотражателем имущества, имеет право принять к вычету из бюджета сумму НДС по лизинговым платежам при наличии счета- фактуры в момент фактической оплаты. Таким образом, никаких специальных налоговых льгот по НДС ни для лизингодателя, ни для лизингополучателя в действующем законодательстве не предусмотрено.
2. Налог на прибыль. Если указанное имущество учитывается на балансе лизингополучателя, то лизинговые платежи признаются расходами, и у лизингополучателя налоговая база по данному налогу уменьшается на величину лизинговых платежей. Для лизингодателя в законодательстве о налоге на прибыль никаких особенностей не предусмотрено, т.е. он платит данный налог на общих основаниях.
3. Налог на имущество. Имущество, переданное в лизинг, ставится на баланс по согласованию между сторонами договора лизинга.
Если на основе договора лизингополучатель учитывает полученное имущество на своем балансе, то он является плательщиком данного налога. Если при этом лизингополучатель использует указанное имущество на цели или в сферах деятельности, освобождаемых от уплаты налога на имущество либо имеет право уменьшить на величину балансовой оценки стоимость своего имущества, учитываемую для целей налогообложения в соответствии с Законом Украины «О налоге на имущество предприятий», то он вправе использовать льготы по налогу на имущество предприятий, установленные в указанном законе.
Если имущество учитывается на балансе лизингодателя, то он является плательщиком налога и не вправе использовать льготы по налогу на имущество предприятий.
2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ АМВРОСИЕВСКОГО УПРАВЛЕНИЯ ПО ГАЗОСНАБЖЕНИЮ И ГАЗИФИКАЦИИ
2.1Общая организационная характеристика
Амвросиевского управления по газоснабжению и газификации
Амвросиевское управление по газоснабжению и газификации (сокращенно - АУГГ) является филиалом открытого акционерного общества «Донецкоблгаз», которое находится по адресу :83017, г.Донецк, ул.Рылеева, 34
А АУГГ находится по адресу 87302, г.Амвросиевка , ул.Артема,7.
АУГГ действует от имени ОАО «Донецкоблгаз», который является одной из крупнейших в Украине областных газораспределительных компаний.
ОАО «Донецкоблгаз» ежегодно транспортирует 3,5 млрд. кубометров природного газа для 1,3 тыс. потребителей, в т.ч. 262 промышленным и 2454 коммунально-бытовым предприятиям, 34 предприятиям теплокоммунэнерго и 71 котельной. Ежегодно реализуется более 3 тыс. тонн сжиженного газа. В области газифицировано природным газом более 600 тысяч квартир и частных домов. Общая длина газопроводов составляет более 10,5 тыс. км. Предприятие обслуживает 750 тыс. потребителей природного и 210 тыс. потребителей сжиженного газа.
В состав
ОАО «Донецкоблгаз»
входят 17 филиалов
по газификации
и газоснабжению,
ремонтно-строительное
управление
«Газсервис»
и Донецкая
газонаполнительная
станция. На
базе РСУ «Газсервис»
создан и аккредитован
сервисный
центр по поверке
и ремонту всех
типов газовых
счетчиков. Так
же ОАО «Донецкоблгаз»
имеет химико-аналитическую
лабораторию,
аккредитованную
на право проведения
измерений в
сфере государственного
метрологического
наблюдения,
испытательную
лабораторию
технической
диагностики,
электротехническую
лабораторию
и лабораторию
технического
освидетельствования
для обеспечения
безаварийной
и высокоэффективной
деятельности
предприятия
и поддержания
высокого качества
предоставляемых
услуг.
Основные
виды деятельности
ОАО «Донецкоблгаз»:
- Поставка и транспортировка природного газа распределенными газопроводами всем видам потребителей.
- Строительство и обслуживание газопроводов, в том числе и полиэтиленовых.
- Поставки углеводородного сжиженого газа.
- Выполнение проектировочных работ всех степеней сложности.
- Выполнение строительно-монтажных работ.
Газоснабжение городов области началось в 1936 году попутным коксовым газом. Массовая газификация получила развитие с 1958 года, когда в область пришел природный газ. В 1959г., было создано хозрасчетное управление газовыми предприятиями и сетями «Облпромбытгаз». Первыми потребителями природного газа в области стали города Сталино (Донецк), Амвросиевка, Харцызск, Макеевка, Жданов (Мариуполь). В 1960 году газ получают Дружковка, Краматорск, Константиновка. С 1961 по 1962 гг. газифицируются Енакиево, Артемовск, Славянск.
С начала возникновения до настоящего времени предприятие несколько раз меняло название, пока в 1994г. не было окончательно переименовано в Открытое акционерное общество «Донецкоблгаз». В 2004г. ОАО «Донецкоблгаз» отпраздновало свое 45-летие.
Коллектив ОАО «Донецкоблгаз» возглавляет Председатель правления МАСС Николай Степанович, который работает в газовом хозяйстве с 1979г. Он прошел путь от рядового работника до первого руководителя областного Объединения. МАСС Николай Степанович – кандидат наук Государственного управления. Как требовательный руководитель, обладающий большими организаторскими способностями, уделяет большое внимание развитию газового хозяйства области, углубленно изучает производственные, технологические и экономические проблемны отрасли. С его с участием, разработана и внедрена технология ремонта полиэтиленовых газопроводов, что позволяет проводить ремонт в полевых условиях с меньшими затратами. Его заслуги отмечена Почетными грамотами Донецкой облгосадминистрации, НАК «Нефтегаз Украины», ДК «Газ Украины».
Сейчас ОАО «Донецкоблгаз» ежегодно транспортирует 3,5 млрд. кубометров природного газа для 1,3 тыс. потребителей, в т.ч. 262 промышленным и 2454 коммунально-бытовым предприятиям, 34 предприятиям теплокоммунэнерго и 71 котельной. Ежегодно реализуется более 3 тыс. тонн сжиженного газа. В области газифицировано природным газом более 600 тысяч квартир и частных домов. Общая длина газопроводов составляет более 10,5 тыс. км. Предприятие обслуживает 750 тыс. потребителей природного и 210 тыс. потребителей сжиженного газа.
Cогласно
Постановлению
НКРЭ №1672 от 19.12.2006,
с 01.01.2007 введены
новые розничные
цены на природный
газ, используемый
для потребностей
населения:
1.
При условии,
что объем потребления
природного
газа не превышает
2500 куб. м. в год:
-
при наличии
газового счетчика
– 31,5 коп. за 1 м3
-
при отсутствии
газового счетчика
– 34,5 коп. за 1 м3
2.
При условии,
что объем потребления
природного
газа не превышает
6000 куб. м. в год:
-
при наличии
газового счетчика
– 47,8 коп. за 1 м3
-
при отсутствии
газового счетчика
– 52,6 коп. за 1 м3
3.
При условии,
что объем потребления
природного
газа не превышает
12000 куб. м. в год:
-
при наличии
газового счетчика
– 98,0 коп. за 1 м3
-
при отсутствии
газового счетчика
– 107,8 коп. за 1 м3
4.
При условии,
что объем потребления
природного
газа превышает
12000 куб. м. в год:
-
при наличии
газового счетчика
– 117,3 коп. за 1 м3
-
при отсутствии
газового счетчика
– 129,0 коп. за 1 м3
5.
При условии,
что природный
газ используется
комплексно,
в том числе на
отопление, в
отдельных
квартирах,
отключенных
от централизованной
системы теплоснабжения
в многоквартирных
домах:
- при
наличии газового
счетчика – 68,6
коп. за 1 м3
-
при отсутствии
газового счетчика
– 75,4 коп. за 1 м3.
Таблица 2.1
Основные показатели развития промышленности Донецкой области на 2006 год
|
Показатели |
единица измерения |
2003 год |
2004 год |
2005 год |
2006 год |
% 2006 года к 2005 году |
| Объем работ (услуг) в действующих ценах | ||||||
| Всего, в том числе: | тыс. грн. | 70257 | 75834 | 92991 | 122,3 | |
| транспортировка природного газа | тыс. грн. | 47353 | 53934 | 69931 | 129,7 | |
| поставка природного газа | тыс. грн. | 6700 | 7026 | 82540 | 117,3 | |
| реализация сжиженного газа | тыс. грн. | 5534 | 5403 | 5400 | 99,9 | |
|
другая продукция |
тыс. грн. | 10670 | 9471 | 9420 | 99,5 | |
| Объем работ (услуг) в сравнительных ценах | ||||||
| Всего, в том числе: | тыс. грн. | 61942 | 70257 | 75834 | 92991 | 122,6 |
| транспортировка природного газа | тыс. грн. | 48065 | 47353 | 53934 | 69931 | 129,7 |
| поставка природного газа | тыс. грн. | 3120 | 6700 | 7026 | 8240 | 117,3 |
| реализация сжиженного газа | тыс. грн. | 4949 | 5534 | 5403 | 5400 | 99,9 |
|
другая продукция |
тыс. грн. | 5808 | 10670 | 9471 | 9420 | 99,5 |
| Основные показатели объемов в услугах | ||||||
|
транспортировка природного газа |
млн. куб. м | 4969 | 4156,4 | 3602 | 3700 | 102,7 |
| поставка природного газа | млн. куб. м | 472,4 | 785,5 | 756 | 756,8 | 100,1 |
| реализация сжиженного газа | тонн | 2,2 | 2,9 | 3 | 3 | 100,0 |
| другая продукция | 0 | 0 | 0 | 0 | 0 |
Таблица 2.2
Доходы и расходы на 2006 год по квартально ОАО «Донецкоблгаз»
|
Наименование |
Единица измерения |
Всего |
По квартально |
|||
|
I |
II |
III |
IV |
|||
| объем реализации природного газа | млн. м3 | 3700 | 1275 | 444 | 442 | 1539 |
| в том числе населению | млн. м3 | 756 | 282 | 128 | 78 | 268 |
| Доходы | тыс. грн. | 92991 | 29463 | 13861 | 15417 | 34250 |
|
в том числе: -транспортировка |
тыс. грн. | 69931 | 24098 | 8392 | 8354 | 29087 |
| -поставка | тыс. грн. | 8240 | 3074 | 1395 | 850 | 2921 |
| -сжиженный газ | тыс. грн. | 5400 | 542 | 2418 | 1898 | 542 |
| -прочая | тыс. грн. | 9420 | 1749 | 1656 | 4315 | 1700 |
| Расходы | тыс. грн. | 86790 | 21039 | 210390 | 22665 | 21696 |
| Прибыль (убытки) | тыс. грн. | 6210 | 8461 | -7490 | -7265 | 12504 |
2.2. Анализ общего режима налогообложения
В качестве преамбулы к данной главе хотелось бы привести шутку, распространенную среди думающих бухгалтеров и финансистов Украины:
«Налоговые системы».
Налоговая система в разумной стране:
-один
бухгалтер на
фирме делает
одну декларацию
и одну платежку
по одному налогу,
которую проверяет
один чиновник
и делит по бюджетам
сам.
Налоговая
система в дурной
стране:
-много
бухгалтеров
на фирме делают
много деклараций
на многих листах
и печатают по
одному налогу
много платежек,
все это проверяет
куча чиновников,
а по бюджетам
налог делит
все равно
налогоплательщик.
Налоговая
система в Украине:
-много бухгалтеров на фирме не успевают прочесть все инструкции, по которым нужно сделать много деклараций на многих листах, еще больше времени нужно, чтобы разобраться с КБК, чтобы сделать много платежек по одному из налогов, все это не может проверить куча чиновников, так как они хуже бухгалтеров знают инструкции по заполнению деклараций, а в бюджеты налоги поступают, как попало, и разобраться с этим вся эта толпа все равно не может».
Налог на прибыль организаций - прямой, пропорциональный и регулирующий налог. Основное предназначение налога на прибыль - обеспечивание эффективности инвестиционных процессов, а также юридически обоснованное наращивание капитала хозяйствующих субъектов. Фискальная функция данного налога вторична.
Налог на добавленную стоимость — косвенный многоступенчатый налог, обложение которым охватывает товарооборот внутреннего рынка и оборот, складывающийся при осуществлении внешнеторговых операций.
Социальные налоги — это совокупность целевых налогов в виде внебюджетных социальных фондов Украины. К ним относятся: Пенсионный фонд, Фонд социального страхования, Фонд страхования на случай безработицы. Внебюджетные социальные фонды Украины характеризуются следующими особенностями:
-контролируются государством;
-отчисления в эти фонды производятся от всех сумм оплаты труда;
-по своей сути они являются страховыми.
Размер взносов в эти фонды устанавливается Налоговым кодексом Украины.
Объектом налогообложения являются операции по продаже товаров (работ, услуг) на таможенной территории Украины, а также ввоз и вывоз товаров (работ, услуг) за ее пределы. Плательщиками НДС являются:
- юридические и физические лица, объем налогооблагаемых операций по продаже товаров которых в течение последних 12 календарных месяцев превышал 1200 НМДГ;
- лица, которые ввозят товары (работы, услуги) на таможенную территорию Украины или получают от нерезидента работы (услуги) для их использования или потребления на таможенной территории Украины;
- лица, торгующие на таможенной территории Украины за наличные средства независимо от объемов продаж (кроме физических лиц, торгующих на условиях уплаты рыночного сбора);
- лица, которые на таможенной территории Украины предоставляют услуги, связанные с транзитом пассажиров или грузов через нее.
Плательщики НДС обязаны зарегистрироваться в налоговых органах. Каждому из них присваивается индивидуальный налоговый номер. Налоговые органы ведут реестр плательщиков.
Отчетным налоговым документом, который одновременно будет и расчетным документом, является налоговая накладная, которую плательщик налога обязан выдавать покупателю по его требованию. Кроме того, в товарных чеках или других расчетных документах, которые обязан выдавать продавец, должна указываться сумма НДС.
Налог на добавленную стоимость составляет 20 % цены товаров (работ, услуг) и добавляется к ней. Отдельные операции облагаются этим налогом по нулевой ставке (например, продажа товаров на экспорт). Кроме того, Законом установлен перечень операций, освобожденных от НДС (например, продажа книг отечественного производства, ученических тетрадей, учебников и учебных пособий, товаров специального назначения для инвалидов и т. д.).
Основой определения конечной цены реализации товаров (работ, услуг) являются отпускные цены предприятий, которые включают в себя себестоимость и прибыль. Цена реализации продукции (работ, услуг), содержащая НДС, определяется по формуле:
Цр=(С+П),
где С — себестоимость продукции; П — прибыль.
Сумма акцизного сбора по подакцизным товарам также включается в оборот, облагаемый НДС. Кроме того, в него включаются ввозная пошлина и таможенный сбор (по импортным подакцизным товарам) и другие надбавки к ценам, предусмотренные законодательством. Для определения суммы НДС, подлежащей перечислению в бюджет, используется метод налогового кредита. Налоговый кредит предоставляется всем плательщикам НДС. Он состоит из сумм НДС, уплаченных в отчетном периоде в связи с приобретением товаров (работ, услуг), стоимость которых включается в валовые расходы производства и обращения, а также в связи с приобретением основных фондов и нематериальных активов.
Если по результатам отчетного периода разность между суммой налога, полученной в связи с продажей товаров (работ, услуг), и суммой налогового кредита окажется отрицательной, эта разница должна быть либо возмещена плательщику из Государственного бюджета Украины, либо, по его желанию, засчитана в счет будущих платежей. Если эта сумма не возмещена в течение следующего месяца, она считается бюджетной задолженностью, на которую начисляются проценты на уровне 120 % учетной ставки Национального банка Украины.
При реализации товаров (работ, услуг), которые освобождены от налогообложения, плательщик не пользуется налоговым кредитом и включает суммы НДС, уплаченные поставщикам, в состав валовых расходов производства (обращения). Для некоторых видов продукции (в частности, для экспортных товаров) применяется нулевая ставка НДС. Продавец продукции (работ, услуг), к которой применяется нулевая ставка, имеет право на налоговый кредит и соответственно на возмещение из бюджета сумм НДС, уплаченных им при приобретении продукции (работ, услуг), необходимой для производства.
Как и НДС, акцизный сбор является косвенным налогом (т. е. включается в цену товаров) и оплачивается, в конечном счете, покупателем, а не производителем продукции. Его относят к категории индивидуальных (специфических) акцизов, которые отличаются от универсального акциза НДС тем, что устанавливаются для отдельных видов товаров по дифференцированным ставкам. Перечень подакцизных товаров и ставки акцизного сбора устанавливаются Кабинетом Министров Украины.
Акцизный сбор был введен в Украине в 1992 г. и вместе с НДС заменил налоги с оборота и продаж. Акцизным сбором облагаются потребительские товары, которые, как правило, не относятся к предметам первой необходимости и уровень рентабельности которых достаточно ВЫСОК.
Объектом налогообложения акцизным сбором являются полная стоимость товаров, обороты по реализации подакцизных товаров, а также следующие обороты:
- по реализации товаров для промышленной переработки;
- по передаче товаров внутри предприятия для непроизводственных нужд, а также своим работникам, в том числе натуральная оплата труда;
- по реализации товаров без оплаты их стоимости в обмен на другие товары (работы, услуги), в том числе экспортные поставки в порядке товарообменных (бартерных) операций;
- по передаче бесплатно или с частичной оплатой товаров другим предприятиям и физическим лицам;
- по суммам, полученным в порядке частичной оплаты расчетных документов за реализованные товары;
- по суммам, которые поступают на основе решений арбитражного суда, судебных и других органов по рассмотрению споров от организаций железнодорожного, водного, воздушного и автомобильного транспорта;
- по реализации конфискованного, бесхозного имущества, которое по праву собственности перешло к государству.
Схема 1. Акцизный сбор
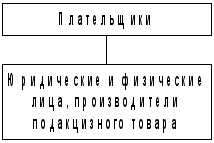
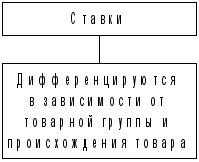
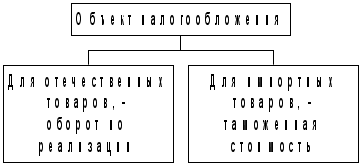
Объектом налогообложения импортных товаров является их таможенная стоимость, если они приобретены за иностранную валюту. По некоторым импортным подакцизным товарам устанавливаются ставки, которые в несколько раз превышают ставки по аналогичным отечественным товарам. Причина такой дифференциации заключается в намерении не только увеличить бюджетные поступления, но и защитить отечественных производителей соответствующей продукции от конкуренции с импортными товарами.