Бюджетный процесс
Принятый в первом чтении проект закона об областном бюджете дорабатывается в месячный срок. [2]
При рассмотрении проекта закона об областном бюджете во втором чтении на сессии областного Совета депутатов утверждаются на очередной финансовый год и плановый период: перечень главных администраторов доходов бюджета; перечень главных администраторов источников финансирования дефицита областного бюджета; бюджетные ассигнования по разделам, подразделам, целевым статьям и видам расходов классификации расходов бюджетов в пределах общего объема расходов областного бюджета, утвержденных в первом чтении; программа государственных заимствований области; программа государственных гарантий области и другие. [2]
Закон об областном бюджете вступает в силу с 1 января очередного финансового года и подлежит официальному опубликованию не позднее 5 дней после его подписания в установленном порядке. Операции по исполнению областного бюджета завершаются 31 декабря. [2]
Завершение операций по исполнению областного бюджета в текущем финансовом году осуществляется в порядке, установленном управлением финансов области в соответствии с требованиями Бюджетного кодекса Российской Федерации. [2]
В случае отклонения областным Советом депутатов закона об исполнении областного бюджета он возвращается для устранения фактов недостоверного или неполного отражения данных и повторного представления в срок, не превышающий один месяц. Составление отчета об исполнении бюджета последняя стадия бюджетного процесса, начинающая после окончания финансового года. [2]
Бюджеты — это фундамент для ведения контроля. Без них возникает хаос: мы не можем оценить или отдать должное правильным действиям; контролировать цены; не знаем, просто ли мы существуем на одном уровне или все-таки развиваемся. Поэтому процесс составления годового бюджета имеет огромную важность. Это время, когда руководство старается получить как можно больше (конечно, в пределах возможного) ресурсов, старясь одновременно взять на себя как можно меньше обязательств (опять же в пределах возможного). Хотя бюджетный процесс может контролировать показатели функционирования, он не помогает их улучшить. Поэтому существуют достоинства и недостатки бюджетного процесса. [10]
Рассмотрим анализ достоинств и недостатков бюджета с точки зрения европейских требований к бюджетному процессу Ю. В. Ярмагаева, к. э. н. [9] в виде таблицы.
Таблица 1 – Достоинства и недостатки бюджетного процесса Липецкой области
| Достоинства | Недостатки | |
| 1)Планирование бюджетных расходов | Все бюджетные расходы сгруппированы по целевым статьям-программам (например, глава 4) | Каждая целевая статья должна иметь ответственное лицо - исполнителя. |
| Расходование бюджетных средств по каждой целевой статье опираться на нормы минимальных и удовлетворительных бюджетных расходов, установленные законами области. | ||
| Проект каждой целевой имеет примерно такую же документацию, которую имеют бизнес-планы, представляемые финансовым учреждениям на получение кредита. | ||
| 2)Бюджетные доходы | Должны учитываться не только бюджетные, но и внешние (коммерческие и некоммерческие) доходы. |
Местные налоги и сборы необходимо полностью передать муниципальным образованиям, которые существенно увеличат доходные поступления. Правила начисления и зачисления должны определяться самими муниципальными образованиями в рамках действующего законодательства. |
| 3)Подготовка рассмотрение и принятие бюджета | Приниматься к рассмотрению и включению в проект бюджета на очередной год только те целевые статьи бюджетных расходов, для которых профильными ведомствами подготовлены проекты. Эти проекты одобрены представительным органом власти в той или иной форме. |
Комитет финансов должен произвести независимый прогноз доходов бюджета города на очередной год, с разбивкой по месяцам. |
| Все показатели, на основе которых осуществляется прогноз, доведены до сведения законодательного собрания и населения города. | Законодательное собрание не должно иметь права оспаривать прогноз доходов бюджета, выполненный специалистами, хотя имеет право назначить альтернативную группу экспертов, которая осуществит свой прогноз доходов бюджета города. | |
| Прогноз доходов бюджета области регулярно публиковаться СМИ | ||
| В рамках утвержденного прогноза доходов бюджета законодательное собрание проводит сбалансированные поправки к проекту бюджета. | ||
| 4)Исполнение бюджета | Исполнение расходов бюджета должно идет ниже уровня прогноза совокупных доходов бюджета (включая заемные средства). | Роспись бюджетных расходов должна быть не по кварталам, а по месяцам |
| Финансовые планы исполнения бюджета доводятся до получателей бюджетных средств всех уровней. | ||
| 5)Отчетность | Бюджетная отчетность гласная | Каждый должен за разумную плату иметь доступ к бюджетной отчетности на любую дату |
| Все виды отчетности идут по целевым статьям и экономическим элементам бюджетной классификации, в которой был принят бюджет. | Бюджетная отчетность должна быть годовой, квартальной, ежемесячной, ежедекадной и ежедневной. |
Сложившаяся как в целом по России, так и в Липецкой области система межбюджетных отношений не имеет четких и стабильных правил и процедур регулирования, ее многочисленные недостатки носят системный характер.[11]
Ключевая проблема является незавершенность децентрализации бюджетной системы. Расходы бюджетов перегружены обязательствами, установленными федеральным законодательством, основная часть их доходов формируется за счет отчислений от федеральных налогов и финансовой помощи, имеет место резкая несбалансированность расходных обязательств и возможностей их финансирования. Официальная система остается чрезмерно централизованной, заведомая невыполнимость (нерациональность) ее требований позволяет властям переложить основную политическую и финансовую ответственность на федеральный центр. [11]
Для решения этой проблемы необходимо существенно расширить налогово-бюджетные полномочия региональных и местных властей и повысить ответственность за их использование при одновременном поддержании конкурентной среды, жёстких бюджетных ограничений и увеличении доли федерального бюджета в доходах консолидированного бюджета. [11]
Существует также проблема нецелевого использования бюджетных средств. Опыт развитых стран подсказывает, что надо сделать прозрачным, подконтрольным общественности весь процесс составления плана расходования бюджетных средств и само расходование. [11]
Иными словами, бюджет Федерации, республики, края, области или района должен быть более подробным и выполняться согласно по каждому направлению бюджетных средств, вплоть до небольших сумм, чтобы все видели, на что власти собираются потратить и как в действительности тратят деньги налогоплательщиков. Для этого бюджет должен быть детализированным, открытым и понятным. Есть надежда, что контроль за движением средств федерального бюджета и их использованием действительно усилится с полным переходом России на казначейскую систему исполнения бюджета.[11]
Ещё одна немаловажная проблема - низкая эффективность расходования бюджетных средств. Для её решения необходимо пересмотреть структуру бюджетных расходов, сокращая ненужные расходы, повышать долю капитальных вложений в бюджетных расходах, улучшать сферу образования и здравоохранения, выплачивать достойную заработную плату работникам социальной сферы, создать механизм, связывающий доступ граждан к общественным благам с уплатой налогов. Открытые конкурсы по закупкам товаров и предоставлению услуг для бюджетных организаций оздоровят экономику, сократят число злоупотреблений.[11]
Нарушение порядка разграничением бюджетных полномочий между их представительными и исполнительными органами, не соблюдение принципа гласности, введение в местные бюджеты налоговых доходов, не предусмотренных федеральным законом о налогах и сборах, не соблюдение требований за законодательства, регламентирующего порядок закупок товаров для муниципальных нужд и т. д. Все это свидетельствует о недостаточном уровне правового обеспечения нормотворческого процесса на местах, а также нежелание руководителей следовать букве закона.[11]
Существенно влияет на закономерность использования средств местных бюджетов отсутствие самих финансовых контрольных органов. Имеют место закупки товаров, выполнение работ или оказание услуг для муниципальных нужд вопреки требованиям действующего законодательства. В нарушение требований ст. ст. 71 – 73 БК РФ в ряде регионов не созданы конкурсные комиссии, не надлежащим образом ведутся реестры закупок товаров, работ и услуг для муниципальных нужд, заключенные муниципальные контракты не отвечают требованиям. [11]
Все это приводит к неэффективному использованию бюджетных ресурсов, сокращению объема и качества бюджетных услуг, подрыву предпосылок для устойчивого экономического роста, усложнению условий для проведения структурных реформ, искажению условий равной конкуренции, ухудшению предпринимательского и инвестиционного климата, дальнейшему усилению межрегиональных диспропорций, росту социальной и политической напряженности.
Таким образом, бюджет - это важнейший финансовый документ страны, определяющий многие параметры ее развития на предстоящий год и среднесрочную перспективу. Каждое звено бюджетной системы РФ решает свои определенные задачи по социально-экономическому развитию соответствующей территории.
Концептуальные положения построения новой бюджетной системы, отвечающей требованиям рыночных отношений, установлены Бюджетным Кодексом РФ, законами Российской Федерации и законами субъектов РФ, местных органов власти РФ и регламентируют права и обязательства федеральных и региональных властей, основные принципы, правила и элементы бюджетного процесса, полномочия представительных и исполнительных органов власти в ходе составления, обсуждения, утверждения и исполнения бюджетов всех уровней.
бюджетный финансовая власть исполнительная
3. Совершенствование бюджетного процесса в Липецкой области
Областной бюджет — одна из основ благосостояния жителей региона, перспектив развития различных отраслей экономики. Кризисные явления теряют свою остроту, и сейчас намечаются явные тенденции стабилизации экономики страны и нашего региона. Стали увеличиваться налоговые отчисления, расти банковские вклады, что способствует более эффективному совершенствованию бюджетного процесса, проводятся различные реформы бюджетного процесса. [12]
Кризис затронул все отрасли экономики, включая их бюджеты. Поэтому сегодня крайне важным становится разработка и внедрение новых методов ведения бюджетного процесса. При этом особое внимание необходимо уделять мониторингу текущей ситуации. Основная цель всех проводимых мероприятий – обеспечение необходимыми финансовыми ресурсами предусмотренных бюджетом расходов и в первую очередь – заработной платы работников бюджетной сферы и выполнения социальных обязательств перед населением. В условия кризиса значительно активизировалась работа по поиску и внедрению новых методов ведения бюджетного процесса в области доходов и расходов. В области доходов она заключается в оперативном решении задач по максимальной мобилизации налогов и сборов, мониторингу финансово-хозяйственной деятельности налогоплательщиков не только на уровне республиканских органов, но и каждым администратором конкретных налогов и сборов, а также муниципальными образованиями. [13]
Работа по мониторингу и мобилизации средств по каждому доходному источнику имеет свои особенности. По поступлениям налога на прибыль проводится мониторинг по видам экономической деятельности, на основе которого делается сравнительный анализ поступлений налога за отчетный период в сравнении с аналогичным периодом. Мероприятия по мобилизации налога на доходы физических лиц носят свой специфический характер. Учитывается его значимость для бюджетов всех уровней, характеризующих уровень жизни населения и уровень безработицы. Проводится ежеквартальный мониторинг составления динамики фонда оплаты труда и налога на доходы физических лиц. Таким образом, отслеживаются плановые показатели и ожидаемое поступление налогов. Также выявляются причины снижения налога на доходы физических лиц, вырабатываются соответствующие рекомендации.
Параллельно расширению сферы деятельности в области доходов активно внедряются новые методы ведения бюджетного процесса в области расходов. Необходимо осуществить переход на формирование нормативов финансирования муниципальных услуг на основе стандартов качества их оказания. Основная цель это переход к формированию местных бюджетов по нормативам, рассчитанным на конкретного жителя, что позволит обеспечить равные условия формирования средств бюджетов муниципальных образований, на исполнение возложенных на них полномочий. [13]
При внедрении практики учета количества государственных услуг и построение системы их финансового обеспечения по нормативному принципу потребует разработки единой информационно-аналитической системы, позволяющие поддерживать в актуальном состоянии базу данных по характеристикам и оказываемым услугам государственными и муниципальными учреждениями, а также осуществлять расчет объема бюджетных ассигнований и частично платных услуг. Сегодня данная система стала средством решения стратегических задач бюджетного управления. Она позволяет проводить планирование, учет и анализ данных необходимых для управления. Информационно-аналитическая система позволяет аккумулировать и представляет возможность ведения единой централизованной базы данных, что позволяет довести перспективные модели управления социальной сферой до каждого учреждения с построением на их основе государственного и муниципальных заказов на управление органам исполнительной власти и органам местного самоуправления. Например, ее внедрение и доведение до каждого учреждения в Татарстане привело к :
– формированию информационно-аналитического комплекса планирования и мониторинга исполнения социальных услуг, финансируемых за счет средств бюджета Республики Татарстан и местных бюджетов;
– автоматизации расчетов нормативов финансирования, финансового обеспечения учреждений и бюджетной потребности;
– созданию актуальной информационной базы данных основных показателей учреждений;
– формированию единого информационного пространства и повышению
Информационной открытости и прозрачности деятельности органов государственной власти и органов местного самоуправления. [13]
В настоящее время работать на опережение и реализовывать новые идеи, создавать необходимое конкурентное преимущество как в субъекте Федерации, так и в стране в целом невозможно без глобальной информатизации. [14]
В соответствии с распоряжением Правительства Российской федерации от 30 июня 2010 г. № 1101-р утверждена Программа Правительства Российской Федерации по повышению эффективности бюджетных расходов на период до 2010 г. В соответствии с раздело 20 Программы принято решение о развитии единой интегрированной информационно системы управления общественными финансами (электронный бюджет), которая (рис 6):
– обеспечит прозрачность и подотчетность деятельности органов государственный власти и органов местного самоуправления, создание механизмов общественного контроля за эффективностью и результативностью деятельности публично-правовых образований путем публикации в открытом доступе информации о плановых и фактических результатах деятельности организаций сектора государственного управления, информации о стоимости предоставленных услуг, в том числе информации в разрезе государственных программ, услуг, объектов финансирования в натуральном и стоимостном выражении; [15]



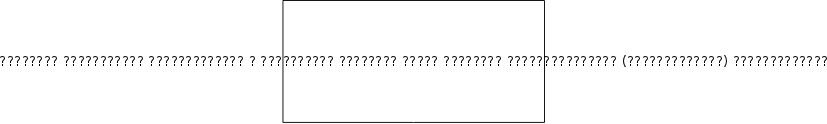
Рисунок – 6 Задачи единой интегрированной информационно системы управления общественными финансами
– повысит доступность информации о финансовой деятельности и финансовом состоянии каждого публично-правового образования, об их активах и обязательствах;
– создаст инструменты для взаимоувязки стратегического и бюджетного планирования, проведения мониторинга достижения конечных результатов государственной программы и непосредственных результатов государственной программы и непосредственных результатов, характеризующих объемы и качество оказания государственных услуг;
– обеспечит интеграцию процессов составления, исполнения бюджетов, бюджетного учета и подготовки финансовой и иной регламентированной отчетности публично-правовых образований;
– усилит взаимосвязь бюджетного процесса и процедур планирования закупок товаров, работ и услуг для нужд публично-правовых образований, размещения зазову на их поставку и исполнения государственных (муниципальных) контрактов, заключаемых по итогам размещения заказов;
– позволит осуществить централизацию и обеспечить единство учета объектов государственной (муниципальной) собственности. [15]
В рамках развития электронного бюджета, в частности, потребуется создание информационных ресурсов и общероссийских реестров, содержащих информацию об организациях государственного сектора, государственных (муниципальных) служащих, государственных (муниципальных) зданиях, оказываемых услугах и деятельности государственных (муниципальных) учреждений, имуществе и обязательствах публично-правовых образований. [15]
Кроме того, необходимо продолжить модернизацию уже имеющихся информационных баз (реестр расходных обязательств, сводная бюджетная роспись и т. Д.), создав технологии их взаимоувязки, а также интеграции существующих и создаваемых информационных ресурсов в системе «электронного бюджета». Для решения поставленных задач необходимо рассмотреть вопрос о реализации следующих мероприятий ( таблица 2). [15]
Таблица 2 — Мероприятия
| № | Мероприятие |
| 1 | разработка нормативно правовых актов и методических материалов для обеспечения формирования и централизованного ведения общероссийских реестров и информационных ресурсов, организации эффективного информационного межведомственного взаимодействия |
| 2 | обеспечение проектирования системы «электронного бюджета» как комплекса взаимоувязанных компонентов, обеспечивающих функционирование системы |
| 3 | создание единого портала государственных (муниципальных) финансов (портал «электронного бюджета») для обеспечения публичного доступа к информации о финансовой деятельности публично-правовых образований, формируемой на основании сведений системы «электронного бюджета» |
| 4 | обеспечение развития функциональности автоматизированной системы Федерального казначейства, в том числе ведения плановых показателей в разрезе бюджетных услуг, мониторинга результативности и эффективности бюджетных расходов, управления основными средствами и обязательствами сектора государственного управления, ведения бюджетного, управленческого и кадрового учета организации сектора государственного управления, а так же для предоставления соответствующих услуг организациям сектора государственного управления с использованием средств удаленного взаимодействия |
Внедрение системы «электронного бюджета» позволит перейти на качественно новый уровень управления финансами и создать инструментарий для принятия решений с целью повышения эффективности и результативности бюджетных процессов. [15]
Государственные расходы оказывают существенное влияние как на макро-, так и на микроэкономические характеристики функционирования национального хозяйства. Причем большое значение имеет не только доля государственных расходов в совокупном спросе, но и то, каким образом формируются и реализуются расходные обязательства бюджета. [11]
Как показывает мировой опыт, реформы государственного аппарата и бюджетного процесса в разных странах проходили достаточно сложно. Они не давали однозначных результатов и сопровождались сопротивлением целевых групп. Успешные попытки трансформации бюджетного процесса наблюдались, как правило, в странах, столкнувшихся с кризисом государственных финансов в году, который предшествовал началу реформы. [11]
В странах, добившихся существенного прогресса в области реформирования бюджетного процесса, большое внимание уделялось сопряженности реформ государственного аппарата, требующей создания и поддержания специализированных механизмов отбора дискретных структурных альтернатив (ДСА). Внедрение методов бюджетного планирования и распределения бюджетных средств на основе результативности их применения целесообразно рассматривать в контексте направления, получившего название "новый государственный менеджмент".[11]
Философия "нового государственного менеджмента" проповедует рациональное управление, акцент на четкие цели, использование внешней и внутренней систем оценок результативности с установлением ответственности за достигнутые результаты. Соответствующие управленческие технологии включают: структурную реорганизацию; реорганизацию бюджетного процесса; определение центров ответственности; соглашения о результативности, объемлющие цели департаментов и/или их менеджеров; контрактацию выбранных услуг и функций (предоставление на контрактной основе); поощрение конкуренции. [11]
В литературе, посвященной бюджетированию, ориентированному на результат (БОР), много внимания уделяется проблемам внедрения систем, оценивающих деятельность исполнителей, а также связи релевантной информации с принимаемыми стратегическими решениями относительно выбора приоритетного направления распределения бюджетных средств. Условия работоспособности БОР целесообразно сформулировать в контексте создания специализированных механизмов, обеспечивающих выработку и соблюдение формальных правил бюджетного процесса. [11]
Применяя инструментарий новой институциональной экономики, можно рассматривать БОР как институт, включающий правила, устанавливающие связь между финансированием, эффективностью и результативностью исполнителей; механизмы принуждения к исполнению правил, соответствующих БОР; механизмы эволюционного развития БОР (обратной связи и реализации вновь доступной информации в рамках усовершенствования бюджетного процесса, достижения стратегических целей и решения тактических задач). Первые две составляющие являются "классическим ядром" с точки зрения определения института в новой институциональной экономике, в то время как третья указывает на неотъемлемую характеристику БОР как системы динамичной и постоянно развивающейся. [11]
Таким образом, в качестве определения принимается формулировка, которая содержит все указанные компоненты: БОР - это система бюджетных отношений, правила которой ориентируют исполнителей на достижение результатов, обеспечивают их своевременную и достоверную подотчетность обществу, содействуют выявлению наилучших способов достижения результатов и методов совершенствования системы бюджетных отношений, причем данные правила поддерживаются специализированными механизмами принуждения и адаптации к изменяющимся обстоятельствам. Правила организации бюджетного процесса должны включать шаблоны действий, а также их последовательность не только в рамках штатных ситуаций, но и в случае необходимости адаптировать процедуры бюджетного планирования к изменяющимся обстоятельствам или выявленным брешам в соответствующей нормативной базе. [11]
Общее условие обеспечения эффективности внедрения БОР и устойчивости результатов реформирования бюджетного процесса связано с пересмотром роли государства в экономике. БОР сопряжено с решением таких вопросов, как совершенствование государственного управления (включая реформу государственной службы) и реформа регулирования экономики (в том числе вычленение регулируемых секторов, определение режимов регулирования, перспектив их смягчения/ужесточения, а в более общем плане - создание условий для функционирования механизма отбора структурных альтернатив, среди которых регуляторные альтернативы, то есть альтернативы с активным участием государства, составляют лишь некоторое подмножество). [11]
БОР может рассматриваться как более эффективная альтернатива сметному бюджетированию (СБ) только в том случае, если удается минимизировать риски значительного роста трансакционных издержек ввиду наличия сильных стимулов к стратегическому манипулированию информацией участниками бюджетного процесса, снижения результативности государственного аппарата, возникновения значительных отрицательных внешних эффектов. Именно поэтому ключевую роль играет создание специальных поддерживающих механизмов, позволяющих снять (или существенно снизить) риски серьезных провалов и сбоев в организации бюджетного процесса. К их числу относятся рис 7.
Совокупность указанных механизмов представляет собой необходимое условие работоспособности БОР, а их отсутствие, по сути, означает имитацию реформы бюджетного процесса.




Рисунок 7 — Механизмы снижения рисков в организации бюджетного процесса
Строго говоря, поддержание БОР может осуществляться в двух формах: с использованием механизмов, характерных для СБ (БОР), или совокупности специализированных механизмов (БОР2), позволяющих нивелировать риски сбоев в функционировании БОР. Попытка совершенствования соответствующих областей вне системного подхода обречена на провал с вероятным снижением качества функционирования государства. [11]
Траектория реформирования бюджетных отношений как на федеральном, так и на внутриведомственном уровнях зависит от совокупности (по отношению к индивиду/группе индивидов) факторов. Для лиц, принимающих стратегические решения на самом высоком уровне, такими факторами являются политическая конкуренция и состояние государственных финансов. На межведомственном и внутриведомственном уровнях значимыми факторами служат: частота трансакций; специфичность активов; неопределенность. Далее с использованием инструментария экономической теории трансакциониых издержек, элементы которого были разработаны О. Уильямсоном, будут рассмотрены вопросы обеспечения эффективности и устойчивости результатов реформирования бюджетного процесса. [11]
Во-первых это частота трансакций. Частота трансакций исследуется с учетом условий окупаемости специализированных механизмов, обеспечивающих работоспособность системы бюджетирования. При случайных или единичных трансакциях подобные механизмы не окупаются с точки зрения соотношения выгод (выражающихся, например, в снижении трансакционных издержек) и издержек их функционирования. В зависимости от уровня иерархии частота трансакций по-разному воздействует на выбор поддерживающих механизмов. Применительно к процессу подготовки и согласования бюджета ее целесообразно рассматривать в контексте воспроизводимости во времени соответствующей модели бюджетных отношений. Более того, на уровне системы бюджетных отношений в целом возможна значительная экономия на масштабе при осуществлении инвестиций в создание и поддержание специализированных механизмов. В случае непосредственного предоставления государственных услуг значение имеют воспроизводимость во времени и объем их предоставления. [11]
Особый интерес с точки зрения издержек реализации внутриведомственных и межведомственных соглашений представляет влияние частоты трансакций, реализуемых между государственными служащими. Чем она выше, тем выше степень персонифицированности обмена, ниже издержки контроля и адаптации "локальных" соглашений. Вместе с тем высокая степень персонифицированности способна породить такую форму оппортунистического поведения, как оказание влияния на доверителя (принципала), включая сопутствующие "издержки влияния". Таким образом, эффективность той или иной формы управления трансакциями будет зависеть и от того, насколько удается избежать проявления оппортунизма. [11]
Во вторых это специфичность активов. В рамках реформы бюджетных отношений под инвестициями в специфические активы мы понимаем затраты на внедрение новых, характерных для БОР технологий бюджетного процесса, а также институтов, которые посредством формирования стимулов для его участников воздействуют на эффективность использования соответствующих технологий. В первую очередь речь идет об инвестировании в технологии, опосредующие процесс принятия и согласования решений, разрешения конфликтных ситуаций, воспроизводства и использования релевантной информации, а также о затратах на разработку и изменение организационного дизайна. Подобные инвестиции проявляются в виде как непосредственных материальных и физических затрат на внедрение соответствующих технологий и институтов, так и расходов на формирование специфического знания. При этом репутацию лиц, принимающих стратегические решения, можно тоже рассматривать как элемент инвестиций в новации бюджетного процесса, что усугубляет проблемы неопределенности и оппортунистического поведения. Ключевое значение здесь имеют механизмы, создающие гарантии окупаемости таких инвестиций. [11]
В третьих неопределенность. Рост неопределенности может приводить либо к выбору стандартной технологии (соответствующей СБ), либо к имитации процедур принятия решений, механизмов управления и контроля в рамках БОР. В условиях реформы бюджетных отношений отказ от инвестиций в специфические институты и технологии или их имитация автоматически приведут к невозможности использования процедур отбора и внедрения эффективных ДСА. Вот почему с точки зрения адаптации поведения адресатов к институциональным изменениям в рамках бюджетной системы особое внимание следует уделять тому, что О. Уильямсон называет "поведенческой неопределенностью".[11]
Внедрение новых ограничений при переходе от СБ к БОР, как правило, входит в противоречие с устоявшейся моделью поведения государственных служащих. Более того, у индивидов есть достаточно сильные стимулы скрывать или искажать релевантную информацию в своих интересах, что повышает уровень неопределенности для контрагента. В этих условиях ключевой является проблема слабого доверия к информации, поступающей "снизу", что ограничивает ее использование в процессе принятия стратегических решений, ответственность за которые несут избираемые политики или центральные агентства. [11]
Изменение формальных правил само по себе может стать причиной неопределенности. Важное значение для госслужащих имеет неопределенность, связанная с изменением политического курса. Так, смена лиц, принимающих стратегические решения, может означать и смену навязываемой сверху модели поведения и требований к человеческому капиталу чиновников, что оказывает воздействие на стратегию их поведения Вот почему в отсутствие достоверных обязательств со стороны инициаторов реформы бюджетного процесса относительно дальнейшего воспроизводства БОР непосредственные его участники не будут иметь достаточных стимулов к осуществлению специфических инвестиций в человеческий капитал - важное условие обеспечения высокого уровня внедряемых внутриведомственных механизмов контроля, планирования и управления. Кроме того, дисфункциональность информационных потоков (в первую очередь индикаторов результативности) в системе бюджетного планирования может привести к существенному искажению стимулов и использованию информации в частных интересах работников [11]
Отметим, что здесь проявляется довольно сильный эффект дополняемости: обладание сотрудниками одного ведомства необходимой квалификацией по организации бюджетного процесса не гарантирует работоспособности технологии, соответствующей БОР. Более того, отсутствие такого рода дополняемости порождает риск негативных побочных эффектов в части стимулов тех работников, которые владеют данной технологией.
Основными критериями выбора между БОР1 и БОР2 становятся не только экономическая и адаптационная эффективность, но и мотивация адресатов изменения к производству релевантной информации, способствующей усовершенствованию контрактных и производственных отношений. Для группы лиц, принимающих решения относительно целесообразности осуществления инвестиций в специфический человеческий капитал, создание и поддержание специализированных механизмов управления и контроля, значимый параметр - риск, связанный с политической и административной ответственностью. Относительные преимущества и недостатки БОР1 и БОР2 определяются качеством системы оценки. результативности органов власти, степенью их подотчетности обществу, уровнем политической конкуренции, характеристиками механизма принуждения к исполнению формальных правил. При этом чем выше уровень неопределенности и риска, тем вероятнее выбор БОР1.
Проблема создания сильных стимулов в контексте межведомственных отношений усложняется недостаточными возможностями переключения на альтернативного исполнителя (а также смены руководства), что не позволяет формировать достоверную угрозу смены контрагента. Это ограничивает доступные механизмы защиты соглашений (поскольку речь далеко не всегда идет о контрактах, имеющих юридическую силу), а значит, влияет на характеристики выбора. Тогда чем выше уровень потенциальной конкуренции, ниже издержки переключения на альтернативного контрагента, уровень неопределенности и издержки мониторинга, тем выше стимулы к осуществлению специализированных инвестиций в создание механизмов управления, соответствующих БОР. [11]
Для обеспечения социально-экономической эффективности использования бюджетных ресурсов принципиальное значение имеют настройка системы санкций и стимулирования, а также формирование такого механизма их применения, который позволял бы минимизировать вероятность появления ошибок первого и второго рода. [11]
Санкции - инструмент создания издержек для действующих лиц в целях недопущения действий (бездействий), нарушающих установленные правила. Вопрос о применении санкций с точки зрения коррекции поведения участников бюджетного процесса характеризуется двумя аспектами: пресекательным и сдерживающим (предупредительным), причем важно соотношение между ними, поскольку, чем значительнее негативные последствия нарушения установленных правил, тем больше отдача от реализации сдерживающей функции механизма принуждения. [11]
Поскольку функционирование любого механизма принуждения связано с действиями людей, оно неизбежно сопряжено с ошибками как следствием ограниченной рациональности. К ошибкам первого рода мы будем относить неприменение установленных санкций в том случае, если нарушение правила имело место, а также применение более мягких санкций за нарушение, которое предполагает более жесткое наказание. Ошибки второго рода предполагают применение санкций там, где для этого нет достаточных оснований или применение чрезмерно жесткого наказания. Ошибка второго рода может быть связана с возникновением отрицательных внешних эффектов. [11]
Основной методологической предпосылкой представленного здесь анализа является предположение о том, что санкции имеют значение с точки зрения достижения того или иного результата тогда и только тогда, когда они затрагивают отдельного человека, то есть входят в расчет (оценку) индивидуальных выгод и издержек в процессе принятия индивидуальных решений. [11]
Процедуры бюджетного планирования должны быть сконструированы так, чтобы обнаружение факта их нарушения было достаточно простым и адекватным. Иными словами, признаки нарушения должны отражать наличие самого его факта. Но установление факта нарушения не решает проблемы настройки стимулов, если будут неправильно определены нарушители и некорректно оценена степень их вины. [11]
Для соблюдения правил необходимы их гаранты, которые вместе с тем являются субъектами, способными в случае их нарушения применить санкции. Поскольку механизм применения санкций за нарушение правил бюджетного планирования не является одноуровневым, это должно найти отражение и в наборе гарантов их соблюдения. Для субъектов бюджетного планирования такого рода гарантом может выступать бюджетная комиссия на уровне правительства РФ. На втором уровне это могла бы быть административная комиссия СБП, которая будет принимать решения в отношении отдельного сотрудника или сотрудников. [11]
Если при контроле сметы трансакции могут достаточно эффективно поддерживаться директивными механизмами управления, то при увеличении степени автономности исполнителей в рамках внедрения бюджетирования, ориентированного на результат, а также акценте на контроле конечного результата данного механизма становится недостаточно. Дело в том, что возрастает асимметрия информации между доверителем (принципалом) и исполнителями (агентами), что сопровождается возникновением феномена так называемой "работы на показатель". Ситуация усугубляется и тем, что на стадии внедрения новых механизмов бюджетирования контролировать необходимо не только конечные результаты, являющиеся продуктом выполнения своих функций исполнителями, но и качество внедряемых внутриведомственных механизмов управления и планирования, ориентированных на результат. Высокий уровень асимметрии информации оставляет широкое поле для оппортунистического поведения исполнителей в виде имитации внедрения механизмов управления, соответствующих принципам БОР. [11]
В этих условиях высока вероятность воспроизводства ошибок первого и второго рода при использовании положительных и отрицательных санкций в рамках обеспечения сильных стимулов исполнителей. В свою очередь, воспроизводство таких ошибок негативно влияет на механизм сдерживания нарушений предписываемых правил. Именно поэтому наиболее эффективно использование различных процедур рационирования, что оставляет возможность разрешения конфликтов между контролирующими органами и исполнителем, а также между исполнителями в ходе решения межведомственных задач и определения сферы ответственности. [11]
Потенциальная возможность вмешательства третьей стороны в рамках реализации горизонтальных двусторонних межведомственных трансакций может положительно влиять на стимулы контрагентов. Особую важность данные функции приобретают в процессе внедрения механизмов бюджетирования, ориентированного на результат, на внутриведомственном уровне. Такие функции могут выполнять непосредственно руководители либо некий коллективный орган (комиссия), созданный в рамках иерархии (наиболее эффективно в данном случае привлекать независимых экспертов и государственных служащих, входящих в состав органов, курирующих реформу). [11]
Можно выделить три уровня использования альтернативных способов разрешения конфликтов таблица 3:
Таблица 3 — Уровни использования альтернативных способов разрешения конфликтов
| Уровень | Наименование |
I |
на федеральном уровне (особенно важно при смене законодательства, а также когда оспариваются решения, определяемые вышестоящим звеном иерархии); |
II |
на уровне трудовых отношений (в большей степени это относится к внутриведомственным трансакциям); |
III |
на уровне разрешения конфликтов между государственными организациями и потребителями публичных благ (что необходимо для эффективного внедрения стандартов государственных услуг и административных регламентов) |
Очевидно, наличие такого рода механизмов, с одной стороны, способствует снижению издержек урегулирования конфликтных ситуаций, а с другой - приводит к повышению степени удовлетворенности сторон при разрешении споров. [11]
Ключевое отличие БОР от сметного бюджетирования - характер использования информации в процессе принятия решений. Особое значение приобретает информационная инфраструктура, ее мощность, выражающаяся в скорости формирования и передачи значимой информации с нижних уровней иерархии на верхние. Проблема состоит в том, что поиск, производство и распространение такого рода информации являются прерогативой индивидов, заинтересованных в усилении асимметрии информации между ними и вышестоящим звеном иерархии. Положение усложняется тем, что доверитель, как правило, не выступает потребителем продукта, производимого исполнителем, даже если