Податковий облік і звітність





Слід зазначити, що
Слід зазначити, що несвоєчасна реєстрація платником ПДВ осіб, які підлягають реєстрації у зв’язку з перевищенням граничного обсягу оподатковуваних операцій, тягне за собою фінансову відповідальність за ненарахування або несплату цього податку на рівні зареєстрованого платника без права нарахування податкового кредиту та отримання бюджетного відшкодування. Інакше кажучи, санкція за порушення строків обов’язкової реєстрації у цих випадках дорівнює розміру податкового зобов’язання, тобто 20 відсотків від бази оподаткування з урахуванням недорахованого податку на додану вартість.
Реєстрація діє до дати її анулювання, яка відбувається у випадках, якщо:
а) платник податку, який до місяця, в якому подається заява про анулювання реєстрації, є зареєстрованим більше 24 календарних місяців, включаючи місяць реєстрації, та має за останні 12 поточних календарних місяців обсяги оподатковуваних операцій, менші 300 000 грн.;
б) ліквідаційна комісія платника податку, оголошеного банкрутом, закінчує роботу або платник податку ліквідується за власним бажанням чи за рішенням суду (фізична особа позбувається статусу суб'єкта господарювання);
в) особа, зареєстрована як платник податку, реєструється як платник єдиного податку або стає суб'єктом інших спрощених систем оподаткування; особа звільняється від сплати ПДВ за рішенням суду або з будь-яких інших причин;
г) зареєстрована як платник податку особа обирає спеціальний режим оподаткування за ставками, іншими, ніж зазначені у законі;
ґ) особа, зареєстрована як платник податку, не надає податковому органу декларації протягом 12 послідовних податкових місяців або подає таку декларацію (податковий розрахунок), яка (який) свідчить про відсутність оподатковуваних поставок протягом такого періоду.
Анулювання реєстрації на підставах, визначених у підпункті "а", здійснюється за заявою платника податку. Анулювання реєстрації на підставах, визначених у підпунктах "б"-"ґ", здійснюється за ініціативою податкового органу або такої особи.
У разі анулювання реєстрації платник податку позбавляється права на нарахування податкового кредиту та отримання бюджетного відшкодування, але є зобов'язаним погасити суму податкових зобов'язань або податкового боргу, що виникли до такого анулювання, за їх наявності, незалежно від того, чи буде така особа залишатися зареєстрованою як платник цього податку на дату сплати такої суми податку, чи ні.
У разі якщо за наслідками останнього податкового періоду особа має право на отримання бюджетного відшкодування, таке відшкодування надається незалежно від того, чи буде така особа залишатися зареєстрованою як платник ПДВ на дату отримання такого бюджетного відшкодування, чи ні. Це правило не поширюється на осіб, зазначених у підпункті "в".
Рішення про анулювання реєстрації за заявою платника податку приймається у 10 денний строк.
Платник податку зобов'язаний повернути податковому органу реєстраційне свідоцтво: якщо анулювання реєстрації здійснюється за ініціативою платника податку, - разом із наданням заяви про таке анулювання; якщо анулювання реєстрації здійснюється за ініціативою податкового органу, - протягом двадцяти календарних днів від дня прийняття рішення про анулювання.
При анулюванні реєстрації останнім податковим періодом вважається період, який розпочинається від дня, наступного за останнім днем попереднього податкового періоду, та закінчується днем такого анулювання.
Платник податку, в обліку якого на день анулювання реєстрації знаходяться товарні залишки або основні фонди, стосовно яких був нарахований податковий кредит у минулих або поточному податкових періодах, зобов'язаний визнати умовний продаж таких товарів за звичайними цінами та відповідно збільшити суму своїх податкових зобов'язань за наслідками податкового періоду, протягом якого відбувається таке анулювання.
5.2. Методи обліку податкового зобов’язання та податкового кредиту з ПДВ
Для відображення операцій щодо податку на додану вартість ведуть облік податкового зобов’язання і податкового кредиту.
Податковий кредит – це сума, на яку платник податку має право зменшити податкове зобов’язання звітного періоду [4].
Податковий кредит звітного періоду складається із сум податків, нарахованих (сплачених), протягом такого звітного періоду у зв'язку з:
придбанням або виготовленням товарів (у тому числі при їх імпорті) та послуг з метою їх подальшого використання в оподатковуваних операціях у межах господарської діяльності платника податку;
придбанням (будівництвом, спорудженням) основних фондів (основних засобів, у тому числі інших необоротних матеріальних активів та незавершених капітальних інвестицій в необоротні капітальні активи), у тому числі при їх імпорті, з метою подальшого використання у виробництві та/або поставці товарів (послуг) для оподатковуваних операцій у межах господарської діяльності платника податку.
Умови для виникнення права на податковий кредит відображені на рисунку 4.



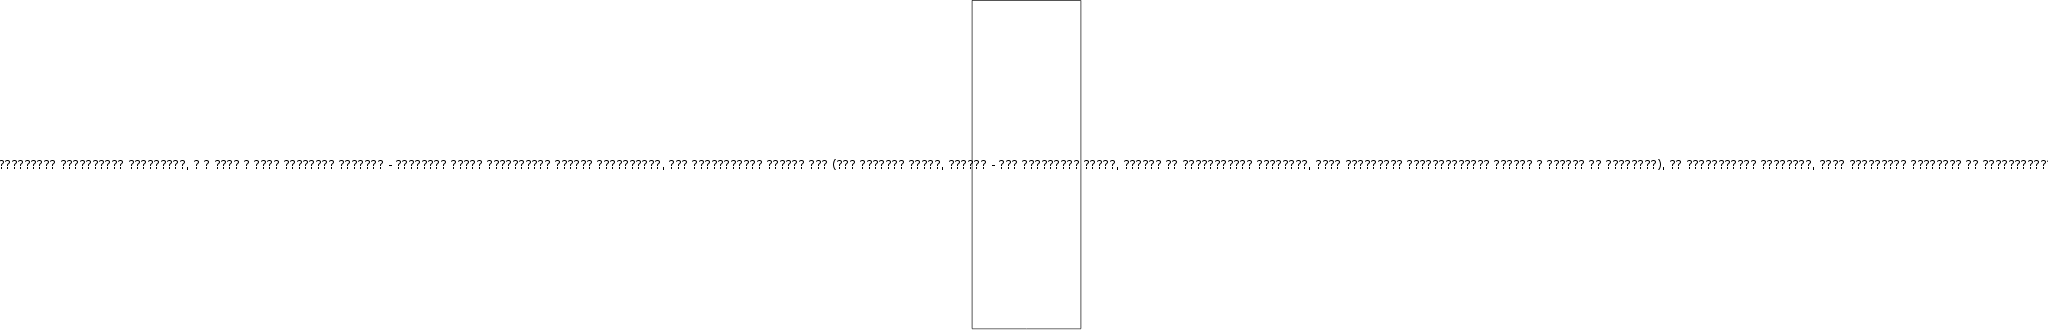


Право на нарахування податкового кредиту виникає незалежно від того, чи такі товари (послуги) та основні фонди почали використовуватися в оподатковуваних операціях у межах господарської діяльності платника податку протягом звітного податкового періоду, а також від того, чи здійснював платник податку оподатковувані операції протягом такого звітного податкового періоду.
Якщо у подальшому такі товари (послуги) починають використовуватися в операціях, які не є об'єктом оподаткування або звільняються від оподаткування, чи ОФ переводяться до складу невиробничих фондів, то з метою оподаткування такі товари (послуги), ОФ вважаються проданими за їх звичайною ціною у податковому періоді, на який припадає початок такого використання або переведення, але не нижче ціни їх придбання (виготовлення, будівництва, спорудження).
Таблиця 10
Дата виникнення права на податковий кредит
| Вид операції | Дата виникнення права на податковий кредит |
|
Загальні умови |
або дата списання коштів з банківського рахунку платника податку в оплату товарів (робіт, послуг); або дата отримання податкової накладної, що засвідчує факт придбання платником податку товарів (робіт, послуг) |
| для операцій із імпорту товарів (супутніх послуг) та по поставці послуг нерезидентом на митній території України | дата сплати податку по податкових зобов'язаннях |
| датою виникнення права орендаря на збільшення податкового кредиту для операцій фінансової оренди | дата фактичного отримання об’єкта фінансового лізингу таким орендарем |
| датою виникнення права замовника на податковий кредит з довгострокових контрактів | дата збільшення валових витрат замовника довгострокового контракту. |
| Придбання товарів (робіт, послуг) за дорученням та за рахунок іншої особи, датою збільшення податкового кредиту повіреного |
або дата перерахування коштів на користь продавця таких товарів (робіт, послуг); або надання інших видів компенсацій вартості таких товарів (робіт, послуг) |
| Для комісіонера |
або дата перерахування коштів на користь комітента; або поставка останньому інших видів компенсації вартості зазначених товарів. |
Якщо платник податку придбаває (виготовляє) товари (послуги) та ОФ, які призначаються для їх використання в операціях, які не є об'єктом оподаткування або звільняються від оподаткування, то суми податку, сплачені у зв'язку з таким придбанням (виготовленням), не включаються до складу податкового кредиту такого платника.
Не включається до складу податкового кредиту сума податку, сплачена платником податку при придбанні легкового автомобіля (крім таксомоторів), що включається до складу основних фондів.
У разі коли товари (роботи, послуги), виготовлені та/або придбані, частково використовуються в оподатковуваних операціях, а частково ні, до суми податкового кредиту включається та частка сплаченого (нарахованого) податку при їх виготовленні або придбанні, яка відповідає частці використання таких товарів (робіт, послуг) в оподатковуваних операціях звітного періоду.
Якщо платник податку придбаває (виготовляє) матеріальні та нематеріальні активи (послуги), які не призначаються для їх використання в господарській діяльності такого платника, то сума податку, сплаченого у зв'язку з таким придбанням (виготовленням), не включається до складу податкового кредиту.
Не підлягають включенню до складу податкового кредиту суми сплаченого (нарахованого) податку у зв'язку з придбанням товарів (послуг), не підтверджені податковими накладними чи митними деклараціями.
На суму витрат, які платник податків здійснив при придбанні ТМЦ та основних фондів, він може зменшити своє податкове зобов’язання – загальна сума податку, отриманого платником податку у звітному періоді від продажу товарів (робіт, послуг) [4].
Важливим елементом у механізмі сплати ПДВ є метод податкового обліку. Базовим для ПДВ є метод «першої події», але з цього загального правила існують деякі виключення.
Особа, яка протягом останніх 12 календарних місяців мала оподатковувані поставки, вартість яких не перевищує 300 000 грн. суму може вибрати касовий метод податкового обліку, за яким дата виникнення податкових зобов'язань визначається як дата зарахування (отримання) коштів на банківський рахунок (у касу) платника податку або дата отримання інших видів компенсацій вартості поставлених (або тих, що підлягають поставці) ним товарів (послуг), а дата виникнення права на податковий кредит визначається як дата списання коштів з банківського рахунку (видачі з каси) платника податку або дата надання інших видів компенсацій вартості поставлених (або тих, що підлягають поставці) йому товарів (послуг).
Таблиця 11
Дата виникнення податкових зобов’язань
| Вид операції | Дата виникнення податкових зобов’язань |
| Поставка товарів (робіт, послуг) |
дата зарахування коштів від покупця на банківський рахунок чи у касу платника податку; дата відвантаження товарів, а для робіт (послуг) – дата оформлення документа, що засвідчує факт виконання робіт (послуг) платником податку |
| Продаж товарів, валютних цінностей з використанням торгових автоматів |
Дата виїмки грошової виручки з торгового автомату; Дата поставки жетонів, карток, інших замінників гривні |
| Поставка товарів (робіт, послуг) здійснюється з використанням кредитних карток | або дата оформлення податкової накладної, що засвідчує факт поставки товарів (робіт, послуг) покупцю, або дата виписування рахунка (товарного чека) |
| У орендодавця для операцій фінансової оренди | дата фактичного передання об’єкта фінансової оренди у користування орендарю |
|
Продаж товарів (робіт, послуг) з оплатою за рахунок бюджетних коштів |
дата надходження таких коштів на поточний рахунок платника податку або дата отримання відповідної компенсації, включаючи зменшення заборгованості такого платника податку за його зобов’язаннями перед бюджетом |
| Ввезення товарів | дата оформлення ввізної митної декларації. |
|
Імпортування робіт (послуг) |
дата списання коштів з розрахункового рахунка платника податку в оплату робіт (послуг) або дата оформлення документа, що засвідчує факт виконання робіт (послуг) нерезидентом |
| У виконавця з довгострокових контрактів | дата збільшення валового доходу виконавця довгострокового контракту. |
| Придбання товарів (робіт, послуг) за дорученням та за рахунок іншої особи, датою виникнення податкових зобов’язань повіреного | дата передання таких товарів (робіт, послуг) довірителю |
| Для комітента | дата отримання коштів або інших видів компенсації вартості товарів від комісіонера |
Якщо зазначений вибір здійснюється під час реєстрації такої особи як платника ПДВ, касовий метод починає застосовуватися з моменту такої реєстрації і не може бути змінений до кінця року, протягом якого відбулася така реєстрація. Якщо зазначений вибір здійснюється протягом будь-якого часу після реєстрації особи як платника ПДВ, касовий метод починає застосовуватися з податкового періоду, наступного за податковим періодом, в якому був зроблений такий вибір, і не може бути змінений протягом наступних 12 місячних (чотирьох квартальних) податкових періодів.
Рішення про вибір касового методу подається податковому органу разом із заявою про податкову реєстрацію або податковою декларацією за звітний (податковий) період, протягом якого був зроблений такий вибір. Протягом строку застосування касового методу платник податку зазначає про це у податкових деклараціях з цього податку.
Платник податку, що обрав касовий метод обліку, не має права його застосовувати до: імпортних та експортних операцій; операцій з поставки підакцизних товарів.
Застосування касового методу зупиняється з податкового періоду, наступного за податковим періодом, протягом якого платник податку приймає самостійне рішення про перехід до загальних правил визначення дати виникнення податкових зобов'язань та податкового кредиту (методу нарахувань) чи досягає обсягу оподатковуваних операцій у розмірі 300 000 грн.
Платник податку має право самостійно відмовитися від касового методу шляхом надіслання відповідної заяви на адресу податкового органу за місцем податкової реєстрації. У цьому випадку платник податку переходить до загальних правил оподаткування починаючи з наступного податкового періоду. У разі якщо платник податку не подає таку заяву, податковий орган повинен перерахувати суму податкових зобов'язань та податкового кредиту такого платника податку починаючи з податкового періоду, на який припадає гранична дата подання його заяви про відмову від касового методу, а платник податку позбавляється права використання касового методу протягом наступних 36 податкових місяців.
З початку застосування касового методу суми податкових зобов'язань та податкового кредиту, що виникли до застосування касового методу, не підлягають перерахунку у зв'язку з початком такого застосування.
За відмови від застосування касового методу на будь-яких підставах та переходу до загальної системи оподаткування цим податком:
сума податкових зобов'язань платника податку збільшується на суму, нараховану на вартість товарів (послуг), поставлених платником податку, але не оплачених коштами чи іншими видами компенсацій на дату переходу такого платника до звичайного режиму оподаткування;
сума податкового кредиту платника податку збільшується на суму, нараховану на вартість товарів (послуг), отриманих таким платником податку, але не оплачених коштами або іншими видами компенсацій на дату переходу платника до звичайного режиму оподаткування.
5.3. Податкова накладна
Основним первинним документом з ПДВ є податкова накладна – податковий документ, що підтверджує виникнення податкового зобов’язання у платника податку в зв’язку з продажем товарів, робіт, послуг і одночасно підтверджує право на податковий кредит у покупця – платника податку у зв’язку з придбанням таких товарів, робіт, послуг. Форма податкової накладної та порядок її складання затверджені наказом Державної податкової адміністрації України [20].
Платник податку зобов'язаний надати покупцю податкову накладну, що має містити зазначені окремими рядками:
а) порядковий номер податкової накладної;
б) дату виписування податкової накладної;
в) повну або скорочену назву, зазначену у статутних документах юридичної особи, або прізвище, ім'я та по батькові фізичної особи, зареєстрованої як платник податку на додану вартість;
г) податковий номер платника податку (продавця та покупця);
д) місце розташування юридичної особи або місце податкової адреси фізичної особи, зареєстрованої як платник податку на додану вартість;
е) опис (номенклатуру) товарів (робіт, послуг) та їх кількість (обсяг, об'єм);
є) повну або скорочену назву, зазначену у статутних документах отримувача;
ж) ціну поставки без врахування податку;
з) ставку податку та відповідну суму податку у цифровому значенні;
и) загальну суму коштів, що підлягають сплаті з урахуванням податку.
Податкова накладна виписується на кожну повну або часткову поставку товарів (робіт, послуг). Платники податку повинні зберігати податкові накладні протягом строку, передбаченого законодавством для зобов'язань із сплати податків.
Податкові накладні можна виписувати вручну, користуючись бланками, виготовленими типографським способом, або ж використовувати для цього комп'ютер, друкуючи їх за допомогою принтера. Останній спосіб значно полегшує складання податкових накладних, особливо, якщо врахувати, що кожний з двох примірників має бути позначений поміткою “х”, що визначає, який це екземпляр: оригінал чи копія. Це є дуже важливим, оскільки покупець може відображати податковий кредит за придбаними товарно-матеріальними цінностями, роботами і послугами лише на основі оригіналів податкових накладних.
Податкову накладну складає особа, яка зареєстрована платником податків та має індивідуальний податковий номер платника ПДВ. Податкові накладні повинні виписуватися продавцем (постачальником) у двох примірниках за датою надходження коштів на його поточний рахунок чи готівки в касу від покупця, або відвантаження товарів чи виконання робіт і послуг. Оригінал податкової накладної при попередній оплаті вартості товарів (робіт, послуг) видається покупцеві після перевірки надходження грошей на рахунок продавця за випискою банку, на основі якої на податковій накладній вказують дату її виписування. Якщо покупець пред'явив платіжне доручення про оплату, а виписки банку на підприємстві ще немає, то цю дату можна поставити за відміткою банку про списання коштів з поточного рахунка покупця.
Якщо філіали та інші структурні підрозділи платника податку самостійно здійснюють продаж товарів (робіт, послуг) и проводять розрахунки з постачальниками/споживачами, то зареєстрований платник податку, до складу якого входять такі філіали, може делегувати філіалу чи структурному підрозділу право виписки податкових накладних. Для цього платник податку повинен кожному філіалу та структурному підрозділу присвоїти окремий код (номер, шифр) та в письмовому вигляді повідомити про це податкові органи за місцем реєстрації у якості платника ПДВ.
Особа, яка здійснює продаж товарів (робіт, послуг) за готівку кінцевому споживачеві (який не є платником податку), не зобов'язана заповнювати податкову накладну.
Для фізичних осіб, не зареєстрованих як суб'єкти підприємницької діяльності, що ввозять (пересилають) товари (предмети) на митну територію України в обсягах більше 300 000 грн., оформлення митної декларації прирівнюється до подання податкової накладної.
При одночасному продажу одному покупцю як оподатковуваних товарів (робіт, послуг), так і звільнених від оподаткування, продавець складає окремі податкові накладні.
У випадку продажу товарів (робіт, послуг), звільнених від оподаткування в податковій накладній робиться відмітка “Без ПДВ” з обов’язковим посиланням на відповідний пункт статті Закону України “Про податок на додану вартість”.
У випадку продажу товарів (робіт, послуг), оподаткування яких здійснюється за нульовою ставкою в податковій накладній робиться відмітка “0”.
Податкова накладна має містити такі обов’язкові реквізити: порядковий номер податкової накладної; дату її виписки; назву юридичної особи чи прізвище, ім’я та по батькові фізичної особи, зареєстрованого платником ПДВ; податковий номер платника податку (продавця та покупця); місцезнаходження юридичної особи чи місце податкової адреси фізичної особи платника ПДВ; опис (номенклатуру) товарів (робіт, послуг) та їх кількість (об’єм); повна назва отримувача; ціну продажу з урахуванням податку; ставку податку та відповідну суму податку в цифровому значені; загальну суму коштів, які мають бути сплачені.
Відсутність хоча б одного з цих реквізитів є підставою для признання податкової накладної недійсною.
Податкова накладна видається платником податку, який поставляє товари (послуги), на вимогу їх отримувача, та є підставою для нарахування податкового кредиту. Підставою для нарахування податкового кредиту при поставці товарів (послуг) за готівку є належним чином оформлений товарний чек, інший платіжний чи розрахунковий документ, що підтверджує прийняття платежу постачальником від отримувача таких товарів (послуг), з визначенням загальної суми такого платежу, суми податку та податкового номера постачальника.
У разі відмови з боку постачальника товарів (послуг) надати податкову накладну або при порушенні ним порядку її заповнення отримувач таких товарів (послуг) має право додати до податкової декларації за звітний податковий період заяву зі скаргою на такого постачальника, яка є підставою для включення сум цього податку до складу податкового кредиту. До заяви додаються копії товарних чеків або інших розрахункових документів, що засвідчують факт сплати податку внаслідок придбання таких товарів (послуг).
Отримання такої скарги є підставою для проведення позапланової виїзної перевірки такого постачальника для з'ясування достовірності та повноти нарахування ним зобов'язань з цього податку за такою цивільно-правовою операцією.
Якщо продавець порядку виписування (оформлення) податкової накладної не порушував, а просто не міг ї оформити внаслідок об’єктивних причин (наприклад, на момент виникнення першої події продавець ще не був платником податку), то заява права на податковий кредит не дає.
Податкова накладна має бути завірена печаткою продавця згідно вимог, які записані в порядку заповнення податкової накладної [20]. Але цей порядок вступає у суперечність с Законом України [6] та практично зобов’язує підприємця-фізичну особу платника ПДВ, який бажає видавати покупцям податкові накладні, виготовити собі печатку, незважаючи на те, що підприємці-фізичні особи мають право здійснювати діяльність и без печатки.
Підставою для нарахування податкового кредиту без отримання податкової накладної є:
транспортний квиток, готельний рахунок або рахунок, який виставляється платнику податку за послуги зв'язку, інші послуги, вартість яких визначається за показниками приладів обліку, що містять загальну суму платежу, суму податку та податковий номер продавця;
касові чеки, які містять суму поставлених товарів (послуг), загальну суму нарахованого податку. Загальна сума поставлених товарів (послуг) не може перевищувати 200 гривень за день (без ПДВ).
У разі імпорту товарів на митну територію України документом, що посвідчує право на отримання податкового кредиту, вважається вантажна митна декларація, яка підтверджує сплату ПДВ, або погашений податковий вексель.
До податкових накладних передбачені додатки № 1 і № 2.
Додаток № 1 використовується у випадках, коли підприємство проводить відвантаження частини товарів, робіт або послуг, які входять в загальний комплекс, але окремо вартість кожної з них не визначається (агрегати і вузли, комплектуючі деталі при поставці обладнання, окремі вироби чи конструкції, що входять в комплект тощо). Перелік частково відвантажених окремими партіями виробів вказується в цьому додатку, а після відвантаження останньої партії виписується податкова накладна на всю вартість цілісних об'єктів.
Додаток № 2 складається у випадках, коли після виписування податкової накладної проводились зміни відпускних цін, повернення товару, або заборгованість покупця визнана безнадійною в судовому порядку. Згідно цього проводиться коригування суми податку на додану вартість, яка початкове була визначена у податковій накладній. При цьому таке коригування відображається у продавця і покупця, але з тією відмінністю, що при зменшенні у першого податкового зобов'язання, різниця у другого відноситься на збільшення податкового зобов'язання.
5.4. Реєстр отриманих та виданих податкових накладних
На основі податкових накладних платник податку веде реєстр отриманих та виданих податкових накладних у документальному або електронному вигляді за його вибором, у якому зазначаються порядковий номер податкової накладної, дата її виписки (отримання), загальна сума та сума нарахованого податку, а також реєстраційний номер платника податку продавця, який надав податкову накладну такому платнику податку. За наявності оригіналу податкової накладної невключення її до зазначеного реєстру не є підставою для відмови у зарахуванні суми податку, визначеної у такій податковій накладній, до складу податкового кредиту такого платника податку [21].
Реєстр ведеться особами, зареєстрованими як платники податку на додану вартість та є підставою для відображення результатів обліку ПДВ в податковій декларації з ПДВ.
Реєстр ведеться у документальному або електронному вигляді за вибором платника податку та повинен зберігатися платником податку протягом строку давності, установленого законом.
У разі ведення реєстру в електронному вигляді платник податку повинен на власний вибір використовувати будь-яку з найбільш поширених в Україні операційних комп'ютерних систем, які будуть запропоновані центральним податковим органом.
У реєстрі вказуються його порядковий номер, дата початку його ведення та дата його закінчення.
У разі ведення реєстру філіями та іншими структурними підрозділами платника номер реєстру присвоюється з урахуванням установленого для цих філій та інших структурних підрозділів коду (номера, шифру) і визначається числовим значенням через дріб: у чисельнику проставляється порядковий номер реєстру, а в знаменнику - код (номер, шифр).
Особа, яка веде облік результатів під час виконання договорів про спільну (сумісну) діяльність, веде окремі реєстри із зазначеної діяльності і окремо - з діяльності, що не належить до спільної (сумісної).
У реєстрі окремо обліковуються операції:
з придбання товарів (послуг) з метою використання у господарській діяльності платника для здійснення операцій, які оподатковуються податком на додану вартість за ставкою 20 відсотків чи 0 відсотків, звільнених від оподаткування, та тих, що не є об'єктом оподаткування, а також тих, які не призначаються для використання у господарській діяльності цього платника податку;
з поставки товарів (послуг), які оподатковуються податком на додану вартість за ставкою 20 відсотків чи 0 відсотків, звільнених від оподаткування, та тих, що не є об'єктом оподаткування.
В розділі I реєстру відображаються отримані податкові накладні, розрахунки кількісних та вартісних показників (додаток 2 до податкової накладної), вантажні митні декларації та інші аналогічні документи:
належним чином оформлений товарний чек, інший платіжний чи розрахунковий документ, що підтверджує прийняття платежу постачальником від отримувача товарів (послуг), з визначенням загальної суми такого платежу, суми податку та податкового номера постачальника - при поставці товарів (послуг) за готівку чи з розрахунками картками платіжних систем, банківськими або персональними чеками в межах граничної суми, установленої Національним банком України для готівкових розрахунків;
транспортний квиток, готельний рахунок або рахунок, який виставляється платнику податку за послуги зв'язку, інші послуги, вартість яких визначається за показниками приладів обліку, що містять загальну суму платежу, суму податку та податковий номер продавця, за винятком тих, у яких форма встановлена міжнародними стандартами;
касові чеки, які містять суму поставлених товарів (послуг), загальну суму нарахованого податку (з визначенням фіскального номера постачальника). При цьому з метою такого нарахування загальна сума поставлених товарів (послуг) не може перевищувати 200 гривень за день (без урахування податку на додану вартість);
товарні чеки або інші розрахункові документи, що засвідчують факт сплати податку внаслідок придбання товарів (послуг), копії яких додаються до заяви зі скаргою на постачальника цих товарів (послуг), що додається отримувачем товарів (послуг) до податкової декларації за звітний податковий період, - у разі відмови з боку постачальника цих товарів (послуг) надати податкову накладну або при порушенні ним порядку її заповнення.
Розрахунок коригування кількісних і вартісних показників (додаток 2 до податкової накладної) є документом, який дає право (підставу) покупцю вносити зміни до раніше включених в обсяг податкового кредиту, одержаного на підставі податкових накладних, будь-яких витрат на сплату податку.
Придбання або виготовлення товарів (послуг) та придбання (будівництво, спорудження) основних фондів (основних засобів, у тому числі інших необоротних матеріальних активів та незавершених капітальних інвестицій в необоротні капітальні активи) на митній території України відображається на підставі податкових накладних, розрахунків коригування кількісних і вартісних показників (додаток 2 до податкової накладної), а також інших подібних документів, зазначених вище.
Облік імпортованих на митну територію України товарів проводиться покупцем (імпортером) на підставі належним чином оформленої вантажної митної декларації.
Особа, яка отримує послуги від нерезидента на митній