Анализ финансово-хозяйственной деятельности
По приведенным данным видно, что капитал ОАО «КОМПАНИЯ Х» за отчетный период увеличился на 668 402 022 тыс. руб. или на 14,7% и составил 5 221 417 160 тыс. руб.
Увеличение источник финансирования предприятия в отчетном году произошло за счет увеличения собственного капитала на 300 318 446 тыс. руб. или на 8,2 %, так и за счет увеличения суммы заемного капитала на 308 083 576 тыс. руб. или на 31,2 %. При этом с за 2007 год доля заемного капитала в источниках финансирования увеличилась на 3,21%, а доля собственного капитала сократилась на 4,53%. . Увеличение заемных средств связано с увеличением инвестиционных программ компании по развитию добычи, транспортировки, переработки газа.
Увеличение доли заемного капитала в структуре источников финансирования связано с увеличением доли долгосрочных займов и кредитов (с 95 613 844 в 2006 до 738 796 027 тыс. руб., или более чем в семь раз). При этом на 90 645 925 тыс. руб. (или на 94,8%) увеличились краткосрочные займы и кредиты, можно сделать вывод, что рост краткосрочных заемных обязательств влечет за собой ухудшение платежеспособности предприятия. Так же незначительно увеличились Отложенные налоговые обязательства на 38 824 728 тыс. руб. .
Общая сумма кредитов, полученных в течение 2007 года, составила 272 844 985 тыс. руб., общая сумма кредитов и процентов по ним, погашенных в течение 2007 года, составила 257 709 682 тыс. руб.В основном долгосрочные кредиты и займы у компании представлены в валюте (долларовые и кредиты в евро). Процентные ставки по валютным долгосрочным кредитам в течение 2007 года варьировались от 3,76 % до 10,5 %. Аналогичные показатели в 2006 году составили от 2,01 % до 10,5 %. Процентные ставки по рублевым долгосрочным кредитам в течение 2007 года составили 6,77 %. В 2006 году рублевые долгосрочные кредиты не привлекались. Процентные ставки в 2007 году по валютным долгосрочным займам, полученным в результате размещения «Газ Капитал СА», «КОМПАНИЯ х Интернешнл СА» и «Газстрим СА» облигаций участия в кредите, варьировались от 4,56 % до 8,63 %, аналогично в 2006 году. Процентные ставки по рублевым долгосрочным займам (включая облигации) в течение 2007 года варьировались от 6,25 % до 8,22 %.Аналогичные показатели за 2006 год составили от 2 % до 8,22 %.7
Собственный капитал ОАО «КОМПАНИЯ Х» увеличился за счет нераспределенной прибыли компании , которая в отчетном периоде увеличилась на 301 766 694 тыс. руб или на 31,9%,это свидетельствует о положительной тенденции, т.к эта прибыль может пойти на реинвестирование предприятия, т.е на его дальнейшее развитие.
При этом в отчетном году у компании дебиторская задолженность превышает кредиторскую на 707 408 340 тыс. руб. ((стр 240+ стр 230)- стр 620), то это значит, что она не только поглотила все взятые банком у кредиторов средства, но и отвлекла из его оборота часть собственных средств, равную сальдо расчетного баланса.
В структуре источников финансирования собственный и заемный капитал составляют 80,3%; 19,7% и 75,76%; 24,24% соответственно на начало и на конец года.
В дальнейшем необходимо более детально изучить динамику и структуру собственного и заемного капитала, выяснить причины изменения отдельных их слагаемых и дать оценку этих изменений за отчетный период.
2.4 Анализ собственного оборотного капитала ОАО «Компания Х»
Для осуществления хозяйственной деятельности предприятия должно располагать наличием собственных оборотных средств.
Для определения суммы собственного оборотного капитала и расчета влияния факторов на изменение собственных оборотных средств целесообразно составить аналитическую таблицу 4 «Определение собственного оборотного капитала и расчет влияния факторов его изменение».
Таблица 4. Определение собственного оборотного капитала ОАО «КОМПАНИЯ Х» и расчет влияния факторов на его изменение.
| Показатели | Код строки в форме№1 | Сумма, тыс.руб | ||
| на начало года | на конец года | изменение за год (+/-) | ||
| 1. Собственный капитал | 490 | 3 655 202 991 | 3 955 521 437 | 300 318 446 |
| 2. Долгосрочные заемные средства | 590 | 630 589 992 | 886 224 871 | 255 634 879 |
| 3. Внеоборотные активы | 190 | 3 634 890 740 | 4 026 012 643 | 391 121 903 |
| 4. Собственный оборотный капитал | 650 902 243 | 815 733 665 | 164 831 422 | |
| 5. Факторы, влияющие на изменение собственного оборотного капитала: | ||||
| 5.1 уставный капитал в части формирования оборотных средств | 410-(190-590) | -2 885 933 184 | -3 021 420 208 | -135 487 024 |
| 5.2 собственные акции, выкупленные у акционеров | 411 | ─ | ─ | ─ |
| 5.3 добавочный капитал | 420 | 2 582 467 620 | 2 581 019 372 | -1 448 248 |
| 5.4 резервный капитал | 430 | 8 636 001 | 8 636 001 | 0 |
| 5.5 нераспределенная прибыль | 470 | 945 731 806 | 1 247 498 500 | 301 766 694 |
| 6. Влияние факторов на изменение собственного оборотного капитала,всего | 650 902 243 | 815 733 665 | 164 831 422 | |
| 7. Оборотные активы | 290 | 918 124 398 | 1 195 404 517 | 277 280 119 |
| 8. Краткосрочные обязательства | 690 | 267 222 155 | 379 670 852 | 112 448 697 |
| 9. Собственный оборотный капитал | 290-690 | 650 902 243 | 815 733 665 | 164 831 422 |
Как на начало, так и на конец года у предприятия имеется собственный оборотный капитал, который к концу года вырос на 164 831 422 тыс. руб. (или на 25,3%), это положительная тенденция, тк для поддержания ликвидности предприятие должно иметь высокий уровень оборотного капитала.
С учетом рассмотренных факторов собственный капитал вырос за счет увеличения нераспределенной прибыли на 301 766 694 тыс. руб.
Также собственный капитал уменьшился за счет уменьшения добавочного капитала на 1 448 248 тыс. руб., уменьшения уставного капитала в части формирования оборотных средств на 135 487 024 тыс.руб.
Для дальнейшего анализа необходимо подробно изучить состав и структуру нераспределенной прибыли и уставного капитала в части формирования оборотных средств.
Для анализа обеспеченности предприятия собственными оборотными средствами определяется излишек или недостаток наличия собственных оборотных средств для покрытия запасов и дебиторской задолженности за товары, работы и услуги, не прокредитованные банком. Для анализа целесообразно составить аналитическую таблицу 5. На основании данных аналитической таблицы дать оценку обеспеченности товарных операций собственным оборотным капиталом.
Таблица 5. Обеспеченность ОАО «КОМПАНИЯ Х» собственными оборотными средствами для покрытия запасов и дебиторской задолженности покупателей (заказчиков) за продукцию, товары, услуги
| Показатели | Код показателя в форме №1 и №5 | Сумма, тыс. руб. | ||
| на начало года | на конец года | изменение за год (+/–) | ||
| 1 | 2 | 3 | 4 | 5 |
| 1. Наличие собственных оборотных средств | 290-690 | 650 902 243 | 815 733 665 | 164 831 422 |
| 2. Запасы за вычетом расходов будущих периодов | 210-216 | 120 588 483 | 148 167 576 | 27 579 093 |
| 3. Дебиторская задолженность покупателей и заказчиков | 231+241 | 257 129 873 | 303 343 365 | 46 213 492 |
| 4. Векселя к получению | 232+242 | |||
| 5. Авансы выданные | 234+245 | 30 008 385 | 33 789 618 | 3 781 233 |
| 6. Итого стр. (2+3+4+5) | 407 726 741 | 485 300 559 | 77 573 818 | |
| 7. Краткосрочные кредиты банков и займы* | 610 | 95 613 844 | 186 259 769 | 90 645 925 |
| 8. Кредиторская задолженность поставщикам и подрядчикам | 621 | 130 315 087 | 149 821 281 | 19 506 194 |
| 9. Векселя к уплате | 626 | 0 | ||
| 10. Авансы полученные | форма №5 стр. 665 | |||
| 11. Итого стр. (7+8+9+10) | 225 928 931 | 336 081 050 | 110 152 119 | |
| 12. Запасы, не прокредитованные банком (стр.6 – стр.11) | 181 797 810 | 149 219 509 | -32 578 301 | |
| 13. Излишек (+) недостаток (–) собственных оборотных средств для покрытия запасов и дебиторской задолженности за продукцию, товары, работы, услуги (стр.1 – стр.12) | 469 104 433 | 666 514 156 | 197 409 723 | |
| * Под запасы | ||||
В отчетном году по сравнению с предыдущим излишек собственных оборотных средств увеличился на 199 135 202 тыс. руб. и составил 676 907 507тыс. руб. Это свидетельствует о нормальной финансовой устойчивости предприятия.
2.5 Анализ чистых активов ОАО «КОМПАНИЯ Х»
В процессе финансово-хозяйственной деятельности предприятие приобретает не только имущество, но и долгосрочные и краткосрочные долги (обязательства).
Чистые активы - расчетная величина, определяемая путем вычитания из суммы активов, в которую включаются денежное и неденежное имущество по балансовой стоимости, основные средства и иные внеоборотные активы, кроме задолженности участников по их вкладам в уставный капитал, задолженность организации за проданное ей имущество: запасы и затраты (во II разделе актива баланса); денежные средства, расчеты и прочие активы (в III разделе баланса) сумм ее обязательств (целевые финансирование и поступления, арендные обязательства, долгосрочные и краткосрочные обязательства банкам и иным юридическим и физическим лицам, расчеты и пассивы, кроме сумм, отраженных по статьям "Резервы по сомнительным долгам" и "Доходы будущих периодов".8 Этот показатель является важным показателем деятельности предприятия и его финансовой устойчивости.
Для анализа чистых активов предприятия целесообразно составить таблицу 6.
Таблица 6. Расчет чистых активов ОАО «КОМПАНИЯ Х» (тыс.руб.).
| Наименование показателя | Код показателя в форме №1 | На начало года | На конец года |
| I Активы | |||
| 1.Нематериальные средства | 110 | 684 | 49 795 |
| 2.Основные средства | 120 | 2 629 294 466 | 2 678 629 547 |
| 3. Незавершенное строительство | 130 | 225 302 499 | 168 945 565 |
| 4. Доходные вложения в материальные ценности | 135 | ─ | ─ |
| 5. Долгосрочные и краткосрочные финансовые вложения | 140+250 | 786 345 679 | 1 227 134 726 |
| 6. Прочие внеоборотные активы | 150+145 | 11 195 944 | 21 198 944 |
| 7. Запасы | 210 | 124 428 581 | 153 153 969 |
| 8.Налог на добавленную стоимость по приобретенным ценностям | 220 | 37 199 146 | 21 009 914 |
| 9. Дебиторская задолженность | 230+240 | 678 013 779 | 889 619 371 |
| 10. Денежные средства | 260 | 61 234 070 | 61 674 969 |
| 11. Прочие оборотные активы | 270 | 290 | 360 |
|
12.Итого активы, принимаемые к расчету (сумма строк 1ч11) |
300 | 4 553 015 138 | 5 221 417 160 |
| II Пассивы | |||
| 13.Долгосрочные обязательства по займам и кредитам | 510 | 521 983 429 | 738 769 027 |
| 14.Прочие долгосрочные обязательства | 520+515 | 108 606 563 | 147 428 844 |
| 15.Краткосрочные обязательства по займам | 610 | 95 613 844 | 186 259 769 |
| 16.Кредиторская задолженность | 620 | 162 569 438 | 182 211 031 |
| 17. Задолженность перед участниками(учредителями) по выплате доходов | 630 | 371 001 | 806 701 |
| 18. Резервы предстоящих расходов | 650 | 8 664 695 | 10 392 421 |
| 19. Прочие краткосрочные обязательства | 660 | ─ | ─ |
|
20.Итого пассивы, принамаемые к расчету (сумма строк 13ч19) |
897 808 970 | 1 265 867 793 | |
| 21.Стоимость чистых активов акционерного общества (стр 12- стр 20) | 3 655 206 168 | 3 955 549 367 | |
На начало отчетного периода стоимость чистых активов компании составила 3 655 206 168 тыс. руб , а на конец – 3 955 549 367 тыс.руб . При этом чистые активы превышают размер уставного капитала (118 367 564 тыс.руб) предприятия, а это удовлетворяет требованием ГК РФ об акционерных обществах.
В 2007 и 2006 гг Общество не производило отчисления в резервный фонд из чистой прибыли в связи с достижением установленного Уставом размера резервного фонда (7,3% от размера уставного капитала).
2.6 Анализ показателей деловой активности предприятия
2.6.1 Оценка реальных активов. Коэффициент реальных активов в имуществе предприятия
Коэффициент реальных активов в имуществе предприятия следует выделить отдельным показателем, т. к. он в какой-то мере определяет сферу деятельности предприятия: занято предприятие производством продукции, выполнением работ и оказанием услуг или предприятие занимается торговой, снабженческой, сбытовой деятельностью.
Для расчета коэффициента реальных активов и оценки его динамики составим аналитическую таблицу 7 «Расчет и оценка динамики коэффициента реальных активов в имуществе предприятия».
Значительное изменение удельного веса реальных активов в имуществе предприятия часто свидетельствует об изменении вида деятельности предприятия, например, от производственной к торговой или посреднической.
Таблица 7. Расчет чистых активов ОАО «КОМПАНИЯ Х» (тыс.руб.)
| Показатели | Код показателя в формах №1 и №5 | Предыдущий год | Отчетный год | Изменение за год (+,–) |
| 1 | 2 | 3 | 4 | 5 |
| 1. Патенты, лицензии, товарные знаки (знаки обслуживания), иные аналогичные с перечисленными права и активы | 111 | 684 | 49 795 | 49 111 |
| 2. Основные средства | 120 | 2 629 294 466 | 2 678 629 547 | 49 335 081 |
| 3. Сырье, материалы и другие аналогичные ценности | 211 | 1 435 673 | 1 797 535 | 361 862 |
| 4. Затраты в незавершенном производстве (издержках обращения) | 213 | 82 817 637 | 103 178 165 | 20 360 528 |
| 5. Готовая продукция и товары для перепродажи | 214 | 34 114 679 | 40 947 696 | 6 833 017 |
| 6. Товары отгруженные | 215 | 2 220 363 | 2 244 049 | 23 686 |
| 7. Итого сумма реальных активов в имуществе предприятия |
111+120+211+213+ 214+215 |
2 749 883 502 | 2 826 846 787 | 76 963 285 |
| 8. Общая стоимость активов | 300 | 4 553 015 138 | 5 221 417 160 | 668 402 022 |
| 9. Коэффициент реальных активов в имуществе предприятия, % | 60,40 | 54,14 | -6,26 |
Сумма реальных активов ОАО «КОМПАНИЯ Х» увеличилась на 76 963 285 тыс. руб, при этом наблюдается снижение коэффициента реальных активов в имуществе предприятия на 6,26% ( с 60,4% в начале года до 54,14% в конце).
2.6.2 Анализ показателей оборачиваемости для оценки эффективности управления активами
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги. Ускорение оборачиваемости оборотных средств позволяет либо при том же объеме продаж высвободить из оборота часть оборотных средств, либо при той же величине оборотных средств - увеличить объем продаж. Поэтому показатели оборачиваемости называют показателями деловой активности.
Для оценки эффективности использования активов применяются показатели оборачиваемости активов в целом, оборотных активов, в том числе запасов и дебиторской задолженности.
Таблица 8. Расчет и динамика показателей оборачиваемости ОАО "КОМПАНИЯ Х".
| Показатели | Условное обозначение | Источник информации или алгоритм расчета | Отчетный год | ||
| на начало года | на конец года | изменение за год (+,–) | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1.Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс.руб. |
Qp |
Форма №2, стр.010 | 1 632 652 981 | 1 774 979 437 | 142 326 456 |
| 2.Число дней в отчетном году | Д | 360 | 360 | ||
| 3.Однодневный оборот по реализации, тыс.руб. |
Qp, дн |
Qр/Д | 212 661 | 314 272 | 101 611 |
| 4.Стоимость активов, тыс. руб. | А | Форма №1, стр 300 | 4 553 015 138 | 5 221 417 160 | 668 402 022 |
| 5.Стоимость оборотных активов, тыс. руб., |
Аоб |
Форма №1, стр. 290 | 918 124 398 | 1 195 404 517 | 277 280 119 |
| в том числе: | |||||
| 5.1. Запасы |
Азап |
Форма №1, стр. 210 | 124 428 581 | 153 153 969 | 28 725 388 |
| 5.2. Дебиторская задолженность |
Адеб |
Форма №1, стр.230+стр.240 | 678 013 779 | 889 619 371 | 211 605 592 |
| 6.Кредиторская задолженность, млн. руб. |
Кз.кред |
Форма №1, стр. 620 | 162 569 438 | 182 211 031 | 19 641 593 |
| 7.Коэффициент оборачиваемости: |
|
||||
| 7.1. Активов |
kоб, А |
Qр/А | 0,36 | 0,34 | -0,02 |
| 7.2. Оборотных активов |
kоб, Аоб |
Qр/Аоб | 1,78 | 1,48 | -0,3 |
| 8.Продолжительность оборота, дни: | |||||
| 8.1. Оборотных средств (активов) |
Доб, Аоб |
Д/Коб,Аоб | 202 | 242 | 40 |
| 8.2. Запасов |
Доб, зап |
Азап/Qр, дн | 585 | 487 | -98 |
| 8.3. Дебиторской задолженности (средств в расчетах) |
Доб, деб |
Адеб/Qр, дн | 3188 | 2831 | -358 |
| 8.4. Кредиторской задолженности |
Доб,кред |
Аз кред/Qр, дн | 764 | 580 | -185 |
| 9.Продолжительность операционного цикла, дни |
Доб, опер.ц. |
Доб, зап + Доб, деб | 3773 | 3318 | -455 |
| 10.Продолжительность финансового цикла, дни |
Доб, фин.ц. |
Доб, опер.ц. - Доб, кред | 3009 | 2738 | -271 |
Коэффициент оборачиваемости активов за отчетный период уменьшился на 0,02% (следовательно эффективность использования активов с точки зрения объема продаж снизилась) , также отрицательную динамику показал коэффициент оборачиваемости оборотных активов, он снизился на 0,3%. При этом продолжительность оборота оборотных средств увеличилась на 40 дней, но оборачиваемость запасов, кредиторской и дебиторской задолженностей сократилась на 98, 185 и 358 дней. Сокращение оборачиваемости дебиторской и кредиторской задолженности повлечет ускорение оборота денежных средств, запасов и обязательств организации. Если дебиторская задолженность оборачивается быстрее оборотных средств, что означает довольно высокую интенсивность поступления на предприятие денежных средств, т.е. в итоге - увеличение собственных средств.
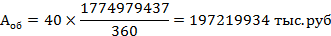
Но, коэффициент оборачиваемости оборотных активов характеризует эффективность использования финансовых ресурсов предприятия. Поэтому необходимо рассчитать влияние факторов на его изменение (способом цепных подстановок) и дать оценку влияния факторов.
 - коэффициент
оборачиваемости
оборотных
активов.
Qр - объем продаж (выручка (нетто) от продажи товаров, продукции, работ, услуг), тыс. руб.;
Аоб - стоимость оборотных активов за отчетный, тыс. руб.
| Показатель | Предыдущий год | Отчетный год | Изменения за год | Темп роста (%) |
| 1.Qр (выручка), тыс. руб. | 1 632 652 981 | 1 774 979 437 | 142 326 456 | 108,7 |
| 2. Аоб (стоимость оборотных активов), тыс. руб. | 918 124 398 | 1 195 404 517 | 277 280 119 | 130,2 |
| 3. Коб,А (коэффициент оборачиваемости) | 1,78 | 1,48 | -0,3 | 83,1 |
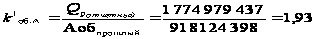
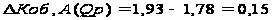
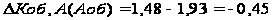
Проверка:
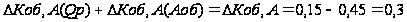 ВЕРНО!
При увеличении выручки на 8,7% коэффициент оборачиваемости оборотных активов возрастает на 0,15, а при увеличении стоимости оборотных активов на 30,2% коэффициент оборачиваемости оборотных активов снижается на 0,45. В итоге увеличение выручки на 8,7% и увеличение стоимости оборотных активов на 30,2% дает снижение коэффициента оборачиваемости оборотных активов на 0,3.
2.7 Показатели финансовых рисков, связанные с вложением капитала предприятия
2.7.1 Анализ показателей финансовой устойчивости для оценки структур капитала предприятия. Показатели финансовой устойчивости
Показатели финансовой устойчивости рассчитываются на основе пассива бухгалтерского баланса и характеризуют структуру используемого капитала. Данную группу показателей также называют коэффициентами управления пассивами.
Показатели финансовой устойчивости:
коэффициент автономии (коэффициент независимости);
коэффициент соотношения заемных и собственных средств (коэффициент финансирования);
коэффициент маневренности;
коэффициент обеспеченности собственными оборотными средствами.
Для расчета показателей финансовой устойчивости составим таблицу 9 “Расчет и динамика показателей финансовой устойчивости предприятия”.
Таблица 9. Расчет и динамика показателей финансовой устойчивости ОАО "КОМПАНИЯ Х»
| Показатель | Условное обозначение | Алгоритм расчета (код показателя в форме №1) | Рекомендуемое значение | Расчет показателя | |
| на начало года | на конец года | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Коэффициент автономии |
kавт |
стр.490/ стр.700 |
>=0,6 |
0,80 | 0,76 |
| (коэффициент независимости) | |||||
| 2. Коэффициент соотношения |
kз.с |
1/kавт-1 | <1 | 0,25 | 0,32 |
| заемных и собственных средств | |||||
| (коэффициент финансирования) | |||||
| 3. Коэффициент маневренности |
kман |
(стр.490-(стр.190-стр.590))/стр 490 |
>0,5 |
0,18 | 0,21 |
| 4. Коэффициент обеспеченности |
kсоб.об |
(стр.490-(стр.190-стр.510))/стр.290 |
>0,3 |
0,59 | 0,56 |
| собственными оборотными | |||||
| средствами | |||||
Коэффициент автономии (коэффициент концентрации собственного капитала, коэффициент собственности) - характеризует долю собственности владельцев предприятия в общей сумме авансированных средств. Чем выше значение коэффициента, тем финансово более устойчиво и независимо от внешних кредиторов предприятие. Нормативное значение для данного показателя равно 0,6 (в зависимости от отрасли, структуры капитала и т.д. может изменяться).
Коэффициент автономии имеет большое значение для инвесторов и кредиторов, т.к. чем выше значение коэффициента, тем меньше риск потери инвестиции и кредитов. Финансовое положение компании можно считать устойчивым, тк значение коэффициента выше нормативного, хотя за отчетный период коэффициент снизился с 80% до 76%.
Коэффициент соотношения заемных и собственных средств. Показывает, сколько приходится заемных средств на 1 руб. собственных средств. Чем больше коэффициент превышает 1, тем больше зависимость предприятия от заемных средств. Допустимый уровень часто определяется условиями работы каждого предприятия, в первую очередь, скоростью оборота оборотных средств. У ОАО «ГАЗАПРОМ» за отчетный период зависимость от заемных средств повысилась с 0,25 до 0,32, это означает, что компания за год привлекла много заемных средств, те 1 рубль собственных средств приходится 32 коп заемных.
Коэффициент маневренности характеризует, какая доля источников собственных средств находится в мобильной форме. Рекомендуемое значение - 0,5 и выше. Зависит от характера деятельности предприятия: в фондоемких производствах его нормальный уровень должен быть ниже, чем в материалоемких. В отчетном году по сравнению с предыдущим значение коэффициента маневренности собственных средств увеличилось и составило 0,21, что свидетельствует о вложении собственных средств в низколиквидные активы и формировании оборотных средств за счет заемных. При этом значение коэффициента менее рекомендуемого 0,5, что указывает на низкую степень мобильности использования собственного капитала.
Коэффициент обеспеченности собственными оборотными средствами определяет степень обеспеченности организации собственными оборотными средствами, необходимыми для ее финансовой устойчивости. В отчетном году у ОАО «КОМПАНИЯ Х» этот коэффициент уменьшился с 0,59 до 0,56,при нормативном значение 0,3. Это означает, что компания достаточно обеспечена оборотными средствами, и стремится привести их к рекомендуемому уровню.
2.7.2 Анализ показателей ликвидности для оценки платежеспособности предприятия
Под платёжеспособностью предприятия подразумевают его способность в срок и в полном объёме удовлетворять платёжные требования поставщиков техники и материалов в соответствии с хозяйственными договорами, возвращать кредиты, производить оплату труда персонала, вносить платежи в бюджет. Возможность регулярно и своевременно погашать долговые обязательства определяются в конечном итоге наличием у предприятия денежных средств, что зависит от того, в какой степени партнёры выполняют свои обязательства перед предприятием. Кроме того, при определённом размере источников средств у предприятия тем больше денег, чем меньше других элементов активов. В процессе оборота средств деньги то высвобождаются, то снова направляются как затраты на пополнение внеоборотных и оборотных активов.
Для оценки платежеспособности принято рассчитывать показатели ликвидности. Ликвидность - способность товарно-материальных ценностей превращаться в деньги, являющимися абсолютно ликвидными средствами.
Ликвидность актива - возможность его продажи и получения денежных средств, а под степенью ликвидности понимается скорость, с которой можно продать данный актив. Чем быстрее можно продать актив, тем выше его ликвидность. Ликвидность предприятия - возможность погашения краткосрочных активов с помощью оборотных средств. Показатели ликвидности, как правило, определяются отношением ликвидных оборотных активов предприятия к его краткосрочным обязательствам – итоги раздела VI «Краткосрочные обязательства».
Время, необходимое для превращения в деньги различных составляющих оборотных средств, существенно отличается для продажи ценных бумаг, отдельных видов материальных оборотных средств и при ликвидации дебиторской задолженности, поэтому различают три показателя (три степени) ликвидности:
Коэффициент абсолютной ликвидности.
Коэффициент срочной (быстрой) ликвидности.
Коэффициент текущей ликвидности
Таблица 10. Расчет и динамика показателей ликвидности для оценки платежеспособности
| Показатель | Условное обозначение | Код показателя в форме № 1 или алгоритм расчета | Рекомендуемое значение | Расчет показателя | |
| на начало года | на конец года | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Исходные показатели: |
|
|
|||
| 1. Краткосрочные (текущие) обязательства предприятия, тыс. руб. |
Ккр |
690-640-650 | Х | 258 554 283 | 369 277 501 |
| 2. Оборотные активы, тыс. руб. |
Аоб |
290 | 918 124 398 | 1 195 404 517 | |
| 3. Денежные средства и краткосрочные финансовые вложения, тыс. руб. |
Аден |
250+260 | Х | 78 482 602 | 131 620 903 |
| 4. Дебиторская задолженность, тыс. руб. |
Адеб |
230+240 | Х | 11 484 737 | 16 270 793 |
| 5. Запасы (за вычетом расходов будущих периодов), тыс. руб. |
Азап |
210-216 | Х | 120 588 483 | 148 167 576 |
| Расчетные показатели | |||||
| 6. Коэффициент абсолютной ликвидности |
kл.абс |
(250+260)/ (690-640-650) |
0,2-0,25 | 0,30 | 0,36 |
| 7. Коэффициент срочной (быстрой) ликвидности (коэффициент ликвидности) |
kл.сроч |
(260+250+240)/ (690-650-640) |
0,7-0,8 | 2,43 | 2,41 |
| 8. Коэффициент текущей ликвидности (общий коэффициент покрытия) |
kл.тек |
(210+230+240+ +250+260+270-216)/ (690-650-640) |
2-2,5 | 3,15 | 3,14 |
Коэффициент абсолютной ликвидности - отношение наиболее ликвидных активов компании к текущим обязательствам. Этот коэффициент показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Нормальное значение коэффициента абсолютной ликвидности находится в пределах 0.2-0.25. За отчетный период коэффициент ликвидности увеличился со значение 0,3 до 0,36, это выше нормы, и означает, что компания в состояние погашать свои краткосрочные обязательства за счет денежной наличности, и является привлекательным партнером для компаний- поставщиков материалов, сырья и услуг.
Коэффициент быстрой ликвидности— финансовый показатель, отражающий способность предприятия покрыть краткосрочные обязательства наиболее ликвидными активами. При этом, в составе краткосрочных обязательств не учитываются материально-производственные запасы, представляющие собой наименее ликвидные из оборотных средств предприятия, то есть при вынужденной реализации материально-производственных запасов убытки будут максимальными среди всех оборотных средств. На начало отчетного периода значение коэффициента составило 2,43, к концу периода оно понизилось до 2,41, при теоретически рекомендуемом значении 0,7ч0,8. Допустимое значение 0,3 ... 1; рекомендуемое значение >1. Превышение коэффициента быстрой (срочной) ликвидности над нормативами говорит о большой сумме дебиторской задолженности предприятия. Таким образом, необходимо обратить внимание на структуру и динамику дебиторской задолженности.
Коэффициент текущей ликвидности (общий коэффициент покрытия долгов) - отношение всей суммы оборотных активов, включая запасы и незавершенное производство, к общей сумме краткосрочных обязательств (краткосрочным пассивам, раздел V баланса).Представляет интерес для руководства предприятия и инвесторов. Коэффициент текущей ликвидности (или общий коэффициент покрытия долгов, или коэффициент покрытия,) характеризует степень покрытия оборотных активов оборотными пассивами, и применяется для оценки способности предприятия выполнить свои краткосрочные обязательства. Коэффициенты ликвидности характеризуют платежеспособность предприятия не только на данный момент, но и в случае чрезвычайных обстоятельств. Обычное значение для коэффициента текущей ликвидности 1... 2.У КОМПАНИЯ ХА значение данного коэффициента к концу отчетного года составило 3,14, значение >1 говорит о высокой платежеспособности предприятия.
Значения всех показателей свидетельствуют о хорошей платежеспособности предприятия и его высокой привлекательности для инвесторов, кредиторов и поставщиков.
2.8 Анализ экономических (финансовых) результатов деятельности предприятия
2.8.1 Анализ состава, динамики и структуры прибыли предприятия
Основной обобщающий показатель экономических (финансовых) результатов деятельности предприятия - прибыль (убыток) до налогообложения. В показателе прибыли отражается выручка (нетто) от продажи товаров, продукции, работ, услуг, ее структура, эффективность использования предприятием производственных и финансовых ресурсов.
На основании данных формы № 2 «Отчет о прибылях и убытках» дадим оценку прибыли до налогообложения по источникам формирования прибыли в бухгалтерской отчетности. По информации, представленной предприятием, также проведем анализ прибыли от продажи по видам основной деятельности предприятия.
Для анализа состава, динамики и структуры прибыли составим аналитическую таблицу 11 “Состав, динамика и структура прибыли предприятия”.
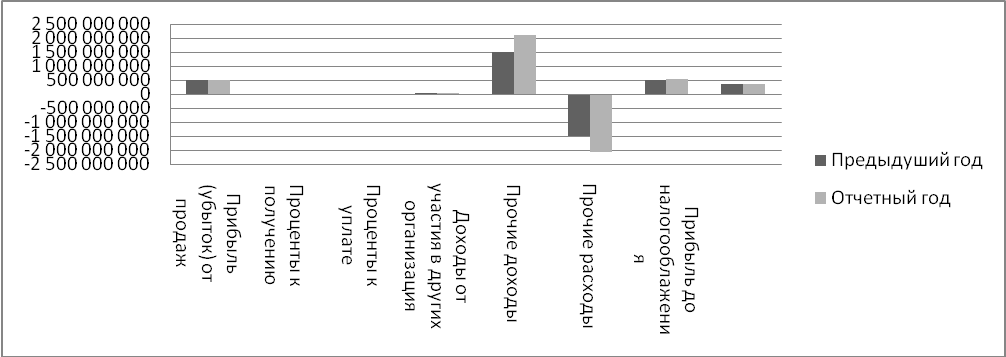
Диаграмма Структурные изменения в составе прибыли до налогообложения
Таблица 11. Состав, динамика и структура прибыли ОАО "КОМПАНИЯ Х".
| Показатели | Код показателя в форме №1 | Сумма, тыс. руб. | Удельный вес в источниках финансирования предприятия, % | ||||
| на начало года | на конец года | изменение за год (+/-) | на начало года | на конец года | изменение за год (+/-) | ||
| Выручка (нетто) от продажи товаров, работ, услуг | 10 | 1 632 652 981 | 1 774 979 437 | 142 326 456 |
Ч |
Ч |
Ч |
| Себестоимость проданных товаров, продукции, работ, услуг | 20 | -592 118 000 | -723 781 021 | -131 663 021 |
Ч |
Ч |
Ч |
| Валовая прибыль | 29 | 1 040 534 981 | 1 051 198 416 | 10 663 435 |
Ч |
Ч |
Ч |
| Коммерческие расходы | 30 | -518 675 487 | -540 917 840 | -22 242 353 |
Ч |
Ч |
Ч |
| Управленческие расходы | 40 | -17 856 617 | -23 678 150 | -5 821 533 |
Ч |
Ч |
Ч |
| Прибыль (убыток) от продаж | 50 | 486 602 426 | 504 002 823 | 17 400 397 | 98 | 97 | -1 |
| Проценты к получению | 60 | 3 446 856 | 13 046 461 | 9 599 605 | 1 | 3 | 2 |
| Проценты к уплате | 70 | -40 113 371 | -53 551 252 | -13 437 881 | -8 | -10 | -2 |
| Доходы от участия в других организация | 80 | 30 916 289 | 44 696 539 | 13 780 250 | 6 | 9 | 2 |
| Прочие доходы | 90 | 1 510 000 738 | 2 105 342 710 | 595 341 972 | 305 | 405 | 100 |
| Прочие расходы | 100 | -1 512 929 853 | -2 075 739 210 | -562 809 357 | -305 | -399 | -93 |
| Прибыль до налогообложения | 140 | 495 323 482 | 520 397 704 | 25 074 222 | 100 | 100 | 0 |
| Отложенные налоговые активы | 141 | -126 565 | 1 652 240 | 1 778 805 | 0 | 0 | 0 |
| Отложенные налоговые обязательства | 142 | -19 508 654 | -38 825 560 | -19 316 906 | -4 | -7 | -4 |
| Текущий налог на прибыль | 150 | -122 668 035 | -131 915 177 | -9 247 142 | -25 | -25 | -1 |
| Чистая прибыль (убыток) отчетного периода | 190 | 343 680 067 | 360 449 550 | 16 769 483 | 69 | 69 | 0 |
Динамика основных показателей деятельности предприятия должна подчиняться следующей закономерности:
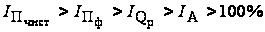
где IПчист, IПф, IQр, IA - темпы роста показателей соответственно чистой прибыли, прибыли до налогообложения, выручки (нетто) от продажи товаров, продукции работ, услуг и общей стоимости активов (капитала) предприятия. Данное соотношение принято называть «золотым правилом экономики предприятия». Если данные пропорции соблюдаются, то это свидетельствует о динамичности развития предприятия и укреплении его финансового положения. Рассмотрим динамику этих показателей ОАО «КОМПАНИЯ Х».
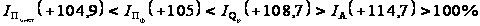
На анализируемом предприятии темп роста активов составил 114,7%, объем продаж – 108,7%, прибыли – 105%, а чистой прибыли – 104%.
Первое неравенство 114,7%> 100% показывает, что предприятие наращивает свой экономический потенциал и масштабы деятельности.
Второе неравенство 114,7 > 108,7 свидетельствует о том, что объем продаж не растет быстрее экономического потенциала. Из этого можно сделать вывод о пониженной эффективности использования ресурсов на предприятии.
Третье неравенство 108,7>105>104,9 означает, что прибыль предприятия не растет быстрее объема реализации продукции и совокупного капитала.
Таким образом, можно сделать вывод, что ОАО «КОМПАНИЯ Х» не использует свой экономический потенциал, при этом ресурсы используются с пониженной эффективностью, а темпы роста чистой прибыли и прибыли до налогообложения являются низкими, компании