Финансы и кредит
Рынок ссудного капитала – это рынок кратко-, средне- и долгосрочных банковских кредитов. Краткосрочные кредиты обслуживают движение оборотных средств, а средне- и долгосрочные кредиты - движение основного капитала предприятий.
Фондовый рынок обслуживает движение ценных бумаг - акций, облигаций, ипотечных обязательств и др.
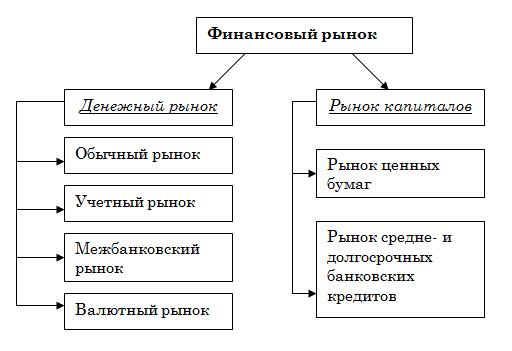
К учетному рынку относят тот, на котором основными инструментами являются казначейские и коммерческие векселя, другие виды ценных бумаг, главная характеристика которых - высокая ликвидность и мобильность.
Межбанковский рынок - часть рынка ссудных капиталов, где временно свободные денежные ресурсы кредитных учреждений привлекаются и размещаются банками между собой, преимущественно межбанковских депозитов на коротких сроках.
Валютные рынки обслуживают международный платежный оборот, связанный с оплатой денежных обязательств юридических и физических лиц разных стран. Специфика международных расчетов заключается в отсутствии общепринятого для всех стран платежного средства. Поэтому необходимым условием расчетов по внешней торговле, услугам, инвестициям, межгосударственным платежам является обмен валюты на другую в форме покупки или продажи иностранной валюты плательщиком или получателем. Валютные рынки - официальные центры, где совершается купля-продажа валют на основе спроса и предложения.
Рынок денежного капитала как один из финансовых рынков можно определить как особую сферу финансовых отношений, связанных с процессом обеспечения круговорота денежного капитала.
Основные участники этого рынка:
•первичные инвесторы, т. е. владельцы свободных финансовых ресурсов, на различных началах мобилизуемых банками и превращаемых в денежный капитал;
•специализированные посредники в лице кредитно-финансовых организаций, осуществляющих непосредственное привлечение (аккумуляцию) денежных средств, превращение их в денежный капитал и последующую временную передачу его заемщикам на возвратной основе за плату в форме процента;
•заемщики в лице юридических, физических лиц и государства, испытывающие недостаток в финансовых ресурсах и готовые заплатить специализированному посреднику за право их временного использования.
Финансовый рынок можно рассматривать и как совокупность первичного (на котором товары реализуют производители. Произведенные товары покупаются и продаются впервые) и вторичного рынков, а также национальный и международный. Первичный рынок возникает в момент эмиссии ценных бумаг, на нем мобилизуются финансовые ресурсы. На вторичном рынке эти ресурсы перераспределяются, и даже не один раз. В свою очередь, вторичный рынок подразделяется на биржевой и небиржевой. На последнем происходит купля-продажа ценных бумаг, которые не котируются на бирже.
Государство и финансовый рынок
Государственное регулирование финансового рынка и денежного обращения - одна из важнейших и самых сложных задач государства. Хорошо продуманная и правильно организованная политика в области финансов - важнейший фактор успешного развития экономики любой страны. Одной из главнейших причин нынешнего кризиса в нашей стране - непродуманная политика государства в области финансов.
Взаимоотношения государства и финансового рынка многоплановы. Государство может выступать кредитором и заемщиком, устанавливать общие правила функционирования рынка и осуществлять контроль за ним, проводить официальную денежно-кредитную политику. Государство может также поощрять и защищать развитие финансового рынка, от которого зависит устойчивость национальной экономики. В первую очередь такая политика проводится через придание рынку организационной завершенности, стандартизацию операций и жесткий контроль. В отдельных европейских странах государство участвует в создании и поддержании рынков отдельных финансовых активов, принимает "защитные" законы, ограждающие от иностранного проникновения и излишней конкурентности.
Государственное регулирование рынка ценных бумаг
До недавнего времени государственный контроль за рынком ценных бумаг практически отсутствовал, что порождало огромное количество различных афер. Отсутствие государственного регулирования тормозило развитие рынка, придавало ему чисто спекулятивный характер.
Рынок ценных бумаг регулируют следующие нормативные документы:
* Гражданский Кодекс РФ Глава 7 "Ценные бумаги"
* Федеральный Закон № 39-ФЗ "О рынке ценных бумаг" от 22.04.96г.
* Федеральный Закон № 208-ФЗ "Об акционерных обществах" от 26.12.95г.
Основным государственным органом, осуществляющим регулирование деятельности рынка ценных бумаг является Федеральная комиссия по рынку ценных бумаг (ФКЦБ).
В соответствии с Положением о Федеральной комиссии по рынку ценных бумаг от 1.07.96 г. на нее возложены следующие основные регулирующие и контролирующие функции:
1)осуществление разработки основных направлений развития рынка ценных бумаг и координация деятельности федеральных органов исполнительной власти по вопросам регулирования рынка ценных бумаг;
2)утверждение стандартов эмиссии ценных бумаг, проспектов эмиссии ценных бумаг эмитентов, в том числе иностранных эмитентов, осуществляющих эмиссию ценных бумаг на территории Российской Федерации, и порядок регистрации эмиссии и проспектов эмиссии ценных бумаг;
3)разработка и утверждение единых требований к правилам осуществления профессиональной деятельности с ценными бумагами, в том числе стандарты страхования и гарантий на рынке ценных бумаг;
4)установка единых обязательных требований к операциям с ценными бумагами, норм допуска ценных бумаг к их публичному размещению, обращению, котированию и листингу, расчетно-депозитарной деятельности;
5)установка единых требований к порядку ведения реестра именных ценных бумаг;
6)установка порядка и осуществление лицензирования различных видов профессиональной деятельности на рынке ценных бумаг и деятельности по оценке и управлению имуществом паевых инвестиционных фондов, а также приостановление или аннулирование указанных лицензий в случае нарушения законодательства РФ о ценных бумагах;
7)выдача, приостановка или отзыв генеральных лицензий на осуществление деятельности по лицензированию деятельности профессиональных участников фондового рынка;
8)определение стандартов деятельности инвестиционных, негосударственных пенсионных, страховых фондов и страховых компаний на рынке ценных бумаг
9)осуществление контроля за соблюдением участниками фондового рынка российского законодательства о цененных бумагах;
10)обеспечение создания общедоступной системы раскрытия информации на рынке ценных бумаг;
11)регулирование деятельности саморегулируемых организаций профессиональных участников рынка ценных бумаг; Самой крупной и авторитетной саморегулируемой организацией профессиональных участников фондового рынка в России является Национальная ассоциация участников фондового рынка (НАУФОР), объединяющая более 1000 членов. Эта ассоциация устанавливает правила и стандарты осуществления профессиональной деятельности на рынке ценных бумаг и операций с ценными бумагами для своих членов; выдает ходатайства для получения в лицензирующих органах лицензий на право осуществления профессиональной деятельности на рынке ценных бумаг; осуществляет контрольные полномочия; налагает санкции и применяет меры воздействия к своим членам, нарушающим требования законодательства Российской Федерации о ценных бумагах и т.д.
Ценные бумаги и их структура
Ценная бумага— документ, удостоверяющий с соблюдением установленной формы и обязательных реквизитов имущественные права, осуществление или передача которых возможны только при его предъявлении. Гражданский Кодекс РФ также определяет, что с передачей ценной бумаги все указанные ею права переходят в совокупности.
Под ценной бумагой понимается продаваемый и покупаемый финансовый документ, дающий право его владельцу на получение в будущем денежной наличности, прибыли.
Ценные бумаги как экономическая категория — это право на долю совокупного капитала, полученного в результате первичного размещения данных бумаг, а так же на распределение и перераспределение прибыли, которую даёт такой капитал.
С юридической точки зрения ценная бумага может рассматриваться как титул имущественных прав, а также как движимое имущество.
Ценные бумаги - это денежные документы, удостоверяющие права собственности или займа владельца документа по отношению к лицу, выпустившему такой документ и несущему по нему обязательства.
Ценные бумаги - это права на ресурсы, которые отвечают следующим требованиям:
обращаемость,
доступность для гражданского оборота,
стандартность и серийность,
документальность,
регулирование и признание государством,
рыночность,
ликвидность,
риск.
Структура ценных бумаг
По характеру отношений, которые фиксируются ценными бумагами, можно выделить долговые и долевые (паевые) типы ценных бумаг.
1) долевые (паевые) ценные бумаги - ценные бумаги, которые удостоверяют участие их владельца в уставном капитале (кроме инвестиционных сертификатов), предоставляют владельцу право на участие в управлении эмитентом и получение части прибыли, в частности в виде дивидендов, и части имущества в случае ликвидации эмитента. К паевым ценным бумагам отнесены: акции и инвестиционные сертификаты;
2) долговые ценные бумаги - ценные бумаги, которые удостоверяют отношения ссуды и предусматривают обязательство эмитента погасить в определенный срок ссуду в соответствии с обязательством. Наиболее распространенные в РФ долговые ценные бумаги – это облигации и векселя. Также были распространены депозитные и сберегательные сертификаты.
АКЦИИ
Акция - эмиссионнаяценная бумага, закрепляющая права ее владельца (акционера) на получение части прибыли акционерного общества в видедивидендов, на участие в управлении акционерным обществом и на часть имущества, остающегося после его ликвидации.
Различают обыкновенные и привилегированные акции.
Обыкновенные (простые, непривилегированные) акциидают право на участие в управлении обществом (1 акция соответствует одному голосу насобрании акционеров, за исключением проведения кумулятивного голосования. Кумулятивное голосование применяется в обязательном порядке в ОАО России при выборах наблюдательных советов - советов директоров) и участвуют в распределении прибыли акционерного общества. Источником выплаты дивидендов по обыкновенным акциям является чистая прибыль общества. Размер дивидендов определяетсясоветом директоров предприятияи рекомендуется общему собранию акционеров, которое может только уменьшить размер дивидендов относительно рекомендованного советом директоров.
Привилегированные акции (не более 25% от уставного капитала) могут вносить ограничения на участие в управлении, а также могут давать дополнительные права в управлении (не обязательно), но приносят постоянные дивиденды (часто— фиксированные в виде определенной доли от бухгалтерской чистой прибыли или в абсолютном денежном выражении). При любом исходе – и прибыли, и убытках – префы принесут фиксированную прибыль. Дивиденды по привилегированным акциям могут выплачиваться как из прибыли, так и из других источников — в соответствии с уставом общества. Как правило, в России существуют значительные ограничения на участие в управлении компаниями, что вызвано тем, что массовая приватизация предприятий предусматривала передачу привилегированных акции трудовому коллективу, при этом лишая его права голоса на собраниях акционеров.
В настоящее время (2007) по российскому законодательству, если по привилегированным акциям не выплачены дивиденды, то они предоставляют акционерам право голоса наобщем собрании акционеров(за исключением кумулятивных привилегированных акций).
Привилегированные акции делятся на:
а) Привилегированные имеют ряд привилегий в обмен на право голоса. У их собственника определена величина дохода в момент выпуска и размещения ценных бумаг. Определен размер ликвидационной стоимости. Приоритет при начислении этих выплат по отношению к обыкновенным.
б) Кумулятивные (накапливающие). Привилегии— те же. Сохраняется и накапливается обязательство по выплате дивидендов. Фиксированный срок накопления дивидендов. При невыплате дивидендов права голоса не получают.
Аналог привилегированных акций: Акция учредительская (founders share)— Акция, распространяемая среди учредителей акционерных компаний и дающая им некоторые преимущественные права. Держатели таких акций могут: иметь дополнительное количество голосов на собрании акционеров; пользоваться первоочередным правом на получение акций в случае их последующих эмиссий; играть главную роль в решении всех вопросов, связанных с деятельностью акционерных компаний.
ГОЛУБЫЕ ФИШКИ
Голубые фишки(англ.Blue chips)—акцииилиценные бумагинаиболее крупных, ликвидных и надёжных компаний со стабильными показателями получаемых доходов и выплачиваемыхдивидендов. Термин возник по аналогии с голубыми фишкамиказино, имеющими наивысшую ценность. Обычно голубые фишки являются индикаторами всего рынка, так как считается, что если возросли цены на акции крупнейших компаний, то и акции компаний "второго эшелона" тоже возрастут, соответственно падение курса акций голубых фишек означает снижение курса акций компаний "второго эшелона". Акции голубых фишек являются наиболее ликвидными на рынке ценных бумаг.
В настоящее времяв России голубыми фишками являются акциинефтяных,газовых,энергетическихителекоммуникационныхкомпаний.
В частности, к голубым фишкам относят такие компании как
Газпром(173,85 руб. за акцию)
Лукойл(1728 руб.)
Норникель(5364 руб.)
Роснефть(246,8 руб.)
Сбербанк( 84,95 руб.)
Эти компании, как правило, занимают ведущие позиции на биржахРТСиММВБ.
Примерами западных голубых фишек являются компанииMicrosoft,IBM,Apple,Coca-cola Company,Ford,Googleи др.
Акции, называемые "голубыми фишками", имеют устойчивую тенденцию к росту. Но большую динамику роста и более высокую доходность показывают акции "второго эшелона".
Преимуществом "голубых фишек" является их ликвидность, то есть возможность продать или купить эти акции в любой момент торговой сессии на фондовой бирже.
ИНВЕСТИЦИОННЫЙ СЕРТИФИКАТ
Инвестиционный сертификат - свидетельство о доле (участия) в инвестиционном фонде, дающее право на получение дохода, процент которого заранее не устанавливается. Ценная бумага, которая выпускается компанией по управлению активами паевого инвестиционного фонда и удостоверяет право собственности инвестора на долю в паевом инвестиционном фонде.
Инвестиционный сертификат дает право его владельцу инвестиционный доход в виде дивидендов или же за счет увеличения стоимости инвестиционного сертификата.
ВЕКСЕЛЬ
Вексель — это долговое обязательство, которое дает его владельцу безусловное право требовать уплаты обозначенной в нем суммы денег от лица, обязанного по векселю.
Простой вексель выписывается и подписывается должником и содержит его безусловное обязательство уплатить кредитору определенную сумму в обусловленный срок в определенном месте.
Переводной вексель выписывает и подписывает кредитор. Он содержит приказ должнику оплатить в указанный срок обозначенную в векселе сумму третьему лицу. В промежутки между выпиской и оплатой вексель может переходить неопределенное количество раз.
Банковские векселя:
Расчетный – приобретается в КБ за безнал или наличные и используется для оперативных расчетов (желательно вексель приобретать в КБ филиал которого находится в городе оплаты)
Инвестиционный (дисконтный) – вексель при досрочном погашении которого сохраняется соответствующая часть процента.
Зеркальный вексель – фальшивый вексель, повторяющий реквизиты подлинника.
ОБЛИГАЦИЯ
Облигация - это срочная долговая ценная бумага с фиксированным доходом, дающая владельцу право на получение денежных средств в установленные сроки в будущем. Сумма денежных средств по облигации определяется величиной купонов и номинальной стоимостью облигации – основной суммой долга. Облигация является срочной ценной бумагой, т. е. эмитируется на определенный период времени и по его истечении должна быть погашена. Кроме этого, по мере наступления сроков выплаты по купонам, происходит погашение этих купонов. Облигации могут выпускаться с условием досрочного погашения, т.е. эмитент имеет право произвести ее погашение до истечения установленного срока обращения.
Отличие облигации от акции заключается в том, что облигация представляет собой долговое обязательство эмитента, т. е. предоставленный ему кредит, оформленный в виде ценной бумаги. Все платежи по облигации эмитент должен осуществлять в первую очередь по сравнению с акциями и в обязательном порядке. Платежи обеспечиваются имуществом эмитента, и в случае банкротства или ликвидации предприятия, владельцы облигаций получают преимущественное право перед акционерами.
Облигации могут быть купонными (% меняются) или бескупонными (фиксированный доход).
Купон – это сумма, выплачиваемая держателю облигации через определенные промежутки времени (купонные периоды) и зависящая от номинальной стоимости облигации, купонных периодов, риска эмитента, величины процентных ставок, доходности государственных облигаций и ряда других параметров. Купонные облигации могут быть с постоянным купонным доходом или переменным купонным доходом, а величина купонного дохода, зависит, как правило, различных экономических условий.
Купонные облигации бывают с плавающим % — (купонная облигация с переменным купоном, размер которого привязывается к некоторым макроэкономическим показателям: к доходности государственных ценных бумаг, к ставкам межбанковских кредитов ) и с фиксированным % (использ. при номин. облигации в валюте, размещ. в ин. странах).
Бескупонная облигация – это облигация, которая не имеет купонов. Доход возникает за счет разницы между ценой погашения облигации (номиналом) и ценой ее размещения или приобретения.
ДЕРИВАТИВЫ
Дериватив - Финансовый инструмент, ценная бумага, стоимость которой является производной от стоимости и характеристик другой ценной бумаги (базового актива); Обычно, целью покупки дериватива является не получение базового актива, а получение прибыли от изменения его цены. Отличительная особенность деривативов в том, что их количество не обязательно совпадает с количеством базового инструмента. Эмитенты базового актива обычно не имеют никакого отношения к выпуску деривативов.
Примеры деривативов:
опцион – договор о праве покупки или продажи акций по фиксированной цене в течение установленного срока.
фьючерс - стандартный срочный биржевой контракт купли-продажи базового актива, при заключении которого стороны договариваются только об уровне цены и сроке поставки. Остальные параметры актива (количество, качество, упаковка, маркировка и т. п.) оговорены заранее в спецификации биржевого контракта;
форвард - финансовая транзакция, в которой дата исполнения отнесена на некоторую дату в будущем, а цена сделки установлена в момент ее заключения.
своп - торгово-финансовая обменная операция, в которой заключение сделки о купле (продаже) ценных бумаг, валюты сопровождается заключением контрсделки, сделки об обратной продаже (купле) того же товара через определенный срок на тех же или иных условиях.
депозитарная расписка - документ, удостоверяющий, что ценные бумаги помещены на хранение в банке-кастодиане (custody) в стране эмитента акций на имя банка-депозитария, и дающий право его владельцу пользоваться выгодами от этих ценных бумаг.
Чек — это ценная бумага, содержащая ничем не обусловленное распоряжение чекодателя банку произвести платеж указанной в нем суммы чекодержателю. Чекодателем является лицо, имеющее денежные средства в банке, которыми он вправе распоряжаться путем выставления чеков, чекодержателем — лицо, в пользу которого выдан чек, плательщиком — банк, в котором находятся денежные средства чекодателя.
Ценная бумага может выпускаться в документарной или бездокументарной форме.
Документарная форма предполагает, что ценная бумага напечатана на бланке, удовлетворяющем техническим требованиям нормативных документов РФ. Выпускать бланки ценных бумаг имеют право только организации, получившие лицензию на данный вид деятельности.
Если ценная бумага выпущена в бездокументарной форме, то она отсутствует как физический предмет, а ее существование, т. е. права ее владельца, фиксируются в регистрационном документе. Выпуск таких бумаг оформляется документом, который называется глобальным сертификатом. В сертификате указываются параметры выпуска бумаг. По соглашению с эмитентом глобальный сертификат передается на хранение в депозитарий. Права владельца бездокументарной ценной бумаги подтверждаются выпиской с лицевого счета в реестре или депозитарии. Выписка с лицевого счета в реестре или депозитарии ценной бумагой не является.
Облигации: эмитенты, виды
Облигация - это срочная долговая ценная бумага с фиксированным доходом, дающая владельцу право на получение денежных средств в установленные сроки в будущем. Сумма денежных средств по облигации определяется величиной купонов и номинальной стоимостью облигации – основной суммой долга. Облигация является срочной ценной бумагой, т. е. эмитируется на определенный период времени и по его истечении должна быть погашена. Кроме этого, по мере наступления сроков выплаты по купонам, происходит погашение этих купонов. Облигации могут выпускаться с условием досрочного погашения, т.е. эмитент имеет право произвести ее погашение до истечения установленного срока обращения.
Отличие облигации от акции заключается в том, что облигация представляет собой долговое обязательство эмитента, т. е. предоставленный ему кредит, оформленный в виде ценной бумаги. Все платежи по облигации эмитент должен осуществлять в первую очередь по сравнению с акциями и в обязательном порядке. Платежи обеспечиваются имуществом эмитента, и в случае банкротства или ликвидации предприятия, владельцы облигаций получают преимущественное право перед акционерами.
Облигации могут быть купонными (% меняются) или бескупонными (фиксированный доход).
Купон – это сумма, выплачиваемая держателю облигации через определенные промежутки времени (купонные периоды) и зависящая от номинальной стоимости облигации, купонных периодов, риска эмитента, величины процентных ставок, доходности государственных облигаций и ряда других параметров. Купонные облигации могут быть с постоянным купонным доходом или переменным купонным доходом, а величина купонного дохода, зависит, как правило, различных экономических условий.
Купонные облигации бывают с плавающим % — (купонная облигация с переменным купоном, размер которого привязывается к некоторым макроэкономическим показателям: к доходности государственных ценных бумаг, к ставкам межбанковских кредитов ) и с фиксированным % (использ. при номин. облигации в валюте, размещ. в ин. странах).
Бескупонная облигация – это облигация, которая не имеет купонов. Доход возникает за счет разницы между ценой погашения облигации (номиналом) и ценой ее размещения или приобретения.
Классификация облигаций
По типу дохода
* Дисконтная облигация (англ. Zero Coupon Bond) — облигация, доходом по которой является дисконт (бескупонная облигация). Дисконтные облигации продаются по цене ниже номинала. Чем ближе дата погашения облигации, тем выше рыночная цена облигации. Примеры дисконтных облигаций — ГКО, БОБР.
* Облигация с фиксированной процентной ставкой (англ. Fixed Rate Bond) — купонная облигация, доход по которой выплачивается по купонам с фиксированной процентной ставкой. Информация о купонах указывается в проспекте эмиссии облигации. К этому типу облигаций относятся ОФЗ, ОВГВЗ, большинство еврооблигаций.
* Облигация с плавающей процентной ставкой (англ. Floating Rate Note (FRN); Floater) — купонная облигация с переменным купоном, размер которого привязывается к некоторым макроэкономическим показателям: к доходности государственных ценных бумаг, к ставкам межбанковских кредитов .
По эмитентам
* Государственные облигации (англ. Government bonds) — ценная бумага, эмитированная с целью покрытия бюджетного дефицита от имени правительства или местных органов власти, но обязательно гарантированная правительством.
* Суверенные облигации (англ. Sovereign bonds)
* Корпоративные облигации (англ. Corporate bonds)
* Муниципальные облигации (англ. Municipal bonds)
Облигации служат дополнительным источником средств для эмитента. Часто их выпуск носит целевой характер— для финансирования конкретных программ или объектов, доход от которых в дальнейшем служит источником для выплаты дохода по облигациям.
Эмитент— организация, выпустившая (эмитировавшая) ценные бумаги для развития и финансирования своей деятельности. Также эмитентом называют юридическое лицо, выпустившее платежную карту или другое специальное платежное средство.
Виды облигаций по эмитентам:
1.Государственные облигации— ценная бумага, эмитированная с целью покрытия бюджетного дефицита от имени правительства или местных органов власти, но обязательно гарантированная правительством.( ГКО – Госуд. купонные облигации; ОФЗ - Облигации федерального займа)
Государственные облигации подразделяются на облигации рыночных и нерыночных займов. Бумаги рыночных займов свободно обращаются на вторичном рынке. Облигации нерыночных займов не имеют вторичного рынка.
Государственные бумаги размещаются отдельными выпусками. Решение об эмиссии может подразумевать деление выпуска на транши. Транш - это часть ценных бумаг данного выпуска, которые размещаются в любой момент времени в течение периода его обращения после даты первого размещения в рамках заявленного объема эмиссии этого выпуска.
Обычно считается, что самыми безопасными инвестициями (с точки зрения невозврата средств эмитентом) являются вложения в государственные облигации. Таким образом, эти инструменты являются особенно привлекательными для инвесторов, которые стремятся получать регулярный надежный доход и относительно небольшой прирост капитала в течение достаточно длительных периодов времени.
Преимущества:
- государственные облигации относятся к ценным бумагам с минимальным риском;
- минимальный риск делает государственные облигации более предпочтительными по сравнению с другими долговыми обязательствами;
- поскольку рынок государственных облигаций США входит в число самых активных в мире, инвестиции в государственные облигации США имеют высокий уровень ликвидности.
Недостатки:
- уровень дохода ниже, чем по другим видам долговых обязательств.
2.Муниципальные облигации - облигации, выпускаемые городскими, местными властями в виде займа под муниципальную собственность с целью финансирования различных проектов. Обычно доход от муниципальных облигаций освобожден от государственного и местного налогов. Муниципальные Облигации не считают столь же безопасными как другой вид облигаций как корпоративные облигации, где владелец обязательства обычно получает компенсацию за потери, каждый стоит первоначально.
3.Корпоративные облигации.Корпоративные облигации выпускаются акционерными обществами с целью привлечения дополнительного капитала.
Эмиссия облигаций допускается только после полной оплаты компанией уставного капитала. Номинальная стоимость всех выпущенных облигаций не должна превышать размера уставного капитала компании либо величину обеспечения, представленного обществу для этих целей третьими лицами.
Корпоративные облигации, обращающиеся на российском рынке, условно можно разделить на три основные группы:
- среднесрочные валютно-индексированные облигации (срок обращения 2-5 лет);
-краткосрочные (3-9- месяцев);
-небольшие займы региональных компаний, предусматривающие плавающую ставку процента, обычно привязанную к ставке рефинансирования Центрального Банка России или ставкам по депозитным счетам Сбербанка РФ.
Первая группа облигаций, среднесрочные валютно-индексированные облигации (срок обращения 2-5 лет), стала самой значительной в номинальном выражении, на нее пришлось более 80% объемов размещенных средств на рынке корпоративных инструментов. К этой группе относятся облигации Газпрома, Тюменской нефтяной компании (ТНК), ЛУКОЙЛа, РАО "ЕЭС России", Самараэнерго, Ростовэнерго и Михайловского ГОКа. Срок их обращения составляет 3-5 лет с возможностью досрочного погашения для ряда бумаг, как правило, через два года с начала размещения. Купонные платежи и номинальная стоимость данных облигаций индексируются в соответствии с изменением курса доллара. Вторичный рынок по этим облигациям фактически отсутствует, на смотря на то, что их подавляющее количество было введено в листинг ММВБ. Единственными эпизодически торгуемыми бумагами из этой группы являются облигации Газпрома и ТНК, однако и по ним сделки в настоящее время проходят крайне редко.
Наиболее крупные облигационные займы по подобной схеме сделали ТНК (9 млрд. руб.), ОАО "Газпром", ОАО "ЛУКОЙЛ" и РАО "ЕЭС России" (по 3 млрд. руб). Сам факт того, что облигации со сроком погашения 5 лет были размещены под достаточно низкую доходность (около 10% в долларах). Однозначно свидетельствовал о том, что новый рынок стартовал весьма успешно.
Вторая группа облигаций, краткосрочные (3-9- месяцев),со второго квартала 2000 г. была самым быстрорастущим сегментом рынка корпоративных облигаций.
Первыми среди облигаций данного вида были бумаги компании "АЛРОСА", консультантом по размещению которых стала ИГ "Русские фонды". Потом были размещены краткосрочные облигации (6 траншей) Магнитогорского металлургического комбината (ММК) и еще два транша облигаций АЛРОСы. По сходной схеме были размещены облигации МДМ-Банка.
Наиболее совершенной схемой в размещении облигаций воспользовался Внешторгбанк РФ (ВТБ). Облигации ВТБ, формально имея двухгодичный срок погашения, позволяют инвесторам определять сроки заимствования самостоятельно, так как в проспекте эмиссии облигаций ВТБ предусмотрены схема погашения с периодом в три месяца, а также возможность реинвестирования средств под доходность, предлагаемую эмитентом.
Именно на облигации второй группы приходится большая часть новых размещений, и вторичный рынок облигаций (на ММВБ) также является наиболее активным. Эти займы, в отличие от облигаций первой группы, получили среди операторов рынка название "рыночные займы". Облигации второй группы оказались наиболее интересными для широкого круга инвесторов. Среди облигаций этой группы наиболее активно торгуются облигации ВТБ. В 2000 году на долю бумаг Внешторгбанка России пришлось около 60% числа всех сделок с корпоративными облигациями в фондовой секции ММВБ, среднедневной оборот этих облигаций на бирже превышал 10 млн рублей.
Ктретьей группе облигационных займов, небольшие займы региональных компаний, размещенных относятся облигации компании "МАКФА" (макаронная фабрика, г.Челябинск), "Таттелеком" (г.Казань), "Каравай" (хлебозавод г.Ангарск), "Морион" (г.Пермь) и ряда других.
Облигации этой группы в основном размещаются среди частных инвесторов – жителей соответствующего региона. Для частных инвесторов они могут быть неплохой альтернативой банковским вкладам.
Всего по итогам 2009 года на внутреннем долговом рынке было размещено 177 выпусков на общую сумму 935,42 млрд рублей.
Рынок ценных бумаг. IPO
Рынок ценных бумаг — это составная часть финансового рынка (отн. к рынку капиталов), на котором осуществляются операции купли-продажи ценных бумаг.
В общем виде рынок ценных бумаг можно определить как совокупность экономических отношений по поводу выпуска и обращения ценных бумаг между его участниками.
Рынок ценных бумаг имеет целый ряд функций, которые можно условно разделить на две группы: общерыночные функции, присущие обычно каждому рынку, и специфические функции, которые отличают его от других рынков.
К общерыночным функциям относятся:
-коммерческая функция, т.е. функция получения прибыли от операций на данном рынке;
-ценовая функция, т.е. обеспечение процесса складывания рыночных цен, их постоянное движение и т.д.
-информационная функция, т.е. рынок производит и доводит до своих участников рыночную информацию об объектах торговли и ее участниках;
-регулирующая функция, т.е. создание правил торговли и участия в ней, порядок разрешения споров между участниками, устанавливает приоритеты, органы контроля или даже управления и т.д.
К специфическим функциям рынка ценных бумаг можно отнести следующие:
-перераспределительную функцию;
-функцию страхования ценовых и финансовых рисков.
Перераспределительная функция условно может быть разбита на три подфункции:
-перераспределение денежных средств между отраслями и сферами рыночной деятельности;
-перевод сбережений, прежде всего населения, из непроизводственной в производственную форму;
-финансирование дефицита государственного бюджета на неинфляционной основе, т.е. без выпуска в обращение дополнительных денежных средств.
Классификации рынков ценных бумаг имеют много сходства с классификациями самих ценных бумаг. Так различают:
-международные и национальные рынки ценных бумаг;
-региональные рынки ценных бумаг;
-рынки конкретных видов ценных бумаг (акций, облигаций и т.п.);
-рынки государственных и корпоративных (негосударственных) ценных бумаг;
-рынки первичных и производных ценных бумаг.
Существует несколько способов классификации рынков ценных бумаг:
по характеру движения ценных бумаг (первичный, вторичный);
Первичный рынок — рынок, на котором происходит размещение новых ценных бумаг.
Вторичный рынок — место основной купли-продажи ранее выпущенных активов. Именно со вторичным рынком лучше всего знаком начинающий инвестор, поскольку биржи как раз относятся ко вторичному рынку.
Третий рынок охватывает торговлю зарегистрированными на бирже ценными бумагами за пределами самой биржи.
Четвёртый рынок — это электронные системы торговли крупными пакетами ценных бумаг напрямую между институциональными инвесторами.
по виду ценных бумаг (рынок облигаций, фондовый рынок);
Рынок облигаций является составной частью рынка капиталов (рынка ценных бумаг), на которой обращаются долгосрочные долговые обязательства (облигации). Под рынком в данном случае подразумевается совокупность соответствующих ценных бумаг, физических и юридических лиц, вовлеченных в сделки с этими бумагами и механизмов, делающих возможными данные сделки.
Фондовый рынок — составная часть рынка капиталов; рынок торговли ценными бумагами, как допущенными к торгам на какой-либо бирже, так и торгуемыми вне биржи, то есть на внебиржевом рынке, который на английском языке называется OTC Market .
по форме организации (биржевые и внебиржевые).
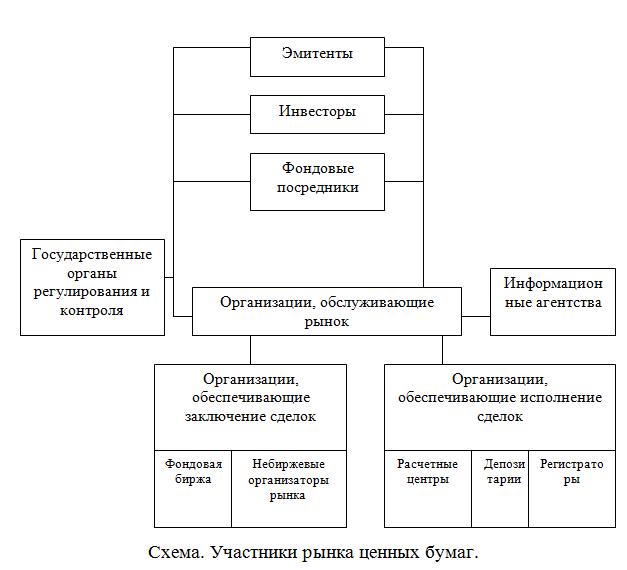
IPO
Первичное публичное предложение - первая публичная продажа акций частной компании, в том числе в форме продажи депозитарных расписок на акции. Продажа акций может осуществляться как путём размещения дополнительного выпуска акций путём открытой подписки, так и путём публичной продажи акций существующего выпуска акционерами частной компании.
Проведение IPO помогает компании привлечь недорогое финансирование своих текущих и будущих проектов, способствует популяризации компании и открывает новее перспективы для бизнеса.
Цель проведения IPO
Основной целью проведения IPO является получение так называемой "учредительской прибыли" — прибыли, получаемой учредителями акционерных обществ в виде разницы между суммой от продажи выпущенных акций и капиталом, действительно вложенным ими в акционерное предприятие.
Возможность получения учредительской прибыли связана с тем, что цена акций представляет собой капитализированный (по ставке процента) дивиденд, в то время как реально вложенный капитал приносит прибыль по более высокой, чем ставка процента, средней норме прибыли.
Однако появление публичных компаний в определенной отрасли производства в дальнейшем приводит к тому, что капитал в этой отрасли приносит не среднюю прибыль, а только процент. Данный процесс вынуждает частные компании либо также становиться публичными либо применять свой капитал в другой отрасли.
Как одну из целей можно выделить повышение ликвидности компании. Т.е акционеры после проведения IPO могут продать все свои акции по рыночной цене, причём очень быстро.
Также к целям вывода компании на IPO относится возможность защиты от поглощения недружественными компаниями.
После проведения IPO компания становится публичной, отчётность - ясной и прозрачной, что является приоритетом большинства компаний.
Как правило, первичное размещение акций проводится с привлечением:
* инвестиционных банков или инвестиционных компаний в качестве андеррайтеров (проф. участник рынка ценных бумаг, организующий эмиссию) организаторов размещения;
* юридических компаний в качестве консультантов организаторов и/или эмитентов;
* аудиторских компаний;
* коммуникационных агентств в качестве PR/IR консультантов размещения.
Этапы IPO
Отчуждение ценных бумаг эмитента в пользу приобретателей в результате сделанного первичного публичного предложения является заключительной стадией целого ряда действий и процедур, которые совершает эмитент