Прямі податки з підприємств у системі фінансового регулювання ринкових відносин
За напрямком зв’язку між явищами розрізняють зв’язки прямі та обернені. Якщо із збільшенням факторної ознаки є тенденція до зростання індивідуальних і середніх значень результативної ознаки, то це буде прямий зв’язок. Як із збільшенням факторної ознаки результативна ознака зменшується або, навпаки, із зменшенням факторної ознаки результативна ознака зростає, то це є обернений зв’язок.
За кількістю взаємодіючих факторів зв’язки можуть бути однофакторними та багатофакторними. Однофакторні – це такі, при яких одна результативна ознака пов’язана з однією факторною ознакою. Багатофакторні зв’язки – це такі, при яких одна результативна ознака пов’язана з двома або більшою кількістю факторних ознак. У суспільних явищах найчастіше зустрічаються багатофакторні зв’язки. За аналітичним вираженням розрізняють прямолінійні (лінійні) та криволінійні (нелінійні) зв’язки. При лінійному зв’язку із зростанням факторної ознаки відбувається рівномірне зростання (або зменшення) результативної ознаки.
Математично
такий зв’язок
позначається
рівнянням
прямої
 ,
а графічно –
прямою лінією.
При криволінійному
зв’язку із
зростанням
факторної
ознаки зростання
(або зменшення)
результативної
ознаки відбувається
нерівномірно,
або напрямок
зв’язку змінюється
з прямого на
обернений.
Геометрично
такий зв’язок
позначається
кривими лініями
(гіперболою,
параболою
тощо).
Поглиблене дослідження впливу рівня прямих податків на їх питому вагу в формуванні зведеного бюджету протягом часу потребує застосування економетричних моделей. Під економетричною моделлю розуміють рівняння регресії, яке встановлює кількісне співвідношення між доходами, що нас цікавлять, і чинниками, що їх зумовлюють. Аналіз формування зведеного бюджету за допомогою економетричних методів включає [116]:
– з’ясування чинників, що можуть впливати на розмір доходів;
– формування масиву статистичної інформації;
– знаходження регресійних залежностей (побудова регресійних моделей); економічна інтерпретація моделей і практичне використання.
Синтез регресійних моделей як одновимірна лінійна регресійна модель представляється у вигляді рівняння [62]:
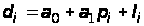 ,
(2.1)
де
 – постійна
складова доходу
 (початок відліку);
 – коефіцієнт
регресії;
 –
відхилення
фактичних
значень доходу
від оцінки
(математичного
сподівання)
 середньої
величини доходу
в і-й період.
Існують
різні способи
оцінювання
параметрів
регресії.
Найпростішим,
найуніверсальнішим
є метод найменших
квадратів [62].
За цим методом
параметри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
між фактичними
значеннями
доходу та його
оцінками є
мінімальною,
що можна записати
як
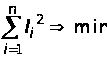 .
(2.2)
Відмітимо,
що залишкова
варіація (3.5) є
функціоналом
 від параметрів
регресійного
рівняння:
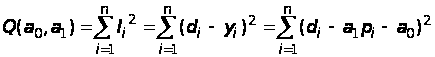 (2.3)
За методом
найменших
квадратів
параметри
регресії
і
є розв’язком
системи двох
нормальних
рівнянь [62]:
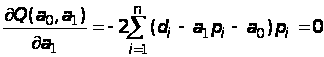 ,
(2.4)
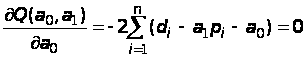 .
Розв’язок цієї системи має вигляд:
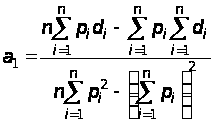 ,
(2.5)
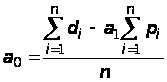 .
Середньоквадратична помилка регресії, знаходиться за формулою
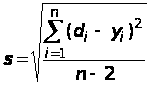 ,
(2.6)
Коефіцієнт детермінації для даної моделі
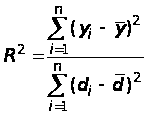 (2.7)
повинен
дорівнювати:
 >0,75
– сильний
кореляційний
зв’язок, 0,36>>0,75
– кореляційний
зв’язок середньої
щільності;
<0,36
– кореляційній
зв’язок низької
щільності [62].
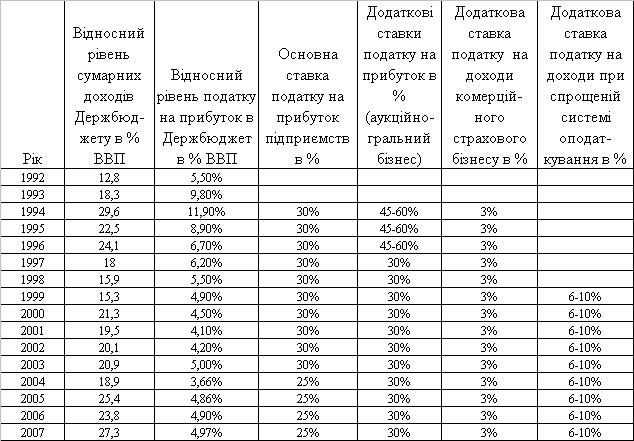
В табл. 2.7 наведені основні результати первинної статистичної обробки та групування даних для виконання регресійно-кореляційного аналізу та побудови економетричних моделей.
Таким чином, зростання відносного рівня сумарних доходів Державного бюджету України в% від рівня ВВП з мінімуму 20% у 2001–2002 роках до рівня 25–27% у 2006–2007 роках не є результатом росту рівня прямого оподаткування, тобто Державний бюджет України з 2001–2002 років все більше формується за рахунок непрямих податків на споживання та неподаткових доходів, знижуючи податковий тиск на пряме оподаткування виробництва.
Таблиця 2.2. Динаміка ставок оподаткування прибутку підприємств в Україні в 1994–2007 роках та відносного рівня надходження прямого податку на прибуток підприємств в державний бюджет України в% ВВП (виключення фактору інфляції)
3. Шляхи вдосконалення прямого оподаткування в Україні в системі фінансового регулювання ринкових відносин
3.1 Зарубіжний досвід регулювання ринкових відносин прямими податками
В науково-теоретичному плані в перші сто років існування США американська фінансова думка знаходилася під впливом західноєвропейських учених. Оригінальні роботи американських авторів появилися з другої половини XIX ст. Так, Генрі Джордж (1839–1897) у книзі «Прогрес і бідність» (1879 р.) висунув ідею націоналізації земельної ренти в формі заміни всіх податків єдиним податком на землю. Попри свою утопічність, ця пропозиція принесла автору світове визнання. В 1892 р. виходить видатна праця Едвіна Селігмена (1861–1939) «Перекладання і сфера дії податків», у 1894 р. – «Прогресивне оподаткування в теорії та на практиці». Ці роботи цитують донині [101].
З другої половини ХХ ст. американська фінансова наука зайняла домінуючі позиції. У 1959 р. виходить досі не перевершений за науковим рівнем підручник Ричарда Масгрейва «Теорія державних фінансів (Дослідження державної економіки)». В монографії «Економіка податкового бунту» (1979 р.) Артур Лаффер оприлюднив тепер широко відому «криву Лаффера», яка зробила його знаменитим і слугувала теоретичним обґрунтуванням податкової реформи 1986 р. Світове визнання заслуг американської школи фінансової науки стало особливо помітним після нагородження в 1986 р. Джеймса Б’юкенена Нобелівською премією – першого в історії цих нагород ученого-фінансиста. Б’юкенен – автор і співавтор багатьох монографій, у тому числі і роботи «Влада накладати податки» (1980 р.). Основна ідея Б’юкенена: в сфері державних фінансів, оподаткування зокрема, інтереси осіб, які приймають рішення (від простого виборця до президента) і в сукупності формують суспільний вибір (public choice), визначаються не одними економічними, але й соціальними, політичними, культурними та іншими неекономічними мотиваціями. Щоправда, за визнанням самого лауреата, в розробці фіскально-бюджетних аспектів вчення про суспільний вибір, що стало новим словом у теорії державних фінансів, він опирався на роботи представників італійської і шведської шкіл фінансової науки. Вільям Вікрі (1914–1996), другий лауреат Нобелівської премії, крім іншого, відомий розробкою концепції оптимального прибуткового податку в розрахунку на довготерміновий період життя платника, а не в щорічному вирахуванні.
Податкова система США 3–4 рівнева [121].
1. Система федеральних податків
В центрі системи федеральних податків знаходиться індивідуальний прямий прибутковий податок (personal income tax), забезпечуючи близько 49% податкових надходжень до федерального бюджету, обсяг якого у 2002/2003 фінансовому році досяг 2 трильйонів доларів.
Найперша проблема прибуткового податку – визначення оподатковуваного доходу як бази оподаткування. Важлива деталь: податковий кодекс США не дає визначення доходу. Згідно поправки до Конституції про запровадження індивідуального прибуткового податку, «Конгрес наділяється правом вводити і збирати податки на доходи з будь-яких джерел» [49, p. 360], тобто чіткий перелік конкретних видів доходів не передбачений.
У фінансовій теорії існує два підходи до визначення доходу: концепція суми джерел і концепція приросту чистої вартості споживання. На світанку розвитку прибуткового податку Б. Ф’юстінг (1907 р.) запропонував визначення доходу як суми доходів у грошовій і товарній формах, що надходять платнику з постійних джерел, тим самим нехтуючи податковою платоспроможністю, що походить із тимчасових джерел. Цей спосіб став теоретичною підставою для визначення оподатковуваного доходу в Англії та Німеччині.
В США Роберт Хейг і Генрі Сімонс запропонували інше визначення доходу: дохід – це грошова вартість чистого приросту реальної вартості індивідуального споживання протягом певного періоду. Другими словами, дохід підсумовує вартість фактичного споживання плюс чистий приріст потенційного споживання (багатства, капіталу, заощаджень) даної особи за певний час.
Отже, за способом Хейга-Сімонса дохід включає всі джерела як фактичного, так і потенційного споживання, незалежно від грошової чи товарної форми споживання. В той же час, даний спосіб передбачає скорочення доходу на суму зменшення потенційного споживання.
Неоподатковуваний мінімум (personal and dependency exemption) складає 6000 дол. на кожного члена сім’ї у рік (дані 2004 р.), стандартна скидка (basic standard deduction) за даними 2002 р. – 7850 дол. на подружжя (при подачі спільної декларації). Крім того, по відношенню до деяких категорій платників діє додаткова стандартна скидка (each additional standard deduction) у розмірі 900 дол. на сім’ю, 1150 дол. – на самітних, а також на подружжя при подачі окремих декларацій. (Для довідки: межа бідності для сім’ї з чотирьох чоловік складає 14335 дол.; середня величина сімейного доходу дорівнює близько 40 тис. дол.).
Максимальні ставки індивідуального прибуткового податку мають тенденцію до зниження: 1954–1961 рр. – 91%; 1962–1981 рр. – 70%; з 1982 р. – 50%; 1986 р. – 39,6%; 2001 р. – 30,1%; 2002 р. – 38,6%. Мінімальна ставка з 1986 р. знаходилася на рівні 14–15%, в 2002 р. знижена до 10%. З 1998 р. для всіх категорій платників діяла п’ятиступенева прогресія, в 2002 р. установлена шестиступенева шкала оподаткування. Коли нагадати, що до 1986 р. діяла 14 ти розрядна шкала, вочевидь значне спрощення адміністрування податку.
На другому місті за питомою вагою у доходах федерального бюджету (біля 33,5%, більше 600 млрд. дол.) знаходяться цільові соціальні податки або внески (обов’язкові платежі) у фонди соціального страхування: податок для фінансування програм соціального страхування (social security tax), податок для медичного обслуговування (medicare tax), податок на фінансування допомог по безробіттю (unemployment tax). Податок на соціальне страхування (пенсії по старості та інвалідності, допомоги по тимчасовій непрацездатності) справляються в залежності від фонду заробітної плати за ставкою 12,4%, яка розділяється порівну – по 6,2% для роботодавців і працюючих. За таким же принципом розщеплюються порівну ставка податку (2,9%) на медичне обслуговування та податок у фонд допомог по безробіттю (14,5% від фонду заробітної плати).
Зокрема, за рахунок податку на медичне обслуговування фінансуються федеральні програми Medicare – безплатного лікування літніх людей (старших 65 років) і Medicaid – безплатної або пільгової медичної допомоги тим, хто не може оплачувати лікування.
Податок на прибуток корпорацій (corporate income tax) складає близько 10% доходів федерального бюджету (близько 200 млрд. дол.). Він справляється за 8 ми розрядною шкалою оподаткування.
Отже, особливість американського податку на прибуток корпорацій полягає в тому, що максимальна ставка в загалом прогресивній шкалі оподаткування знаходиться не в кінці шкали, а в її середині.
Всі корпорації, незалежно від розміру, оподатковуються в однаковому порядку, в тому числі мають право на податкові кредити. Збори акціонерів вправі прийняти рішення, за яким податок сплачується не на корпоративному рівні, а самими акціонерами в формі прибуткового податку з дивідендів. Саме у такий спосіб сплачує податок на прибуток більшість американських корпорацій.
Прибуток, одержаний корпорацією, підлягає подвійному оподаткуванню: перший раз як дохід корпоративної господарської одиниці, другий раз – як прибуток після сплати корпоративного податку, що підлягає розподілу між акціонерами. В результаті сукупний тягар обох податків може сягати і навіть перевищувати 60% [121, c. 47].
Крім розглянутих прямих індивідуального і корпоративного прибуткових податків, у США справляється так званий альтернативний мінімальний податок (АМП), який був запроваджений у 1969 р. з метою запобігання зменшення платниками з високим рівнем доходів податкових зобов’язань шляхом зловживання пільгами, знижками і кредитами, передбаченими для податку на прибуток корпорацій (тобто легалізованого ухилення від податків). Для АМП кількість пільг значно скорочена. Отже, АМП – реакція на можливість такої комбінації пільг і знижок, що здатна звести податкові зобов’язання нанівець. Якщо АМП, нарахований однаково на дохід корпорації чи фізичної особи, перевищує суми звичайних зобов’язань по корпораційному й індивідуальному прибуткових податках, то платник має сплатити саме альтернативний податок. Ставки АМП: 26% для фізичних осіб, доходи яких не перевищують 175 тис. дол., і 28% на суму перевищення 175 тис.; для корпорацій – 20%.
Прямий податок на спадщину і дарування – податок на майно, яке переходить до спадкоємців (посмертний податок) і/або роздаровується при житті. Лише 2% громадян США підпадають під дію даного податку, оскільки майно вартістю менше 675 тис. дол. не оподатковується. До 2006 р. Неоподатковуваний поріг має піднятися до 1 млн. дол. Дарування, вартість яких не перевищує 10 тис. дол. на рік, також звільнені від оподаткування. Тому не дивно, що надходження податку на спадщину і дарування складають 1,5% доходів федерального бюджету (близько 28 млрд. дол.). Податок справляється за прогресивною шкалою при мінімальній ставці 18% і максимальній – 55%.
Помітна особливість американської системи федеральних податків – відсутність непрямого податку на додану вартість, що вочевидь суперечить загальносвітовій тенденції. Полеміка навколо цього податку ведеться в США давно, але уряд так і наважився запровадити ПДВ на федеральному рівні. Можливі причини полягають у тому, що проти налаштовані впливові ділові кола, з погляду яких ПДВ не надає реальних конкурентних переваг американським корпораціям на внутрішньому ринку та у зовнішніх економічних зв’язках. Крім того, в опозиції до ПДВ знаходяться губернатори штатів, оскільки даний податок буде конкурувати з штатним податком із продаж.
Домінуюче фіскальне значення прямого оподаткування індивідуальних доходів у структурі державних доходів відображає високу ефективність ринкової економіки США, матеріальний добробут американського суспільства, де абсолютна більшість громадян мають високі доходи з відповідно високою купівельною та податковою спроможністю.
2. Система податків штатів і місцевих податків
В американській традиції організації державних фінансів відсутнє поняття зведеного або консолідованого бюджету як предмету законодавчих актів, фінансово-економічного аналізу чи показника офіційної статистики. Всі ланки бюджетної системи США автономні, формально незалежні одна від одної. Ця традиція походить із двох джерел: американської історії та національної ментальності.
Відповідно до принципів фінансової автономії та бюджетного федералізму, котрі історично склалися в США, кожна з ланок бюджетної системи має власні, закріплені за нею податкові доходи. Між окремими бюджетами податки розмежовуються на підставі трьох підходів:
– виключного права (податок закріплений за одним із бюджетів: федеральним, штатним чи місцевим);
– співпадаючого права (на один і той же податок мають право різні рівні влади, податкові надходження розподіляються між бюджетами в дольовому порядку або мають форму надбавок; наприклад, у такому порядку справляється податок на майно, надходження від якого розподіляються між бюджетами штату та місцевими бюджетами міст, графств, округів);
– делегованого права або «правила Ділона» (з одного рівня влади на інший разом із певними повноваженнями передаються і адекватні податкові доходи, необхідні для їх фінансування).
Основу доходної бази бюджетів штатів складають прямі прибуткові податки з громадян і корпорацій, а також непрямий податок із продаж. Ставки прямого прибуткового податку диференційовані в залежності від штату в діапазоні від 2 до 15%. Реальну автономію штатів відображає також порядок визначення оподатковуваного доходу та справляння індивідуального прибуткового податку, що кожен із штатів робить посвоєму. Так, одні оподатковують лише доходи громадян свого штату, незалежно від місця походження доходів. Інші обмежуються доходами, одержаними в межах даного штату. Треті враховують всі доходи, незалежно від території їх походження. Подібний різнобій створює умови для так званої міграції податків із штату в штат, і, звичайно, породжує серйозні труднощі в адмініструванні податків. Крім того, штати мають право установлювати власний неоподатковуваний мінімум.
Непрямий податок із продаж (sales tax) – різновид податку з обороту – стягують у 44 штатах. Ставки знаходяться в межах від 3 до 8,25%. Самі високі ставки в Каліфорнії (7,25%) і Нью-Йорку (8,25%), що можна пояснити виключно високим економічним потенціалом саме цих штатів. Як виняток, у штаті Мічиган, одному на всю країну, з 1975 р. запроваджений податок на додану вартість.
На рівні штатів справляється також комбінований податок на ділову активність, який складається з двох частин: непрямого податку з річного обороту (ставки 1–2,5%) і прямого податку на фонд заробітної плати (1,6%).
3. Серед місцевих податків найперше фіскальне значення має прямий податок на нерухоме і рухоме майно. В загальній сумі місцевих податків доля майнового податку в окремі роки перевищує 80%. До нерухомого майна відносять землю, будинки, будівлі та споруди різного призначення. Під рухомим майном розуміють власність «осязаему и неосязаемую». До першої належать виробниче обладнання, товарні запаси, худоба, а також деякі предмети особистого користування та побутового призначення (витвори мистецтва, антикваріат, коштовності); до другої – цінні папери (акції, облігації), договори і патенти, що засвідчують право їх власника на певний дохід.
Ставка податку на нерухоме майно (землю і будівлі) сягає 6,75% від 1/3 їх оціночної вартості, але в середньому по країні складає 1,4%.
Сучасна податкова система Великобританії [121].
У державний бюджет Великої Британії поступають:
– прямі податки: особистий прибутковий; корпоративний прибутковий; на доходи від нафти; на спадщину; на капітал; внески на соціальне страхування;
– непрямі податки (на споживання): податок на додану вартість; акцизи; мито; гербові податки; податок із грального бізнесу.
Місцеві бюджети формуються за рахунок муніципального прямого податку на нерухоме майно.
Прямий прибутковий податок (income tax) – фіскально й соціально найбільш важливий податок у Великій Британії. Був запроваджений у 1842 р. у розмірі ставки – 2,9%.
При визначенні оподатковуваного доходу сучасний прибутковий податок передбачає скидки і пільги. Стандартна особиста скидка, яка виконує роль неоподатковуваного мінімуму, складає 3445 ф. ст. у рік; для осіб, старших 64 років – 4200 ф. ст. старших 74 років – 4370 ф. ст. Платники ще старшого віку сплачують податок по понижених ставках, якщо їх сукупний дохід не перевищує 14200 ф. ст. Величина знижок щорічно індексується в залежності від інфляції. Оподатковуваний дохід зменшується на суму витрат, пов’язану з одержанням доходу (спецодяг, обладнання для роботи), а також на суми внесків до пенсійних і благодійних фондів, медичної страховки для старших 65 років, процентних платежів по позиках на придбання житла та власності (максимум 30 тис. ф. ст.).
На перші 3900 ф. ст. оподатковуваного доходу установлена ставка 20%, на доходи від 3901 до 25 тис. ф. у рік – 22% (базова ставка), 40% – доходи, що перевищують 25 тис. [46, p. 62]. По відношенню до прибуткового податку діє правило маржинальної ставки. Це означає, що платник, який сплачує податок за найвищою ставкою 40%, буде на такому ж рівні сплачувати податок на всі додаткові доходи. Є твердження, що таке правило дестимулює зусилля найбільш діяльної категорії платників.
Британський прибутковий податок має так звану шедулярну форму, що означає групування оподатковуваних доходів за певною ознакою. Шедули названі за літерами англійського алфавіту: A, C, D, E, F. Названі шедули передбачають оподатковування таких видів доходів:
– Шедула A – доходи від власності та орендованого майна (землі, будинку, квартири, якщо це буде навіть автофургон чи яхта, пристосовані для постійного проживання); оподатковуваний дохід вираховується як різниця між доходами від власності чи володіння майном і експлуатаційними видатками на його утримання; до даної шедули відносяться також доходи від колишньої шедули B (комерційна експлуатація лісів, що знаходяться в приватній власності);
– Шедула C – доходи від облігацій державних позик;
– Шедула D – доходи від виробничо-комерційної діяльності (наприклад, прибуток власника магазину), від надання послуг особами вільних професій (адвокатами, лікарями і т. д.), аліменти, гонорари, доходи британських підданих від цінних паперів і майна, що знаходиться за кордоном);
– Шедула E – заробітна плата, пенсії з приватних пенсійних фондів, оподатковувані соціальні допомоги;
– Шедула F – дивіденди та інші виплати, здійснювані компаніями. Оподаткування доходів за шедулою E передбачає збирання податку в момент і по місцю одержання доходу («біля джерела») за процедурою payasyouearn – «платіть там і тоді, де і коли заробляєте». Зрозуміло, до цієї групи платників прибуткового податку відносяться особи найманої праці, на роботодавців яких покладається обов’язок стягувати податки із заробітків і перераховувати в державний бюджет. Інші категорії платників сплачують податок за деклараціями. Загалом, шедулярна система має ту перевагу, що дозволяє визначити кількість платників по кожній із окремих груп доходів.
Прямий корпоративний податок (corporation tax) – податок на прибуток компаній від комерційних операцій та інших доходів після зменшення валового доходу на величину передбачених законом відрахувань і податкових пільг. Стандартна ставка – 30%, для компаній, прибутки яких не досягають 250 тис. ф. ст., – 19%.
Справляння даного податку здійснюється за процедурою pay and file – «заплати і поклади в папку», що означає обов’язок компанії сплатити належний податок через 9 місяців після закінчення розрахункового періоду, а звіт подати ще через три місяці.
Корпоративний податок ділиться на дві частини: авансовий і основний податок. Авансовий податок (advance corporation tax) пов’язаний з так званим принципом оподаткування з умовним нарахуванням (imputation system of taxation), який застосовується при взаємодії стягнення податку з компанії як юридичної особи з прибутковим оподаткуванням дивідендів її акціонерів. При виплаті дивідендів своїм акціонерам британські компанії сплачують податок за базовою ставкою прибуткового податку (24%) плюс авансовий податок (33% від суми дивідендів). Отже, встановлення авансового податку переслідує потрійну мету: (1) сплату особистого прибуткового податку на дивіденди, одержані акціонерами; (2) частина корпораційного податку прирівнюється до сплати акціонерами прибуткового податку з одержаних дивідендів; (3) якщо компанія розрахувалася з податком на корпорації, будь-які суми виплачуваних нею дивідендів можуть пройти через необмежену кількість інших компаній, не підлягаючи більше податку на корпорації. Тобто, корпоративний податок у певній його частині виконує роль податкового кредиту по відношенню до особистого прибуткового податку, сплачуваного власниками акцій з доходу від дивідендів·.
Даний порядок стає зрозумілішим у порівнянні з альтернативною системою, коли залишок прибутку компанії після сплати корпораційного податку розподіляється між акціонерами у вигляді дивідендів, які підлягають повторному оподаткуванню за повними ставками прибуткового податку.
Економічною базою capital gains tax (прямого податку на приріст вартості капіталу, в іншій версії перекладу – податку на капітальний прибуток, коротко – податку на капітал) є збільшення (реалізований чистий приріст після вирахування збитків) ринкової вартості активів за період між їх придбанням і продажем. Тобто, в ряді випадків оподаткування торкається спекулятивних операцій. До активів відносяться всі форми власності на території Великої Британії і за кордоном, включаючи як матеріальні (земля, будівлі та споруди, машини і устаткування, товарні запаси, акції, дебіторська заборгованість, іноземна валюта), так і нематеріальні активи (патенти, авторські права, торгові марки та ін.). Від оподаткування звільняються перші 5 тис. ф. ст. доходу від реалізації, а також доходи від продажі приватних автомобілів, житлових будинків, витворів мистецтва, державних цінних паперів (облігацій, ощадних сертифікатів), а також доходи від полісів на страхування життя та азартних ігор.
У Великій Британії даний податок