Финансовое планирование
Объем
производства
4-го квартала
планируемого
года
(в % к годовому
объему)
Планирование денежных поступлений включает определение выручки от реализации продукции и поступлений по внереализационным операциям. При планировании выручки необходимо учитывать величину переходящих остатков готовой продукции на начало и конец планируемого периода, но в отпускных ценах.
Рентабельность продукции - величина прибыли, приходящаяся на 1 руб. совокупных текущих затрат.
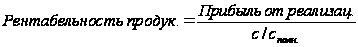
Таким образом,
Прибыль от реализации = Рентабельность продукции Ч с/сполн
Прибыль от реализации = 0,3 Ч 122320 млн. руб. = 36696 млн. руб.
Стоимость остатков нереализованной продукции = (10 дн. Ч 3990 млн. руб.) / / 90 дн. = 443 млн. руб.
Прибыль от внереализационных операций = 15000 млн. руб.
4. Определить балансовую прибыль предприятия и размеры фондов накопления и потребления (млн. руб.).
| Показатели | млн. руб. |
| Налог на недвижимость | 250 |
| Средства, направляемые на реконструкцию предприятия | 4000 |
| Финансирование природоохранных мероприятий | 3000 |
| Образование финансового резерва | 2000 |
| Ставка налога на прибыль | 30 |
| Дивиденды по акциям, выплачиваемые работникам (в % к доходу) | 60 |
| Доходы по акциям, направляемые на развитие производства (в % к доходу) | 40 |
| Отчисления от прибыли: | |
| - в фонд накопления (в %) | 60 |
| - в фонд потребления (в %) | 40 |
| Сумма НДС и отчислений во внебюджетные фонды в стоимости ГТ на начало года | 700 |
Балансовая прибыль (БП) определяется по результатам всей производственно-хозяйственной деятельности и представляет собой сумму прибыли от реализации продукции, прибыли от прочей реализации, доходов и убытков от внереализационных операций.
Прибыль от реализации продукции рассчитывается как разность между величиной выручки от реализации продукции, ее полной себестоимостью, отчислениями и налоговыми выплатами.
Используя данные предыдущих расчетов, определяется величина балансовой прибыли.
Балансовая прибыль = 36696 млн. руб. + 15000 млн. руб. = 51696 млн. руб.
Фонд накопления = 0,6 Ч 51696 млн. руб. = 31018 млн. руб.
Фонд потребления = 0,4 Ч 51696 млн. руб. = 20678 млн. руб.
Ставка налога на прибыль = 15%.
Налог на прибыль = 0,30 Ч 51696 млн. руб. = 15509 млн. руб.
5. Рассчитать потребность предприятия в оборотных средствах и определить источники финансирования прироста оборотных средств (млн. руб.).
| Показатели | млн. руб. |
| Объем производства отчетного года по себестоимости | 100000 |
| Фактическая потребность в оборотных средствах отчетного года | 10000 |
| Изменение оборачиваемости в планируемом году (дн.) | -1 |
| Фонд зарплаты 4-го кв. планируемого года | 13500 |
| Разрыв между начислением зарплаты и ее выплатой (дн.) | 4 |
| Задолженность по зарплате с начислениями в отчетном году | 700 |
| Задолженность по резерву предстоящих платежей в отчетном году | 1500 |
| Рост фонда зарплаты в планируемом году (%) | 110 |
Оборотные средства предприятия призваны обеспечивать непрерывное их движение на всех стадиях кругооборота с тем, чтобы удовлетворять потребности производства в денежных и материальных ресурсах, обеспечивать своевременность и полноту расчетов, повышать эффективность использования оборотных средств.
Все источники финансирования оборотных средств подразделяются на собственные, заемные и привлеченные. Собственные средства играют главную роль в организации кругооборота фондов, так как предприятие, работающее на основе коммерческого расчета, должно обладать определенной имущественной и оперативной самостоятельностью с тем, чтобы вести дело рентабельно и нести ответственность за принимаемые решения.
Формирование оборотных средств происходит в момент организации предприятия, когда создается его уставный фонд. Источником формирования в этом случае служат инвестиционные средства учредителей предприятия. В процессе работы источником пополнения оборотных средств является полученная прибыль, а также приравненные к собственным средствам так называемые устойчивые пассивы. Это средства, которые не принадлежат предприятию, но постоянно находятся в его обороте.
Такие средства служат источником формирования оборотных средств в сумме их минимального остатка. К ним относятся: минимальная переходящая из месяца в месяц задолженность по оплате труда работникам предприятия, резервы на покрытие предстоящих расходов, минимальная переходящая задолженность перед бюджетом и внебюджетными фондами, средства кредиторов, полученные в качестве предоплаты за продукцию (товары, услуги), средства покупателей по залогам за возвратную тару, переходящие остатки фонда потребления и др.
Для сокращения общей потребности предприятия в оборотных средствах, а также стимулирования их эффективного использования целесообразно привлечение заемных средств.
Заемные средства представляют собой в основном краткосрочные кредиты банка, с помощью которых удовлетворяются временные дополнительные потребности в оборотных средствах. Основными направлениями привлечения кредитов для формирования оборотных средств являются:
- кредитование сезонных запасов сырья, материалов и затрат, связанных с сезонным процессом производства;
- временное восполнение недостатка собственных оборотных средств;
- осуществление расчетов и опосредование платежного оборота.
Длительность одного оборота в днях:
Од = 10000 млн. руб. Ч 360 / 100000 млн. руб. = 36 дн.
В планируемом году:
Од пл = 36 дн. - 1 дн. = 35 дн.
Норматив оборотных средств составит:
Ноб = 35 Ч 100000 млн. руб. / 360 = 9722,2 млн. руб.
Определим минимальную задолженность по оплате труда работникам предприятия (Мз) по формуле:
Мз = (Ф / 90) Ч Д,
где Ф - фонд зарплаты 4-го кв. планируемого года;
Д - количество дней с начала месяца до дня выплаты средств.
Мз = (13500 / 90) Ч 4 = 600 млн. руб.
Прирост устойчивого пассива = 600 млн. руб. - 700 млн. руб. = -100 млн. руб.
Минимальная задолженность по резерву предстоящих расходов и платежей составит:
1500 Ч 1,1 = 1650 млн. руб.
6. Распределить сумму фонда накопления по основным направлениям затрат.
| Показатели | млн. руб. |
|
Фонд накопления, всего: в том числе: |
31018 |
| - финансирование НИиОКР | |
| Уплата % по долгосрочному кредиту на кап. вложения | 1239 |
| Финансирование кап. вложений в % к фонду накопления | 81 |
| Финансирование прироста оборотных средств | 770 |
Финансирование кап. вложений = 0,81 Ч 31018 = 25125 млн. руб.
Уплата % по долгосрочному кредиту на кап. вложения = 1239 млн. руб.
Финансирование прироста оборотных средств = 770 млн. руб.
Финансирование НИиОКР = 31018 млн. руб. - 25125 млн. руб. - 1239 млн. руб. - 770 млн. руб. = 3884 млн. руб.
7. Определить источники финансирования капитальных вложений
| Показатели | млн. руб. |
| Объем капитальных вложений | 34000 |
| Фонд накопления | 31018 |
| Амортизационные отчисления на кап. вложения | 4552 |
| Средства долевого участия | - |
| Итого собственных и привлеченных средств | 35570 |
| Долгосрочный кредит | 1239 |
Источниками финансирования капитальных вложений являются собственные средства (в частности, амортизационные отчисления, фонд накопления); средства, мобилизуемые с финансового рынка (средства долевого участия, долгосрочный кредит).
8. Составить баланс доходов и расходов предприятия (млн. руб.)
|
Статьи |
Сумма |
| 1. Доходы и поступления | |
|
Балансовая прибыль, в том числе: |
51696 |
| - прибыль от реализации продукции | 36696 |
| - прибыль от реализации имущества | - |
| - прибыль от внереализационных операций | 15000 |
| 1.2 Амортизационные отчисления | 5320 |
| 1.3 Долгосрочный кредит банка | 1239 |
| 1.4 Поступления по долевому участию других предприятий на кап. вложения | - |
| 1.5 Прочие доходы и поступления | 24891 |
| Итого доходов и поступлений | 83146 |
| 2. Расходы и отчисления | |
|
2.1 Кап. вложения в том числе: |
7000 |
| на развитие производства | 4000 |
| на природоохранные мероприятия | 3000 |
| 2.2 Прирост оборотных средств | 770 |
| 2.3 Финансирование НИОКР | 3884 |
| 2.4 Отчисления в фонды: | |
| - потребления | 20678 |
| - фин. резерв | 2000 |
| 2.5 Отчисления в централизованный инвестиционный фонд Министерства | 798 |
| 2.6 Проценты по долгосрочным кредитам | 1239 |
| 2.7 Выплаты дивидендов по акциям | 31018 |
| Итого расходов и отчислений | 67387 |
| 3. Платежи в бюджет | |
| 3.1 Налог на прибыль | 15509 |
| 3.2. Налог на недвижимость | 250 |
| Итого платежей в бюджет | 15759 |
| Итого расходов и отчислений и платежей в бюджет | 83146 |
| БАЛАНС | 83146 |
| СПРАВОЧНО: | Сумма |
| Налог на добавленную стоимость и другие косвенные налоги | 700 |
| Экологический налог | 900 |
| Чрезвычайный налог + фонд занятости | 1000 |
| Отчисления в фонд социальной защиты населения | 8750 |
| Отчисления Чрезвычайного налога и в фонд занятости | 250 |
| Отчисления в централизованный инвестиционный фонд | 798 |
9. Составить проверочную таблицу (“шахматку”)
(млн. руб.)
|
Источники финанси- рования Статьи расходов |
Балан-совая прибыль | Аморти-зация | Средства долевого участия | Долго-срочный кредит | Прочие посту-пления | ИТОГО: |
| Капитальные вложения | 2478 | 4552 | 7000 | |||
| Прирост НОС | 770 | 770 | ||||
| % по долгосрочным кредитам | 1239 | 1239 | ||||
| Выплата дивидендов по акциям | 6127 | 24891 | 31018 | |||
| Отчисления в фонд потребления | 20678 | 20678 | ||||
| Финансирование НИОКР | 3884 | 3884 | ||||
| Отчисления в ЦИФ | 798 | 798 | ||||
| Отчисления в финансовый резерв предприятия | 2000 | 2000 | ||||
| Налог на прибыль | 15509 | 15509 | ||||
| Налог на недвижимость | 250 | 250 | ||||
| ИТОГО: | 51696 | 5320 | - | 1239 | 24891 |
83146 |
Список использованных источников
Аникеев И. М., Аникеева И. С. Основы финансового аудита. - Мн.: Белмаркет, 1995. - 80 с.
3. Савицкая Г. В. Анализ хозяйственной деятельности предприятия. Минск: ИП “Экоперспектива”, 1997.
4. Экономика предприятия: Учебник/ Под редакцией А. И. Руденко. Минск: ИП “Экоперспектива”, 1995.
Международные финансы: Учеб. пособие/ Под общ. ред. И. Н. Жук. - Мн.: БГЭУ, 2001. - 149 с.
Налоги и налогообложение. Учебник / Н. Е. Заяц, Т. Е. Бондарь, Т. И. Василевская и др.; под общей редакцией Н. Е. Заяц. - Мн.: Выш. шк., 2004. - 303 с.
Савицкая Г. В. Экономический анализ: Учеб. - 10-е изд., испр. - М.: Новое знание, 2004. - 640 с.
9