Финансовые показатели ООО "Путь"
Из упрощенных уравнений системы отыщем параметры а и b:
а =
 =
8770 и b=
 =9179,8
Искомое уравнение прямой принимает вид:
 8770
+9179,8 * t
Подставляя соответствующие значения времени, мы найдем выравниваемые значения в соответствии с годами.
Проведенное выравнивание прибыли показало, что в течение 5 – ти лет наблюдений выявились определенные тенденции. С 2004 по 2008 гг. происходило повышение прибыли.
Сглаживание ряда динамики с помощью скользящей средней заключается в том, что вычисляется средний уровень, затем – средний уровень из такого же числа уровней, начиная с третьего и т.д. Отсюда название – скользящая средняя.
Для каждого конкретного вида динамики (У1,У2,У3, …Уn) алгоритм расчета скользящей средней следующий:
Необходимо определить интервал сглаживания, т.е. число входящих в него уровней m(m<m), используя правило: если необходимо сгладить мелкие, беспорядочные колебания, то интервал берут по возможности большой и наоборот, интервал сглаживания уменьшают когда нужно сократить более мелкие волны и освободиться от повторяющихся колебаний.
Вычисляя среднее значение уровней, образующих интервал сглаживания, находящегося в центре интервала сглаживания, при условии, что m – нечетное число.
Расчет производится по средней арифметической:
 ,
где
 – степенная
средняя
∑Х – сумма меняющейся величины признака прибыли
n – число вариантов
проведем выравнивание ряда динамики методом скользящей средней.
Таблица 11 – Выравнивание методом трехлетней скользящей средней
| Годы | Прибыль, тыс.руб. | Сумма по трехлетиям, тыс.руб. | Средняя скользящая прибыли, тыс.руб. |
| 2004 | 6030 | ___ | ___ |
| 2005 | 5906 | 19390 | 6463 |
| 2006 | 7454 | 23414 | 7805 |
| 2007 | 10054 | 31914 | 10638 |
| 2008 | 14406 | ___ | ___ |
Показатели прибыли, полученной от реализации продукции методом скользящей средней, показали снижающуюся тенденцию прибыли в период с 2005 по 2007 гг. в ООО «Путь».
Для более точного рассмотрения ряда динамики прибыли можно использовать третий способ выравнивания – выравнивание динамического ряда по среднему абсолютному приросту. Он основан на предложении, что каждый последующий уровень изменяется по сравнению с предыдущим на одинаковую величину, равную среднему абсолютному приросту.
Уравнение, отражающее тенденцию развития имеет вид:
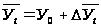 ,
где
 –
выравнивание
уровней, отражающие
тенденцию
развития
У0 – начальный уровень ряда
 – средний
абсолютный
прирост
t – порядковый № даты
1. Определим средний абсолютный прирост:
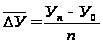 ,
где
У0 – начальный уровень
Уn – конечный уровень
n – число годовых абсолютных приростов

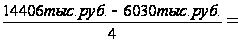 2094
тыс.руб.
Средний абсолютный прирост говорит о том, что в среднем увеличение прибыли происходит на 2094 тыс.руб.
2. На основании среднего абсолютного прироста рассчитаем выравнивание значения прибыли:
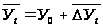 ,
где
t – порядковый номер
 6030 тыс.руб.
+ 2094 тыс.руб. * 0 = 6030
тыс.руб.
 =
6030 + 2094 * 1 = 8124 тыс.руб.
 =
6030 + 2094 * 2 = 10218 тыс.руб.
 =
6030+ 2094 *3 = 12312 тыс.руб.
 =
6030 + 2094 *4 = 14406 тыс.руб.
Выравнивание значения занесены в таблицу 12.
Таблица 12 – Прибыль от реализации продукции в ООО «Путь»
| Годы | Прибыль, тыс.руб. | t |
|
| 2004 | 6030 | 0 | 6030 |
| 2005 | 5906 | 1 | 8124 |
| 2006 | 7454 | 2 | 10218 |
| 2007 | 10054 | 3 | 12312 |
| 2008 | 14406 | 4 | 14406 |
 a+
bt
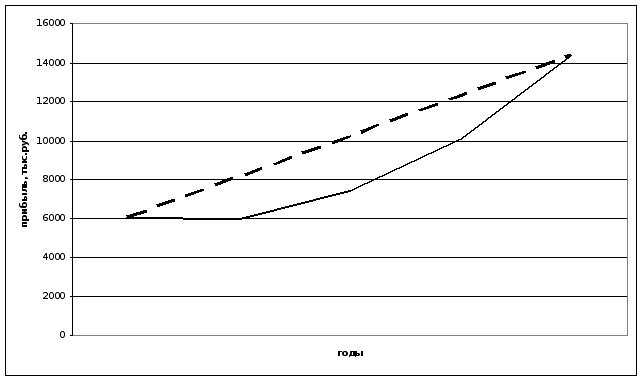
На основании имеющихся данных построим график динамики прибыли от реализации продукции.
2004 2005 2006 2007 2008
Рисунок 1 – Динамика прибыли от реализации продукции в ООО «Путь» ────── – фактическое значение прибыли ---------- – выровненное значение прибыли по уравнению прямой
Показания рисунка 1 свидетельствуют о том, что за последние годы предприятие является убыточным. Сложившаяся ситуация говорит о том, что руководство предприятия необходимо принимать экстренные меры, иначе предприятие вскоре может оказаться банкротом.
4. Индексный анализ финансовых результатов от реализации продукции
Для характеристики явлений и процессов экономической жизни статистики широко применяют обобщающие показатели в виде средних относительных величин и всякого рода коэффициентов. К таким обобщающим показателям относятся и индексы.
Под индексом в статистике понимают относительный показатель, характеризующий изменение величины какого – либо явления во времени, пространстве или по сравнению с любым этапом.
Индексы и индексный метод анализа очень широко применяется для характеристики изменения уровня сложных экономических показателей, а так же в аналитических целях. Предпосылкой для проведения анализа в индексной форме является возможность представления результативного экономического показателя произведением двух или более составляющих или суммой таких произведений.
Задача индексного анализа состоит в том, чтобы рассчитать изменение сложного показателя при изменении величины только одного фактора так, чтобы величина других факторов была бы сохранена на определенном постоянном уровне.
При построении индексов, оценивающих влияние отдельных факторов на изменение сложного показателя, необходимо иметь в виду, что общий результат изменения этого показателя представляет собой сумму изменения за счет влияния всех исследуемых факторов, формирующих этот показатель.
Проведем индексный анализ выручки и прибыли от реализации продукции в ООО «Путь» и проанализируем изменения этих показателей во времени за счет изменения объемов продукции и уровня цен, отобразив данные в таблице 13.
|
Затраты на продукцию, тыс.руб. |
условн. | q1Z0 | 119327,6 | 119327,6 | 178,9 | 2018,0 | 2,07 | 2198,97 | 121526,6 |
| отчетн. 2008г. | q1Z1 | 214557,9 | 214557,9 | 303,5 | 2975,7 | 18,20 | 3297,4 | 217855,3 | |
|
базисн. 2006г. |
q0Z0 | 86705,4 | 86705,4 | 111,2 | 1558,7 | 0,11 | 1670,01 | 88375,41 | |
| Стоимость реализованной продукции, тыс.руб. | условн. | q1p0 | 75680,3 | 75680,3 | 99,7 | 1052,3 | 3,52 | 1155,52 | 76835,82 |
| отчетн. 2008г. | q1p1 | 112173,7 | 112173,7 | 106,6 | 1384,3 | 15,80 | 1506,7 | 113680,4 | |
|
базисн. 2006г. |
q0p0 | 54990,6 | 54990,6 | 62,1 | 812,7 | 0,19 | 874,99 | 55865,59 | |
| Средняя цена реализации, руб. | 2008г. | p1 | 3873 | Х | 480 | 688 | 427 | Х | Х |
| 2006г. | p0 | 2613 | Х | 449 | 523 | 95 | Х | Х | |
| Себестоимость 1 ц. реализованной продукции, руб. | 2008г. | Z1 | 7408 | Х | 1367 | 1479 | 120 | Х | Х |
| 2006г. | Z0 | 4120 | Х | 806 | 1003 | 56 | Х | Х | |
| Кол – во реализованной продукции, ц. | 2008г. | q1 | 28963 | Х | 222 | 2012 | 9 | Х | Х |
| 2006г. | q0 | 21045 | Х | 138 | 1554 | 2 | Х | Х | |
| Вид продукции | Символы | Зерно | Итого по растениеводству | Мясо КРС | Молоко | Мясо свиней | Итог по животноводству | Всего | |
Рассчитаем следующие индексы и их абсолютные изменения.
1) Индекс выручки и абсолютное изменение выручки от реализации продукции:
Iвыручки
=
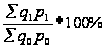 =
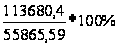 = 203,5%
∆выручки = ∑ q1p1 – ∑ q0p0 = 113680,4 – 55865,59 = 57815 тыс.руб.
2) Индекс объема продукции и абсолютное изменение выручки за счет объемов продукции:
Iф.о.
=
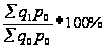 =
 *100%
= 137,5%
∆ф.о. = ∑ q1p0 – ∑ q0p0 = 76835,82 – 55865,59 = 20970 тыс.руб.
3) Индекс цен и абсолютное изменение выручки за счет цен:
Iцен
=
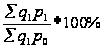 =
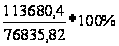 = 148%
∆цен = ∑ q1p1 – ∑ q1p0 = 113680,4 – 76835,82 = 36845 тыс.руб.
4) Найдем взаимосвязь между этими индексами и абсолютными изменениями:
Iвыручки
= Iцен
* Iф.о.
или
 =
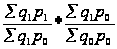
2,035 = 1,48 * 1,375 – верно
∆выручки = ∆цен + ∆ф.о.
57815 = 36845 + 20970 – верно
Из проведенных расчетов мы видим, что за анализируемый период размер выручки от реализации основных видов продукции в ООО «Путь» увеличился на 57815 тыс.руб. или на 103%. При этом:
а) за счет объемов реализованной продукции увеличилась на 20970 тыс.руб.
б) за счет цен увеличилась на 36845 тыс.руб.
Помимо индекса выручки мы можем рассчитать еще и индекс себестоимости.
Iсебестоимости
=
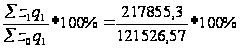 = 179,3%
Перерасход в затратах составил:
∑z1q1 – ∑z0q1 = 217855,3 – 121526,57 = 96328,7
Для проведения индексного анализа прибыли воспользуемся вспомогательными расчетами, приведенными в таблице 14.
| Вспомогательные величины, тыс.руб. | (p0 – Z0)q1 | –43647,3 | –43647,3 | –79,2 | –965,7 | 1,45 | –1043,45 | – 44690,75 | |
| (p0 – Z1)q1 | –138877,6 | –138877,6 | –203,8 | –1923,4 | –14,68 | –2141,88 | – 141019,5 | ||
| (p1 – Z1)q1 | –8627,2 | –8627,2 | –196,9 | –1591,4 | –18,01 | –1790,7 | – 10417,9 | ||
| (p0 – Z0)q0 | –31714,8 | – 31714,8 | – 49,1 | – 746 | – 0,08 | – 759,02 | – 32509,82 | ||
| Средняя цена реализации, руб. | 2008г. |
p1 |
3873 | Х | 480 | 688 | 427 | Х | Х |
| 2006г. | p0 | 2613 | Х | 449 | 523 | 95 | Х | Х | |
| Себестоимость 1 ц. реализованной продукции, руб. | 2008г. | Z1 | 7408 | Х | 1367 | 1479 | 120 | Х | Х |
| 2006г. | Z0 | 4120 | Х | 806 | 1003 | 56 | Х | Х | |
| Кол – во реализованной продукции, ц. | 2008г. | q1 | 28963 | Х | 222 | 2012 | 9 | Х | Х |
| 2006г. | q0 | 21045 | Х | 138 | 1554 | 2 | Х | Х | |
| Вид продукции | Символы | Зерно | Итого по растениеводству | Мясо КРС | Молоко | Мясо свиней | Итог по животноводству | Всего | |
1) Определим индекс прибыли от реализации продукции и абсолютное отношение суммы прибыли от реализации продукции:
Iприбыли
=
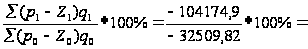 320,4%
∆прибыли = ∑(p1 – Z1)q1 – ∑(p0 – Z0)q0 = –104174,9 + 32509,82 = –71665,08 тыс.руб.
2) Определим индекс физического объема и абсолютное изменение прибыли за счет изменения количества реализованной продукции:
Iф.о.
=
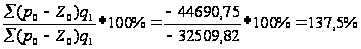
∆ф.о. = ∑(p0 – Z0)q1 – ∑(p0 – Z0)q0 = – 44690.75 + 32509.82 = – 12180.93 тыс.руб.
3) Определим индекс цен и абсолютное отношение прибыли от реализации продукции за счет средних цен реализации:
Iцен
=
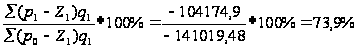
∆цен = ∑(p1 – Z1)q1 – ∑(p0 – Z1)q1 = – 104174,9 + 141019,48 = 36844,58 тыс.руб.
4) Определим индекс себестоимости и абсолютное отклонение прибыли за счет изменения себестоимости единицы продукции:
Iсебестоимости
=
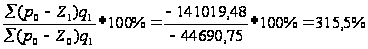
∆себестоимости = ∑(p0 – Z1)q1 – ∑(p0 – Z0)q1 = – 141019,48 + 44690,75 = –96328,73 тыс.руб.
5) Найдем взаимосвязь между этими индексами и абсолютными изменениями.
Iприбыли = Iwty * Iф.о. * Iсебестоимости
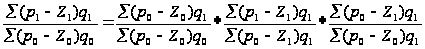
3,204 = 1,375 * 0,739 * 3,155 – верно
∆прибыли = ∆цен + ∆ф.о. + ∆себестоимости
–71665,08 = –12180,93 + 36844,58 – 96328,73 – верно
Проведенный индексный анализ установил, что ООО «Путь» является убыточным производством, прибыль от реализации основных видов продукции уменьшилась на 71665,08 тыс.руб. Уменьшению прибыли способствовали изменения цен (за счет увеличения цен прибыль сократилась на 36844,58 тыс.руб. или на 73,9%) и изменения касающиеся себестоимости продукции (за счет изменения себестоимости прибыль уменьшилась на 96328,73 тыс.руб. или на 315,5%)
Таким образом, мы видим, что для увеличения размеров выручки и прибыли предприятию необходимо увеличивать объемы производства и реализации основных видов продукции, при снижении себестоимости продукции.
37