Основы финансовых вычислений
Решение
S = 1 000(1 + 0,06· )·(1
+ 0,08·)·(1
+ 0,09·
 )·(1
+ 0,1·)
= 1 085, руб.
Характерной особенностью облигации, также как и векселя, является существование ситуаций размещения данной ценной бумаги с дисконтом, т. е. по цене, ниже номинальной.
В таком случае, цену приобретения облигации можно рассчитать по формуле
C = P(1 – dt), (23)
где C – цена приобретения облигации, тыс. руб.; P – первоначальная (номинальная) стоимость облигации, тыс. руб.; d – ставка дисконта, выраженная в коэффициенте; t – срок обращения облигации, дни, годы и т. д.
Таким образом, влияние всех факторов, а именно процентного дисконтированного дохода, инфляции при обращении ценных бумаг, можно объединить в примере 25.
Пример 25
Целевая муниципальная облигация номинальной стоимостью 10 000 руб. имеет процентный доход в размере 8 % годовых, реализуется с дисконтом 4 % годовых. Рассчитать финансовый результат от приобретения облигации, если срок ее обращения составляет 1 год и среднегодовой уровень инфляции 12 %.
Решение
Сумма погашения облигации:
S = 10 000 (1 + 0,08 · 1) = 10 800, руб.
Цена приобретения облигации:
С = 10 000 (1-0,04 · 1) = 9 600, руб.
Увеличение затрат по покупке облигации под влиянием инфляции:
Sинфл = 9 600 (1 + 0,12 · 1) = 10 752, руб.
Финансовый результат от покупки облигации:
10 800 – 10 752 = 48, руб.
Приобретение ценной бумаги целесообразно.
2.4 Валютные расчеты
Валютные расчеты (операции) можно определить как соглашения (контракты) участников валютного рынка по купле-продаже, платежам, предоставления в ссуду иностранной валюты на конкретных условиях (наименование валют, сумма, курс обмена, процентная ставка и т. д.).
Под иностранной валютой понимаются денежные знаки иностранных государств, а также кредитные средства обращения и платежа, выраженные в иностранных денежных единицах и используемые в международных денежных расчетах.
Валютный курс – «цена» (отношение) денежной единицы одной страны, выраженная (выраженное) в денежных единицах других стран.
Котировка валют – установление курса иностранной валюты в национальной (или наоборот).
Способы определения валютного курса: прямая котировка, косвенная котировка, кросс-курс, курсы наличных и срочных сделок.
При прямой котировке стоимость единицы иностранной валюты выражается в национальной денежной единице:
Кп =
 , (24)
где Кп – прямая котировка; Нвал – национальная валюта, руб.; Ивал – иностранная валюта, у.е.
К примеру, 1 USD = 28 руб.
При косвенной котировке за единицу принята национальная денежная единица, курс которой выражается в определенном количестве иностранной валюты:
Кк =
 (25)
или
Кк =
 1
, (26)
где Кк – косвенная котировка.
К примеру, 1 руб. = 0,028 USD.
Кросс–курс представляет соотношение между двумя валютами по отношению к третьей валюте.
Кросс-к = , (27)
где Кросс-к – кросс-курс покупки валюты, у. е.; В1 – валютный курс денежной единицы одной страны, выраженный в денежной единице страны А, у. е.; В2 – валютный курс денежной единицы другой страны, выраженный в денежной единице страны А, у. е.
Пример 26
На 26 января 2006 г. ЦБ РФ установил для целей учета и таможенных платежей следующие курсы:
– 1 евро = 35,21 руб.;
– 1 долл.США = 28,54 руб.
Кпок.евро
= 1 евро ·
 = 1,2337 долл. США.
Изменение курса в течение определенного времени образует курсовую прибыль (или убыток). Операции по покупке-продаже валюты с последующим совершением контрсделки (обратной сделки) для получения курсовой прибыли есть валютный арбитраж.
К = В
 – В
 , (28)
где К
– курсовая
прибыль (убыток)
от операций
с валютой, у.
е.; В
–валютный курс
на дату продажи,
у. е.; В
– валютный курс
на дату покупки,
у. е.
Пример 27
Приобретено 100 долл. США по курсу 31,24 руб. за 1 долл. Рассчитать курсовую разницу от продажи валюты по курсу 31,04 руб. за 1 долл.
Решение
К
= (31,04 – 31,24) · 100 = –20, долл.
– отрицательная
курсовая разница.
Кроме конверсионных операций, банки осуществляют депозитные операции с валютой, представляющие собой операции по размещению или привлечению средств в иностранной валюте на счетах в банках.
К существенным условиям любой операции относится дата ее заключения и дата исполнения. Если дата заключения и исполнения контракта совпадает, значит имеют место операции «спот». В мировой практике к операциям «спот» относятся сделки, исполнение которых осуществляется на второй рабочий день после их заключения.
Другая группа сделок – это сделки с датой исполнения контракта не ранее третьего рабочего дня с момента заключения договора. К таким сделкам относятся: биржевой опцион или форвардные операции и фьючерсные операции.
При форвардных сделках поставка и платеж за валюту производятся через определенный срок по курсу, зафиксированному в момент заключения сделки. Форвардные сделки обеспечивают экспортно-импортные операции, хеджирование – страхование от неблагоприятных изменений валютного курса, спекуляций на продаже валюты.
Обычно форвардные сделки заключаются на срок от одной недели до 12 месяцев на стандартные периоды: 1, 2, 3, 6, 9, 12 месяцев
Определение дохода от форвардной сделки осуществляется с помощью формул простейших финансовых вычислений.
Пример 28
Курс валют доллара США и евро 1,112/1,186, банковские процентные ставки в Германии – 8,5 %, в Англии – 14% годовых. Если фирма поместит 10 000 долл. на месяц в банк Германии, то получит следующий доход:
S = 10 000·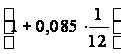 = 10 070,83 , долл. США.
Д1 = 10 070,83 – 10 000 = 70,83, долл. США
Если фирма конвертирует доллары в евро, поместит их в английский банк и через месяц вновь конвертирует в доллары, то получит доход:
S = 8 992,8 (1+0,14· )
= 9 097,7 , долл. США.
или 9 097,7 · 1,186 = 10 789,9 , евро.
Д = 10 789,9 – 10 000 = 789,9 , долл. США.
На валютном рынке различие в процентных ставках учитывается в форвардном курсе посредством форвардной премии или дисконта. Если процентная ставка для конкретной валюты более высока, то она должна продаваться по более низкому валютному курсу. Размер форвардной премии (дисконта) рассчитывается по формуле
F = Кспот · (i1 – i2) · t , (29)
где F – форвардная премия, у. е.; Кспот – текущий курс валюты («спот»), у. е.; (i1 – i2) – разница в относительных процентных ставках для имеющейся валюты и валюты, в которую конвертируют; t – период времени, скорректированный на общее число дней в году, дни.
Пример 29
Фирма намерена продать в Англии товар на сумму 10 000 евро и купить в Германии партию компьютеров. Для этого фирма заключает форвардную сделку на срок 3 месяца. Текущий курс доллара/евро – 1,112; годовые процентные ставки в Англии – 14 %, в Германии – 8,5 %.
Решение
При текущей сделке фирма получит:
1,112 · 10 000 = 11 120, долл. США.
Сумма процентов за 3 месяца:
11 120(1+0,085· )
= 11 356,3, долл. США.
Форвардная премия составит:
1,112 (0,14 – 0,085) ·
 =
0,015.
Сумма процентов в Англии за 3 месяца:
10 000(1+ 0,14·)=10
349,9, евро.
Так как процентная ставка в Германии ниже, то евро должен продаваться по более низкому курсу.
Курс евро/доллар будет:
1,112 – 0,015 = 1,097 , долл. США.
При форвардной сделке фирма получит:
1,097·10 000 = 10970, долл. США.
Таким образом, наращенная сумма за три месяца составит:
10 349,9 · 1,097 = 11 353,8 , долл. США.
Кроме форвардных расчетов на валютном рынке могут совершаться сделки, основанные на разнице курсов валют в разных странах, или в одной и той же стране, но через некоторое время. Это фьючерсные сделки – стандартный биржевой договор купли-продажи биржевого актива в определенный момент времени в будущем по цене, установленной сделкой в момент ее заключения.
Пример типичного фьючерсного контракта, заключенного 10.01.2006 г. Клиент соглашается принять поставку 10 т кофе по цене 1 500 долл. 25.04.2007 г. Суть фьючерсного контракта – зафиксировать в данный момент цену, по которой состоится сделка в будущем. Фьючерсные контракты легко перепродаются, что удобно для расчетов фирм.
Одним из инструментов финансового рынка являются опционы – договорные обязательства, позволяющие владельцу опциона за предварительную плату (премию) купить у банка или продать ему валюту или ценные бумаги по оговоренной в момент сделки цене. Если цена валюты повысится, то владельцу опциона выплачивается разница. При понижении цены владелец опциона может отказаться от покупки, но при этом он теряет премию.
2.5 Кредитные отношения
Кредит – предоставление денежных средств во временное пользование на условиях возвратности в определенный срок и уплатой процентов.
Если кредит выдается банком или финансовой компанией, то это банковский кредит. К разновидностям банковского кредита относятся: ипотечный, потребительский, кредит на неотложные нужды, на производственные цели и т. д. Обычно это краткосрочные или среднесрочные кредиты (за исключением ипотечного, средний срок которого составляет до 30 лет) с целью увеличить оборотный капитал предприятия или кредит на удовлетворение личных потребностей для физических лиц.
Перед заключением кредитного договора банк проверяет дееспособность, правоспособность и платежеспособность клиента. Для этого проводится анализ бухгалтерской отчетности предприятия, отчеты о состоянии дел, структура капитала, экономическая эффективность и т. д. Если в качестве клиента выступает физическое лицо, тогда необходимы документы, подтверждающие личность, справки о доходах, индивидуальный идентификационный номер налогоплательщика и т. д. В кредитном договоре указываются сумма и срок кредита, проценты и прочие расходы, обеспечение кредита, форма выдачи кредита.
Если фирма хорошо известна и надежна, обеспечением служит само имя и репутация фирма. В других случаях обеспечением является имущество предприятия – здание, оборудование, ценные бумаги, запасы и т. д.
Физическим лицам кредит может выдаваться под залог имеющегося в собственности заемщика имущества (квартиры, дачного участка, автомобиля и т.д.) и поручительства третьих лиц.
В кредитном соглашении оговариваются условия погашения и возврата кредита. На практике, вся сумма и проценты по кредиту могут быть возвращены:
а) в конце срока или единым платежом;
б) по частям в течение срока погашения кредита:
– равными платежами;
– уменьшающимися платежами.
Для определения суммы возврата кредита и процентов по нему, на условии его погашения в конце срока, используется методика финансовых вычислений, рассмотренная в гл. 1. Другие случаи имеют следующие особенности в расчетах.
Если сумма кредита погашается равными частями в течение срока погашения кредита после определения наращенной стоимости, тогда величина равного платежа определяется по формуле
R1 =
 , (30)
где R1 – сумма погасительного платежа, руб.; S – наращенная сумма, руб.; t – срок обращения кредита, годы, дни и т. д.; n – число погасительных платежей за весь срок обращения кредита.
Если же сумма кредита погашается равными частями в течение срока погашения кредита и окончательная сумма наращенной стоимости неизвестна (что чаще встречается на практике банковского кредитования при составлении графика платежей по кредиту), тогда величина равного платежа определяется по формуле
R2 =
 , (31)
где р – первоначальная стоимость кредита, руб.
Пример 30
Составить план погашения кредита в размере 900 млн руб. серией из 6 равных платежей, которые должны выплачиваться в конце каждого года. Процентная ставка – 10 % годовых.
Решение
Ежегодный платеж составит:
R =
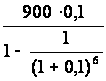 =
206,647 , млн. руб.
Таблица 2
План погашения кредита (график платежей)
| Годы | Остаток кредита, млн. руб. | Годовые взносы, млн.руб. | ||
| Кредит | Проценты | Всего | ||
| 4-3 | i на остаток кредита | R2 | ||
| А | 1 | 2 | 3 | 4 |
| 1 | 900,000 | 116,647 | 90,000 | 206,647 |
| 2 | 783,353 | 128,312 | 78,335 | 206,647 |
| 3 | 655,042 | 141,143 | 65,504 | 206,647 |
| 4 | 513,899 | 155,257 | 51,390 | 206,647 |
| 5 | 358,642 | 170,783 | 35,864 | 206,647 |
| 6 | 187,860 | 187,860 | 18,786 | 206,647 |
| Итого | 0 | 0 | - | 1 239,882 |
Общие расходы по погашению кредита составят 1 239,882 млн руб.
В случае погашения кредита уменьшающимися платежами, проценты начисляются на оставшуюся сумму долга, и в результате сумма погасительного платежа будет уменьшаться к концу срока погашения кредита. Пример погашения кредита уменьшающимися платежами представлен в примере 31.
Пример 31
Господин Иванов получил кредит на потребительские цели в размере 60 000 руб. на 1 год под 19 % годовых. Рассчитать сумму погашения кредита и начисленных процентов уменьшающимися платежами, при условии ежемесячного погашения кредита.
Решение
Таблица 3
План погашения кредита (график платежей)
| Период |
Остаток кредита, тыс.руб. |
Сумма взноса, тыс.руб. | ||
| Сумма кредита | Сумма процентов | Всего | ||
| R1 |
|
2+3 | ||
| А | 1 | 2 | 3 | 4 |
| 1 | 60 | 5 | 0,948 | 5,948 |
| 2 | 55 | 5 | 0,869 | 5,869 |
| 3 | 50 | 5 | 0,790 | 5,790 |
| А | 1 | 2 | 3 | 4 |
| 4 | 45 | 5 | 0,711 | 5,711 |
| 5 | 40 | 5 | 0,632 | 5,632 |
| 6 | 35 | 5 | 0,553 | 5,553 |
| 7 | 30 | 5 | 0,474 | 5,474 |
| 8 | 25 | 5 | 0,395 | 5,395 |
| 9 | 20 | 5 | 0,250 | 5,250 |
| 10 | 15 | 5 | 0,237 | 5,237 |
| 11 | 10 | 5 | 0,158 | 5,158 |
| 12 | 5 | 5 | 0,079 | 5,079 |
| Итого | 0 | 0 | – | 66,096 |
 на
остаток кредита
В данном
примере на
остаток долга
начисляются
проценты исходя
из ставки 19 %
годовых. Таким
образом, реальная
ежемесячная
ставка составила
1,58 % ( ).
Однако в различных
ситуациях на
остаток долга
может начисляться
процент, исходя
из установленной
процентной
ставки, то есть
без корректировки
на конкретный
период начисления.
Иногда банк или финансовая компания, выдавшие кредит, требуют внести обеспечение (залог) в виде процентной ставки от номинальной стоимости кредита. Если залог и проценты за выданный кредит выплачиваются при выдаче кредита, то это увеличивает реальную процентную ставку за пользование кредитом (о которой говорилось в гл. 1). Таким образом, в этой ситуации реальная процентная ставка рассчитывается по формуле
ip
=

 , (32)
где p – первоначальная сумма кредита, руб.; i – процентная ставка за пользование кредитом, выраженная в коэффициенте, ед.
Если банк требует залог (процент от суммы кредита), то реальная процентная ставка в этом случае рассчитывается по формуле
ip
=
 , (33)
где r – залог, в виде процента от суммы кредита, выраженный в коэффициенте, ед.
Одной из форм кредита является ломбардный кредит, выдаваемый под залог ценных бумаг. На практике срок ломбардного кредита не превышает 3 месяцев, а величина кредита – 90 % курсовой стоимости ценных бумаг.
Пример 32
Предприятие получило кредит на два месяца под залог 100 акций, курсовая стоимость которых составила 100 000 руб. Номинальная величина кредита – 70 % от курсовой стоимости акций. Процентная ставка за кредит – 16 %. Банк за обслуживание кредита взимает 0,3 %. Рассчитать сумму кредита и реальную процентную ставку.
Решение
Сумма кредита:
100 · 100 · 0,7 = 7 , млн. руб.
Проценты за кредит:
7
 · 0,16 = 0,19 , млн. руб.
За обслуживание кредита:
7 · 0,003 = 0,021 , млн. руб.
Сумма полученного кредита:
7 – 0,19 – 0,021 = 6,789 , млн. руб.
Реальная процентная ставка за кредит:
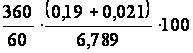 = 18,6 , %.
Особенностями коммерческого кредита является то, что кредит предоставляется одной фирмой другой. На практике, это поставка товара. Оплата производится после реализации товаров или выполнения услуг. Оформляется коммерческий кредит векселем или счет-фактурой, и отражается как дебиторская задолженность покупателя и кредиторская задолженность для продавца. Процентная ставка по коммерческому кредиту ниже, чем по банковскому.
Для покупки дорогостоящих товаров физическим лицам предоставляется потребительский кредит. Обычно его предоставляет банк, торговая организация или финансовая компания. Одна из форм такого кредита – продажа товаров в рассрочку.
В настоящее время банки начинают выдавать ипотечные кредиты. Под ипотекой понимается денежная ссуда, предоставляемая под залог недвижимого имущества. На период ипотеки заложенное имущество находится в собственности кредитора, но во владении заемщика. В случае нарушения заемщиком условий сделки по решению суда заложенное имущество продается для удовлетворения требований кредитора или объявляется его собственностью.
Существуют следующие варианты ипотеки:
- традиционная ипотека, при которой сумма кредита погашается равными частями через определенные периоды;
- ипотека, с изменяющейся процентной ставкой (в некоторых случаях процентную ставку привязывают к коэффициенту инфляции и (или) курсу доллара.
Расчет суммы погашения ипотечного кредита и размера равного периодического платежа осуществляется с помощью следующих формул:
S =
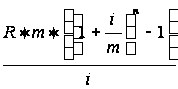 ; (34)
R =
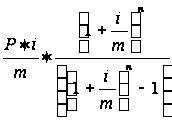 . (35)
Пример 33
Размер ипотечного кредита 500 000 руб. Срок – 20 лет. Процентная ставка – 12 % годовых. Рассчитать сумму погашения кредита и размер ежемесячного равного платежа.
Решение
R =
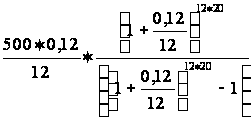 = 5,5054 , руб.
S =
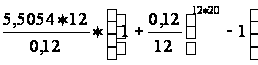 = 5 446,276 , руб.
Задачи для самостоятельного решения
41. Объем денежной массы, находящейся в обращении на начало года, составляет 4 566 млрд. руб. Определить, как изменится объем денежной массы за год под влиянием инфляции, если среднемесячный уровень инфляции составит 0,6 %?
42. Инвестор имеет возможность вложить 100 000 руб. на 2 года. Рассчитать минимальную процентную ставку, чтобы окупить затраты инвестора, если известно, что среднегодовой уровень инфляции составит 7,5%.
43. Определить целесообразность вложения денежных средств на год под 14 % годовых, если ежеквартальный уровень инфляции составляет 2,5 %?
44. Рассчитать ежемесячный уровень инфляции, если годовой уровень составил 12 %?
45. Выбрать оптимальный вариант вложения 50 000 руб. на 5 лет, если среднегодовой уровень инфляции составляет 10 %, банковская ставка по депозиту составляет 9 % годовых при условии начисления сложных процентов.
46. Ежемесячный уровень инфляции составляет 1 %. Определить годовой индекс инфляции и годовой уровень цен.
47. Вклад в сумме 50 000 руб. помещен в банк на 3 месяца с ежемесячным начислением сложных процентов. Годовая ставка по вкладам 8 %. Уровень инфляции 1 % в месяц. Определить сумму погашения вклада, индекс инфляции за 3 месяца, реальный доход вкладчика с точки зрения покупательной способности.
48. Переводной вексель выдан на 30 000 руб. с уплатой 20 ноября. Владелец векселя учел его в банке 20 апреля того же года по учетной ставке 12 % годовых. Рассчитать сколько получил владелец векселя и доход банка.
49. Номинальная стоимость векселя со сроком погашения через 6 месяцев составляет 16 000 руб. Рассчитать цену покупки векселя, если он реализуется с дисконтом 10 % годовых.
50. Вексель номиналом 1 000 руб. продается с дисконтом по ставке 13 % годовых. Срок погашения через 120 дней. Определить величину дисконтированного дохода.
51. Казначейский вексель номинальной стоимостью 3 000 руб. реализуется с дисконтом 25 % годовых 15 февраля. Срок погашения векселя 15 мая. Определить сумму дохода по векселю.
52. Рассчитать учетную ставку, которая обеспечит держателю казначейского векселя получение 6 000 руб., если номинальная стоимость векселя 10 000 руб., срок погашения через 1 год и 1 месяц.
53. Какова сумма дисконта при продаже финансового векселя на сумму 5 000 руб., если срок его погашения равен 2,5 года, а покупатель применил сложную учетную ставку, равную 8 % годовых?
54. Тратта (переводной вексель) выдана на сумму 1 000 000 руб. с уплатой 25 декабря 2006 г. Владелец векселя учел его в банке 18 августа 2006 г. по учетной ставке 20 % годовых. Рассчитать полученную продавцом при учете сумму и дисконт в пользу банка.
55. Коммерческий вексель торговой компании реализуется по номинальной стоимости 40 000 руб. с дисконтированной ставкой дохода 16 % годовых и сроком погашения через 95 дней. Среднегодовой уровень инфляции 11 %. Целесообразна ли покупка данного векселя?
56. Казначейский вексель номинальной стоимостью 25 000 руб. реализуется юридическим и физическим лицам по учетной ставке 25 % годовых. Срок погашения векселя через 91 день. Среднегодовой уровень инфляции 12 %. Выгодно ли приобретение данного векселя?
57. Коммерческий вексель торговой корпорации продается с дисконтом по цене 9 050 руб. при номинальной стоимости 10 000 руб. Срок погашения векселя через 5 месяцев. Среднемесячный уровень инфляции 1 %. Стоит ли приобретать вексель?
58. Финансовый вексель номинальной стоимостью 50 000 руб. реализуется по цене 75 % от номинала по учетной ставке 13 % годовых. Срок погашения векселя через 180 дней. Среднеквартальный уровень инфляции 1,5 %. Определить целесообразность покупки векселя?
59.