Инвестиционная деятельность предприятия
2.2 Оценка финансового состояния ЗАО "Рубикон-завод"
Для комплексной оценки эффективности хозяйственной деятельности предприятия целесообразно использовать в рамках системы, построенной по схеме: Ресурсы - Затраты - Результаты. Среди показателей характеризующих ресурсы предприятия и эффективность их использования, можно выделить:
- среднегодовая стоимость основных фондов;
- среднегодовая стоимость оборотных средств;
-
оборачиваемость
оборотных
средств =
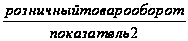
- расходы на оплату труда;
- среднесписочная численность работников;
- среднегодовая заработная плата;
-
производительность
труда =
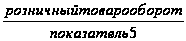
Два других показателя характеризуют затраты предприятия и эффективность их использования:
- издержки обращения;
- затратоотдача = розничный товарооборот / показатель8;
Из показателей, характеризующих результаты, в данном случае интересны 3:
- розничный товарооборот;
- прибыль;
-
коэффициент
устойчивости
экономического
роста =
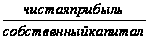
Для оценки эффективности использования фондов предприятия можно использовать показатель фондоотдачи:
Фотд
=

В качестве обобщающей оценки эффективности хозяйственной деятельности торгового предприятия будут использованы следующие комплексные показатели:
- показатель эффективности использования торгового потенциала предприятия
ЭИТП
=
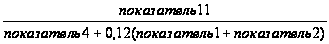 ;
- этот показатель позволяет оценить эффективность использования экономического потенциала предприятия и сравнить имеющиеся у него ресурсы с основным конечным результатом деятельности - розничным товарооборотом. Чем выше значение этого показателя, тем лучше выполняется предприятием его основная функция - обеспечение потребностей населения в товарах и услугах, тем эффективнее используются ресурсы предприятия.
- показатель эффективности финансовой деятельности
ЭФД
=
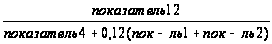 ;
- с помощью этого показателя можно оценить, при каких ресурсах достигнут основной финансовый результат деятельности предприятия и на сколько эффективно используются ресурсы.;
- показатель эффективности трудовой деятельности
ЭТД =
 ;
-
этот показатель
характеризует
прирост производительности
труда на 1 руб.
увеличения
средней заработной
платы.

- интегральный показатель экономической эффективности хозяйственной деятельности
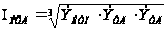 .
Используя балансовые данные ЗАО "Рубикон-завод" за 2007-2009 гг., можно рассчитать все вышеперечисленные показатели деятельности предприятия. Основные показатели деятельности предприятия за анализируемый период изменились следующим образом.
Анализируя динамику показателей, можно сделать вывод, что в целом предприятие ЗАО "Рубикон-завод" работало в течение 2007-2009 гг. периода достаточно эффективно, хотя интегральный показатель эффективной и хозяйственной деятельности на конец 2009 г. по сравнению с концом 2007 г. уменьшился с 1,796 до 1,694 или на 0,102 пункта. Также за период 2009 г. снизились показатели эффективности использования торгового потенциала на 0,05 пункта и показатель эффективности трудовой деятельности. Такая динамика показателей объясняется тем, что за период 2009 г. темп роста издержек обращения превысил темп роста торгового оборота. В 2009 г. предприятие получило прибыль, но рост издержек обращения привел к росту показателя затратоотдачи. Положительной тенденцией является ускорение оборачиваемости оборотных средств на 14,6% в исследуемом периоде. В качестве позитивных моментов можно также назвать рост розничного товарооборота на 15,9% к 2010 г. и валовой прибыли практически в два раза за этот же период. Стоит отметить, что за последние 5 лет предприятие в 2009 г. получило самую большую чистую прибыль, как следствие этого, работникам предприятия в конце 2009 г. были произведены премиальные выплаты в соответствии с положением о премировании предприятия.
Комплексную обобщающую оценку экономического развития анализируемого торгового предприятия дает показатель темпа его экономического роста:
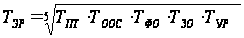 ,
где:
ТПТ - темп изменения производительности труда;
ТООС - темп изменения оборачиваемости оборотных средств;
ТФО - темп изменения фондоотдачи; ТЗО - темп изменения затратоодачи;
ТУР - темп изменения уровня рентабельности (рентабельности товарооборота).
В случае ЗАО "Рубикон-завод": ТЭР 2007 г. по отношению к 2006 г. равен 1,1796; ТЭР 2009 г. по отношению к 2008 г. составил 1,0098. Как и следовало ожидать, вычисленный выше показатель демонстрирует наличие у предприятия тенденции к замедлению развития. Развитие розничного товарооборота должно быть тесно увязано с экономическими показателями: спрос, поступление товаров, товарные запасы, прибыль, численность работников, расходы на оплату труда. Данные за 2007-2009 гг. показывают, что по рассматриваемому предприятию наблюдался рост как количественных, так и качественных показателей в 2008 г., а в 2009 г. произошло снижение практически всех вышеперечисленных показателей. Поэтому необходимо более подробно проанализировать ФСП и выяснить причины снижения эффективности финансово-хозяйственной деятельности.
Финансовое состояние предприятия (ФСП) - это сложная экономическая категория, отражающая на определенный момент состояние капитала в процессе его кругооборота и способность субъекта хозяйствования к саморазвитию. В процессе операционной, инвестиционной и финансовой деятельности происходит непрерывный процесс кругооборота капитала, изменяются структура средств и источников их формирования, наличие и потребность в финансовых ресурсах и как следствие - финансовое состояние предприятия, внешним проявлением которого выступает платежеспособность. Устойчивое финансовое состояние достигается при достаточности собственного капитала, хорошем качестве активов, достаточно уровне рентабельности с учетом операционного и финансового риска, достаточности ликвидности, стабильных доходах и широких возможностях привлечения заемных средств. На устойчивость предприятия оказывают влияние различные факторы: положение предприятия на товарном рынке; производство и выпуск дешевой, качественной и пользующейся спросом на рынке продукции; его потенциал в деловом сотрудничестве; степень зависимости от внешних кредиторов и инвесторов; наличие неплатежеспособных дебиторов; эффективность хозяйственных и финансовых операций и т.п.
В данной работе проводится анализ ФСП ЗАО "Рубикон-завод" за 2008-2009 гг. по типовой методике Е.С. Стояновой. Экономическое и финансовое состояние предприятия за исследуемый период было достаточно стабильным. Своевременно и в полном объёме выплачивалась заработная плата работникам, перечислялись налоги и велись расчёты с вышестоящей организацией. Финансовым результатом деятельности предприятия в течение всего исследуемого периода была балансовая прибыль. Задача анализа ликвидности возникает в связи с необходимостью давать оценку кредитоспособности предприятия, то есть его способности своевременно и полностью рассчитываться по всем своим обязательствам. Исходя из этого, можно охарактеризовать ликвидность ЗАО "Рубикон-завод" как достаточную на протяжении всего исследуемого периода.
Абсолютная ликвидность предприятия показывает какая часть обязательств может быть погашена за счет имеющейся денежной наличности ( (ДС+КФВ) /КЗ). В случае ЗАО "Рубикон-завод" она составила 38,2 и 59,6% от суммы краткосрочных обязательств в 2007 и 2009 гг. соответственно. Общих нормативов по данному показателю не существует, но поскольку, динамика - положительная и просроченных обязательств у предприятия нет, то можно считать значение показателя абсолютной ликвидности вполне удовлетворительным. Для показателя срочной ликвидности ( (ДС+КФВ+ДЗ+НДС) /КЗ) обычно удовлетворяет соотношение 0,7-1,0. В случае ЗАО "Рубикон-завод" значение этого показателя было достаточным на протяжении 2007-2009 гг., однако к началу 2010 г. значение показателя возросло до 101,4%. Рост дебиторской задолженности в 2009 г. нельзя расценивать как положительный факт, т.к в данном случае происходит отвлечение средств из оборота предприятия.
Коэффициент
текущей ликвидности
показывает
в какой степени
оборотные
активы покрывают
оборотные
пассивы. Удовлетворяет
обычно коэффициент
 2.
На исследуемом
предприятии
его величина
незначительно
ниже нормативной.
Т.е. в течение
12 месяцев ЗАО
"Рубикон-завод"
сможет полностью
погасить кредиторскую
задолженность,
что, конечно
же, является
положительным
фактом в его
деятельности.
Показатель
"Чистый оборотный
капитал" говорит
о наличии у
предприятия
временно свободных
средств, в случае
ЗАО "Рубикон-завод"
эти суммы достаточно
значительны
и никак не
используются.
Финансовое состояние предприятий, его устойчивость во многом зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов предприятия и в первую очередь от соотношения основных и оборотных средств, а также от уравновешенности активов и пассивов предприятия по функциональному признаку. Для этого проанализируем структуру источников предприятия и оценим степень финансовой устойчивости.
Коэффициент концентрации собственного капитала (финансовой автономии, независимости) - удельный вес собственного капитала в общей валюте нетто-баланса. Он характеризует, какая часть активов предприятия сформирована за счет собственных источников средств. В случае ЗАО "Рубикон-завод" имущество предприятия было сформировано за счет собственных средств на 67,4% и 54,0% в 2004 и 2006 гг. соответственно. Оптимальным соотношением собственного и заемного капиталов является соотношение 50:50, т.е. у предприятия не взирая на незначительные колебания коэффициента автономии, в целом достаточно устойчивое финансовое состояние.
Коэффициент финансирования показывает возможность покрытия долгов собственным капиталом. Его снижение к 2007 г. не является отрицательным фактом, т.к предприятие за счет собственного капитала может покрыть 150% своих обязательств, т.е. вполне устойчиво и платежеспособно. Коэффициент задолженности - отношение заемного капитала к собственному и резервам. Данный коэффициент считается одним из основных индикаторов финансовой устойчивости. Чем выше его значение, тем выше риск вложения капитала в данное предприятие. В случае ЗАО "Рубикон-завод" его значение ниже 1, что делает предприятие привлекательным для внешних инвесторов.
В целом структура пассивов ЗАО "Рубикон-завод" может быть признана вполне удовлетворительной. Увеличение оборотных активов говорит о наращивании мощностей предприятия. В данном случае руководству ЗАО "Рубикон-завод" необходимо уделить пристальное внимание на соотношение оборачиваемости кредиторской и дебиторской задолженности. Считаю, что в сегодняшних экономических условиях приобретение активов за счет заемных источников не является отрицательным фактом при соблюдении платежного графика, кроме того, как положительный, стоит отметить факт уменьшения задолженности предприятия по налогам и сборам и перед внебюджетными фондами.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования. В конце 2009 г. относительно 2008 и 2007 гг. зафиксировано значительное увеличение показателей чистой прибыли и рентабельности основного и оборотного капитала, рентабельности собственного капитала (коэффициента устойчивости экономического роста).
Выясним за счет чего это произошло. Для этой цели подходит формула Дюпона:
RCK
= RPTO
 KOAM;
 где:
RCK
- рентабельность
собственного
капитала; RPTO
- рентабельность
товарооборота;
KOA -
коэффициент
оборачиваемости
активов; М =
оборотные
активы/собственный
капитал - мультипликатор.
В динамике
формула Дюпона
будет выглядеть
так:
RCK6/RCK4
= (RPTO6/RPTO4)
(KOA6/KOA4)
(М6/М4)
RPTO6/RPTO4=0,126/0,074=1,702; KOA6/KOA4=3,75/4,4=0,852
М6=111485/132615=0,84;
М4=82024/109741=0,747; М6/М4=0,84/0,747=1,124
RCK6=0,396
= 0,1263,750,84;
RCK4=0,243
= 0,0744,40,747;
RCK6/RCK4
= 0,396/0,243 = 1,629 = 1,702
0,852
1,124=1,629
На повышение уровня коэффициента устойчивости экономического роста предприятия ЗАО "Рубикон-завод" на 70% существенное влияние оказало повышение рентабельности товарооборота, а коэффициент оборачиваемости ОА наоборот оказал отрицательное влияние, соотношение величины собственного капитала к оборотным активам также дало повышение эффективности торгово-хозяйственной деятельности предприятия ЗАО "Рубикон-завод".
2.3 Практика инвестирования на предприятии ЗАО "Рубикон-завод"
Рассмотрим динамику и выполнение плана по основным направлениям инвестиционной деятельности ЗАО "Рубикон-завод": строительство новых объектов, приобретение основных средств, инвестиции в нематериальные активы, долгосрочные финансовые вложения (табл.1)
Таблица 1. Показатели выполнения плана инвестиций ЗАО "Рубикон-завод" за 2009 г.
| Вид инвестиций | Объем инвестиций, тыс. руб. | Отклонение от плана | ||
| По плану | фактически | тыс. руб. | % | |
| Строительно-монтажные работы, в т. ч. | 3150 | 2980 | -170 | -5,4 |
| цеха | 550 | 550 | - | - |
| склада | 1300 | 1000 | -300 | -23,1 |
| гаража | 600 | 650 | +50 | +8,3 |
| прочих объектов | 700 | 780 | +80 | +11,4 |
| Приобретение основных средств | 1500 | 1620 | +120 | +8,0 |
| Приобретение нематериальных активов | 250 | 300 | +50 | +20,0 |
| Долгосрочные финансовые вложения | 500 | 500 | - | - |
| Всего инвестиций | 5400 | 5400 | - | - |
На выполнение плана строительных работ оказывают влияние следующие факторы: наличие утвержденной проектно-сметной документации, финансирование, обеспеченность строительства трудовыми и материальными ресурсами.
Таблица 2. Выполнение плана строительно-монтажных работ 2009 г., тыс. руб.
| Объект строительства | Полная стоимость объекта | Незавершенное строительство на начало года | Объем строительных работ за 2009 г. | Ввод в действие новых объектов |
Незавершенное строительство на конец года |
|||
| план | факт | план | факт | план | факт | |||
| Цех | 2500 | 1950 | 550 | 550 | 2500 | 2500 | - | - |
| Склад | 2200 | 900 | 1300 | 1000 | 200 | - | - | 1900 |
| Гараж | 800 | - | 600 | 650 | - | - | 600 | 650 |
| Прочие | 1200 | - | 700 | 780 | - | - | 700 | 780 |
| Итого | 6200 | 2850 | 3150 | 2980 | 2700 | 2500 | 1300 | 3300 |
В течение последних 5 лет на ЗАО "Рубикон-завод" строительство новых объектов начиналось при невыполнении плана сдачи в эксплуатацию начатых. Это приводило к распылению средств между многочисленными объектами, растягиванию сроков строительства, замораживанию капитала в незавершенном производстве и к снижению отдачи капитальных вложений и эффективности деятельности предприятия.
Как видно из таблицы 2, план по объему строительно-монтажных работ недовыполнен на 170 тыс. руб. или на 5,4% (170/3150*100).
Недовыполнен план и по вводу в действие склада из-за недостатка средств финансирования его строительства. Выясним какие изменения произошли в остатках незавершенного строительства за отчетный период. Для этого его фактическую сумму на конец года сравнивают с плановой и с суммой на начало года. В случае ЗАО "Рубикон-завод" за 2009 г. она увеличилась на 450 тыс. руб. и превышает плановую на 2000 тыс. руб. в связи с невыполнением плана сдачи в эксплуатацию склада для хранения готовой продукции предприятия.
Большой удельный вес в общем объеме инвестиционной деятельности занимают расходы на приобретение основных средств. Следует иметь в виду, что увеличение суммы инвестиций (И) на эти цели может произойти не только за счет приобретенного имущества (К), но и за счет повышения его стоимости (Ц). Расчет влияния данных факторов можно определить способом абсолютных разниц:
 ИК
=
 (КiЦi0)
ИЦ
=
(Кi1Цi).
Таблица 3. Анализ выполнения плана приобретения основных средств
| Оборудование | Количество, шт. | Цена тыс. руб. | Сумма инвестиций, тыс. руб. | Отклонение от плана, тыс. руб. | |||||
| общее | В т. ч. за счет | ||||||||
| план | факт | план | факт | план | факт | количества | цены | ||
| Токарно-револьверный станок 1К62 | 3 | 3 | 150 | 168 | 450 | 504 | +54 | - | +54 |
| Станок фрезерный вертикальный 16КА20 | 3 | 2 | 80 | 90 | 240 | 180 | -60 | -80 | +20 |
| Станок фрезерный горизонтальный с ЧПУ 18МА22 | 3 | 4 | 50 | 65 | 150 | 260 | +110 | +50 | +60 |
| Итого | 1500 | 1620 | +120 | -50 | +170 | ||||
Согласно приведенным в таблице 3 данным, сумма инвестиций на приобретение основных средств в целом возросла на 120 тыс. руб., но в связи с удорожанием оборудования его закуплено меньше.
3. Оптимизация инвестиционной деятельности
3.1 Инвестиционное планирование и прогнозирование
Оценка инвестиционных проектов (investment projects evaluation) производится обычно при их разработке или экспертизе для решения трех типов задач: оценка конкретного проекта; обоснование целесообразности участия в проекте; сравнение нескольких проектов (вариантов проекта) и выбор лучшего из них. Оценка конкретного проекта предусматривает:
- оценку финансовой реализуемости проекта;
- оценку выгодности реализации проекта или участия в нем с точки зрения участников проекта, государства и общества. Соответствующие расчеты носят название расчетов абсолютной эффективности;
- выявление граничных условий эффективной реализации проекта;
- оценку риска, связанного с реализацией и устойчивостью проекта (сохранения выгодности, финансовой реализуемости) при случайных колебаниях рыночной конъюнктуры и изменениях внешних условий реализации.
По результатам такой оценки вырабатывается рекомендация реализовать проект или отказаться от его реализации. Обоснование целесообразности участия в проекте выполняется обычно для внешних инвесторов, кредиторов, государства и других потенциальных участников проекта. Внешним инвесторам необходимо обосновать объем потребности в инвестициях и размеры доходов от этих инвестиций, кредиторам - потребность в кредите и сроки его погашения, государству - предусмотренные в проекте размеры, сроки и формы государственной поддержки проекта. По результатам такой оценки участники принимают решение о своем участии в проекте или об отказе от такого участия.
При наличии нескольких альтернативных проектов или вариантов проекта (в том числе различающихся организационно-экономическим механизмом реализации) важной становится задача их сравнения и выбора лучшего из них. Соответствующие расчеты носят название расчетов сравнительной эффективности. В эту же группу попадает и задача отбора рекомендуемых к реализации проектов из некоторой их совокупности при ограничениях по общему объему ресурсов на реализацию отобранных проектов, в частности задача отбора проектов для включения в инвестиционные программы.
При решении большей части этих задач используются прежде всего интегральные показатели эффективности проектов. При неполноте или неточности такой информации расчеты должны производиться с учетом факторов неопределенности и риска - подобные расчеты являются методически и практически достаточно сложными.
Финансовую реализуемость проекта для его участника необходимо оценивать тогда, когда он или другие участники сомневаются, хватит ли ему собственных и привлеченных средств для финансирования предусмотренных проектом затрат (поэтому, например, финансовую реализуемость проекта для кредитующего банка обычно не проверяют). Например, если проект частично финансируется государством, инвестору необходимо подтвердить, что в сочетании с собственными средствами такой поддержки окажется достаточно - в этом случае оценки финансовой реализуемости представляются необходимыми. С другой стороны, если инвестор не знает точно, сколько ему понадобится заемных средств, их величина может быть установлена в ходе вариантных оценок финансовой реализуемости проекта.
Оценка финансовой реализуемости проекта базируется на депозитной трактовке дисконтирования и отражает взаимодействие проекта со своим окружением (на депозит вкладывались первоначальные достаточно большие собственные средства инвестора и все доходы от проекта и с которого снимались средства для финансирования проекта). Теперь уточним эту схему, учтя ограниченность и динамичность свободных средств инвестора. Для этого условно разделим всю его деятельность на внутреннюю, связанную с проектом, и внешнюю, с ним не связанную.
Примем пока условно, что внешняя деятельность определяет для каждого года n размер Сn собственных средств, которые могут быть вложены в проект (включая и прирост оплаченного акционерного капитала), для определенности, в конце года. Пусть Фn - чистый доход по проекту в году n. Будем считать теперь, что для внутренней деятельности выделен отдельный депозитный счет, с которого снимаются деньги на финансирование проекта и куда поступают доходы от него и от внешней деятельности. Пусть Rn - сумма средств на депозитном счете в конце года n, Е - норма дисконта, совпадающая с (посленалоговой) процентной ставкой по депозитам. Тогда имеют место равенства
R0 = C0+Ф0; Rn = Rn-1 (1+Е) +Cn+Фn
Те же формулы будут справедливы, если свободные средства вкладываются не на депозит, а в иные, более доходные финансовые инструменты. Учитывая, что принцип рационального экономического поведения диктует вкладывать средства туда, где они дадут наибольший доход, под Е надо понимать максимальную доходность альтернативных и доступных направлений вложений, т.е. ту же самую норму дисконта, которой инвестор пользуется для установления ЧДД. Из равенства (1) легко получить, что в конце года n размер средств на депозитном счете (свободные денежные средства) будет равен накопленному компаундированному чистому доходу (net compounded accumulated income) от проекта и внешней деятельности:
Rn
=
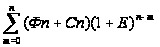
Остается заметить, что размер средств на депозитном счете всегда должен быть неотрицательным. Если же в каком-то году он оказался отрицательным, это значит, что собственных средств инвестора и доходов от проекта недостаточно для финансирования и необходимо оценить проект как финансово нереализуемый. Аналогично можно рассмотреть ситуацию, когда инвестор не вкладывает средства в проект, а, наоборот, забирает себе часть доходов в виде дивидендов - "забираемые" суммы можно учесть как отрицательные Сn.
В отличие от оценки эффективности участия в проекте при оценке его реализуемости нельзя учитывать вложения собственного имущества, ибо оно не "конвертируется" в деньги, его нельзя положить на депозит.
Итак, видно, что финансовая реализуемость проекта определяется особым денежным потоком. Так же как и при оценке эффективности участия в проекте, он определяется по всем видам деятельности, однако дополнительно включает вложения собственных средств и расходы на выплату дивидендов, но не включает альтернативной стоимости вкладываемого имущества. Такой поток, тесно связанный с балансовым отчетом, называется денежным потоком для финансового планирования. Таким образом, можно сделать вывод: Проект будет финансово реализуем (realizable financially), если, и только если, на любом шаге будут неотрицательными накопленные компаундированные (по депозитной ставке) сальдо денежного потока для финансового планирования за вычетом налога на прибыль от депозитного дохода.
В частности, достаточным условием финансовой реализуемости является неотрицательность накопленного сальдо указанного денежного потока - такой критерий проще, и им часто пользуются, хотя иногда он может приводить к ошибочным выводам о нереализуемости проектов.
Эти условия проверяются с помощью так называемой таблицы для финансового планирования. В практических расчетах условие финансовой реализуемости может иногда нарушаться. Это означает, что схему финансирования проекта нужно изменить, что приведет к формированию нового варианта проекта.
Обычно, если проект эффективен, обеспечить его финансовую реализуемость можно следующими мерами: привлечение дополнительных собственных средств (от деятельности не связанной с оцениваемым проектом); изменение размеров и сроков вкладов на депозиты; изменение размеров займов и графиков их погашения, получение дополнительных займов; использование краткосрочных кредитов; изменение условий взаиморасчетов с другими участниками проекта; изменение условий оплаты приобретаемых ресурсов и реализуемой продукции.
В заключение стоит рассмотреть внимательнее, насколько точна и адекватна оценка финансовой реализуемости проекта, получаемая изложенным выше способом. Ответ на этот вопрос определяется правильностью исходных предпосылок. Одна из них состоит в том, что свободные средства используются рационально, с максимальной эффективностью. Безусловно, это так, но предположение о том, что такое использование обеспечивает доходность, равную норме дисконта, может быть оспорено.
Действительно, наиболее эффективным направлением вложений в данный момент может быть, скажем, покупка ценных бумаг, погашаемых через 2 года, или внесение средств на депозит сроком на 2 года. Но этими направлениями нельзя воспользоваться, если вкладываемые средства понадобятся для проекта через год. Положение усложнится еще больше, если учесть фактор риска. Проект сам по себе связан с риском.
Если к тому же вкладывать свободные средства в рискованные направления, то риск проекта еще больше вырастет. В этой связи представляется оправданным несколько скорректировать оценку финансовой реализуемости, используя для компаундирования безрисковую норму дисконта, отражающую максимальную доходность альтернативных и доступных безрисковых краткосрочных направлений вложений. Более того, следует предусмотреть и некоторый "резерв" свободных средств на случай непредвиденных затрат.
3.2 Обеспечение эффективности инвестиционной деятельности предприятия ЗАО "Рубикон-завод"
Оценка и анализ соответствия поставленных и достигнутых целей должны быть неотъемлемой частью работы финансового менеджера и выполняться, как правило, по завершении очередного проекта. Любой инвестиционный проект может быть охарактеризован с различных сторон: финансовой, технологической, организационной, временной и др. Каждая из них по-своему важна, однако финансовые аспекты инвестиционной деятельности во многих случаях имеют решающее значение.
В финансовом плане, когда речь идет о целесообразности принятия того или иного проекта, по сути подразумевается необходимость получения ответа на три вопроса: каков необходимый объем финансовых ресурсов; где найти источники в требуемом объеме и какова их цена; достаточен ли объем прогнозируемых поступлений.
Проанализируем проект предприятия ЗАО "Рубикон-завод" по приобретению нового оборудования за 2009 г. Стоимость требуемого оборудования равна по плановой стоимости 1500000 руб., его доставка и установка обойдутся в 15000,0 руб. Ожидается, что оборудование прослужит 10 лет, после чего его остаточная стоимость будет равна 75000,0 руб. Внедрение оборудования потребует дополнительного увеличения оборотного капитала в сумме 22500, из которой 50% будет восстановлено к концу 10-го года. Ежегодная выручка от реализации продукции ЗАО "Рубикон-завод" увеличится 125000,0 руб. Операционные затраты на 55000,0 руб. На предприятии ЗАО "Рубикон-завод" используется ускоренный метод амортизации.
Предположим, что проект будет осуществляться только 5 лет, после чего оборудование будет продано за 800000,0. Будет ли эффективным данный проект для предприятия?
Определим
основные элементы
денежного
потока по проекту.
Прежде всего
необходимо
оценить общий
объем первоначальных
затрат или
капиталовложений
I.
Поскольку
данный проект
является новым,
можно рассматривать
его как отдельное
мини-предприятие.
Поэтому значок
""
в обозначениях
и формулах
можно опустить.
Согласно условиям общий объем инвестиций на начало реализации проекта включает затраты на покупку, доставку и установку оборудования, а также стоимость дополнительного оборотного капитала:
I0 = 1500000 + 15000 + 22500 = 1537,5 тыс. руб.
Определим ежегодные амортизационные платежи Аi. На предприятии используется ускоренный метод начисления амортизации:
Аt
=
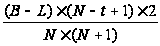 ,
где В - начальная балансовая стоимость актива, L - остаточная стоимость, N - срок эксплуатации.
А1 = (1500 - 75) * (10-1+1) *2/10* (10+1) = 31350 руб.
Для расчета денежных потоков по инвестиционному проекту приобретения оборудования определим величину посленалогового операционного потока OCFt. Она рассчитывается по формуле:
OCFt
= (Rt
-
VCt
-
FCt)
(1 - T) +
AtT;
где
OCFt
– изменение
операционного
потока после
вычета налогов;
Rt
- изменение
объема поступлений
от реализации
товаров и услуг;
VCt
- изменение
величины переменных
затрат;
FCt
- изменение
величины постоянных
затрат;
At
- изменение
амортизационных
отчислений;
T - ставка налога на прибыль.
Рассчитаем ликвидационный поток, образующийся за счет продажи оборудования и возврата оборотного капитала к прежнему уровню. В случае предприятия ЗАО "Рубикон-завод" он возникает в конце