Формирование, распределение и использование прибыли
Обобщим результаты факторного анализа прибыли от продаж в табличной форме таблица 8
Таблица 8
Расчет влияния факторов на изменение прибыли от продаж продукции
| Факторы изменения прибыли от продаж | Порядок расчета по данным таблицы 7 | Результаты расчета, тыс.руб | Оценка влияния фактора на изменение прибыли от продаж, тыс.руб.(+,-) |
| A | 1 | 2 | 3 |
|
Общее изменение (±) прибыли от продаж В том числе за счет факторов: |
п.5,гр.3- п.5,гр.1 | 809 – 253=+556 | - |
| 1.Изменения объема продаж | п.5,гр.1x прирост продаж, % :100 | 253*(367-100) /100 = +675,5 | +675,5 |
| 2. изменение себестоимости продукции | п.2,гр.3- п.2,гр.2 | 20519-16343= +4176 | -4176 |
| 3. Изменение коммерческих расходов | п.3,гр.3- п.3,гр.2 | 244-153=+91 | -91 |
| 4. Изменение цен на проданную продукцию | п.1,гр.3- п.1,гр.2 | 21572-19826= +1746 | +1746 |
| 5. Изменение структурных сдвигов в объеме продаж | п.5,гр.2- п.1,гр.1x 367: 100 | 3330-(253*367)/ 100=+2401,5 | +2401,5 |
| Б. Совокупное влияние факторов на изменение прибыли от продаж | В гр.3, табл.8 сложить рассчитанные результаты влияния факторов | - | +675,5+(-4176) +(-91)+1746+ 2401,5=+556 тыс.руб. |
Приведенные расчеты показывают, что ООО “Европейские окна” может увеличить прибыли от реализации продукции, прежде всего за счет снижения производственной себестоимости продукции, а так же за счет снижения коммерческих расходов.
Используя данные Формы №2 “Отчет о прибылях и убытках” (Приложение 2) можно рассчитать ряд показателей.
В частности таких, как:
маржинальный доход (валовая прибыль), обеспечивающий покрытие постоянных затрат и получение прибыли, тыс.руб.;
точка критического объема продаж, тыс.руб;
запас финансовой прочности, тыс.руб. Оптимальное значение этого показателя – свыше 60% от объема продаж.
Порядок исчисления данных показателей представлен в таблице 9.
Таблица 9
Исходные данные для расчета показателей оценки качественного уровня достижения финансовых результатов
| Показатель | Код строки формы№2 | Сумма, тыс.руб. | Изменение (+,-) гр.1-гр.2 | |
| 2002 год, тыс.руб. | 2001 год, тыс.руб. | |||
| А | Б | 1 | 2 | 3 |
| 1. Выручка от продажи, N | 010 | 21572 | 5422 | +16150 |
| 2.Себестоимость проданной продукции, Sпер | 020 | 20519 | 5169 | +15350 |
| 3.Валовая прибыль , МД (п.1-п.2) | 029 | 1053 | 253 | +800 |
| 4. доля маржинального дохода в выручке от продаж,d (п.3/п.1) | - | 0,049 | 0,047 | +0,002 |
| 5. Постоянные и условно-постоянные затраты, Sпост | 030+040 | 244 | - | +244 |
| 6. “Критическая точка” объема продаж (порог рентабельности) (п.5/п.4),r | - | 4980 | - | +4980 |
| 7. Запас финансовой прочности (п.1-п.6) | - | 16529 | 5422 | +11170 |
| 8. То же, % к объему продаж (п.7/п.1) | - | 76,9 | 100 | -23,1 |
| 9. Прибыль от продаж | 050 | 809 | 253 | 556 |
| 10. Прибыль от продаж в % к Запасу финансовой прочности (п.9/п.7) | - | 4,88 | 4,67 | +0,21 |
Данные таблицы свидетельствуют, что валовая прибыль (маржинальный доход) в отчетном году по сравнению с предыдущим годом возросла на 800 тыс.руб, а выручка от продаж – на 16150 тыс.руб.
Критическая “точка безубыточности” (порог рентабельности), в отчетном году составляет 4980 тыс.руб. Значит, объем продаж, превышающий этот порог, безубыточен и рентабелен. Запас финансовой прочности в процентах к объему продаж соответственно составил 76,9% . Достигнутый в отчетном году процент запас финансовой прочности достаточно высок. Это свидетельствует о том, что организация может уменьшить его величину до 50% не причинив при этом существенного вреда своему финансовому положению.
Результаты факторного анализа показывают, что руководство предприятия уделяет большое влияние структуре выпускаемой продукции, а именно, стремится увеличить удельный вес более доходной продукции.
Здесь также следует отметить, что положительное влияние роста цен реализации продукции и увеличения объема выпускаемой продукции значительно перекрывает отрицательное влияние увеличения себестоимости продукции. Это также положительно характеризует деятельность предприятия.
2.4 Анализ распределения и использования прибыли предприятия
Прибыль является источником финансирования разных по экономическому содержанию потребностей. Объектом распределения является валовая прибыль. Законодательно распределение прибыли реализуется в части, поступающей в Федеральный бюджет и бюджеты субъектов Российской Федерации в виде налогов и других обязательных платежей. При распределении прибыли исходят из следующих принципов:
- первоочередное выполнение обязательств перед бюджетом;
- прибыль, оставшаяся в распоряжении предприятия, распределяется на накопление и потребления.
Чистая прибыль распределяется в соответствии с Уставом предприятия.
За счет чистой прибыли выплачиваются дивиденды, создаются фонды накопления, потребления, часть прибыли направляется на пополнение собственного оборотного капитала. (схема 1.) В процессе формирования и использования фондов специального назначения за счет прибыли реализуется ее стимулирующая роль.






Рис.1 Схема распределения чистой прибыли
Основная задача анализа распределения и использования прибыли состоит в выявлении тенденций и пропорций, сложившихся, в распределении прибыли за отчетный год по сравнению с прошлым годом. По результатам анализа разрабатываются рекомендации по изменению пропорций в распределении прибыли и наиболее рациональному ее использованию.
Анализ распределения и использования прибыли проводится в следующем порядке:
дается оценка изменений суммы средств по каждому направлению использования прибыли по сравнению с отчетным и базисным периодом;
проводится факторный анализ образования фондов;
3. дается оценка эффективности использования фондов накопления и потребления в соответствии с показателями эффективности экономического потенциала.Error: Reference source not found
Так, на ООО “Европейскме окна” из чистой прибыли образуются фонды: накопления, потребления, социальной сферы.
Рассмотрим анализ распределения и использования прибыли.
Резервный фонд на данном предприятии не сформирован, поэтому средства на пополнение резервного фонда не направлялись.
Принять данные коэффициенты отчислений в фонды было решено на собрании учредителей.
Анализируя распределения чистой прибыли в фонды специального назначения, необходимо знать факторы формирования этих фондов. Основным фактором является : чистая прибыль; коэффициент отчислений прибыли.
Таблица 10
Данные об использовании чистой прибыли
| Показатель | Отчетный 2002год , тыс.руб. | Аналогичный период 2001 года, тыс.руб. | Отклонения (+, -), тыс.руб. |
| 1 | 2 | 3 | 4 |
| 1. Чистая прибыль | 519 | 152 | +367 |
| 2. Распределение чистой прибыли: | |||
| в фонд накопления | 129,75 | 45,6 | +84,15 |
| в фонд потребления | 311,4 | 76 | +235,4 |
| в фонд социальной сферы | 51,9 | 22,8 | +29,1 |
| 3. Доля чистой прибыли, % | |||
| в фонд накопления | 25 | 30 | -5 |
| в фонд потребления | 60 | 50 | 10 |
| в фонд социальной сферы | 10 | 15 | -5 |
Данные таблицы 10 показывают, что в 2002 году увеличились отчисления в фонд потребления на 10%., в фонды накопления и социальной сферы уменьшились на 5%. Однако, в денежном выражении сумма средств распределенных по фондам по сравнению с 2001 годом увеличилась.
Рассмотрим влияние факторов – суммы чистой прибыли и коэффициента отчислений прибыли на отчисления в фонды.
Изменение отчислений в фонды специального назначения за счет изменения чистой прибыли можно рассчитать по формуле:
ΔФн (П) = ΔПч ∙ К0, (15)
где, ΔФн (П) – приращение фонда накопления (потребления) за счет изменения чистой прибыли;
ΔПч - приращение суммы чистой прибыли;
К0 - коэффициент отчислений от чистой прибыли в соответствующий фонд.
Для этого прирост чистой прибыли на базисный (2001 г.) коэффициент отчислений в соответствующий фонд.
ΔФн (П) = +367 ∙ 30= 11010 тыс.руб. –фонд накопления
ΔФн (П) = +367 ∙ 50= 18350 тыс.руб. –фонд потребления
ΔФн (П) = +367 15=5505 тыс.руб. – фонд социальной сферы
На размер отчислений в фонды оказывают влияние изменения коэффициента отчислений от чистой прибыли. Уровень его влияния рассчитывается по формуле:
ΔФн (К) = (К1 – К0 )· Пч1 , где (16)
ΔФн (К) – приращение фонда потребления (накопления) от изменения коэффициента отчислений;
К1 , К0 – фактический и базисный коэффициенты отчислений в фонды потребления (накопления);
Пч1 – чистая прибыль за отчетный период.
ΔФн (К) = (0.25-0.30) · 519 = -25,95 – фонд накопления
ΔФн (К) = (0.6-0.5) · 519 = +51,9 – фонд потребления
ΔФн (К) = (0.1-0.15) · 519 = -25,95 – фонд социальной сферы
Таблица 11
Расчет влияния факторов (суммы чистой прибыли и коэффициента отчисления) на размер отчислений в фонды предприятия.
| Вид фонда | Сумма распределяемой прибыли (тыс.руб) |
Доля отчислений % |
Сумма отчислений тыс. руб. | всего |
Отклонение в том числе за счет |
||||
| 2001г. | 2002 г. | 2001г | 2002г | 2001г. | 2002г. | ЧП | Котч | ||
| Накопления | 152 | 519 | 30 | 25 | 45,6 | 129,75 | +84,15 | 11010 | -25,95 |
| Потребления | 152 | 519 | 50 | 60 | 76 | 311,4 | +235,4 | 18350 | +51,9 |
| Соц.сферы | 152 | 519 | 15 | 10 | 22,8 | 51,9 | +29,1 | 5505 | -25,95 |
Вывод, из приведенных расчетов следует, что на увеличение суммы отчислений в фонд накопления, потребления, социальной сферы повлияло увеличение чистой прибыли предприятия за 2002 год в сумме 367 тыс.руб. Уменьшение коэффициентов отчислений в фонды накопления и социальной сферы на 0,05, не привело к их уменьшению в денежном выражении.
Соотношение использования прибыли на накопление, и потребление оказывает влияние на финансовое положение предприятия. Увеличение средств, направляемых на накопление, приводит к росту оборота, а значит, исключает потребности в заемных средствах.
Фонд накопления ООО “Европейские окна” используется на конструкторские и технологические работы, разработку и освоение новых видов продукции, технологических процессов, на финансирование затрат, связанных с техническим перевооружением и реконструкцией производства, проведением природоохранных мероприятий. Сюда же относятся расходы по погашению долгосрочных ссуд и уплате процентов по ним, уплате процентов по краткосрочным ссудам сверх сумм, относимых на себестоимость продукции, финансирование прироста оборотных средств.
Фонд потребления анализируемого предприятия используется на финансирование (строительство) объектов непроизводственного назначения, осуществляется выплата премий за выполнение особо важных производственных заданий, оказание материальной помощи. [10, c. 186]
Небольшая доля, 29,1 тыс.руб., отчислений в фонд социальной сферы показывает, что в планы руководства рассматриваемого предприятия в краткосрочном периоде значительное развитие социальной сферы не предусматривается.
Глава 3 ПУТИ И МЕТОДЫ УВЕЛИЧЕНИЯ ПРИБЫЛИ
3.1 Резервы увеличения прибыли ООО “Европейские окна”
Резервы роста прибыли - это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения вне реализационных убытков, совершенствование структуры производимой продукции. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации. Выделяют три этапа этой работы: аналитический, организационный и функциональный.
На первом этапе выделяют и количественно оценивают резервы; на втором разрабатывают комплекс инженерно-технических, организационных, экономических и социальных мероприятий, обеспечивающих использование выявленных резервов; на третьем этапе практически реализуют мероприятия и ведут контроль за их выполнением.
При подсчете резервов роста прибыли за счет возможного роста объема реализации используются результаты анализа выпуска и реализации продукции.
Сумма резерва роста прибыли за счет увеличения объема продукции рассчитывается по формуле:
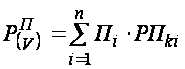 , (17)
где:  - резерв
роста прибыли
за счет увеличения
объема продукции;
Пi - плановая сумма прибыли на единицу i-й продукции;
РПki- количество дополнительно реализованной продукции в натуральных единицах измерения.
Если прибыль рассчитана на рубль товарной продукции, сумма резерва ее роста за счет увеличения объема реализации определяется по формуле:
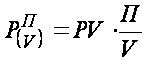 , (18)
где: PV - возможное увеличение объема реализованной продукции, руб.;
П - фактическая прибыль от реализации продукции, руб.;
V - фактический объем реализованной продукции, руб.
Сопоставление возможного объема продаж, установленного по результатам маркетинговых исследований, с производственными возможностями предприятия позволяет спрогнозировать увеличение объема производства и реализации продукции ООО “Европейские окна” на 5% в следующем году.
Рассчитаем резерв увеличения прибыли за счет увеличения объема выпуска и реализации продукции ООО по формуле (18).
Имеем:
PV = 21572 тыс. руб. x 5% = 1078,6 тыс.руб.
П = 1053 тыс.руб.
V = 21572 тыс.руб.
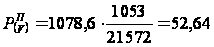 тыс.руб.
Таким образом, увеличив объем выпуска продукции на 5% рассматриваемое нами предприятие увеличит свою прибыль на 19,633 тыс. руб.
Важное направление поиска резервов роста прибыли - снижение затрат на производство и реализацию продукции, например, сырья, материалов, топлива, энергии, амортизации основных фондов и других расходов.
Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения. В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный: достигнутый на передовых предприятиях: базовый фактически достигнутый средний уровень в целом по отрасли: фактически достигнутый на передовых предприятиях зарубежных стран.[3, с. 215]
Методической базой экономической оценки резервов снижения затрат овеществленного труда является система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей, удельных капитальных вложений, норм и нормативов в оборудовании и другие.
При сравнительном методе количественного измерения резервов их величина определяется путем сравнения достигнутого уровня затрат с их потенциальной величиной:
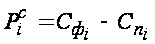 , (19)
где:  - резерв
снижения
себестоимости
продукции за
счет i-го вида
ресурсов;
 - фактический
уровень использования
i-го вида производственных
ресурсов;
 - потенциальный
уровень использования
i-го вида производственных
ресурсов.
Обобщающая количественная оценка общей суммы резерва снижения себестоимости продукции производится путем суммирования их величины по отдельным видам ресурсов:
где:
 - общая величина
резерва снижения
себестоимости
продукции;
- резерв
снижения
себестоимости
по i-му виду
производственных
ресурсов.
Если анализу прибыли предшествует анализ себестоимости продукции и определена общая сумма резерва ее снижения, то расчет резерва роста прибыли производится по формуле:
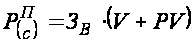 , (20)
где:  - резерв
увеличения
прибыли за счет
снижения
себестоимости
продукции;
 - возможное
снижение затрат
на рубль продукции;
V - фактический объем реализованной продукции за изучаемый период;
PV - возможное увеличение объема реализации продукции.
Затраты на производство и реализацию произведенной продукции в целом и по статьям за отчетный год (фактически и по плану), а также за предшествующий год представлены в таблице 12.
Таблица 12
Затраты на производство и реализацию продукции
| Статьи затрат | 2001г. тыс.руб. | 2002 г. тыс.руб. | |
| план | факт | ||
| 1 | 2 | 3 | 4 |
| Сырье и материалы | 1490,0 | 2080,5 | 3264,0 |
| Транспортно-заготовительные расходы | - | - | - |
| Заработная плата производственных рабочих (основная и дополнительная) | 317,9 | 630,2 | 534,9 |
| Амортизация основных фондов | 16,58 | 25,6 | 38,153 |
| Прочие производственные расходы | 199,88 | 340,63 | 370,33 |
| Производственная себестоимость продукции | 5169,0 | 18102,93 | 20275,0 |
| Управленческие расходы | - | - | - |
| Коммерческие расходы | - | 253,07 | 244 |
| Полная себестоимость продукции | 5169,0 | 18356,0 | 20519,0 |
Для того, чтобы затраты на производство и реализацию продукции по статьям привести в сопоставимые значения, пересчитаем их на 1 рубль произведенной и реализованной продукции, используя формулу:
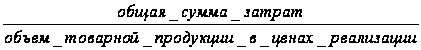 (21)
Таблица 13
Затраты на 1 рубль товарной продукции
| Статьи затрат | 2001г. тыс. руб. | 2002 г. тыс. руб. | |
| план | факт | ||
| Сырье и материалы | 0,29 | 0,11 | 0,16 |
| Транспортно-заготовительные расходы | - | - | - |
| Заработная плата производственных рабочих (основная и дополнительная) | 0,081 | 0,034 | 0,26 |
| Амортизация основных фондов | 0,003 | 0,002 | 0,001 |
| Прочие производственные расходы | 0,038 | 0,009 | 0,007 |
| Производственная себестоимость продукции | 0,95 | 0,98 | 0,95 |
| Управленческие расходы | - | - | - |
| Коммерческие расходы | - | 0,013 | 0,015 |
| Полная себестоимость продукции | 0,9 | 0,89 | 0,95 |
Как показывают данные таблицы 13, существуют резервы снижения себестоимости продукции за счет уменьшения управленческих и коммерческих затрат.
Возможное снижение затрат на рубль товарной продукции равно:
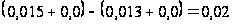 руб.
Затраты на рубль товарной продукции в 2002 году составили 0,95 руб. снижение этой суммы на 0,02 руб. позволит увеличить сумму прибыли. Рассчитаем резерв увеличения суммы прибыли за счет снижения себестоимости:
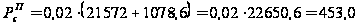 тыс. руб.
А это в свою очередь повысит рентабельность продаж.
Фактическая рентабельность продаж в 2002 г. составила:
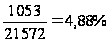
Возможная рентабельность продаж при снижении на 0,02 руб. затрат на рубль реализованной продукции составит:
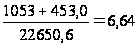 %
Существенным резервом роста прибыли является улучшение качества товарной продукции. Рассматриваемое предприятие ООО “Европейские окна” выпускает продукцию I-го и II-го сорта. Специфика выпускаемой продукции такова, что не всегда качество полностью зависит от производителя. Однако соблюдение технологической дисциплины контроль за работой оборудования и своевременная его наладка, условия хранения и транспортировки сырья и готовой продукции являются важнейшими факторами повышения качества товарной продукции. Резерв увеличения прибыли за счет повышения качества обычно определяется следующим образом: изменение удельного веса каждого сорта умножается на отпускную цену соответствующего сорта, результаты суммируются, и полученное изменение средней цены умножается на возможный объем реализации продукции:
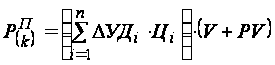 (22)
где:  - резерв
увеличения
прибыли за счет
повешения
качества продукции;
УДi - удельный вес i-го вида продукции в общем объеме реализации;
Цi - отпускная цена i-го вида продукции;
V - фактический объем реализации продукции в анализируемом периоде;
PV - возможное увеличение объема реализации продукции.
В 2002 году продукция I-го сорта в общем объеме реализации продукции ООО “Европейские окна” составляла 65%, II-го сорта - 35%.
Отпускная цена
продукции II-
сорта на 20% ниже
цены продукции
I-сорта (т.е.
 = 100%;
 =80%).
Предприятие имеет возможность изменить структуру продукции таким образом: на 5% увеличить удельный вес продукции I-го сорта и на столько же снизить удельный вес продукции II-го сорта.
Таблица 14
Расчет резерва роста прибыли за счет улучшения качества продукции
| Сорт продукции | Отпускная цена за условную единицу, усл. ден. ед. | Удельный вес, % | Изменения средней цены реализации, усл. ден. ед. | ||
| Факти-ческий | Возмож-ный | Откло-нение, +, - | |||
| I | 100 | 65 | 70 | +5 | +5 |
| II | 80 | 35 | 30 | -5 | -4 |
| Итого: | - | 100 | 100 | - | +1 |
Средняя цена реализации условной единицы возросла на 1 условную денежную единицу. Рассчитаем, чему же равна 1 условная денежная единица. Весь объем продукции примем за 100 условных единиц количества, тогда фактический объем продукции I-го сорта будет равен 65 условных единиц количества, - II-го сорта - 35 условных единиц количества.
Сумму выручки от реализации можно выразить в условных единицах и представить в виде суммы:
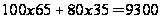 усл. ден. ед.
В тоже время выручка от реализации продукции с учетом возможного увеличения объема производства и реализации продукции составляет 22650,6 тыс. руб. Тогда 9300 усл. ден ед. = 22650,6 тыс. руб.
Отсюда 1 усл.
ден ед.
 =
2,44 тыс. руб.
Итак, в связи с увеличением удельного веса продукции I-го сорта на 5% и сокращением удельного веса II-го сорта средняя цена возрастает на 2,44тыс. руб. за условную единицу количества, а сумма прибыли за возможный объем реализации увеличивается на 244 тыс. руб.
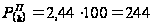 тыс. руб.
Таблица 15
Обобщенные резервы увеличения суммы прибыли
| Источник резервов | Резервы увеличения прибыли, тыс.руб. |
| 1 | 2 |
| Увеличение объема продаж | 52,64 |
| Снижение себестоимости продукции | 453,0 |
| Повышение качества продукции | 244 |
| Итого: | 749,64 |
Основными источниками резервов повышения уровня рентабельности продукции является увеличение суммы прибыли от реализации продукции, снижение себестоимости товарной продукции. Для подсчета резервов увеличения рентабельности продаж может быть использована следующая формула:
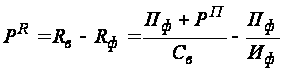 (23)
где: - резерв
роста рентабельности;
Rв - рентабельность возможная;
 - рентабельность
фактическая;
 - фактическая
сумма прибыли;
 - резерв
роста прибыли
от реализации
продукции;
 - возможная
себестоимость
продукции с
учетом выявленных
резервов;
 - фактическая
сумма затрат
по реализованной
продукции.
Возможная сумма затрат на рубль товарной продукции:
0,95 - 0,02 = 0,93 руб.
Умножим эту сумму затрат на возможный объем товарной продукции выраженный в ценах реализации (22650,6 тыс. руб.), получим значение суммы возможной себестоимости:
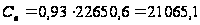 тыс. руб.
Подсчитав все известные данные, по формуле (3.8) вычислим резерв увеличения рентабельности производственной деятельности фирмы ООО “Европейские окна”за счет названных выше факторов:
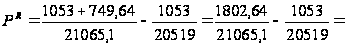 8,56%-5,13%=3,4%
Таким образом, при увеличении объема производства и реализации продукции на 5%, и снижении на 0,02 руб. затрат на рубль товарной продукции, увеличении на 5% удельного веса продукции I-го сорта в общем объеме реализованной продукции фирма ООО “Европейские окна” получит дополнительную прибыль в сумме 749,64 тыс. руб. и увеличит рентабельность производства (окупаемость затрат) на 3,4%.
На основе анализа резерва увеличения прибыли и рентабельности предприятия, можем сделать выводы о том, что на рассматриваемом предприятии существуют следующие резервы увеличения прибыли:
- увеличение объема производства и реализации выпускаемой продукции;
- снижение себестоимости выпускаемой продукции;
- повышение качества выпускаемой продукции.
Также нам представляется необходимым сделать ряд предложений по улучшению финансовых результатов ООО “Европейские окна”, которые возможно применить как в краткосрочном и среднесрочном, так и в долгосрочном периоде:
- рассмотреть и устранить причины возникновения перерасхода финансовых ресурсов на управленческие и коммерческие расходы;
- усовершенствовать управление предприятием, а именно:
- выделить в составе структурных подразделений и структурных единиц предприятия центры затрат и центры ответственности;
- внедрение на предприятии системы управленческого учета затрат в разрезе центров ответственности, центров затрат и отдельных групп товарной продукции;
- повысить в составе реализации удельного веса мелкооптовой продукции;
осуществлять своевременную уценку изделий, потерявших первоначальное качество;
- осуществлять эффективную ценовую политику, дифференцированную по отношению к отдельным категориям покупателей;
- совершенствовать рекламную деятельность, повышать эффективность отдельных рекламных мероприятий;
- осуществлять систематический контроль за работой оборудования и производить своевременную его наладку с целью недопущения снижения качества и выпуска бракованной продукции;
- при вводе в эксплуатацию нового оборудования уделять достаточно внимания обучению и подготовке кадров, повышению их квалификации, для эффективного использования оборудования и недопущения его поломки из-за низкой квалификации;
- повышение квалификации работников, сопровождающуюся ростом производительности труда;
- разработать и ввести эффективную систему материального стимулирования персонала, тесно увязанную с основными результатами хозяйственной деятельности предприятия и экономией ресурсов;
- использовать системы де премирования работников при нарушении или трудовой или технологической дисциплины;
- разработать и осуществить мероприятия, направленные на улучшение материального климата в коллективе, что в конечном итоге