Система организации расчетов
Предприятие считается абсолютно ликвидным, если выполняются 4 условия:
Наиболее ликвидные активы >= краткосрочные обязательства;
Быстрореализуемые активы >= краткосрочные пассивы;
Медленно реализуемые активы >= долгосрочные пассивы;
Труднореализуемые активы <= постоянные пассивы;
Сопоставляя итоги этих групп, определяют абсолютные величины платежных излишков или недостатков на начало и конец отчетного периода.
Таблица 2
Анализ платежных средств и краткосрочных обязательств на предприятие «Месягутовский районный узел связи» в 2000 году.
тыс.руб
| Актив |
На на- чало 2000 года |
На конец 2000 года |
Пассив |
На на- чало 2000 года |
На ко- нец 2000 года |
Платежный из лишек или недостаток |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 |
|
1.Наиболее лик видные активы (А1) |
233 | 66 |
1.Наиболее срочные обя- зательства (П1) |
610 | 738 | -377 | -672 |
Продолжение таблицы 2 |
|||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
2.Быстро реализуемые активы (А2) |
872 | 1351 |
2.Краткосроч ные пассивы (П2) |
- | - | 872 | 1351 |
|
3.Медленно реализуемые актив (А3) |
504 | 428 |
3.Долгосрочные пассивы (П3) |
794 | 632 | -290 | -204 |
| 4.Трудно реали зуемые активы (А4) | 1524 | 2257 |
4.Постояные пассивы (П4) |
1729 | 2732 | -205 | -475 |
| Баланс | 3133 | 4102 | Баланс | 3133 | 4102 | ||
Сопоставление итогов групп по активу и пассиву имеет следующий вид:
А1<П1; А2 > П2; А3 < П3; А4 < П4
Исходя из этого, можно охарактеризовать ликвидность баланса как недостаточную.
За 2000 год возрос платежный недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств на 295 т. рублей.
В тоже время увеличились быстро реализуемые активы на 479 т. рублей.
Сопоставление первых двух неравенств позволяет вычислить текущую ликвидность:
ТЛ=(А1+А2)-(П1+П2)= 679 т. руб., что свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени предприятие может поправить свою платежеспособность за счет проведения мероприятий по ликвидации дебиторской задолженности.
Снижение на 86 т. рублей платежного недостатка медленно реализуемых активов (показатель перспективной ликвидности, характеризующий платежеспособность на основе сравнения будущих поступлений и платежей) говорит о наметившейся положительной тенденции.
Проведем анализ платежных средств и краткосрочных обязательств на предприятие «Месягутовский районный узел связи» в 2001 году. Данные сгруппируем в таблице 3
Таблица 3
Анализ платежных средств и краткосрочных обязательств на предприятие «Месягутовский районный узел связи» в 2001 году.
тыс. руб.
| Актив |
На на- чало 2001 года |
На конец 2001 года |
Пассив |
На на- чало 2001 года |
На ко- нец 2001 года |
Платежный из лишек или недостаток |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 |
|
1.Наиболее лик видные активы (А1) |
66 | 432 |
1.Наиболее срочные обя- зательства (П1) |
738 | 136 | -672 | 296 |
|
2.Быстро реализуемые активы (А2) |
1351 | 2342 | 2.Краткосрочные пассивы (П2) | - | - | 1351 |
2342 |
|
3.Медленно реализуемые актив (А3) |
428 | 345 |
3.Долгосрочные пассивы (П3) |
632 | 1765 | -204 | -1420 |
| 4.Трудно реализуемые активы (А4) | 2257 | 1234 |
4.Постояные пассивы (П4) |
2732 | 2452 | 475 | -1218 |
| Баланс | 4102 | 4353 | Баланс | 4102 | 4353 |
Наиболее срочные обязательства по данным таблицы 3 значительно превышают на начало года величину наиболее ликвидных активов.
Их платежный недостаток на начало года равен 672 тыс. руб., к концу года срочные обязательства уменьшились, а величина наиболее ликвидных активов возросла, что свидетельствует об улучшении финансового положения предприятия.
Имеется излишек быстрореализуемых активов на начало года и на конец года. Это обусловлено отсутствием краткосрочных пассивов у предприятия.
на н/г А1< П1, А2 > П2, А3< П3, А4 < П4
на к/г А1 > П1, А2 > П2, А3 < П3, А4 < П4
Долгосрочные пассивы превышают медленно реализуемые активы на 204 тыс.руб. и 1420 тыс.руб. на начало и конец года соответственно.
Труднореализуемые активы превышают на начало года постоянные пассивы. Это говорит о том, что постоянного капитала недостаточно для формирования недвижимого имущества и собственных оборотных средств. На конец года положение изменилось и наблюдается увеличение постоянного капитала.
Четвертое условие не выполняется на конец года, так как труднореализуемые активы больше постоянных пассивов.
Далее рассмотрим показатели ликвидности баланса.
Таблица 4
Коэффициенты платежеспособности
| № Пп | Наименование показателей | Способ расчета | Значения показателя | Значения показателя |
Рекомендуе- мые значения |
||
| 2000 год | 2001 год | ||||||
| На н.г. | На к.г. | На н.г. | На к.г. | ||||
| 1. | Коэф-т абсолютной ликвидности | А1/ П1+П2 | 0,38 | 0,09 | 0,09 | 3,18 | =0.2 |
| 2. | Коэф-т срочной ликвидности |
А1+ А2/ П1+П2 |
1,81 | 1,92 | 1,92 | 1,18 | >=0.7 – 0.8 |
| 3. | Коэф-т текущей ликвидности (покрытия) |
А1+А2+А3/ П1+П2 |
2,64 | 2,5 | 2,5 | 22,9 | 1 – 2 |
| 4. | Коэф-т маневренности функционир-го капитала |
А3/ (А1+А2+А3) –(П1+П2) |
0,5 | 0,25 | 0,25 | 0,17 | Уменьшение в динамике |
| 5. | Доля оборотных средств в активах | А1+А2+А3/ Б | 0,51 | 0,45 | 0,45 | 0,72 | |
Как видно из таблицы 4 коэффициент текущей ликвидности баланса предприятия на начало года 2001 г. 2,5, рекомендуемое значение 1-2. Это означает, что у предприятия достаточно средств, которые могли бы использоваться им для погашения своих краткосрочных обязательств. К концу года коэффициент текущей ликвидности еще более увеличился. Это произошло в связи с увеличением денежных средств.
Абсолютный коэффициент ликвидности имеет на конец 2001 года значение выше рекомендуемого 0.20 – 0.25. У предприятия коэффициент абсолютной ликвидности на конец 2001 г. равен 3,18, то есть предприятие имеет достаточно средств для погашения краткосрочных обязательств.
Коэффициент маневренности функционирующего капитала имеет положительное значение, и тенденцию к снижению, что показывает способность поддерживать уровень функционирующего капитала и пополнять оборотные средства за счет собственных источников.
Доля оборотных средств в активах показывает удельный вес наиболее ликвидных, быстро реализуемых и медленно реализуемых активов в общей стоимости имущества.
Таким образом предприятие имеет на конец года неплохой баланс.
2.3. Анализ состава, структуры и динамики расчетов на предприятии
В условиях Российской Федерация переход к рынку сопровождается для многих предприятий попаданием в зону хозяйственной неопределенности и повышенного риска. Большинство предприятий впервые встало перед необходимостью объективной оценки финансового состояния, платежеспособности и надежности своих партнеров, постоянного контроля за качеством расчетно-финансовых операций и платежной дисциплины.
Согласно действующему положению, чрезмерный рост долговых обязательств предприятия на сумму, в 2 раза превышающую стоимость его имущества, является одним из условий для применения к нему процедуры банкротства. Тем не менее, в деятельности многих предприятий укоренилась порочная практика злоупотребления заемными средствами. Уровень дебиторской задолженности определяется многими факторами: вид продукции, емкость рынка, степень насыщенности рынка данной продукцией, принятая на
предприятии система расчетов и др. Последний фактор особенно важен для предприятия.
На предприятии Месягутовский районный узел связи филиал ОАО фирма «Башинформсвязь» осуществляют расчеты с помощью платежных поручений на основе договоров.
За исследуемый период дебиторская задолженность на начало 2001 года составила более 1465,1 тыс. руб., в том числе просроченная задолженность 276 тыс. руб.(31,69 %), длительности свыше 3 мес. - 276 тыс. руб. При этом кредиторская задолженность на начало года составляла 6359 тыс. руб. За анализируемый год дебиторская задолженность снизилась до 1360 тыс. руб. ( т.е. на 55,1 %), а кредиторская задолженность унизилась до 1813 тыс. руб.(на 21 %). Поэтому при анализе дебиторской и кредиторской задолженностей следует рассматривать раздельно: дебиторскую как средства, временно отвлеченные из оборота, а кредиторскую - как средства, временно привлеченные в оборот.
Таблица 5
Наиболее крупные дебиторы
| Наименование дебитора | Сумма | Доля | |
| 1 | 2 | 3 | 4 |
| 1 | Население | 343 | 32,98 |
| 2 | Налоговая полиция | 64 | 6,2 |
| 3 | АРПС | 45 | 4,3% |
| 4 | Колхоз Сеятель | 32 | 3,1% |
| 5 | Колхоз Россия | 30 | 2,9% |
| 6 | Михайловский совхоз | 26 | 2,5% |
Самый крупный дебитор предприятия из юридических лиц имеет задолженность 6,2 % от общей дебиторской задолженности.
Таблица 6
Наиболее крупные кредиторы
| Наименование дебитора | Сумма | Доля | |
| 1 | 2 | 3 | 4 |
| 1 | СБ РФ (задолженность по векселям) | 564 | 31,13% |
| 2 | Работники РУС | 382 | 21,07% |
| 3 | Задолженность перед дочерними и зависимыми обществами | 261 | 14,4 % |
| 4 | Прочие кредиторы | 217 | 11,96 % |
| 5 |
Задолженность по социальному страхованию и обеспечению |
139 | 7,66 % |
| 6 | Задолженность перед поставщиками и подрядчиками | 125 | 6,89 % |
| 7 | Авансы полученные | 61 | 3,36 % |
| 8 | Задолженность перед бюджетом | 64 | 3,53 % |
Самым крупным кредитором является – СБ РФ.
Принятая на предприятии система расчетов не достаточно эффективна для расчетов данного предприятия судя по большой и постоянно увеличивающейся просроченной дебиторской задолженностью.
Данные, приведенные в таблице 2.3.3 показывают, что к концу года сумма остатка дебиторской задолженности снизилась на 17,15 %.
Доля просроченной дебиторской задолженности в начале отчетного года составляла 18,84 % от общей суммы задолженности, а к концу отчетного периода она снизилась до 16,99 %. Следовательно, организации не удалось добиться погашения части просроченных долгов.
Существенно снизился остаток дебиторской задолженности:
- со сроком погашения от трех месяцев до 6 месяцев - на 69 %
со сроком погашения от 6 месяцев до 12 месяцев – 75,6 %
со сроком погашения свыше 12 месяцев – 75,4%
Таблица 7
Анализ состава и движения дебиторской задолженности
за 1999 и 2000 г.
| Движение средств | Темп | ||||||||||
| Остаток на | остаток на | роста | |||||||||
| Показатели | 1.01. 2000г | возникло | погашено | 1.01.2001г | остат-ка в % | ||||||
|
сумма, тыс |
уд. вес. |
Сумма тыс |
уд. вес. |
Сумма, тыс |
уд. вес. |
Сумма тыс |
Уд. Вес. |
||||
| руб. | в % | руб. | в % | руб. | в % | руб. | в % | ||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | ||
| 1.Дебиторская задолженность, | |||||||||||
| всего | 1420 | 100 | 4743 | 100 | 4689 | 100 | 1465,1 | 100 | 92,85 | ||
| 1.1 Краткосрочная | 1420 | 100 | 4743 | 100 | 4689 | 100 | 1465,1 | 100 | 92,85 | ||
| а) в т.ч. просроченная | 210 | 100 | 386 | 8,23 | 320 | 6,76 | 276 | 18,84 | 131,4 | ||
| Из нее длительно- | 210 | 100 | 386 | 8,23 | 320 | 6,76 | 276 | 18,84 | 131,4 | ||
| стью свыше 3 мес. | |||||||||||
Таблица 8
Анализ состава и движения дебиторской задолженности за 2000 и 2001 г.
| Движение средств | Темп | ||||||||||
| Остаток на | остаток на | роста | |||||||||
| Показатели | 1.01. 2001г | возникло | погашено | 1.01.2002г | остат-ка в % | ||||||
|
сумма, тыс |
уд. вес. |
Сумма тыс |
уд. вес. |
Сумма, тыс |
уд. вес. |
Сумма тыс |
Уд. Вес. |
||||
| руб. | в % | руб. | в % | руб. | в % | руб. | в % | ||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | ||
| 1.Дебиторская задолженность, | |||||||||||
| всего | 1465,1 | 100 | 5434 | 100 | 5538,8 | 100 | 1360,3 | 100 | 92,85 | ||
| Продолжение таблицы 8 | |||||||||||
| 1.1 Краткосрочная | 1465,1 | 100 | 5434 | 100 | 5538,8 | 100 | 1360,3 | 100 | 92,85 | ||
| а) в т.ч. просроченная | 276 |
18,84 |
442 |
8,13 |
487 |
8,79 |
231 |
16,99 |
83,7 |
||
| Из нее длительно- | |||||||||||
| стью свыше 3 мес. | 276 | 18,84 | 427 | 7,86 | 472 | 8,52 | 231 | 16,99 | 83,7 | ||
Анализ таблиц 7 и 8 показал, что дебиторская задолженность в 1999 г. возросла, темп роста в остатка в процентах на 1.01.01 г. составляет 103, 1 %, проспорченной 131,4 %.
 1500
-
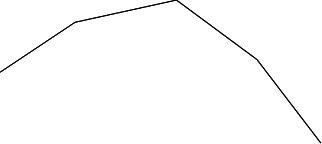
1400 -
1300 -
99 г. 00 г. 01 г.
Средняя оборачиваемость дебиторской задолженности организации в отчетном году составляла 8,07 оборота (11400,49:1412,7), а средний срок погашения составил 44,6 дней (360 дней:8,07).
1. ОДЗ = выручка от реализации/ среднюю дебиторскую задолженность (5)
где дебиторская задолженность за год = ДЗ1+ДЗ2/2 (6)
2.ОДЗ (в днях) = 360/оборачиваемость дебиторской задолженности, или
ОДЗ=ДЗ*t/В, (7)
где, ОДЗ - оборачиваемость дебиторской задолженности,
ДЗ - средняя за год дебиторская задолженность;
t - отчетный период в днях;
В - выручка от реализации (по ф. № 2).
При проведении анализа целесообразно также рассчитать долю дебиторской задолженности в общем объеме текущих активов (3) и долю сомнительной задолженности в составе дебиторской задолженности (4). Этот показатель характеризует «качество» дебиторской задолженности. Тенденция к его росту свидетельствует о снижении ликвидности.
3. Доля дебиторской задолженности в общем объеме текущих активов:
Удз = дебиторская задолженность/текущие активы*100% = (стр.230+стр.240)/стр.290*100% (8)
4. Доля сомнительной задолженности в составе дебиторской задолженности:
Усдз=сомнительная ДЗ*общая ДЗ*100% (9)
Анализ оборачиваемости дебиторской задолженности следует проводить в сравнении с предыдущим отчетным периодом.
Данные таблицы 7 показывают, что состояние расчетов с дебиторами по сравнению с прошлым годом несколько улучшилось. Произошло это отчасти из-за прироста краткосрочной ДЗ. На 30 дней увеличился средний срок погашения дебиторской задолженности, который составил 44,6 дней. Особое внимание следует обратить на улучшение качества задолженности.
По сравнению с прошлым годом доля сомнительной дебиторской задолженности уменьшилась на 0,4 пункта и составила 9% от общей величины дебиторской задолженности.
Если принять во внимание, что доля дебиторской задолженности в 2001 г. составила 15,27 %, а доля задолженности покупателей и заказчиков – 11,68 % общего объема текущих активов организации, а в 2000 г. доля дебиторской задолженности в составила 15,0 %, а доля задолженности покупателей и заказчиков – 12,68 % общего объема текущих активов организации то можно сделать вывод о снижении ликвидности текущих активов из-за состояния дебиторской задолженности.
Таблица 9
Анализ оборачиваемости дебиторской задолженности
тыс. руб.
| Показатели | 2000 год | 2001 год | № п/п | Изменение +,- |
| 2 | 3 | 4 | 1 | 5 |
| Оборачиваемость дебиторской | 1 | |||
| задолженности, в оборотах | 9,4 | 8,07 | -1,33 | |
| в том числе краткосрочной | 9,4 | 8,07 | 1.1 | -1,33 |
|
Период погашения дебиторской |
2 |
|||
| задолженности, дни | 38 | 44,6 | +6,60 | |
| в том числе краткосрочной | 38 | 44,6 | 2.1 | +6,60 |
| Доля дебиторской задолженности в общем | 3 | |||
| объеме текущих активов, % | 15,0 | 15,27 | +0,27 | |
| В том числе доля ДЗ покупателей и заказчиков в | 3.1 | |||
| общем объеме текущих активов, % | 12,68 |
11,68 |
-1,0 |
|
| Доля сомнительных ДЗ в общем объеме дебиторской | 4 | |||
| задолженности, % | 8,6 | 9 | +0,4 |
Для обобщения результатов анализа можно по данным внутреннего учета в дополнение к форме № 5 составить сводную таблицу, в которой дебиторская задолженность классифицируется по срокам образования. Ежемесячное составление такой таблицы позволит бухгалтеру представить четкую картину состояния расчетов с разными дебиторами, выявить просроченную задолженность.
Таблица 10
Анализ состояния дебиторской задолженности
тыс. руб.
| Всего на | В том числе по срокам образования | |||||
| Показатели |
конец 2001 г. |
До 1 мес. |
от1 до 3 мес. |
от 3 до 6 мес. |
от 6 до 12 мес |
Свыше 12 мес. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Дебиторская задолженность | ||||||
| покупателей и заказчиков | 1040 | 851 | 50 | 62 | 44 | 33 |
| 2. Векселя к получению | - | - | - | - | - | - |
| 3. Задолженность дочерних | ||||||
| и зависимых обществ | - | - | - | - | - | - |
| 4. Задолженность учредителей | ||||||
| по взносам в уставный капитал | - | - | - | - | - | - |
| 5. Авансы выданные | - | - | - | - | - | - |
| 6. Прочие дебиторы | 320 | 320 | - | - | - | - |
| Всего дебиторская | ||||||
| задолженность | 1360 | 1171 | 50 | 62 | 44 | 33 |
| В % к общей сумме ДЗ | 100 | 86,1 | 3,68 | 4,56 | 3,24 | 2,43 |
Из данных таблицы 9 видно, что основную часть дебиторской задолженности составляет задолженность со сроком возникновения до 1 месяца. На ее долю приходится 86,1 % общей суммы долгов.
Доля задолженности от 1 до 3 месяцев составляет – 3,68 %.
Доля задолженности со сроками образования от 3-х до 6-ти месяцев, в том числе просроченная составляет 4,56 %.
Исходя из проведенного анализа дебиторской задолженности, можно сделать вывод, что организация имеет определенные проблемы с дебиторами и эти проблемы несколько уменьшились в отчетном году по сравнению с прошлым.
Проанализируем кредиторскую задолженность. На основе данных раздела 2 формы №5 составим аналитическую таблицу 10
Из таблицы 10 следует, что в начале 2000 года кредиторская задолженность состояла из краткосрочной задолженности.
К концу года краткосрочная задолженность снизилась на 71,5 %. В составе краткосрочной задолженности доля просроченных обязательств была полностью погашена.
Таблица 10
Анализ состава и движения кредиторской задолженности на начало и конец 2000 г.
тыс. руб.
| Показатели | Движение средств |
темп р-та в % |
|||||||
|
остаток на начало 2000 |
возникло | погашено |
остаток на конец 2000 г. |
||||||
|
Сум- ма т.руб. |
уд. вес, % |
Сумма, т.руб. |
уд. вес, % |
Сум- ма, т.руб. |
уд. вес,% |
Сум- ма, т.руб |
уд. вес,% | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
1.Кредиторс- кая задолженность, всего |
6469 | 100 | 6820 | 100 | 6930 | 100 | 6359 | 100 | 98,3 |
| 1.1Краткосрочная | 6469 | 100 | 6820 | 100 | 6930 | 100 | 6359 | 100 | 98,3 |
| а) в т.ч. просроченная | 18 | 1 | 5 | 1 | 13 | 1 | 10 | 1 | 55,5 |
| - из нее длительностью свыше 3 месяцев | 18 | 1 | 5 | 1 | 13 | 1 | 10 | 1 | 55,5 |
Анализ состава и движения кредиторской задолженности на начало и конец 2001 года
тыс. руб.
| Показатели | Движение средств |
темп р-та в % |
|||||||
|
остаток на начало 2001 |
возникло | погашено |
остаток на конец 2001 г. |
||||||
|
Сум- ма т.руб. |
уд. вес, % |
Сумма, т.руб. |
уд. вес, % |
Сум- ма, т.руб. |
уд. вес,% |
Сум- ма, т.руб |
уд. вес,% | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
1.Кредиторс- кая задолженность, всего |
6359 |
100 |
4408 |
100 |
8954 |
100 |
1813 |
100 |
28,5 |
| 1.1Краткосрочная | 6359 |
100 |
4408 |
100 |
8954 |
100 |
1813 |
100 |
28,5 |
| а) в т.ч. просроченная | 10 |
1,64 |
- |
- |
10 |
1,64 |
- |
- |
- |
| - из нее длительностью свыше 3 месяцев | 10 |
1,64 |
- |
- |
10 |
1,64 |
- |
- |
- |
По данным таблицы 10 можно сказать, что наибольшую долю в общей сумме обязательств перед кредиторами составляет задолженность со сроком образования до 1 месяца, а также от 1-го до 3-х месяцев.
Таблица 11
Анализ состояния кредиторской задолженности Месягутовского узла связи
| №п/п | Показатели | Остатки на | В том числе по срокам образования на конец 2001 года | |||||
| начало 2001 г. | Конец 2001г. | До 1 мес. |
от 1 до 3 мес. |
от 3 до 6 мес. |
От 6 до 12 мес. |
свыше 12 мес. |
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 2 |
Поставщики и подрядчики |
977 |
125 |
70 |
50 |
5 |
- |
- |
| Продолжение таблицы 11 | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
Векселя к уплате |
4679 |
564 |
564 |
- |
- |
- |
- |
|
| 4 | По оплате труда | 126 | 382 | 382 | - | - | - | - |
| 5 |
Задолженность пе- ред дочерними обществами |
- |
261 |
261 |
- |
- |
- |
- |
| 6 |
Задолженность по социальному страхованию и обеспечению |
85 |
139 |
139 |
- |
- |
- |
- |
| 7 | Задолженность перед бюджетом | 544 |
64 |
64 |
- |
- |
- |
- |
| 8 | Авансы полученные | 119 | 61 | 61 | - | - | - | - |
| 9 | Прочие кредиторы | 708 | 217 | 200 | 17 | - | - | - |
| 10 |
Кредиторская задолженность, Всего |
6359 |
1813 |
1741 |
67 |
5 |
- |
- |
| 11 |
Уд. вес, в общей сумме кредиторской задолженности, % |
100 |
100 |
96,03 |
3,7 |
0,28 |
- |
- |
В составе обязательств предприятия задолженность по оплате труда, по социальному страхованию и обеспечению, перед дочерними обществами в начале года соответствовала 3,35 %, а к концу года эта величина возросла до 43,13 % в общей доле кредиторской задолженности.
По данным таблиц 10 и 11 можно сделать вывод, что районный узел связи имеет определенные финансовые затруднения, связанные с дефицитом денежных средств.
Таблица 12
Сравнительный анализ дебиторской и кредиторской задолженности
| Показатели | Кредиторская задолженность | Дебиторская задолженность |
| 1 | 2 | 3 |
| 1. Темп роста, % | 28,5 | 92,85 |
| Продолжение таблицы 12 | ||
| 1 | 2 | 3 |
| 2. Оборачиваемость в оборотах | 2,79 |
8,07 |
| 3. Оборачиваемость в днях | 129,03 | 44,6 |
Сравнение состояния дебиторской и кредиторской задолженности (см. таблица 12) позволяет сделать вывод: в организации преобладает сумма кредиторской задолженности, но темп ее прироста меньше, чем темп снижения кредиторской задолженности.
Причина этого в более низкой скорости обращения кредиторской задолженности по сравнению с дебиторской. Такая ситуация ведет к увеличению платежных средств, что может привести к улучшению платежеспособности предприятия.
Существуют некоторые общие рекомендации, позволяющие управлять дебиторской и кредиторской задолженностью:
1. Систематически следить за соотношением дебиторской и кредиторской задолженности.
2. По возможности ориентироваться на увеличение количества заказчиков с целью уменьшения риска неуплаты монопольным заказчиком.
3. Контролировать состояние расчетов по просроченным задолженностям.
4. Своевременно выявлять недопустимые виды дебиторской и кредиторской задолженности.
Анализировать финансовое состояние предприятия-дебитора и контролировать возможности погашения задолженности
Оценка финансовой устойчивости и влияния на нее неплатеже
предприятия
Существует также методика А. Д. Шеремета по оценки финансовой устойчивости предприятия.
Обычно выделяют четыре типа финансовой устойчивости:
1. Абсолютная устойчивость финансового состояния, когда запасы и затраты меньше суммы собственного оборотного капитала.
3 <СОС
2. Нормальная устойчивость, при которой гарантируется платежеспособность предприятия, если
3 < СОС + Д з.с.
3. Неустойчивое (предкризисное) финансовое состояние, при котором нарушается платежный баланс, но сохраняется возможность восстановления равновесия платежных средств и платежных обязательств путем привлечения временно свободных источников средств в оборот предприятия (резервного фонда, фонда накопления и потребления), кредитов банка на временное пополнение оборотных средств и др.
3 < СОС + Д з.с + К з.с.
4. Кризисное финансовое состояние (предприятие находится на грани банкротства), при котором
3 > СОС + Кр з.с. + Д з.с.
Равновесие платежного баланса в данной ситуации обеспечивается за счет просроченных платежей по оплате труда, ссудам банка, поставщикам, бюджету и т.д.
Вывод : Анализ финансовой устойчивости на Мисягутовском узле связи по Шеремету показал, что данное предприятие относится к третьему типу финансовой устойчивости, где у предприятия нарушается платежеспособность, но сохраняется возможенность восстановления равновесия так как общая величина источников средств то есть сумма:
собственных оборотных средств (475 тыс.руб.) + долгосрочных заемных средств (-) + краткосрочных заемных средств (1370 тыс. руб.) > суммы запасов и затрат (1838 тыс. руб.) .
1845 тыс. руб. > 1838 тыс. руб.
Совместный анализ финансовых коэффициентов свидетельствует об общем, но незначительном улучшении финансового положения Месягутовского узла связи.
Дебиторская задолженность - важный компонент оборотного капитала. Когда одно предприятие продает товары другому предприятию или организации, совсем не значит, что товары будут оплачены немедленно. Неоплаченные счета за поставленную продукцию (или счета к получению) и составляют большую часть дебиторской задолженности.
Анализ и управление дебиторской задолженностью имеет особое значение в периоды инфляции, когда подобная иммобилизация собственных оборотных средств становится особенно невыгодной. Некоторые методы управления задолженностью в инфляционной среде будут рассмотрены ниже.
Управление дебиторской задолженностью предполагает прежде всего контроль за оборачиваемостью средств в расчетах. Ускорение оборачиваемости в динамике рассматривается как положительная тенденция.
Контроль за дебиторской задолженностью включает в себя ранжирование дебиторской задолженности по срокам ее возникновения; наиболее распространенная классификация предусматривает следующую группировку (дней): 0-30; 31-60; 61-90; 91-120; свыше 120. Возможны и иные группировки. Кроме того, необходим контроль безнадежных долгов с целью образования необходимого резерва.
ГЛАВА 3. СОВЕРШЕНСТВОВАНИЕ БЕЗНАЛИЧНЫХ РАСЧЕТОВ
3.1. Мероприятия по усовершенствованию расчетов
Нестабильность экономической ситуации в России приводит к существенному увеличению рисков при продаже товаров, проведении работ, оказании услуг с отсрочкой платежа (получение предоплаты как формы платежа используется в ограниченных размерах). Низкая платежеспособность предприятий вызывает образование больших объемов дебиторской задолженности на балансе производителя.
Одним из способов исполнения обязательств дебиторов за поставленные товары (выполненные работы, оказанные услуги) (имеется в виду просроченная задолженность) является уступка требования кредитора на основании обязательства другому лицу (ст. 382 ГК