Оценка финансового состояния ООО "Легкпромторг"
Нехватка ликвидных финансовых ресурсов тоже занимает важное место при рассмотрении вопросов, связанных с несостоятельностью. Хронический недостаток финансовых средств привел к переходу производственных предприятий на взаимное кредитование посредством выписывания векселей, которые, как правило, обходятся дешевле, чем кредиты коммерческих банков, и росту взаимных неплатежей. Эта особенность в немалой степени связана с характером функционирования кредитно-банковской системы, ориентированной в условиях экономической нестабильности главным образом не на генерирование ликвидных средств, а на их аккумуляцию с последующим использованием для обслуживания дефицита государственного долга. Все это — путь к тяжелому финансовому положению предприятий в целом.
Производственные компании столкнулись с необходимостью выбора: либо существенно снижать затраты производства, что требует перестройки системы производства и управления, либо наращивать долги. Не были приняты меры правового регулирования, для многих предприятий рост неплатежей своим поставщикам, в бюджет, по заработной плате стал преобладающей чертой текущего хозяйственного поведения. Это вызывает и усугубляет проблемы.
Третий вид — несостоятельность производства. Это ситуация, когда под влиянием первых двух факторов или в силу устаревшего оборудования и технологии, или же из-за жесткой конкуренции со стороны отечественных и зарубежных производителей предприятие производит неконкурентоспособную продукцию, и это состояние практически неустранимо путем смены управляющего персонала или инвестиционными вливаниями — без частичного или полного перепрофилирования производства. Это самый опасный вид, так как компания подлежит ликвидации или продаже на аукционных торгах с последующим ее закрытием или полным перепрофилированием производства, требующим больших финансовых затрат. В основе могут лежать и инновационные причины.
Если предприятие выпускает продукцию, не отвечающую требованиям современного рынка, с использованием старых, ресурсозатратных технологий, то оно будет проигрывать в конкурентной борьбе
На практике все три вида несостоятельности достаточно сложно разделить. Это связано с наличием в российской экономике ситуации, при которой большинство предприятий находятся на грани кризиса (особенно в период 1993—1999 гг.), и выделить основную причину довольно трудно. В России могут присутствовать все три вида несостоятельности на одном предприятии, т. е. из-за неквалифицированного управления, недостатка инвестиционных ресурсов и производства продукции, неконкурентоспособной на рынке, оно оказывается в состоянии неплатежеспособности и дальнейшей несостоятельности. Вывести предприятие из этого состояния достаточно сложно, и чаще всего подобные хозяйствующие субъекты подлежат ликвидации.
Разделить предприятие по видам несостоятельности можно лишь условно, по преобладающему признаку, определяющему природу данного явления. Такое понимание причины несостоятельности чрезвычайно важно и имеет большое практическое значение, так как, зная причину несостоятельности, ее можно скорейшим способом устранить, желательно, с минимальными затратами.
несостоятельность банкротство финансовый антикризисный
Глава 2. Оценка финансового состояния ООО «Легкпромторг» за 2008 год
2.1 Финансовый анализ
В данном разделе будет проводиться финансовый анализ предприятия ООО «Легкпромторг» за 2008 г.
Таблица 4
1 этап. Построение и анализ сравнительного аналитического баланса
| Наименование статьи | Коды строк | Абсолютные значения руб. | Изменение абсолютных значений, | ||
| На начало периода | На конец периода | Руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Внеоборотные активы | 190 | 57411 | 44723 | - 12688 | 77,9 |
| 2. Запасы и затраты | 210+220 | 40262 | 18158 | - 22104 | 45,1 |
| 3. Дебиторская задолженность | 240 | 160100 | 163338 | 3238 | 10,3 |
| 4. Краткосрочные финансовые вложения | 250 | 0 | 0 | 0 | 0 |
| 5. Денежные средства | 260 | 1691 | 1731 | 40 | 102,4 |
| 6. Итого оборотные активы | 290 | 202053 | 183227 | - 18826 | 90,7 |
| 7. Стоимость имущества (без убытков) | 190+290 | 259464 | 227950 | - 31514 | 87,9 |
| 8. Уставный капитал | 410 | 101 | 101 | 0 | 100 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 9. Добавочный капитал и резервный капитал | 420+430 | 15519 | 15519 | 0 | 100 |
| 10. специальные фонды и целевые финансирования |
440+450+ +460 |
0 | 0 | 0 | 0 |
| 11. Капитал и резервы (собственный каптал) | 490 | 21031 | 16147 | - 4884 | 76,8 |
| 12. Долгосрочные пассивы | 590 | 0 | 0 | 0 | 0 |
| 13. Краткосрочные заемные средства | 610 | 0 | 0 | 0 | 0 |
| 14. Кредиторская задолженность | 620 | 238433 | 167523 | - 70910 | 70,3 |
| 15. заемный капитал | 590+620 | 238433 | 167523 | - 70910 | 70,3 |
| 16. Итого баланс | 300 =700 | 259464 | 227950 | - 31514 | 87,9 |
| 17. Величина собственных средств в обороте | 490–190 | - 36380 | - 28576 | - 7804 | 78,6 |
Анализ бухгалтерского баланса
Сравнительный аналитический баланс-нетто
Таблица 5
2 этап. Анализ данных сравнительного баланса и других форм бухгалтерской отчетности
| Показатели | Код | Сумма, тыс. руб. |
Абсолютное отклонение (+, -) тыс. руб. |
Доля актива, % | |
| на начало года | на конец года | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| I. Внеоборотные активы | |||||
| Нематериальные активы | 110 | 0 | 0 | 0 | 0 |
| Основные средства | 120 | 35211 | 21653 | - 13558 | 61,5 |
| Незавершённое строительство | 130 | 22200 | 23070 | 870 | 104 |
| Доходные вложения в материальные активы | 135 | 0 | 0 | 0 | 0 |
| Долгосрочные финансовые вложения | 140 | 0 | 0 | 0 | 0 |
| Отложенные налоговые активы | 145 | 0 | 0 | 0 | 0 |
| Итого по разделу I | 190 | 57411 | 44723 | - 52939 | 7,8 |
| II. Оборотные активы | |||||
| Запасы | 210 | 26259 | 2552 | - 23707 | 9,8 |
| НДС по приобретённым ценностям | 220 | 14003 | 15606 | 1603 | 111,5 |
| Дебиторская задолженность долгосрочная | 230 | 0 | 0 | 0 | 0 |
| Дебиторская задолженность краткосрочная | 240 | 160100 | 163338 | 3238 | 103 |
| Краткосрочные финансовые вложения | 250 | 0 | 0 | 0 | 0 |
| Денежные средства | 260 | 1691 | 1731 | 40 | 103 |
| Прочие оборотные активы | 270 | 0 | 0 | 0 | 0 |
| Итого по разделу II | 290 | 202053 | 183227 | - 18826 | 90,7 |
| Стоимость имущества (БАЛАНС) | 300 | 259464 | 227950 | - 31514 | 87,9 |
| III. Капитал и резервы | |||||
| Уставный капитал | 410 | 0 | 0 | 0 | 0 |
| Собственные акции, выкупленные у акционеров | 411 | 0 | 0 | 0 | 0 |
| Добавочный капитал | 420 | 15494 | 15494 | 0 | 100 |
| Резервный капитал | 430 | 25 | 25 | 0 | 100 |
| Нераспределённая прибыль (непокрытый убыток) | 470 | 5313 | 527 | - 4786 | 9,9 |
| Итого по разделу III | 490 | 21031 | 16147 | - 4884 | 76,8 |
| IV. Долгосрочные обязательства | |||||
| Займы и кредиты | 510 | 0 | 0 | 0 | 0 |
| Отложенные налоговые обязательства | 515 | 0 | 0 | 0 | 0 |
| Прочие долгосрочные обязательства | 520 | 0 | 0 | 0 | 0 |
| Итого по разделу IV | 590 | 0 | 0 | 0 | 0 |
| V. Краткосрочные обязательства | |||||
| Займы и кредиты | 610 | 0 | 0 | 0 | 0 |
| Кредиторская задолженность | 620 | 238433 | 167523 | - 70910 | 70,3 |
| Задолженность участникам по выплате доходов | 630 | 0 | 0 | 0 | 0 |
| Доходы будущих периодов | 640 | 0 | 0 | 0 | 0 |
| Резервы предстоящих расходов и платежей | 650 | 0 | 0 | 0 | 0 |
| Прочие краткосрочные обязательства | 660 | 0 | 0 | 0 | 0 |
| Итого по разделу V | 690 | 238433 | 167523 | - 70910 | 70,3 |
| Итого источников имущества (БАЛАНС) | 700 | 259464 | 183670 | - 75794 | 70,8 |
Исходя из анализа данных сравнительного баланса можно сделать следующие выводы:
Сделать упор на вложения в долгосрочные финансовые вложения.
Увеличить уставный капитал.
Таблица 6
Показатели, характеризующие финансовое состояние предприятия
| Показатель | Методика определения | На начало периода | На конец периода |
| 1. Общая стоимость имущества организации | Баланс – Убытки | 259464 | 227950 |
| 2. Стоимость иммобилизованных средств | Итог I раздела Баланса | 57411 | 44723 |
| 3. Стоимость оборотных активов (мобильных средств) | Итог II раздела Баланса | 202053 | 183227 |
| 4. Величина собственного капитала | Итог IV раздела Баланса | - | - |
| 5. Величина заемного капитала | Сумма итогов V и VI разделов Баланса | 238433 | 167523 |
| 6. Величина собственного оборотного капитала | {I–(IV + V)} итогов разделов Баланса | - 181022 | - 122800 |
Таблица 7
Группировка активов баланса по степени их ликвидности
| Степень ликвидности активов | Статьи баланса | Начало периода | Конец периода |
| 1 | 2 | 3 | 4 |
|
Наиболее ликвидные (А1) (А250+…+А260) |
- Денежные средства в кассе и на расчетном счете -Краткосрочные ценные бумаги |
1691 | 1731 |
| Быстрореализуемые (А2) А240 | -Дебиторская задолженность | 160100 | 163338 |
| Медленно реализуемые (A3) |
- Депозиты -Готовая продукция -Незавершенное производство |
40262 | 18158 |
| Труднореализуемые (А4) |
-Сырье и материалы -Здания, оборудование, транспортные средства |
57411 | 44723 |
Таблица 8
Группировка пассивов баланса по степени срочности их погашения
| Срочность погашения обязательства | Статьи баланса или других форм отчетности | Начало периода | Конец периода | |
| Наиболее срочные (П1) | - Кредиторская задолженность | 238433 | 167523 | |
| Краткосрочные пассивы (П2) | -Краткосрочные кредиты и займы | - | - | |
| Долгосрочные пассивы (ПЗ) |
- Долгосрочные кредиты и займы - Арендные обязательства |
- | - | |
| Постоянные пассивы (П4) | - Собственные средства | 106156 | 112673 | |
Условия ликвидности баланса
А1 > П1
А2 > П2
А3 > П3
А4 < П4
Таблица 9
3 этап. Анализ ликвидности баланса
АКТИВ |
ПАССИВ |
Платежный излишек (+) или недостаток (— ) | В процентах к величине итога группы пассива | ||||||
| Группа | На начало периода | На конец периода | Группа | На начало периода | На конец периода |
На начало периода (2—5) |
На конец периода (3—6) |
На начало периода (7:5)% |
На конец периода (8:6)% |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| А1 | 1691 | 1731 | П1 | 238433 | 167523 | -236742 | -165792 | 99,3 | 98,9 |
| А2 | 160100 | 163338 | П2 | - | - | 160100 | 163338 | - | - |
| А3 | 40262 | 18158 | П3 | - | - | 40262 | 18158 | - | - |
| А4 | 57411 | 44723 | П4 | 106156 | 112673 | -48745 | -67950 | 45,9 | 60,3 |
| Баланс | 259464 | 227950 | Баланс | 344589 | 280196 | - | - | - | - |
Соотношение активов и пассивов за прошедший период устанавливает какие изменения за данный период времени произошли в структуре баланса и его ликвидности.
Исходя из данных ликвидности баланса можно сказать, что в балансе предприятия произошли не существенные изменения, например, показатели активов: показатель дебиторской задолженности, а также депозитов, готовой продукции и незавершенного производства и показатели пассивов кредиторской задолженности и собственных средств. Это будет являться показателем того, что показатели активов во многом превышают показатели пассивов по всем признакам ликвидности.
Таблица 10
Показатели ликвидности баланса
| Наименование показателя | Способ расчёта | Норма | Пояснения |
| Общий показатель ликвидности |
|
іl | Осуществляется оценка изменения финансовой ситуации в организации |
| Коэффициент абсолютной ликвидности |
|
і0,2ё 0,7 | Показывает, какую часть краткосрочной задолженности предприятие может реально погасить в ближайшее время за счёт денежных средств. |
| Промежуточный коэффициент покрытия |
|
і0,7 | Отражает прогнозируемые платёжные возможности предприятия при условии своевременного проведения расчётов с дебиторами. |
| Общий текущий коэффициент покрытия |
|
і2 | Показывает платёжные возможности предприятия, не только при условии своевременных расчётов с дебиторами, но и продажей, в случае необходимости, прочих элементов материальных оборотных средств. |
| Коэффициент текущей ликвидности |
|
і2 | Характеризует общую обеспеченность предприятия оборотными средствами. |
| Коэффициент обеспеченности собственными оборотными средствами |
|
і0,1 | Характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. |
| Коэффициент восстановления платежеспособности. |
|
іl | Характеризует возможность предприятия восстановить свою платежеспособность через 6 месяцев. Он рассчитывается в случае, если хотя бы один из коэффициентов L4 или L5 принимает значение меньше критического. |
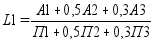
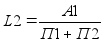
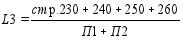
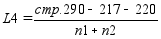
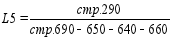
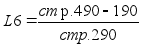
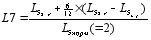
Продолжение таблицы 10
| Наименование показателя | Норма | Расчетное значение | Комментарии | |
| Начало периода | Конец периода | |||
| Общий показатель ликвидности | іl | 0,9 | 0,5 | Показатель < 1, это означает, что на предприятии нужно провести мероприятия связанные с оценкой изменения финансовой ситуации. |
| Коэффициент абсолютной ликвидности | і0,2ё0,7 | 0,008 | 0,011 | Данный показатель не соответствует нормативному, это означает предприятие в данный момент времени не может погасить все задолженности которые у него сейчас есть, т.е. это кредиторская задолженность, задолженность перед поставщиками и подрядчиками, перед персоналом организации, государственными фондами и задолженности по налогам и сборам. |
| Промежуточный коэффициент покрытия | і0,7 | 0,7 | 0,1 | Проработать кредитную политику по займу. |
| Общий текущий коэффициент покрытия | і2 | 0,8 | 1,6 | Отрегулировать вопрос кредита, оптимизировать его величину. |
| Коэффициент текущей ликвидности | і2 | 0,9 | 1,09 | Увеличить цены на материалы, сырье. Проработать сбытовую политику |
| Коэффициент обеспеченности собственными оборотными средствами | і0,1 | - 0,19 | -0,16 | Увеличить объем рентабельности продукции. |
| Коэффициент восстановления платежеспособности. | іl | 0,795 | ||
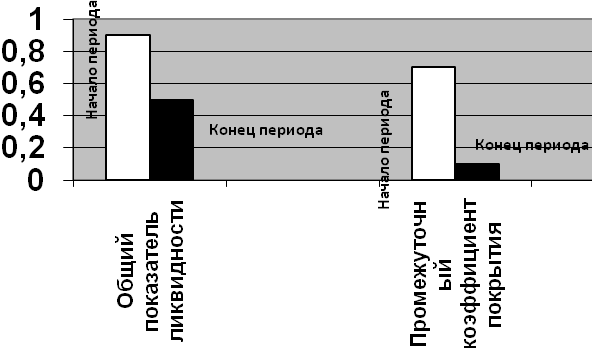
Рисунок 5 – Основные показатели ликвидности
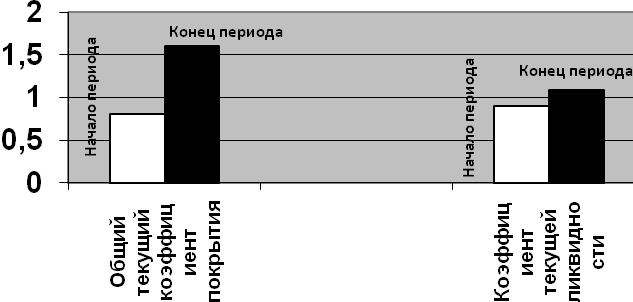
Рисунок 6 – Общие показатели ликвидности
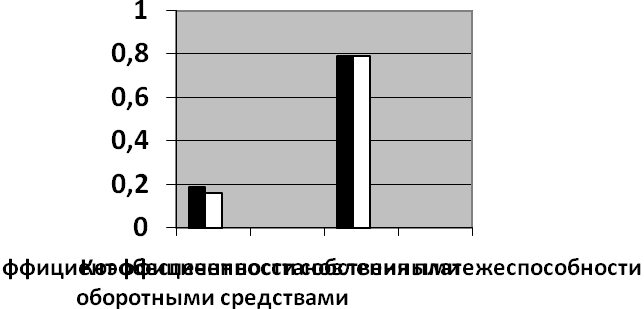
Рисунок 7 – Основные коэффициенты влияющие на платежеспособность
2.2 Оценка вероятности банкротства по модели «Z – счета Альтмана»
Таблица 11
Определение вероятности наступления кризиса по модели У. Бивера
| Показатель | Расчет | Значение показателя | На начало периода | На конец периода | ||
| Для благопо-лучных компаний | За 5 лет до банкротства | 3 года до банкротства | ||||
| Коэффициент Бивера |
|
0,4 – 0,45 | 0,17 | -0,15 | 0,09 | 0,017 |
| Рентабельность активов |
|
6 – 8 | 4 | -22 | 0,11 | 0,017 |
| Финансовый леверидж |
|
|
>50 | >80 | 1,19 | 0,9 |
| Коэффициент покрытия активов чистым оборотным капиталом |
|
0,4 | <0,3 | 0,06 | - 0,18 | - 0,12 |
| Коэффициент покрытия |
|
<3,2 | <2 | <1 | 0,9 | 1,9 |
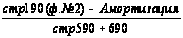

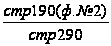
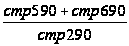
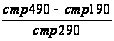

Определение вероятности банкротства предприятия по «Модели Альтмана»
Она представляет собой пятифакторную модель, в которой факторами выступают показателями диагностики угрозы банкротства.
На основе обследований предприятий – банкротов Э.Альтман рассчитал коэффициенты значимости отдельных факторов в интегральной оценке вероятности банкротства.
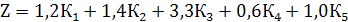 ,
где:
К1 – отношение оборотного капитала к сумме всех активов предприятия (он показывает степень ликвидности активов);
К2 – отношение нераспределенной прибыли, резервов и фондов к сумме всех активов;
К3 – отношение результата от реализации к сумме всех активов;
К4 – отношение суммы собственного капитала к заемному;
К5 – отношение объема продажи продукции к стоимости активов.
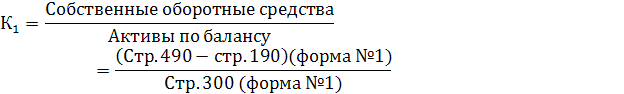
К1 на начало периода = -0,14 К1 на конец периода=-0,12
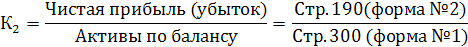
К2 на начало периода = 0,084 К2 на конец периода = 0,01
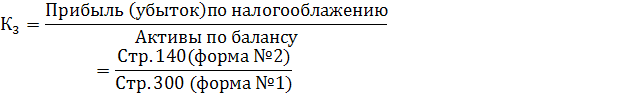
К3 на начало периода = 0,08 К3 на конец периода = 0,017
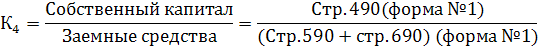
К4 на начало периода = 0,088 К4 на конец периода = 0,096
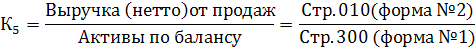
К5 на начало периода = 0,5 К5 нв конец периода = 0,807
Z1 на начало периода = 1,156 Z2 на конец периода = 0,340
Таблица 12
Оценочная шкала для модели Альтмана
| Значение показателя “Z” | Вероятность банкротства |
| До 1.80 | Очень высокая |
| 1.81 – 2.70 | Высокая |
| 2.71 – 2.99 | Возможная |
| 3.00 и выше | Очень низкая |
Рекомендации по выведению ООО «Легкпромторг» из кризисной ситуации
На основе первой главы, оценив финансовое состояние ООО «Легкпромторг» на конец 2008 года можно сделать следующие выводы ,что предприятию необходимо предпринять следующие неотложные меры:
- сократить денежные издержки (накладные расходы) соответственно сокращению объемов продаж;
- сократить дополнительные расходы (благоустройство ,второстепенные проекты);
- снизить закупки материалов до минимального уровня, необходимого для выполнения текущих заказов;
- использовать все возможности получения скидок на материалы, энергию, транспорт;
- сократить рабочие места соответственно сокращению объемов продаж;
- наряду с экономными ресурсосберегающими мероприятиями провести активный маркетинг;
- изучить и завоевать новые рынки сбыта;
- совершенствовать систему управления производства;
Только после того как предприятие примет вышеперечисленные меры, у него будет возможность восстановить свою платежеспособность и избежать банкротства.
Заключение
Говоря о причинах несостоятельности и неплатежеспособности, необходимо отметить, что на каждом этапе своего динамического развития существовал ряд специфических, характерных только для этого этапа причин несостоятельности. Говоря о несостоятельности и функциях фирмы, можно выделить в качестве ведущей административную функцию, у которой в подчинении находятся все остальные функции. Значит, основной причиной несостоятельности, исходя из этих функций, является нарушение административной функции, которое может привести к несостоятельности предприятия или фирмы.
Эффективность антикризисного управления во многом зависит от радикально направленных действий арбитражного управляющего, который назначается арбитражным судом и которому передаются функции внешнего управления имуществом должника.
Безусловно, необходимо принимать все меры по предотвращению кризисной ситуации. C этой целью необходимо проводить анализ финансового состояния предприятия. Если же предприятие оказалось в долговой яме, необходимо предпринимать комплексные усилия по восстановлению его платежеспособности. Конкретный перечень мероприятий будет зависеть от целесообразности и возможности санации должника, масштаба кризиса и значимости данного предприятия.
Список использованных источников и литературы
Нормативные акты
Федеральный закон Российской Федерации от 26.10.2002 г. N 127-ФЗ "О несостоятельности (банкротстве). – Ст.3. – Российская газета. – 02.11.2002 г. – № 209-210 (3077-3078).
Литература
Антикризисное управление: Учебник. – 2-е изд., доп. и перераб. / под ред. Э.М. Короткова. – М.: ИНФРА-М, 2005.
Е. Таркановский "Антикризисное управление". Журнал "Хозяйство и право", 2000, №1.
Иванов В.Н., Выскребцев В.А. "Правовые основы антикризисного управления в предпринимательской деятельности" - М.: "Макцентр.Издательство", 1999.
Зайцева В.В. Несостоятельность и банкротство в современном российском праве // Право и экономика. – 2002. – №5.
Маркина С. Банкротство в России: Историко-правовой анализ // Вестник Хабаровск. гос. акад. экон. и права. – 2004. – №1(6).
Словарь современной экономической теории Макмиллана / Под общ.ред. У.Пирса: Пер. с англ. – М.: ИНФРА-М, 1997.
Смольский А.П. Цикличность и кризисы экономики как специфические закономерности ее развития и объективные предпосылки банкротства предприятий Российский экономический Интернет-журнал. – 20.04.2004г.
Ванкевич Е.В. Развитие методологии антикризисного управления фирмой в переходной экономике // Антикризисное управление и повышение конкурентоспособности экономики: Сб. статей II Междунар. науч.-практ. конф. Минск, 27-28 января 2004г. / Под общ.ред. В.Ф. Байнева. – Мн.: БГУ, 2004.
Размещено на