Метод графо-аналитических зависимостей в налоговом менеджменте
Рис.1. Блок-схема алгоритма численного метода
Далее исследователь может выбрать:
1) работать ли в традиционной бухгалтерской манере, т.е. в режиме составления балансов;
2) транслировать ли журнал хозяйственных операций в матричную форму и осуществлять поиски необходимых решений в форме графо-аналитических и других зависимостей, т.е. работать в режиме традиционных экономико-математических моделей.
В бухгалтерском (или налоговом) режиме рассчитывается баланс ликвидного предприятия при выбранных условиях хозяйствования. Баланс анализируется по размеру чистой прибыли. В режиме традиционных прикладных экономико-математических моделей определяются численные и аналитические зависимости чистой прибыли от различных параметров.
Если результаты анализа удовлетворяют исследователя, то в бухгалтерском (налоговом) подходе возможны следующие варианты:
расчеты прекращаются и формируются данные для реального баланса и отчетности;
расчеты дополнительно проверяются на воздействия случайных или статистических величин и параметров.
В традиционном экономическом подходе (в сфере управленческого учета) необходимость составления баланса не возникает.
При неудовлетворительных результатах принимается решение об изменении условий хозяйствования или договорных отношений и цикл исследований продолжается.
1.3 Метод графо-аналитических зависимостей
Выделяются одно или несколько важнейших параметров баланса, которые могут оказать решающее влияние на финансовые итоги работы организации4. Чтобы определить влияние на финансовый результат деятельности любой организации любого из экономических параметров, выделяется крупный блок хозяйственных операций, в котором этот параметр участвует. Затем путем ряда последовательных расчетов микробалансов для замкнутого блока хозяйственных операций при разных величинах исследуемого параметра получают графическую и аналитическую зависимость финансового результата от этого параметра, на основе которой уже можно выбрать оптимальные соотношения.
Разберем теорию на примере ситуационных задач:
Ситуация 1. Малое предприятие оптовой торговли решает для себя задачу выбора формы договорных отношений. В частности, стоит вопрос: работать ли по договорам купли-продажи или выступать в качестве посредника?
Покажем упрощенный и более наглядный вариант ее решения. Предварительно скажем, что основное отличие этих двух видов оптовой торговли состоит в начислениях двух налогов: на прибыль и на имущество. Предприятие, которое работает по договорам купли-продажи (в дальнейшем "оптовик" - "О"), платит налог на прибыль по ставке 35% и дополнительный налог на имущество по ставке 2% с остатка товаров на складе и издержек обращения на эти остатки. Предприятие, которое работает по принципу посредника (в дальнейшем "посредник" - "П"), платит только налог на прибыль по ставкам 38-43% (для Москвы 38%). Очевидно, что при нулевых остатках товаров на складе выгоднее работать по договорам купли-продажи. Но такая работа осложняется возможными сбоями в поставках. Поэтому интересен вопрос, при какой величине остатков товаров (ОТ) на складе (плюс издержки обращения) все же выгоднее работать в качестве оптовика.
Для проведения расчетных исследований, составим замкнутый блок хозяйственных операций. Но прежде сделаем одно важное допущение. Будем считать, что работа оптовика хорошо отлажена, что остатки товаров им легко реализуются в начале следующего месяца и примерно на тех же условиях, что были в текущем месяце. Поэтому отступим от одного из принципов бухгалтерского учета, заключающегося в том, что доходы должны относиться к тому периоду, в котором они получены. Перенесем доходы от реализации остатка товаров в следующем месяце в доходы текущего месяца, а для налогообложения по налогу на имущество сохраним эти остатки в текущем месяце. Такой искусственный прием не противоречит здравому смыслу и обеспечит простоту и наглядную сравнимость результатов расчетов. Зависимость чистой прибыли (ЧП) от величины остатков товаров на складе (ОТ%) представленная на рис.2, показывает, что работать рассматриваемому предприятию выгоднее по договорам купли-продажи, если остатки товаров на складе не превышают 50% от товарооборота.
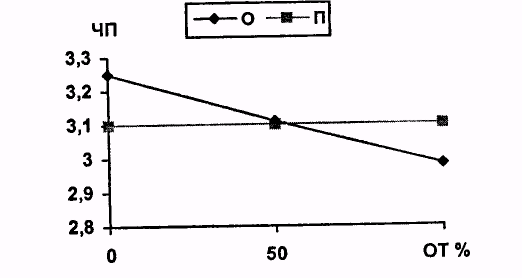
Рис.2. Зависимость чистой прибыли предприятия оптовом торговли от остатка товаров на складе
Ситуация 2. Малое предприятие розничной торговли товарами народного потребления определяет свое положение на рынке. Оно подбирает для себя среднюю величину торговой наценки, чтобы оптимизировать налоговые платежи.
Для этого бухгалтеру необходимо составить замкнутый блок хозяйственных операций и провести ряд расчетов, варьируя величину торговой наценки и связанные с нею налоговые и прочие платежи.
На основе расчетов балансов была построена зависимость чистой прибыли (ЧП) от величины торговой наценки (Н) - в%. Эта зависимость представлена на рис.3.
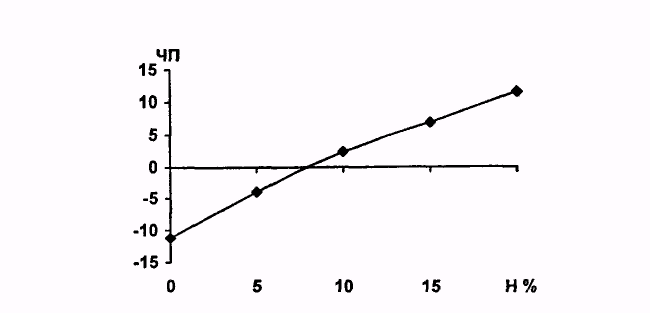
Рис.3. Зависимость чистой прибыли предприятия розничной торговли от величины торговой наценки
Как следует из рис.3, устойчивая работа рассматриваемого предприятия розничной торговли возможна при величине торговой наценки более 8%.
Часть 2: Практическая
Штатное расписание предприятия
| № п/п | Фамилия И.О. | Должность |
Оклад |
| 1 | Иванов И.И. | директор | 7828,75 |
| 2 | Петрова П.П. | заместитель директора | 6441,25 |
| 3 | Сидоров С.С. | главный бухгалтер | 6378,75 |
| 4 | Степанова С.С. | заведующий складом | 2378,75 |
| 5 | Семенов С.С. | начальник цеха | 5091,25 |
| 6 | Сергеева С.С. | мастер | 3666,25 |
| 7 | Гаврилов Г.Г. | рабочий | 2378,75 |
| 8 | Александрова А.А. | рабочий | 2378,75 |
| 9 | Алексеев А.А. | рабочий | 2353,75 |
| 10 | Федорова Ф.Ф. | рабочий | 2353,75 |
| ИТОГО: | 41250,00 | ||
(Все работники трудятся по основному месту работы, иждивенцев не имеют, районный коэффициент - 25%).
Предприятие ежемесячно осуществляет следующие хозяйственные операции:
|
№ п/п |
Содержание операции |
Сумма (р. - вар) |
| 1 | Начисление и максимально возможная выплата заработной платы работникам. День выплаты зарплаты (ДВЗ) определяется преподавателем. | 41250 |
| 2 |
Получение материалов от поставщика (первый рабочий день месяца) без НДС НДС |
99295 17873,10 |
| 3 |
Производство продукции: в производстве продукции используется 90% приобретенных материалов; списывается зарплата и соответствующие налоговые и пр. начисления; износ основных фондов (норма - 10%), амортизация нематериальных активов (срок использования - 10 лет). |
89365,50 51975,05 42084 |
| 4 | Реализация всей изготовленной продукции с получением денежных средств на расчетный счет (последний рабочий день месяца) без НДС НДС |
288184 51873,12 |
Баланс предприятия на 01 января (числовые данные не пересчитываются по вариантам):
| АКТИВ | ПАССИВ | ||
| статьи |
тыс. руб. |
статьи |
тыс. руб. |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ | 4. КАПИТАЛ И РЕЗЕРВЫ | ||
| - основные средства | 5 000 | - уставной капитал | 10 000 |
| - нематериальные активы | 50 | - резервный капитал | |
| - незавершенные капитальные вложения | 550 | - специальные фонды | |
| - долгосрочные финансовые вложения | 1 000 | - нераспределенная прибыль | 500 |
| 2. ОБОРОТНЫЕ АКТИВЫ | 6. КРАТКОСРОЧНЫЕ ПАССИВЫ | ||
| - материалы | 2 000 | ||
| - малоценные и быстроизнашивающиеся предметы | - расчеты с поставщиками и подрядчиками | 2000 | |
| - незавершенное производство | 2 500 | - прочие обязательства | |
| - налог на добавленную стоимость по приобретенным материальным ценностям | 333 | ||
| - касса | 100 | ||
| - расчетный счет | 467 | ||
| - краткосрочные финансовые вложения | 200 | ||
| - дебиторская задолженность | 300 | ||
| БАЛАНС | 12 500 | БАЛАНС | 12 500 |
| Налоги | Ноб |
Ставка, % |
Порядок исчисления (в т. ч. льгот) | Сумма, руб. |
| НДФЛ | Доход | 13% | НДФЛ= (Доход-вычет) *ставка | 61438,12 |
| ЕСН | Сумма выплат | 26% | ЕСН=Сумма выплат*ставка | 128700 |
| НДС | Объем реализации | 18% | НДС=НДСреализ. - НДСпр. затрат | 408000 |
| Нимущество | Ср. год. стоимость имущества | 2,2% | Ним= (Ср. г. ст. им. - амортизация) *ставка | 105544,91 |
| Н прибыль | Прибыль | 24% | Нприбыль= (Доход-ФОТ-ЕСН-амортизация-Ним. - МЗ) *24% | 276376,44 |
Налоговая нагрузка= (Сумма налогов/Выручка) *100%
НН= (980059,47/4080685,44) *100%=24,02%
График налоговых обязательств и налоговых платежей: см. ниже
Теперь я предлагаю к рассмотрению вариант когда это же предприятие пользуется упрощенной системой налогообложения и налогооблагаемая база (Доход - Расход) *15%.
Штатное расписание предприятия (числовые данные пересчитываются в индивидуальный вариант):
| № п/п | Фамилия И.О. | Должность |
Оклад |
| 1 | Иванов И.И. | директор | 7828,75 |
| 2 | Петрова П.П. | заместитель директора | 6441,25 |
| 3 | Сидоров С.С. | главный бухгалтер | 6378,75 |
| 4 | Степанова С.С. | заведующий складом | 2378,75 |
| 5 | Семенов С.С. | начальник цеха | 5091,25 |
| 6 | Сергеева С.С. | мастер | 3666,25 |
| 7 | Гаврилов Г.Г. | рабочий | 2378,75 |
| 8 | Александрова А.А. | рабочий | 2378,75 |
| 9 | Алексеев А.А. | рабочий | 2353,75 |
| 10 | Федорова Ф.Ф. | рабочий | 2353,75 |
| ИТОГО: | 41250,00 | ||
(Все работники трудятся по основному месту работы, иждивенцев не имеют, районный коэффициент - 25%).
Предприятие ежемесячно осуществляет следующие хозяйственные операции (числовые данные пересчитываются в индивидуальный вариант):
|
№ п/п |
Содержание операции |
Сумма (р. - вар) |
| 1 | Начисление и максимально возможная выплата заработной платы работникам. День выплаты зарплаты (ДВЗ) определяется преподавателем. | 41250 |
| 2 |
Получение материалов от поставщика (первый рабочий день месяца) без НДС НДС |
99295 17873,10 |
| 3 |
Производство продукции: в производстве продукции используется 90% приобретенных материалов; списывается зарплата и соответствующие налоговые и пр. начисления; износ основных фондов (норма - 10%), амортизация нематериальных активов (срок использования - 10 лет). |
89365,50 47025 42084 |
| 4 |
Реализация всей изготовленной продукции с получением денежных средств на расчетный счет (последний рабочий день месяца) без НДС НДС |
288184 51873,12 |
Баланс предприятия на 01 января (числовые данные не пересчитываются по вариантам):
| АКТИВ | ПАССИВ | ||
| статьи |
тыс. руб. |
статьи |
тыс. руб. |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ | 4. КАПИТАЛ И РЕЗЕРВЫ | ||
| - основные средства | 5 000 | - уставной капитал | 10 000 |
| - нематериальные активы | 50 | - резервный капитал | |
| - незавершенные капитальные вложения | 550 | - специальные фонды | |
| - долгосрочные финансовые вложения | 1 000 | - нераспределенная прибыль | 500 |
| 2. ОБОРОТНЫЕ АКТИВЫ | 6. КРАТКОСРОЧНЫЕ ПАССИВЫ | ||
| - материалы | 2 000 | ||
| - малоценные и быстроизнашивающиеся предметы | - расчеты с поставщиками и подрядчиками | 2000 | |
| - незавершенное производство | 2 500 | - прочие обязательства | |
| - налог на добавленную стоимость по приобретенным материальным ценностям | 333 | ||
| - касса | 100 | ||
| - расчетный счет | 467 | ||
| - краткосрочные финансовые вложения | 200 | ||
| - дебиторская задолженность | 300 | ||
| БАЛАНС | 12 500 | БАЛАНС | 12 500 |
| Налоги | Ноб | Ставка,% | Порядок исчисления (в т. ч. льгот) | Сумма, руб. |
| НДФЛ | Доход | 13% | НДФЛ= (Доход-вычет) *ставка | 61438,12 |
| ОПС | Сумма выплат | 14% | ОПС=Сумма выплат*ставка | 69300,00 |
| Единый налог | Доходы, уменьшенные на величину расходов | 15% | ЕН= (Доходы-Расходы) *15% | 240804,04 |
Налоговая нагрузка= (Сумма налогов/Выручка) *100%
НН= (371542,16/4080685,44) *100%=9,1%
|
Дата Налог |
Сдача декларации | Всего за год (р) | Вид |
|||||||||||||||
| НДФЛ | 01.04 | обязательство | ||||||||||||||||
| 61438,12 | 61438,12 | |||||||||||||||||
| 15.02 | 15.03 | 15.04 | 15.05 | 15.06 | 15.07 | 15.08 | 15.09 | 15.10 | 15.11 | 15.12 | 15.01 | платеж | ||||||
| 4842,51 | 4842,51 | 4894,51 | 5050,51 | 5050,51 | 5102,51 | 5102,51 | 5102,51 | 5362,51 | 5362,51 | 5362,51 | 5362,51 | 61438,12 | ||||||
| ЕСН | 20.04 | 20.07 | 20.10 | 30.03 | обязательство | |||||||||||||
| 32175,15 | 64350,30 | 96525,45 | 128700,60 |
321751.5 |
||||||||||||||
| 15.02 | 15.03 | 15.04 | 15.05 | 15.06 | 15.07 | 15.08 | 15.09 | 15.10 | 15.11 | 15.12 | 15.01 | платеж | ||||||
| 10725,05 | 10725,05 | 10725,05 | 10725,05 | 10725,05 | 10725,05 | 10725,05 | 10725,05 | 10725,05 | 10725,05 | 10725,05 | 10725,05 | 128700,60 | ||||||
| НДС | 20.04 | 20.07 | 20.10 | 20.01 | обязательство | |||||||||||||
| 102000,00 | 102000,00 | 102000,00 | 102000,00 | 408000,00 | ||||||||||||||
| 20.04 | 20.07 | 20.10 | 20.01 | платеж | ||||||||||||||
| 102000,00 | 102000,00 | 102000,00 | 102000,00 | 408000,00 | ||||||||||||||
| Налог на имущество | 30.04 | 30.07 | 30.10 | 30.03 | обязательство | |||||||||||||
| 27427,81 | 54508,42 | 81241,84 | 105544,91 | 268722.98 | ||||||||||||||
| 30.04 | 30.07 | 30.10 | 30.03 | платеж | ||||||||||||||
| 27427,81 | 27080,61 | 26733,42 | 24303,07 | 105544,91 | ||||||||||||||
| Налог на прибыль | 28.04 | 28.07 | 28.10 | 28.03 | обязательство | |||||||||||||
| 68844,13 | 137771,59 | 206782,37 | 276376,44 |
689774.53 |
||||||||||||||
| 28.04 | 28.07 | 28.10 | 28.03 | платеж | ||||||||||||||
| 68844,13 | 68927,46 | 69010,78 | 69594,07 | 276376,44 | ||||||||||||||
| ИТОГО | 15567,56 | 15567,56 | 444338,59 | 15775,56 | 15775,56 | 572465,10 | 15827,56 | 15827,56 | 700381,42 | 16087,56 | 16087,56 | 220087.56 | 604519.09 | 61438,12 | 2729747.2 |
График налоговых обязательств и налоговых платежей (УСНО):
|
Дата Налог |
Подача деклараций | Всего за год (р) | Вид | |||||||||||||||
| НДФЛ | 01.04 | обязательство | ||||||||||||||||
| 61438,12 | 61438,12 | |||||||||||||||||
| 15.02 | 15.03 | 15.04 | 15.05 | 15.06 | 15.07 | 15.08 | 15.09 | 15.10 | 15.11 | 15.12 | 15.01 | платеж | ||||||
| 4842,51 | 4842,51 | 4894,51 | 5050,51 | 5050,51 | 5102,51 | 5102,51 | 5102,51 | 5362,51 | 5362,51 | 5362,51 | 5362,51 | 61438,12 | ||||||
| ОПС | 20.04 | 20.07 | 20.10 | 30.03 | обязательство | |||||||||||||
| 17325,00 | 34650,00 | 51975,00 | 69300 | 173250,00 | ||||||||||||||
| 15.02 | 15.03 | 15.04 | 15.05 | 15.06 | 15.07 | 15.08 | 15.09 | 15.10 | 15.11 | 15.12 | 15.01 | платеж | ||||||
| 5775,00 | 5775,00 | 5775,00 | 5775,00 | 5775,00 | 5775,00 | 5775,00 | 5775,00 | 5775,00 | 5775,00 | 5775,00 | 5775,00 | 69300,00 | ||||||
| Единый налог | 25.04 | 25.07 | 25.10 | 30.03 | обязательство | |||||||||||||
| 60201,01 | 120402,02 | 180603,03 | 240804,04 | 602010.1 | ||||||||||||||
| 20.04 | 20.07 | 20.10 | 20.03 | платеж | ||||||||||||||
| 60201,01 | 60201,01 | 60201,01 | 60201,01 | 240804,04 | ||||||||||||||
| ИТОГО | 10617,51 | 10617,51 | 148396,53 | 10825,51 | 10825,51 | 226130,54 | 10877,51 | 10877,51 | 303916,55 | 11137,51 | 11137,51 | 11137.51 | 431743.17 |
1208240.38 |
Корпоративный налоговый менеджмент
Методология налогового менеджмента - это с одной стороны научное направление (предмет, объект), с другой стороны практическая деятельность, оперирующая конкретными методами и приемами принятия решений по управлению налоговыми обязательствами, платежами, правоотношениями.
Предметом изучения в налоговом менеджменте являются вопросы управления налоговыми обязательствами и налоговыми платежами.
Объектом изучения корпоративного налогового менеджмента является управление налоговыми отношениями, налоговыми ресурсами и налоговыми потоками.
Налоговые обязательства возникают в процессе осуществления предприятием производственно-хозяйственной деятельности и в соответствии с существующим законодательством предприятие принимает на себя обязанность и ответственность за осуществление передачи определенных финансовых средств органам государственной власти.
Налоговые платежи - передача определенных финансовых средств органам государственной власти (закрытие налоговых обязательств).
Управление предприятием - это планирование налоговых обязательств и налоговых платежей, организации управления налоговыми обязательствами и налоговыми платежами и рационализации потоков налоговых обязательств и налоговых платежей, а также их величин.
Задачи:
по планированию налоговых обязательств и налоговых платежей.
а) нормативное планирование налоговых платежей определяет плановые нормативы (показатели) налоговых платежей относительно различных характеристик производственной-хозяйственной деятельности предприятия.
б) объемно-календарное планирование.
2. по организации управления налоговыми обязательствами и налоговыми платежами.
3. по рационализации потоков налоговых обязательств и налоговых платежей, а т. ж. их величины.
4. по количественной и качественной оценке и учете результатов работы.
Принципы управления:
научность
системность и комплексность
единство в управлении
централизованность и децентрализованность
пропорциональность
единство распорядительством
снижение трудоемкости
делегирование полномочий
приоритет функции управления
принцип обратной связи
Налоговое право
Налоговое право - это отрасль правовой системы РФ, которая регулирует общественные отношения в сфере налогообложения.
Система налоговых правоотношений - общественные отношения, урегулированные нормами налогового права, возникающие в процессе организации и осуществления государством налоговых изъятий.
Норма налогового права - это санкционированная государством, обязательное правило поведения, направленное на регулирование общественных отношений в сфере налогообложения, закрепляющее права и обязанности субъектов соответствующих налоговых правоотношений и являющееся критерием оценки поведения как правомерного и неправомерного.
Способы реализации норм налогового права:
исполнение
применение
использование
соблюдение
уклонение
Нормы налогового права:
Материальные (юридически закрепляют наличие обязанностей и прав, а т. ж. ответственности участников, регулируемых налоговым правом финансовых отношений).
Процессуальные (регламентируют государственное управление и связанные с ним управленческие отношения. Определяют порядок приема, рассмотрения, разрешения жалоб и заявлений налогоплательщиков, порядок производства по делам налоговых правонарушений).
Налоговое законодательство - это совокупность нормативно-правовых актов.
Участники налоговых правоотношений:
Организация, физ. лицо, признаваемое налогоплательщиком.
Организация, физ. лицо, признаваемое налоговым агентом.
Министерство по налогам и сборам и его подразделения.
Таможенный комитет.
Гос. органы исполнительной власти, органы местного исполнения.
Министерство финансов.
Органы внебюджетных фондов.
Налоговый кодекс - это установленная система налогов и общие принципы налогообложения, имеющее наивысшую налоговую силу.
Иерархия налогового законодательства:
Конституция
Международные договора
НК РФ
Законы субъектов РФ
Приказы, распоряжения местного органа самоуправления.
Подзаконные нормативно-правовые акты - издаются в целях единообразного применения налогового законодательства налоговыми органами, органами гос. внебюджетных фондов и не являются обязательными для налогоплательщиков.
Ограничения НПА:
Во времени - учитывают серьезность последствий введения новых налогов и сборов.
В пространстве - территориальный признак.
По предмету - НПА о налогах и сборах, регулирующие властные отношения.
По кругу лиц - ограничения действующего законодательства в отношении лиц, признаваемых участниками налоговых отношений.
Вывод
Мы рассмотрели два варианта ведения организации с разными налоговыми режимами и видим, что при упрощенной системе налогообложения организация находится в более выгодных условиях, т.к:
Единый налог заменил целых три налога - это налог на имущество; налог на прибыль; единый социальный налог. При этом налоговая нагрузка при общем налоговом режиме была равна 24,02%, а при упрощенной системе налогообложения уже 9,1%.
Список использованной литературы
1. Букина Г.Н. Организация и методы налогового планирования. М., 2006.
2. Карп М.В. Налоговый менеджмент. М., 2006.
3. Сергеева Т.Ю. Методы и схемы оптимизации налогообложения. М., 2006.
4. Консультативно-правовая система "Гарант"
1 Карп М.В. Налоговый менеджмент. М., 2006. С. 68.
2 Сергеева Т.Ю. Методы и схемы оптимизации налогообложения. М., 2006. С. 7.
3 Кожинов В.Я. Бухгалтерский и налоговый учет: управление прибылью. М.. 2006. С. 56.
4 Букина Г.Н. Организация и методы налогового планирования. М., 2006. С. 7.