Финансы и кредит
Инфляция спроса является результатом воздействия монетарных факторов: дефицита бюджета, увеличения процентных расходов бюджета (расходов на обслуживание государственного долга), необеспеченной (фидуциарной) эмиссии денег, роста доходности государственных ценных бумаг, увеличения ценных бумаг, увеличения скорости оборота денег и т. п.
Для снижения инфляции спроса чаще всего используют факторы, сокращающие совокупный спрос: повышение процентных ставок, сокращение заработной платы, сокращение бюджетного дефицита путем сокращения государственных расходов, повышение курса национальной валюты (ревальвация валюты) и т. п.
Инфляция затрат (предложения) – это инфляция, вызванная совокупным ростам издержек производства и обращения в национальной экономике.
Инфляция затрат является следствием воздействия структурных факторов, т. е. сложившихся в экономике диспропорций, в отраслевом, ценовом и социальном аспектах, дисбаланса между потреблением и накоплением, сокращения инвестиций, падения производительности труда, роста безработицы, создания олигархического слоя, монополизации рынков, использования налогов преимущественно в фискальных целях, нерешенности важнейших социальных проблем, существенного отставания уровня оплаты труда по сравнению с ростом цен и т. п.
Для снижения инфляции затрат необходимо использовать факторы, стимулирующие совокупный спрос: снижение процентных ставок, рост оплаты труда, снижения курса национальной валюты (девальвация валюты) и т. п.
Темп инфляции показывает, с какой скоростью она изменяется во времени. Определяется эта скорость путем сопоставления индексов цен за текущий и базовый период.

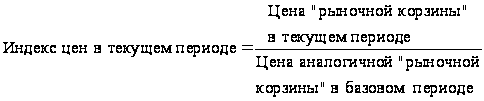 .
Индекс цен может выражаться в долях единицы или в процентах (например, 0,85 и 85,0 %; 1,2 или 120 %).
В зависимости от того, какой период выбран за базовый, различают цепные и базисные индексы.
Цепной индекс определяется отношением данных за текущий период к данным за предыдущий период. Например, цены за март с ценами за февраль, цены за апрель с ценами за март и т. д.
Базисные индексы рассчитываются по сравнению с периодом принятым для сравнения. Например, если за базу сравнения взять цены января, то базисные индексы будут определяться за все последующие месяцы путем сравнения цен каждого месяца с ценами за январь (цены за февраль с ценами за январь, цены за март с ценами за январь и т. д.).
Произведение цепных индексов равно соответствующему базисному индексу.
Проиллюстрируем выше указанное на условном примере.
| Показатели | Месяцы | ||||
| январь | февраль | март | апрель | май | |
|
Цена «рыночной корзины», ден. ед. |
100 | 120 | 140 | 150 | 160 |
| Базисные индексы цен | 1,200 | 1,400 | 1,500 | 1,600 | |
| Цепные индексы цен | 1,200 | 1,167 | 1,071 | 1,067 | |
Базисный индекс мая = 1,6 = 1,200 Ч 1,167 Ч1,071 Ч 1,067.
Индекс цен может определяться по потребительским товарам (индекс потребительских цен), по средствам производства (индекс оптовых цен) и в целом по всему валовому внутреннему продукту (инфлятор и дефлятор ВВП).
Для определения темпа инфляции нужно из индекса цен текущего периода вычесть индекс цен предшествующего периода и разделить эту разность на индекс цен предшествующего года, выразив результат в процентах.
Кроме этого, для определения периода времени, необходимого для удвоения темпов инфляции, в экономической науке используется правило 70. В соответствии с этим правилом, если темп инфляции составляет 10 %, и предполагается, что он не изменится, то удвоение темпов инфляции произойдет через 7 лет.
Инфляцию можно классифицировать по разным признакам:
1) с точки зрения общих темпов инфляции различают умеренную инфляцию (темп – 10 % в год), галопирующую (темп – от 20 до 200 % в год) и гиперинфляцию, когда цены растут с огромной скоростью (по мнению некоторых экономистов, темп – более 1000 % в год);
2) в зависимости от темпов роста цен по разным товарным группам различают сбалансированную и несбалансированную инфляцию.
При сбалансированной инфляции цены различных товаров по отношению друг к другу изменяются в равной пропорции.
При несбалансированной инфляции цены на разные товары изменяются в различных пропорциях;
3) по возможности прогнозирования инфляции ее подразделяют на ожидаемую или неожидаемую инфляцию;
4) по способу проявления инфляция может быть скрытой или открытой. Открытая инфляция выражается в росте цен. Скрытая, или подавленная, инфляция существует в условиях государственного фиксирования цен и выражается в снижении качества товаров и дефиците.
Инфляция – это процесс, охватывающий в настоящее время все страны. Полностью устранить её невозможно, но можно снизить её темпы.
Инфляция приводит к обесценению денежных доходов и сбережений, что выражается в стремлении материализовать свои денежные средства, в потере интереса к долгосрочным вложениям средств, приводит к перераспределению доходов и богатства.
Отсутствие стихийного регулятора общей величины денег при господстве кредитных денег повышает роль государства в регулировании денежной массы.
§6. Денежная система
Денежная система – это устройство денежного обращения в стране, закрепленное законодательством. Естественно, что её возникновение связано с периодом формирования централизованных государств.
В зависимости от вида денег различают систему металлического обращения и систему бумажно-кредитного обращения.
Система металлического обращения существовала в период функционирования полноценных денег. Деньги выполняли все пять функций. Обращавшиеся бумажные и кредитные деньги беспрепятственно обменивались на полноценные деньги.
В зависимости от того какой (какие) металлы использовались в качестве базы денежного обращения различались две системы металлического обращения – биметаллизм и монометаллизм.
Биметаллизм характеризуется использованием в качестве всеобщего эквивалента двух металлов – серебра и золота. Она существовала в XVI – XVII вв., а в некоторых странах Западной Европы действовала до XIX в.
Монометаллизм характеризуется использованием в качестве всеобщего эквивалента одного металла – серебра или золота. Знаки стоимости разменивались на монеты.
Серебряный монометаллизм существовал в России (1843 – 1852 гг.), Индии (1852 – 1893 гг.), Китае (до 1935 г.).
В конце XIX в. в большинстве развитых стран установилась система золотого монометаллизма (золотой стандарт). Она имела три разновидности:
- золотомонетный стандарт;
- золотослитковый стандарт;
- золотодевизный стандарт.
В результате Великой депрессии 1929 – 1933 гг. система металлического обращения была ликвидирована. Утвердилась система бумажно-кредитного обращения. В ней используются знаки стоимости, не размениваемые на полноценные деньги. Господствующее положение занимают банкноты, эмитируемые центральным банком. Это современная денежная система. Она включает следующие элементы: денежную единицу, купюрный состав денежной массы, виды денег, являющихся законным платежным средством, эмиссионную систему и государственный аппарат регулирования денежного оборота. Официальной денежной единицей в России является рубль. Его золотое содержание отменено (как и в других странах).
Любая денежная система организуется на определенных принципах.
Основные принципы организации современной денежной системы рыночного типа:
принцип централизованного управления денежной системой;
принцип индикативного планирования денежного оборота;
принцип эластичности и устойчивости денежного оборота;
принцип кредитного характера денежной эмиссии;
принцип обеспеченности выпускаемых в оборот денежных знаков;
принцип неподчинения Центрального банка правительству;
принцип надзора и контроля за денежным оборотом;
принцип комплексного использования инструментов денежно-кредитного регулирования;
принцип функционирования только национальной валюты на территории страны.
Глава 2. Финансы и финансовая система государства
§1. Финансы и финансовая политика
Финансы – это экономические отношения, связанные с образованием, распределением и использованием фондов денежных средств в процессе распределения и перераспределения ВВП и национального дохода.
Фонды денежных средств – это суммы денежных средств, формирование которых имеет целевую направленность, четко заданную процедуру и может контролироваться и регулироваться. Фонды денежных средств формируются на макро- и микроуровнях. На макроуровне к ним относится государственный бюджет, государственные внебюджетные фонды. На микроуровне – это фонды собственных, заемных и привлеченных средств организаций.
Финансовые отношения – это денежные отношения, но не все денежные отношения являются финансовыми (см. § 4 главы 1).
Финансы отличаются от денег, как по содержанию, так и по выполняемым функциям.
Деньги – это всеобщий эквивалент, с помощью которого измеряются затраты труда производителей ВВП, а финансы – это экономический инструмент распределения и перераспределения этого продукта, орудие контроля за образованием и использованием фондов денежных средств. Финансы путем образования денежных фондов обеспечивают потребности экономических субъектов в денежных средствах и контролируют расходование финансовых средств. Это означает, что финансы выполняют две основные функции: распределительную и контрольную. Каждая финансовая операция, таким образом, двуедина. Она означает распределение национального продукта и контроль за этим распределением. И достигается это через механизм денежных фондов, образуемых и распределяемых с определенной целью.
Распределительная функция финансов проявляется при распределении ВВП, когда происходит создание так называемых основных или первичных доходов. ВВП распределяется между владельцами экономических ресурсов в виде следующих доходов:
 заработная
плата;
рента;
прибыль;
процент;
амортизационные отчисления;
косвенные налоги.
В результате распределения первичных доходов образуются вторичные, или производные доходы. Этот процесс осуществляется через систему налогообложения. Первичные доходы уменьшаются на сумму уплачиваемых налогов, которые служат источником формирования доходов бюджетов и внебюджетных фондов на государственном и местном уровнях.
При этом происходит трансформация пропорций, возникших при первичном распределении национального дохода, в пропорции его конечного использования.
Перераспределение национального дохода происходит между производственной и непроизводственной сферами национальной экономики, отраслями производственной сферы, отдельными регионами страны, формами собственности, социальными группами. Таким образом достигается не только количественное, но и качественное воздействие на экономику страны.
Целевые фонды денежных средств в совокупности являются источником финансовых средств всех экономических субъектов. Социально- экономическая сущность финансов заключается в исследовании – за счет каких источников каждый экономический субъект формирует свои финансовые средства и в чьих интересах их использует.
Финансовые средства подразделяются на централизованные и децентрализованные. Централизованные финансовые средства – это средства бюджетов и внебюджетных фондов всех уровней бюджетной системы. Это поток финансовых средств государства и местного самоуправления. Кроме этого к централизованным финансовым средствам относится их запас, представленный средствами организаций, находящихся в федеральной, региональной и муниципальной собственности (чистая прибыль, амортизационные отчисления, и, в конечном счете, полная стоимость этих организаций).
Децентрализованные финансовые средства – это средства юридических и физических лиц.
Роль финансов в экономике многообразна, но тем не менее ее можно свести к трем основным направлениям.
Финансовое обеспечение расширенного воспроизводства. Означает покрытие затрат за счет финансовых средств (собственных, заемных, привлеченных).
Финансовое регулирование экономических и социальных процессов через перераспределение финансовых средств.
Финансовое стимулирование эффективного использования всех видов экономических ресурсов. Осуществляется различными методами:
а) через эффективное вложение финансовых средств;
б) через создание поощрительных фондов;
в) через использование стимулов (например, льгот при уплате налогов);
г) через использование финансовых санкций (штрафы, пени и т. п.).
Финансовая политика представляет совокупность действий по достижению поставленной цели.
Финансовая политика должна включать выработку научно-обоснованных концепций развития финансов; определения основных направлений использования финансов на перспективу и текущий период; осуществление практических действий.
В зависимости от длительности периода и характера решаемых задач финансовая политика подразделяется на финансовую стратегию и финансовую тактику.
Финансовая стратегия – долговременный курс финансовой политики, предусматривающий решение крупномасштабных задач, определенных экономической и социальной стратегией. В процессе ее разработки прогнозируются основные тенденции развития финансов, формируются концепции их использования, намечаются принципы организации финансовых отношений.
Финансовая тактика направлена на решение задач определенного этапа развития путем конкретизации стратегии. Она позволяет своевременно изменять способы организации финансовых связей, проводить перегруппировку финансовых средств (т. е. должна отличаться гибкостью при относительной стабильности стратегии).
Целью финансовой политики является полная мобилизация финансовых средств, необходимых для удовлетворения насущных потребностей экономических субъектов.
Так как существует несколько звеньев финансовой системы, то можно говорить о финансовой политике государства, финансовой политике органов власти и управления на территориальном уровне, финансовой политике организаций и граждан.
Финансовая политика государства – это совокупность мероприятий, направленных на мобилизацию финансовых средств, их распределение и использование для выполнения государством его функций.
Финансовая политика государства сводится к трем основным элементам:
определение и постановка главных целей и конкретизация перспективных и ближайших задач, которые необходимо решить за определенный период времени;
разработка методов, средств и конкретных форм организации финансовых отношений, с помощью которых цели финансовой политики достигаются в кратчайшие сроки, а ближайшие и перспективные задачи решаются оптимальным образом;
подбор и расстановка кадров, способных решить поставленные задачи, организовать их выполнение.
Основными направлениями финансовой политики являются бюджетная, налоговая, социальная, инвестиционная политика. Но финансовая политика государства тесно связана с политикой в области денег, кредита, цен, таможенных платежей.
Финансовая политика государства имеет самодовлеющее значение, но в то же время она является важнейшим средством реализации политики государства в любой области общественной деятельности (экономика, социальная сфера, международные отношения и т. д.).
Оценка финансовой политики должна осуществляться с точки зрения того, насколько она соответствует интересам общества и насколько она способствует достижению поставленных перед обществом целей.
Для реализации финансовой политики, успешного её проведения в жизнь используется финансовый механизм.
Финансовый механизм включает совокупность форм организации финансовых отношений в национальной экономике, порядок формирования централизованных и децентрализованных фондов денежных средств, методы финансового планирования, формы управления финансами и финансовой системой, финансовое законодательство.
Финансовый механизм состоит из следующих элементов.
Финансовые методы (приемы или способы воздействия финансов на экономику) – инвестирование, налогообложение, диверсификация, хеджирование, лимитирование и др.
Финансовые рычаги (различные способы действия финансовых методов) – цена, процент, прибыль, дивиденд, дисконт и т. д.
Правовое обеспечение по финансовым вопросам (законы, указы Президента, постановления Правительства, приказы министерств).
Нормативное обеспечение – совокупность инструкций, методических указаний, норм и нормативов и т. п.
Информационное обеспечение, важное при принятии финансовых решений.
Финансовый механизм подразделяется на директивный и регулирующий.
Директивный финансовый механизм, как правило, разрабатывается для финансовых отношений, в которых непосредственно участвуют государство. В его сферу включаются налоги, государственный кредит, расходы бюджета, организация бюджетного устройства и бюджетного процесса и т. д. В этом случае государство детально разрабатывает всю систему организации финансов, обязательную для всех их участников.
Регулирующий финансовый механизм определяет основные «правила игры» в конкретном сегменте финансов, не затрагивающем прямо интересы государства.
Управление – это целенаправленное воздействие субъекта управления на объект управления для достижения определенного результата. Объектом управления финансами являются финансовые отношения. Субъектами управления финансами выступают органы государственной власти, органы местного самоуправления, соответствующие органы организаций.
Управление финансами осуществляется в рамках сформированного финансового механизма.
Управление финансами включает планирование, регулирование (или оперативное управление) и контроль.
В ходе финансового планирования оценивается состояние финансов; выявляются возможности увеличения доходов и сокращения расходов; определяются источники доходов и направления их наиболее эффективного использования.
Оперативное управление представляет собой комплекс мер, разрабатываемых на основе оперативного анализа складывающейся финансовой ситуации и преследующих цель получения максимального эффекта при минимуме затрат с помощью перераспределения финансовых средств.
Финансовый контроль – это контроль за правильностью образования, распределения и использования фондов денежных средств. Он включает, во-первых, контроль за соблюдением финансово-хозяйственного законодательства; во-вторых, оценку экономической эффективности финансово-хозяйственных операций; в-третьих, оценку целесообразности произведенных расходов. Является заключительной стадией управления финансами.
По времени проведения финансовый контроль подразделяют на предварительный, текущий и последующий.
По сфере финансовой деятельности – бюджетный, налоговый, валютный, кредитный, страховой, инвестиционный, контроль за денежной массой.
По форме проведения – обязательный или инициативный.
По методам проведения – проверки, обследования, надзор, анализ, наблюдение, ревизия (полная или частичная, комплексная или тематическая, плановая или внеплановая, документальная или фактическая).
Существует государственный финансовый контроль, контроль со стороны акционеров и инвесторов, внутренний контроль коммерческих организаций, аудиторский контроль.
Государственный финансовый контроль осуществляется по следующим видам нарушений:
1) нарушение бюджетного законодательства:
нецелевое использование бюджетных средств;
невозврат или несвоевременный возврат бюджетных средств, полученных на возвратной основе;
недопуск к проведению ревизии;
непредставление бухгалтерских и финансовых документов;
2) налоговые правонарушения;
3) нарушение условий предоставления государственного кредита;
4) нарушение законодательства в сфере страхования;
5) нарушение законодательства в сфере валютных отношений;
6) нарушение законодательства в области инвестирования за счет средств бюджета.
Участие государственных финансовых органов в регулировании денежной массы в стране обусловлено отрицательным влиянием инфляции на результативность бюджетных расходов.
В качестве мер воздействия к нарушителям бюджетного законодательства применяются ограничение, приостановление или прекращение финансирования ревизуемых организаций.
Управление финансами осуществляют органы законодательной (Счетная палата) и исполнительной (Федеральная служба финансово-бюджетного надзора) власти и финансовые отделы (дирекции, финансовые менеджеры) в организациях.
§2. Финансовая система Российской Федерации
Финансовая система – это совокупность различных сфер финансовых отношений, в процессе которых образуются и используются фонды денежных средств, и обслуживающие их органы.
Финансовая система Российской Федерации включает следующие сферы финансовых отношений.
1. Централизованные (общественные, публичные) финансы:
а) федеральные финансы;
б) региональные финансы;
в) местные (муниципальные) финансы.
2. Децентрализованные финансы:
а) финансы организаций (коммерческих и некоммерческих);
б) финансы граждан.
Наличие пяти сфер финансовых отношений определяется наличием пяти самостоятельных экономических субъектов, участвующих в хозяйственной жизни – федерация, субъект федерации, муниципальное образование, организация, гражданин.
Финансовые потоки охватывают все сферы финансовой системы.
На макроуровне это потоки, обеспечивающие формирование и использование государственного и муниципального бюджетов, государственных внебюджетных фондов, государственных фондов страхования, государственного кредита. Это потоки между государством и местным самоуправлением, с одной стороны, и юридическими и физическими лицами – с другой, а также между государствами.
На микроуровне это потоки, обеспечивающие формирование и использование фондов денежных средств организаций и граждан.
Государственные и местные финансы формируются за счет финансов организаций и финансов граждан и используются для регулирования экономических и социальных отношений на макроуровне. Децентрализованные финансы используются для регулирования и стимулирования экономики и социальных отношений на микроуровне. На этом уровне формируется преобладающая часть финансовых средств. От состояния децентрализованных финансов во многом зависит общее финансовое положение в стране.
Государственные финансы – это система отношений по поводу образования, распределения и использования фондов денежных средств на федеральном (федеральные финансы) уровне и уровне субъектов федерации (региональные финансы). Государственные финансы на уровне субъектов федерации и муниципальные (местные) финансы образуют территориальные финансы.
Государственные и местные финансы объединены единой бюджетной системой Российской Федерации.
Глава 3. Бюджетная система государства
§1. Бюджетная система, бюджетное устройство и бюджетный процесс в Российской Федерации (РФ)
В соответствии с Бюджетным кодексом РФ бюджет представляет форму образования и расходования денежных средств, предназначенного для финансового обеспечения задач и функций государства и местного самоуправления.
Бюджетная система РФ – это совокупность бюджетов всех уровней и государственных внебюджетных фондов, основанная на экономических отношениях и государственном устройстве РФ, регулируемая законодательством РФ.
Бюджетное устройство – это структура и принципы построения бюджетной системы.
Бюджетная система РФ включает четыре уровня.
Первый уровень бюджетной системы – федеральный бюджет и бюджеты государственных внебюджетных фондов.
Второй уровень – бюджет субъектов федерации (региональные бюджеты) и бюджеты территориальных государственных внебюджетных фондов. В состав этого уровня бюджетной системы входят бюджеты административно-территориальных (край, область) и национально-государственных (республики в составе РФ, автономные образования) образований, а также бюджеты гг. Москвы и Санкт-Петербурга.
Третий уровень бюджетной системы составляют бюджеты муниципальных районов, бюджеты городских округов, бюджеты внутригородских муниципальных образований городов федерального значения (Москвы и Санкт-Петербурга).
Четвертый уровень составляют бюджеты городских и сельских поселений.
Существует понятие консолидированного бюджета, который представляет собой свод бюджетов всех уровней на соответствующей территории (за исключением бюджетов государственных внебюджетных фондов) без учета межбюджетных трансфертов между этими бюджетами.
Консолидированный бюджет РФ – свод федерального бюджета и бюджетов субъектов федерации (без учета межбюджетных трансфертов между этими бюджетами).
Консолидированный бюджет субъекта федерации – это свод регионального бюджета и бюджетов муниципальных образований региона (городских округов и муниципальных районов), без учета межбюджетных трансфертов между этими бюджетами.
Консолидированный бюджет муниципального района – свод бюджета муниципального района и бюджетов городских и сельских поселений (без учета межбюджетных трансфертов между этими бюджетами).
Расчет консолидированных бюджетов имеет чисто информационное значение, т. к. позволяет определить общую величину доходов и основные направления расходов на соответствующей территории.
Принципами бюджетной системы являются:
принцип единства бюджетной системы РФ;
принцип разграничения доходов, расходов и источников финансирования дефицитов бюджета между уровнями бюджетной системы РФ;
принцип самостоятельности бюджетов;
принцип равенства бюджетных прав субъектов РФ, муниципальных образований;
принцип полноты отражения доходов, расходов бюджетов и источников финансирования дефицитов бюджетов;
принцип сбалансированности бюджетов;
принцип результативности и эффективности использования бюджетных средств;
принцип общего (совокупного) покрытия расходов бюджета;
принцип прозрачности (открытости);
10) принцип достоверности бюджетов;
11) принцип адресности и целевого характера бюджетных средств;
12) принцип подведомственности расходов бюджета;
13) принцип единства кассы.
Основным документом, на основе которого составляются и исполняются бюджеты, является бюджетная классификация.
Бюджетная классификация – это группировка доходов, расходов и источников финансирования дефицитов этих бюджетов с присвоением объектам классификации группировочных кодов. Она едина для бюджетов всех уровней.
Определение принципов назначения, структуры кодов бюджетной классификации РФ, а также присвоение кодов составным частям бюджетной классификации РФ осуществляется Министерством финансов РФ. С 1 января 2008 г. действует бюджетная классификация, приведенная в Приказе Министерства финансов РФ от 24.08.07 № 74н (в редакции Приказа Минфина РФ от 28.01.08 № 17н) «Об утверждении указаний о порядке применения бюджетной классификации Российской Федерации». Код бюджетной классификации содержит 20 знаков.
Бюджетная классификация РФ включает:
1) классификацию доходов бюджета. Код классификации доходов бюджета состоит из:
- кода главного администратора доходов бюджета;
- кода вида доходов (включает группу, подгруппу, статью, подстатью и элемент дохода);
- кода подвида дохода;
- кода классификации операций сектора государственного управления, относящихся к доходам бюджетов;
2) классификация расходов бюджета. Код классификации расходов бюджета состоит из:
- кода главного распорядителя бюджетных средств;
- кода раздела, подраздела, целевой статьи и вида расходов;
- кода классификации операций сектора государственного управления, относящихся к расходам бюджетов;
3) классификация источников финансирования дефицитов бюджета. Код этой классификации состоит из:
- кода главного администратора источников финансирования дефицитов бюджетов;
- кода группы, подгруппы, статьи и вида источника финансирования;
- кода классификации операций сектора государственного управления, относящихся к источникам финансирования дефицитов бюджетов;
4) классификация операций сектора государственного управления. Код данной классификации состоит из кода группы, статьи и подстатьи операций сектора государственного управления.
Бюджетный процесс – это регламентируемая нормами права деятельность по составлению, рассмотрению, утверждению и исполнению бюджетов всех уровней и государственных внебюджетных фондов, а также по контролю за их исполнением. Он завершается составлением отчета об исполнении бюджета и его утверждением.
Участниками бюджетного процесса являются все те, кто обладает бюджетными полномочиями.
Бюджетные полномочия – установленные Бюджетным кодексом РФ и принятыми в соответствии с ним правовыми актами, регулирующими бюджетные правоотношения, права и обязанности органов государственной власти и местного самоуправления и иных участников бюджетного процесса по регулированию бюджетных правоотношений, организации и осуществлению бюджетного процесса.
Участники бюджетного процесса:
Президент РФ;
высшее должностное лицо субъекта РФ, глава муниципального образования;
законодательные (представительные) органы государственной власти и местного самоуправления;
исполнительные органы государственной власти и исполнительно-распорядительные органы муниципальных образований;
Центральный банк РФ;
органы государственного (муниципального) финансового контроля;
органы управления государственными внебюджетными фондами;
главные распорядители бюджетных средств;
главные администраторы доходов бюджета;
главные администраторы источников финансирования дефицита бюджета;
получатели бюджетных средств.
Конкретизация перечня участников бюджетного процесса и определение особенностей их бюджетных полномочий происходит на каждом бюджетном уровне в соответствии с Бюджетным кодексом РФ и нормативно-правовыми актами органов власти соответствующего уровня.
Проект бюджета составляется исполнительными органами власти; рассматривается и утверждается – законодательными органами; исполняется – исполнительными органами. Отчет об исполнении бюджета утверждается законодательными органами. Контроль за исполнением бюджета осуществляется и законодательными, и исполнительными органами.
Составление бюджета основывается на:
бюджетном послании Президента РФ;
прогнозе социально-экономического развития соответствующей территории на очередной финансовый период;
прогнозе сводного финансового баланса по соответствующей территории на очередной финансовый период;
основных направлениях бюджетной и налоговой политики соответствующей территории на очередной финансовый период;
плане развития государственного или муниципального сектора экономики Российской Федерации, субъектов РФ и муниципальных образований на очередной финансовый период.
При составлении проекта бюджета исходными макроэкономическими показателями являются: валовой внутренний продукт (объем и темп роста) и темп инфляции. Учитывая специфику российского экспорта при составлении проекта бюджета учитывают цены на природные ресурсы на мировых рынках.
Проект закона о бюджете на очередной финансовый год рассматриваются в четырех чтениях.
В настоящее время в нашей стране проводится реформирование бюджетных отношений, в том числе и бюджетного процесса.
Цель реформы – повышение результативности бюджетных расходов и оптимизация управления бюджетными средствами на всех уровнях бюджетной системы в соответствии с приоритетами государственной политики.
Суть реформы состоит в смещении акцентов бюджетного процесса от «управления бюджетными ресурсами (затратами)» на «управление результатами».
Это означает:
переход к среднесрочному бюджетному планированию, ориентированному на результаты (СБОР). Четкую привязку бюджетных расходов к функциям государства;
разработку четких критериев оценки деятельности администраторов бюджетных средств (главных распорядителей бюджетных средств, распорядителей бюджетных средств, получателей бюджетных средств);
разработку четких критериев и процедур отбора финансируемых направлений и мероприятий в соответствии с приоритетами государственной политики;
расширение полномочий и, следовательно, ответственности администраторов бюджетных средств при формировании и исполнении бюджета;
реальное применение методов программно-целевого планирования;
создание системы мониторинга результативности бюджетных расходов;
переход к использованию четких правил изменения объема и структуры ассигнований из бюджета и к повышению предсказуемости объема средств, которыми управляют администраторы бюджетных средств;
приоритет внутреннего контроля, переход ответственности за принятие решений на нижние уровни;
составление и утверждение бюджета должно быть переориентировано на выработку четких расходных приоритетов и оценку их реализации;
существенное расширение полномочий исполнительной власти при исполнении бюджета;
переход от сметного планирования и финансирования расходов к бюджетному планированию, ориентированному на достижение конечных общественно значимых и измеримых результатов.
В рамках реформы бюджетного процесса осуществлен переход к среднесрочному (многолетнему) бюджетному планированию.
В рамках этого планирования бюджетный цикл начинается с рассмотрения ранее одобренных в предыдущем бюджетном цикле основных параметров среднесрочного финансового плана и бюджета на соответствующий период, корректировки или разработки бюджетных проектировок на последующие годы планового периода.
Таким образом, бюджет на очередной финансовый год является составной частью трехлетнего финансового документа, ежегодно обновляемого и смещаемого на один год. Это обеспечивает преемственность государственной политики и предсказуемость распределения бюджетных ассигнований, и, в то же время, позволяет вносить в них по четкой и прозрачной процедуре ежегодные корректировки в соответствии с целями государственной политики и условиями ее достижения.
Федеральный бюджет на 2006 г. стал первым бюджетом, сформированным в рамках трехлетнего перспективного финансового плана (на 2006 – 2008 гг.), который, в свою очередь, стал основой для выработки бюджетной политики на новую «трехлетку». Для этого была сформирована нормативно-методическая база для составления перспективного финансового плана и проекта федерального бюджета.
Федеральный бюджет на 2008 г. стал первым бюджетом, разработанным как часть трехлетнего бюджета (2008 – 2010 гг.).
Аналогичная работа осуществляется и на других уровнях бюджетной системы.
Изменен формат представления бюджета. При представлении бюджета должен быть виден его вклад в достижении целей политики на всех уровнях бюджетной системы.
Важным направлением реформирования бюджетного процесса является переход преимущественно к программно-целевым методам бюджетного планирования.
Именно программы позволяют обеспечить прямую взаимосвязь между распределением бюджетных ресурсов и фактическими или планируемыми результатами их использования в соответствии с установленными приоритетами государственной политики. Они приходят на смену сметному планированию.
Субъекты бюджетного планирования (главные распорядители бюджетных средств) должны ежегодно предоставлять в Правительство РФ, в МФ РФ и МЭРиТ РФ доклады о результатах и планах (основных направлениях) своей деятельности. Такие же доклады должны быть введены и на региональном и местном уровнях.
В каждой программе должна быть четко определена цель, ожидаемые результаты, источники и размер финансирования, орган публичной власти, несущий административную ответственность за ее реализацию.
Бюджетные программы могут быть двух типов:
федеральные целевые программы;
ведомственные целевые программы (которые формируются из сметных расходов федеральных органов власти на финансирование того или иного ведомства, но с определением четкой цели, измеримых результатов, системы оценки, индикаторов их достижения и т. д.).
Принцип формирования и реализации у них одинаковый, а содержание и статус – разные.
Правительством определены основные различия между федеральными и ведомственными целевыми программами и общие требования, предъявляемые к ним.
Основной формой реализации программно-целевого метода бюджетного планирования станут ведомственные целевые программы. Они – инструмент бюджетного планирования, а федеральные целевые программы – инструмент экономической и социальной политики.
Заинтересованность субъектов бюджетного планирования в инициировании ведомственных целевых программ будет достигаться путем расширения их полномочий при управлении программными расходами по сравнению с управлением сметными расходами.
В рамках реформы бюджетного процесса происходит также упорядочение и сокращение процедуры составления и утверждения бюджета.
§2. Доходы бюджета
Доходы бюджета – это денежные средства, поступающие в безвозмездном и безвозвратном порядке в соответствии с законодательством РФ в распоряжении органов государственной власти РФ, субъектов РФ и местного самоуправления, за исключением средств, являющихся в соответствии с Бюджетным кодексом РФ источниками финансирования дефицита бюджета.
Доходы бюджета подразделяются на три группы:
налоговые доходы;
неналоговые доходы;
безвозмездные и безвозвратные перечисления.
Налоговые доходы составляют преобладающую часть доходов бюджета.
Налоги выполняют регулирующую, перераспределительную, фискальную, контрольную и стимулирующую функции.
Под налогом понимается обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств в целях финансового обеспечения деятельности государства и (или) муниципальных образований.
Под сбором понимается обязательный взнос, взимаемый с организаций и физических лиц, уплата которого является одним из условий совершения в отношении плательщиков сборов юридически значимых действий, включая предоставление прав и выдачу разрешений (лицензий).
Налоговая система – это совокупность действующих в данный момент в конкретном государстве существенных условий налогообложения.
К таким условиям относятся:
принципы, формы и методы установления, изменения, отмены,
уплаты налогов;
виды налогов;
права, обязанности налогоплательщиков, налоговых органов и др.
участников налоговых отношений;
формы и методы налогового контроля;
ответственность участников налоговых отношений;
способы защиты прав и интересов налогоплательщиков.
Эти условия регулируются Налоговым кодексом РФ.
В Российской Федерации устанавливаются федеральные, региональные и местные налоги и сборы.
Федеральными признаются налоги и сборы, которые обязательны к уплате на всей территории РФ. Устанавливаются Налоговым кодексом РФ.
К федеральным налогам и сборам относятся: НДС, акцизы, налог на доходы физических лиц, единый социальный налог, налог на прибыль организаций, налог на добычу полезных ископаемых, водный налог, сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов, государственные пошлины.
Региональными признаются налоги, которые установлены Налоговым кодексом РФ и законами субъектов РФ о налогах и обязательны к уплате на территории соответствующих субъектов РФ.
К региональным налогам относятся: налог на имущество организаций, налог на игорный бизнес, транспортный налог.
Местными признаются налоги, которые установлены Налоговым кодексом РФ и нормативными правовыми актами представительных органов муниципальных образований о налогах и обязательны к уплате на территории соответствующих муниципальных образований.
К местным налогам относятся: земельный налог, налог на имущество физических лиц.
Все налоги и сборы в Российской Федерации предусмотрены в Налоговом кодексе РФ. Другие налоги и сборы устанавливаться не могут.
Налог считается установленным, когда по нему определены следующие элементы налогообложения.
1 . Объект налогообложения – операции по продаже продукции, товаров, работ, услуг; имущество, прибыль, доход и т. д., т. е. все, с чего уплачивается налог.
Налогоплательщик и плательщик сборов – организации и физические лица, на которых в соответствии с Налоговым Кодексом возложена обязанность уплатить соответственно налоги и (или) сборы.
Налоговая база – стоимостная, физическая или иная характеристика объекта налогообложения.
Налоговая ставка – величина налоговых начислений на единицу измерения налоговой базы.
Налоговый период – календарный год или иной период времени применительно к отдельным видам налогов, по окончании которого определяется налоговая база и исчисляется сумма налога, подлежащая уплате.
Метод налогообложения – порядок изменения ставки налогообложения в зависимости от изменения налоговой базы (равное, пропорциональное, прогрессивное, регрессивное).
Порядок исчисления налога показывает, кто исчисляет налоговый оклад – сам налогоплательщик, налоговый орган, третье лицо.
Способы исчисления налога: по частям, нарастающим итогом.
Способы уплаты налога: по декларации, у источника дохода, кадастровый.
Порядок уплаты налога – технические приемы внесения налога с соответствующий бюджет: авансовые платежи с окончательным расчетом по окончании налогового периода или разовая уплата всей суммы налога.
Сроки уплаты налога – устанавливаются по каждому налогу в виде календарной даты или периода времени (год, квартал, месяц и т. д.).
Налоговым кодексом устанавливаются специальные налоговые режимы, которые могут предусматривать:
федеральные налоги, не указанные в вышеприведенном перечне;
освобождение от обязанности по уплате отдельных федеральных, региональных и местных налогов и сборов;
особый порядок определения элементов налогообложения.
К специальным налоговым режимам относятся:
система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог);
упрощенная система налогообложения (единый налог, взимаемый в связи с применением упрощенной системы налогообложения);
система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности;
система налогообложения при выполнении соглашений о разделе продукции.
Налоговое правонарушение – виновно совершенное противоправное деяние (действие или бездействие) налогоплательщика, за которое Налоговым кодексом РФ установлена ответственность.
К налоговым правонарушениям относятся:
нарушение срока постановки на учет в налоговые органы;
уклонение от постановки на учет;
нарушение срока представления сведений об открытии или закрытии счета в банке;
непредставление налоговой декларации;
грубое нарушение правил учета доходов и расходов и объектов налогообложения;
неуплата или неполная уплата суммы налога и др.
В случае неуплаты или не полной уплаты налога в установленный срок обязанность по уплате налога исполняется принудительно путем обращения взыскания на денежные средства налогоплательщика в банках и за счет иного имущества (наличных денежных средств, ценных бумаг, валютных ценностей, непроизводственных помещений, готовой продукции и др.).
К неналоговым доходам относятся:
доходы от внешнеэкономической деятельности:
а) ввозные и вывозные таможенные пошлины;
б) таможенные сборы и др.;
доходы от использования имущества, находящегося в государственной и муниципальной собственности:
а) дивиденды по акциям, находящимся в соответствующей собственности;
б) проценты по бюджетным кредитам;
в) проценты по государственным кредитам;
г) арендная плата;
д) доходы от перечисления части прибыли Центрального банка РФ;
е) доходы от перечисления части прибыли, остающейся после уплаты налогов и иных обязательных платежей, унитарных предприятий и др.;
платежи при пользовании природными ресурсами:
а) плата