Совершенствование управления финансами бюджетного учреждения на примере государственного учреждения здравоохранения
В п. 3 ст. 161 БК РФ закрепляется, что в смете доходов и расходов должны быть отражены все доходы бюджетного учреждения, получаемые как из бюджета, так и от осуществления предпринимательской деятельности, в том числе доходы от оказания платных услуг, другие доходы, получаемые от использования государственной или муниципальной собственности, закрепленной за бюджетным учреждением на праве оперативного управления, и иной деятельности. Заметим, что в этом определении речь идет о единственной смете, отражающей все доходы бюджетного учреждения.
Действующее законодательство не содержит определения термина "смета", хотя само понятие используется очень широко. Тем не менее смета бюджетного учреждения является основным плановый документом для финансирования учреждений, организаций непроизводственной сферы из государственного бюджета; определяет объем, целевое назначение и поквартальное распределение бюджетных ассигнований на все расходы данного учреждения. В отличие от других финансовых планов, составляемых в форме баланса доходов и расходов, смета представляет собой план расходов и отражает односторонний характер отношений с бюджетом учреждений, состоящих на сметном финансировании. Расходы бюджетных учреждений определяются исходя из оперативно-производственных показателей их деятельности (сеть учреждений и обслуживаемые ими контингенты), основанных на показателях плана экономического и социального развития административно-территориальной единицы, и нормативов расходов, устанавливаемых на расчетную единицу или по элементам затрат. В смету бюджетных учреждений не могут включаться затраты на мероприятия, не предусмотренные планом. Расходы в смете группируются по целевому назначению в соответствии со статьями, разделами, параграфами бюджетной классификации.Судя по определению бюджетного учреждения, которое дано в Бюджетном кодексе РФ, смета бюджетного учреждения должна включать не только расходы, но и доходы такого учреждения. Согласно п. 4 ст. 254 БК РФ средства от предпринимательской деятельности и использования государственной собственности бюджетного учреждения зачисляются на единый счет федерального бюджета в соответствующем территориальном органе Федерального казначейства. Территориальный орган Федерального казначейства обязан отразить указанные средства на лицевом счете бюджетного учреждения не позднее дня, следующего за днем зачисления их на единый счет федерального бюджета. И лишь с этого момента бюджетное учреждение вправе распоряжаться этими средствами. Исключение составляет приобретенное за счет доходов от предпринимательской деятельности недвижимое имущество, распоряжаться которым учреждение в соответствии с требованиями п. 2 ст. 295 ГК РФ может только с согласия собственника. В связи с этим доходы и приобретенное на эти доходы имущество, учитываемые на отдельном балансе, не могут быть изъяты у учреждений по решениям комитетов по управлению имуществом или других государственных и муниципальных органов, в том числе и в тех случаях, когда они не используются или используются не по целевому назначению. Вместе с тем следует обратить внимание на п. 18 Постановления Пленума Верховного Суда Российской Федерации и Высшего Арбитражного Суда Российской Федерации от 1 июля 1996 г. N 6/8 "О некоторых вопросах, связанных с применением части первой Гражданского кодекса Российской Федерации", согласно которому организации, в отношении которых предусмотрена специальная правоспособность по использованию имущества (в частности, оперативное управление), не вправе совершать сделки, противоречащие целям и предмету их деятельности, определенные законом или иными правовыми актами. Такие сделки являются ничтожными на основании ст. 168 ГК РФ. Следовательно, в целях снижения рисков применения к учреждению различных санкций при использовании имущества, которым учреждение владеет на основе права хозяйственного ведения, учреждению целесообразно заручиться согласием вышестоящего распорядителя бюджетных средств. Фактически делегированная учреждению ст. 298 ГК РФ, а также п. 6 ст. 161 БК РФ самостоятельность в распоряжении движимым имуществом, приобретенным за счет доходов от предпринимательской деятельности, все равно предполагает согласование операций по его отчуждению с уполномоченным государственным (муниципальным) органом. Таким образом, учреждение в общем случае может заключать договоры на сдачу в аренду состоящего на его балансе оборудования только при условии, если данное имущество было приобретено за счет средств от разрешенной учреждению предпринимательской деятельности, и наличии согласия собственника имущества. Если же данное движимое имущество было передано этому учреждению собственником или приобретено за счет бюджетных средств, то право заключать арендные договоры однозначно принадлежит представителю собственника данного имущества. Таким образом, собственные средства бюджетного учреждения фактически приравниваются по режиму их использования к бюджетным средствам.
1.3 Особенности финансирования учреждений здравоохранения
В Федеральном законе от 06.10.2003 N 131-ФЗ "Об общих принципах организации местного самоуправления в Российской Федерации", закрепившем вопросы местного значения в части организации оказания медицинской помощи, определено, что на территории муниципального района (п. 12 ст. 15) осуществляется организация оказания:
- скорой медицинской помощи (за исключением санитарно-авиационной);
- первичной медико-санитарной помощи в амбулаторно-поликлинических и больничных учреждениях;
- медицинской помощи женщинам в период беременности, во время и после родов.
Таким образом, законодатель определил, что на территории муниципального района первичная медико-санитарная помощь реализуется в моделях организации медицинской помощи, имеющих определенную структуру: амбулаторно-поликлинических, больничных учреждениях, станциях скорой помощи. Определяя в указанном Законе вопросы местного значения на территории городского округа, законодатель уточнил (п. 14 ч. 1 ст. 16), что к ним относится организация оказания:
- скорой медицинской помощи (за исключением санитарно-авиационной);
- первичной медико-санитарной помощи в стационарно-поликлинических учреждениях и больничных учреждениях;
- медицинской помощи женщинам в период беременности, во время и после родов.
Из данных норм следует, что на уровне муниципального района и городского округа должна оказываться первичная медико-санитарная медицинская помощь, скорая медицинская помощь и медицинская помощь женщинам в период беременности, родов и после родов. Причем в муниципальном округе первичная медико-санитарная помощь оказывается амбулаторно-поликлиническими и больничными учреждениями, а в городском округе законодатель вводит особую форму организации предоставления медицинской помощи в виде стационарно-поликлинических учреждений, которые в 60 - 70-е гг. прошлого столетия получили свое развитие и неоправданно были забыты, а также больничные учреждения. Таким образом, исходя из норм Закона амбулаторно-поликлинические учреждения и часть больничных учреждений в городских округах должны трансформироваться в стационарно-поликлинические учреждения. Кроме того, в городских округах должны быть и больницы.
Законодатель выделил оказание медицинской помощи женщинам в период беременности, во время и после родов, не ограничивая механизмы реализации этих норм перечнем учреждений. Поскольку женщинам в период беременности, во время и после родов, наряду с предоставлением первичной медико-санитарной помощи, оказывается специализированная акушерская и гинекологическая медицинская помощь, следует, что законодатель допускает на местном уровне предоставление такой медицинской помощи соответствующими специализированными структурными подразделениями медицинских организаций общего профиля, а также специализированными медицинскими организациями - женскими консультациями, родильными домами, гинекологическими больницами.
Федеральный закон "Об общих принципах организации законодательных (представительных) и исполнительных органов государственной власти субъектов Российской Федерации" в редакции от 04.07.2003 N 95-ФЗ определяет (п. п. 21 - 23 ч. 2 ст. 26.3), что к полномочиям органов государственной власти субъекта РФ по предметам совместного ведения относятся:
- организация оказания специализированной медицинской помощи в кожно-венерологических, туберкулезных, наркологических, онкологических диспансерах и других специализированных медицинских учреждениях (за исключением федеральных специализированных медицинских учреждений, перечень которых утверждается Правительством РФ);
- организация оказания специализированной (санитарно-авиационной) скорой помощи;
- организация обязательного медицинского страхования неработающего населения.
Законодатель определил санитарно-авиационную скорую медицинскую помощь в качестве специализированного вида медицинской помощи и подтвердил это в Федеральном законе N 122-ФЗ. При этом в Федеральном законе N 131-ФЗ он не выразил четко свою позицию в отношении скорой медицинской помощи, оказываемой на территории муниципального округа и городского поселения. Из смысла норм данного Закона и Основ следует, что она относится к первичной медико-санитарной помощи. Следует отметить, что особенностью санитарно-авиационной медицинской помощи является средство доставки медицинской помощи больному, а не технология лечения. Поэтому не ясны причины, побудившие законодателя разделить скорую помощь на скорую помощь и скорую специализированную медицинскую помощь.
Первичная медико-санитарная помощь обеспечивается учреждениями муниципальной системы здравоохранения. В оказании первичной медико-санитарной помощи могут также участвовать учреждения государственной и частной систем здравоохранения на основе договоров со страховыми медицинскими организациями.
Объем и порядок оказания первичной медико-санитарной помощи устанавливается законодательством в области охраны здоровья граждан.
Финансовое обеспечение мероприятий по оказанию первичной медико-санитарной помощи в амбулаторно-поликлинических, стационарно-поликлинических и больничных учреждениях, медицинской помощи женщинам в период беременности, во время и после родов в соответствии с настоящими Основами является расходным обязательством муниципального образования, включая обязательное медицинское страхование.
Оказание первичной медико-санитарной помощи может также финансироваться за счет средств обязательного медицинского страхования и других источников в соответствии с законодательством Российской Федерации.
Таким образом, законодатель, в угоду разграничению финансовых полномочий между уровнями власти, исключил из понятия "медико-санитарная помощь" такие ее важнейшие составляющие, как проведение санитарно-гигиенических и противоэпидемических мероприятий. С такими изменениями трудно согласиться. Исключение из первичной медико-санитарной помощи санитарно-гигиенических и противоэпидемических мероприятий может привести к тому, что медицинские учреждения не будут проводить в рамках этой формы организации медицинской помощи такие важные мероприятия, как вакцинация, меры по изоляции инфекционных больных и установлению карантина, санитарно-гигиеническую обработку в очагах инфекций и т.д. Не будет должной координации действий при проведении этих мер между муниципальными медицинскими учреждениями и учреждениями и органами Федеральной службы по надзору за защитой прав потребителей (которые мы привыкли называть санитарно-эпидемиологической службой), которые относятся к компетенции федерального центра. Это может привести к ухудшению проведения профилактических мер.
2. Анализ системы управления финансами государственного учреждения
2.1 Краткая характеристика объекта исследования
Постановлением Совета Министров – Правительства Российской Федерации от 22.09.1993 № 964 "О передаче государственных предприятий и учреждений в государственную собственность Чукотского автономного округа" Чукотская окружная больница г. Анадыря передана в государственную собственность Чукотского автономного округа. В соответствии с постановлением Правительства Чукотского автономного округа от 19.11.2001 № 145 "О централизации лечебно-профилактических учреждений окружного подчинения" Государственное учреждение здравоохранения Чукотская центральная окружная больница переименована в Государственное учреждение здравоохранения "Центральная больница Чукотского автономного округа". Распоряжением Правительства Чукотского автономного округа от 17.03.2003 № 29-рп "О переименовании Государственного учреждения здравоохранения "Центральная больница Чукотского автономного округа" Государственное учреждение здравоохранения "Центральная больница Чукотского автономного округа" переименовано в Государственное учреждение здравоохранения "Чукотская окружная больница".
Государственное учреждение здравоохранения "Чукотская окружная больница" (в дальнейшем именуемое – "Учреждение") является окружным многопрофильным лечебно-профилактическим учреждением, осуществляющим оказание высококвалифицированной, специализированной, экстренной, плановой и консультативной лечебно-профилактической помощи жителям Чукотского автономного округа (далее – автономного округа).
Учреждение является некоммерческой организацией, финансируемой за счет средств окружного бюджета на основании сметы расходов, средств Фонда обязательного медицинского страхования и иных источников, не запрещенных действующим законодательством Российской Федерации.
Учреждение является юридическим лицом, имеет обособленное имущество, самостоятельный баланс, лицевой счёт в Управлении Федерального казначейства по Чукотскому автономному округу, а также иные счета в финансово-кредитных учреждениях, открываемые в соответствии с законодательством Российской Федерации, гербовую печать со своим наименованием, а также соответствующие бланки, и штампы.
Учреждение в своей деятельности руководствуется Конституцией Российской Федерации, федеральными законами, указами и распоряжениями Президента Российской Федерации, постановлениями и распоряжениями Правительства Российской Федерации, законами, нормативными правовыми актами Чукотского автономного округа, постановлениями и распоряжениями Губернатора Чукотского автономного округа, постановлениями Правительства Чукотского автономного округа, приказами и иными правовыми актами Министерства здравоохранения и социального развития Российской Федерации, приказами Департамента социальной политики Чукотского автономного округа, а также настоящим Уставом.
Основные задачи Учреждения
Оказание высококвалифицированной, специализированной, консультативно-диагностической и лечебной помощи населению автономного округа в амбулаторных и стационарных условиях, обеспечение доступной и качественной помощи в объеме территориальной программы государственных гарантий оказания бесплатной медицинской помощи.
Организация и оказание квалифицированной экстренной, плановой и консультативной санитарно-авиационной медицинской помощи с использованием средств авиационного и наземного транспорта.
Осуществление экспертизы качества лечебно-диагностического процесса и иных экспертных функций в соответствие с лицензией.
Выполнение и разработка по договорам с органами управления здравоохранением автономного округа, а также НИИ Министерства здравоохранения и социального развития РФ, специализированными центрами высокотехнологической медицинской помощи мер по реализации целевых программ развития медицинской помощи в автономном округе.
Внедрение в медицинскую практику лечебно-профилактических учреждений автономного округа современных медицинских технологий, новых экономических и организационных методов управления и стандартизированных принципов лечения.
Участие в соответствии с действующим законодательством в подготовке, переподготовке и повышении квалификации медицинских работников.
Осуществление организационно-методической работы.
Организация практического обучения на базе интернатуры по утверждённым специальностям.
Организация учебной базы для обучения учащихся средних специальных образовательных учреждений автономного округа, а также слушателей факультета последипломной подготовки указанных образовательных учреждений.
Платные медицинские услуги являются частью хозяйственной деятельности Учреждения и предоставляются сверх объемов Программы государственных гарантий обеспечения населения Чукотского автономного округа бесплатной медицинской помощью.
Учреждение имеет право оказывать платные услуги физическим и юридическим лицам, осуществление которых предусмотрено лицензией на право осуществления медицинской деятельности. Право на оказание платных услуг возникает у Учреждения с момента получения лицензии и длится в течение срока, установленного лицензией.
Платные медицинские услуги предоставляются Учреждением в виде:
профилактической помощи;
лечебно-диагностической помощи;
реабилитационной помощи;
протезно-ортопедической помощи;
зубопротезной помощи;
сервисного обслуживания, включающего помощь на дому и на рабочем месте, в вечерние часы и в выходные дни, срочное внеочередное выполнение плановых медицинских услуг.
Учреждение ведет учет доходов и расходов от предоставления платных услуг, предоставляет сведения о таком имуществе в Комитет имущественных отношений Департамента финансов, экономики и имущественных отношений Чукотского автономного округа.
К платным вспомогательным услугам немедицинского характера, оказываемым Учреждением, также относятся:
гостиничные услуги;
информационные, рекламные и посреднические услуги;
перевозка грузов сторонним организациям водным (речным) транспортом и автотранспортом;
услуги по стирке белья;
услуги общественного питания и т. д.
Оказание платных услуг немедицинского характера производится в соответствии с действующим законодательством РФ, а также локальными нормативными актами, утвержденными Учредителем, регулирующими порядок и условия предоставления платных услуг немедицинского характера.
Имущество Учреждения является государственной собственностью Чукотского автономного округа, закреплено за Учреждением на праве оперативного управления и подлежит учету в Реестре государственного имущества Чукотского автономного округа.
Источниками формирования имущества Учреждения, в том числе финансовых ресурсов, являются:
- бюджетные и внебюджетные средства;
- имущество, переданное Учреждению собственником или уполномоченным органом в установленном порядке;
- добровольные пожертвования и целевые взносы физических и юридических лиц, в том числе иностранных;
- доходы, полученные от реализации продукции и услуг, а также от других видов деятельности, разрешенных настоящим Уставом;
- кредиты банков и других кредитных учреждений, получаемые с согласия Учредителя;
- иные источники, не противоречащие законодательству Российской Федерации.
Учреждение владеет и пользуется закрепленным за ним на праве оперативного управления имуществом в соответствии с настоящим Уставом и действующим законодательством, целевым назначением имущества и заданиями собственника имущества.
Учреждение не вправе отчуждать или иным способом распоряжаться закрепленным за ним имуществом и имуществом, приобретенным за счет средств, выделенных по смете, сдавать его в аренду, отдавать в залог, вносить в качестве вклада в уставный (складочный) капитал хозяйственного общества или товарищества или иным способом распоряжаться таким имуществом без согласия собственника имущества.
При осуществлении права оперативного управления имуществом Учреждение обязано:
эффективно использовать имущество;
обеспечить сохранность и использование имущества строго по целевому назначению;
не допускать ухудшения технического состояния имущества (за исключением случаев связанных с нормативным износом этого имущества в процессе эксплуатации);
осуществлять капитальный и текущий ремонт имущества.
Доходы, полученные от приносящей доходы деятельности, и приобретенное за счет этих средств имущество являются государственной собственностью и передаются на праве оперативного управления Учреждению, учитываются на отдельном балансе Учреждения и используются Учреждением на его уставные цели.
Учреждение строит свои отношения с государственными органами, другими предприятиями, учреждениями, организациями и гражданами во всех сферах на основе договоров, соглашений, контрактов.
Для выполнения уставных целей Учреждение имеет право самостоятельно:
заключать договоры с учреждениями, предприятиями, организациями и физическими лицами на предоставление работ и услуг, в соответствии с видами деятельности Учреждения;
получать и использовать доходы от предусмотренной настоящим Уставом деятельности;
привлекать для осуществления своей деятельности на экономически выгодной основе другие учреждения, предприятия, организации и физические лица;
приобретать и арендовать при осуществлении хозяйственной деятельности оборотные и внеоборотные активы за счет имеющихся финансовых ресурсов, временной финансовой помощи и получаемых для этих целей ссуд и кредитов;
в установленном порядке определять размер средств, направляемых на оплату труда работников Учреждения и их поощрение, производственное и социальное развитие в пределах сметы;
создавать, реорганизовывать, ликвидировать по согласованию с Учредителем обособленные структурные подразделения и структурные подразделения Учреждения, действующие на основании положений, утвержденных Учреждением.
Учреждение обязано:
нести ответственность в соответствии с законодательством Российской Федерации за нарушение договорных, кредитных, расчетных обязательств, за нарушение правил хозяйствования;
обеспечивать гарантированные действующим законодательством минимальный размер оплаты труда, условия труда и меры социальной защиты своих работников;
обеспечить своих работников безопасными условиями труда и нести ответственность в установленном законом порядке за вред, причиненный работнику увечьем, профессиональным заболеванием либо иным повреждением здоровья, связанным с исполнением им трудовых обязанностей;
возмещать ущерб, причиненный нерациональным использованием земли и других природных ресурсов, за загрязнение окружающей среды, санитарно-гигиенических норм;
нести ответственность за сохранность документов (управленческих, финансово-хозяйственных, по личному составу и других);
обеспечить передачу на государственное хранение документов, имеющих научно-историческое значение, в архивные фонды в соответствии с согласованным перечнем документов;
осуществлять бухгалтерский учет результатов производственной, хозяйственной и иной деятельности, вести статистическую и бухгалтерскую отчетность;
отчитываться о результатах деятельности в порядке и сроки, установленные законодательством Российской Федерации. За искажение государственной отчетности должностные лица несут дисциплинарную, административную, уголовную ответственность.
Учреждение возглавляет Главный врач, назначаемый и освобождаемый от должности Учредителем.
Учредитель заключает с Главным врачом трудовой договор.
Заместители Главного врача назначаются на должность и освобождаются от должности Главным врачом в соответствии с действующим законодательством Российской Федерации о труде.
Главный врач выполняет следующие функции и обязанности по организации и обеспечению деятельности Учреждения:
несет персональную ответственность за выполнение возложенных на Учреждение задач;
действует без доверенности от имени Учреждения, представляет его интересы в государственных органах, предприятиях, учреждениях и организациях;
открывает расчетный и иные счета Учреждения;
утверждает структуру, штатное расписание, смету доходов и расходов Учреждения;
в пределах своей компетенции издает приказы, распоряжения и дает указания, обязательные для всех работников Учреждения;
по согласованию с Учредителем утверждает положения о структурных подразделениях, филиалах;
определяет направления и порядок использования доходов, полученных Учреждением в результате его деятельности;
назначает и освобождает от должности работников Учреждения путем заключения и расторжения трудовых договоров и (или) издания соответствующих приказов;
назначает и освобождает от должности главных врачей обособленных подразделений Учреждения – филиалов, руководителей структурных подразделений Учреждения путем заключения и расторжения трудовых договоров и издания соответствующих приказов;
наделяет главных врачей обособленных подразделений Учреждения – филиалов, руководителей структурных подразделений Учреждения правами и обязанностями работодателя, предусмотренными действующим законодательством РФ о труде, в отношении работников соответствующего обособленного, структурного подразделения Учреждения на основании выданной Главным врачом Учреждения доверенности;
согласовывает размер заработной платы принимаемых в обособленные подразделения Учреждения – филиалы работников;
согласовывает заключение обособленными подразделениями Учреждения – филиалами сделок и договоров на сумму свыше 60 000 (шестьдесят тысяч) рублей.
На период временного отсутствия Главного врача его функции и обязанности исполняет лицо, назначенное приказом Учредителя.
2.2 Анализ основных показателей деятельности
Рассмотрим основные экономические показатели деятельности Чукотской окружной больницы за 2003-2007 гг. по данным бухгалтерской отчетности.
Рациональное использование персонала предприятия – непременное условие, обеспечивающее успешное выполнение производственных планов. Достаточная обеспеченность предприятий нужными трудовыми ресурсами, их рациональное использование, высокая эффективность труда имеют большое значение для повышения качества оказываемых услуг.
В частности от обеспеченности предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, эффективность использования медицинского оборудования и как результат, объем оказанных услуг, их себестоимость и ряд других экономических показателей.
Для анализа показателей эффективности использования трудовых ресурсов Чукотской окружной больницы за 2003 – 2006 гг. составим табл. 2.1
Эффективность использования трудовых ресурсов предприятия характеризует показатель производительности труда. Показатель рассчитывается делением дохода на численность работающих. Численность работающих Чукотской окружной больнице за анализируемый период уменьшилась с 2095 до 2067 человек, т.е. на 28 человек.
Таблица 2.1 Анализ эффективности использования трудовых ресурсов Чукотской окружной больницы за 2003- 2007 гг.
| Показатели | Год | Изменение (+;-) | |||||||
| 2003 | 2004 | 2005 | 2006 | 2007 | 2004 к 2003 г. | 2005 к 2004 г. |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Доходы, тыс. руб. | 510000 | 690000 | 820000 | 1000000 | 1200000 | 180000 | 130000 | 180000 | 200000 |
| Численность работающих, чел. | 2095 | 2102 | 2071 | 2025 | 2067 | 7 | -31 | +46 | 42 |
| Фонд оплаты труда, тыс. руб. | 150000 | 202000 | 261000 | 293000 | 302000 | 52000 | 59000 | 32000 | 11000 |
| Среднемесячная зарплата, тыс. руб. | 5,2 | 6,5 | 9,2 | 10,85 | 15,1 | 1,3 | 2,7 | 1,65 | 4,25 |
| Производительность труда, тыс. руб./чел | 243,44 | 238,26 | 395,94 | 493,83 | 580,55 | -5,18 | 157,68 | 97,89 | 86,72 |
Производительность труда в 2003 г. составила 243,44 тыс. руб./чел., в 2004 г. – 238,26 тыс. руб./чел, в 2005 г. – 395,94 тыс. руб./чел., в 2006 г. – 493,83 тыс. руб./чел., в 2007 г. – 580,55 тыс.руб./чел. В 2004 г. по сравнению с 2003 г. произошло снижение показателя на 5,18 тыс. руб./чел. или на 2,13 %. В 2005 г. по сравнению с 2004 г. рост показателя составил 157,68 тыс. руб./чел. и во все остальные годы анализируемого периода также наблюдался рост показателя. Это было обусловлено как ростом доходов, так и снижением численности работающих. Таким образом, можно говорить о том, что за анализируемый период повысилась эффективность использования трудовых ресурсов.
В то же время средняя заработная плата работника за месяц составила в 2003 г. – 5,2 тыс. руб., в 2004 г. – 6,5 тыс. руб., в 2005 г. – 9,2 тыс. руб., в 2006 г. – 10,85 тыс. руб., а в 2007 г. – 15,1 тыс.руб. Среднемесячная заработная плата также обнаруживает тенденцию к росту, причем темпы роста производительности труда несколько ниже темпов роста заработной платы, что свидетельствует о преобладании экстенсивного типа развития.
Графически соотношение темпов роста заработной платы и производительности труда Чукотской окружной больницы за 2003 – 2007 гг. представлена на рис. 2.1.
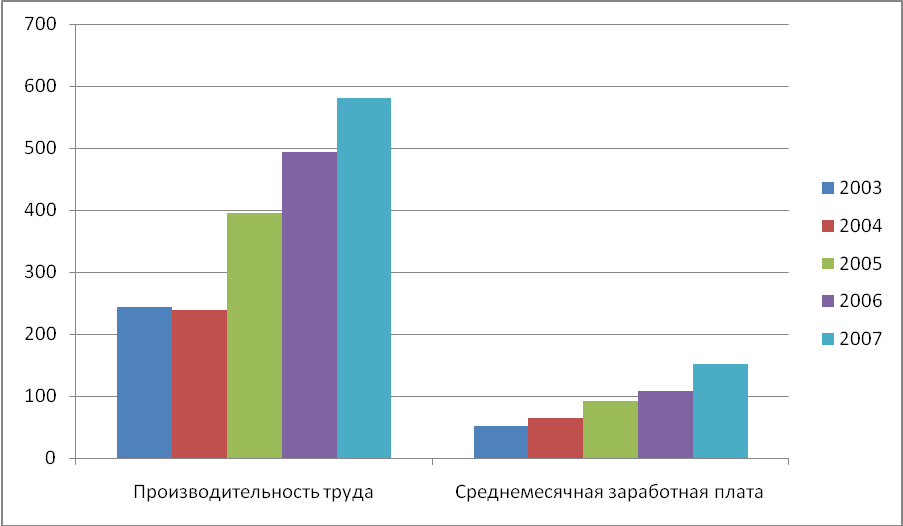 Рис.
2.1 – Соотношение
темпов роста
заработной
платы и производительности
труда Чукотской
окружной больницы
за 2003 – 2007 гг.
Основные фонды – это часть медицинского оборудования, которая вещественно воплощена в средствах труда, сохраняет в течение длительного времени свою натуральную форму, переносит по частям стоимость на продукцию и возмещается только после проведения нескольких производственных циклов. Для характеристики эффективности использования основных средств Чукотской окружной таблицы составим таблицу 2.2.
Как следует из таблицы 2.2, на анализируемом предприятии за период 2003 - 2007 гг. среднегодовая стоимость основных средств повышается с 274450,5 тыс. руб. до 284491 тыс. руб., то есть на 10040,5 тыс. руб. или на 3,66%. При этом необходимо отметить, что среднегодовая стоимость основных фондов растет стабильно, повышаясь с каждым годом.
Таблица 2.2 Анализ показателей эффективности использования основных средств Чукотской окружной больницы за 2003 - 2007 гг.
| Показатели | Год | Изменение, (+;-) | |||||||
| 2003 | 2004 | 2005 | 2006 | 2007 | 2004 к 2003 | 2005 к 2004 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Доходы, тыс. руб. | 510000 | 690000 | 820000 | 1000000 | 1200000 | 180000 | 130000 | 180000 | 200000 |
| Прибыль от продаж, тыс. руб. | 20783 | 36746 | 76519 | 63129 | 106423 | 5963 | 39773 | -13390 | 43294 |
| Численность работающих, чел. | 2095 | 2102 | 2071 | 2025 | 2067 | 7 | -31 | +46 | 42 |
| Среднегодовая стоимость основных средств, тыс. руб. | 274450,5 | 276527 | 278855 | 283232 | 284491 | 2076,5 | 2328 | 4377 | 1259 |
| Фондоотдача, руб. | 1,86 | 2,5 | 2,94 | 3,53 | 4,22 | 0,64 | 0,44 | 0,59 | 0,69 |
| Фондоемкость, руб. | 0,54 | 0,4 | 0,34 | 0,28 | 0,24 | -0,14 | -0,06 | -0,06 | -0,04 |
| Фондовооруженность, тыс. руб./чел. | 131 | 131,55 | 134,65 | 139,87 | 137,63 | 0,55 | 3,1 | 8,32 | -2,24 |
| Фондорентабельность, %. | 8 | 13 | 27 | 22 | 37 | 5 | 14 | -5 | 15 |
Фондоотдача – показатель доходов, приходящейся на 1 рубль стоимости основных фондов. Данный показатель характеризует эффективность использования основных средств предприятия. В 2003 г. на 1 рубль стоимости основных средств предприятия приходилось 1,86 руб. услуг и продукции, в 2004 – 2,5 руб., в 2005 – 2,94 руб., в 2006 г. – 3,53 руб., в 2007 г. – 4,22 руб. Таким образом, наблюдается увеличение фондоотдачи на 2,36 руб. или 126,88% за весь анализируемый период. Таким образом, мы можем говорить о том, что повышение эффективности деятельности предприятия обусловлено использованием интенсивных факторов развития.
Эффективность использования основных средств предприятия также можно охарактеризовать показателем фондоемкости. Фондоемкость – показатель обратный фондоотдаче. В 2003 г. на рубль доходов приходилось 0,54 руб. стоимости основных средств, в 2004 г. – 0,4 руб., в 2005 г. – 0,34 руб., в 2006 г. – 0,28 руб., в 2007 г. - 0,24 руб. Снижение фондоемкости (увеличение фондоотдачи) означает повышение эффективности использования основных средств.
Фондовооруженность характеризует обеспеченность предприятия основными средствами и рассчитывается делением среднегодовой стоимости основных средств на численность работающих. Из анализа показателя следует, что обеспеченность больницы основными средствами несколько возрастает, небольшое снижение было только в 2007 г., о чем свидетельствует рост показателя фондовооруженности с 131 тыс. руб./чел. в 2003 г. до 139,87 тыс. руб./чел, т.е. на 6,77 % в 2006 г. в 2007 г. снижение показателя составило 2,24 тыс. руб./чел. (1,6%) по сравнению с уровнем 2006 года.
Рентабельность основного капитала рассчитываем делением прибыли от деятельности на среднегодовую стоимость основных средств. Данный показатель увеличивается с 8% в 2003 году до 37% в 2007 г.
Таким образом, можно сделать вывод о достаточно эффективном использования основных средств Чукотской окружной больницы, а также о том, что эффективность использования основных фондов за весь анализируемый период стабильно растет, что связано с расширением сферы платных услуг, оказываемых предприятием.
Наряду с основными фондами для работы больницы имеет огромное значение наличие оптимального количества оборотных средств. Для характеристики эффективности использования оборотных средств предприятия составим таблицу 2.3.
Среднегодовую стоимость оборотного капитала определяем по формуле средней простой арифметической на основании данных бухгалтерской отчетности. Среднегодовая стоимость оборотного капитала растет на протяжении анализируемого периода с 577398 тыс. руб. в 2003 г. до 1458414,5 тыс. руб. (на 152,06 %) в 2007 г. Оборачиваемость оборотного капитала очень низкая на протяжении 2003 - 2007 гг., при этом необходимо отметить, что она постоянно снижается. Только в 2005 году был незначительный рост оборачиваемости оборотного капитала. В 2003 г. один оборот совершался за 318,58 дней (коэффициент оборачиваемости – 1,13), в 2007 г. один оборот совершался за 439 дней (коэффициент оборачиваемости – 0,82).
Таблица 2.3 Анализ показателей эффективности использования оборотных средств Чукотской окружной больницы за 2003 - 2007 гг.
| Показатели | Год | Изменение (+;-) | |||||||
| 2003 | 2004 | 2005 | 2006 | 2007 | 2004 к 2003 | 2005 к 2004 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Доходы, тыс. руб. | 510000 | 690000 | 820000 | 1000000 | 1200000 | 180000 | 130000 | 180000 | 200000 |
| Прибыль от деятельности, тыс. руб. | 20783 | 36746 | 76519 | 63129 | 106423 | 5963 | 39773 | -13390 | 43294 |
| Среднегодовая стоимость оборотных средств, тыс. руб. | 577398 | 672634 | 767694 | 984868 | 1458414,5 | 95236 | 95060 | 217174 | 473546,5 |
| Оборачиваемость оборотных средств: | |||||||||
| - в числе оборотов | 1,13 | 1,03 | 1,07 | 1,01 | 0,82 | -0,1 | +0,04 | -0,06 | -0,19 |
| - в днях оборота | 318,58 | 349,51 | 336,45 | 356,44 | 439 | 30,93 | -13,06 | 19,99 | 82,58 |
| Рентабельность оборотного капитала, % | 3,6 | 5,46 | 9,97 | 9,22 | 7,3 | 1,86 | 4,51 | -0,75 | -1,92 |
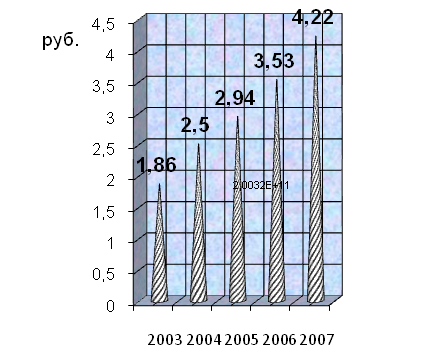
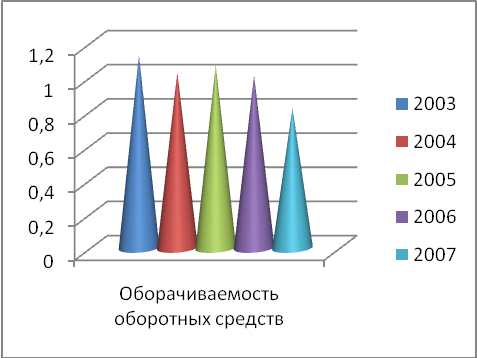
Рис. 2.2 – Динамика показателей эффективности использования основных и оборотных средств Чукотской окружной больницы за 2003 – 2007 гг.
Тенденцию к увеличению за 2003-2007 гг. обнаруживает показатель рентабельности оборотного капитала. В 2003 г. на каждый рубль оборотного капитала было получено 3,6 коп. чистой прибыли, в 2007 г. рентабельность оборотного капитала увеличилась до 7,3%.
Динамика показателей эффективности использования основных и оборотных средств Чукотской окружной больницы за 2003 – 2007 гг. представлены на рис. 2.2.
Проведенный анализ показателей использования оборотного капитала свидетельствует о повышении эффективности его использования.
2.3 Анализ доходов и расходов
Проведем анализ поступлений финансовых средств по комплексным целевым программам из бюджета.
Таблица 2.4 Анализ поступлений финансовых средств по комплексным целевым программам из бюджета
| Показатели | Год | Изменение (+;-) | |||||||
| 2003 | 2004 | 2005 | 2006 | 2007 | 2004 к 2003 | 2005 к 2004 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| Доходы от платных услуг, тыс. руб. | 510000 | 690000 | 820000 | 1000000 | 1200000 | 180000 | 130000 | 180000 | 200000 |
| По комплексным целевым программам из бюджета | 2000 | 3600 | 4000 | 5300 | 3000 | 1600 | 400 | 1300 | -2300 |
| Кредиты | 70000 | 80000 | 80000 | - | 150000 | 10000 | 0 | -80000 | 150000 |
| Услуги, предоставляемые предприятиям, арендующим через Госкоммимущество в Чукотскую окружную больницу | 21000 | 25600 | 19200 | 30400 | 28000 | 4600 | -6400 | 11200 | -2400 |
| Итого | 603000 | 799200 | 923200 | 1035700 | 1381000 | 196200 | 124000 | 112500 | 345300 |
| Доля целевых средств в общем поступлении средств (%) | 0,33 | 0,45 | 0,43 | 0,51 | 0,22 | 0,12 | -0,02 | 0,08 | -0,29 |
Как видно из таблицы 2.4, доля целевых средств, получаемых из бюджета в общем объеме поступлений финансовых средств очень невелика и за весь анализируемый период не превышает 1%. За весь период произошло снижение доли поступлений финансовых средств по комплексным целевым программам из бюджета с 0,33% в 2003 г. до 0,12% в 2007 г. Данное снижение было обусловлено в основном ростом выручки от оказания платных услуг. Самое высокое значение доли целевых средств, получаемых из бюджета в общем поступлении финансовых средств было в 2006 г. и составило 0,51%. В этот же год была самая высокая сумма полученных целевых средств за весь анализируемый период и составила 5300 тыс. руб. Основную долю поступления финансовых средств составляет выручка от платных услуг населению, что положительно характеризует деятельность организации и свидетельствует от ее независимости от бюджетных источников финансирования.
Таким образом, из проведенного анализа можно сделать вывод о том, что организация мало зависит от бюджетного финансирования, сумма получаемых бюджетных средств значительно ниже получаемой прибыли, следовательно, при прекращении бюджетного финансирования организация сможет продолжить прибыльную деятельность, что положительно характеризует деятельность организации.
Таким образом, деятельность Чукотской окружной больницы за период 2003 – 2007 гг. характеризуется ростом выручки от продаж, увеличением фондоотдачи, увеличением периода оборачиваемости оборотных средств предприятия, ростом производительности труда. Вместе с тем за анализируемый период из года в год темпы роста заработной платы опережают темпы роста производительности труда и темпы роста выручки от продажи товаров, продукции, работ и услуг за 2007 год ниже, чем темпы роста себестоимости, что, естественно, сказалось на снижении прибыли от продаж в 2007 г. по сравнению с 2006 г.
2.4 Анализ системы управления финансами
Организация управления любой государственной собственностью и естественно бюджетных учреждений, как ее частью, представляет собой сложную совокупность действий государства. В нее включаются: определение государственной политики в области государственной собственности; образование институциональной основы управления; учреждение субъектов, осуществляющих непосредственное владение государственной собственностью; учет объектов государственной собственности и их распределение между субъектами, осуществляющими непосредственное управление.
В управлении бюджетными учреждениями можно выделить основные методы и инструменты управления. Методы управления можно подразделить на прямые (административные) и косвенные (экономические).
Административные методы управления основаны на том, что субъект управления вырабатывает директивные команды, подлежащие неукоснительному исполнению со стороны объекта управления. Среди инструментов этого метода можно отметить, например, прямое воздействие государства на параметры государственной собственности; отчисление части прибыли в бюджет; установление административного режима (например, тарифов) по отношению к монополиям; ограничения для руководителей бюджетных учреждений по распоряжению имуществом и др.
Экономические методы управления подразумевают использование рыночных инструментов для воздействия на интересы участников. Центральным блоком любой системы управления является планирование.
Финансово-хозяйственная деятельность бюджетного учреждения предполагает самоокупаемость и извлечение прибыли от использования государственных средств и имущества, поэтому государство должно эффективно управлять бюджетными учреждениями, планировать их деятельность.
Основными блоками плана финансово-хозяйственной деятельности бюджетного учреждения, в т.ч. казенного предприятия должны быть: планирование оказания услуг в натуральном и стоимостном выражении; планирование повышения эффективности использования основных и оборотных средств; планирование численности работающих и оплаты