Бюджетный дефицит и государственный долг. Проблемы финансирования бюджетного дефицита
Некоторые развивающиеся страны, чтобы смягчить кредиторов, предоставляют им право пользования своей морской хозяйственной зоной, строительства военных баз, станций слежения за спутниками.
Последствия государственного долга
Наличие государственного долга предполагает его обслуживание, т.е. текущую выплату по процентам. Расходы на обслуживание госдолга определяются ставкой процента, которая обусловлена совокупным спросом и предложением кредитно-денежных ресурсов. Экономические последствия государственного долга можно свести к четырем моментам:
1) Необходимость обслуживать внешний долг, что при крупном его объеме означает существенное сокращение возможностей потребления для населения данной страны.
2) Долг приводит, в определенной мере, к вытеснению частного капитала, что может ограничить дальнейший рост в экономике.
3) Увеличение налогов для оплаты растущего государственного долга выступает в качестве антистимула экономической активности.
4) Перераспределение дохода в пользу держателей государственных облигаций.
Необходимость обслуживания долга ограничивает возможности правительства балансировать текущий бюджет или тратить средства, направляемые на обслуживание долга на другие нужды. Хотя с другой стороны, большая часть процесса обслуживания долга (внутреннего) является лишь формой перераспределения, когда средства налогоплательщиков переходят владельцам государственных ценных бумаг.[16, с.21]
Как же действовать в такой ситуации? Как предотвратить рост государственного долга и возможно ли решить проблему государственного долга в ближайшем будущем?
Может ли крупный государственный долг привести государство к банкротству, лишив его возможности выполнять свои финансовые обязательства? Ни в коем случае, и тому есть три причины:
1. Рефинансирование - когда подходит ежемесячный срок выплаты части долга, правительство обычно не сокращает расходы и не повышает налоги, чтобы погасить облигации, срок которых истек. На самом деле правительство рефинансирует свой долг; оно продает новые облигации и использует выручку для выплат держателям погашаемых облигаций.
2. Налогообложение - правительство имеет конституционное право облагать население налогами и собирать их. Повышение налогов для правительства - один из способов получить достаточные доходы для выплаты процентов и общей суммы государственного долга.
3. Создание денег - банкротство государства очень сложно себе представить еще и потому, что государство вправе печатать деньги, которыми можно выплатить и основную сумму долга, и проценты по нему. Создание новых денег для выплаты процентов или погашения основной суммы долга может иметь инфляционный эффект.
Крупный долг действительно может породить вполне реальные проблемы. Внешний долг - то есть долговые обязательства государства перед иностранными гражданами и институтами - действительно представляет собой экономическое бремя для страны. Эта часть государственного долга не является "задолженностью самим себе", и фактически выплата процентов и основной суммы такого долга требует передачи части реального продукта страны другим государствам. Так, даже решив проблему дефицитного бюджета, не следует забывать о механизме "голландской болезни". Это такая ситуация, когда появляется значительное по размерам положительное сальдо платежного баланса, которое приводит к существенному притоку иностранной валюты. Это сопровождается увеличением денежной массы, а, следовательно, и повышением внутренних цен и реального курса национальной валюты. Скорость увеличения реального валютного курса возрастает при низких значениях монетизации экономики. Ослабление международной конкурентоспособности национальной экономики в этом случае может быть замедлено при проведении властями активных операций по стерилизации части, поступающей в страну валюты, одним из наиболее эффективных видов, которых выступает обслуживание и погашение внешнего долга. Поэтому, как это ни покажется на первый взгляд парадоксальным, страны, наиболее агрессивно проводившие политику обслуживания и погашения внешнего долга, имели, как правило, и более высокие темпы экономического роста и обеспечивали тем самым наиболее благоприятные макроэкономические условия для повышения уровня благосостояния своего населения. Другие же страны, оказавшиеся в ситуации "голландской болезни", но не проводившие активную политику по обслуживанию и погашению внешнего долга, а, наоборот, наращивавшие внешние заимствования, как правило, имели и более низкие темпы экономического роста и при прочих равных условиях - более низкие темпы повышения уровня благосостояния своего населения
Основные методы управления государственным долгом представлены ниже:
Основной, традиционный метод - выплата долгов за счет золотовалютных резервов что, конечно, ведет к обеднению страны, так как уменьшается золотой запас государства.
Другой метод - это реструктуризация, которая помогает отсрочить платеж по долгу, что дает время государству для накопления и увеличения средств, предназначенных к выплате.
Еще один метод управления государственным долгом - конверсия, т.е. превращение его в долгосрочные иностранные инвестиции. В счет долга иностранным кредиторам предлагают приобрести в стране – должнике недвижимость, участие в капитале. Такие переговоры особенно актуальны в связи с тем, что на Западе давно говорят о 100-процентном списании межгосударственных долгов беднейших стран мира.
1.4 Зарубежный опыт управления бюджетным дефицитом и возможности его использования на практике
Для более глубокого рассмотрения и понимания предмета исследования, необходимо ознакомиться с проявлениями бюджетного дефицита в других странах и в первую очередь, в странах с развитыми рыночными отношениями.
Практически невозможно представить себе государство, в котором безупречно работают все финансово-экономические рычаги, стимулирующие приток средств в бюджет, а государственные расходы не превышают доходов. Как свидетельствует мировой опыт, примеров стран, в которых оптимально решены проблемы бюджетного дефицита, немного - это, прежде всего, Германия, Япония и Швейцария.
Обслуживание государственного долга (имеется в виду оплата процентов заимодателям) является тяжелой ношей для любого государства, так как постоянно оттягивает на себя определенную долю оборотных средств и приводит к увеличению дефицита бюджета государства. В свою очередь рост последнего обременяет экономику необходимостью постоянного изыскания средств для его погашения и, как следствие, приводит к новому витку роста как внутреннего, так и внешнего долга государства. Круг замыкается, и для того, чтобы его разорвать необходимо видоизменение экономической политики страны и, прежде всего законодательной базы, кардинальное реформирование банковской системы (в первую очередь, снижение ставки банковского процента), пересмотр системы предоставления льгот, оптимизация налоговой политики.
Даже беглое рассмотрение мирового опыта проявления бюджетного дефицита показывает, что многие процветающие сегодня страны, имели в прошлом значительные дефициты государственного бюджета. Так США, в тяжелые 1943-1945 годы, имели дефицит государственного бюджета в размере 105-230 % от уровня доходов, или 50-70 % от расходов, или 22-31% от валового внутреннего продукта. В США, Германии, Великобритании и Франции, начиная с 1974 г. не было ни одного государственного бюджета, не имевшего дефицита.[1, с.4]
К началу 90-х годов бюджетный дефицит в расходной части бюджета США составлял - 11,6%, во Франции составлял 9,6%, в Японии - 15,6%, Италии - 25,2%.
Бюджетные дефициты значительно усиливают напряжение на рынке ссудных капиталов, вызывают рост ссудного процента, препятствуют снижению высоких процентных ставок. Резонанс от подобных действий правительств ряда стран выходит за пределы национальной политики. Так высокий ссудный процент, установленный в США в середине 80-х годов, вызвал значительный отток капиталов из Западной Европы. По оценкам западных экономистов, в настоящее время США поглощает до 15% всех накоплений капиталистического мира. [9, с.12]
Стремясь воспрепятствовать оттоку капитала, западноевропейские страны также вынуждены повышать процентные ставки, что приводит к уменьшению финансовых возможностей национальной промышленности в отношении расширения производства. Так, по данным Конференции Британской промышленности, увеличение процентных ставок на 1% обходится промышленности в 250 млн. фунтов стерлингов в год.
Тем не менее, мировой опыт показывает, что некоторые страны успешно решают проблему сбалансированности бюджета государства, его доходов и расходов. В первую очередь это страны с развитыми рыночными отношениями.
В качестве примера сбалансированного бюджета, можно привести бюджет Японии, который свидетельствует о том, что в этой стране эффективно решается проблема покрытия дефицита бюджета. Немаловажную роль здесь сыграли мероприятия по проведению ревальвации национальной денежной единицы.
Огромную роль в сбалансированности бюджетов западных стран играет мощная законодательная база, защищающая национального производителя. Например, законы, касающиеся антимонопольных и антидемпинговых мер в государстве.
Также необходимо отметить более детальный подход к изучению бюджетного дефицита в странах с развитыми рыночными отношениями. Выявление скрытого дефицита, анализ причин его возникновения, а так же рассмотрение зависимостей связанных с проявлениями дефицита бюджета по структуре (структурный дефицит) и в цикличности (циклический дефицит), позволяет выявить первопричины и детализировать дефицит бюджета как явление. Естественно решать проблему, зная о ней все, или почти все, намного легче.
Немного подробнее необходимо остановиться на проблеме так называемого «скрытого дефицита». По оценкам зарубежных специалистов к его появлению приводит неумелое составление бюджета, неверная оценка макроэкономических показателей, используемых при составлении статей доходов, а также использование последних не в полном объеме. В свою очередь совокупность сокращенных статей бюджета приводит к накапливаемому или скрытому дефициту бюджета, а это не что иное, как увеличение государственного долга и соответственно увеличение расходов по его обслуживанию, и как следствие, увеличение реального дефицита бюджета страны.
Более глубокий анализ опыта передовых стран показывает, что нельзя не учитывать в качестве внутреннего государственного долга задолженность государства перед своими гражданами по выплате пенсий и заработной платы работников бюджетной сферы. Такие задолженности есть не что иное, как увеличение расходной части бюджета и естественно должны увеличивать реальный бюджетный дефицит.
Как показывает мировой опыт, бюджетный дефицит является проблемой международной и присутствует в бюджетах всех стран с развитыми рыночными отношениями. Актуальность его сокращения отмечается правительствами многих стран, в том числе и правительством США, самой мощной и экономически развитой страны в мире.
Решение проблемы дефицита бюджета (или хотя бы уменьшение его доли в бюджете государства) зависит от правильности подхода правительства к ее оценке и введение цивилизованных мер направленных на сокращение бюджетного дефицита. Принятие продуманных законов направленных на поддержание национального производителя и развитие производства в целом, а так же разработка механизма их выполнения, наиболее верный путь, ведущий к сбалансированному бюджету государства. Сущность государственного бюджета любой страны определяется ее социально-экономическим строем, природой, задачами и функциями государства.
В США в 1991 г. был принят план сокращения и постепенного сведения к нулю дефицита федерального бюджета. Тогда это не удалось, но страна не отказывается от намеченной цели. В 1995 г. принят закон "О сбалансированном бюджете", сведение дефицита к нулю намечено на 2002г. Главным считается не увеличение доходов государства (предполагается снижение налогов), а сокращение его расходов. Для этого проводятся детальная инвентаризация и анализ решений и программ, включаемых в федеральный бюджет, устраняются устаревшие "программы-динозавры", которые не пересматривались десятилетиями, а также многочисленные дублирования в деятельности организаций, ответственных за выполнение одних и тех же статей бюджета. Пересматривается не только бюджетный процесс в целом, но и функции президента, комиссий конгресса по разработке и контролю за исполнением бюджета.
ГЛАВА 2. ФИНАНСИРОВАНИЕ ДЕФИЦИТА БЮДЖЕТА
2.1 СПОСОБЫ ФИНАНСИРОВАНИЯ ДЕФИЦИТА ГОСУДАРСТВЕННОГО БЮДЖЕТА
Для устранения бюджетного дефицита необходимо его финансирование. Выделяют следующие способы финансирования:
кредитно-денежная эмиссия (монетизация);
увеличение налоговых поступлений в госбюджет.
выпуск займов;
1) В случае монетизации дефицита нередко возникает сеньораж - доход государства от печатания денег. Сеньораж возникает на фоне превышения темпа роста денежной массы над темпом роста реального ВНП, что приводит к повышению среднего уровня цен. В результате все экономические агенты платят своеобразный инфляционный налог, и часть их доходов перераспределяется в пользу государства через возросшие цены.
В условиях повышения уровня инфляции возникает эффект Оливера-Танзи - сознательное затягивание налогоплательщиками сроков внесения налоговых отчислений в государственный бюджет. Нарастание инфляционного напряжения создает экономические стимулы для "откладывания" уплаты налогов, так как за время "затяжки" происходит обесценивание денег, в результате которого выигрывает налогоплательщик. В результате дефицит госбюджета и общая неустойчивость финансовой системы могут возрасти.
Правительства особенно часто прибегают к этому средству в критических ситуациях — во время войны, длительного кризиса. Последствия такой эмиссии общеизвестны: развивается неконтролируемая инфляция, подрываются стимулы для долгосрочных инвестиций, раскручивается спираль цены — заработная плата, обесцениваются сбережения населения, воспроизводится бюджетный дефицит.
В целях сохранения хозяйственной и социальной, стабильности правительства развитых стран всемерно избегают неоправданной эмиссии денег. Для этого в систему рыночной экономики встроен специальный предохранитель: конституционно закрепленная в большинстве стран независимость национального эмиссионного банка от исполнительной и законодательной властей.
Монетизация дефицита госбюджета может не сопровождаться непосредственно эмиссией наличности, а осуществляться в других формах, например в виде расширения кредитов Центрального банка государственным предприятиям по льготным ставкам процента или в форме отсроченных платежей. В последнем случае правительство покупает товары и услуги, не оплачивая их в срок. Если закупки осуществляются в частном секторе, то производители заранее увеличивают цены, чтобы застраховаться от возможных неплатежей. Это дает толчок к повышению общего уровня цен и уровня инфляции.
Если отсроченные платежи накапливаются в отношении предприятий государственного сектора, то эти дефициты нередко непосредственно финансируются Центральным банком или же накапливаются, увеличивая общий дефицит госбюджета. Поэтому, хотя отсроченные платежи, в отличие от монетизации, официально считаются неинфляционным способом финансирования бюджетного дефицита, на практике это разделение оказывается весьма условным.
2) Второй способ вряд ли можно отнести к способам, используемым исключительно для финансирования дефицита бюджета. Он широко применяется и просто в целях пополнения доходов бюджета. Проблема увеличения налоговых поступлений в государственный бюджет выходит за рамки собственного финансирования бюджетного дефицита, так как разрешается в долгосрочной перспективе на базе комплексной налоговой реформы, нацеленной на снижение ставок и расширение базы налогообложения. В краткосрочном периоде снижение налоговых ставок сопровождается, во-первых, снижением степени встроенной стабильности экономики; во-вторых, ростом эффекта вытеснения негосударственного сектора на фоне повышения процентных ставок, которое возникает как реакция денежного рынка на сопровождающее экономическое оживление повышение спроса на деньги при их неизменном (в целях ограничения уровня инфляции) предложении; в-третьих, возможным увеличением бюджетного дефицита из-за одновременного снижения ставок налогообложения и налоговых поступлений в бюджет.
3) Если дефицит госбюджета финансируется с помощью выпуска государственных займов, то увеличивается средняя рыночная ставка процента, что приводит к снижению инвестиций в частном секторе, падению чистого экспорта и частично - к снижению потребительских расходов. В итоге возникает эффект вытеснения, который значительно ослабляет стимулирующий эффект фискальной политики. [22, с.569]
Долговое финансирование бюджетного дефицита нередко рассматривается как антиинфляционная альтернатива монетизации дефицита. Однако долговой способ финансирования не устраняет угрозы роста инфляции, а только создает временную отсрочку для этого роста, что является характерным для многих переходных экономик. Если облигации государственного займа размещаются среди населения и коммерческих банков, то инфляционное напряжение окажется слабее, чем при их размещении непосредственно в Центральном Банке.
В случае обязательного (принудительного) размещения государственных облигаций во внебюджетных фондах под низкие (и даже отрицательные) процентные ставки, долговое финансирование бюджетного дефицита превращается, по существу, в механизм дополнительного налогообложения.
Государственные займы менее опасны, чем эмиссия, но и они оказывают определенное негативное воздействие на экономику страны.
Во-первых, в определенных ситуациях правительство прибегает к принудительному размещению государственных ценных бумаг и нарушает таким образом рыночную мотивацию деятельности частных финансовых институтов.
Во-вторых, если правительство даже и создает достаточные стимулы для приобретения юридическими и физическими лицами правительственных ценных бумаг, то государственные займы, мобилизуя свободные средства на рынке ссудных капиталов, сужают возможности получения кредита частными фирмами. Фирмы, особенно мелкие и средние, не являются для банков такими надежными заемщиками, как государственные органы.
Государственные займы на рынке ссудных капиталов способствуют удорожанию кредита — росту учетной ставки. Ни один из способов финансирования дефицита государственного бюджета не имеет абсолютных преимуществ перед остальными и не является полностью неинфляционным.
2.2 ИСТОЧНИКИ ФИНАНСИРОВАНИЯ ДЕФИЦИТА ГОСУДАРСТВЕННОГО БЮДЖЕТА В РЕСПУБЛИКЕ БЕЛАРУСЬ
Развал СССР, потеря экономических связей между бывшими союзными республиками создали значительные финансовые трудности, в том числе и в нашей стране. В результате, начиная с 1992 года, республиканский и консолидированный бюджеты исполняются с дефицитом.
Для финансирования расходов, превышающих реальные доходы, необходимо изыскивать дополнительные финансовые ресурсы. В этой связи встает вопрос об источниках финансирования бюджетного дефицита.
Так как дефицит бюджета предусматривает его финансирование, то непосредственное влияние на уровень инфляции оказывает не величина бюджетного дефицита, а источники, используемые для его покрытия.
Согласно бюджетной классификации Республики Беларусь, утвержденной Законом «О бюджетной классификации Республики Беларусь» от 18 декабря 2002 года с изменениями и дополнениями, выделяют внутренние и внешние источники финансирования дефицита бюджета.
Внутреннее финансирование дефицита включает:
Источники, получаемые от органов денежно-кредитного регулирования, в основном представленные кредитами Национального банка и ценными бумагами, приобретенными им непосредственно у правительства.
Источники, получаемые от коммерческих банков и иных юридических и физических лиц (государственные краткосрочные и долгосрочные операции, векселя правительства Республики Беларусь, прочие государственные ценные бумаги).
Источники, получаемые из других секторов государственного управления: заемные средства, полученные из государственных внебюджетных фондов, операции по средствам в иностранной валюте и др.
Прочие источники внутреннего финансирования.
Внешнее финансирование дефицита включает:
Чистые кредиты международных финансовых организаций.
Кредиты правительств иностранных государств.
Государственные ценные бумаги Республики Беларусь, выпущенные на внешних финансовых рынках.
Прочие источники внешнего финансирования.
С момента образования бюджетного дефицита его финансирование полностью осуществлялось за счет эмиссии Национального банка.
С целью оптимизации источников финансирования дефицита бюджета необходимо:
Свести к минимуму эмиссионное кредитование Национальным банком дефицита республиканского бюджета.
Принять необходимые меры для более динамичного развития рынка государственных ценных бумаг:
расширить номенклатуру государственных ценных бумаг, выпуская облигации с более разнообразными сроками обращения, механизмами погашения и выплаты доходов;
принять меры для улучшения ликвидности банковской системы: в первую очередь, отказаться от принуждения банков к кредитованию определенных субъектов хозяйствования;
по мере повышения реальных доходов населения провести внутренний облигационный заем для населения.
Обеспечить улучшение кредитного рейтинга нашей страны для при влечения внешнего финансирования, а также разработать механизм привлечения иностранных кредитов под залог акций государственных предприятий. [21, с.387]
Международным валютным фондом рекомендуется две классификации операций финансирования бюджетного дефицита: по типу кредитора и по типу долгового обязательства.
По типу кредитора.
Кредиторы или владельцы долговых обязательств классифицируются по принципу однородности экономического поведения, что позволяет получить информацию о вероятном воздействии на экономику. Схема классификаций операций финансирования бюджетного дефицита по типу кредитора имеет следующий вид:
I. Общее финансирование (II +III).
II.Внутреннее финансирование.
1. От других частей сектора государственного управления.
2. От органов денежно-кредитного регулирования.
3. От депозитных банков
4. Прочее внутреннее финансирование.
5. Корректировки.
III.Внешнее финансирование.
6. От международных организаций экономического развития.
7. От зарубежных учреждений управления
8. Прочее финансирование.
9. Изменения в объемах наличных денежных средств, депозитов и ценных бумаг, предназначенных для управления ликвидностью.
По внутреннему финансированию показываются все операции финансирования, осуществляемые учреждениями государственного управления и резидентами данной страны, к которым относятся частные лица, предприятия, учреждения управления или другие экономические единицы. Торговля государственными ценными бумагами, осуществляемая между резидентами и нерезидентами, также может оказывать влияние на объем внутреннего финансирования. Во внутреннее финансирование включается изменения государственных резервов национальной валюты, депозитов, хранимых в финансовых учреждениях, которые являются резидентами данной страны, и объема ценных бумаг, выпущенных резидентами и используемых учреждениями управления с целью управления ликвидностью.
По внешнему финансированию учитываются все операции финансирования, осуществляемые учреждениями государственного управления и частными лицами, предприятиями, международными организациями и другими экономическими единицами, не являющимися резидентами данной страны. Сюда же относится торговля государственными ценными бумагами. Во внешнем финансировании отражаются все изменения в государственных резервах иностранной валюты, в объеме депозитов, депонированных в финансовых учреждениях, а также в резервах ценных бумаг, выпущенных организациями и используемых учреждениями для управления ликвидностью, которые являются результатом финансовых сделок, а не стоимостных переоценок.
По типу долгового обязательства.
Классификация операций финансирования бюджетного дефицита по типу долгового обязательства позволяет получить информацию о способах, используемых государственными учреждениями для финансирования своего дефицита или распределения финансовых ресурсов, образовавшихся в результате превышения их доходов над расходами. Общая схема такой классификации включает следующие рубрики:
Общее финансирование (II+III).
Внутреннее финансирование.
Долгосрочные облигации.
Краткосрочные облигации и векселя.
Долгосрочные ссуды, не отнесенные к другим категориям.
Краткосрочные ссуды и авансы, не отнесенные к другим категориям.
Прочие обязательства.
Изменения в объемах наличных денежных средств, депозитов и ценных бумаг, предназначенных для управления ликвидностью.
Внешнее финансирование.
Долгосрочные облигации.
Краткосрочные облигации и векселя.
Долгосрочные ссуды, не отнесенные к другим категориям.
Краткосрочные ссуды и авансы, не отнесенные к другим категориям.
Прочие обязательства.
Изменения в объемах наличных денежных средств, депозитов и ценных бумаг, предназначенных для управления ликвидностью.
В рассматриваемой классификации различаются заимствование в форме ссуд, не предназначенных для обращения, и заимствование в форме ценных бумаг. Проводится разграничение между краткосрочными заимствованием и долгосрочным заимствованием, предусмотрена отдельная категория для прочих обязательств. Следует отметить, что в отличие от данных о финансировании по типу кредитора на итоговые показатели финансирования, осуществляемого за счет каждого типа долговых обязательств, не влияют операции с ценными бумагами, совершаемые различными кредиторами, являющимися их владельцами.
Для Республики Беларусь проблема дефицита госбюджета является одной из наиболее важных и острых. Как следствие негативных явлений в экономике дефицит создает серьезную угрозу для развития общества, поскольку расшатывает денежное обращение, усугубляет инфляционные процессы, ограничивает возможности финансирования материальной, непроизводственной сферы, социальной защиты населения.
Законом Республики Беларусь "О бюджете РБ на 2004год", исходя из доходов и расходов, консолидированный республиканский бюджет имел дефицит 690 200 000 тыс. рублей (5% расходов бюджета в 2004 г.)
При этом покрытие дефицита в 2004 году осуществлялось за счет:
Таблица 1. Финансирование бюджетного дефицита
| МЛН.РУБ | в % к ВВП |
в % к дефициту |
|
| ОБЩЕЕ ФИНАНСИРОВАНИЕ | 690200,00 | 1,40% | |
| ВНУТРЕННЕЕ ФИНАНСИРОВАНИЕ | 238504,15 | 0,48% | 34,56% |
| Источники, получаемые от Национального банка Республики Беларусь | -0,91 | ||
| Кредиты Национального банка Республики Беларусь на финансирование дефицита республиканского бюджета | -0,91 | ||
| погашение основного долга по долгосрочным кредитам | -0,91 | ||
|
Источники, получаемые от банков, иных юридических и физических лиц |
97705,06 | 0,20% | 14,16% |
| привлечение средств | 754192,90 | ||
| погашение основного долга | 656487,84 | ||
| Прочие источники внутреннего финансирования | 0,00 | ||
| получение средств | 500,00 | ||
| в том числе: | |||
| поступления непогашенной задолженности за энергоносители, образовавшейся по состоянию на 1 февраля 1996 года | 500,00 | ||
| погашение основного долга | -500,00 | ||
| в том числе: | |||
| погашение задолженности юридическим лицам по заблокированным счетам во Внешэкономбанке СССР по состоянию на 1 января 1992 года | -500,00 | ||
|
Поступления от реализации принадлежащего государству имущества |
100000,00 | 0,20% | 14,49% |
| Изменение остатков средств бюджета | 40800,00 | 0,08% | 5,91% |
| остатки на начало отчетного периода | 40800,00 | ||
| ВНЕШНЕЕ ФИНАНСИРОВАНИЕ | 451695,85 | 0,91% | 65,44% |
| Кредиты международных финансовых организаций | -31604,65 | ||
| использование кредитов | 34656,00 | ||
| погашение основного долга | -66260,65 | ||
| Кредиты правительств иностранных государств | -109511,09 | ||
| погашение основного долга | -109511,09 | ||
| Прочие источники внешнего финансирования | 592811,60 | 1,20% | 85,89% |
| получение средств | 647531,60 | ||
| погашение долга | -54720,00 |
Как видим, внутреннее финансирование в отличие от 2003 года(64%) снизилось до 34%. Это говорит о еще большем привлечении внешнего финансирования. Намечается отрицательная тенденция: с каждым годом растут белорусские внешние заимствования, а кредиты с процентами можно будет отдать лишь добившись реального роста экономики.
Если в 2003 году основными источниками покрытия дефицита в 2004 году являлись долгосрочные кредиты Национального Банка РБ (44% от объема дефицита 2003 года) и выпуск ГКО (22%), то в 2004 году, как и в текущем, не предусматривалось привлечение кредитов Национального банка на финансирование дефицита бюджета. В этих целях привлекаются внутренние источники (государственные ценные бумаги, доходы от реализации государственного имущества и другие) в сумме 386,3 млрд. рублей(42,6%) и внешние — в сумме 523,7 млрд. рублей(57,6%).
При этом дефицит бюджета был увеличен погашением основной суммы внутреннего долга.
Задачей бюджетной политики РБ в области регулирования дефицита государственного бюджета является дальнейшее его сокращение.
2.3 БЮДЖЕТНЫЙ ДЕФИЦИТ И ГОСУДАРСТВЕННЫЙ ДОЛГ В РЕСПУБЛИКЕ БЕЛАРУСЬ
Палата представителей Национального собрания в первом чтении одобрила проект Закона "О бюджете на 2005 год". Бюджет на текущий год сохраняет социальную направленность, способствует экономическому росту в стране, обеспечивает экономическую безопасность республики. Так, удельный вес расходов на социально-культурную сферу, субсидии жилищно-коммунальному хозяйству и транспорту, дотации по топливу, а также расходов по кредитованию жилищного строительства, предоставлению льгот и компенсаций населению, пострадавшему от катастрофы на ЧАЭС, достигнут 65,7% в общем объеме консолидированного бюджета в 2005 году.
Кроме того, для дальнейшей консолидации в бюджете государственных фондов и усиления контроля за использованием собираемых средств в состав республиканского бюджета включен Фонд социальной защиты населения с объемом средств в сумме 6,7 трлн. рублей, что составит 10,7% ВВП в текущем году. Также с этого года в состав доходов государственных целевых бюджетных фондов были включены поступления в инновационные фонды республиканских органов государственного управления и других организаций в размере 897,8 млрд. рублей(1,4% ВВП). В текущем году произошло снижение налоговой нагрузки около 0,5% к ВВП за счет уменьшения ставки чрезвычайного налога с 4 до 3% от фонда заработной платы, ставки сбора на финансирование расходов, связанных с содержанием и ремонтом жилищного фонда с 0,75 до 0,5% от выручки, полученной от реализации товаров.
В целом доходы консолидированного бюджета в 2005 году прогнозируются в объеме 25,9 трлн. рублей, а их удельный вес составит 44,1% ВВП. В 2004 году такой показатель оценочно составил 40,9% ВВП. При этом основными источниками доходов консолидированного бюджета являются налог на добавленную стоимость (30,6% в общих доходах бюджета без доходов фондов), налоги на доходы и прибыль — 13,1%, подоходный налог — 11,8%, доходы от внешней торговли и внешнеэкономических операций — 9,5%, акцизы — 8,1%, чрезвычайный налог — 2,4%. Расходы по проекту консолидированного бюджета в 2005 году возросли против уточненного плана 2004 года на 30,4% и прогнозируются в размере 26,9 трлн. рублей. Из них расходы государственных целевых бюджетных фондов — 4,3 трлн. рублей и Фонда социальной защиты населения — 6,8 трлн. рублей.
Доходы республиканского бюджета прогнозируются в сумме 18,3 трлн. рублей, расходы — 19,2 трлн. рублей, что на 30,4% больше, чем в 2004 году. Таким образом, дефицит республиканского бюджета в текущем году составит 910 млрд. рублей или 1,5% от ВВП. В 2005 году, как и в прошлом, не предусматривается привлечение кредитов Национального банка на финансирование дефицита бюджета. В этих целях планируется привлечь внутренние источники (государственные ценные бумаги, доходы от реализации государственного имущества и другие) в сумме 386,3 млрд. рублей(42,4%) и внешние — в сумме 523,7 млрд. рублей(57,6%)
Характеризуя динамику дефицита (-), профицита (+) консолидированного бюджета Республики Беларусь за последние 13 лет, которая представлена на рис. 5, надо отметить следующее: в 1998 году наблюдается самый большой размер бюджетного дефицита (-9995 млрд. руб. или 2,9% от ВВП). Это связано с финансовым кризисом в России в 1998 году, так как наша республика имеет самое большое торговое сальдо именно с Российской Федерацией. До 1998 года наблюдается постепенное увеличение уровня дефицита государственного бюджета, после 1998 – стабилизация ситуации и постепенное сокращение уровня бюджетного дефицита до уровня –-910 млрд. руб. или 1,4% от ВВП.
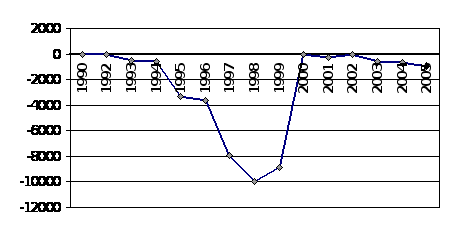
Рисунок 2.1 Динамика дефицита(-), профицита(+) государственного бюджета.(в млрд. руб.)
Более подробно социально-экономическое положение РБ на протяжении последних 15 лет представлено в таблице 3 (Приложение Б, таблица 3).
На современном этапе Республика Беларусь прибегает к привлечению внешних и внутренних займов для финансирования общегосударственных расходов. Размеры внутреннего и внешнего госдолга, источники привлечения, расходы по привлечению и обслуживанию долга утверждаются ежегодно в Законе о бюджете на очередной финансовый год. Так, ежегодно утверждается, что размер прироста внутреннего госдолга Республики Беларусь не может превышать 3% от ВВП. Лимит внешнего госдолга на конец очередного финансового года устанавливается в размере 2 млрд. долларов США. Следует отметить. Что размер как внутреннего, так и внешнего госдолга из года в год изменяется незначительно. Например, за 2004 год внутренний долг составил 2 173 762 млн. руб., на 2005 год он был запланирован в размере 2 874 635 млн. руб., а прогноз на 2006 год – 3 096 474 млн. руб. Также его прирост за 2004 год составил 2,1% к ВВП, что не превышает установленный предел, а за 2005 и 2006 года это соотношение планируется в размерах 1,5 и 0,4% к ВВП, соответственно.
Также ежегодно определяются размеры внешних государственных кредитов, погашение основной суммы долга и процентов по ранее полученным кредитам. Так на 2005 год расходы по обслуживанию долга запланированы в размере 108381,28 тыс. долларов США, из них 93110,33 тыс. долларов – на погашение основного долга, а 15270,95 тыс. долларов – на уплату процентов [2, c.23].
Управление внешним государственным долгом Республики Беларусь осуществляется в соответствии с Законом Республики Беларусь “О внешнем государственном долге Республики Беларусь” от 22 июня 1998 года, Положением “О порядке привлечения, использования и погашения внешних государственных займов” одобренного Постановлением Совета Министров Республики Беларусь и Национального банка Республики Беларусь от 1 июня 1998 года № 826/23 и Законом Республики Беларусь “О бюджете Республики Беларусь на 2005 год” от 28 октября 2004 года.
В соответствии со статьей 1 Закона Республики Беларусь “О внешнем государственном долге Республики Беларусь”, внешним государственным долгом является общая сумма основного долга Республики Беларусь и её резидентов по внешним государственным займам на определенный момент времени.
Согласно статье 33 Закона Республики Беларусь “О бюджете Республики Беларусь на 2005 год”, лимит внешнего государственного долга Республики Беларусь на конец 2005 года установлен в размере 2 млрд. долларов США.
Внешний долг Республики Беларусь уменьшился по сравнению с началом года на 15,8% и составил на 1 июля 2005 года 624,1 млн. долл., как сообщило Министерство финансов Республики Беларусь. Уточненные показатели кредитоспособности по внешнему государственному долгу (согласно нормативам, рекомендуемым МБРР), свидетельствуют о том, что Республика Беларусь относится к группе стран с низким уровнем задолженности. По данным Министерства финансов, на долю долгосрочных займов приходится около 98,5% всего объема внешнего государственного долга или 614,7 млн. долл., краткосрочных – 1,5% или 9,4 млн. долл. [4, с.98]
Главными кредиторами Республики Беларусь являются Германия, Международный банк реконструкции и развития (МБРР), Международный Валютный Фонд (МВФ), США.
При обсуждении проблемы оптимизации госдолга Республики Беларусь ведущими экономистами страны предлагается несколько путей ее решения. Очевидно, что анализ возможных вариантов для целей принятия решения должен учитывать не только экономические, но и политические последствия тех или иных действий в отношении суверенного долга.
Согласно рекомендациям ряда экономистов, политика в сфере государственных заимствований, нацеленная на сокращение долгов, должна реализовываться в трех направлениях: мобилизация внутренних ресурсов, рыночное управление долгом и переговоры с внешними кредиторами о снижении долгового бремени [9,c.58].
Первая и обязательная задача – ревизия всех внутренних источников поступления или экономии валютных средств, усиление контроля за вывозом капитала. В ряде статей, посвященных методам мобилизации внутренних резервов сокращения государственного долга предлагаются следующие задачи:
- бороться с коррупцией и сокращать абсолютные характеристики «бегства капитала»;
- содействовать ускорению темпов накопления национального капитала, поскольку внешние займы ведут к экономической зависимости от кредиторов;
- стимулировать экономический рост, усиливая рост государства в инвестиционном процессе и обновлении основного капитала.
Третьей задачей государства является упорядочение отношений с внешними кредиторами и установление новых графиков платежей по долгам с учетом реальных возможностей обслуживания этих обязательств.
Необходимой предпосылкой обеспечения благоприятных условий урегулирования внешнего долга является создание убедительной программы действий, ориентированной на продолжение рыночных реформ в Республике Беларусь, улучшение инвестиционного климата. Реализация программы должна содействовать восстановлению платежеспособности страны на базе возобновления экономического роста как условия укрепления доверия кредиторов и инвесторов.
В связи с тем, что белорусским правительством применяется практика рефинансирования задолженности, следует выработать также