Разработка программы финансового оздоровления предприятия на примере МУП "Стройзаказчик"
финансирования = —————————— = ——
Собственный капитал СК
Поскольку все перечисленные величины исчисляются на основе информации, представленной в балансе (форма N 1, форма N 2), то они между собой связаны. Для установления функциональных зависимостей между рассматриваемыми величинами необходимо разработать математическую модель, связывающую между собой строки баланса, и определить значение целевой функции при установленных ограничениях.
Таким образом, чистые активы определяются при составлении бухгалтерской отчетности, при анализе финансовой устойчивости организации, и существует метод оценки стоимости бизнеса (организации) по чистым активам. Соединив в одно целое расчет коэффициентов финансовой устойчивости, проводимый при анализе, и оценку стоимости бизнеса методом чистых активов, можно разработать методику повышения финансовой устойчивости организации на основе оценки ее стоимости.
Величина чистых активов, соответствующая критической точке, и есть стоимостная оценка организации, полученная методом чистых активов. Результаты нормализации показывают, как надо строить структуру баланса, чтобы организация была финансово устойчивой и платежеспособной.
При этом было установлено, что для получения величины доли чистых активов в валюте баланса (коэффициента финансовой устойчивости), при которой выполняются требования о нормативных значениях коэффициентов текущей ликвидности, обеспеченности запасов собственным оборотным капиталом и обеспеченности активов собственным оборотным капиталом, необходимо проводить для каждой организации индивидуальные расчеты по балансам за 5 лет. Величину коэффициента финансовой устойчивости следует пересчитывать ежегодно, что связано с индивидуальными особенностями структуры балансов, внутренними финансовыми потоками и системой управления этими потоками
Таблица 2.5 Динамика показателей финансовой устойчивости.
| Показатели, Формула | 2005 г. | 2006 г. | 2007г. | Норматив |
| К н е з =СК/А | 1241/9468=0,13 | 4420/10233=0,4 | 4845/17016=0,28 | Не ниже 0,50-0,70 |
| К д з к=ЗК/А | 8226/9468=0,86 | 5811/10233=0,5 | 12170/17016=0,72 | Не выше 0,3 |
| Кфин.рыч.=ЗК/СК | 8226/1241=6,63 | 5811/4420=1,31 | 12168/4847=2,51 | Не ниже 1,0 |
Данные бухгалтерского баланса анализируемого предприятия свидетельствуют, что в 2006 году предприятию удалось повысить долю собственных средств в составе используемого капитала с 13,1 % до 43,2 % , что является положительной динамикой. Тем не менее, 43,2 % собственных средств является недостаточной суммой для того, чтобы можно было говорить о высокой финансовой независимости. Большая часть имущества предприятия формируется из заемных источников. Снижение доли заемного капитала с 0,86 на начало года и до 0,57 на конец года, указывает на снижение уровня зависимости от внешних инвесторов. Коэффициент финансового риска снизился с 6,63 до 1,31. Все эти показатели свидетельствует о значительном повышении его финансовой устойчивости в 2006 году. При сравнении показателей 2007 года с показателями 2006 года у предприятия наблюдается отрицательная динамика показателей . Соотношение собственных и заемных средств зависит от многих факторов. Одним из видов деятельности анализируемого предприятия является выполнение функций заказчика (посреднические услуги), где низкий уровень постоянных затрат, высокая оборачиваемость активов, поэтому такие предприятия могут сохранять финансовую устойчивость и при объеме собственных средств менее половины.
2.4 Анализ финансового состояния
В условиях массовой неплатежеспособности и применения ко многим предприятиям процедур банкротства объективная оценка финансово-экономического состояния приобретает первостепенное значение. Главным критерием этой оценки являются показатели платежеспособности и степень ликвидности предприятия.
Платежеспособность - способность предприятия рассчитываться по своим внешним обязательствам. Платежеспособность предприятия определяется его возможностью и способностью своевременно и полностью выполнять платежные обязательства, вытекающие из торговых, кредитных и иных операций денежного характера. Платежеспособность влияет на формы и условия коммерческих сделок, в том числе на возможность получения кредита.
Предприятие считается платежеспособным, если сумма оборотных активов (запасов, денежных средств, дебиторской задолженности и других активов) больше или равна его внешней задолженности ( обязательствам ).
Внешняя задолженность предприятия определяется по данным разделов пассива баланса. К ней относятся долгосрочные и краткосрочные кредиты и вся кредиторская задолженность.
Сравнивая текущие активы с внешними обязательствами, отметим, что анализируемое предприятие на начало года было неплатежеспособно, поскольку оборотные активы (6752тыс.руб.) были меньше краткосрочных обязательств. (8226тыс.руб.) Однако в течение 2006 года платежеспособность предприятия была в некоторой степени восстановлена.
В целом показатели платежеспособности характеризуют возможность предприятия в конкретный момент времени рассчитаться с кредиторами по краткосрочным платежам собственными средствами. Улучшение платежеспособности предприятия неразрывно связано с политикой управления оборотным капиталом, которая нацелена на минимизацию финансовых обязательств. Прибыль – долгосрочная цель, но в краткосрочном плане даже прибыльное предприятие может обанкротиться из-за отсутствия денежных средств.
Улучшение платежеспособности предприятия неразрывно связано с политикой управления оборотным капиталом, которая нацелена на минимизацию финансовых обязательств. Прибыль – долгосрочная цель, но в краткосрочном плане даже прибыльное предприятие может обанкротиться из-за отсутствия денежных средств.
Способность предприятия платить по своим краткосрочным обязательствам называется ликвидностью. Предприятие является ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя оборотные активы. Основные средства, если они не приобретаются с целью дальнейшей перепродажи, в большинстве случаев не могут быть источниками погашения текущей задолженности предприятия. Неспособность предприятия погасить свои долговые обязательства перед кредиторами и бюджетом приводит его к банкротству. Основаниями для признания предприятия банкротом являются не только невыполнение им в течение нескольких месяцев своих обязательств перед бюджетом, но и невыполнение требований юридических и физических лиц, имеющих к нему финансовые или имущественные претензии.
Предприятие может быть ликвидным в большей или меньшей степени в зависимости от структуры оборотных активов, от соотношения легко- и труднореализуемых оборотных средств, для погашения внешней задолженности.
Краткосрочные пассивы могут быть сгруппированы также по степени срочности.
В практике аналитической работы используют систему показателей ликвидности. Для оценки платежеспособности и ликвидности могут быть использованы следующие основные приемы
При анализе ликвидности баланса проводится сравнение активов, сгруппированных по степени их ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения. Расчет и анализ коэффициентов ликвидности позволяет выявить степень обеспеченности текущих обязательств ликвидными средствами.

Рисунок 1. Приемы проведения оценки платежеспособности и ликвидности предприятия
Оценка ликвидности баланса
Главная задача оценки ликвидности баланса – определить величину покрытия обязательств предприятия его активами, срок превращения которых в денежную форму (ликвидность) соответствует сроку погашения обязательств (срочности возврата).
Для проведения анализа актив и пассив баланса группируются по следующим признакам (рисунок 1): по степени убывания ликвидности (актив); по степени срочности оплаты (погашения) (пассив).
Активы в зависимости от скорости превращения в денежные средства (ликвидности) разделяют на следующие группы:
Таблица 2.6 Группировка текущих активов по степени ликвидности
| 2005 г. | 2006 г. | 2007 г. | |
|
Al – наиболее ликвидные активы. -денежные средства предприятий -краткосрочные финансовые вложения |
77 572 |
1791 1117 |
389 1117 |
| Итого А1 | 649 | 2908 | 1506 |
|
А2 – Быстро реализуемые активы. -готовая продукция ,товары отгруженные -дебиторская задолженность, платежи по которым ожидаются в течение 12месяцев |
4 5253 |
0 4941 |
0 6527 |
| Итого А2 | 5257 | 4941 | 6527 |
|
A3 – Медленно реализуемые активы -дебиторская задолженность, платежи по которым ожидаются через 12 месяцев -производственные запасы -незавершенное производство -расходы будущих периодов НДС |
0 467 1387 56 323 |
0 428 340 23 0 |
0 733 6381 38 |
| Итого А3 | 2233 | 791 | 7152 |
|
А4 – труднореализуемые активы. -основные средства -нематериальные активы -долгосрочные финансовые вложения |
1329 0 0 |
1593 0 0 |
1831 0 0 |
| Итого А4 | 1329 | 1593 | 1831 |
| Итого текущих активов | 9468 | 10233 | 17016 |
| Сумма краткосрочных финансовых обязательств | 8226 | 5813 | 12171 |
Группировка пассивов происходит по степени срочности их возврата:
П1 – наиболее краткосрочные обязательства. К ним относятся статьи «Кредиторская задолженность» и «Прочие краткосрочные обязательства» (стр. 620 + стр. 660),
П2 – краткосрочные пассивы. Статьи «Займы и кредиты» и другие статьи раздела V баланса «Краткосрочные обязательства» (стр. 610 + стр. 630 + стр. 640 + стр. 650).
ПЗ – долгосрочные пассивы. Долгосрочные кредиты и заемные средства (стр. 510 + стр. 520) раздела IV «Долгосрочные обязательства».
П4 – постоянные пассивы. Статьи раздела III баланса «Капитал и резервы» (стр. 490).
При определении ликвидности баланса группы актива и пассива сопоставляются между собой (рисунок 2).
Условия абсолютной ликвидности баланса:
|
Al
|
A3
|
|
А2
|
А4
|
 П1;
 П4.
Необходимым условием абсолютной ликвидности баланса является выполнение первых трех неравенств. Четвертое неравенство носит так называемый балансирующий характер: его выполнение свидетельствует о наличии у предприятия собственных оборотных средств. Если любое из неравенств имеет знак, противоположный зафиксированному в оптимальном варианте, то ликвидность баланса отличается от абсолютной.
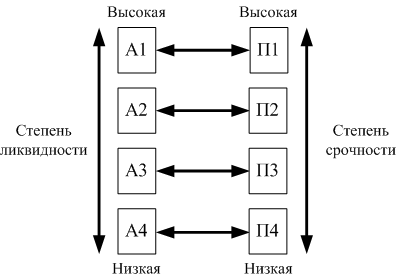
Рисунок 2. Группировка статей актива и пассива для анализа ликвидности баланса
Теоретически недостаток средств по одной группе активов компенсируется избытком по другой, но на практике менее ликвидные средства не могут заменить более ликвидные.
Сопоставление А1-П1 и А2-П2 позволяет выявить текущую ликвидность предприятия, что свидетельствует о платежеспособности (неплатежеспособности) в ближайшее время. Сравнение A3-ПЗ отражает перспективную ликвидность. На ее основе прогнозируется долгосрочная ориентировочная платежеспособность.
Таблица 2.7 Анализ ликвидности МУП «Строизаказчик» (тыс.руб.)
| Актив | 2005 г. | 2006г. | 2007г. | Пассив | 2005 г. | 2006г. | 2007г. | Процент покрытия обязательств | ||
|
2005 г. [2/6* |
2006г [3/7* |
2007 г. [4/8* |
||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 12 | 13 | 14 |
| Наиболее ликвидные активы, А1 | 649 |
2908 |
1506 |
Наиболее срочные пассивы, П1 | 8189 | 5777 | 12169 | 7,92 | 50,3 | 12,4 |
| Быстро реализуемые активы, А2 | 5257 |
4941 |
6527 |
Краткосрочные пассивы, П2 | 38 | 36 | 2 |
138 р |
137р | 3263р |
| Медленно -реализуемые активы, A3 | 2233 |
791 |
7152 |
Долгосрочные пассивы, П3 | 0 | 0 | 0 |
0 | ||
| Трудно реалиуемые активы, А4 | 1329 |
1593 |
1831 |
Постоянные пассивы, П4 | 1241 | 4420 | 4845 | 107.1 | 36,0 | 37,8 |
| Баланс | 9468 | 10233 | 17016 | Баланс | 9468 | 10233 | 17016 | - | - | |
Таким образом, анализ ликвидности проводится с помощью аналитической таблицы 2.7, по данным которой можно сделать вывод, что баланс предприятия соответствует не всем критериям абсолютной ликвидности. Предприятие покрывало свои обязательства только по краткосрочным и долгосрочным пассивам. Наиболее срочные и постоянные пассивы не покрывались, так как недостаточна величина активов. В 2006 году платежный недостаток с 7540 тыс.руб. уменьшился до 2869 тыс.руб., а процент покрытия обязательств с 7,9 до 50,3, в 2007 году платежный недостаток увеличился и составил 10663тыс.руб. Предприятие в течение 2005-2007гг. не обладало краткосрочной ликвидностью, т.е. не могло погасить наиболее срочные обязательства, вместе с тем еще достаточно резервов для существенного улучшения финансового состояния предприятия
Одним из важных фактором для кредиторов и инвесторов являются факторы ликвидности материальных и финансовых ресурсов предприятия. В настоящее время определение финансовых показателей (коэффициентов) получило распространение и в нашей стране.
Основные средства, если они не приобретаются с целью дальнейшей перепродажи, в большинстве случаев не могут быть источниками погашения текущей задолженности предприятия. Главное достоинство показателей – простота и наглядность может обернуться существенным недостатком – неточностью выводов. Поэтому следует осторожно подходить к оценке платежеспособности предприятия этим
Предприятие может быть ликвидным в большей или меньшей степени в зависимости от структуры оборотных активов, от соотношения легко- и труднореализуемых оборотных средств, для погашения внешней задолженности.
При изучении баланса следует обратить внимание на один очень важный показатель – чистый оборотный капитал, или чистые оборотные средства. Это абсолютный показатель, с помощью которого также можно оценить ликвидность предприятия. Чистый оборотный капитал равен разнице между итогами раздела II баланса «Оборотные активы» и раздела V баланса «Краткосрочные обязательства».
Изменение уровня ликвидности определяется по изменению (динамике) абсолютного показателя чистого оборотного капитала. Он составляет величину, оставшуюся после погашения всех краткосрочных обязательств. Следовательно, рост этого показателя – повышение уровня ликвидности предприятия.
На анализируемом предприятии в 2005 и 2007 гг. краткосрочные пассивы не покрываются оборотными средствами , предприятие находилось на грани банкротства , поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность организации не покрывают ее кредиторской задолженности. Только в 2006 г. значение чистого оборотного капитала значительно выросло, следовательно, у предприятия повысился уровень ликвидности и платежеспособности.
Таблица 2.8 Исчисление чистого оборотного капитала предприятия
| Показатели | 2005 г. | 2006 г. | 2007 г. |
| 1. Оборотные активы | 6752 | 8300 | 8804 |
| 2. Краткосрочные пассивы | 8227 | 5811 | 12169 |
| 3. Чистый оборотный капитал [1-2] | -1475 | +2489 | -3365 |
Для качественной оценки платежеспособности и ликвидности предприятия кроме анализа ликвидности баланса необходим расчет коэффициентов ликвидности
Цель расчета – оценить соотношение имеющихся активов, как предназначенных для непосредственной реализации, так и задействованных в технологическом процессе, с целью их последующей реализации и возмещения вложенных средств и существующих обязательств, которые должны быть погашены предприятием в предстоящем периоде.
Расчет основывается на том, что виды оборотных средств обладают различной степенью ликвидности: абсолютно ликвидные денежные средства, далее по убывающей степени ликвидности следуют краткосрочные финансовые вложения, дебиторская задолженность, запасы и затраты.
Итак, различные виды привлекаемых предприятием ресурсов, их применение и использование в производственно-хозяйственной деятельности определяют устойчивость функционирования системы финансовых ресурсов предприятия и соответствие требованиям внешней среды, которое может быть предварительно установлено с помощью показателей ликвидности. Таким образом, показатели ликвидности носят индикативный характер. Учитывая, что требование ликвидности - одно из важнейших требований внешней среды, целесообразно было бы сконцентрировать на этом управленческую деятельность. В этом случае менеджер по управлению ликвидностью, контролируя активно-пассивные операции предприятия, следил бы за устойчивостью функционирования всей системы. Подобная практика управления ликвидностью широко используется в специализированном финансово-кредитном институте - банке.
Необходимо также напомнить, что структура используемых предприятием финансовых ресурсов предопределяет стоимость их единицы, будущую себестоимость продукции, а в конечном итоге и себестоимость единицы циркулирующих в системе ресурсов.[36]
Коэффициент абсолютной ликвидности (платежеспособности) является наиболее жестким критерием ликвидности предприятия, показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно.
Коэффициент Денежные средства ДС
абсолютной = ——————————— = ———— (1)
ликвидности Краткосрочные пассивы ЗКК
Нормальным значением для этого коэффициента считается 0,1 - 0,2 .
2. Коэффициент текущей ликвидности дает оценку ликвидности активов, показывая, сколько рублей текущих (оборотных) активов приходится на 1 руб. Краткосрочных обязательств. Если оборотные активы превышают по величине краткосрочные обязательства, то предприятие может рассматриваться как успешно функционирующее. Размер превышения задается коэффициентом, значение которого может значительно варьировать по отраслям и видам деятельности. В западной практике приводится критическое нижнее значение показателя 2.
Коэффициент Оборотные активы ОА
текущей = ——————————- = —— (2)
ликвидности Краткосрочные пассивы ЗКК
3. Коэффициент быстрой ликвидности аналогичен коэффициенту текущей ликвидности, однако исчисляется по более узкому кругу оборотных активов, когда из расчета исключена наименее ликвидная часть, производственные запасы. Этот коэффициент показывает, как часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы или оказанные услуги. Нормальным значением для этого коэффициента считается соотношение 1: 1 .
Коэффициент Оборотные активы - запасы ОА - З
быстрой = ———————————— = ————- (3)
ликвидности Краткосрочные пассивы ЗКК
В постановлении Правительства в числе показателей предусмотрен показатель восстановления платежеспособности предприятия. Период в течении которого должна быть восстановлена платежеспособность, установлен один для всех предприятий без отраслевой дифференциации - 6 месяцев. Для расчета этого показателя нужно знать текущую ликвидность баланса на начало и конец рассматриваемого периода.
Если коэффициент восстановления платежеспособности больше единицы, то предприятие платежеспособно в течение ближайших шести месяцев; если коэффициент меньше единицы, то считается, что предприятие за это время не в состоянии восстановить платежеспособность.
Таблица 2.9 Динамика показателей ликвидности.
|
Формула |
2005г. | 2006г. | 2007г. | Норматив |
| К аб.л. =ДС/ЗКК | 649/8226=0,08 | 2908/5813=0,5 | 1506/12170=0,12 | 0,1-0,2 |
| Кт.л. =ОА/ЗКК | 6696/8226=0,8 | 8277/5813=1,42 | 8765/12170=0,72 | 1,0-2,0 |
| Кб.л. =(ОА-З)/ЗКК | (6696-471)/8226 =0,76 | (8277-428)/5813 =1,35 | (8765*732)/12170=0,66 | 0,8-1,5 |
Сравнивая показатели коэффициентов ликвидности в 2005 и 2006 гг. можно увидеть, что коэффициент абсолютной ликвидности увеличился с 0,08 до 0,5, значит, предприятие способно быстро выполнить свои краткосрочные обязательства. Коэффициент текущей ликвидности так же нормализовался , предприятие имело в 2006 г. достаточно высокую платежеспособность , что является основанием признания структуры баланса удовлетворительным. В 2007 году не все из коэффициентов достигли необходимого уровня. Значительно снизился К.восстановления платежеспособности, что указывает на то, что предприятие в течение ближайших шести месяцев не в состоянии восстановить платежеспособность.
Таблица 2.10
| Формула | 2006г. | 2007г. | Норматив |
| Кв = [Ктл+6/Т*(Ктлк-Ктнл)]/2 | [1,42+6/12*(1,42-0,8)]/ 2=0,87 | [0,72+6/12*(0,721,42 )]/ 2=0,19 | Не ниже 1,0 |
В российских рыночных условиях показатели текущей и срочной ликвидности имеют ограничения, так как оборотные средства, краткосрочные финансовые вложения и дебиторская задолженность в силу различных причин, в том числе и законодательных, не являются высоко ликвидными активами.
2.5 Оценка деловой активности и рентабельности производства
Показатели этой группы характеризуют результаты и эффективность текущей основой производственной деятельности. Количественная оценка дается по двум направлениям:
-степень выполнения плана по основным показателям, обеспечение заданных темпов их роста,
-уровень эффективности использования ресурсов предприятия.
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро , вложенные средства превращаются в реальные деньги. Оборачиваемость расценивается как скорость превращения активов в денежную форму, а следовательно. Непосредственно влияет на платежеспособность предприятия.
В настоящее время использование сопоставление технико-экономических показателей осложняется искажающим влиянием инфляции, поэтому необходимо показатели деловой активности наглядно представлять в коэффициентах.
Таблица 2.11 Показатели деловой активности
Формула |
Расчет показателей | ||
| 2005 год | 2006г. | 2007год | |
|
ВР К обА= ———— Бн + Бк ———— |
15495 ─────── = 1,0 21515+9468 __________ 2 |
10785 —————= 1,09 9468+10233 ————— 2 |
5260 ———— = 0,39 10233+17016 ————— 2 |
|
ВР К обоА= ———— ОАн + ОАк ———— 2 |
15495 ─────── = 1,1 21202+6752 ─────── 2 |
10785 ———— = 1,43 6752+8300 ————— 2 |
5260 ———— =0,61 8300+8804 ————— 2 |
|
360 Т обА = ——— К обА |
360 ────── = 360 1 |
360 ——— = 330 1,09 |
360 ——— = 923 0 ,39 |
|
360 Т обол = ———— КобоА |
360 ───── = 327 1,1 |
360 ——— =252 1,43 |
360 —— =590дней 0,61 |
Чем выше объем реализации, тем эффективнее используются активы, быстрее оборачиваются. В 2006 году в сравнении с прошлым годом наблюдается рост коэффициентов оборачиваемости, соответственно снижение продолжительности одного оборота. Все активы обернулись в ходе реализации 1,09 раз, оборотные - 1,43 раза, продолжительность одного оборота всех активов составила 330 дней, оборотных - 251 дней. В 2007 году наблюдается неблагоприятная финансовая ситуация из-за снижения объемов реализации.
В рассматриваемом примере нельзя четко судить о том, насколько хороши предложенные показатели оборачиваемости, поскольку их необходимо сравнивать со среднеотраслевыми значениями.
2). Оборачиваемость дебиторской задолженности.
Значительный удельный вес в составе оборотных активов занимает дебиторская задолженность. Для оценки ее состояния используют следующие показатели:
а) Оборачиваемость Выручка от реализации
дебиторской = —————————————— ,
задолженности Средняя дебиторская задолженность
ВР
К о Д з = —————————- ,
( Д з н + Д з к ) / 2
где ( Д з н и Д з к ) / 2 - средняя дебиторская задолженность.
б)Период погашения 360
дебиторской = ———————————-
задолженности коэффициент оборачиваемости дебиторской задолженности
Таблица 2.12 Показатели оборачиваемости дебиторской задолженности.
| Формула | Расчет показателей |
Норма тив |
||
| 2005г. | 2006г. | 2007 г. | ||
|
ВР Кобдз = ——— об. (Дзн + Дзк)/2 |
15495 ———— = 1,2 (20189+5576)/2 |
10785 ——— = 2,1 (5576+4941)/2 |
5290 ———— =0,92 (4941+6527)/2 |
4,9 |
360 Т погаш. = ——— К обдз |
360 ——— = 300дней 1,20 |
360 ———= 171 2,1
|
360 ——— = 391 0,92 |
73 |
На анализируемом предприятии, оборачиваемость дебиторской задолженности в 2005-2007г.г. не соответствует среднеустановленным, несмотря на позитивное снижение показателя Тпогаш =171 в 2006 г. относительно прошлого года (300 дней). Периоды оборота активов составляют слишком длительный срок. Это свидетельствует о некоторых проблемах при управлении оборотными средствами, поскольку в течение значительного времени остаются неоплаченными счета. Положительными тенденциями являются сокращение периода оборота дебиторской и кредиторской задолженностей. В развитой рыночной экономике по наиболее важным показателям деловой активности устанавливаются нормативы по народному хозяйству в целом и по отраслям. Так, в большинстве цивилизованных рыночных стран норматив оборачиваемости дебиторской задолженности — 4,9, или 73 дня . Увеличение скорости оборота оборотных средств возможно как за счет совершенствования технологии, автоматизации производства, так и за счет сокращения времени обращения: улучшения связей с заказчиками, налаживания поставок и сбыта , ускорения расчетов и документооборота
Показатели эффективности функционирования системы финансовых ресурсов являются результирующими при оценке состояния и динамики развития системы. Сюда относятся как абсолютные показатели полученной прибыли по различным направлениям деятельности, так и относительные показатели рентабельности. Под эффективностью (или рентабельностью в сфере производства) в общем случае понимается сопоставление полученного результата с затратами на его достижение. Именно с позиции эффективности оценивается принимаемое финансовым менеджером решение об инвестиции ресурсов, и именно эффективность характеризует успешность производственной деятельности предприятия и, если угодно, степень адаптации финансовых ресурсов к требованиям внешней среды.
Безусловно, с возрастанием сложности системы возрастают требования не только к методам управления (ибо уже необходимы качественно иные решения, так как малейший просчет грозит обернуться существенными убытками), но и к методам контроля за ее состоянием, и речь идет уже о наиболее информативных и представительных показателях, дающих исчерпывающую информацию о состоянии важнейших структурных составляющих системы. Но в любом случае итоговым показателем функционирования системы финансовых ресурсов служит показатель чистой рентабельности собственных средств.
Показателями эффективности деятельности предприятия являются показатели прибыльности (рентабельности), которые дают представление об эффективности хозяйственной деятельности предприятия и рассчитываются как соотношение полученной прибыли к затраченным средствам либо как отношение прибыли к объему реализованной продукции. Организация рентабельна, если сумма выручки от реализации продукции достаточна не только для покрытия затрат на производство и реализацию, но и для образования прибавочного продукта, а значит, для осуществления развития.
Все эти показатели могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли.
Рентабельность производственной деятельности (окупаемость) издержек исчисляется путем отношения балансовой или чистой прибыли к сумме затрат по реализованной или произведенной продукции.
Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по предприятию, отдельным его подразделениям и видам продукции. Рентабельность продаж рассчитывается делением прибыли от реализации продукции, работ и услуг или чистой прибыли на сумму полученной выручки. Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж. Широкое применение этот показатель получил в рыночной экономике. [28 с.236]
Рентабельность (доходность) капитала исчисляется отношением балансовой (чистой) прибыли к среднегодовой стоимости всего инвестированного капитала или отдельных его слагаемых: собственного (акционерного), заемного, основного, оборотного, производственного капитала и т.д. Рассмотрим основные финансовые коэффициенты и произведем расчет по отчетности анализируемого предприятия.
Таблица 2.13 Показатели рентабельности
| Ед.измер. | 2005г. | 2006г. | 2007г. | |
| Рентабельность активов по чистой прибыли (Ра) | % | 1,39 | 22,03 | 0,83 |
| Рентабельность оборотных средств(Роа) | % | 1,5 | 28,8 | 1,3 |
| Рентабельность реализованной продукции (Коэф.маржи) | % | 1,39 | 20,12 | 2,15 |
Приведенные показатели не имеют нормативных значений, зависят от профиля предприятия, структуры активов и источников средств. При сравнении показателей рентабельности за 2005-2007г.г. наблюдаем неритмичную работу предприятия по годам. В 2006г., предприятие нарастило объем чистой прибыли до 2170 тыс.руб., что свидетельствует о росте эффективности вложения средств в производство, по результатам деятельности 2007 году – снижение всех показателей рентабельности.
По данной главе можно сделать вывод о необходимости финансового оздоровления на основе данных:
1. Коэффициент независимости равен 0,28%, это означает, что предприятие не может погасить свои долговые обязательства собственными средствами.
2. Коэффициент доли заемного капитала равен 0,72, при норме 0,3 что означает рост зависимости предприятия от внешних инвесторов.
3. Периоды оборота активов составляют слишком длительный срок. Это свидетельствует о некоторых проблемах при управлении оборотными средствами, поскольку в течении значительного времени остаются неоплаченными счета.
4. Организация рентабельна, если сумма выручки от реализации продукции достаточна не только для покрытия затрат на производство и реализацию, но и для образования прибавочного продукта, а значит, для осуществления развития.
Из раздела 2.5 видно, что рентабельность по сравнению с прошлыми годами значительно снизилась, из этого делаем выводы о необходимости финансового оздоровления предприятия и недооценки вероятности банкротства.
ГЛАВА 3. Мероприятия направленные на финансовое оздоровление муп «Стройзаказчик»
3.1 Основные пути повышения эффективности производства
Пути повышения эффективности производства – это ряд мероприятий по росту эффективности производства в заданных направлениях: снижение трудоемкости и повышение производительности труда, снижение материалоемкости продукции и рациональное использование природных ресурсов, снижение фондоемкости продукции и активизация инвестиционной деятельности предприятий.
Коренные преобразования в технике и технологии, мобилизация всех, не только технических, но и организационных, экономических и социальных факторов создадут предпосылки для значительного повышения производительности труда. Предстоит обеспечивать внедрение новейшей техники и технологии, широко применять на производства прогрессивные формы научной организации труда, совершенствовать его нормирование, добиваться роста культуры производства, укрепления порядка и дисциплины.
Одним из важных факторов интенсификации и повышения эффективности производства предприятий является режим экономии. Ресурсосбережение должно превратиться в решающий источник удовлетворения растущей потребности в топливе, энергии, сырье и материалах
Повышение эффективности производства зависит от лучшего использования основных фондов. Важное место в повышение эффективности производства занимают организационно-экономические факторы. Особо возрастает их роль с ростом масштабов общественного производства с усложнением хозяйственных связей. Требует дальнейшего развития и совершенствования производственная социальная инфраструктура, оказывающая существенное влияние на уровень эффективности производства. Это совершенствование самих форм и методов управления, планирования, экономического стимулирования всего хозяйственного механизма. В этой же группе факторов широко применяются многообразные рычаги хозяйственного расчета и материального поощрения, материальной ответственности и других хозрасчетных экономических стимулов
Результат предварительного анализа – общая оценка финансового состояния, определение платежеспособности и удовлетворительной структуры баланса предприятия. Для выявления причин сложившийся финансовой ситуации, перспектив и конкретных путей выхода из нее проводится детальный и комплексный анализ деятельности предприятия. Анализируются динамика валюты баланса, структура пассивов, источники формирования оборотных средств и их структура, основные средства и прочие внеоборотные активы, результаты финансовой деятельности предприятия.
При анализе структуры пассивов реализуются следующие цели:
определяется соотношение между заемными и собственными источниками средств предприятия;
выявляется обеспеченность запасов и затрат предприятия собственными источниками, а также с учетом долгосрочного, а затем и краткосрочного кредитов; этот анализ дает наиболее полное представление об обеспеченности запасов и затрат собственными источниками финансирования;
рассматриваются причины образования кредиторской задолженности, ее удельный вес в обязательствах предприятия, динамика, структура, доля просроченной задолженности.
По типу финансовой устойчивости и его изменению можно судить о надежности предприятия с точки зрения платежеспособности.[14 с.278]
абсолютная устойчивость финансового состояния: собственные оборотные средства полностью обеспечивают запасы и затраты;
нормально устойчивое финансовое состояние: запасы и затраты обеспечиваются суммой собственных оборотных средств и краткосрочными заемными источниками;
неустойчивое финансовое состояние: запасы и затраты обеспечиваются за счет собственных оборотных средств, долгосрочных заемных источников и краткосрочных кредитов и займов, т.е. за счет всех основных источников формирования запасов и затрат;
кризисное финансовое состояние: запасы и затраты не обеспечиваются источниками их формирования, предприятие находится на грани банкротства.
Конкретные пути выхода предприятия из кризисной финансовой ситуации зависят от причин его несостоятельности. По