Управление внешним долгом в национальной экономике
Новация долга представляет собой замену старых долговых обязательств новыми по договоренности между заемщиком и кредитором. Отсрочка платежей по займам осуществляется обычно в случае концентрации платежей в определенный период, когда возможности новых займов для рефинансирования ограничены, а получение новых займов на приемлемых условиях затруднено. Путем отсрочки достигается рассредоточение платежей по основной сумме займа и возможно прекращение выплаты процентов. Отсрочка, как правило, осуществляется по соглашению с кредиторами.
Аннулирование государственного долга может быть либо следствием действий кредиторов, согласившихся на списание долга или его части, либо следствием отказа заемщика из-за финансовой несостоятельности.
Эмитированные государством долговые обязательства погашаются в сроки, установленные условиями эмиссии. Погашение может производиться единовременно или по частям. Погашение по частям может осуществляться в период срока займа равномерными долями, возрастающими или убывающими долями в зависимости от условий, оговоренных эмиссией. Вместе с тем долговые обязательства государства могут выпускаться с правом досрочного погашения. В случае, если на финансовом рынке падает уровень процентных ставок по сравнению с предусмотренными условиями эмиссии, государство как заемщик обязано продолжать платить высокие проценты. Во избежание потерь становится целесообразным выкупить облигации займа и выпустить новые облигации под менее высокие проценты. Следует учитывать, что заемщики не склонны соглашаться на досрочное погашение долга. В этом случае они лишаются процентов, которые могли бы быть получены при погашении долга в соответствии с графиком платежей. Поэтому при переговорах о досрочное погашении долга вполне реальны встречные претензии о компенсации упущенной выгоды кредиторов.
При решении вопроса о выкупе займа следует принимать также но внимание инфляционные процессы. Выкуп внешнего займа - это всегда изъятие денег из экономики страны. Покупательная способность конвертируемых валют также постепенно обесценивается, поэтому с течение времени погашение займа по номиналу означает относительно меньший вычет из национальной экономики.
Досрочное погашение не означает скупку заемщиком долгов, выпущенных без права досрочного погашения. Скупка долгов заемщиком условиями выпуска, как правило, запрещается. Такие действия рассматриваются кредиторами как нарушение этических норм. Стандартная оговорка pari passu, присутствующая в каждом проспекте эмиссии и предусматривающая равное отношение ко всем кредиторам, в этом случая нарушается, так как при скупке проводятся конфиденциальные сепаратные переговоры о досрочном погашении облигаций. Заемщик, осуществляющий такие операции, может лишиться доверия при получении новый кредитов, а его новые облигации не будут покупаться. Открытая скупка долгов может вызвать также резкий рост цен на долговые обязательства и сделать эту операцию неэффективной. В то же время возможна продуманная стратегия гибких мер, направленных на покупку долговых обязательств различного рода скрытыми методами (через посредников и др.). Выкуп долга облегчает возможности его реструктуризации, поскольку при этом требуется согласие определенного числа кредиторов.
Обмен внешнего долга на инвестиции. В качестве одного из вариантов уменьшения внешнего долга Министерством финансов России в 2001 г предлагался так называемый обмен внешнего долга на инвестиции. Эта операция выглядит следующим образом. В случае достижения договоренности с правительством какой-либо страны инвесторы этой страны получают возможность выкупить часть долга страны-должника. Приобретенные инвестором требования предъявляются уполномоченной структуре государства-должника (например, Минфину). Государство должник оплачивает эти требования в национальной валюте. Полученные инвестором средства могут быть использованы только в стране-должнике и только на реализацию инвестиционных проектов. Выгода страны-должника в том, что платеж в валюте заменяется платежом в рублях. Кроме того, привлекаются зарубежные инвестиции. Выгода инвестора в том, что уменьшается часть его первоначальных рисков. Такая форма расчетов использовалась странами-кредиторами в расчетах по задолженности с Марокко. Основная проблема этого варианта заключается в трудности найти такие проекты и условия их реализации, которые устраивали бы как инвесторов, так и государство-заемщика.
Источники валюты для погашения внешней задолженности. Способность государства погашать и обслуживать займы в иностранной валюте во многом зависит от величины золотовалютных резервов. Золотовалютные (международные) резервы — это величина резервных активов национального банка (в России — ЦБ РФ) и Минфина РФ по состоянию на отчетную дату, включающих монетарное золото, специальные права заимствования, резервную позицию в МВФ и прочие ликвидные валютные активы. Рост золотовалютных резервов способствует укреплению курса национальной валюты и стабильности фондового рынка.
Основными источниками средств для обслуживания и погашения внешнего государственного долга являются валюта, покупаемая национальным банком на бирже по поручению и на средства правительства в национальной валюте или передаваемая национальным банком в виде валютных кредитов правительству для погашения долга, а также валютные поступления от должников страны. Для покупки валюты нужны средства в национальной валюте, которые можно получить в виде налогов, прямых кредитов, займов с помощью ценных бумаг или эмиссии денежных средств. Общим ограничением накопления валюты в стране является соотношение ее поступления и оттока. Условия для притока валюты обеспечиваются путем поддержания активного сальдо платежного.
В России в 2005 г. при наличии большого внешнего долга сложилась довольно благоприятная ситуация с платежным балансом и золотовалютными резервами. В целях сохранения и расширения экспортных возможностей, благоприятных условий для конкурентоспособности продукции отечественного производства и притока валюты в области валютной политики целесообразно поддерживать несколько заниженный курс рубля. Это обеспечивает рентабельность экспорта и сдерживает импорт. При этом рост внутренних цен и изменение курса рубля должны примерно соответствовать друг другу. Учитывая размеры топливно-энергетической составляющей в объеме экспорта и притоке валюты, важную роль Может играть согласованность объемов экспорта топливно-энергетических ресурсов с достаточно прагматичной экспортной и ценовой политикой стран ОПЕК.
Положительное сальдо текущих операций платежного баланса в России в значительной мере съедается отрицательным сальдо по капитальному счету в результате оттока валюты из страны и низкого притока иностранного капитала. Росту валютных накоплений в стране может способствовать уменьшение оттока капитала за счет улучшения инвестиционного климата и увеличение иностранных инвестиций.
В этих условиях не следует стремиться к значительным внешним заимствованиям, однако целесообразно поддерживать нормальные партнерские отношения с МВФ и другими международными финансовым организациями для создания и поддержания инвестиционного имидж страны. Привлечение инвестиций способствует принципиальному изменению характера платежного баланса, обновлению производственного потенциала.
Покупка центральным банком валюты ограничивает ее предложение для остальных покупателей и способствует поддержанию курса национальной валюты. В случае ограничения покупки валюты центральны банком в условиях значительного положительного сальдо торгового баланса предложение валюты на внутреннем валютном рынке превысит спрос. Это создаст тенденцию к повышению курса национальной валют и снижению конкурентоспособности национальных предприятий. Одновременно усилится тенденция к оттоку капитала за рубеж.
По данным, приведенным спикером Совета Федерации С. Мироновым, суммарная величина Стабилизационного фонда и золотовалютный запасов ЦБ РФ в конце ноября 2004 г. составляла 130 млрд долл.25, в том числе Стабилизационного фонда — 17 млрд долл. Это существенно превышает внешний государственный долг страны и обеспечивает значив тельную финансовую устойчивость. Этих сумм достаточно для оплаты импорта страны в течение полутора — двух лет без новых поступлении валюты или для того, чтобы полностью погасить внешний государственный долг России. Стабилизационный фонд и в силу сохранения благоприятной конъюнктуры на конец 2005 г. составил 1,2 трлн руб. или 44 млрд долл.26 Этот капитал должен работать и приносить доход. Величина одного процента доходов с этой суммы составляет 440 млн долл.я или порядка 12 млрд руб. (при курсе 30 руб. за долл.). Такие средства требуют квалифицированного управления.
В России сложилась практика вложения резервных средств в ценные бумаги западных стран. Эти финансовые инструменты считаются надежными, однако процентный доход по ним составляет не более 3-4% годовых. В то же время по долгам стран Парижского клуба Россия платит 7% годовых. Величина упущенных возможностей составляет не менее 3%. К тому же эти деньги работают на экономику западных стран, способствуя увеличению разрыва в уровнях экономических потенциалов. В качестве одного из аргументов хранения валютных средств за рубежом называется их избыток, влекущий за собой удорожание национальной валюты. Перевод валютных средств в иностранные банки позволяет ослабить их влияние на национальную валюту. Конечно, вложения средств в надежные и высоколиквидные ценные бумаги зарубежных государств необходимы на случай возникновения непредвиденных ситуаций. Однако разумный предел, очевидно, перейден. Нужно искать более выгодные направления использования финансовых резервов.
Одним из таких направлений является, как уже отмечалось, досрочное погашение внешней задолженности. Ее уменьшение ведет к экономии на выплате процентов по долгам.
Более выгодным в экономическом плане может оказаться вложение средств в развитие национальной экономики. Вложение средств в предприятия на коммерческих основах позволяет решать несколько задач. Государство получает устойчивый источник средств для бюджета с нормой дохода, превышающей доходность от вложений в иностранные ценные бумаги. Увеличение инвестиций в экономику за счет государственных средств позволяет ускорять экономический рост, содействует модернизации производства, оказывает существенное воздействие на структурную перестройку экономики и развитие высокотехнологичных, наукоемких отраслей27.
После многих лет постоянного роста внешнего долга в 2009 году объем корпоративной задолженности России начал снижаться. Это снижение в первую очередь определяется погашением внешнего долга российскими банками, которые в ушедшем году зафиксировали значительный приток валютных депозитов и не нуждаются в дополнительных валютных пассивах. Если рост экономики будет низким в 2010 году, то погашение внешнего долга продолжится, даже несмотря на то, что его текущий уровень не слишком высок.
Структура российского внешнего долга за последние годы претерпела существенное положительное изменение. Доля государственного долга резко сократилась — если на долю правительства и ЦБ в 2000 году приходилось 80% всего внешнего привлечения, то в 2004 году эта доля упала до 49%, а в 2009 году до 7%. Зато банки и компании воспользовались доступностью внешних рынков и за предыдущие годы серьезно увеличили свои внешние займы. Долг российских компаний за период с 2004 по 2008 год вырос на 205 млрд долларов, а долг российских банков за этот же период возрос на 134 млрд долларов28.
В целом, если ориентироваться на объем внешней задолженности российских компаний, то его трудно назвать завышенным по мировым стандартам. Корпоративный долг составлял около 30% ВВП по состоянию на конец 2008 года, что существенно ниже долга многих стран развивающихся рынков. C учетом того, что внешний долг российского правительства достигает только 2% ВВП, объем корпоративного долга не кажется угрожающим для макроэкономической стабильности.
Кроме того, следует помнить и о высокой концентрации накопленной задолженности на ограниченном круге крупных компаний. Из 281 млрд долларов внешнего долга российских компаний на нефтяные компании приходится около 60 млрд долларов, на долю металлургических компаний — около 20 млрд. Из 166 млрд долларов банковского долга на долю пяти крупнейших государственных банков приходится около 36 млрд. Таким образом, риски, связанные с внешним долгом, если и существуют, то в значительной степени являются рисками отдельных компаний или кредитных организаций, нежели макроэкономическим фактором.
С другой стороны, важным является вопрос о том, на финансирование каких проектов шли внешние займы. В значительной степени рост внешней задолженности направлялся на финансирование внутреннего спроса. Около 35% роста кредитного портфеля российских банков за период с 2000 по 2008 год профинансировано через рост внешних займов. Заимствования компаний напрямую на зарубежных рынках также в значительной степени способствовали росту инвестиций и расширению объема производства в России. Этот инвестиционный рост, правда, в большей степени проявился с 2006 года, когда ряд секторов, например энергетика, смогли привлечь инвесторов к прямому участию в свои инвестиционные программы. Приток капитала в более ранние годы скорее привел к значительному росту цен на российские активы. За период с 2004 до середины 2008 года цены на недвижимость в крупных городах и котировки ценных бумаг возросли в три раза, что означает как минимум эквивалентный рост цен на другие активы в России.
Интересно также отметить, что российские компании были активными экспортерами капитала за рубеж через приобретение там производственных активов. Если доля России в привлечении иностранных инвестиций с 2000 года оставалась ниже, чем уровень других стран БРИК, то в инвестировании своих средств за рубеж Россия играла в рамках БРИК первую скрипку. В ряде случаев эти приобретения финансировались из внешних займов, которые позволяли российским компаниям существенно диверсифицировать их бизнес и интегрироваться в мировую экономику. Однако такой подход к международной диверсификации оказался рискованным, так как с падением цен объем накопленных обязательств российских эмитентов остался, а стоимость их производственных активов и ликвидность существенно снизились.
Очевидно, что главной причиной накопления внешнего долга для российских компаний было ожидание дальнейшего роста внутреннего российского рынка. Но теперь, в условиях низкого темпа роста, внешний долг становится в большей степени бременем, даже несмотря на незначительный объем. Неуверенностью в росте рынка объясняется настойчивое желание компаний реструктурировать свои обязательства и рассрочить их на более длительный срок.
Таблица 2.1
Структура внешнего долга России, 2000–2008 годы29
| 2000 | 2004 | 2008 | 2000 | 2004 | 2008 | |
| Млрд долларов | % | |||||
| Всего | 160,0 | 213,5 | 480,5 | 100 | 100 | 100 |
| Государство | 128,6 | 105,5 | 32,8 | 80 | 49 | 7 |
| Банки | 9,0 | 32,3 | 166,3 | 6 | 15 | 35 |
| Компании | 22,4 | 75,7 | 281,4 | 14 | 35 | 59 |
Действительно, даже правительственный прогноз, который традиционно отражает достаточно оптимистическое видение развития экономики, в перспективе на 2010–2012 годы рисует картину, радикально отличающуюся от той, к которой в России привыкли в последние годы. Во-первых, темпы роста в 3–4% выглядят объективно слабыми по сравнению с теми ожиданиями, в которых экономика жила последние годы. Во-вторых, самое главное разочарование связано с тем, что темпы роста реальных доходов населения прогнозируются на уровне 3–4% в год, в то время как с 2000 года этот показатель увеличивался темпами более 10% в годовом выражении. Безусловно, это поддерживает опасения, что населению придется радикально пересмотреть свои ожидания и настроения и привыкать к новой реальности, в которой доходы в лучшем случае стабилизируются.
Значительное беспокойство вызывают также и прогнозы темпов роста инвестиций. Согласно последним оценкам, они вырастут лишь на 2,9% в 2010 году и ускорятся до 10-процентного роста только начиная с 2012 года. Это значит, что, несмотря на накопленные государственные резервы, а также на то, что многие российские компании привлекли иностранные инвестиции на свою модернизацию, продолжить быстрый инвестиционный рост в условиях нестабильных финансовых рынков будет сложно. И это несмотря на то, что риски техногенных катастроф не снижаются и что уровень инвестиций в структуре ВВП России очень низок.
Резкий провал в инвестициях в 2009 году, казалось бы, дает основания рассчитывать на восстановление инвестиций в 2010 году. Но официальные прогнозы говорят об обратном. Это может означать, что ряд компаний действительно не видит перспектив роста рынка и что их деятельность в 2010 году будет нацелена скорее на перераспределение доли рынка и на внутреннюю реорганизацию, нежели на органический рост.
В принципе оживление слияний и поглощений действительно могло бы стать здоровой тенденцией, закладывающей основу для дальнейшего роста экономики. Наблюдаемое с сентября ускорение сделок по продаже и приобретению активов является очень положительным сдвигом. С другой стороны, уровень цен в экономике снизился не сильно и активы по-прежнему продаются не активно. Это является результатом политики «заливания проблем деньгами». Даже те компании, которые находятся не в лучшем состоянии, вместо того чтобы заботиться о повышении собственной эффективности, рассчитывают на дополнительную государственную помощь. Именно в результате щедрой поддержки, которую государство оказало во время кризиса, часто не оценивая экономическую эффективность такой поддержки, а скорее ориентируясь на социальную значимость, у компаний сформировалось спокойное отношение к реструктуризации своих активов, и многие из них не стараются приложить усилия для обслуживания своих долгов.
Настроения в реальном секторе крайне важны для определения дальнейшей динамики внешнего долга. С одной стороны, можно предположить, что те компании, которые не могут активно рассчитывать на государственные вливания, должны будут больше внимания уделять оценке конъюнктуры внутреннего рынка, и неопределенные перспективы роста вынудят их снизить объем долговой зависимости. В этой связи следует напомнить, что темпы роста экономики, заложенные в правительственный вариант развития, скорее свидетельствуют в пользу этого сценария. С другой стороны, те компании, которые рассчитывают на господдержку, могут продолжать увеличение внешнего долга, рассчитывая, что в случае негативного сценария развития этот долг станет обязательствами государства.
Таблица 2.2
Основные макроэкономические параметры на 2010–2012 годы, %30
| 2010 | 2011 | 2012 | |
| ВВП | 3,1 | 3,4 | 4,2 |
| Инфляция | 6,5–7,5 | 6–7 | 5–6,5 |
| Инвестиции в основной капитал | 2,9 | 7,9 | 10,3 |
| Оборот розничной торговли | 3,3 | 4,1 | 4,1 |
| Промышленное производство | 2,8 | 2,9 | 4,3 |
| Реальный располагаемый доход | 3 | 3,3 | 3,7 |
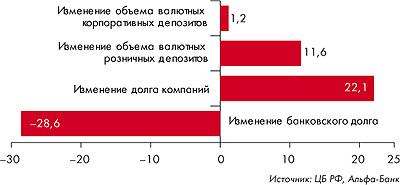
Рис. 2.1 – Изменение структуры внешнего долга России в 2009 году
Если судить по динамике внешнего долга за три квартала 2009 года, то главное, что настораживает, – это снижение внешнего долга российских банков. В отличие от компаний-заемщиков и частные, и государственные банки выстраивают стратегию заимствований, ориентируясь на кредитный спрос и, как правило, вне зависимости от государственного статуса. По этой причине, представляется, что поведение банков на рынке внешнего займа является более показательным, нежели поведение компаний.
На банковском рынке в 2009 году были закрыты только две публично подтвержденных сделки по привлечению синдицированных кредитов. В октябре 2009 года МДМ-банк собрал подписку на 290 млн долларов по ставке LIBOR+4%, из которых привлек около 250 млн долларов. Этот синдицированный кредит стал первым кредитом от иностранных инвесторов, привлеченным частным российским банком с осени 2008 года. В декабре 2009 года еще один синдицированный кредит был получен Банком Москвы. И на этом список внешнедолговых синдицированных сделок исчерпывается.
Другие банки продолжали погашать долги. С января по октябрь 2008-го банки погасили около 30 млрд долларов внешних обязательств. Безусловно, одной из причин такой стратегии стал значительный рост долларизации внутренних пассивов. По последним данным, население не снижает, а даже увеличивает объем валютных депозитов, несмотря на укрепление рубля, да и компании удерживают высокий уровень валютных депозитов в структуре своих сбережений. Валютные депозиты населения увеличились с 54 млрд долларов в конце декабря 2008 года до 66 млрд долларов на конец сентября 2009-го, свидетельствуя о том, что доверие к рублю остается слабым. Ожидания возможного ослабления рубля говорят о том, что увеличить объем валютного кредитования сейчас не представляется возможным. А значит, банки будут использовать привлечение внешних капиталов в очень ограниченных объемах.
Что касается компаний, то хотя их внешний долг и увеличился на 22 млрд долларов с начала 2009 года, этот рост в основном пришелся на несколько крупных привлечений, в том числе на китайские займы «Роснефти» и «Транснефти». С другой стороны, очевидно, что в условиях дороговизны и недоступности внутренних кредитов те компании, которые имеют валютные доходы, заинтересованы в прямом кредитовании с международных рынков.
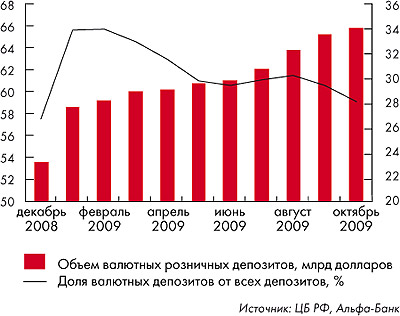
Рис. 2.2 – Динамика валютных депозитов31
Еще одним важным вопросом, помимо вопросов о росте рынка и долларизации пассивов банков, является тема движения валютных курсов в 2010 году. Очевидно, что опасения дальнейшей девальвации рубля станут стимулом продолжающегося снижения внешнего долга. Кроме того, в условиях ожидаемой девальвации следует предполагать дальнейший рост доли нефтегазового и металлургического секторов в общем объеме внешнего долга.
Не секрет, что курс рубля будет находиться под значительным влиянием внешних факторов. В этом смысле динамика пары доллар–евро остается ключевой. С точки зрения фундаментальной значимости очевидно, что удар по доллару, в случае снижения его функции резервной валюты, может быть гораздо более существенным, чем результаты любых негативных экономических новостей для евро. И если в ближайшее время станет очевидным, что повышение ставок не может уберечь экономику от рецессии роста, то мировые рынки опять могут увидеть отток капиталов в страны, обеспечивающие большие доходы на вложенный капитал.
Что касается внутренних факторов динамики курса рубля, то фундаментальное его значение, скорее всего, останется на уровне 30–35 рублей за доллар. Это связано с тем, что финансирование дефицита бюджета в России по-прежнему существенно отстает от плана. По итогам этого года финансирование дефицита может составить только 5% ВВП, и это, несмотря на то, что правительство рассчитывало показать дефицит на уровне 8,5% ВВП в первой половине года. Безусловно, цены на нефть сыграли здесь свою положительную роль, повысив доходы бюджета. Тем не менее налицо и контроль за расходами, которые не дали того лавинообразного роста, как это планировалось изначально. Такая ситуация может повториться и в следующем году. Это означает, что российскому бюджету не придется выходить на мировые рынки с внешними займами и что приток капитала в Россию по-прежнему будет определяться динамикой частного капитала и склонностью российских компаний заимствовать за рубежом.
В этой связи стоит напомнить, что внешний долг для страны с низким уровнем долговой обремененности в первую очередь является возможностью профинансировать свой рост и на первоначальном этапе не приводит к накоплению рисков. Российская экономика в силу низкого объема частных сбережений, безусловно, могла бы использовать привлечение внешних ресурсов, дело только за проектами. Беспокойство по поводу отсутствия внутренних источников роста является на данный момент самым главным сдерживающим фактором, препятствующим оживлению российских кредитных рынков и улучшению платежного баланса.
2.2 Совершенствование управления внешним долгом
Практика показывает необходимость выработки и реализации стратегии умеренного увеличения государственного долга, основанной, во-первых, на снижении реальной стоимости его обслуживания; во-вторых, на согласование динамики долга с темпами экономического роста.
Экономика России уже перешла все мыслимые критические пороги по наращиванию долга, и поэтому имеет смысл выработать прогноз выхода из «долговой ямы», глубина которой такова, что ставит под сомнение многие позитивные проекты развития экономики России в ближайшей перспективе.
Учитывая сложность объекта, правильным было бы говорить о стратегии управления долгом в целом, так как отдельные его элементы имеют определенную специфику регулирования различными механизмами с использованием разных инструментов. Высокая степень неопределенности развития системы долга и ее регулирования предопределяет необходимость тщательного анализа отдельных ее составляющих и выбора наиболее эффективных инструментов для решения этой задачи.
Стратегия государственного долга и адекватная ей стратегия в области финансирования дефицита государственного бюджета выступают элементами, балансирующими всю схему бюджетной стратегии в целом.
Необходима и долгосрочная программа предельных объемов государственного долга по отношению к ВВП с акцентом на определение перспектив погашения отдельных структурных компонентов каждого из них, с выделением первичного долга и расходов по его обслуживанию.
Стратегическая концепция выхода из долгового кризиса представляет собой сложный комплекс взаимосвязанных мер. Рассмотрим ключевые меры.
Высокая степень опасности нарастающего платежно-расчетного кризиса и его системный характер определяют необходимость принятия комплекса мер в части целенаправленной корректировки преодоления сложившихся деформаций современного курса ценовой, бюджетной, налоговой и финансово-кредитной системы, при этом особого внимания требует проблема создания специальной структуры, несущей ответственность за стабилизацию платежно-долговых отношений наряду с Банком России.
Для выхода из долгового кризиса и перехода к подъему экономики необходимо поднять долю накопления в ВВП как минимум до 25 – 30%. Только при этих условиях возможно обеспечить превышение ввода производственных мощностей над их выбытием и создать условия для функционирования расширенного воспроизводства.
Стимулирование потребительского спроса – одна из ключевых мер в области решения долговых проблем, связанных с повышением реальной зарплаты и компенсацией сбережений граждан. Расширение потребительского спроса должно происходить за счет отечественных, а не импортируемых товаров, что требует принятия мер по защите внутреннего рынка прежде всего от демпинга низкокачественных товаров.
Расширение государственного спроса требует эффективного выполнения естественных функций государства (оборона, образование, здравоохранение и др.). Целевые государственные закупки должны соответствовать приоритетам структурной и промышленной политики, обладать высоким мультипликационным эффектом, обеспечивающим решение генеральной задачи – выход на траекторию устойчивого развития.
При выработке налоговых концепций необходимо иметь в виду, что налоговый мультипликатор (при снижении налогов) ниже расходного мультипликатора, поэтому снижение налогов нельзя рассматривать прямолинейно в плане обеспечения активизации совокупного спроса.
Удлинение сроков заимствования и снижение стоимости государственного внутреннего долга. Удлинение сроков заимствования и снижение стоимости обслуживания государственного внутреннего долга повлияют на высвобождение денежных средств, необходимых для финансирования реального сектора. Однако следует иметь в виду потенциальные возможности ослабления груза государственного долга за счет изменения структуры его держателей. Государственная политика, направленная на превращение государственных ценных бумаг в альтернативную долларовой форму сбережений, позволит не только покрыть дефицит бюджета, но и сохранит ресурсную базу коммерческих банков.
Важнейшим направлением снижения стоимости обслуживания госдолга является прекращение практики предоставления государственных гарантий. Правительству следует проводить заимствования, не допуская нерыночных, неденежных форм оформления своей задолженности (в виде зачетов, освобождений и т.д.), что не изменит реальную величину последней, но сделает ее более прозрачной32.
В целях обеспечения более эффективного управления займами МФО и совершенствования системы администрирования существующих проектов и отбора новых предлагается:
- принять меры по сокращению сроков и повышению качества подготовки вступления в силу займов МФО;
- обеспечить постоянный контроль за ходом подготовки и реализации проектов;
- провести анализ кредитоспособности конечных заемщиков и принять меры по обеспечению возвратности заемных средств;
- при предоставлении средств субъектам Российской Федерации исходить из оценки темпов и качества экономических реформ, осуществляемых ими, а также из выполнения ими обязательств перед федеральным бюджетом.
В целях повышения эффективности управления портфелем проектов МФО, а также для укрепления правовых и институциональных основ привлечения и использования займов МФО автор считает целесообразным создать соответствующую специализированную структуру управления этими средствами. Для этого полномочия по управлению займами целесообразно передать данной структуре при условии разработки и внедрения соответствующих механизмов подотчетности и организации надлежащего контроля. Такой подход реализует преимущества централизации деятельности по управлению займами в рамках одного подразделения.
В связи с тем что Федеральным центром проектного финансирования накоплен достаточно большой опыт работы с займами МФО, рекомендуется передать ему функции координации деятельности по проведению финансовой, бюджетной и экономической оценки проектов и согласованию их с Минфином России, Минэкономразвития России и курирующими проекты министерствами, а также наделить ФЦПФ полномочиями по осуществлению мониторинга управления займами и расчет показателей эффективности использования привлекаемых средств. Это существенно повысит как результативность в области более эффективного использования займов МФО, так и эффективность управления ими, включая финансовый контроль33.
В России уже не раз предпринимались попытки улучшения процедуры оценки управления проектами, финансируемыми из средств займов МФО. В качестве показателей предлагалось использовать результат оценки проектов с точки зрения их финансовой, бюджетной и экономической эффективности. Под экономической эффективностью понимается отношение полученных результатов к затратам на их достижение. Однако количественная оценка эффективности управления займами МФО во многом затруднена из-за большого количества займов социальной направленности. Эффективность вложений в такие проекты вытекает из того, что они позволяют решать важные проблемы, которые трудно оценить в денежном измерении.
Примерами могут быть такие проекты: "Развитие стандартизации" (в рамках этого проекта проведена гармонизация более 500 российских стандартов); «Структурная перестройка системы социальной защиты» (проект позволил подготовить реформу пенсионной системы и либерализацию трудового законодательства); «Ликвидация нефтяного загрязнения в Коми», «Управление окружающей средой» и другие.
На основе полученных результатов, для придания целостного характера исследуемому процессу автором предлагается механизм определения эффективности управления займами МФО, который помимо показателя экономической эффективности включает систему контрольных показателей, характеризующих уровень достижения поставленных задач, оценку эффективности с использованием обобщающего интегрального показателя и мониторинг качества управления займами МФО.



Рисунок 2.3 - Механизм определения эффективности управления займами МФО34
В процессе реализации проектов, осуществляемых за счет займов МФО, рекомендуется провести анализ предлагаемых показателей, характеризующих исполнение поставленных задач, на основании которого можно сделать вывод о качестве управления займами.
Таблица 2.3
Задачи и показатели, характеризующие качество управления займами МФО35
| Задачи | Показатели |
|
Оценка реализации проекта |
- отношение полученных результатов к затратам на их достижение; - процентное соотношение использованных средств к сумме заимствований; - наличие дополнительных расходов в связи с несвоевременным использованием заемных средств; - доля стоимости консультационных услуг в общем объеме заемных средств; - доля работ и услуг, выполняемых в рамках проекта иностранными специалистами, в Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |