Система непрямого оподаткування в Україні
Важливою складовою для обчислення ПДВ є база оподаткування. Податкова база – це частка об’єкта оподаткування, на яку нараховується податок (податкова база, як правило, менша за об’єкт оподаткування, оскільки законодавством може бути встановлений розмір неоподаткованого доходу, надані різні пільги тощо). База оподаткування для нарахування ПДВ залежить від сфери та виду діяльності суб’єкта господарювання. База оподаткування з продажу товарів (робіт, послуг) визначається виходячи з договірної (контрактної) вартості цих товарів (робіт, послуг), розрахованої за вільними або регульованими цінами (тарифами). У базу для розрахунку ПДВ включається акцизний збір та інші загальнодержавні податки та збори.
Сьогодні в практиці роботи суб’єктів господарювання поширені бартерні операції і натуральні виплати в рахунок оплати праці фізичним особам. У такому разі база оподаткування визначається виходячи з фактичної ціни вказаних операцій, але не нижче за звичайну ціну.
Звичайна ціна – ціна реалізації товарів (робіт, послуг) продавцем, включаючи суми нарахованих (сплачених) відсотків, вартість іноземної валюти, яка може бути отримана у разі їх продажу особам, котрі не пов’язані з продавцем за звичайних умов ведення господарської діяльності. Для товарів, які ввозяться на митну територію України, база оподаткування включає митну вартість, ввізне мито, акцизний збір.
Згідно із Законом “Про податок на додану вартість” застосовуються дві ставки оподаткування: 20% і нульова.
Зарубіжні країни використовують ПДВ, встановлюючи не одну ставку, а цілу систему: знижену, стандартну та підвищену.
В Україні ставка податку на додану вартість станом на перше січня 95 р. становила 28% оподатковуваного обороту.
Згідно з рішенням Кабінету Міністрів України від 6 січня 1995 року вилучення та нарахування до бюджетів окремих податків і платежів здійснюється в такому порядку:
- податок на додану вартість нараховується за ставкою 20% до оподаткованого обороту, який не включає ПДВ. По імпортних товарах податок на додану вартість нараховувався у розмірі 20% до митної вартості з урахуванням фактично сплачених сум мита, митних зборів та інших платежів і стягувався митними органами України;
- по товарах (роботах, послугах), що експортуються за межі митних кордонів України, застосовується ставка податку у розмірі 0%. Використання нульової ставки означає повне відшкодування податку на додану вартість, сплаченого постачальниками за товари (роботи, послуги), матеріальні ресурси, використані для здійснення вищезазначених поставок. Таким чином, застосування нульової ставки оподаткування ПДВ уможливлює включення в суму податкового кредиту ПДВ, сплаченого на придбані товари, що були використані для продажу товарів, які оподатковуються за нульовою ставкою.
Не дозволяється застосування нульової ставки оподаткування ПДВ до операцій, що пов’язані з вивезенням (експортом) товарів (робіт, послуг), у тих випадках, коли ці операції звільнені від оподаткування на митній території України.
2.2 Особливості акцизного збору, методика розрахунку
Акцизний збір в Україні було введено одночасно з податком на додану вартість у 1992 році на підставі Закону України від 18 грудня 1991 р. “|Про акцизний збір”, Декрету Кабінету Міністрів України №18-92 від 26. 12.1992 р. “Про акцизний збір”. Відповідно до декрету, Інструкції про порядок нарахування і сплати акцизного збору, затвердженої наказом Головної державної податкової інспекції України, платниками акцизного збору є громадяни – суб’єкти підприємницької діяльності без створення юридичної особи, які виготовляють і реалізують (обмінюють, передають) підакцизні товари, а також імпортують, розтаможують (переадресовують) імпортні підакцизні товари (продукцію).
Акцизний збір нараховується у відсотках до вартості товарів у відпускних цінах ,а для імпортних товарів – до митної вартості плюс митний збір і мито за ставками, визначеними залежно від виду підакцизного товару.
Порядок розрахунку і стягнення акцизного збору встановлюється митними органами у відповідності до Положення стягнення податку на додану вартість і акцизного збору піж час ввезення товарів на митну територію України, затвердженого постановою Кабінету Міністрів України від 27. 01. 97р. №66, та Інструкції про порядок стягнення акцизного збору під час ввезення товарів суб’єктами зовнішньоекономічної діяльності на митну територію України, затвердженої наказом Держмитслужби України від 21.01.2000р. №33 і зареєстрованої в міністерстві юстиції України 8.02.2000р. під №73/4294.
Акцизний збір сплачується платниками податку в національній валюті водночас зі сплатою мита і митних зборів. Моментом уплати акцизного збору являється момент оформлення вантажної митної декларації (ВМД) з метою вільного використання підакцизних товарів на митній території України, а саме – відмічення у ВМД відбитку особистого номеру печатки інспектору митниці.
Одним із ключових моментів у процесі акцизного регулювання є визначення оптимального рівня ставки акцизного збору, оскільки розмір цього податку має чи не найбільший вплив на: обсяг виробництва (через вплив на споживання підакцизних товарів); співвідношення легального та нелегального секторів; формування здорового конкурентного середовища, а також на розмір державних доходів, акцизна складова в яких вагома.
Зауважу, що акцизний збір може обчислюватися за декількома варіантами:
за ставками у відсотках до обороту з продажу:
товарів, що вироблені на митній території України, - виходячи з їх вартості, за встановленими виробником максимальними роздрібними цінами на товари, які він виробляє, без податку на додану вартість та акцизного збору;
товарів, що імпортуються на митну територію України, - виходячи з їх вартості за встановленими імпортером максимальними роздрібними цінами на товари, які він імпортує, без податку на додану вартість та акцизного збору (але не менше митної вартості таких товарів з урахуванням сум ввізного мита без податку на додану вартість та акцизного збору).
у твердих сумах з одиниці реалізованого товару (продукції);
одночасно за ставками у відсотках до обороту з продажу та у твердих сумах з одиниці реалізованого товару (продукції);
комбіновано, тобто за ставками у відсотках до обороту з ціни реалізації, але не менше установленої твердої суми з одиниці реалізованого товару (продукції).
Процентні ставки застосовуються відносно до обсягу реалізації в цінах, що включають цей податок. Включення акцизного збору у відпускні ціни товарів (ВЦ) проводиться за такою формулою ( А – ставка акцизного збору): ВЦ = (С+П): (100 – А) 100. Тверді ставки встановлені в євро на одиницю товару чи певну величину його виміру.
Обчислення і сплата акцизного збору для винно-горілчаних і тютюнових виробів здійснюється за допомогою спеціальних акцизних марок. Для решти товарів обчислення проводиться за встановленими ставками до обсягу реалізації за відповідний період (декаду, місяць).[опарін с. 164].
Акцизний збір не справляється з товарів , що були вивезені (експортовані) платником акцизного збору за межі митної території України. акцизний збір не справляється з підакцизних товарів, що імпортуються на митну територію України, якщо з таких товарів згідно із законодавством України не справляється податок на додану вартість у зв’язку із звільненням, передбачених для транзитних товарів, товарів на митних складах, реекспортних товарів, товарів, що спрямовуються до магазинів безмитної торгівлі, товарів, що призначаються для переробки під митним контролем. У разі, коли в зазначених випадках митним законодавством України передбачається вимога надання банківської гарантії чи інша вимога, така вимога застосовується і для цілей акцизного збору.
Акцизний збір на підакцизні предмети (товари), що ввозяться ( пересилаються) на митну територію України громадянами, нараховується за ставками, визначеними (встановленими) відповідними органами держави – Постановою Верховної Ради України від 4 лютого 1994 року і Постановою Кабінету Міністрів України від 5 серпня 1994 р. і розраховуються за наступною методикою:
На предмети (товари), які не оподатковуються митом:

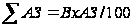 ,
де: В – митна вартість підакцизних предметів (товарів), грн.
АЗ – ставка акцизного збору, %.
На предмети (товари), які підлягають оподаткуванню митом:
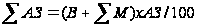 ,
де :В – митна вартість підакцизних предметів (товарів), грн.
 - сума мита,
нарахована
на підакцизні
предмети (на
ту частину від
загальної
кількості, що
підлягає
оподаткуванню
митом),
АЗ – ставка акцизного збору, %
3. На транспортні засоби і запасні частини до них (крім виготовлених у державах СНД), що ввозяться до митної території України:
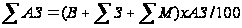 ,
де: В – митна вартість транспортних засобів і запасних частин до них, на які встановлено митний збір, грн.
 - сума митних
зборів, що підлягає
сплаті при
митному оформленні
згідно з постановою
Кабінету Міністрів
України від
2 березня 1994 р.,
грн..
АЗ – ставка акцизного збору,%
До Закону України “Про ставки акцизного збору на спирт етиловий та алкогольні напої ” внесено зміни:
Верховна Рада України постановляє:
Внести зміни до таких Законів України:
“Про державне регулювання виробництва і обігу спирту етилового, коньячного і плодового, алкогольних напоїв та тютюнових виробів”.
“Про оренду державного та комунального майна” від 29 червня 2004 р.
Цей Закон набирає чинності з 1 січня 2006 року.[3. стр 15].
Якщо підприємство є виробником або продавцем алкогольних напоїв чи тютюнових виробів, необхідно враховувати встановлені законодавством особливості справляння акцизного збору. При виробництві алкогольних напоїв та тютюнових виробів кожна одиниця виробленої продукції маркується спеціальною акцизною маркою.
Виробники алкогольних напоїв проводять маркування кожної пляшки (упаковки) алкогольних напоїв таким чином, щоб акцизна марка розривалася під час відкупорювання (розривання товару). Марки акцизного збору, не використані для маркування товарів через їх пошкодження, приймаються від покупців марок для утилізації з відшкодуванням фактично сплачених сум акцизного збору відповідно до Положення про виробництво, зберігання, продаж марок акцизного збору, маркування алкогольних напоїв та тютюнових виробів. Плата за марки акцизного збору поверненню не підлягає.
2.3 Поняття, види, нарахування та сплата мита
Митний тариф існував ще за часів, коли централізована держава починала зароджуватися. У той час він мав переважно фіскальний характер, оскільки головна мета полягала в поповненні державної казни. У перебігу розвитку суспільства значення митного тарифу як інструмента поповнення державної скарбниці поступово зменшувалося, зростала роль його як ефективного засобу проведення торговельної політики.
Наприкінці ХІХ і початку ХХ століття хоча і домінував фіскальний підхід, але разом з тим високі митні тарифи більшості держав світу захищали національну економіку від припливу англійських товарів, які на той час завдяки технічній революції мали високу конкурентоспроможність.
Починаючи з ХХ століття намітилася тенденція до зниження митних тарифів, послабилася їхня роль у формуванні доходів держави, тобто почала домінувати регулятивна функція. При цьому відчувалася значна потреба в більш деталізованій диференціації митних ставок залежно від товарних груп і конкретних виробів з врахуванням потреби в імпорті, рівні національних і світових цін. Така диференціація митних тарифів потребувала наукового обґрунтування, дослідження об’єктивних визначальних факторів. Одним із об’єктивних факторів, який почав відігравати домінуючу роль, став розвиток міжнародного поділу праці, що потребував послаблення протекціоністських заходів, які перешкоджали розширенню світогосподарських зв’язків.
Митний тариф відображає той напрям, якого притримується уряд у своїх відносинах до зовнішньої торгівлі та тісно пов’язаної з нею внутрішньої продуктивності. Економічний характер митно-тарифного компоненту полягає у покладеному в основу його застосування способу дії на зовнішньоторговельний обіг шляхом впливу на ціни товарів у цьому обігу. Створюючи вартісний бар’єр на шляху руху товарів до споживачів шляхом застосування мита, митно-тарифні заходи тим самим підвищують рівень цін, впливаючи на конкурентоспроможність товарів, що, у свою чергу, змінює рівень накопичення капіталу, темпи розвитку та норми прибутку окремих галузей виробництва.
Розглянувши умови, в яких формувалися митні тарифи, можна визначити поняття митного тарифу.
Визначення митного тарифу умовно можна поділити на декілька груп:
Митний тариф як інструмент впливу держави на економіку. Митний тариф є інструментом торговельної політики та державного регулювання внутрішнього ринку країни в умовах його взаємодії зі світовим ринком.
Митний тариф як податок з товарів, які перетинають кордон. Особливий вид непрямого податку на деякі види імпортованих товарів з метою збільшення грошових надходжень або для захисту інтересів вітчизняного виробництва.
Митний тариф як зведення ставок мита, які застосовуються до товарів, котрі перетинають митний кордон країни, систематизований у відповідності з товарною номенклатурою зовнішньоекономічної діяльності.[9].
Згідно з діючим законодавством в Україні застосовуються такі види мита:
- адвалерне, що нараховується у відсотках до митної вартості товарів та інших предметів, які обкладаються митом;
- специфічне, що нараховується у встановленому грошовому розмірі на одиницю товарів та інших предметів, які обкладаються митом;
- комбіноване, що поєднує обидва ці види митного обкладення.
Виходячи із напрямку руху товарів (предметів) передбачено:
ввізне мито, яке нараховується на товари і інші предмети при їх ввезенні на митну територію України;
ввізне мито, яке нараховується на товари й інші предмети при їх вивезенні за межі митної території України.
На окремі товари можуть установлюватися сезонне ввізне і вивізне мито на термін не більше чотирьох місяців з моменту їх встановлення.
З метою захисту економічних інтересів України, українських виробників, можуть застосовуватися особливі види мита – спеціальне, антидемпінгове, компенсаційне.
Спеціальне мито застосовується:
як засіб захисту українських виробників;
як засіб захисту національного товаровиробника у випадку, коли товари ввозяться на митну територію України в обсягах та (або) за таких умов, що заподіюють значну шкоду або створюють загрозу заподіяння значної шкоди національному товаровиробнику;
як запобіжний засіб щодо учасників зовнішньоекономічної діяльності, які порушують національні інтереси у сфері зовнішньоекономічної діяльності;
як заходи у відповідь на дискримінаційні та (або) недружні дії інших держав, митних союзів та економічних угруповань, які обмежують здійснення законних прав та інтересів суб’єктів зовнішньоекономічної діяльності й (або) ущемляють інтереси України.
Антидемпінгове мито застосовується:
відповідно до Закону України “Про захист національного товаровиробника від демпінгового імпорту” у випадку ввезення на митну територію України товарів, які є об’єктом демпінгу, що заподіює шкоду національному товаровиробнику;
у разі вивезення за межі митної території України товарів за ціною, істотно нижчою, ніж ціни інших експортерів подібних або безпосередньо конкуруючих товарів на момент цього вивезення, якщо таке вивезення заподіює шкоду.
Компенсаційне мито застосовується
відповідно до Закону України “Про захист національного товаровиробника від субсидованого імпорту” у випадку ввезення на митну територію України товарів, які є об’єктом субсидованого імпорту, яка заподіює шкоду національному товаровиробнику;
у випадку вивезення за межі митної території України товарів, для виробництва, переробки, продажу, транспортування, експорту або споживання яких безпосередньо або опосередковано надавалася субсидія, якщо таке вивезення заподіює шкоду.
Особливі види мита справляються на підставі рішень про застосування антидемпінгових, компенсаційних або спеціальних заходів, вжитих відповідно до зазначених вище законів України. У випадку, якщо імпорт товару є об’єктом антидемпінгових, компенсаційних або спеціальних заходів, преференції не встановлюються або зупиняються чи припиняються органом, який їх установив.
Мито нараховується митним органом України відповідно до положень Закону і ставок Єдиного митного тарифу України, чинний на день подання митної декларації, і сплачується як у валюті України, так і в іноземній валюті, яку купує Національний Банк України. При визначенні митної вартості і сплати мита іноземна валюта перераховується у валюту України за курсом Національного Банку України, який застосовується для розрахунків за зовнішньоекономічними операціям і діє на день подання митної декларації. Мито сплачується митним органом України, а стосовно товарів та інших предметів, що пересилаються в міжнародних поштових відправленнях, - підприємствам зв’язку. Порядок надання відстрочки та розстрочки сплати мита встановлюється Державною митною службою України. Зараховується податок до державного бюджету України. Варто зауважити, що нарахування мита на товари та інші предмети, що підлягають митному обкладанню, провадиться на базі їх митної вартості.
Митна вартість товарів – це ціна, яка фактично сплачена або підлягає сплаті за них на момент перетину митного кордону України.
Розділ 3. Основні проблеми та шляхи удосконалення системи непрямого оподаткування
3.1 Непряме оподаткування як пріоритетний напрям в адаптації податкового законодавства
Інтеграційні процеси можуть впливати на економіку країни не лише позитивно, а й негативно. Позитивним є те, що збільшуються розміри ринку (отже, масштаби виробництва й додаткові прибутки від реалізації товарів на зовнішніх ринках, а це актуально для галузей з малою кількістю національного ринку), забезпечуються кращі умови торгівлі, поліпшується її інфраструктура, застосовується передова технологія тощо. Негативний вплив інтеграції полягає в тому, що у відсталих країнах відбувається відплив ресурсів (чинників виробництва) і перерозподіл на користь сильніших партнерів, з’являється реальна загроза потрапити в залежність від несприятливих стихійних явищ, які часом охоплюють світову економічну систему. Маємо на увазі періодичне загострення фінансової нестабільності, збільшення розвитку між країнами-лідерами і менш розвиненими країнами. Подібні потенційні і реальні загрози мають ретельно враховуватися у зовнішньоекономічній стратегії України з відповідним запровадженням механізмів захисту національних інтересів та системи економічної безпеки, адаптованих до умов відкритої економіки.
Адаптація податкового законодавства покликана забезпечити відповідність законодавства з питань оподаткування в Україні зобов’язанням, що випливають з угоди про партнерство і співробітництво між Україною і Європейським союзом, інших міжнародних договорів, які стосуються співробітництва України з ЄС, а також розвитку національного податкового законодавства в напрямі його зближення з аналогічним законодавством ЄС та забезпечення високого рівня підготовки в Україні законопроектів з питань оподаткування.
Пріоритетним законопроектом з метою гармонізації податкового законодавства України з вимогами законодавства ЄС є проект Податкового кодексу України.
Пріоритетним напрямом в адаптації податкового законодавства, на якому мають бути сконцентровані зусилля центральних органів виконавчої влади, визначено непряме оподаткування.
Основоположною директивою Європейського союзу щодо оподаткування податку на додану вартість є Шоста Директива Ради від 17.05.1977 року питань гармонізації законодавства країн-членів, що регулює податки та обіг, - Спільна система справляння податку на додану вартість: єдиний принцип визначення суми податку (77/388/ЄЕС).
“ З метою наближення норм податкового законодавства України з питань податку на додану вартість до положень зазначеної директиви пропонуємо:
1. Уточнити визначення об’єкта оподаткування цим податком, а також окремих термінів, які застосовуються в розділі ІV “Податок на додану вартість” проекту Податкового кодексу України.
2. Скоротити перелік пільгових операцій, насамперед за рахунок звільнення від оподаткування операцій, що безпосередньо не пов’язані з соціальним захистом малозабезпечених верств населення, і звільнень, що викривляли умови здорової конкуренції та ставили в нерівні умови платників окремих галузей народного господарства, або тих, що певною мірою розв’язували проблеми, пов’язані з нестачею бюджетних асигнувань на ту чи іншу мету.
3. З метою приведення національного законодавства у відповідність до законодавства Європейського союзу пропонуємо знизити ставку податку на додану вартість з 20 до 15 відсотків.
4. З метою запобігання зловживань з боку несумлінних платників переглянути порядок бюджетного відшкодування податку на додану вартість.
5. Адаптувати до законодавства ЄС норми, що передбачають механізм оподаткування сільськогосподарських товаровиробників. Запровадження нового підходу в оподаткуванні ПДВ сільськогосподарських товаровиробників, що відповідатиме положенням Шостої Директиви Ради від 17.05.1977 року, сприятиме загальному зниженню ставки ПДВ, а також істотно спростить і знизить витрати на адміністрування цього податку.”
Треба звернути увагу на наявність значних відмінностей між законодавством України з питань справляння акцизного збору і законодавством ЄС. У європейському законодавстві загальні положення стосовно виробів (товарів), що підлягають акцизному збору, а також утримання, переміщення та контроль за такими виробами регулюються так званою горизонтальною директивою – Директивою Ради ЄЕС 92/12/ЄЕС від 25.02.1992 року (далі – Директива 92/12/ЄЕС) про загальні домовленості щодо продуктів, які підлягають акцизному збору, та про володіння, рух і контроль за такими продуктами.
Відповідно до вимог Директиви 92/12/ЄЕС передбачається, що виробництво, обробка і зберігання підакцизних товарів, якщо акцизний збір не був сплачений, може відбуватися лише на “податковому складі”. Держави-члени ЄС встановлюють порядок відкриття і діяльності “податкових складів” та затверджують положення про їхніх уповноважених власників – керівників складів, тобто осіб, які відповідають за “податкові склади”. Крім того, Директива 92/12/ЄЕС відповідно до останньої поправки – 2000/47/ЄС вимагає, щоб податкові склади та керівники складів, які мають справу з готовими тютюновими виробами, алкогольними напоями, нафтопродуктами, отримували ліцензію від країн-членів Європейського союзу.
У разі врахування адаптованих до законодавства ЄС положень стосовно виробництва підакцизних товарів на території України тільки на податкових складах, для відкриття яких треба мати дозвіл органу державної податкової служби, правил перевезення підакцизних товарів з наданням фінансової гарантії органу державної податкової служби в Україні буде забезпечена побудова ефективного механізму оподаткування акцизним збором. Водночас запровадження зазначених заходів має забезпечити стабільні надходження від цього непрямого податку до бюджету, його ефективне і просте адміністрування та мінімізацію ухилень від оподаткування.
Так, трансформація податкового законодавства приведе до формування прозорого і стабільного правового поля діяльності платників податків, сприятиме становленню справедливого конкурентного середовища.
3.2 Митна політика як важливий засіб реалізації зовнішньоекономічної політики держави
Спеціалізація національних економік, у тому числі предметна, по детальна і технологічна, потребувала диференціації зовнішньоторговельної політики країн за групами, видами продукції і стадіями технологій, обґрунтування мита за виробами і групами виробів з урахуванням зовнішніх і національних умов виробництва і реалізації.
Відповідно до теорії міжнародної торгівлі спеціалізація країни на світовому ринку з певного виробництва експортної продукції дає можливість не тільки реалізувати конкурентні переваги країни, але й імпортувати товари, виробляти які економічно недоцільно.
Інтернаціональні витрати виробництва формуються на підставі національних витрат виробництва на товари, що експортуються на світовий ринок і мають конкурентні переваги щодо певних умов виробництва. Певні переваги забезпечують відносно низький рівень національних витрат виробництва спеціалізованої продукції і відповідно нижчий рівень національних цін порівняно зі світовими. Дана різниця між національними і світовими витратами та цінами визначається відносно стійкою різницею в національних умовах виробництва продукції в різних країнах і є об’єктивною основою формування митного тарифу.
Митне регулювання містить митно-тарифний та нетарифний компоненти національної зовнішньоторговельної політики. В основі митно-тарифного компонента лежить механізм застосування митного тарифу.
Слід зазначити, що досить часто в економічній літературі такі поняття, як “мито” та “митний тариф” , розглядаються як еквівалентні, адже в такому контексті поняття митного тарифу використовується у більш широкому розумінні – як особливий інструмент торговельної політики і державного регулювання внутрішнього ринку країни у його взаємодії зі світовим ринком. У таких випадках це не конкретна ставка щодо визначеної групи товарів, який за термінологією визначається як “тарифне” регулювання.
Недоліком цих визначень є те, що жодне з них не враховує та не розкриває повною мірою основних функцій, які виконує митний тариф. Функція – це параметр побудови організаційної системи. Функції необхідні для реалізації певних цілей. Доцільно виокремити такі функції митного тарифу:
Митний тариф як податок на товари, котрі ввозяться та вивозяться, виконує фіскальну функцію. Митні доходи – одна зі статей доходної частини державного бюджету.
Митний тариф як інструмент торговельної політики та державного регулювання виконує протекціоністську, захисну функцію. За допомогою митних тарифів держава здійснює підтримку національним товаровиробникам та відповідним галузям виробництва.
Митний тариф, встановлений в умовах, коли існує різниця між національними та світовими цінами, створює ширші можливості для імпорту товарів та виконує стимулюючу функцію.
Митний тариф може виконувати стабілізуючу функцію, вирівнюючи умови конкуренції для вітчизняних та іноземних виробників та не створюючи переваг для тих чи інших.
Глобалізація світового господарства формує кон’юнктурну функцію митного тарифу, у якій він виступає умовою торгу та ведення багатосторонніх переговорів. У багатьох випадках саме митний тариф є предметом переговорів для отримання торговельних преференцій, пільгових кредитів та взаємовигідних контрактів, потенційних поступок партнерам.
Роль мита в економічному контексті полягає у:
- створенні вартісного бар’єра, який підвищує ціну товару незалежно від застосованого експортного, імпортного чи транзитного мита;
- стимулюванні державою розвитку окремих галузей економіки чи підприємств;
- надходженні коштів до державного бюджету країни.
З урахуванням функцій, які виконує митний тариф, можна дати наступне визначення.
Митний тариф – інструмент митної політики в області митно-тарифного регулювання економіки країни, який використовується для реалізації цілей торговельної політики та являє собою зведення ставок мита товарів, котрі підлягають обкладанню, систематизоване у відповідності до товарної номенклатури зовнішньоекономічної діяльності.
Митний тариф виражає сукупність відносин між суб’єктами митних відносин з приводу об’єктів цих відносин. У процесі структурно-функціональної еволюції митного тарифу змінилася й суб’єктно-об’єктивна характеристика.
До появи митниці як державної установи, яка контролює перетин товарів через митний кордон, суб’єктами митних відносин виступали держава з одного боку, та приватні особи, котрі здійснювали переміщення, - з іншого.
У сучасній економіці суб’єктна складова ускладнилася за рахунок додавання митних органів, котрі виконують контролюючу функцію та реалізують митну політику держави. Держава, у свою чергу, здійснює зовнішньоекономічну діяльність та розробляє принципи та цілі зовнішньоекономічної політики. Окрім того, додалися міжнародні економічні організації, котрі займаються погодженням дій країн-учасниць у галузі митних відносин, зовнішньої торгівлі та інших аспектів, які стосуються корегування зовнішньоекономічної політики. Розширився й склад суб’єкті, які займаються переміщенням товарів через митний кордон за рахунок підприємств, організацій, фірм, котрі беруть участь у зовнішньоекономічній діяльності та взаємодіють зі співробітниками митних органів як на національному, так і на міжнаціональному рівні.
Об’єктами митних відносин виступають товари, транспортні засоби, послуги та інтелектуальна власність, які перетинають митний кордон України.
Виходячи з суб’єктно-об’єктивної характеристики митний тариф відтворює систему багатосуб’єктних та багатооб’єктних відносин.
Більшість дослідників відносять мито до непрямих податків. Мито має багато ознак податку, який визначається як обов’язковий індивідуальний невідплатний платіж, котрий стягується з організацій та фізичних осіб у формі відчуження грошових коштів, які належать їм на правах власності чи оперативного управління, з метою фінансового забезпечення діяльності держави та муніципальних утворень.
Ознаки податку, які дозволяють відмежувати його від інших обов’язкових платежів:
Обов’язковий характер вилучення, котре здійснюється в інтересах усього суспільства в цілому.
Односторонній характер встановлення податку, тобто прийняття рішення щодо стягнення податку не погоджується з платником податку.
Податок є індивідуально невідплатним, тобто сплата податку платником податку не породжує зустрічних зобов’язань держави здійснити будь-що на користь конкретного платника податку.
Законодавча форма відчуження податку, тобто податок може бути стягнутий лише на підставі закону.
Перерозподільчий характер податкових платежів, тобто при сплаті податку переходить право власності від платника податку до держави.
примусовий характер податкових платежів, тобто якщо платник податку не виконує вимоги закону, до нього можуть бути застосовані примусові заходи.
Податки мають абстрактний характер, тобто під час внесення до бюджету вони не мають цільового призначення.
Віднести той чи інший платіж до розряду податків чи зборів можна лише на підставі статті 14 Закону “Про систему оподаткування” від 25.06.91 р. №1251, виходячи з його назви, а в деяких випадках – лише зважаючи на юридичний зміст. Таким чином, платіж, що є податком, може бути названий митом, збором, і навпаки, хоча існують між цими поняттями деякі розходження, зокрема, сплачуючи збір, платник безпосередньо відчуває еквівалентність чи компенсаційність платежу. Еквівалентність митних зборів полягає в оплаті за виконання покладених на митницю обов’язків чи за надання послуг митної справи; податки ж є індивідуально невідплатними. Окрім того, як правило, збори мають цільове призначення та використання.
Таким чином, мито можна визначити як відокремлену категорію, яка поєднує у собі ознаки податку та збору, але має особливості за ознакою стягнення та розподілення.
Відтак мито – це вид обов’язкового платежу за товари, послуги й інші предмети, які переміщуються через митний кордон України, у формі внеску в державний бюджет, передбачений у Законі “Про єдиний митний тариф”.
Змістом митного тарифу є відносини з приводу відчуження частини доданого продукту (чистого доходу) господарюючого суб’єкту, які виникають у наслідок економічної та політичної влади держави для задоволення суспільних потреб за допомогою бюджетного механізму та для захисту вітчизняних товаровиробників.
Форма існування митного тарифу – система економічних відносин з приводу відчуження частини доданого продукту господарюючого суб’єкта.
Форма прояву митного тарифу – компонент у системі зовнішньоторговельного регулювання або інструмент митно-тарифного регулювання зовнішньоекономічної діяльності.
Наведені характеристики розкривають зміст митного тарифу як системної категорії економічної теорії. [9. стр.29]
Висновки
Отже, становлення української податкової системи пов’язується із набуттям незалежності нашої країни і відбувалося в дуже складних умовах. Як результат такого стану справ наші досягнення у сфері формування податкової системи оцінюють досить неоднозначно. Зокрема, за роки незалежності відбулися суттєві позитивні зрушення: зменшено кількість податків і звільнень від оподаткування, знижено