Собственный капитал корпорации: управление капиталом и оптимизация его структуры
- отношение кредиторов к предприятию. Как правило, кредиторы при оценке кредитного рейтинга предприятия руководствуется своими критериями, не совпадающими иногда с критериями оценки собственной кредитоспособности предприятием. В ряде случаев, несмотря на высокую финансовую устойчивость предприятия, кредиторы могут руководствоваться и иными критериями, которые формируют негативный его имидж, а соответственно снижают и его кредитный рейтинг. Это оказывает соответствующее отрицательное влияние на возможность привлечения предприятием заемного капитала, снижает его финансовую гибкость, т.е. возможность оперативно формировать капитал за счет внешних источников;
- уровень налогообложения прибыли. В условиях низких ставок налога на прибыль или использования предприятием налоговых льгот по прибыли, разница в стоимости собственного и заемного капитала, привлекаемого из внешних источников, снижается. Это связано с тем, что эффект налогового корректора при использовании заемных средств уменьшается. В этих условиях более предпочтительным является формирование капитала из внешних источников за счет эмиссии акций (привлечения дополнительного паевого капитала). В то же время при высокой ставке налогообложения прибыли существенно повышается эффективность привлечения заемного капитала;
- финансовый менталитет собственников и менеджеров предприятия. Неприятие высоких уровней рисков формирует консервативный подход собственников и менеджеров к финансированию развития предприятия, при котором его основу составляет собственный капитал. И наоборот, стремление получить высокую прибыль на собственный капитал, невзирая на высокий уровень рисков, формирует агрессивный подход к финансированию развития предприятия, при котором заемный капитал используется в максимально возможном размере;
- уровень концентрации собственного капитала. Для того чтобы сохранить финансовый контроль за управлением предприятием (контрольный пакет акций или контрольный объем паевого вклада), владельцам предприятия не хочется привлекать дополнительный собственный капитал из внешних источников, даже, несмотря на благоприятные к этому предпосылки. Задача сохранения финансового контроля за управлением предприятием в этом случае является критерием формирования дополнительного капитала за счет заемных средств. С учетом этих факторов управление структурой капитала на предприятии сводится к двум основным направлениям — 1) установлению оптимальных для данного предприятия пропорций использования собственного и заемного капитала; 2) обеспечению привлечения на предприятие необходимых видов и объемов капитала для достижения расчетных показателей его структуры.
3. Оптимизация структуры капитала по критерию максимизации уровня финансовой рентабельности. Для проведения таких оптимизационных расчетов используется механизм финансового левериджа.
4. Оптимизация структуры капитала по критерию минимизации его стоимости. Процесс этой оптимизации основан на предварительной оценке стоимости собственного и заемного капитала при разных условиях его привлечения и осуществлении многовариантных расчетов средневзвешенной стоимости капитала.
5. Оптимизация структуры капитала по критерию минимизации уровня финансовых рисков. Учет фактора риска в процессе управления капитала предприятия сопровождает подготовку практически всех управленческих решений. Концепция учета фактора риска состоит в объективной оценке его уровня с целью обеспечения формирования необходимого уровня доходности финансовых операций, связанных с использованием капитала, и разработки системы мероприятий, минимизирующих его негативные финансовые последствия для хозяйственной деятельности предприятия.
6. Формирование показателя целевой структуры капитала. Процесс оптимизации предполагает установление целевой структуры капитала. Под целевой структурой капитала понимается соотношение собственных и заемных финансовых средств предприятия, которое позволяет в полной мере обеспечить достижение избранного критерия ее оптимизации. Конкретная целевая структура капитала обеспечивает заданный уровень доходности и риска в деятельности предприятия, минимизирует средневзвешенную его стоимость или максимизирует рыночную стоимость предприятия. Показатель целевой структуры капитала предприятия отражает финансовую идеологию его собственников или менеджеров и входит в систему стратегических целевых нормативов его развития.
2.2 Механизм управления структурой капитала на основе финансового левериджа
Одна из главных задач формирования капитала — оптимизация его структуры с учетом заданного уровня его доходности и риска — реализуется разными методами. Одним из основных механизмов реализации этой задачи является финансовый левериджа.
Финансовый леверидж характеризует использование предприятием заемных средств, которое влияет на изменение коэффициента рентабельности собственного капитала. Иными словами, финансовый леверидж представляет собой объективный фактор, возникающий с появлением заемных средств в объеме используемого предприятием капитала, позволяющий ему получить дополнительную прибыль на собственный капитал.
Показатель, отражающий уровень дополнительно генерируемой прибыли на собственный капитал при различной доле использования заемных средств, называется эффектом финансового левериджа. Он рассчитывается по следующей формуле:
ЭФЛ = (1-СНП)*(КВРА-ПК)*ЗК/СК,
где ЭФЛ — эффект финансового левериджа, заключающийся в приросте коэффициента рентабельности собственного капитала, %;
СНП — ставка налога на прибыль, выраженная десятичной дробью;
КВРА — коэффициент валовой рентабельности активов (отношение валовой прибыли к средней стоимости активов), %;
ПК — средний размер процентов за кредит, уплачиваемых предприятием за использование заемного капитала, %;
ЗК — средняя сумма используемого предприятием заемного капитала;
СК — средняя сумма собственного капитала предприятия.
В данной формуле можно выделить три основные составляющие:
1. Налоговый корректор финансового левериджа (1 — СНП), который показывает в какой степени проявляется эффект финансового левериджа в связи с различным уровнем налогообложения прибыли.
2. Дифференциал финансового левериджа (КВРА - ПК), который характеризует разницу между коэффициентом валовой рентабельности активов и средним размером процента за кредит.
3. Коэффициент финансового левериджа (ЗК/СК), который характеризует сумму заемного капитала, используемого предприятием, в расчете на единицу собственного капитала.
Выделение этих составляющих позволяет целенаправленно управлять эффектом финансового левериджа в процессе финансовой деятельности предприятия.
Налоговый корректор финансового левериджа практически не зависит от деятельности предприятия, так как ставка налога на прибыль устанавливается законодательно. Вместе с тем, в процессе управления финансовым левериджем дифференцированный налоговый корректор может быть использован в следующих случаях:
а) если по различным видам деятельности предприятия установлены дифференцированные ставки налогообложения прибыли;
б) если по отдельным видам деятельности предприятие использует налоговые льготы по прибыли;
в) если отдельные дочерние фирмы предприятия осуществляют свою деятельность в свободных экономических зонах своей страны, где действует льготный режим налогообложения прибыли;
г) если отдельные дочерние фирмы предприятия осуществляют свою деятельность в государствах с более низким уровнем налогообложения прибыли.
В этих случаях, воздействуя на отраслевую или региональную структуру производства (а соответственно и на состав прибыли по уровню ее налогообложения), можно снизив среднюю ставку налогообложения прибыли повысить воздействие налогового корректора финансового левериджа на его эффект (при прочих равных условиях).
Дифференциал финансового левериджа является главным условием, формирующим положительный эффект финансового левериджа. Этот эффект проявляется только в том случае, если уровень валовой прибыли, генерируемой активами предприятия, превышает средний размер процента за используемый кредит (включающий не только его прямую ставку, но и другие удельные расходы по его привлечению, страхованию и обслуживанию), т.е. если дифференциал финансового левериджа является положительной величиной. Чем выше положительное значение дифференциала финансового левериджа, тем выше при прочих равных условиях будет его эффект.
В связи с высокой динамичностью этого показателя он требует постоянного мониторинга в процесс управления эффектом финансового левериджа. Этот динамизм обусловлен действием ряда факторов. Прежде всего, в период ухудшения конъюнктуры финансового рынка (в первую очередь, сокращения объема предложения на нем свободного капитала) стоимость заемных средств может резко возрасти, превысив уровень валовой прибыли, генерируемой активами предприятия. Кроме того, снижение финансовой устойчивости предприятия в процессе повышения доли используемого заемного капитала приводит к увеличению риска его банкротства, что вынуждает кредиторов увеличивать уровень ставки процента за кредит с учетом включения в нее премии за дополнительный финансовый риск. При определенном уровне этого риска (а соответственно и уровне общей ставки процента за кредит) дифференциал финансового левериджа может быть сведен к нулю (при котором использование заемного капитала не даст прироста рентабельности собственного капитала) и даже иметь отрицательную величину (при которой рентабельность собственного капитала снизится, так как часть чистой прибыли, генерируемой собственным капиталом, будет уходить на обслуживание используемого заемного капитала по высоким ставкам процента).
Наконец, в период ухудшения конъюнктуры товарного рынка сокращается объем реализации продукции, а соответственно и размер валовой прибыли предприятия от операционной деятельности. В этих условиях отрицательная величина дифференциала финансового левериджа может формироваться даже при неизменных ставках процента за кредит за счет снижения коэффициента валовой рентабельности активов.
Формирование отрицательного значения дифференциала финансового левериджа по любой из вышеперечисленных причин всегда приводит к снижению коэффициента рентабельности собственного капитала. В этом случае использование предприятием заемного капитала дает отрицательный эффект. Коэффициент финансового левериджа является тем рычагом, который мультиплицирует (пропорционально мультипликатору или коэффициенту изменяет) положительный или отрицательный эффект, получаемый за счет соответствующего значения его дифференциала. При положительном значении дифференциала любой прирост коэффициента финансового левериджа будет вызывать еще больший прирост коэффициента рентабельности собственного капитала, а при отрицательном значении дифференциала прирост коэффициента финансового левериджа будет приводить к еще большему темпу снижения коэффициента рентабельности собственного капитала. Иными словами, прирост коэффициента финансового левериджа мультиплицирует еще больший прирост его эффекта (положительного или отрицательного в зависимости от положительной или отрицательной величины дифференциала финансового левериджа). Аналогично снижение коэффициента финансового левериджа будет приводить к обратному результату, снижая в еще большей степени его положительный или отрицательный эффект.
Таким образом, при неизменном дифференциале коэффициент финансового левериджа является главным генератором как возрастания суммы и уровня прибыли на собственный капитал, так и финансового риска потери этой прибыли. Аналогичным образом, при неизменном коэффициенте финансового левериджа положительная или отрицательная динамика его дифференциала генерирует как возрастание суммы и уровня прибыли на собственный капитал, так и финансовый риск ее потери.
Знание механизма воздействия финансового левериджа на уровень прибыльности собственного капитала и уровень финансового риска позволяет целенаправленно управлять как стоимостью, так и структурой капитала предприятия.
3. Управление капиталом ОАО "Лукойл" и оптимизация его структуры
3.1 Анализ состава и структуры капитала предприятия
В соответствии с Постановлением Правительства РФ № 299 от 5 апреля 1993г. Создается акционерное общество открытого типа "Нефтяная компания Лукойл".
Сначала в состав концерна вошли нефтедобывающие предприятия – Лангепаснефтегаз, Урайнефтегаз и Когалымнефтегаз, перерабатывающие предприятия – Пермнефтеоргсинтез, Волгоградский, Новоуфимский и Мажейкяйский НПЗ, а также некоторые сбытовые общества. Через 2 года, в процессе реорганизации из его состава по различным причинам выходят Новоуфимский и Мажейкянский НПЗ. Новые масштабные изменения в структуре компании происходят в 1995г., когда в соответствии с постановлением Правительства РФ № 861 от 1 сентября 1995 г. "О совершенствовании структуры акционерного общества "Нефтяная компания Лукойл", в ее состав входят добывающие общества "Пермнефть", "Калининградморнефтегаз", "Астраханьнефт" и "Нижневолжскнефт", а также 4 сбытовых и сервисных общества.
В 1995-1997 гг. в компании осуществляется процесс перехода на единую акцию, успешное завершение которого способствует росту инвестиционной привлекательности компании. В 1995 г. ЛУКОЙЛ становится первой компанией, получившей разрешение SEC на АДР 1-го уровня, где в качестве депозитария выступает Bank of New York, а также успешно размещает первый выпуск конвертируемых облигаций на сумму 330 млн. долл.
На 1994-1997 гг. приходится первый этап зарубежной экспансии Лукойла: компания активно расширяет международную деятельность в сфере сырья и реализации готовой продукции. Она приобретает доли в проектах "Азери-Чираг-Гюнешли", "Шах-Дениз", "Ялама" в Азербайджане, "Кюмколь", "Карачаганак" в Казахстане, "Мелейя" в Египте, "Западная Курна-2" в Ираке. Автозаправочные комплексы "Лукойла" появляются в Белоруссии, странах Балтии, Казахстане, Азербайджане, Киргизии, Польше, США.
1998-2001 гг. – время крупных приобретений в сфере переработки и сбыта. В состав компании входят 4 новых НПЗ – Petrotel (Румыния), Одесский (Украина), Ухтинский и Нижегородский (Россия), а также нефтехимические предприятия "Ставропольполимер" и Саратовский НХК. ЛУКОЙЛ приобретает на северо-востоке США сеть, состоящую из 1300 АЗС и ранее принадлежащую компании Getty Petroleum Marketing Inc.
В конце десятилетия к 3 нефтегазовым провинциям, на территории которых работает компания, - Западной Сибири, Урале и Нижней Волге – добавляются две перспективные, а именно Тимано-Печора и шельф Каспийского моря. После приобретения акций компаний "Архангельскгеолдобыча" и "КомиТЭК" Лукойл принимает решение консолидировать разрозненные добывающие предприятия Ненецкого АО и Республики Коми. Партнером Лукойла по освоению месторождений Тимоно-Печоры становится американская компания Conoco (впоследствии – ConocoPhillips). На Каспии Лукойл приступает к разведочному бурению с помощью СПБУ "Астра", построенной на астраханском судостроительном заводе "Красные баррикады".
В 2001 г. проходит конвертация привилегированных акций в обыкновенные. С этого момента и до настоящего времени уставный капитал Лукойла составляет 850563255 обыкновенных акций.
Год 2002-й становится переломным этапом в развитии компании. Менеджмент объявляет о начале крупномасштабной реструктуризации, направленной на повышение прибыльности и акционерной стоимости Лукойла. Для достижения этих целей принимается решение значительно увеличить продажи сырья и готовой продукции, снизить операционные издержки, оптимизировать организационную структуру и избавиться от низкорентабельных и непрофильных активов.
В этом же году Лукойл становится первой российской компанией, акции которой включены в листинг Лондонской фондовой биржи (LSE). В соответствии с требованиями LSE, Лукойл проходит жесткую процедуру раскрытия информации.
Под знаком "второй волны" зарубежной экспансии, а также превращения Лукойла из нефтяной в нефтегазовую компанию проходят 2003 г. и первая половина 2004 г. Лукойл заключает важные соглашения о разведке и разработке нефтяных месторождений на казахстанском шельфе Каспия, а также газовых месторождений в Узбекистане и Саудовской Аравии.
Активизируется сотрудничество Лукойла и ConocoPhillips: российская компания приобретает у американской 795 АЗС, расположенных в штатах Нью-Джерси и Пенсильвания. Ежегодный объем продаж приобретаемой сети АЗС составляет 1,2 млрд. галлон нефтепродуктов, что практически удваивает рыночную долю компании на северо-востоке США. Со своей стороны представители ConocoPhillips выражают заинтересованность в приобретении акций Лукойла.
В 2004 г. завершается длящаяся с 1994 г. процесс сокращения доли государства в уставном капитале компании. Основные этапы этого процесса выглядят следующим образом:
1993 г. – в соответствии со Сводным планом приватизации в государственной собственности закрепляется 90,77% УК;
1994 г. – обыкновенные акции компании реализуются на чековом аукционе;
1995 г. – в ходе инвестиционного конкурса среди российских инвесторов реализуется 16% УК, на залоговом аукционе реализуется 5% УК;
1997 г. – в соответствии с изменениями к Сводному плану приватизации в государственной собственности закрепляется 26,9% УК;
1999 г. – на коммерческом конкурсе с инвестиционными условиями продается 9% УК;
2002 г. – 6,13% УК продается на международном фондовом рынке в виде депозитарных расписок;
2004 г. – объявляется аукцион по продаже последних 7,6% УК, до сих пор остающихся в собственности государства [20].
В учетно-финансовом понимании капитал – это совокупность финансово-кредитных ресурсов (пассивов предприятия), инвестированных и авансированных в экономические активы предприятия с целью извлечения дохода.
Собственный капитал – это чистая стоимость имущества, определяемая как разница между стоимостью активов (имущества) организации и его обязательствами.
Собственный капитал может состоять из уставного, добавочного и резервного капитала, нераспределенной прибыли (непокрытого убытка), целевого финансирования. Собственный капитал отражен в первом разделе пассива баланса приложение 1.
Анализ собственного капитала преследует следующие основные цели:
- выявить основные источники формирования собственного капитала и определить последствия их изменений для финансовой устойчивости предприятия;
- определить правовые, договорные и финансовые ограничения в распоряжении текущей и нераспределенной прибыли;
- оценить приоритетность прав получения дивидендов;
- выявить приоритетность прав собственников при ликвидации предприятия.
Анализ состава элементов собственного капитала позволяет выявить его основные функции:
- обеспечение непрерывности деятельности;
- гарантия защиты капитала, кредитов и возмещение убытков;
- участие в распределении полученной прибыли;
- участие в управлении предприятием.
Анализ источников формирования и размещения капитала имеет очень большое значение при изучении исходных условий функционирования предприятия и оценке его финансовой устойчивости.
Как показывают данные таблицы 1, в структуре источников финансирования организации за три года произошли некоторые изменения. Доля собственного капитала в 2005 г. в денежном выражении по сравнению с 2004 г. увеличилась на 45 961 515 тыс.руб. Это произошло в результате значительного увеличения суммы краткосрочных обязательств на 60171 285 тыс. руб., а они возросли за счет увеличения суммы кредиторской задолженности на 60020326 тыс.руб. Положительным моментом в этом периоде можно назвать увеличение собственного капитала на 45961 515 тыс. руб. за счет прибыли отчетного года.
Таблица 1 - Динамика источников финансирования и их структура ОАО "Лукойл" [23]
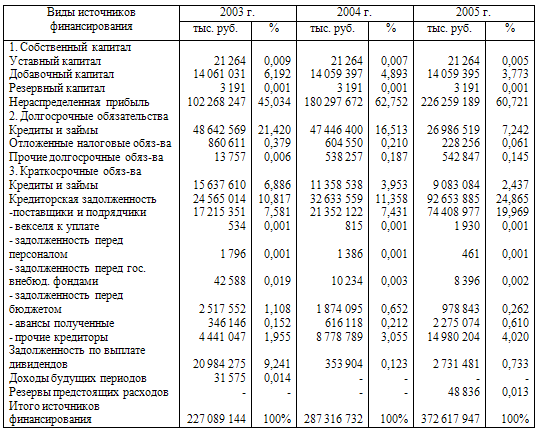
Состояние и изменение собственного и заемного капитала, а также структуры заемного капитала имеет большое значение для инвесторов. Динамика источников имущества предприятия представлена в таблице 2.
Таблица 2 - Показатели финансового состояния ОАО "Лукойл" [23]
| Показатель | 4-й кв. 2002г. | 4-й кв. 2003г. | 4-й кв. 2004г. | 3-й кв. 2005г. |
| Рентабельность | ||||
| Общая рентабельность, % | 28,101 | 22,963 | 27,895 | 19,986 |
| Рентабельность активов (ROA), % | 33,183 | 24,394 | 30,337 | 21,147 |
| Рентабельность собственного капитала (ROE), % | 53,657 | 39,601 | 47,121 | 32,102 |
| Рентабельность продукции (продаж), % | 30,272 | 21,397 | 28,212 | 20,055 |
| Рентабельность оборотных активов, % | 63,972 | 61,620 | 87,014 | 46,821 |
| Период окупаемости собственного капитала, раз | 1,864 | 2,525 | 2,122 | 3,115 |
| Ликвидность | ||||
| Быстрый коэффициент ликвидности | 1,858 | 1,743 | 1,727 | 1,721 |
| Коэффициент абсолютной ликвидности, % | 7,790 | 6,785 | 8,072 | 6,815 |
| Коэффициент покрытия запасов, % | 1 383,140 | 284,931 | 873,220 | 2 078,969 |
| Деловая активность | ||||
| Фондоотдача, % | 7 390,732 | 5 564,754 | 6 706,764 | 7 876,606 |
| Оборачиваемость активов, раз | 1,613 | 1,330 | 1,418 | 1,386 |
| Оборачиваемость собственного капитала, раз | 2,608 | 2,159 | 2,203 | 2,104 |
| Оборачиваемость кредиторской задолженности, раз | 11,390 | 11,538 | 12,756 | 7,300 |
| Оборачиваемость дебиторской задолженности, раз | 3,917 | 4,535 | 5,955 | 4,389 |
| Оборачиваемость запасов, раз | 28,633 | 29,521 | 31,496 | 46,363 |
| Финансовая устойчивость | ||||
| Коэффициент финансовой зависимости | 1,617 | 1,623 | 1,553 | 1,518 |
| Коэффициент автономии собственных средств | 0,618 | 0,616 | 0,644 | 0,659 |
| Обеспеченность запасов собственными оборотными средствами | 3,488 | 0,255 | -0,690 | 4,823 |
| Индекс постоянного актива | 0,824 | 0,988 | 1,028 | 0,847 |
| Коэффициент концентрации собственного капитала, % | 61,842 | 61,599 | 64,381 | 65,874 |
| Коэффициент концентрации заемного капитала, % | 38,158 | 38,401 | 35,619 | 34,126 |
| Коэффициент маневренности собственного капитала, % | 17,629 | 1,189 | -2,809 | 15,321 |
| Коэффициент соотношения заемных и собственных средств, % | 61,703 | 62,341 | 55,325 | 51,805 |
| Коэффициент долгосрочного привлечения заемных средств, % | 19,860 | 24,006 | 22,853 | 14,939 |
| Коэффициент долгового покрытия активов, % | 22,971 | 30,480 | 0 | 0 |
| Платежеспособность | ||||
| Текущий коэффициент ликвидности | 2,149 | 2,066 | 2,043 | 1,961 |
| Коэффициент обеспеченности собственными средствами, % | 26,159 | 2,852 | -2,181 | 24,442 |
Коэффициент абсолютной ликвидности показывает возможность немедленного или быстрого погашения обязательств перед кредиторами.
Коэффициент быстрой ликвидности. При его расчете используются наиболее ликвидные активы. При этом предполагается, что дебиторская задолженность имеет более высокую ликвидность, чем запасы и прочие активы.
Коэффициент маневренности собственного капитала показывает долю собственных оборотных средств в их общей стоимости.
Показатель рентабельность собственного капитала является наиболее важным для акционеров компании. Этот коэффициент включает в себя такие важные параметры, как платежи по процентам за кредит и налог на прибыль. Рентабельность собственного капитала характеризует прибыль, которая приходится на собственный капитал.
Коэффициент автономии означает, на сколько могут быть покрыты все обязательства собственными средства, это свидетельствует о снижении финансовой зависимости, увеличение риска финансовых затруднений и снижение гарантии погашения предприятием своих обязательств.
Показатели оборачиваемости указывает на снижение деловой активности исследуемого предприятия.
Одним из синтетических показателей экономической деятельности организации в целом является рентабельность активов, который принято называть экономической рентабельностью. Это самый общий показатель, отвечающий на вопрос, сколько прибыли организация получает в расчете на рубль своего имущества.
Рентабельность активов может повышаться при неизменной рентабельности продаж и росте объема реализации, опережающем увеличении стоимости активов, то есть ускорением оборачиваемости активов. И, наоборот, при неизменной оборачиваемости активов рентабельность активов может расти за счет роста рентабельности продаж.
Рентабельность продаж отражает удельный вес прибыли в каждом рубле выручки от реализации.
Ключевым элементом в определении финансовых показателей ЛУКОЙЛа в последующие годы является прогнозирование мировых цен на нефть. В кратко- и среднесрочной перспективе цены на нефть останутся на относительно высоком уровне благодаря росту общемирового потребления нефти (особенно в Китае, Индии и других развивающихся странах), опережающему рост предложения нефти. В краткосрочной перспективе высоким ценам на нефть будет способствовать и напряженная политическая и экономическая обстановка в ряде нефтедобывающих стран (в Ираке, Иране, Нигерии), а также невозможность существенно нарастить производство в большинстве стран. В результате, по оценкам экономистов, средняя цена нефти марки Brent составит $60/барр. в 2006-2007 гг.
Между тем, период сверхвысоких цен на нефть, не может длиться вечно. В среднесрочной перспективе ожидается рост добычи нефти со стороны независимых производителей, что позволит частично снять напряженность на рынке. Кроме того, высокие цены на нефть будут постепенно стимулировать внедрение энергосберегающих технологий и более широкое использование альтернативных источников энергии, что должно привести к ослаблению спроса в развитых странах.
Для анализа структуры собственного капитала, выявления причин изменения отдельных его элементов и оценки этих изменений за анализируемый период составим таблицу 3.
Как видно из таблицы 3 за анализируемый период произошли значительные изменения в структуре собственного капитала
Если в 2003 г. он состоял на 0,02% из уставного, на 12,08% из добавочного капитала и на 87,89% за счет нераспределенной прибыли, то к концу 2005 г. его состав значительно расширился за счет остатка нераспределенной прибыли.
Размер уставного капитала за анализируемый период не изменился и остался равным 21264 тыс. руб., однако его удельный вес в составе источников собственного капитала снизился с 0,02% до 0,01%.
Таблица 3 - Динамика структуры собственного капитала [23]
| Источники капитала | 2003 г. | 2004 г. | 2005 г. | Абсолютные отклонения 2005 г к 2003 г. | Темп роста, % 2005 г. к 2003 г. | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| Уставный капитал | 21264 | 0,02 | 21264 | 0,01 | 21264 | 0,01 | - | +0,01 | - |
| Добавочный капитал | 14 061031 | 12,08 | 14 059397 | 7,23 | 14 059395 | 5,84 | -1636 | -6,24 | 99 |
| Резервный капитал | 3191 | 0,01 | 3191 | 0,01 | 3191 | 0,01 | - | - | - |
| Нераспределенная прибыль | 102 268247 | 87,89 | 180 297672 | 92,75 | 226 259189 | 94,14 |
+123 990 942 |
+6,25 | 212 |
| Итого собственный капитал | 116 353733 | 100 | 194 381524 | 100 | 240 343039 | 100 |
+123 989 306 |
||
Сумма добавочного капитала изменилась незначительно и к 2005 г. стала равна 14059 395 тыс. руб. Произошло снижение удельного веса добавочного капитала на 6,24%, за счет увеличения нераспределенной прибыли, которая в 2005 г. по сравнению с 2003 г. увеличилась на 123990942 тыс. руб.
Этот источник значительно повлиял на увеличение собственного капитала предприятия. Удельный вес в его структуре составил 94,14% .
Структура капитала анализируемого предприятия не несет в себе большого риска для инвесторов, так как предприятие работает преимущественно на собственном капитале.
3.2 Уставный капитал и его экономическое содержание
В состав собственного капитала включаются различные по экономическому содержанию, принципам формирования и использованию источники финансовых ресурсов: уставный, добавочный и резервный капиталы, нераспределенная прибыль, фонды специального назначения.
Первоочередным по времени появления и основополагающим по существу является уставный капитал, так как с ним связано образование нового юридического лица и его регистрации в административных органах власти. В процессе его формирования возникает экономико-юридические отношения между собственниками, связанные с созданием имущественного комплекса – хозяйствующего субъекта. Они определяются законодательством государства: Гражданским Кодексом РФ, Федеративными законами "Об акционерных обществах".
Уставный капитал является одним из важных показателей, позволяющих получить представление о размерах и финансовом состоянии экономических субъектов. Это один из наиболее устойчивых элементов собственного капитала организации, поскольку изменение его величины допускается в строго определенном порядке, установленном законодательством.
Уставный капитал общества состоит из общей стоимости акций, приобретенных акционерами, в оценке их номинальной стоимости и определяет минимальный размер имущества общества, гарантирующий интересы его кредиторов.
В бухгалтерском учете акционерного общества отражаемая величина уставного капитала соответствует сумме зафиксированной в учредительных документах, как совокупность акций по номинальной стоимости, принадлежащих учредителями (акционерам). Это положение зафиксировано ст. 25 Закона "Об акционерных обществах".
"Лукойл" выгодно отличается от других российских нефтяных компаний тем, что его акционерный капитал распределен среди широкого круга инвесторов (рисунок 2).
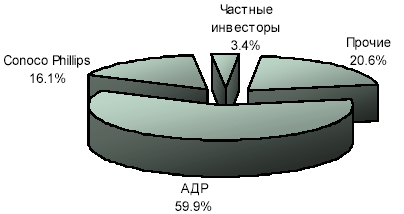
Рисунок 2 – Структура акционерного капитала [21]
Частные инвесторы насчитывают 60 тыс. человек и владеют 3,4% акций компании.
Примерно 60% выпущенных акций были конвертированы в депозитарные расписки, которые в настоящее время обращаются на ведущих мировых фондовых площадках. Еще около 16% уставного капитала ЛУКОЙЛа принадлежит ConocoPhillips. Доля менеджмента в компании составляет 20,6%.
Около 50% акций ЛУКОЙЛа находятся в свободном обращении, что является самым высоким показателем среди российских нефтяных компаний. Акции ЛУКОЙЛа являются одними из самых ликвидных ценных бумаг на российском фондовом рынке и занимают стабильно высокую долю от общего объема торгов в РТС и на ММВБ (в 2005 г. среднедневные объемы торгов акциями ЛУКОЙЛа на российских биржах составляли примерно $110 млн.).
В сентябре 2004 г. ConocoPhillips приобрела на аукционе 7,6% акций ЛУКОЙЛа, находившихся в федеральной собственности. Американская компания заплатила этот пакет около $2 млрд., или $30,8 за акцию. В последующие два месяца ConocoPhillips докупила еще 2,4% акций ЛУКОЙЛа и ввела своего представителя в Совет директоров российской нефтяной компании. В настоящее время ConocoPhillips владеет 14,8% акций ЛУКОЙЛа и (по договоренности с ЛУКОЙЛом) собирается до конца 2006 г. довести свою долю до 20%.
3.3 Добавочный и резервный капитал, их формирование и изменение
Добавочный капитал – собственный капитал, но не распределенный между собственниками. Его формирование не связано с взносами собственников. Величина добавочного капитала отражает изменение собственного капитала за какой-либо период, но прошедшее без прямого участия фирмы и ее собственников.
Добавочный капитал как источник средств предприятия образуется, как правило, в результате переоценки основных средств и других материальных ценностей. Существуют следующие пути формирования и увеличения добавочного капитала:
1. Переоценка внеоборотных активов.
В добавочный капитал зачисляется разница между восстановительной (рыночной) стоимостью основных средств и их первоначальной стоимостью.
2. Ассигнования из бюджета на производственное развитие, то есть на прирост собственных оборотных средств и на увеличение основных средств.
3. Средства, направляемые на пополнение собственных оборотных средств и т.д.
Уменьшение добавочного капитала происходит редко. Это случается по следующим причинам:
1. Снижение стоимости основных средств в результате их переоценки.
2. Покрытие убытка от безвозмездной передачи имущества предприятия другим организациям.
3. Увеличение уставного капитала по решению собственников.
4. Покрытие убытка за отчетный год при отсутствии резервного капитала.
Как объект учета добавочный капитал возник в соответствии с изменениями правил оценки статей бухгалтерской отчетности организаций для отражения информационных процессов.
Добавочный капитал – это часть собственного капитала, который может возникнуть в процессе деятельности предприятия, но в отличие от уставного капитала не распределяются между собственниками. Добавочный капитал отражает изменения собственного капитала происшедшего без прямого участия совладельцев. Добавочный капитал организации – это часть собственного капитала, которая выделена в качестве объекта бухгалтерского учета и показывает общую собственность всех участников предприятия, а также является самостоятельным показателем отчетности.
В ОАО "ЛУКОЙЛ" создание добавочного капитала предусмотрено в Уставе. Рассмотрим величину добавочного капитала за анализируемый период времени:
2003 год – 14 061031 тыс.руб.
2004 год – 14 059397 тыс.руб.
2005 год – 14 059395 тыс.руб.
За рассматриваемый период он практически не изменялся.
В условиях рыночных отношений финансовая устойчивость является необходимым условием для нормального функционирования предприятия. В связи с этим необходимо создание резервного капитала, который образуется в соответствии с учредительными документами и действующим законодательством на покрытие возможных в будущем убытков, потерь.
Резервный капитал – это так называемый запасной источник, который создается как гарантия бесперебойной работы предприятия и соблюдения интересов третьих лиц. Наличие такого финансового источника придает последним уверенность в погашении предприятием своих обязательств. Чем больше резервный капитал, тем большая сумма убытков может быть компенсирована и тем большую свободу маневра получает руководство предприятия при преодолении убытков. Резервный капитал формируется из отчислений от чистой прибыли, цель его образования – это гарантия интересов собственников и кредиторов. Резервный капитал – это страховой капитал предприятия, предназначенный для возмещения убытков от его хозяйственной деятельности, а также для выплаты доходов инвесторам и кредиторам в случае, если на эти цели не хватает прибыли. Средства резервного капитала являются гарантией бесперебойной работы предприятия и соблюдения интересов третьих лиц. Наличие такого финансового источника придает последним уверенность в погашении предприятием своих обязательств. Образование резервного капитала может носить обязательный и добровольный характер. В первом случае он создается в соответствии с законодательством России, а во втором – в соответствии с порядком, установленным в учредительных документах предприятия или в соответствии с его учетной политикой. В настоящее время создание резервного капитала является обязательным только для АО и производственных кооперативов. Предельная величина резервного капитала не может превышать той суммы, которая определена собственниками и зафиксирована в учредительных документах. При этом АО, совместные предприятия, производственные кооперативы должны придерживаться еще и минимальной его границы.
Таблица 4 – Показатели добавочного и резервного капитала [23]
| Источники капитала | 2003 г. | 2004 г. | 2005 г. |
Абсолютные отклонения 2005 г к 2003 г. |
Темп роста, % 2005 г. к 2003 г. |
||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| Добавочный капитал | 14 061031 | 12,08 | 14 059397 | 7,23 | 14 059395 | 5,84 | -1636 | -6,24 | 99 |
| Резервный капитал | 3191 | 0,001 | 3191 | 0,001 | 3191 | 0,001 | - | - | |
| Итого собственный капитал | 116 353733 | 100 | 194 381524 | 100 | 240 343039 | 100 |
+123 989 306 |
||
Как видно из таблицы 3 за анализируемый период произошли не значительные изменения в структуре добавочного и резервного капитала.
Сумма добавочного капитала изменилась незначительно и к 2005 г. стала равна 14059 395 тыс. руб. Произошло снижение удельного веса добавочного капитала на 6,24%, за счет образования дополнительных источников формирования собственного капитала.
Резервный капитал общества на протяжении трех лет остается неизменным и составляет всего 0,001% от всего собственного капитала, что указывает на то, что не обеспечивает ту защиту от неблагоприятных факторов, которая должна быть характерна для него.
3.4 Нераспределенная прибыль ее формирование
Предприятие может осуществлять любую деятельность, зафиксированную в его уставе и не запрещенную законом.
Финансовым результатом обычной и всей хозяйственно-финансовой деятельности предприятия является прибыль (убыток) от реализации продукции (работ и услуг). По каждому виду обычной деятельности результат определяется как разница между выручкой от реализации продукции в действующих ценах, за минусом косвенных налогов, и затратами на ее производство и сбыт.
Прибыль выступает источником, используемым после обязательных платежей в бюджет на цели, определенные уставными документами или соответствующими решениями руководства организации и учредителей. При получении убытка возникает необходимость изыскания источников его покрытия.
Прибыль, оставшуюся в распоряжении предприятия после уплаты в бюджет налога на прибыль, в бухгалтерском учете принято называть "нераспределенной прибылью". Нераспределенная прибыль представляет собой сумму чистой прибыли, которая не была распределена на дивиденды.
Нераспределенная прибыль отчетного года используется на выплату дивидендов учредителям и на отчисления в резервный фонд