Самофінансування підприємства
─ базове значення прибутку;
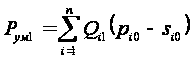 , (2.4)
─ перший умовний показник прибутку, що показує, яке значення мав би прибуток при фактичному об'ємі реалізації продукції і базових ціні і собівартості;
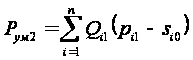 , (2.5)
─ другий умовний показник, що відображає величину прибутку при фактичному об'ємі реалізації і фактичній ціні, але при базовій собівартості продукції;
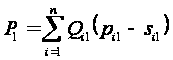 , (2.6)
─ фактичний показник прибутку.
Загальна зміна прибутку:
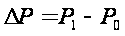 , (2.7)
У тому числі за рахунок:
зміни обсягів реалізації продукції
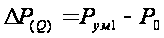 , (2.8)
Для кожного і-го виду продукції встановлюємо, скільки одержано прибутку додатково за рахунок зміни обсягів реалізації порівнюючи умовну суму прибутку від реалізації продукції у попередньому періоді при обсягах реалізації у звітному періоді з сумою прибутку від реалізації продукції у попередньому періоді.
зміни ціни реалізації продукції
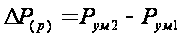 , (2.9)
Для кожного і-го виду продукції встановлюємо, скільки одержано прибутку додатково за рахунок змін цін реалізації порівнюючи умовну суму прибутку від реалізації продукції у звітному періоді при собівартості попереднього з умовною сумою прибутку від реалізації продукції у попередньому періоді при обсягах реалізації звітного періоду.
зміни собівартості продукції
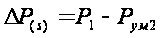 , (2.10)
Для кожного і-го виду продукції встановлюємо, скільки одержано прибутку додатково за рахунок змін собівартості продукції порівнюючи суму прибутку від реалізації продукції у звітному періоді з умовною сумою прибутку від реалізації продукції у звітному періоді при собівартості продукції попереднього періоду.
Алгебраїчна сума впливу всіх чинників обов'язково повинна бути рівна загальному приросту результативного показника:
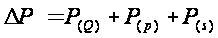 , (2.11)
Розрахунок впливу на прибуток змін цін на реалізовану продукцію представлений у таблиці 2.3
Таблиця 2.3 Вплив на прибуток змін цін на реалізовану продукцію
| Вид виробів | Прибуток від реалізації продукції у попередньому періоді при обсягах звітного, грн. | Прибуток від реалізації продукції у звітному періоді при собівартості попереднього, грн. | Вплив на прибуток зміни цін реалізації, грн. |
| 1 | 2281,5 | 3126,5 | 845 |
| 2 | 3998,8 | 3998,8 | 0 |
| 3 | 3887 | 9379,5 | 5492,5 |
| 4 | 0 | 0 | 0 |
| 5 | 1336,9 | 5993 | 4656,1 |
| 6 | 423,63 | -523 | -946,63 |
| 7 | 0 | 0 | 0 |
| Усього | 10047 |
Отже завдяки змінам у цінах порівняно з минулим роком підприємство отримало на 10046,97 грн. більше прибутку від реалізації продукції.
Наглядно рівень впливу на прибуток кожного виду продукції продемонстровано на рисунку 2.3
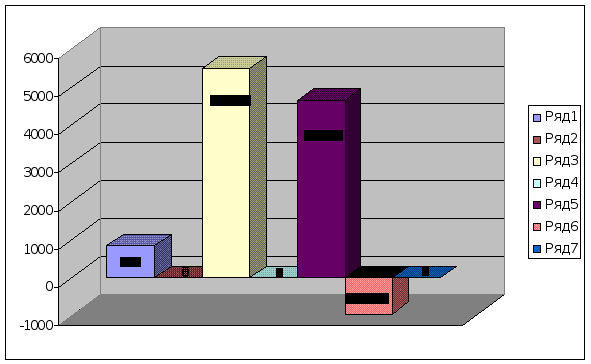
Рисунок 2.3 Вплив на прибуток змін ціни на реалізовану продукцію у 2008 році порівняно з 2007 роком
б) Вплив на прибуток змін обсягів реалізації продукції
Обсяг реалізації продукції може здійснювати як позитивний так і негативний вплив на суму прибутку. Збільшення об'єму продажів рентабельної продукції приводить до пропорційного збільшення прибутку. Якщо ж продукція є збитковою, то при збільшенні об'єму реалізації відбувається зменшення об'єму суми прибутку.
В таблиці 2.4 представлений розрахунок впливу на прибуток змін обсягів реалізації кожного виду реалізованих товарів у 2008 році порівняно з 2007 роком.
Таблиця 2.4 Вплив на прибуток змін обсягів реалізації продукції
| Вид виробів | Прибуток від реалізації продукції у попередньому періоді, грн. | Прибуток від реалізації продукції у попередньому періоді при обсягах звітного, грн. | Вплив на прибуток зміни обсягів реалізації, грн. |
| 1 | 3321 | 2281,5 | -1039,5 |
| 2 | 4394 | 3998,8 | -395,2 |
| 3 | 5584 | 3887 | -1697 |
| 4 | 2459 | 0 | -2459 |
| 5 | 2050 | 1336,9 | -713,1 |
| 6 | 125 | 423,63 | 298,63 |
| 7 | 0 | 0 | 4315* |
| Усього | -1690,2 |
*оскільки цей вид продукції було введено тільки в звітному році то прибуток від його реалізації і є вплив зміни його обсягів реалізації на загальний прибуток
Наглядно рівень впливу кожного виду продукції продемонстровано на Рисунку 2.4
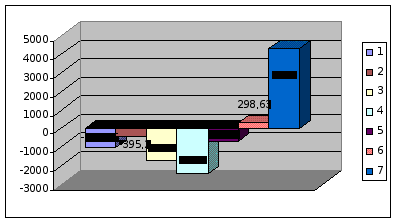
Рисунок 2.4 Вплив на прибуток змін обсягів реалізації продукції
З таблиці 2.4 ми бачимо, що через зміну обсягів реалізації продукції у звітному періоді порівняно з попереднім прибуток від реалізації продукції зменшився на 1690,17 грн. Графік впливу на прибуток змін обсягів реалізації (рисунок 2.4) демонструє що по більшості реалізованої продукції відбулося зменшення прибутків через зміну обсягів реалізації, причиною такого зниження можливо стала цінова політика підприємства, впроваджена на підприємстві.
в) Вплив на прибуток змін собівартості одиниці продукції
Собівартість продукції і прибуток знаходяться в обернено пропорційній залежності: зниження собівартості приводить до відповідного зростання суми прибутку, і навпаки.
Розрахунок впливу на прибуток змін собівартості одиниці продукції представлено у таблиці 2.5
Таблиця 2.6 Вплив на прибуток змін в структурі реалізованої продукції.
| Вид виробів | Питома вага обсягу реалізації, %. | Прибуток від реалізації одиниці продукції у попередньому періоді, грн. | Обсяг реалізації продукції у звітному періоді, од. | Вплив на прибуток змін в структурі реалізованої продукції, грн. | |
| 2004 р. | 2005 р. | ||||
| 1 | 10,99 | 16,59 | 2,7 | 845 | |
| 2 | 17,51 | 20,99 | 5,2 | 769 | |
| 3 | 16,49 | 20,25 | 4,6 | 845 | |
| 4 | 0 | 17,45 | 1 | 0 | |
| 5 | 15 | 20,02 | 2,9 | 461 | |
| 6 | 14,01 | 4,7 | 0,81 | 523 | |
| 7 | 25,99 | 0 | 0 | 799 | |
| Усього | 4242 | -3180,6 | |||
Таблиця 2.7 Розподіл прибутку „КФ „Ольга”
| Показник | Сума, грн. |
| 1 | 2 |
| Балансовий прибуток | 18445 |
| Податок на прибуток | 5534 |
| Прибуток, що залишився у розпорядженні підприємства | 12912 |
| Чистий прибуток | 12912 |
| Розподіл чистого прибутку: | |
| До резервного фонду | 464,83 |
| До фонду накопичення | 5122,19 |
| До фонду споживання | 764,39 |
| Нерозподілений прибуток | 6560,59 |
| Частка від чистого прибутку, % | |
| До резервного фонду | 3,6 |
| До фонду накопичення | 39,67 |
| До фонду споживання | 5,92 |
| Нерозподілений прибуток | 50,81 |
Графічно структуру розподілу прибутку зображено на Рисунку 2.7
Як видно з рисунку 2.7, більш 50% чистого прибутку залишилося нерозподіленою. Частка відрахувань до фонду накопичення складає 39,67% від чистого прибутку, це дозволяє нам зробити висновок про те, що керівництво „КФ „Ольга” планує розширювати діяльність, а саме, збільшувати основні і оборотні фонди, освоювати нові види товарів.
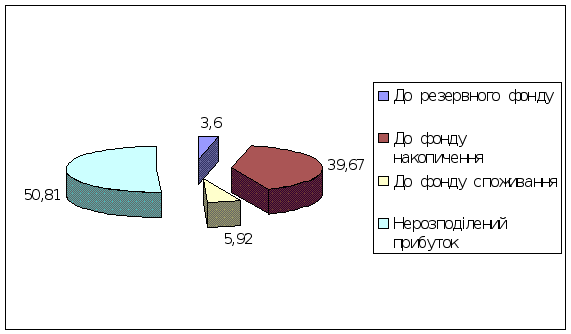
Рисунок 2.7 Структура розподілу прибутку
РОЗДІЛ 3. ПЕРСПЕКТИВИ ТА ШЛЯХИ РОЗВИТКУ САМОФІНАНСУВАННЯ
Перехід нашої країни до ринкової економіки є оздоровлення фінансового стану більшості підприємств багато в чому залежить від рівня й постановки самофінансування, що визначає рух фінансових ресурсів та їх відповідність матеріальним ресурсам, забезпечує реальне використання економічних важелів, органічне поєднання товарно-грошових відносин і механізму менеджменту економікою підприємства.
На даний час на підприємствах малого і середнього бізнесу фінансові плани, як і планування взагалі не складаються. Підприємці вважають що це є зайве, але в умовах перехідного періоду, для виходу з кризи складання планів є не тільки раціональним але і необхідним для нормального функціонування господарюючого суб’єкта.
Як показав аналіз фінансових результатів підприємства КФ „Ольга”, дане підприємство успішно працює на ринку, воно є конкурентним, а також в аналізованому періоді воно поліпшило свої фінансові результати.
Балансовий прибуток в звітному році збільшився на 3581 грн. в порівнянні з попереднім роком, цей приріст склав 24,09%.
Основний дохід підприємство одержує від реалізації друкованої продукції. Тільки після продажу продукції, чистий прибуток приймає форму прибутку. Значить, чим більше підприємство реалізує рентабельної продукції, тим більше отримає прибутків, тим краще його фінансове становище.
Частка прибутку від реалізації у складі балансового прибутку склала 92,76%. Сума прибутку від реалізації продукції в 2008 році в 1,28 раз перевищила суму прибутку у попередньому році.
Економічний розвиток підприємства характеризується покращенням фінансово-економічних результатів. Це покращення зумовлюється дією внутрішньо-виробничих і зовнішньо-економічних чинників. Для встановлення чинників формування фінансових показників нами проведено дослідження на підприємстві „Колективна фірма „Ольга”.
Виявлено, що в умовах ринкової економіки ці фактори взаємозалежні і зумовлюють фінансовий стан підприємства. Визначальним фактором фінансового стану є прибутковість його господарської діяльності.
Найбільш докладніше, ніж прибуток, який характеризує діяльність в абсолютному виразі, остаточні результати господарювання характеризують показники рентабельності, що являють собою відносні показники і дають змогу отримати більш реальну оцінку.
Рентабельність продажів, що показує частку прибутку в сумі виручки від реалізації. В звітному році вона склала 12,5%, що на 1,9% більше даного показника за попередній рік.
Економічний розвиток підприємства характеризується покращенням фінансово-економічних результатів. Це покращення зумовлюється дією внутрішньовиробничих і зовнішньоекономічних чинників.
Фактори, які обмежують використання самофінансування на підприємствах:
високий ступінь невизначеності на українському ринку, пов’язаний із глобальними змінами в усіх сферах суспільного життя (їх непередбачуваність ускладнює планування);
незначна частка підприємств, які мають фінансові можливості для здійснення серйозних фінансових розробок;
відсутність ефективної нормативно—правової бази вітчизняного бізнесу.
На жаль, неможливість застосування самофінансування на підприємствах зумовлюється не лише перерахованими вище факторами, а й звичайним небажанням керівників цих підприємств вдаватися до його методів та прийомів. Відмовляючись від застосування самофінансування, керівники підприємств таким чином відмовляються й від ефективнішого розв’язання таких завдань, які є основними на підприємстві, а саме:
забезпечення необхідними фінансовими ресурсами виробничої, інвестиційної та фінансової діяльності;
визначення шляхів ефективного вкладення капіталу, оцінка ступеня раціонального його використання;
виявлення внутрігосподарських резервів збільшення прибутку за рахунок економного використання грошових засобів;
встановлення раціональних фінансових відносин із бюджетом, банками та контрагентами;
виконання інтересів акціонерів та інших інвесторів;
контроль за фінансовим станом, платоспроможністю та кредитоспроможністю підприємства.
Досвід багатьох розвинутих компаній промислових країн показує, що за сучасного ринку, з його жорсткою конкуренцією, самофінансування фінансово-господарської діяльності є найважливішою умовою їх виживання, економічного зростання та процвітання. Саме воно дає змогу оптимально пов’язати наявні можливості підприємства щодо випуску продукції з попитом і пропозицією, що склалися на ринку.
Як виявляється на практиці, підприємства, на яких застосовуються методи самофінансування, мають змогу ефективніше організувати свою виробничо-господарську та економічну діяльність, адже самофінансування це реальна економія грошей і часу.
ВИСНОВКИ І ПРОПОЗИЦІЇ
Провівши дослідження з питання самофінансування я дійшла до висновку що – самофінансування, як і планування зокрема безумовно потрібні для вітчизняних підприємств. Воно повинно здійснюватися на підприємствах всіх розмірів і всіх форм власності. Підхід до кожного підприємства повинен бути окремим. Зараз підприємства отримали можливість самостійно здійснювати процес самофінансування, але вони замість того щоб перебудувати систему планування для власних потреб, можливостей свого підприємства відмовилися від нього.
Необхідність самофінансування ще гостріше постає в умовах фінансової нестабільності як підприємств так і економіки в цілому. На сучасному етапі українські підприємці (на мою думку професійних менеджерів на Україні дуже мало) ставляться до самофінансування зневажливо.
Невід’ємною частиною оздоровлення національної економіки є програма фінансового оздоровлення, спрямована на створення надійної фінансової бази для прискорення виробничого і соціального розвитку; підвищення активності фінансових стимулів; ідентифікацію виробництва та його збалансованість. Її реалізація багато в чому залежить від рівня й постановки фінансового планування, що визначає рух фінансових ресурсів та їх відповідність матеріальним ресурсам, забезпечує реальне використання економічних важелів, органічне поєднання товарно-грошових відносин і механізму менеджменту економікою підприємства.
СПИСОК ВИКОРИСТАНИХ ЛІТЕРАТУРНИХ ДЖЕРЕЛ
1. Конституція України від 28.06.1996 № 254к/96-ВР.
2. Закон України «Про оцінку майна, майнових прав та професійну діяльність в Україні» від 12.07.2001.
3. Балабанов И.Т. Основы финансового менеджмента. – М.: Финансы и статистика, 2008.
4. Бланк И.А. Основы финансового менеджмента. – К.: Ника-Центр, Эльга, 2003.
5. Крутик О.Б. Основы финансовой деятельности предприятий. – СПб.,2004.
6. Терещенко О.О. Фінансова діяльність суб’єктів господарювання: Навч.посібник. – К.: КНЕУ, 2002.
7. Фінанси підприємств: Підручник / Кер. авт. пол. і наук. ред. проф. А.М. Поддерьогін. – К.: КНЕУ, 2003.
8. Финансовый менеджмент / Под ред. Г.Б. Поляка. – М.: Финансы, 2007.
9. Холт Роберт. Основы финансового менеджмента. – М.: Дело, 2003
ДОДАТКИ
Додаток А
БАЛАНС „Колективної фірми „Ольга” на 31 грудня 2008 р.
| Актив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| I. Необоротні активи | |||
| Нематеріальні активи: | |||
| залишкова вартість | 010 | 1537 | 2306 |
| первісна вартість | 011 | 1537 | 2306 |
| Накопичена амортизація | 012 | ||
| Незавершене будівництво | 020 | 15371 | 10760 |
| Основні засоби: | |||
| залишкова вартість | 030 | 36890 | 44576 |
| первісна вартість | 031 | 39965 | 50724 |
| Знос | 032 | 3074 | 6148 |
| Довгострокові фінансові інвестиції: | |||
| які обліковуються за методом участі в капіталі інших підприємств | 040 | ||
| інші фінансові інвестиції | 045 | 7686 | 9223 |
| Довгострокова дебіторська заборгованість | 050 | ||
| Відстрочені податкові активи | 060 | 615 | |
| Інші необоротні активи | 070 | ||
| Усього за розділом I | 080 | 61484 | 67479 |
| II. Оборотні активи | |||
| Запаси: | |||
| виробничі запаси | 100 | 13834 | 10913 |
| тварини на вирощуванні та відгодівлі | 110 | ||
| незавершене виробництво | 120 | 15371 | 18753 |
| готова продукція | 130 | 18445 | 5687 |
| товари | 140 | ||
| Векселі одержані | 150 | ||
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| чиста реалізаційна вартість | 160 | 3074 | 13065 |
| первісна вартість | 161 | 3074 | 13065 |
| резерв сумнівних боргів | 162 | ||
| Дебіторська заборгованість за розрахунками: | |||
| з бюджетом | 170 | ||
| за виданими авансами | 180 | ||
| з нарахованих доходів | 190 | ||
| із внутрішніх розрахунків | 200 | ||
| Інша поточна дебіторська заборгованість | 210 | ||
| Поточні фінансові інвестиції | 220 | 3843 | 16140 |
| Грошові кошти та їх еквіваленти: | |||
| в національній валюті | 230 | 6148 | 1383 |
| в іноземній валюті | 240 | ||
| Інші оборотні активи | 250 | ||
| Усього за розділом II | 260 | 60715 | 65942 |
| III. Витрати майбутніх періодів | 270 | 769 | 769 |
| Баланс | 280 | 122968 | 134189 |
| Пасив | Код рядка | На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| I. Власний капітал | |||
| Статутний капітал | 300 | 53799 | 61484 |
| Пайовий капітал | 310 | ||
| Додатковий вкладений капітал | 320 | ||
| Інший додатковий капітал | 330 | ||
| Резервний капітал | 340 | ||
| Нерозподілений прибуток (непокритий збиток) | 350 | 15371 | 24594 |
| Неоплачений капітал | 360 | ( ) | ( ) |
| Вилучений капітал | 370 | ( ) | ( ) |
| Усього за розділом I | 380 | 69170 | 86078 |
| II. Забезпечення наступних витрат і платежів | |||
| Забезпечення виплат персоналу | 400 | 769 | 461 |
| Інші забезпечення | 410 | ||
| Цільове фінансування | 420 | 1537 | 1845 |
| Усього за розділом II | 430 | 2306 | 2306 |
| III. Довгострокові зобов'язання | |||
| Довгострокові кредити банків | 440 | 14602 | 8454 |
| Інші довгострокові фінансові зобов'язання | 450 | ||
| Відстрочені податкові зобов'язання | 460 | ||
| Інші довгострокові зобов'язання | 470 | 6148 | 6148 |
| Усього за розділом III | 480 | 20751 | 14602 |
| IV. Поточні зобов'язання | |||
| Короткострокові кредити банків | 500 | 10760 | 13834 |
| Поточна заборгованість за довгостроковими зобов'язаннями | 510 | ||
| Векселі видані | 520 | ||
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 14602 | 12297 |
| Поточні зобов'язання за розрахунками: | |||
| з одержаних авансів | 540 | ||
| з бюджетом | 550 | 1998 | 1998 |
| з позабюджетних платежів | 560 | ||
| зі страхування | 570 | ||
| з оплати праці | 580 | 2767 | 2459 |
| з учасниками | 590 | ||
| із внутрішніх розрахунків | 600 | ||
| Інші поточні зобов'язання | 610 | ||
| Усього за розділом IV | 620 | 30127 | 30588 |
| V. Доходи майбутніх періодів | 630 | 615 | 615 |
| Баланс | 640 | 122968 | 134189 |
Додаток Б
ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ КФ „Ольга” за 2008 р.
І. ФІНАНСОВІ РЕЗУЛЬТАТИ
| Стаття |
Код рядка |
За звітний період |
За попередній період |
| 1 | 2 | 3 | 4 |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 | 184452 | 169081 |
| Податок на додану вартість | 015 | 30742 | 28175 |
| Акцизний збір | 020 | ||
| 025 | |||
| Інші вирахування з доходу | 030 | ||
| Чистий доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 | 153710 | 140906 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 | 130654 | 122968 |
| Валовий: | |||
| прибуток | 050 | 23057 | 17938 |
| збиток | 055 | ||
| Інші операційні доходи | 060 | 2306 | 1845 |
| Адміністративні витрати | 070 | 5380 | 4150 |
| Витрати на збут | 080 | 2306 | 1845 |
| Інші операційні витрати | 090 | ||
| Фінансові результати від операційної діяльності: | |||
| прибуток | 100 | 17677 | 13788 |
| збиток | 105 | ||
| Доход від участі в капіталі | 110 | 461 | 615 |
| Інші фінансові доходи | 120 | 307 | 461 |
| Інші доходи | 130 | ||
| Фінансові витрати | 140 | ||
| Втрати від участі в капіталі | 150 | ||
| Інші витрати | 160 | ||
| Фінансові результати від звичайної діяльності до оподаткування: | |||
| прибуток | 170 | 18445 | 14864 |
| збиток | 175 | ||
| Податок на прибуток від звичайної діяльності | 180 | 5534 | 4458 |
| Фінансові результати від звичайної діяльності: | |||
| прибуток | 190 | 12912 | 10406 |
| збиток | 195 | ||
| Надзвичайні: | |||
| доходи | 200 | ||
| витрати | 205 | ||
| Податки з надзвичайного прибутку | 210 | ||
| Чистий: | |||
| прибуток | 220 | 12912 | 10406 |
| збиток | 225 |
II. ЕЛЕМЕНТИ ОПЕРАЦІЙНИХ ВИТРАТ
| Найменування показника |
Код рядка |
За звітний період | За попередній період |
| 1 | 2 | 3 | 4 |
| Матеріальні затрати | 230 | 69170 | 61945 |
| Витрати на оплату праці | 240 | 45729 | 44960 |
| Відрахування на соціальні заходи | 250 | 17600 | 17292 |
| Амортизація | 260 | 3074 | 2306 |
| Інші операційні витрати | 270 | 2767 | 2459 |
| Разом | 280 | 138339 | 128963 |