Оценка использования зарубежного опыта при организации управления государственными (муниципальными) финансами России
Главное звено местных финансов — местный бюджет, который включает основные доходы и расходы местных органов власти. В США к ним относятся бюджеты штатов, графств, муниципалитетов, тауншипов; во Франции — регионов, департаментов, округов, коммун; в Германии — земель, уездов, городов, общин; в Великобритании — графств, округов; в Италии — областей, провинций, коммун; в Японии — префектур и муниципалитетов.
В целом по плановым показателям 2009 г. межбюджетные трансферты из других бюджетов бюджетной системы Российской Федерации, которые предоставляются в форме дотаций, субсидий и иных межбюджетных трансфертов, составили 46,1% собственных доходов местных бюджетов, и в 2010 г. не предполагается внесение изменений в бюджетное и налоговое законодательство, предусматривающих увеличение собственной доходной базы местных бюджетов.
Так, в 2010 г. дефицит консолидированных бюджетов субъектов РФ может составить 324,1 млрд. руб. Вместе с тем в настоящее время в бюджетное законодательство Российской Федерации не внесена норма об обязательном формировании стабилизационных фондов в субъектах РФ, имеющих моноотраслевую структуру экономики, которая способствовала бы повышению устойчивости бюджетов субъектов РФ к кризисным явлениям в экономике.
Таким образом, на основе анализа указанных данных можно сделать вывод о том, что в 2010 г. в большинстве муниципальных образований местные бюджеты будут формироваться в основном за счет финансовой помощи из бюджетов субъектов РФ и их финансовое положение существенно не улучшится.
Без учета средств по подразделу 1105 "Межбюджетные трансферты бюджетам государственных внебюджетных фондов" объемы межбюджетных трансфертов сократятся на 173 359,8 млн. руб., или на 13,4%. При этом структура межбюджетных трансфертов изменена за счет уменьшения объемов дотаций, субсидий и иных межбюджетных трансфертов бюджетам субъектов РФ (на 14,3, 14,0 и 41,8% соответственно).
В целях оказания финансовой поддержки субъектам РФ на реализацию закрепленных за ними обязательств в 2010 г. предусмотрены субсидии бюджетам субъектов РФ в объеме 341 145,9 млн. руб. Однако объем указанных субсидий в текущем году составляет всего лишь 67,4% к уровню 2009 г. Но необходимо учитывать, что в дотационных субъектах РФ фонды финансовой поддержки муниципальных образований формируются за счет части средств финансовой помощи, предоставляемой из федерального бюджета в бюджеты субъектов РФ. Учитывая значительную централизацию доходов в федеральном бюджете, бюджетная обеспеченность муниципальных образований в значительной степени зависит от размера финансовой помощи, оказываемой бюджетам субъектов РФ из федерального бюджета, а также порядка и условий ее распределения между бюджетами субъектов РФ.
В 2010 г. для частичного покрытия дефицитов бюджетов субъектов РФ и временных кассовых разрывов, возникающих при их исполнении, большинство субъектов РФ вынуждено будет обращаться за предоставлением бюджетных кредитов из федерального бюджета на срок до трех лет. В Федеральном законе № 308-ФЗ на эти цели предусмотрено выделить до 140,0 млрд. руб.
Таким образом, сокращение в 2010 г. объемов финансовой помощи из федерального бюджета бюджетам субъектов РФ может негативно отразиться на финансовом положении муниципальным образованиям.
В условиях экономического кризиса для повышения качества управления бюджетным процессом в субъектах РФ и муниципальных образованиях необходимо расширять финансовые механизмы стимулирования органов государственной власти субъектов РФ и органов местного самоуправления по эффективному использованию бюджетных средств, внедрению передовых технологий управления бюджетным процессом, а также повышению эффективности деятельности в целях реализации закрепленных за ними полномочий. Для этого Правительство РФ должно создать систему мониторинга и оценки качества управления бюджетным процессом в субъектах РФ и муниципальных образованиях, установить показатели оценки качества такого процесса, а также предусмотреть выделение дополнительных грантов из федерального бюджета на поощрение субъектов РФ и муниципальных образований, которые более эффективно решают указанные вопросы.
Следует также отметить, что в течение нескольких лет одним из механизмов стимулирования деятельности органов государственной власти субъектов РФ и органов местного самоуправления по повышению эффективности организации бюджетного процесса являются субсидии, выделяемые из федерального бюджета на реформирование региональных и муниципальных финансов. Они позволяли активизировать деятельность субъектов РФ и муниципальных образований по реформированию бюджетного процесса.
Поскольку выравнивание бюджетной обеспеченности муниципальных образований осуществляется из бюджетов субъектов РФ, в федеральном бюджете на 2010 г. и на плановый период до 2011-2012 гг., как и в прошлые годы, предусмотрены средства только на финансовое обеспечение отдельных категорий муниципальных образований (ЗАТО, наукограды). Так, положениями Закона РФ от 14.07.1992 № 3297-1 "О закрытом административно-территориальном образовании" бюджетам ЗАТО из федерального бюджета предусматривается выделение межбюджетных трансфертов с учетом финансирования дополнительных расходов, связанных с особым режимом их безопасного функционирования.
В настоящее время в 22 субъектах РФ расположено 43 ЗАТО. Общий объем средств на финансирование ЗАТО в 2010 г. сократится по сравнению с 2009 г. на 33,7% и составит 12 093,1 млн. руб.
В 2010 г. с учетом мероприятий по оптимизации расходных обязательств ЗАТО из федерального бюджета планируется предоставление дотации, связанной с проживанием и работой граждан в условиях особого режима ЗАТО, в объеме 8876,1 млн. руб., или 85% суммы бюджетных ассигнований, предусмотренных на 2009 г. Кроме того, в текущем году из федерального бюджета бюджетам ЗАТО предусмотрено выделение иных межбюджетных трансфертов, в частности:
на переселение граждан из ЗАТО в объеме 527,2 млн. руб. (с сокращением объемов финансирования на 60% по сравнению с 2009 г.);
развитие социальной и инженерной инфраструктуры ЗАТО с учетом концентрации средств, необходимых для завершения строительства (реконструкции) объектов высокой степени готовности, в объеме 2689,8 млн. руб. (со снижением объема финансирования на 50% против уровня 2009 г.).
2.2 Анализ состояния государственного долга России
В абсолютном выражении российский внешний государственный долг на 1 января 2010 года составил 37,6 млрд. долларов, что является одним из самых низких показателей в мире. По относительным показателям, российский внешний госдолг составляет 3 % от объема ВВП страны. По состоянию на апрель 2010 года объем внешнего долга снизился, составив $31,1 млрд. или 2,5% ВВП. В то же время в этом месяце Россия после двенадцатилетнего перерыва снова вернулась к заимствованиям на внешнем рынке, разместив два транша еврооблигаций на $5,5 млрд.
По принятому трёхлетнему бюджету на период 2008—2010 гг., госдолг должен был удерживаться в рамках 2,5 % от ВВП. Однако вследствие падения цен на нефть бюджет России стал дефицитным, и уже в 2010-м году дефицит планируется покрывать за счёт новых кредитов. В наихудшем случае в ближайшие три года внешний долг России может вырасти на $75 млрд. Для сравнения в странах Закавказья долг составляет в несколько раз меньше. Так, например у Грузии долг составляет 3.8 млрд. долларов, у Армении - 4,4 млрд. долларов, Азербайджана - 2,5 млрд. долларов.
Объем государственного долга субъектов Российской Федерации и долга муниципальных образований на 01.09.2010 предоставлен в Приложение 1.
Динамика государственного внешнего долга России.
В 2004—2008 годах, по поручению бывшего в то время президентом В. В. Путина, учитывая рост доходов России от экспорта нефти, связанный со стремительным ростом мировых цен на это сырьё, государственный долг стремительно сокращался. В результате длительных переговоров, к концу августа 2006 Россия осуществила досрочные выплаты 22,5 млрд. долларов по кредитам Парижского клуба, после чего её государственный долг составил 53 млрд. долларов (9 % ВВП).
Таблица 4 Структура государственного внешнего долга по состоянию на 1 января 2010 года
| Наименование | Сумма, млн. долларов США | Сумма, млн. ЕВРО |
| Задолженность перед официальными кредиторами — членами Парижского клуба | 999,8 | 696,9 |
| Задолженность перед официальными кредиторами — не членами Парижского клуба | 1 820,4 | 1 268,9 |
| Задолженность бывшим странам СЭВ | 1 300,1 | 906,2 |
| Коммерческая задолженность бывшего СССР | 830,5 | 578,9 |
| Задолженность перед международными финансовыми организациями | 3 793,9 | 2 644,6 |
| Задолженность по еврооблигационным займам | 26 239,6 | 18 290,5 |
| Задолженность по ОВГВЗ (облигации внутреннего государственного валютного займа) | 1 775,3 | 1 237,5 |
| Задолженность по гарантиям Российской Федерации в иностранной валюте | 881,4 | 614,4 |
| Государственный внешний долг Российской Федерации (включая обязательства бывшего СССР, принятые Российской Федерацией) | 37 641,0 | 26 237,9 |
| Задолженность по гарантиям Российской Федерации в иностранной валюте | 881,4 | 614,4 |
Для сравнения, по данным МВФ за 2009 г, государственный долг Великобритании составлял 68,2 % ВВП, Германии — 72,5 %, Франции — 77,4 %, Канады — 81,6 %, США — 83,2 %, Италии — 115,8 %, Японии — 217,6 %.
Внешний долг частного и федерального сектора.
По данным Центрального Банка Российской Федерации, общий внешний долг России (частный и федеральный сектор) на 1 января 2010 года составил 471,6 млрд. долл. США. В относительном выражении внешний долг частного и федерального сектора составляет 38,2 % от объема российского ВВП.
Общие выплаты в 2009 году должны составить $141,0 млрд. (из них только $5 млрд. приходится на органы государственного управления), 2010 — $91,3 млрд. ($4,6 млрд.).
Таблица 5 Динамика государственного внешнего долга России
| Дата | Сумма, млрд. долл. США |
| 1991, 25 декабря | 95,0 |
| 1997, 31 декабря | 123,5 |
| 2000, 1 января | 158,7 |
| 2001, 1 января | 143,7 |
| 2002, 1 января | 133,5 |
| 2003, 1 января | 125,7 |
| 2004, 1 января | 121,7 |
| 2005, 1 января | 114,1 |
| 2006, 1 января | 76,5 |
| 2007, 1 января | 52,0 |
| 2008, 1 января | 44,9 |
| 2009, 1 января | 40,6 |
| 2010, 1 января | 37,6 |
Таблица 6 Внешний долг частного и федерального сектора
| Дата | Сумма, млрд. долл. США |
| 1994, 1 января | 117,8 |
| 1995, 1 января | 126,7 |
| 1996, 1 января | 132,7 |
| 1997, 1 января | 153,0 |
| 1998, 1 января | 182,8 |
| 1999, 1 января | 188,4 |
| 2000, 1 января | 178,2 |
| 2001, 1 января | 160,0 |
| 2002, 1 января | 146,3 |
| 2003, 1 января | 152,3 |
| 2004, 1 января | 186,0 |
| 2005, 1 января | 213,5 |
| 2006, 1 января | 257,2 |
| 2007, 1 января | 313,2 |
| 2008, 1 января | 471,0 |
| 2009, 1 января | 479,9 |
| 2010, 1 января | 471,6 |
ГЛАВА 3. РАЗВИТИЕ ГОСУДАРСТВЕННЫХ И МУНИЦИПАЛЬНЫХ ФИНАНСОВ РОССИИ В СООТВЕТСТВИИ С ГЛОБАЛЬНЫМИ ИЗМЕНЕНИЯМИ МЕЖДУНАРОДНЫХ ФИНАНСОВ
3.1 Глобализация - влияние международных организаций на государственные финансы России и других стран
Глобализация означает более тесную интеграцию стран и влияние международных организаций на государственные финансы всех стран. Интернациональные организации оказывают значительное влияние на государственные и муниципальные финансы в рамках одной страны, в том числе и России. Это происходит не только через государственный кредит, оказание финансовой помощи в рамках определенных программ (например, развитие системы Казначейства, финансирование Фонда реформирования региональных финансов), но и путем оказания консультативной помощи по совершенствованию бюджетного процесса, финансового менеджмента в государственных органах.
Ниже представлены важнейшие международные организации, оказывающие влияние и на финансы России (в скобках приведены годы создания):
Международный валютный фонд (International Monetary Fund) (1945);
Международный банк реконструкции и развития (International Bank for Reconstruction and Development/World Bank) (1945);
Международный детский фонд ООН (United Nations Children's Fund) (1946);
Офис ООН помощи беженцам (Office of the United Nations High Commissioner for Refugees) (1950);
Международная организация помощи мигрантам (International Organization for Migration) (1951);
Международная финансовая корпорация (International Finance Corporation/World Bank) (1956);
Европейский банк развития (European Development Fund) (1957);
Международная ассоциация развития (International Development Association/World Bank) (1960);
Фонд капитального развития ООН (United Nations Capital Development Fund) (1966);
Программа развития ООН (United Nations Development Programm) (1966);
Инвестиционное агентство гарантий инвестиций (Multilateral Investment Guarantee Agency/World Bank) (1988);
Объединение бирж (Common Fund for Commodities) (1989);
Многосторонний Фонд для внедрения Монреальского протокола (Multilateral Fund for the Implementation of the Montreal Protocol) (1991);
Фонд глобальной защиты окружающей среды (Global Environment Facility) (1991);
Агенство атомной энергетики (Atomic Energy Agency) (2002);
Фонд мировой солидарности (World Solidarity Fund) (2002);
Международный Фонд для создания условий для авиационной безопасности (International Financial Facility for Aviation Safety) (2003);
Трастовый фонд различных групп (Global Crop Diversity Trust) (2004).
Огромное влияние на внутренний национальный рынок оказывают валютный и фондовый рынки, а также косвенно и опосредованно воздействует миграция трудовых ресурсов. Встают вопросы правильного заимствования, правильного управления правительством бюджетными средствами. Эти вопросы характерны не только для России, но и для других стран с переходным уровнем развития экономики. Должны ли одалживать, заимствовать федеральные и субнациональные правительства? Откуда получать гарантии? Какие ограничения должны накладываться?
Три этапа развития государственных финансов и уровни финансовых потоков представлены на рис. 4.
Влияние интернациональных финансов затрагивает и налоговое планирование в России, например вопросы двойного налогообложения, налогового планирования, налогообложения организаций в оффшорных зонах.
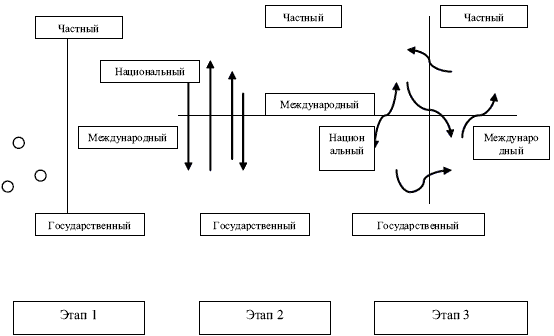
Рис. 4. Этапы развития государственных финансов
В систему регулирования деятельности органов власти на субфедеральном уровне в России постепенно вводится новый инструмент – кодексы лучшей практики управления общественными финансами. Суть и роль этого инструмента, а также его место в общей системе регулирования в России еще до конца неясны. Разработка этих кодексов, прежде всего, основывается на международном опыте. В то же время делается попытка учесть специфику российского законодательства, проводящиеся реформы и общий институциональный контекст. Особенности переходного этапа в сфере управления общественными финансами в России, когда фактически только формируются предпосылки для ответственного финансового менеджмента, оказывают сильное влияние не только на понимание сути и значения кодексов лучшей практики, но также на вопросы их практического применения региональными и местными органами власти.
В последние годы масштабная работа по разработке принципов и кодексов по эффективному управлению государственными финансами была проделана международными организациями, заинтересованными в ответственном и эффективном управлении общественными финансами – Международным валютным фондом, Всемирным банком и ОЭСР, а также на региональном уровне, например Азиатским банком развития (АзБР). Европейский союз (ЕС) ввел ряд конкретных правил в отношении бюджетно-налоговой ответственности в рамках Пакта о стабильности и экономическом росте и введения евро в качестве единой валюты для некоторых своих членов. Принятые им правила (acquis communautaire) в области финансового контроля также имеют обязательное действие для членов ЕС. В Содружестве наций достигнуто соглашение о правилах проведения реформы в области управления общественными финансами. Страны-доноры разработали руководства для применения их на национальном уровне, предназначенные для использования при оказании технического содействия или предоставления бюджетной поддержки странам с переходной или развивающейся экономикой. Правительства некоторых стран или их министерства финансов также разработали принципы для собственного использования. В Лимской декларации установлены международно-признанные принципы аудита. Кроме того, в рамках мониторинга и пересмотра кредитных рейтингов частные рейтинговые агентства внимательно следят за действиями отдельных стран в сфере управления общественными финансами. Рассмотрим важнейшие международные правила осуществления государственного финансового контроля:
1. Процедура ЕС в отношении чрезмерного дефицита, включая нормы, утвержденные ст. 9 и 104 Договора ЕС и уточненные Положением Совета ЕС № 1055/2005 от 27.06. 2005, вносящая поправки в "Пакт о стабильности и экономическом росте" от 1997 г. Эти нормы в первую очередь затрагивают некоторые параметры, имеющие отношение к финансовой ответственности и принятые в качестве обязательных странами – членами ЕС; при этом они имеют особое значение для стран, входящих в зону евро.
2. Правила финансового контроля ЕС в отношении присоединившихся стран являются еще одним примером обязательных норм, затрагивающих не только использование бюджетных средств ЕС, но и национальные бюджеты, поскольку условием вступления в ЕС было распространение действия единых правил в отношении обоих уровней. Кодекс надлежащей практики по обеспечению прозрачности в бюджетно-налоговой сфере МВФ (пересмотренный 28 февраля 2001 г.) является одним из принятых на международном уровне Стандартов и кодексов, мониторинг которых осуществляет Форум по финансовой стабильности. Благодаря этому он пользуется широкой международной поддержкой.
3. Оптимальная практика по обеспечению прозрачности бюджета ОЭСР (обновлена в 2001 г.) была формально одобрена странами – членами ОЭСР и является общедоступным документом о надлежащей практике по обеспечению прозрачности бюджета.
4. Лимская декларация о руководящих принципах аудита, принятая членами Международной организации и высших органов финансового аудита (1977), содержит изложение согласованных принципов в отношении проведения независимого аудита общественных финансов, а также соответствующих методов работы.
5. Руководящие принципы осуществления реформы управления общественными финансами Содружества наций (2005) предлагают некоторые принципы, которые должны учитываться при реформировании системы управления общественными финансами, а также содержат предложения по осуществлению этих реформ.
6. Руководство МВФ по обеспечению прозрачности в бюджетно-налоговой сфере (апрель 1999 г.) содержит принципы по обеспечению прозрачности в бюджетно-налоговой сфере, а также большое число ссылок на иные источники, посвященные двум другим аспектам эффективного управления общественными финансами . Международный валютный фонд также подготовил целый ряд документов, касающихся эффективной и ответственной бюджетно-налоговой политики (включая вопросы, возникающие в связи с бюджетно-налоговым пространством для содействия экономическому росту), в том числе вопросы определения содержания этой политики и ее реализации на практике.
7. Руководство по управлению государственными расходами Всемирного банка (1998), содержащее всеобъемлющие рекомендации в отношении большинства аспектов управления общественными финансами и реализации бюджетных реформ в странах с переходной и развивающейся экономикой.[87]
8. Руководство ОЭСР (разработанное Р. Алленом и Д. Томмаси) содержит подробные руководящие указания, направленные на оказание содействия странам с переходной экономикой в переходе к современным методам управления общественными финансами.
9. Управление государственными расходами АзБР (С. Скьяво-Кампи и Д. Томмаси, 1999) является еще одним источником подробных методических рекомендаций.
10. Руководство по надлежащей практике министерства Великобритании по международному развитию, а также источники других доноров содержат рекомендации, представляющие интерес для развивающихся стран, где техническое содействие и финансовая помощь играют особенно важную роль.
Национальные кодексы надлежащей практики, например применяемое в Великобритании "золотое правило", действуют в отношении осуществления заимствований со стороны государственных бюджетов. Однако данное заимствование должно идти только для финансирования инвестиций (в среднем с учетом цикличности экономического роста общий объем чистых заимствований не может превышать общий объем инвестиций). В зарубежной практике, в частности в Великобритании, кодексы лучшей практики направлены не только на поддержку передовых муниципальных образований.
Заключение
Подведем выводы.
Экономическая роль государства заключается в реформировании отношений собственности, вертикали федеративного устройства в социально-экономической сфере, институциональных преобразованиях и достижении сбалансированности между экономической эффективностью и социальной справедливостью в обществе.
Государственные и муниципальные финансы представляют собой совокупность экономических отношений, возникающих в реальном денежном обороте по поводу формирования, распределения и использования централизованных фондов финансовых ресурсов.
Государственные и муниципальные финансы выражают экономические отношения, связанные с обеспечением централизованными источниками финансирования государственного и муниципального секторов экономики, наиболее значимых программ развития производства и общественного сектора, организаций и учреждений бюджетной сферы и т.п. Их функционирование направлено на достижение общих целей развития социально ориентированной рыночной экономики.
Финансы как экономическая категория зависят от преобразований во взаимоотношениях между звеньями финансовой системы.
Финансы способствуют решению общеэкономических задач, и поэтому финансовая система государства функционирует как совокупность взаимодействующих звеньев на каждом конкретном историческом этапе.
Государственные и муниципальные финансы как экономическая категория проявляются в выполняемых ими функциях — распределительной и контрольной.
Роль государственных и муниципальных финансов в реформировании российской экономики сводится к основным факторам: экономической стабилизации; адаптации к рыночным преобразованиям; стимулированию инвестиционной активности.
Инвестиционная активность государства является результатом и индикатором экономического роста.
Трансформация экономических отношений означает переход к новому типу экономического роста, основанный на низком уровне инфляции и безработицы, внешнеэкономической сбалансированности, благоприятной экологической среде и достаточно высоком жизненном уровне.
Государственная финансовая политика является элементом макроэкономической политики и нацелена на обеспечение устойчивого социально-экономического развития.
Финансовая политика включает следующие блоки: налоговый; бюджетный; денежно-кредитный; социальный; инвестиционный.
Для стабилизации экономики и финансовой системы в современных условиях необходимо: обеспечить сбалансированность бюджетов и их утверждение на базе реального прогноза макроэкономических показателей; реализовать комплекс мер по расширению налогооблагаемой базы; стабилизировать валютный курс рубля; ориентировать денежно-кредитную политику на регулирование процентных ставок; повысить инвестиционную активность государственного и частного секторов экономики в развитии производства; принять комплекс мер по стабилизации и повышению жизненного уровня населения.
Современная финансовая политика отличается высоким динамизмом, постепенным отказом от нерыночных форм регулирования воспроизводственных процессов.
Список использованной литературы
Бюджетный Кодекс РФ.
Федеральный закон о Бюджетной классификации Российской Федерации № 115-ФЗ от 15 августа 1996 года.
Федеральный закон от 02 декабря 2009 года № 308-ФЗ "О федеральном бюджете на 2010 год и на плановый период 2011 и 2012 годов".
Федеральный закон "О финансовых основах местного самоуправления в Российской Федерации" от 25 сентября 1997 г. 126-ФЗ.
Федеральный закон Российской Федерации от 8 мая 2010 г. N 83-ФЗ "О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием правового положения государственных (муниципальных) учреждений".
Вахрин, П.И. Финансы. - М.: Информационно-внедренческий центр "Маркетинг", 2000.
Годин А.М., Подпорина И.В. Бюджет и бюджетная система Российской Федерации: Учебное пособие. – М.: Издательско-торговая корпорация "Дашков и К", 2002.
Грязновой А.Г., Маркиной Е.В. Финансы. - М.: Финансы и статистика, 2004.
Дробозина Л. А. Финансы. М.: ЮНИТИ, 2003.
Ермасова Н.Б. Государственные и муниципальные финансы теория и практика в России и зарубежных странах. - М.: Издательство: высшее образование, 2008.
Ковалев В. В. Финансы. М.: Проспект, 2003.
Колпакова, Г.М. Финансы. Денежное обращение. Кредит. – М.: Финансы и статистика, 2006. – 496 с.: ил.
Лушина С. И., Слепова В. И. Финансы. М: РЭА, 2000.
Леухин А. Финансовый менеджмент на бюджетных организациях. М., Проспект, 2006.
Панкова Д.А., Е.А. Головковой. Анализ хозяйственной деятельности бюджетных организаций.- М.: Новое знание, 2004.
Поляк Г.Б. Бюджетная система России. М.: Юнити, 2010 год.
Поляк Г.Б. Финансы бюджетной организации. М: Вузовский учебник, 2005.
Самсонов Н.Ф. Финансы, денежное обращение и кредит. – М.: ИНФРА-М, 2001.
Свиридов О. Ю. Финансы, денежное обращение, кредит: Учебное пособие. Ростов-на-Дону: Феникс, 2003.
Седова М.Л. Некоторые вопросы организации бюджетов в Российской Федерации. Бухгалтерский учет в бюджетных и некоммерческих организациях. – 2001, № 1.
Фетисов В.Д. Финансы: Учебное пособие для вузов, - М.: ЮНИТИ – ДАНА, 2003
Журнал "Финансы и кредит".
Справочная правовая система "ГАРАНТ".
Электронный ресурс www.minfin.
Электронный ресурс www.rg.
Приложение 1
Таблица 7 Объем государственного долга субъектов Российской Федерации и долга муниципальных образований на 01.09.2010
| в тыс.руб. | |||
| Код | Субъект Российской Федерации | Объем государственного долга субъектов Российской Федерации | Объем долга муниципальных образований |
| Центральный федеральный округ | 507 307 508,7 | 32 580 735,5 | |
| 26 | Белгородская область | 15 787 245,2 | 430 297,5 |
| 27 | Брянская область | 5 501 820,1 | 1 160 511,7 |
| 28 | Владимирская область | 974 201,9 | 541 946,2 |
| 31 | Воронежская область | 8 221 442,2 | 2 581 726,5 |
| 33 | Ивановская область | 1 276 671,7 | 130 193,9 |
| 37 | Калужская область | 13 412 823,1 | 502 249,1 |
| 41 | Костромская область | 6 945 380,7 | 2 964 041,5 |
| 44 | Курская область | 4 563 661,4 | 4 000,0 |
| 46 | Липецкая область | 4 840 176,2 | 2 443 543,9 |
| 48 | Московская область | 145 182 682,9 | 12 937 436,8 |
| 54 | Орловская область | 3 372 561,4 | 343 927,7 |
| 59 | Рязанская область | 8 106 093,8 | 444 386,7 |
| 63 | Смоленская область | 3 388 394,7 | 798 213,4 |
| 64 | Тамбовская область | 4 713 217,1 | 877 505,6 |
| 36 | Тверская область | 8 143 721,9 | 1 726 921,5 |
| 66 | Тульская область | 6 342 276,4 | 967 494,5 |
| 71 | Ярославская область | 10 652 719,0 | 3 726 339,2 |
| 73 | г. Москва | 255 882 419,1 | - |
| Северо-Западный федеральный округ | 66 828 116,7 | 12 745 844,6 | |
| 06 | Республика Карелия | 7 673 335,1 | 1 003 762,1 |
| 07 | Республика Коми | 4 980 855,9 | 1 608 772,7 |
| 24 | Архангельская область | 12 023 594,7 | 940 881,5 |
| 84 | Hенецкий АО | нет информации | |
| 30 | Вологодская область | 13 293 091,9 | 394 561,2 |
| 35 | Калининградская область | 7 720 028,3 | 4 573 996,0 |
| 45 | Ленинградская область | 5 167 497,6 | 772 276,2 |
| 49 | Мурманская область | 5 601 328,3 | 1 977 649,2 |
| 50 | Новгородская область | 6 365 540,4 | 1 241 124,7 |
| 57 | Псковская область | 388 675,6 | 232 821,0 |
| 72 | г. Санкт-Петербург | 3 614 168,9 | - |
| Южный федеральный округ | 36 728 945,5 | 15 681 923,1 | |
| 76 | Республика Адыгея | 1 027 605,0 | 336 158,3 |
| 05 | Республика Калмыкия | 1 197 170,3 | 33 204,5 |
| 18 | Краснодарский край | 8 205 966,7 | 4 888 156,8 |
| 25 | Астраханская область | 10 598 414,9 | 2 188 319,6 |
| 29 | Волгоградская область | 8 639 499,3 | 5 116 015,3 |
| 58 | Ростовская область | 7 060 289,2 | 3 120 068,7 |
| Северо-Кавказский федеральный округ | 17 496 703,7 | 1 647 485,4 | |
| 03 | Республика Дагестан | 1 616 000,5 | 500 940,5 |
| 14 | Республика Ингушетия | нет информации | |
| 04 | Кабардино-Балкарская Республика | 230 555,4 | 75 000,0 |
| 79 | Карачаево-Черкесская Республика | 1 888 394,8 | 62 000,0 |
| 10 | Республика Северная Осетия - Алания | 4 555 841,5 | 323 836,2 |
| 94 | Чеченская Республика | 4 056 500,6 | 350 000,0 |
| 21 | Ставропольский край | 5 149 411,0 | 335 708,7 |
| Приволжский федеральный округ | 159 073 026,3 | 32 707 793,2 | |
| 01 | Республика Башкортостан | 11 510 653,8 | 2 889 957,7 |
| 08 | Республика Марий Эл | 4 142 090,4 | 43 715,4 |
| 09 | Республика Мордовия | 8 970 960,1 | 1 019 989,8 |
| 11 | Республика Татарстан | 52 293 125,0 | 18 985 528,1 |
| 13 | Удмуртская Республика | 7 929 722,1 | 3 475 765,9 |
| 15 | Чувашская Республика | 7 912 225,1 | 1 133 949,0 |
| 56 | Пермский край | 691 754,9 | 186 170,5 |
| 40 | Кировская область | 4 494 059,9 | 382 745,2 |
| 32 | Нижегородская область | 19 661 350,6 | 1 207 525,8 |
| 53 | Оренбургская область | 8 587 592,7 | 223 160,5 |
| 55 | Пензенская область | 4 016 989,7 | 1 217 246,7 |
| 42 | Самарская область | 26 449 613,5 | 1 922 117,2 |
| 60 | Саратовская область | нет информации | |
| 68 | Ульяновская область | 2 412 888,6 | 19 921,5 |
| Уральский федеральный округ | 26 573 387,1 | 13 059 621,7 | |
| 43 | Курганская область | 1 501 961,7 | 24 817,3 |
| 62 | Свердловская область | 8 366 058,1 | 4 618 353,0 |
| 67 | Тюменская область | 1 023 457,8 | 1 915,6 |
| 87 | Ханты-Мансийский АО | 11 119 546,0 | 3 206 958,7 |
| 90 | Ямало-Ненецкий АО | - | 2 419 414,5 |
| 69 | Челябинская область | 4 562 363,5 | 2 788 162,7 |
| Сибирский федеральный округ | 73 812 201,1 | 25 386 025,8 | |
| 77 | Республика Алтай | 814 164,8 | 482 325,2 |
| 02 | Республика Бурятия | 2 265 125,1 | 2 011 792,9 |
| 12 | Республика Тыва | 151 752,1 | 90 714,3 |
| 80 | Республика Хакасия | 1 996 433,4 | 31 027,0 |
| 17 | Алтайский край | 1 300 491,5 | 1 150 495,1 |
| 91 | Забайкальский край | 3 392 215,1 | 916 299,7 |
| 19 | Красноярский край | 14 888 505,8 | 5 017 245,1 |
| 34 | Иркутская область | 7 951 896,4 | 4 050 440,8 |
| 39 | Кемеровская область | 17 407 641,3 | 1 007 108,0 |
| 51 | Новосибирская область | 3 669 356,1 | 6 045 863,8 |
| 52 | Омская область | 12 251 683,1 | 3 059 243,1 |
| 65 | Томская область | 7 722 936,4 | 1 523 470,8 |
| Дальневосточный федеральный округ | 32 267 758,6 | 10 177 558,1 | |
| 16 | Республика Саха (Якутия) | 14 092 549,2 | 1 597 007,3 |
| 38 | Камчатский край | 5 418 521,9 | 1 947 862,3 |
| 20 | Приморский край | 873 810,6 | 1 216 497,1 |
| 22 | Хабаровский край | 3 948 234,0 | 1 016 996,3 |
| 23 | Амурская область | 3 166 331,2 | 544 023,2 |
| 47 | Магаданская область | 2 230 255,9 | 1 499 502,2 |
| 61 | Сахалинская область | 505 354,9 | 2 188 761,2 |
| 78 | Еврейская АО | 32 287,1 | 166 908,5 |
| 88 | Чукотский АО | 2 000 413,9 | - |
| Итого | 920 087 647,6 | 143 986 987,4 | |