Содержание и характеристика налогов: НДС, акциз, ЕСН, налог на имущество и транспортный налог
6
7
8
9
10
|
11 |
55 000 | 8250 | 8625 | 400 | 1800 |
|
12 |
60 000 | 9000 | 11500 | 400 | 1800 |
Расчет налогооблагаемой базы для исчисления НДФЛ:
(60 000 руб. + 9000 руб. + 11 500 руб. – 400 руб. – 1800 руб.) х 20 чел. =
= 1 566 000 руб.
Исчисление НДФЛ:
1 566 000 руб. х 13% = 203 580 руб.
Расчет заработной платы к выдаче:
1 610 000 руб. – 203 580 руб. = 1 480 370 руб.
Рассчитаем общую сумму НДФЛ по предприятию:
38 594,4 руб. + 25 833,6 руб. + 20 878 руб. + 36 660 руб. + 8 164 руб. +
+ 535 860 руб. + 203 580 руб. = 880 620 руб.
Подсчитаем общий доход работников предприятия:
298 080 руб. + 198 720 руб. + 161 000 руб. + 282 000 руб. + 64 400 руб. +
+ 4 186 000 руб. + 1610000руб. = 6 885 200 руб.
II. Расчет единого социального налога по предприятию.
Общая ставка ЕСН — 26%, из них: в ПФ 20% — 6 885 200 х 20% =
= 1 377 040 руб.; в ФМС 3,2% — 6 885 200 х 3,2 = 220 326,4 руб.; в ФСС 2,8% — 6 885 200 х 2,8% = 192 785,6 руб.
Итого ЕСН: 1 790 152
III. Расчет налога на добавленную стоимость по предприятию.
1. Расчет НДС исходящего (платеж в бюджет по реализации).
Рассчитаем выручку за год:
9 990 000 руб. + 11 150 000 руб. + 19 220 000 руб. + 24 180 000 руб. =
= 64 540 000 руб.
Исчисление НДС по полученной выручки:
64 540 000 руб. х 18% : 118% = 9 845 084,7 руб.
Исчисление НДС из полученной предоплаты от оптового покупателя в счет будущих поставок:
600 000 руб. х 18% : 118% =91 525,4 руб.
Сумма платежа НДС в бюджет:
9 845 084,7 руб. + 91 525,4 руб. = 9 936 610,1руб.
2. Рассчитаем НДС входящей (налоговый вычет по приобретенным ТМЦ и услугам).
Рассчитаем стоимость приобретенных ТМЦ и услуг:
500 000 руб. + 1 200 000 руб. + 150 000 руб. +150 000 руб. + 2 000 руб. + 950 000 руб. =2 952 000
Начислим НДС по поступившим ТМЦ и услугам:
2 952 000руб. х 18% = 531 360 руб.
Так как по условию задачи все счет-фактуры были оплачены поставщикам в размере 60%, возникает право к получению налогового вычета:
531 360 руб. х 60% = 318 816 руб.
3. Исчислим сумму расчета с бюджетом по НДС.
9 936 610,1 руб. – 318 816 руб. = 9617794,1 руб.
IV. Найдем сумму платежа в бюджет акциза.
Вычтем НДС из выручки для определения чистого дохода:
64 540 000 руб. – 9 936 610,1руб. = 54 603 989,9 руб.
Зная сумму выручки без НДС, найдем количество произведенных бутылок:
54 603 989,9 руб. : 160 руб. = 301 055 бутылок
Сумма НДС в одной единице продукции
160 – 118%
х – 18%
х=24,4
160 руб.-24,4 руб.=135,6 – стоимость без НДС
135,6 – 105,5%
х – 5,5%
х=7,07 – акциз на 1 бутылку
Отпускная цена
135,6-7,07= 128,5
Сумма возмещения акциза по используемым маркам
341 274 бут.х7,07 =2 412 807 руб
Произведем расчет выпущенной продукции в литрах
341 274 бут х 0,7= 238891 литров
Вторую сумму возмещения из бюджета в части акциза израсходованного в производстве продукции.
С= (АхК/100%)ХО
25,15 – 100%
х – 96%
х = 24,144
А= 24,144
С=(24,144 х 45%/100%)х238 891 = 2 595 503
Сумма платежа в бюджет акциза
173,5 – 100%
х – 45%
х=78,075
78,075 х 238891=18 651 414
Найдем сумму расчета с бюджетом
18 651 414 – 2 595 503 – 2 412 807 = 16 498160
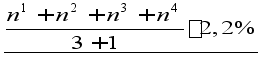 V.
Найдем сумму
налога на имущество
для платежа
в бюджет с учетом
остатков по
балансу. Для
этого используем
формулу по
исчислению
налога.
((1 800 000 руб. + 2 998 000 руб. + 3 956 000 руб. + 4 570 000 руб) : (3 + 1)) х 2,2% = 73 282 руб.
VI. Рассчитаем сумму платежа в бюджет по налогу на прибыль. Для этого рассчитаем все доходы предприятия за минусом вычитаемых налогов:
— выручка от основного вида деятельности:
64 540 000. – 9 845 084 руб. = 54 694 915,3 руб.
— предоплата:
600 000 руб. – 91 525,4 руб. = 508 474,6 руб.
Всего дохода:
54 694 915,3 руб. + 508 474,6 руб. = 55 203 389 руб.
Находим балансовую прибыль. Для этого сгруппируем расходы:
— трудозатраты — 6 885 200 руб.
— ЕСН — 1 790 152 руб.
— расходы на ТМЦ — 2 952 000 руб.
— сумма акциза по маркам, которая приходится на себестоимость продукции — 2 412 807 руб.
— акциз по произведенной продукции — 2 595 503 руб.
Всего расхода:
6 885 200 руб. + 1 790 152 руб. + 2 952 000 руб. + 2 412 807 руб. +
+ 2 595 503 руб. = 16 635 662 руб.
Балансовая прибыль:
55 203 389 руб. – 16 635 662 руб. = 38 567 727 руб.
Находим сумму по резервному фонду по сомнительным долгам и по его не использованию.
Налог на имущество корректирует налогооблагаемую базу, поэтому ее мы уменьшаем:
38 567 727 руб. – 76 282 руб. = 38 494 445 руб.
Так как у нас есть отгруженная, но неоплаченная готовая продукция, создаем резервный фонд по сомнительным долгам. Согласно принятой учетной политики на предприятии резервный фонд формируется в размере 1,5% от чистой выручки: 55 203 389 руб. х 0,015 = 828 050,8 руб.
Предприятие отгрузило продукции по которой оплата не поступала:
19080 руб. + 63040 руб. + 82900 руб. + 93200 руб. + 99900 руб. =
= 357 220 руб.
Рассчитаем налогооблагаемую базу прибыли с учетом сформированного резервного фонда по сомнительным долгам с суммой его использования:
38 494 445 руб. – 828 050,8 руб. – 357220 руб. = 37 309 174,2 руб.
Сумма по неиспользованному фонду равна:
828 050,8 руб. – 357 220 руб. = 470 830,8 руб.
Восстановим неиспользованный резервный фонд:
37 309 174,2 руб. + 470 830,8 = 37 780 000руб.
Рассчитаем сумму косвенных и прямых затрат. Сначала распределим все расходы на прямые и косвенные.
К косвенным расходам относятся:
— зарплата директора — 298 080 руб.
— зарплата зам. директора — 198 720 руб.
— зарплата главного бухгалтера — 161 000 руб.
— зарплата бухгалтера (3 чел.) — 289 800 руб.
— зарплата инспектора отдела кадров — 64 400 руб.
— итого трудозатрат 1 012 000 руб.
ЕСН на трудозатраты — 263 120 руб.
всего косвенных затрат: 1 275 120 руб.
К прямым расходам относятся произведенные расходы предприятия за минусом косвенных расход, которые составят:
16 635 662 руб. – 1 275 120 руб. = 15 360 542 руб.
В связи с тем, что предприятие «Трион» имеет товарооборот более 3 000 000 руб., то согласно налоговому законодательству учетная политика должна быть по начислению, т.е. все затраты принимаются к вычету за минусом прямых затрат, относящихся к остаткам готовой продукции на складе и на незавершенном производстве.
Рассчитаем прямые затраты на 1 рубль произведенной продукции:
1 275 120 руб. : 64 540 000 руб. = 2,0 коп.
Рассчитаем сумму прямых затрат на готовую продукцию:
40 950 руб. х 2,0 коп. = 81 900 руб.
Рассчитаем сумму прямых затрат на незавершенное производство:
400 000 руб. х 2,0 коп. = 800 000 руб.
Рассчитаем сумму налога на прибыль.
Для этого сформируем балансовую прибыль для целей налогообложения
37 309 174,2 руб. + 81 900 руб. + 800 000 руб. = 38 191 074,2 руб.
Рассчитаем сумму налога на прибыль, причитающуюся к платежу в бюджет при ставке налога на прибыль 24%.
38 191 074,2 руб. х 24% : 100% = 9 165 857,8 руб.
Поделим налоги на бремя и на нагрузку
Бремя: НДС, платеж в бюджет, НДФЛ, ЕСН, Налог на имущество, налог на прибыль
9 845 084,7 + 9 936 610,1 + 880 620 + 1 790 152 + 73 282 + 8 954 201,9 =31 479 950,7 руб.
Нагрузка: акцизы, сумма расчета с бюджетом, ЕСН, налог на прибыль
9 617 794,1 + 1 790 152 + 8 954 201,9 + 8 954 201,9 = 29 316 349,9 руб.
Бремя > нагрузки
31
479 950,7 / 64 540 000= 48,7 коп. 49
коп
29
316 349,9 / 64 694 915,3 =0,453
45
коп
С
каждого заработанного
рубля 45 коп. в
бюджет
55
коп. остается
у предприятия
для дальнейшего
развития
производства.
Посчитаем с заработной платой увеличенной на 1 тыс. рублей.
I. Рассчитаем трудозатраты и налог на доходы физических лиц – работников предприятия.
Расчет заработной платы директора с исчислением НДФЛ
Таблица 1
|
Месяц |
Оклад, руб. |
Уральский коэффициент (15%), руб. |
Кв. премия, руб. |
Вычеты и льготы, руб. |
|
|
1 |
19000 | 2850 | – | – |
600 |
|
2 |
38000 | 5700 | – | – | 1200 |
|
3 |
57000 | 8550 | 13110 | – | 1200 |
|
4 |
76000 | 11400 | 13110 | – | 1200 |
|
5 |
95000 | 14250 | 13110 | – | 1200 |
|
6 |
114000 | 17100 |
26220 |
– | 1200 |
|
7 |
133000 | 19950 |
26220 |
– | 1200 |
|
8 |
152000 | 22800 |
26220 |
– | 1200 |
|
9 |
171000 | 25650 |
39330 |
– | 1200 |
|
10 |
190000 | 28500 |
39330 |
– | 1200 |
|
11 |
209000 | 31350 |
39330 |
– | 1200 |
|
12 |
228000 | 34200 |
52440 |
– | 1200 |
Расчет налогооблагаемой базы для исчисления НДФЛ:
228000руб. + 34200руб. + 52440руб. – 1200 руб. = 313440руб.
Исчисление НДФЛ:
313440руб. х 13% = 40747.2руб.
Расчет заработной платы к выдаче:
314640 руб. – 40747.2руб = 273892 руб.
Расчет заработной платы заместителя директора с исчислением НДФЛ
Таблица 2
|
Месяц |
Оклад, руб. |
Уральский коэффициент (15%), руб. |
Кв. премия, руб. |
Вычеты и льготы, руб. |
|
|
1 |
13000 | 1950 |
— |
– | – |
|
2 |
26000 | 3900 |
— |
– | – |
|
3 |
39000 | 5850 | 8970 | – | – |
|
4 |
52000 | 7800 | 8970 | – | – |
|
5 |
65000 | 9750 | 8970 | – | – |
|
6 |
78000 | 11700 | 17940 | – | – |
|
7 |
91000 | 13650 | 17940 | – | – |
|
8 |
104000 | 15600 | 17940 | – | |
|
9 |
117000 | 17550 | 26910 | – | – |
|
10 |
130000 | 19500 | 26910 | – | – |
|
11 |
143000 | 21450 | 26910 | – | – |
|
12 |
156000 | 23400 | 35880 | – | – |
Расчет налогооблагаемой базы для исчисления НДФЛ:
156000руб. + 23400руб. + 35880руб. = 215280руб.
Исчисление НДФЛ:
215280руб. х 13% = 27934.4руб.
Расчет заработной платы к выдаче:
215280руб. – 27934.4руб. = 187345.6руб.
Расчет заработной платы главного бухгалтера с исчислением НДФЛ
Таблица 3
|
Месяц |
Оклад, руб. |
Уральский коэффициент (15%), руб. |
Кв. премия, руб. |
Вычеты и льготы, руб. |
|
|
1 |
11000 | 1650 |
— |
400 | – |
|
2 |
22000 | 3300 |
— |
400 | – |
|
3 |
33000 | 4950 | 7590 | 400 | – |
|
4 |
44000 | 6600 | 7590 | 400 | – |
|
5 |
55000 | 8250 | 7590 | 400 | – |
|
6 |
66000 | 9900 | 15180 | 400 | – |
|
7 |
77000 | 11550 | 15180 | 400 | – |
|
8 |
88000 | 13200 | 15180 | 400 | – |
|
9 |
99000 | 14850 | 22770 | 400 | – |
|
10 |
110000 | 16500 | 22770 | 400 | – |
|
11 |
121000 | 18150 | 22770 | 400 | – |
|
12 |
132000 | 19800 |
30360 |
400 | – |
Расчет налогооблагаемой базы для исчисления НДФЛ:
132000руб. + 19800руб. + 30360руб. – 400 руб. = 181760 руб.
Исчисление НДФЛ:
181760руб. х 13% = 23628.8руб.
Расчет заработной платы к выдаче:
182160 руб. – 23628.8руб = 158531,2 руб.
Расчет заработной платы бухгалтеров в количестве 3 человек с исчислением НДФЛ
Таблица 4
|
Месяц |
Оклад, руб. |
Уральский коэффициент (15%), руб. |
Кв. премия, руб. |
Вычеты и льготы, руб. |
|
|
1 |
7000 | 1050 |
– |
400 |
600 |
|
2 |
14000 | 2100 |
– |
800 |
1200 |
|
3 |
21000 | 3150 | 4830 | 800 | 1200 |
|
4 |
28000 | 4200 | 4830 | 800 | 1200 |
|
5 |
35000 | 5250 | 4830 | 800 | 1200 |
|
6 |
42000 | 6300 | 9660 | 800 | 1200 |
|
7 |
49000 | 7350 | 9660 | 800 | 1200 |
|
8 |
56000 | 8400 | 9660 | 800 | 1200 |
|
9 |
63000 | 9450 | 14490 | 800 | 1200 |
|
10 |
70000 | 10500 | 14490 | 800 | 1200 |
|
11 |
77000 | 11550 | 14490 | 800 | 1200 |
|
12 |
84000 | 12600 |
19320 |
800 | 1200 |
Расчет налогооблагаемой базы для исчисления НДФЛ:
(72 000 руб. + 10 800 руб. + 13 800 руб. – 800 руб. – 1200 руб.) х 3 чел. =
= 341760руб.
Исчисление НДФЛ:
341760руб.х 13% = 44428.8руб.
Расчет заработной платы к выдаче:
347760руб. – 44428.8руб =30331,2 руб.
Расчет заработной платы инспектора отдела кадров с исчислением НДФЛ
Таблица 5
|
Месяц |
Оклад, руб. |
Уральский коэффициент (15%), руб. |
Кв. премия, руб. |
Вычеты и льготы, руб. |
|
|
1 |
5000 | 750 |
– |
400 |
600 |
|
2 |
10000 | 1500 |
– |
400 | 1200 |
|
3 |
15000 | 2250 | 2875 | 400 | 1200 |
|
4 |
20000 | 3000 | 2875 | 400 | 1200 |
|
5 |
25000 | 3750 | 2875 | 400 | 1200 |
|
6 |
30000 | 4500 | 5750 | 400 | 1200 |
|
7 |
35000 | 5250 | 5750 | 400 | 1200 |
|
8 |
40000 | 6000 | 5750 | 400 | 1200 |
|
9 |
45000 | 6750 | 8625 | 400 | 1200 |
|
10 |
50000 | 7500 | 8625 | 400 | 1200 |
|
11 |
55000 | 8250 | 8625 | 400 | 1200 |
|
12 |
60000 | 9000 |
11500 |
400 | 1200 |
Расчет налогооблагаемой базы для исчисления НДФЛ:
60000руб. +9000руб. + 11500 руб. – 400 руб. –1200 руб. = 78500руб.
Исчисление НДФЛ:
78500руб. х 13% = 10205 руб.
Расчет заработной платы к выдаче:
80500руб. – 10205 руб. = 70295 руб.
Расчет заработной платы рабочих с окладом руб. в количестве
40 человек с исчислением НДФЛ
|
Месяц |
Оклад, руб. |
Уральский коэффициент (15%), руб. |
Кв. премия, руб. |
Вычеты и льготы, руб. |
|
|
1 |
7500 | 1125 |
– |
400 |
600 |
|
2 |
15000 | 2250 |
– |
400 | 1200 |
|
3 |
22500 | 3375 | 4312.5 | 400 | 1200 |
|
4 |
30000 | 4500 | 4312.5 | 400 | 1200 |
|
5 |
37500 | 5625 | 4312.5 | 400 | 1200 |
|
6 |
45000 | 6750 | 8625 | 400 | 1200 |
|
7 |
52500 | 7875 | 8625 | 400 | 1200 |
|
8 |
60000 | 9000 | 8625 | 400 | 1200 |
|
9 |
67500 | 10125 | 12937.5 | 400 | 1200 |
|
10 |
75000 | 11250 | 12937.5 | 400 | 1200 |
|
11 |
82500 | 12375 | 12937.5 | 400 | 1200 |
|
12 |
90000 | 13500 |
17250 |
400 | 1200 |
Расчет налогооблагаемой базы для исчисления НДФЛ:
(90000руб. + 13500руб. + 17250руб. – 400 руб. – 12 000 руб.) х 40 чел =4782000 руб.
Исчисление НДФЛ:
4782000 руб. х 13% = 621660 руб.
Расчет заработной платы к выдаче:
4830000руб. – 621660 руб. = 4208340руб.
Расчет заработной платы рабочих с окладом руб. в количестве
20 человек с исчислением НДФЛ
Таблица 7
|
Месяц |
Оклад, руб. |
Уральский коэффициент (15%), руб. |
Кв. премия, руб. |
Вычеты и льготы, руб. |
|
|
1 |
6000 |
900 |
– |
400 |
600 |
|
2 |
12 000 |
1800 |
– |
400 | 1200 |
|
3 |
18 000 |
2700 |
3 450 | 400 | 1800 |
| 4 |
24 000 |
3600 |
3450 | 400 | 1800 |
|
5 |
30 000 |
4500 |
3450 | 400 | 1800 |
|
6 |
36 000 |
5400 |
6900 | 400 | 1800 |
|
7 |
42 000 |
6300 |
6900 | 400 | 1800 |
|
8 |
48 000 |
7200 |
6900 | 400 | 1800 |
|
9 |
54 000 |
8100 |
10350 | 400 | 1800 |
|
10 |
60 000 |
9000 |
10350 | 400 | 1800 |
|
11 |
66 000 |
9900 |
10350 | 400 | 1800 |
|
12 |
72 000 |
10 800 |
13800 | 400 | 1800 |
Расчет налогооблагаемой базы для исчисления НДФЛ:
(72 000руб. + 10 800 руб. + 13800руб. – 400 руб. – 1800 руб.) х 20 чел. =
= 1888000 руб.
Исчисление НДФЛ:
1888000 руб. х 13% = 245440руб.
Расчет заработной платы к выдаче:
1932000руб. – 245440 руб. = 1686560руб.
Рассчитаем общую сумму НДФЛ по предприятию:
40747,2 руб. + 27934,4 руб. + 23628,8 руб. + 44428,8 руб. + 10205руб. + 621660 руб. + 245440 руб. = 1017044руб.
Подсчитаем общий доход работников предприятия:
314640 руб. + 215280 руб. + 182160 руб. + 347760 руб. + 805000 руб. +
+ 4830000 руб. + 1932000руб. = 8626840руб.
II. Расчет единого социального налога по предприятию.
Общая ставка ЕСН — 26%, из них: в ПФ 20% — 8626840руб.х 20% =
= 1725368 руб.; в ФМС 3,2% — 8626840руб.х 3,2 = 276058,8 руб.; в ФСС 2,8% — 8626840руб.х 2,8% = 241551,5 руб.
Итого ЕСН: 2242978,3
III. Расчет налога на добавленную стоимость по предприятию.
1. Расчет НДС исходящего (платеж в бюджет по реализации).
Рассчитаем выручку за год:
9 990 000 руб. + 11 150 000 руб. + 19 220 000 руб. + 24 180 000 руб. =
= 64 540 000 руб.
Исчисление НДС по полученной выручки:
64 540 000 руб. х 18% : 118% = 9 845 084,7 руб.
Исчисление НДС из полученной предоплаты от оптового покупателя в счет будущих поставок:
600 000 руб. х 18% : 118% =91 525,4 руб.
Сумма платежа НДС в бюджет:
9 845 084,7 руб. + 91 525,4 руб. = 9 936 610,1руб.
2. Рассчитаем НДС входящей (налоговый вычет по приобретенным ТМЦ и услугам).
Рассчитаем стоимость приобретенных ТМЦ и услуг:
500 000 руб. + 1 200 000 руб. + 150 000 руб. +150 000 руб. + 2 000 руб. + 950 000 руб. =2 952 000
Начислим НДС по поступившим ТМЦ и услугам:
2 952 000руб. х 18% = 531 360 руб.
Так как по условию задачи все счет-фактуры были оплачены поставщикам в размере 60%, возникает право к получению налогового вычета:
531 360 руб. х 60% = 318 816 руб.
3. Исчислим сумму расчета с бюджетом по НДС.
9 936 610,1 руб. – 318 816 руб. = 9617794,1 руб.
IV. Найдем сумму платежа в бюджет акциза.
Вычтем НДС из выручки для определения чистого дохода:
64 540 000 руб. – 9 936 610,1руб. = 54 603 989,9 руб.
Зная сумму выручки без НДС, найдем количество произведенных бутылок:
54 603 989,9 руб. : 160 руб. = 301 055 бутылок
Сумма НДС в одной единице продукции
160 – 118%
х – 18%
х=24,4
160 руб.-24,4 руб.=135,6 – стоимость без НДС
135,6 – 105,5%
х – 5,5%
х=7,07 – акциз на 1 бутылку
Отпускная цена
135,6-7,07= 128,5
Сумма возмещения акциза по используемым маркам
341 274 бут.х7,07 =2 412 807 руб
Произведем расчет выпущенной продукции в литрах
341 274 бут х 0,7= 238891 литров
Вторую сумму возмещения из бюджета в части акциза израсходованного в производстве продукции.
С= (АхК/100%)ХО
25,15 – 100%
х – 96%
х = 24,144
А= 24,144
С=(24,144 х 45%/100%)х238 891 = 2 595 503
Сумма платежа в бюджет акциза
173,5 – 100%
х – 45%
х=78,075
78,075 х 238891=18 651 414
Найдем сумму расчета с бюджетом
18 651 414 – 2 595 503 – 2 412 807 = 16 498160
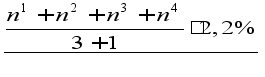 V.
Найдем сумму
налога на имущество
для платежа
в бюджет с учетом
остатков по
балансу. Для
этого используем
формулу по
исчислению
налога.
((1 800 000 руб. + 2 998 000 руб. + 3 956 000 руб.