Анализ деятельности предприятия "Вуд-Майзер Индустриес Ист"
887283
165418
2905
-
1. Резервный фонд
2. Добавочный фонд
3. Уставный фонд
Характеристика фондов и резервов предприятия
Сложность экономической ситуации, финансовая нестабильность предприятий, недостаток собственных финансовых ресурсов, вызывает необходимость у хозяйствующих субъектов резервировать денежные средства во внутрипроизводственные фонды и резервы.
· Фонды - это денежные средства нераспределенной прибыли, зарезервированные согласно учредительным документам в качестве финансового обеспечения производственного развития предприятия и мероприятий по стимулированию социальной сферы и материального поощрения трудового коллектива.
· Резервы - это денежные средства, зарезервированные согласно учредительным документам, и используемые для непредвиденных целей в финансово-хозяйственной деятельности предприятия (например, покрытие производственных затрат, покрытие убытков).
Перечень резервов и фондов:
1. Уставный фонд. Уставный капитал определяет минимальный размер имущества предприятия, гарантирующего интересы его кредиторов.
Минимальный размер уставного капитала определен в законодательном порядке и измеряется в евро, для ООО он составляет 1 600 евро. Величина уставного фонда БП СП «Вуд-Майзер Индустриес Ист» ООО определяется в соответствии с Учредительными документами в сумме 2 904 770 рублей.
2. Резервный фонд. Резервный фонд должен образовываться на всех предприятиях, где действует законодательство Республики Беларусь и заключен коллективный договор между работниками и нанимателями.
Фонд формируется в размере до 25% годового фонда оплаты труда и создается за счет 5% ежегодных отчислений от суммы прибыли, остающейся в распоряжении организации после налогообложения. В нашем случае он служит тем фондом, который будет покрывать затраты связанные с нераспределённой прибылью.
3. Добавочный фонд. Добавочный фонд – это источник собственных средств, образуемый за счет переоценки ОС в сторону увеличения их стоимости или за счет безвозмездного поступления различных активов от юридических и физических лиц, а также за счет разницы от продажи собственных акций. Функция этого фонда в данный период такая же, как и резервного фонда.
Остальные фонды и резервы в данный периоде принимают не задействовагы с нераспределённой прибылью, такие как:
1. Амортизационный фонд. Источник: ежемесячные амортизационные отчисления, включаемые в полную себестоимость продукции. Амортизационный фонд не создается по непроизводственным объектам основных средств или объектам, не участвующих в предпринимательской деятельности. Использование: финансирование капитальных вложений производственного назначения, затрат на жилищное строительство, погашение кредитов и процентов, полученных на данные цели. Состовляет на конец отчётного периода 1144234 т.р.
2. Фонд накопления. Назначение: средства предназначены для финансирования расходов, связанных с научно-техническим и социальным развитием организацией. Это затраты по совершенствованию технологии и организации производства, модернизации оборудования; затраты, связанные с техническим перевооружением и реконструкцией действующего производства и расширением организаций.
3. Фонд потребления. Назначение: средства, направляемые на материальное поощрение работников, осуществление мероприятий и работ социально-культурной направленности. К расходам данной направленности относят: единовременное поощрение работников, оказание материальной помощи, строительство и капитальный ремонт жилых домов, детских садов, улучшение культурно-бытового обслуживания работников и др.
4. Резерв по сомнительным долгам. Назначение: средства данного резерва используются для погашения сомнительного долга, т.е. использование в случае не поступления платежей от покупателей в установленный срок.
5. Резервы предстоящих расходов. Назначение: равномерное включение производственных затрат в себестоимость продукции.
Оценка финансового состояния предприятия
Выручка, т.е. балансовая прибыль ровна 34065 т.р., т.е. на 35275 т.р. меньше чем была в прошлом году.
При планировании выручки используются два метода:
· метод прямого расчета
· расчетный метод
Метод прямого расчета выручки от реализации заключается в том, что по каждому изделию в отдельности по формулам подсчитывается объем реализации в отпускных ценах.
Расчетный метод:Выручка от реализации планируется исходя из общего выпуска товарной продукции в планируемом периоде в отпускных ценах и общей суммы входных (остатки на начало периода) и выходных остатков (на конец планируемого периода). Ожидаемые остатки готовой продукции на начало и на конец планируемого периода в отпускных ценах рассчитываются по каждой их группе с учетом предусмотренной величины в днях и однодневного выпуска продукции в отпускных ценах в соответствующем периоде. Для этого используется коэффициентный метод перевода остатков нереализованной продукции из производственной себестоимости в отпускные цены.
Показатели прибыли приведены выше.
Рентабельность – это доходность, эффективность и прибыльность предприятия.
Показатели рентабельности:
· показатель рентабельности производства:
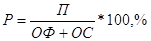 |
Р=(34065/1739760+158294)*100%=1,79%
Р - рентабельность производства, %
П - сумма прибыли балансовой, руб.
ОФ - стоимость основных фондов, руб.
ОС - стоимость оборотных средств, руб.
· показатель рентабельности продукции:
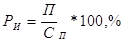 |
Р=(159745/217686)*100%=73,38%
Ри - рентабельность конкретного изделия, %
П - прибыль от реализации продукции, руб.
Сп - полная себестоимость продукции, руб.
· показатель рентабельности продаж:
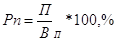 |
Р=(-5728/34065)*100%=-16,81%
Рп- рентабельность продаж, %
П- сумма прибыли чистой, руб.
Вп – выручка продаж, руб.
Все данные взяты из приложения 3,4.
Раздел 4. Анализ финансово-хозяйственной деятельности предприятия
Оценка платежеспособности организации.
В качестве критериев удовлетворенности структуры бухгалтерского баланса и платежеспособности организации используются следующие показатели:
1. коэффициент текущей ликвидности (К1) характеризует общую обеспеченность организации собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
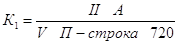 |
К=435643/1299763-671613=0,69
К=416554/1393806-681090=0,58
II А – итог раздела II актива баланса (строка 290);
V П – итог раздела V пассива баланса (строка 790);
Строка 720 – строка баланса «Долгосрочные кредиты и займы».
2. коэффициент обеспеченности собственными оборотными средствами (К2) характеризует наличие у организации собственных оборотных средств, необходимых для ее финансовой устойчивости.
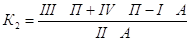 |
К=882587-149725-159987/435643=1,32
К=1042151-99677-1919726/416554=2,35
III П – итог раздела III пассива баланса (строка 590);
IV П – итог раздела IV пассива баланса(строка 690);
I А – итог раздела I актива баланса (строка 190);
II А – итог раздела II актива баланса (строка 290).
3. коэффициент обеспеченности финансовых обязательств активами (К3) характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов.
 |
К=1299763/2032630=0,64
К=1393280/2336280=0,60
V П – итог раздела V пассива баланса (строка 790);
ВБ – валюта баланса (строка 390 или 890).
По результатам анализа видно, то что показатели превышают 50%, а это значит финансовое состояние предприятия достаточно хорошее, т.е. в случае непредвиденных обстоятельств сможет рассчитаться по своим долгам. Изменения по сравнению с предыдущим годом приносят положительный результат и отрицательный. Положительный это увеличение коэффициент обеспеченности собственными оборотными средствами на 103%, а отрицательный уменьшение коэффициентов текущей ликвидности и обеспеченности финансовых обязательств активами, на 11% и 4% соответственно.
Платежеспособность – это способность юридического лица своевременно и полностью выполнять свои платежные обязательства перед кредиторами.
Ликвидность и ее показатели:
Ликвидность – это степень покрытия финансовых обязательств организации его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Показатели:
· абсолютная ликвидность = денежные средства + ценные бумаги / краткосрочная обязательства; норматив коэффициента – 0,2-0,5.
31004/67752=0,46
· быстрая ликвидность = денежные средства + ценные бумаги + дебиторская задолженность + прочие активы / краткосрочная обязательства; норматив коэффициента – 0,8-1,0.
31004+100360/67752=1,94
· текущая ликвидность = оборотный капитал /краткосрочная обязательства;
норматив коэффициента – 2-более.
416554/67752=6,15
По данным показателей предприятие является кредитоспособным, об этом свидетельствуют абсолютная ликвидность и текущая ликвидность, единственный отстающий показатель это быстрая ликвидность нестолько важный для предприятия как предыдущие.
Анализ состояния и динамики дебиторской и кредиторской задолженности.
Под дебиторской задолженностью понимают задолженность какого-либо субъекта хозяйствования перед предприятием. Она подразделяется на:
ü расчёты с покупателями и заказчиками
ü расчёты с учредителями по вкладам в уставный фонд
ü расчеты с разными дебиторами и кредиторами
ü прочая дебиторская задолженность
Динамика дебиторской задолженности:
1) из баланса видно, что на протяжение года покупатели и заказчики вернули предприятию 48102 т.р., тем самым погасив свою задолженность до 8761 т.р.
2) а в случае с кредиторами и дебиторами наоборот задолженность увеличилась с 4090 т.р. до 63824 т.р.
3) и прочая дебиторская задолженность с1367 т.р. до 27775 т.р.
Тем самым предприятие может пользоваться суммой 48102 т.р. по своему усмотрению, а 85323 т.р.(гр.2+гр.3) обеспечивает доходы будущих периодов.
Под кредиторской задолженностью – задолженность предприятия перед банками, другими предприятиями, государством и т.д. Состав кредиторской задолженности:
ü расчеты с поставщиками и подрядчиками
ü расчеты по оплате труда
ü расчеты по прочим операциям с персоналом
ü расчеты по социальному страхованию и обеспечению
ü расчеты с акционерами (учредителями) по выплате доходов (дивидендов)
ü расчеты с разными дебиторами и кредиторами
Динамика кредиторская задолженность:
1) в данном случае кредиторская задолженность поставщиками и подрядчиками уменьшилась на сумму 19455 т.р., что говорит о её погашение.
2) расчеты по оплате труда на предприятие производились неэффективно, что привело к увеличение задолженности на сумму 412 т.р.
3) расчеты по прочим операциям с персоналом тоже увеличились на 6998 т.р.
4) так же был выплачен долг по налогам на сумму 13637 т.р.
5) по страхованию задолженность уменьшилось на 823 т.р.
6) дебиторами и кредиторами увеличились на 14037 т.р.
По итогам года общая сумма кредиторской задолженности уменьшилась на 12467 т.р., что свидетельствует положительной деятельности.
Все данные взяты из приложения 3,4.
Раздел 5. Налогообложение на предприятии
Налог – это обязательный платеж, взимаемый в бюджет с организаций и физических лиц в форме отчуждения денежных средств, принадлежащих им по праву собственности, хозяйственного ведения или оперативного управления.
В зависимости от источника уплаты налоги подразделяются на:
1) Удерживаемые из зарплаты:
- подоходный налог;
- отчисления в пенсионный фонд в размере 1%.
2) Уплачиваемые из выручки предприятия:
НДС;
акцизы;
отчисления в республиканские целевые фонды;
налог на продажу товаров в розничной торговой сети;
другие налоги с выручки, установленные законодательством.
3) Включаемые в себестоимость продукции, работ:
налоги, исчисляемые от фонда заработной платы (ФЗП): чрезвычайный налог и отчисления в государственный фонд содействия занятости, отчисления в ФСЗН.
ресурсные платежи: экологический налог в пределах лимита, земельный налог.
прочие налоги, включаемые в соответствии с законодательством в себестоимость продукции.
4) Уплачиваемые из прибыли организации:
налог на недвижимость,
налог на доходы и прибыль,
местные налоги и сборы,
экологический налог сверх лимита,
другие налоги, уплачиваемые из прибыли в соответствии с законодательством.
По методу обложения налоги бывают:
1. пропорциональные – ставки налога остаются неизменными и не зависят от величины дохода (налог на прибыль, налог на недвижимость).
2. прогрессивные – ставки увеличиваются по мере роста величин объекта налогообложения (подоходный налог).
3. регрессивные – ставки уменьшаются по мере роста величины объекта налогообложения.
Методика расчета налога на добавленную стоимость.
Методика расчёта определяется в нахождении 4-ёх основных разделов:
1. Налоговая база - часть объекта обложения, которая служит предметом непосредственного применения налоговой ставки.
Она состоит из:
А. налоговой базы (она определяется как сумма * ставка НДС = сумма НДС):
- по операциям, облагаемым по ставке.
- по операциям, освобождаемым от НДС.
- по операциям, по реализации товаров по розничным ценам.
Б. Суммы налога:
- сумма налога по ОС и НМА, подлежащая уплате равными долями.
- сумма налога, излишне предъявленная покупателю.
- суммы уменьшения налоговых вычетов, превышающие вычеты отчётного года.
- суммы НДС, подлежащие уплате при приобретении объектов у иностранных организаций.
В. Итога по предыдущим пунктам.
2. Налоговые вычеты - сумма НДС, которое предприятие уплатило при покупке материалов, при покупке различных услуг.
3. Сумма налога – разница между общей суммой НДС по первому разделу и налоговых вычетов (всего).
Методика расчета ЕП.
Методика расчёта определяется в нахождении 9-ёх основных разделов:
1. Нахождение выручки от реализации товаров (работ, услуг). = 645788466 руб.
2. Нахождение необлагаемой выручки (отсутствует)
3. Нахождение облагаемой выручки путём разницы между выручкой от реализации товаров (работ, услуг) и необлагаемой выручкой. = 645788466 руб.
4. Нахождение суммы налогов и сборов и иных платежей, уплачиваемых в соответствии с законодательством Р.Б. от выручки от реализации товаров (работ, услуг) и исключаемых из выручки при определении налоговой базы для исчисления целевых сборов. = =123938505руб.
5. Нахождение налоговой базы для исчисления целевых платежей путём разницы между облагаемой выручкой и суммой налогов и сборов и иных платежей. 645788466 – 123938505 = 521849961 руб.
6. Нахождение суммы целевых платежей = налоговая база * 3% = 521849961 * 3% = =15655499 руб.
7. Нахождение суммы целевых платежей, остающихся в распоряжении налогоплательщика и подлежащие использованию по целевому назначению в связи с предоставлением льгот. (отсутствует)
8. Начислено к уплате по предыдущей налоговой декларации = 15636274 руб.
9. Определяется сумма целевых платежей к уплате по расчёту = 15655499 – 15636274 = =19225 руб.
Методика расчета сбора на содержание и развитие инфраструктуры города и района:
Плательщик – организации и индивидуальные предприниматели.
Ставка сбора на содержание и развитие инфраструктуры города и района – 1% от суммы, прибыли, остающейся в распоряжении организации.
Объект обложения - прибыль, остающаяся после уплаты налога на недвижимость и налога на прибыль.
Отчёт предоставляется ежемесячно не позднее 20-ого числа месяца, следующего за отчётом нарастающим итогом с начала года.
Уплата производится не позднее 22-ого числа месяца, следующего за отчётом.
Для определения суммы сбора следует пользоваться следующим алгоритмом:
1. Определить прибыль (всего) предприятия (-35302988руб.)
2. Рассчитать налог на недвижимость (в том числе на объекты незавершённого строительства). Рассчитывается за квартал и его ставка равна 0,35% = 3656601 руб.
3. Определяется налог на прибыль (отсутствует по причине отрицательной прибыли).
4. Рассчитывается налог на доходы (отсутствует по причине отрицательной прибыли).
5. Определяется налоги и сборы, введёнными местными органами власти (также отсутствуют).
6. Находим прибыль (доход) = прибыль (всего) – сумма всех предыдущих налогов =-35302998 – 3656601 = -38959599 руб.
7. Определяем ставку сбора - 1%
8. Определяем сумму сбора путём произведения положительной прибыли на 1%.
9. Начислено сбора по предыдущему расчёту
10. Находим сумму к доплате.
Все данные взяты из приложения 5.
Раздел 6. Организация безналичного денежного расчета предприятия
На любом предприятие для расчёта с покупателями и поставщиками используется такая форма расчёта как безналичная. Что подразумевает расчёт непосредственно при помощи перевода безналичных средств.
Денежные средства организации находятся в непрерывном движении в наличной или безналичной форме в сфере обращения и участвуют в денежном обороте.
В наличном обороте используются банкноты и монеты. Он включает платежи, в основном связанные с доходами и расходами населения.
Безналичный денежный оборот – это совокупность платежей, осуществляемых без использования наличных денег в виде записей на соответствующих счетах в банках.
Основу системы безналичных расчетов составляют банковские счета предприятий и расчетно-денежная документация.
Банковский счет открывается для:
· хранения денежных средств предприятия;
· зачисления денежных средств, поступающих в пользу владельца счета;
· перечисления денежных средств по указанию владельца;
· выдачи денежных средств владельцу счета.
Владелец счета предоставляет банку право использовать временно свободные денежные средства, находящиеся на счете, получая за это вознаграждение в виде процентов от суммы остатка.
На предприятии применяются следующие формы безналичных расчетов:
- Платёжные поручения – платёжный документ, который предоставляется от предприятия в банк и на основании его банк обязан перечислить денежные средства со счёта клиента на счет получателя денег, указанного в поручении. В платежном поручении указывается дата, срочность документа, сумма, плательщик, банк-отправитель, т.е. банк, обслуживающий плательщика, получатель денег и банк получателя, назначение платежа. Так же указываются номера счетов обоих предприятий, Подписи плательщика, исполнителя, проставляется дата исполнения банком, ставится штамп банка.
- Платёжные требования – платёжный документ, предоставляемый получателем средств в банк плательщика с требованием перечислить получателю денежные средства. Эти средства могут быть за выполненные работы, реализованную продукцию, оказанные услуги. После получения требования банк предоставляет плательщику извещение. В течение 3 дней предприятие-плательщик должен дать акцепт (т.е. согласие) на перечисление денег. После получения акцепта банк перечисляет средства со счёта плательщика на счёт получателя. В данном документе указываются: дата, номер документа, сумма прописью и цифрами, плательщик и получатель, номера их счетов, банки плательщика и получателя, наименование платежа, ставятся подписи руководителя и главного бухгалтера