Организация исполнения расходов на разных уровнях бюджетной системы РФ
Функции налоговых органов в исполнении бюджета по доходам состояли в распределении регулирующих налогов, возврате излишне уплаченных сумм и учете поступлений доходов в бюджет. Госналогслужба два раза в месяц осуществляла сбор информации о поступивших налогах и иных сборах на территории РФ, обобщала ее и представляла в Министерство финансов. Действовавшая система учета доходов не позволяла своевременно получать информацию об объемах поступающих доходов, что отрицательно сказывалось на точности краткосрочных прогнозов о налогах и платежах, установлении реальных лимитов по расходам, предусмотренным в бюджете, а следовательно, и на своевременности финансирования. Кроме того, не была обеспечена идентичность данных отчетности Госналогслужбы и Центрального банка вследствие неполноты учета доходов органами налоговой службы и отсутствия сверки. Схема движения документов по зачислению доходов в федеральный бюджет при банковской системе кассового исполнения бюджета представлена на рисунке 1.2.
|
|
|
|
|
|
|
|
|
|||
| ГРКЦ ГУ ЦБ | Областная Государственная налоговая инспекция | |||
|
|
|
|
||
| Коммерческий банк |
|
Местные налоговые органы | ||
|
|
||||
| Налогоплательщики | ||||
 Центральный
банк Российской
Федерации
 Министерство
финансов
Российской
Федерации
 Государственная
налоговая
служба Российской
Федерации




Рис. 1.2. Схема движения документов при банковской системе кассового исполнения федерального бюджета по зачислению доходов в бюджет
Исполнение федерального бюджета по расходам при банковской системе осуществлялось через счета отраслевых министерств и ведомств (рисунок 1.3). При этом фиксировались лишь две стадии бюджетного финансирования: первая – выделение объемов бюджетных назначений и вторая – осуществление кассовых расходов бюджетополучателями.
Министерство финансов Российской Федерации |
|
Счета главных распорядителей бюджетных средств |
| Центробанк | ||
|
|
||
| Счета распорядителей средств | ||
|
|
||
| Расчетные и текущие счета поставщиков |
|
Счета бюджетополучателей (коммерческие банки) |

Рис.1.3. Схема финансирования федеральных расходов при банковской системе кассового исполнения бюджета
Доведение бюджетных средств до бюджетополучателей осуществлялось в основном через коммерческие банки, что давало возможность последним "прокручивать" эти средства, участвовать на рынке государственных ценных бумаг, пополнять кредитные ресурсы за счет этих средств.
Напомню, что банковская система исполнения бюджетов действовала в России с 1925 года. Эта система посредством государственного банка обеспечивала кассовое исполнение бюджетов, включая сбор и учет доходов бюджетов, межбюджетное перераспределение доходов, открытие и ведение лицевых счетов бюджетополучателей, организацию учета и отчетности по всем операциям с бюджетными средствами.
Применение казначейской системы исполнения бюджета отличается от банковской прежде всего тем, что казначейство концентрирует оба потока денежных средств, которые возникают в процессе исполнения бюджета, - доходный и расходный – на одном счете. Такой порядок позволяет существенно ускорить процесс финансирования. Следует отметить, что современное законодательство не дает четкого определения понятия "казначейская система исполнения бюджета". В научной литературе наиболее удачно определение А.И. Романенкова: "при казначейской системе обязательства бюджетополучателей по принятию к исполнению и последующему непосредственному осуществлению платежей за предоставленные товары, выполненные работы и оказанные услуги от имени и по поручению их берет на себя и осуществляет казначейство, обеспечивая при этом целевое использование бюджетных средств"1.
При казначейской системе процесс исполнения бюджета гораздо более детализирован. Он позволяет четко контролировать следующие показатели:
- объемы бюджетных назначений;
- гарантированные лимиты финансирования (исходя из степени реальной обеспеченности расходов источниками финансирования, в пределах которых бюджетная единица приобретает право принимать на себя финансовые обязательства);
- объемы фактически заключенных соглашений (в пределах предоставленных прав по финансовым обязательствам), объемы произведенных авансовых платежей по заключенным договорам, суммы счетов, предъявляемых к оплате, объемы других необходимых выплат;
- сумму средств, причитающихся к выплате после проверки обоснованности предъявленных счетов – фактур, подтверждения оприходования товарно-материальных ценностей и объемов выполненных работ, начисления заработной платы и других видов денежного содержания;
- сумму фактического перечисления средств со счета.
Наличие в Министерстве финансов сведений о состоянии и движении бюджетных средств по всему спектру показателей предоставляет ему и главным распорядителям средств широкие возможности для оперативного управления бюджетными ресурсами. С переходом к казначейской системе исполнения бюджетов не изменяется установленный порядок распределения полномочий в области бюджета между федеральной властью и властью на уровне субъектов Федерации.
За Федеральным казначейством закрепляется кассовое исполнение федерального бюджета. Права главных распорядителей средств бюджета, вертикальная подчиненность бюджетополучателей, экономический и организационный контроль – эта область вне деятельности органов казначейства.
Таким образом, в этом году исполняется 10 лет воссоздания в России казначейства. И главная заслуга в том, что казначейская система исполнения федерального бюджета позволяет повысить эффективность использования бюджетных средств в части обеспечения целевой направленности, своевременности и рациональности их расходования; ускорить оборачиваемость бюджетных средств за счет сокращения пробега средств от распорядителя до конечных получателей.
1.2. Федеральное казначейство в Российской Федерации: опыт формирования и развития
1.2.1. Динамика создания и развития органов федерального казначейства России
Создание казначейской системы в России как инструмента управления исполнением федерального бюджета началось с января 1993 года. Указом Президента РФ от 08.12.1992 года №1556 в принципиальном, а Постановлением Правительства России от 27.08.1993 года №864 в организационном плане был решен вопрос о создании Федерального казначейства.
В рамках Министерства финансов создается Главное управление Федерального казначейства. Возглавляет данное управление заместитель министра финансов – начальник Главного управления, которого назначает министр финансов. В составе Главного управления федерального казначейства (ГУФК) в настоящее время создано 18 отделов.
Подготовка к переходу на новую систему исполнения бюджета включала кроме создания центрального органа формирование соответствующих территориальных органов. Как известно, в Российской Федерации реализована асимметричная модель государства. В ее составе, как определено в Конституции РФ, республики, края, области, автономные области, автономные округа, города федерального значения. В соответствии с территориальным делением страны сформирована структура органов казначейства, представленная на рисунке 1. 4.
Переход на казначейскую систему исполнения федерального бюджета происходил поэтапно, так как в составе Российской Федерации находится 89 национально-государственных и административно-территориальных образований, а также большое число главных распорядителей средств по федеральному бюджету.
| Министерство финансов РФ | ||||||||||||||||||
|
|
||||||||||||||||||
|
г.Санкт-Петербург |
|
УФК по г.Москве | ||||||||||||||||
|
|
||||||||||||||||||
|
||||||||||||||||||

 УФК
по
 ГУФК




| УФК по автономным округам -10 |
Республикан-ские УФК -21 |
Краевые УФК -6 |
Областное УФК -49 |
УФК по автономной области- 1 |
|
|
|||||||||||||||||||||||||||
| - ОФК - 2239 |
Рис. 1.4. Структура органов Федерального казначейства
Функционирование вновь создаваемой системы планировалось начать с передачи ей вопросов финансирования федеральных расходов. В 1993 году предполагалось осуществить формирование руководящего состава территориальных органов. Однако в этом году казначейские органы были созданы только в 17 субъектах Федерации.
Наиболее успешными для становления органов Федерального казначейства были 1994-1995 годы. В этот период сформировалась развернутая периферийная сеть, были отработаны схема и порядок взаимодействия всех уровней управления федеральными бюджетными средствами, начато практическое исполнение федерального бюджета системой Федерального казначейства.
Таблица 1.2.
Динамика создания и развития органов федерального казначейства России
| 11993 | 11994 | 11995 | 11996 | 1997 |
1998 |
1999 |
2000 |
2001 |
|
|
Количество территориальных органов федерального казначейства, всего В т.ч. в субъектах РФ в городах и районах |
37 |
1410 56 1354 |
1718 65 1653 |
2094 83 2011 |
2181 87 2094 |
2230 87 2143 |
2234 87 2147 |
2239 87 2152 |
2248 88 2160 |
| Количество казначейств, осуществляющих операции по учету доходов федерального бюджета | 2193 |
2212 |
2156 |
2161 |
|||||
| Количество казначейств, осуществляющих операции по учету средств федерального бюджета | 2214 |
2226 |
2239 |
2246 |
|||||
| Количество казначейств, осуществляющих финансирование расходов через лицевые счета, открытые в органах казначейства | 2202 |
2219 |
2234 |
2237 |
|||||
| Количество бюджетополучателей, финансируемых по смете | 47831 |
49334 |
49521 |
49631 |
|||||
| Количество БП, переведенных на финансирование через лицевые счета казначейства | 37901 |
48091 |
48878 |
48951 |
С 1994 года территориальные органы Федерального казначейства стали сначала в порядке эксперимента, а затем на постоянной основе, вести учет и распределение федеральных доходов. С начала 1995 года казначейские органы в 20 субъектах Федерации работали с доходной частью бюджета, обеспечивая ежедневное расщепление и зачисление в каждый из уровней бюджетной системы причитающейся квоты. В 1997 году проделана большая организаторская работа по переводу всех бюджетополучателей из коммерческих банков в казначейство. В целом ситуация по становлению и развитию органов Федерального казначейства представлена в таблице 1.2 и на рисунке 1.5.
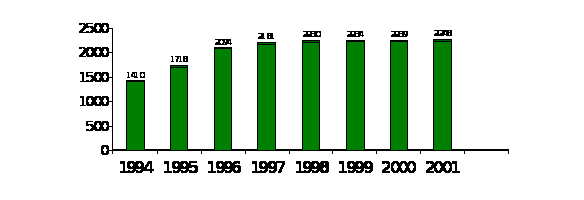
Рис. 1.5. Динамика количества территориальных органов федерального казначейства
По состоянию на 01 января 2001 года органы Федерального казначейства функционировали в 88 субъектах РФ. В марте 2001 года открыто управление Федерального казначейства по Республике Татарстан. С 01 января 2001 года на казначейскую систему были переведены флоты, отдельные армии и корпуса, с 01 июля 2001 года – крупные военные соединения. С 01 октября 2001 года был начат завершающий этап перевода воинских частей Министерства обороны на обслуживание в органы федерального казначейства. Таким образом, создание единой централизованной системы исполнения бюджета на всей территории России завершилось.
Органы казначейства Министерства финансов Российской Федерации, действуя в рамках законодательных, нормативных правовых актов и в пределах возложенных на них функций, обеспечивают полный и сопоставимый учет доходов и расходов федерального бюджета, регулирование межбюджетных отношений, целевое использование бюджетных средств. Для решения этих вопросов организован определенный порядок документооборота и обмена информацией с различными организациями и учреждениями. Среди них следует перечислить учреждения Центробанка РФ, территориальные органы министерства по налогам и сборам, контрольно – ревизионные управления Министерства финансов, органы защиты правопорядка и обеспечения законности и так далее. При взаимодействии указанных структур решаются следующие задачи:
- обеспечение достоверности данных по учету и отчетности исполнения федерального бюджета;
- распределение федеральных регулирующих налогов по различным уровням бюджетов;
- устранение диспропорции при зачислении доходов в разные уровни бюджетов, что связано с применением особых форм расчетов, с учетом льгот и отсрочек, предоставленных налогоплательщикам;
- обеспечение сопоставимости учета и отчетности различных органов по налогам и обязательным платежам, зачисляемым в бюджетную систему;
- использование оперативной и текущей информации для глубокой проработки и прогнозной оценки исполнения федерального бюджета;
- совместное решение организационных и методических вопросов при исполнении бюджета;
- повышение эффективности контроля за целевым использованием средств федерального бюджета;
- обеспечение координации действий при организации и проведении контрольной работы;
- совместное рассмотрение и решение организационных и методических вопросов при осуществлении последующего контроля за целевым использованием средств федерального бюджета;
- реализация мер, принимаемых по фактам установленных нарушений бюджетного законодательства РФ.
Важным аспектом управления государственными финансовыми средствами является тип учреждения, в котором казначейство держит счета бюджета. Если обратиться к зарубежному опыту, то практически везде – это центральные банки. Такой выбор объясняется двумя основными причинами. Во-первых, во многих странах Центральный банк является прямым или косвенным кредитором правительства, которое зачастую платит проценты по взятым ссудам. Тем самым, имея счета в Центральном банке, правительство может использовать их балансовые остатки для сокращения своей чистой задолженности и таким образом также сокращать свои финансовые издержки. Во-вторых, сбор бюджетных поступлений и оплата государственных расходов зачастую приводят к значительным изменениям в ликвидности, поэтому органам денежно – кредитного регулирования необходимо весьма тщательно контролировать эти финансовые потоки, с тем, чтобы в соответствующих случаях своевременно принимать денежно- кредитные контрмеры. Также известны случаи, когда счета казначейства размещены в частных коммерческих банках. Этот вариант является для государства более дорогостоящим, так как остатки на счетах бюджета в коммерческих банках не уменьшают задолженности перед Банком России.
Учитывая нестабильность экономики в России и связанное с этим неустойчивое состояние коммерческих банков, в нашей стране принят следующий порядок. Согласно статьям 155 - 156 Бюджетного кодекса РФ, органы казначейства держат счета в учреждениях Центрального банка России. В случае отсутствия на территории учреждений ЦБ РФ счета размещают в уполномоченных коммерческих банках (таблица 1.3).
Таблица 1.3.
Количество счетов по учету доходов федерального бюджета, открытых банками для органов Федерального казначейства
| На 01.07.97 | На 01.10.98 | На 01.01.99 | ||||
| Кол-во | % | Кол-во | % | Кол-во | % | |
| В учреждениях Банка России | 3266 | 65,1 | 3224 | 62,8 | 3272 | 63,1 |
| В Сбербанке РФ | 1331 | 26,5 | 1758 | 34,4 | 1849 | 35,6 |
| В кредитных организациях | 421 | 8,4 | 151 | 2,9 | 70 | 1,3 |
| Всего: | 5018 | 100 | 5133 | 100 | 5191 | 100 |
Более наглядно данная картина представлена в диаграммах на рисунках 1.6, 1.7, 1.8, 1.9.
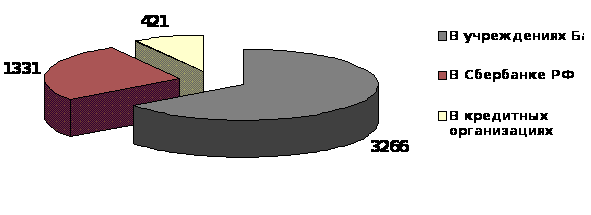
Рис. 1.6. Количество счетов по учету доходов федерального бюджета, открытых банками для органов Федерального казначейства по состоянию на 01.01.1997 года
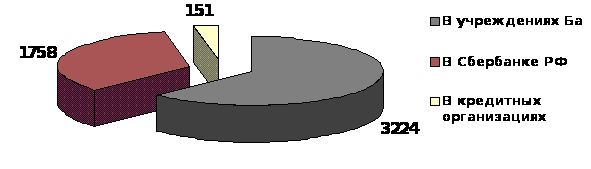
Рис. 1.7. Количество счетов по учету доходов федерального бюджета, открытых банками для органов Федерального казначейства по состоянию на 01.01.1998 года
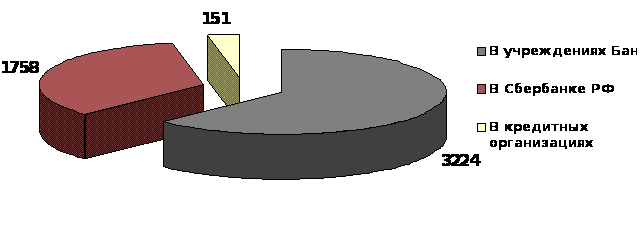 Рис.
1.8. Количество
счетов по учету
доходов федерального
бюджета, открытых
банками для
органов Федерального
казначейства
по состоянию
на 01.01.1999 года
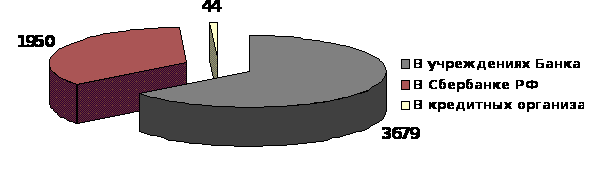
Рис. 1.9. Количество счетов по учету доходов федерального бюджета, открытых банками для органов Федерального казначейства по состоянию на 01.01.2000 года
Данные таблицы 1.3 и рисунков свидетельствуют о том, что основное количество счетов органов казначейства открыто в Центральном банке России. Снижение доли участия Банка России в обслуживании счетов органов казначейства с 01.07.98 по 01.01.99 на 2 пункта произошло в связи с закрытием расчетно-кассовых центров на ряде территорий. Значительно увеличилась в обслуживании счетов казначейства доля Сбербанка России (на 10 пунктов).
С 01 января 2001 года Казначейством обрабатываются и распределяются платежные поручения на перечисление платежей в бюджеты государственных внебюджетных фондов. В 2002 году эта задача еще белее усложнилась: уже не 8, а 11 платежных документов на перечисление доходов, поступивших в уплату единого социального налога, необходимо обработать и учесть. При этом, когда платежи из федерального бюджета в бюджет Пенсионного фонда осуществляются централизованно, и в этом вопросе не может быть никаких задержек, всем органам федерального казначейства необходимо точно и в срок представлять установленную информацию о поступлении данного налога.
В соответствии с Постановлением Правительства РФ №806 от 15.07.99 года, Приказом МФ РФ №55-н от 13.08.99 года "О правилах учета территориальными органами федерального казначейства обязательств, подлежащих исполнению за счет средств федерального бюджета" в Казначействе ведется работа по учету обязательств, подлежащих исполнению за счет средств федерального бюджета. Казначейство учитывает бюджетные обязательства по договорам на поставку продукции, приобретаемой учреждением в течение финансового года на сумму более 200 установленных федеральным законом минимальных размеров оплаты труда, по следующим кодам экономической классификации расходов бюджетов Российской Федерации: 110721 "Оплата отопления и технологических нужд"; 110722 "Оплата потребления газа"; 110723 "Оплата потребления котельно-печного топлива"; 110730 "Оплата потребления электрической энергии"; 110740 "Оплата водоснабжения помещений". Учет бюджетных обязательств, вытекающих из договора на поставку продукции, осуществляется на основании представленных учреждениями оригинала договора, а также Расшифровки к договору на поставку продукции, работ и услуг за счет средств федерального бюджета.
Учреждения при заключении договоров на поставку продукции (работ, услуг) обязаны исходить из доведенных им в установленном порядке лимитов бюджетных обязательств, объем которых не может быть превышен принятыми денежными обязательствами.
В соответствии с Бюджетным Кодексом Российской Федерации, статьей 114 Федерального закона "О федеральном бюджете на 2001 год", приказом Минфина России от 21.06.01г. № 46н территориальные органы федерального казначейства провели в 2001 году работу по открытию лицевых счетов для учета операций со средствами, полученными от предпринимательской и иной приносящей доход деятельности бюджетными учреждениями, находящимися в ведении главных распорядителей средств федерального бюджета. Основанием для открытия лицевых счетов для учета операций со средствами, полученными от предпринимательской и иной приносящей доход деятельности, являются генеральные разрешения на открытие лицевых счетов по учету средств, полученных от предпринимательской и иной приносящей доход деятельности, выданные Министерством финансов Российской Федерации главным распорядителям средств федерального бюджета.
Органы федерального казначейства ведут учет по исполнению федерального бюджета. Грамотно поставленный учет - одно из важнейших условий эффективного управления бюджетными средствами.
Аналитической основой бюджетного учета является бюджетная классификация Российской Федерации, которая по соответствующим кодам детализирует объекты бюджетного учета, учитываемые на соответствующих балансовых счетах. Минфином России ежегодно издаются нормативные правовые акты, регулирующие порядок формирования и представления годовой бухгалтерской отчетности об исполнении бюджета территориальными органами федерального казначейства.
Постановлением Правительства Российской Федерации от 23 июня 1999 года № 677 была утверждена федеральная целевая программа развития органов федерального казначейства на 2000-2004 годы. Определяющая цель программы – развитие системы органов федерального казначейства, необходимое для повышения эффективности управления и контроля за государственными финансовыми ресурсами. Основными задачами Программы определены: совершенствование механизмов мобилизации, учета и использования государственных финансовых ресурсов, упорядочение правовой основы федерального казначейства в целях создания достаточных условий для выполнения возлагаемых функций, развитие организационного, материального и технического обеспечения органов федерального казначейства.
Основным достижением казначейства я считаю тот факт, что в конце XX века в России была выбрана правильная концепция исполнения федерального бюджета. Можно гордиться, что в столь короткий срок казначейская система уже практически полностью создана. Несмотря на ограниченность финансовых ресурсов, казначейская система в основном полностью оформлена, создана методологическая основа деятельности, точно определена стратегия развития и разработка всех процедур, связанных с исполнением бюджета, на сегодняшний день завершена. Таким образом, сделано главное – создана система, позволяющая все операции со средствами федерального бюджета проводить по счетам федерального казначейства, обеспечивая при этом контроль за соблюдением бюджетного законодательства.
1.2.2. Правовые основы функционирования органов федерального казначейства
При переходе к рынку финансовая деятельность государства приобретает все большее значение, процессы перераспределения и накопления идут в основном через финансовые ресурсы, а поэтому государство создает специальные органы, занимающиеся исполнением бюджетов и контролем за финансовой деятельностью в стране. Одним из этих органов является Федеральное казначейство. До настоящего времени правовыми основами деятельности его органов были Указ Президента Российской Федерации № 1556 от 8 декабря 1992 года «О федеральном казначействе» и постановление Правительства Российской Федерации № 864 от 27 августа 1993 года «О федеральном казначействе Российской Федерации», которые определили основные принципы образования единой централизованной системы органов федерального казначейства. Процесс перехода на казначейскую систему исполнения федерального бюджета, начатый в Российской Федерации в 1992 году, свидетельствует о непоследовательности, а иногда и противоречивости актов, регламентирующих деятельность органов федерального казначейства, призванных осуществить данный переход.
До принятия Бюджетного кодекса Российской Федерации все правовые коллизии, связанные с деятельностью новых финансовых органов Минфина России, регулировались подзаконными актами. И только принятие Закона Российской Федерации № 159-ФЗ от 09 июля 1999 года «О введении в действие Бюджетного кодекса Российской Федерации» позволило снять большинство проблем, так как признание утратившими силу значительного количества законов, регламентирующих бюджетную деятельность государства, и введение в действие с 1 января 1999 года новых норм бюджетного законодательства, вытекающих из Бюджетного кодекса, стало очередным этапом становления и развития Федерального казначейства.
Вместе с тем, вопросы казначейского исполнения федерального бюджета, как они были первоначально установлены в Бюджетном кодексе Российской Федерации, а также в последних нормативных актах Президента и Правительства страны, требуют переработки ранее принятых законодательных и иных нормативных правовых актов Российской Федерации.
Т. Г. Нестеренко, начальник Главного управления федерального казначейства, определила значение принятия Бюджетного кодекса: «Положения Бюджетного кодекса позволили более четко провести черту между сферами правоприменения Налогового, Гражданского и Бюджетного законодательства. Кроме того, Бюджетным кодексом установлен правовой статус всех участников бюджетного процесса, основы и условия привлечения к ответственности за нарушение бюджетного законодательства. В соответствии со статьей 7 Бюджетного кодекса Российской Федерации, определяющей компетенцию органов государственной власти Российской Федерации в области регулирования бюджетных правоотношений, компетенция по распределению в порядке межбюджетного регулирования доходов от федеральных налогов и сборов, иных доходов между бюджетами разных уровней бюджетной системы Российской Федерации относится к ведению Российской Федерации»1.
Анализ Бюджетного кодекса позволяет сделать вывод о том, что в большинстве своем функции органов федерального казначейства законодательно оформлены и их можно представить в следующем виде (таблица 1.4):
Таблица 1.4.
Анализ Бюджетного кодекса
| Функции органов Федерального казначейства, закрепленные в бюджетном кодексе |
Формализованные документы |
Статьи БК РФ |
| Казначейское исполнение федерального бюджета по доходам | ||
| 1.
Перечисление
и
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||