Аналіз фінансових ресурсів підприємства
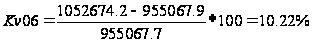 (2.10)
Протягом звітного періоду темпи приросту виручки від реалізації продукції уповільнилися з 22,99 до 10,22%.
Коефіцієнт приросту виручки від реалізації продукції вище за коефіцієнт приросту майна, що свідчить про поліпшення ситуації з коштами на підприємстві проти попереднього звітного періоду.
3. Коефіцієнт приросту валового прибутку:
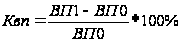 (2.11)
Де ВП1, ВП0 – валовий прибуток за звітний і попередній періоди
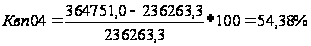 (2.12)
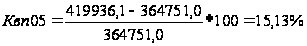 (2.13)
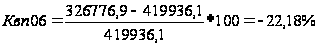 (2.14)
Протягом трьох років приріст валового прибутку підприємства ВАТ „Дніпро АЗОТ” мав чітку тенденцію до зниження. Так протягом 2005 року темпи приросту прибутку уповільнилися з 54,38 до 15,13%, а у 2006 році – темп зниження становив 22,18%.
4. Коефіцієнт приросту чистого прибутку:
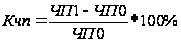 (2.15)
Де ЧП1, ЧП0 – чистий прибуток за звітний і попередній періоди
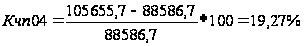 (2.16)
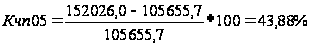 (2.17)
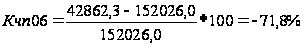 (2.18)
У 2005 році спостерігалося зростання темпів приросту чистого прибутку на 24,61%. У 2006 році темп зниження становив 71,8%.
Таблиця 2.2 – Вихідні дані для визначення чинників збільшення виручки від реалізації ВАТ „Дніпро АЗОТ”
| Показники | 2004 | 2005 | 2006 |
| Середня валюта балансу | 1368710,4 | 1551898,6 | 1680971,5 |
| Виручка від реалізації | 753025,6 | 892875,65 | 1003871 |
| Ресурсовіддача | 1,82 | 1,74 | 1,67 |
Внески чинників у 2004 р. порівняно з 2005 р.:
Екстенсивного (1551898,6-1368710,4)*1,82=333402,52
Інтенсивного (1,74-1,84)*1551898,6=-124151,88
Разом (333402,52-124151,88)=209250,64
Виручка від реалізації збільшилась на 209250,64 грн. Внесок екстенсивного чинника становив 159%, інтенсивного – 59%. На збільшення виручки від реалізації продукції вплинуло збільшення валюти балансу, наявними втратами є зменшення ресурсовіддачі (рис.1), що не дозволило збільшити виручку за рахунок інтенсивного виробництва, отже підприємство зменшило ефективність вкладеного капіталу.
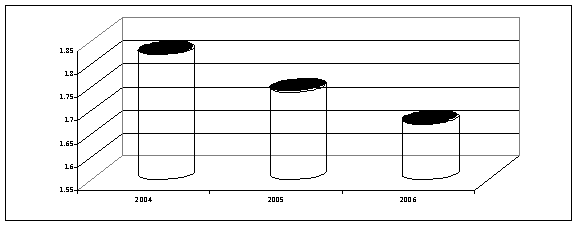
Рисунок 2.1. Динаміка ресурсовіддачі ВАТ „Дніпро АЗОТ”
Структура джерел фінансових ресурсів характеризується такими показниками:
1. Коефіцієнт автономії:
Коефіцієнт автономії (незалежності) — показник, нормативне значення якого більше за 0,5. Зростання коефіцієнта свідчить про збільшення фінансової незалежності підприємства, зниження ризику фінансових ускладнень у майбутньому, збільшує гарантії погашення підприємством своїх зобов’язань.
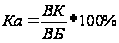 (2.19)
де Вк – власний капітал, ВБ – валюта балансу
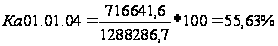 (2.20)
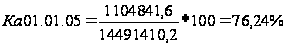 (2.21)
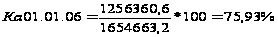 (2.22)
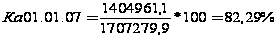 (2.23)
Протягом трьох років значення коефіцієнту збільшилось, що свідчить про збільшення фінансової незалежності підприємства, зниження ризику фінансових ускладнень у майбутньому.
2. Коефіцієнт фінансової залежності:
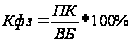 (2.24)
де ПК – позиковий капітал
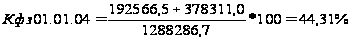 (2.25)
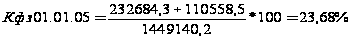 (2.26)
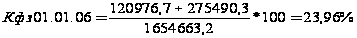 (2.27)
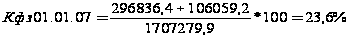 (2.28)
Коли значення наближається до 1 (100 %), це означає, що власники повністю фінансують своє підприємство. Протягом трьох років данний показник суттєво знизився, що свідчить про фінансову залежність данного підприємства.
3. Коефіцієнт фінансового ризику:
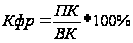 (2.29)
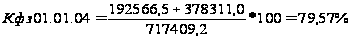 (2.30)
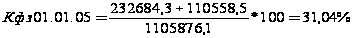 (2.31)
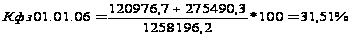 (2.32)
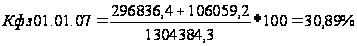 (2.33)
Уповільнення темпів росту коефіцієнта фінансового ризику свідчить про те, що фінансова залежність підприємства до зовнішніх інвесторів зменшилась.
На основі поданих розрахунків проводимо аналіз основних статей балансу.
Таблиця 2.3 – Аналіз джерел власних коштів ВАТ „Дніпро АЗОТ”
| Показник | 1/1/2004 | 1/1/2005 | 1/1/2006 | 1/1/2007 | Відхилення | |||||
| тис.грн. | % | тис.грн | % | тис.грн. | % | тис.грн. | % | тис.грн. | % | |
| Статутний капітал | 1583.8 | 0.22 | 1583.8 | 0.14 | 351583.8 | 27.94 | 351583.8 | 26.95 | 350000 | 26.73 |
| Додатковий вкладений капітал | 0 | 0.00 | 0 | 0.00 | 0 | 0.00 | 0 | 0.00 | 0 | 0.00 |
| Інший додатковий капітал | 567101 | 79.05 | 838055.3 | 75.78 | 466956.8 | 37.11 | 466628.1 | 35.77 | -100473 | -43.27 |
| Забезпечення наступних витрат і платежів | 483.2 | 0.07 | 1048.2 | 0.09 | 1825.8 | 0.15 | 5482.4 | 0.42 | 4999.2 | 0.35 |
| Резервний капітал | 395.9 | 0.06 | 395.9 | 0.04 | 395.9 | 0.03 | 15595.9 | 1.20 | 15200 | 1.14 |
| Нерозподілений прибуток | 147560.7 | 20.57 | 264806.6 | 23.94 | 437424.1 | 34.77 | 465086.4 | 35.66 | 317526 | 15.09 |
| Доходи майбутніх періодів | 284.4 | 0.04 | 7.6 | 0.00 | 9.8 | 0.00 | 7.7 | 0.00 | -276.7 | -0.04 |
| Усього | 717409.2 | 100.00 | 1105897.5 | 100.00 | 1258196.2 | 100.00 | 1304384.3 | 100.00 | 586975 | 0.00 |
З таблиці 2.3 видно, що протягом трьох років статутний капітал, нерозподілений прибуток та наступні витрати і платежі збільшилися. Так, статутний капітал збільшився з 1583,8 тис. грн. у 2004 році до 351583,8 тис. грн. у 2007 році. Інший додатковий капітал та доходи майбутніх періодів, навпаки, мали тенденцію до зменшення. Інший додатковий капітал зменшився на 100473 тис. грн. , а доходи майбутніх періодів – на 276,7 тис. грн. Усього власні кошти підприємства ВАТ „ДніпроАЗОТ” збільшилися протягом 2004 – 2007 року на 586975 тис. грн.
Динаміка джерел власних коштів надана на рисунку 2.
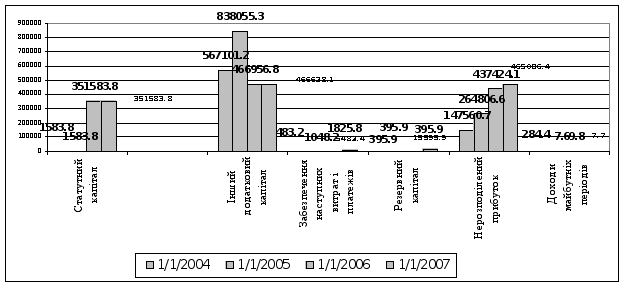
Рисунок 2.2. Динаміка джерел власних коштів ВАТ „Дніпро АЗОТ”
Таблиця 2.4 – Аналіз джерел позикових коштів ВАТ „Дніпро АЗОТ”
| Показник | 1/1/2004 | 1/1/2005 | 1/1/2006 | 1/1/2007 | Відхилення | |||||
| тис.грн. | % | тис.грн | % | тис.грн. | % | тис.грн. | % | тис.грн. | % | |
| Довгострокові зобов'язання | 192567 | 33.73 | 232684.3 | 67.79 | 120977 | 30.51 | 296836.4 | 73.7 | 104269.9 | 39.94 |
| Короткострокові кредити і позики | 3998.2 | 0.70 | 0 | 0.00 | 134499 | 33.92 | 0 | 0.0 | -3998.2 | -0.70 |
| Кредиторська заборгованість та інші зобов'язання | 374313 | 65.57 | 110558.5 | 32.21 | 140991 | 35.56 | 106059.2 | 26.3 | -268254 | -39.24 |
| Усього позичкового капіталу | 570878 | 100.00 | 343242.8 | 100.00 | 396467 | 100.00 | 402895.6 | 100.0 | -167982 | 0.00 |
Як видно з таблиці 2.4 за 2004 – 2007 рр. позиковий капітал підприємства зменшився на 167982 тис. грн. Довгострокові зобов’язання зросли на 104269,9 тис. грн., короткострокові кредити і позики зменшились на 3998,2 тис. грн., кредиторська заборгованість – на 268254 тис. грн. Динаміка цих показників надана на рисунку 2.3
.
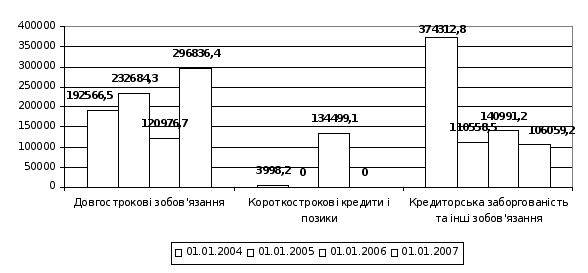
Рисунок 2.3. Динаміка джерел позикових коштів ВАТ „Дніпро АЗОТ”
Таблиця 2.5 – Аналіз кредиторської заборгованості ВАТ „Дніпро АЗОТ”
| Показник | 1/1/2004 | 1/1/2005 | 1/1/2006 | 1/1/2007 | Відхилення | |||||
| тис.грн. | % | тис.грн | % | тис.грн. | % | тис.грн. | % | тис.грн. | % | |
| Векселі видані | 990.0 | 0.27 | 180.8 | 0.16 | 0 | 0.00 | 0 | 0.00 | -990.0 | -0.27 |
| Кредиторська заборгованість за товари, роботи і постуги | 175074.9 | 47.14 | 15995.9 | 14.48 | 50020.6 | 35.48 | 6507.2 | 6.26 | -168567.7 | -40.87 |
| З одержаних авансів | 130993.7 | 35.27 | 2023.2 | 1.83 | 1603.9 | 1.14 | 2882.0 | 2.77 | -128111.7 | -32.49 |
| З бюджетом | 2039.2 | 0.55 | 2133.4 | 1.93 | 3919.5 | 2.78 | 3707.7 | 3.57 | 1668.5 | 3.02 |
| З страхування | 1054.1 | 0.28 | 1274.1 | 1.15 | 273.7 | 0.19 | 474.3 | 0.46 | -579.8 | 0.17 |
| З оплати праці | 2924.6 | 0.79 | 4918.6 | 4.45 | 7170.2 | 5.09 | 5908.9 | 5.69 | 2984.3 | 4.90 |
| З учасниками | 117.2 | 0.03 | 117.2 | 0.11 | 0 | 0.00 | 0.0 | 0.00 | -117.2 | -0.03 |
| Інші поточні зобов!язання | 58236.6 | 15.68 | 83863.8 | 75.89 | 78003.1 | 55.32 | 84434.1 | 81.25 | 26197.5 | 65.57 |
| Усього кредиторської заборгованості | 371430.3 | 100.00 | 110507 | 100.00 | 140991 | 100.00 | 103914.2 | 100.00 | -267516.1 | 0.00 |
За підсумком трьох років кредиторська заборгованість досліджуваного підприємства зменшилась на 267516,1 тис. грн.
Векселі видані зменшились на 990 тис. грн., кредиторська заборгованість – на 168567,7 тис. грн. або на 40,87%, аванси зменшились на 32,49%. Інші поточні зобов’язання зросли на 65,57% або на 26197,5 тис. грн. Динаміка кредиторської заборгованості надана на рисунку 2.4.
Аналіз динаміки складу і структури майна дає змогу встановити розмір абсолютного і відносного приросту або зменшення всього майна та окремих його складових. Як видно з таблиці 2.6 протягом 2004 – 2007 року майно підприємства збільшилось на 418993,2 тис. грн., з них сума збільшення поточних активів у сфері обігу становила 534281,8 тис. грн. Довгострокові активи зменшились на 18,2% або на 77863,2 тис. грн., поточні активи у сфері виробництва – на 6224,3 тис. грн. Динаміка цих показників представлена на рисунку 2.5.
Таблиця 2.6 – Динаміка і структура майна ВАТ „Дніпро АЗОТ”
| Показник | 1/1/2004 | 1/1/2005 | 1/1/2006 | 1/1/2007 | Відхилення | |||||
| тис.грн. | % | тис.грн | % | тис.грн. | % | тис.грн. | % | тис.грн. | % | |
| Майно разом | 1288286.7 | 100 | 1449140 | 100 | 1654663.2 | 100 | 1707279.9 | 100 | 418993.2 | 0.00 |
| Довгострокові активи | 715893.0 | 55.57 | 648599.2 | 44.76 | 646261.5 | 39.06 | 638029.8 | 37.37 | -77863.2 | -18.20 |
| Поточні активи у т.ч. у сфері: | 572317.7 | 44.42 | 800506.2 | 55.24 | 1008371 | 60.94 | 1069215.2 | 62.63 | 496897.5 | 18.20 |
| виробництво | 63494.7 | 4.93 | 65225.7 | 4.50 | 67154.2 | 4.06 | 57270.4 | 3.35 | -6224.3 | -1.57 |
| обігу | 477663 | 37.08 | 697438.7 | 48.13 | 927427.9 | 56.05 | 1011944.8 | 59.27 | 534281.8 | 22.19 |
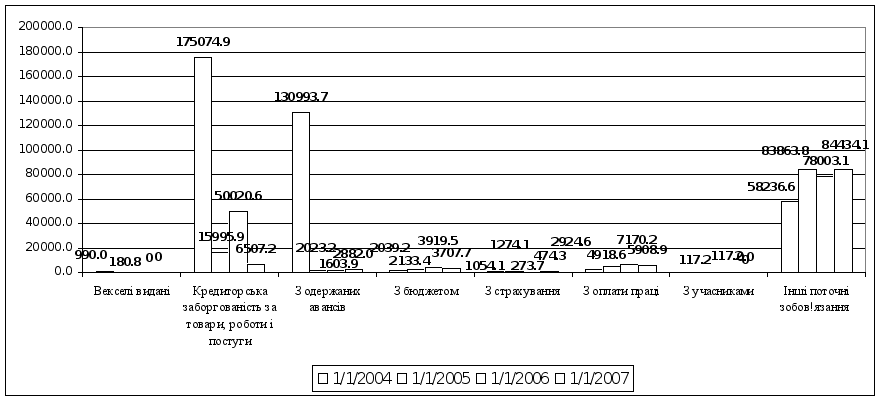
Рисунок 2.4. Динаміка кредиторської заборгованості ВАТ „Дніпро АЗОТ”
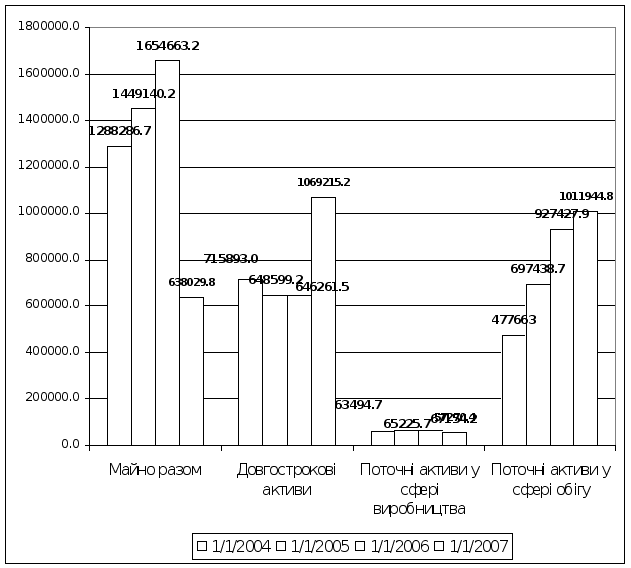 Рисунок
2.5. Динаміка майна
ВАТ „Дніпро
АЗОТ”
Таблиця 2.7 – Динаміка і структура необоротного капіталу ВАТ „Дніпро АЗОТ”
| Показник | 1/1/2004 | 1/1/2005 | 1/1/2006 | 1/1/2007 | Відхилення | |||||
| тис.грн. | % | тис.грн | % | тис.грн. | % | тис.грн. | % | тис.грн. | % | |
| Довгострокові активи | 715893.0 | 100 | 648599 | 100 | 646261.5 | 100 | 638029.8 | 100 | -77863.20 | 0.00 |
| Основні засоби | 581010.6 | 81.16 | 566873 | 87.40 | 561392.3 | 86.87 | 540096.5 | 84.65 | -40914.10 | 3.49 |
| Знос | 721543.9 | 100.79 | 740167 | 114.12 | 761770.2 | 117.87 | 771259.7 | 120.88 | 49715.80 | 20.09 |
| Коефіцієнт зносу | 0.55 | 0.00 | 0.57 | 0.00 | 0.6 | 0.00 | 0.57 | 0.00 | 0.02 | 0.00 |
Продовження таблиці 2.7
| Нематеріальні активи | 13167.2 | 1.84 | 1567.2 | 0.24 | 1316.0 | 0.20 | 942.0 | 0.15 | -12225.20 | -1.69 |
| Знос | 0 | 0.00 | 0 | 0.00 | 0.0 | 0.00 | 0.0 | 0.00 | 0.00 | 0.00 |
| Коефіцієнт зносу | 0 | 0.00 | 0 | 0.00 | 0.0 | 0.00 | 0.0 | 0.00 | 0.00 | 0.00 |
| Незавершене будівництво | 132715.0 | 18.54 | 80124.4 | 12.35 | 82475.7 | 12.76 | 95913.8 | 15.03 | -36801.20 | -3.51 |
| Відстрочені податкові активи | 0 | 0.00 | 0 | 0.00 | 0.0 | 0.00 | 0.0 | 0.00 | 0.00 | 0.00 |
Якщо досліджувати динаміку необоротного капіталу ВАТ „ДніпроАЗОТ”, то основні засоби підприємства за три роки зменшились на 40914,1 тис. грн., довгострокові активи – на 77863,2 тис. грн., нематеріальні активи – на 12225,2 тис. грн., незавершене будівництво – на 36801,2 тис. грн. Динаміка показників представлена на рисунку 2.6.
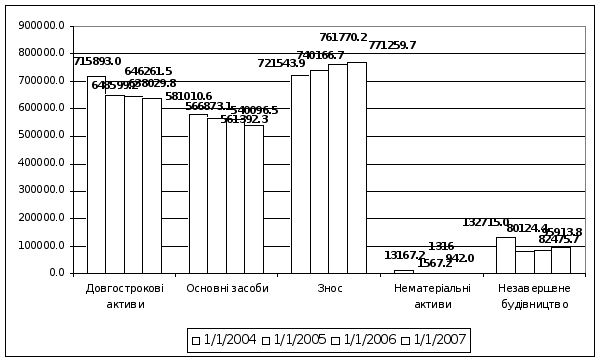 Рисунок
2.6. Динаміка
необоротного
капіталу ВАТ
„Дніпро АЗОТ”
Таблиця 2.8 – Динаміка і структура оборотних активів ВАТ „Дніпро АЗОТ”
| Показник | 1/1/2004 | 1/1/2005 | 1/1/2006 | 1/1/2007 | Відхилення | |||||
| тис.грн. | % | тис.грн | % | тис.грн. | % | тис.грн. | % | тис.грн. | % | |
| Оборотні активи | 572317.7 | 100 | 800506.2 | 100 | 1008371 | 100 | 1069215.2 | 100 | 496897.5 | 0.00 |
| Матеріальні оборотні активи | 63494.7 | 11.09 | 65225.7 | 8.15 | 67154.2 | 6.66 | 57270.4 | 5.36 | -6224.3 | -5.74 |
| Виробничі запаси | 22752.9 | 3.98 | 25718.6 | 3.21 | 30247.8 | 3.00 | 34256.0 | 3.20 | 11503.1 | -0.77 |
| Готова продукція | 23143.40 | 4.04 | 18206.10 | 2.27 | 22984.20 | 2.28 | 13327.8 | 1.25 | -9815.6 | -2.80 |
| Товари | 5074.9 | 0.89 | 4171.2 | 0.52 | 3562 | 0.35 | 3240.2 | 0.30 | -1834.7 | -0.58 |
| Витрати майбутніх періодів | 76 | 0.01 | 34.8 | 0.00 | 30.7 | 0.00 | 34.9 | 0.00 | -41.1 | -0.01 |
| Дебіторська заборгованість | 477663 | 83.46 | 697438.7 | 87.12 | 927428 | 91.97 | 970041.4 | 90.72 | 492378.4 | 7.26 |
| Поточні фінансові інвестиції | 0 | 0.00 | 0 | 0.00 | 0 | 0.00 | 0.0 | 0.00 | 0.0 | 0.00 |
| Грошові кошти та їх еквіваленти | 5582.9 | 0.98 | 5389.4 | 0.67 | 10074.9 | 1.00 | 40340.4 | 3.77 | 34757.5 | 2.80 |
| Інші оборотні активи | 25577.1 | 4.47 | 32254.6 | 4.03 | 3714 | 0.37 | 1563.0 | 0.15 | -24014.1 | -4.32 |
Динаміка оборотних активів протягом звітного періоду мала такий вигляд: оборотні активи ВАТ „Дніпро АЗОТ” за 3 роки зросли на 496897,5 тис. грн. Питома вага виробничих запасів збільшилась на 11503,1 тис. грн. що може свідчити про зростання виробничого потенціалу підприємства. Дебіторська заборгованість збільшилась на 7,26% грошові кошти – на 2,8% (рис. 2.7)
Дебіторська заборгованість протягом 2004 – 2006 року збільшилась на 492378,4 тис. грн., з них за товари, роботи, послуги – на 161890,3 тис. грн.; з бюджетом – на 19090,5 тис. грн. Інша поточна заборгованість зменшилась на 15608 тис. грн.. (рис. 2.8)
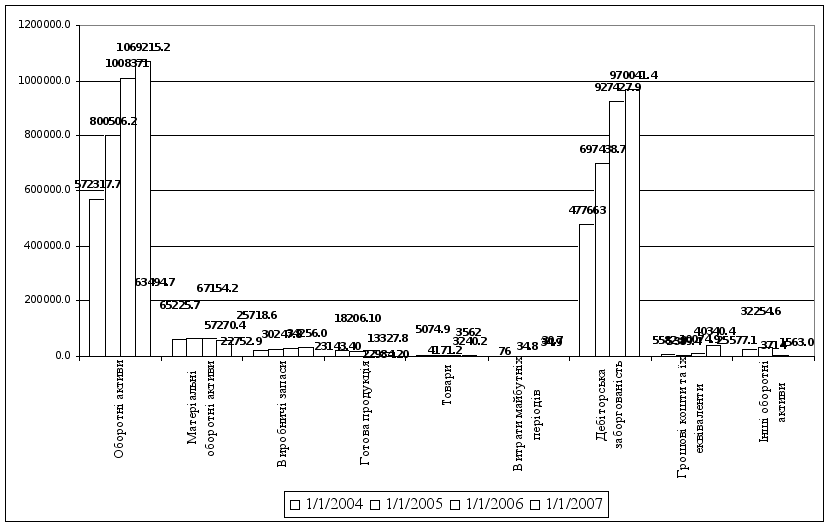
Рисунок 2.7. Динаміка оборотних активів ВАТ „ДніпроАЗОТ”
Таблиця 2.9 – Склад і структура дебіторської заборгованості ВАТ „Дніпро АЗОТ”
| Показник | 1/1/2004 | 1/1/2005 | 1/1/2006 | 1/1/2007 | Відхилення | |||||
| тис.грн. | % | тис.грн | % | тис.грн. | % | тис.грн. | % | тис.грн. | % | |
| Дебіторська заборгованість | 477663.0 | 100 | 697438.7 | 100 | 927427.9 | 100 | 970041.4 | 100 | 492378.4 | 0.00 |
| за товари, роботи, послуги | 34588.9 | 7.24 | 145371.4 | 20.84 | 228761.2 | 24.67 | 196479.2 | 20.25 | 161890.3 | 13.01 |
| з бюджетом | 58447.1 | 12.24 | 57619.8 | 8.26 | 67349.6 | 7.26 | 77537.6 | 7.99 | 19090.5 | -4.24 |
| за видами авансів | 364993.9 | 76.41 | 494398.9 | 70.89 | 629724.9 | 67.90 | 691999.5 | 71.34 | 327005.6 | -5.08 |
| із внутнішніх розрахунків | 0.0 | 0.00 | 0.0 | 0.00 | 0.0 | 0.00 | 0.0 | 0.00 | 0.0 | 0.00 |
| інша поточна заборгованість | 19633.1 | 4.11 | 48.6 | 0.01 | 1592.2 | 0.17 | 4025.1 | 0.41 | -15608.0 | -3.70 |
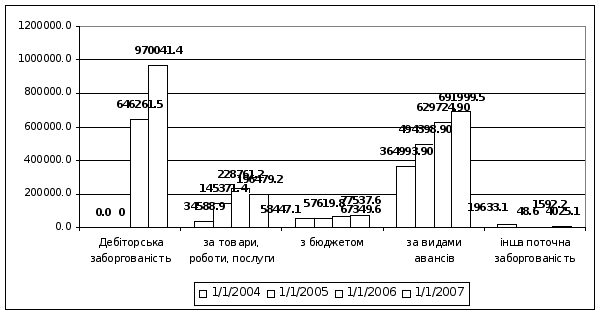
Рисунок 2.8. Динаміка дебіторської заборгованості ВАТ „Дніпро АЗОТ”
З приведених даних можна зробити висновок що:
протягом звітного періоду спостерігалося зростання статутного капіталу та нерозподіленого прибутку, що дало змогу підприємству розширити власні можливості по фінансуванню своєї діяльності;
збільшилась частка оборотних виробничих фондів що позитивно характеризує майновий стан підприємства і свідчить про розвиток його виробничої діяльності;
зменшилась частка основних засобів у валюті балансу;
відбулося зростання суми власних джерел фінансування капіталу підприємства, тобто ВАТ „ДніпроАЗОТ” змогло більшу частину свого капіталу сформувати за рахунок власних джерел, що значно вплинуло на покращення фінансового стану підприємства.
2.2 Аналіз фінансової стійкості та ліквідності ВАТ „ДніпроАЗОТ”
Фінансова стійкість – це стан майна підприємства, що гарантує йому платоспроможність. Фінансова стійкість підприємства передбачає, що ресурси, вкладені в підприємницьку діяльність, повинні окупитись за рахунок грошових надходжень від господарювання, а отриманий прибуток забезпечувати самофінансування та незалежність підприємства від зовнішніх залучених джерел формування активів.
До показників фінансової стійкості підприємства відносять:
І група - для характеристики джерел формування запасів і затрат, що відображають різний ступінь охоплення джерел
1. наявність власних оборотних коштів (НВОК)
НВОК = І р ПБ + ІІр ПБ + Vр ПБ – Ір АБ
НВОК 04 = 1104820,3+1048,2+7,6-648593,1=457283
НВОК 05 = 1256360,6+1825,8+9,8-646261,5=611934,7
НВОК 06 = 1298894,2+5482,4+7,7-638029,8=666354,5
Протягом 2004 – 2006 років спостерігалася тенденція до зростання власних оборотних коштів ВАТ „ДніпроАЗОТ”. Це свідчить про стійкий стан підприємства та збільшення частки власних оборотних коштів у фінансуванні підприємства.
2. наявність власних і довгострокових позикових джерел формування запасів і затрат (ВДПД)
ВДПД = НВОК + ІІІр ПБ
ВДПД 04 = 457283+232684,3=689967,3
ВДПД 05 = 611934,7+120976,7=732911,4
ВДПД 06 = 666354,5+296836,4=963190,9
Чим вище значення показника власних і довгострокових позикових джерел, тим більш фінансово стійке, стабільне і незалежне від кредиторів підприємство. Протягом трьох років даний показник зріс на 273223,6 грн.
3. загальна величина основних джерел (ЗВОД)
ЗВОД = ВДПД + КК,
КК – короткострокові кредити
ЗВОД 04 = 689967,3+0=689967,3
ЗВОД 05 = 732911,4+134499,1=867410,5
ЗВОД 06 = 963190,9+0=963190,9
Основні джерела ВАТ „ДніпроАЗОТ” збільшилися за три роки на 95780,4 грн., що є позитивною тенденцією для даного підприємства.
ІІ група – показники забезпеченості запасів і затрат джерелами їх формування
1. надлишки або нестача власних оборотних коштів (ДНВОК)
ДНВОК = НВОК – ЗЗ,
ЗЗ – запаси і затрати
ДНВОК 04 = 457283 – 65225,7=392057,3
ДНВОК 05 = 611934,7-67154,2=544780,5
ДНВОК 06 = 666354,5-57270,4=609084,1
2. надлишки або нестача власних і довгострокових позикових джерел (ДВДПД)
ДВДПД = ВДПД-ЗЗ
ДВДПД 04 = 689967,3-65225,7=624741,6
ДВДПД 05 = 732911,4-67154,2=665757,2
ДВДПД 06 = 963190,9-57270,4=905920,5
3. надлишки або нестача основних джерел формування запасів і затрат (ДЗВОД)
ДЗВОД = ЗВОД-ЗЗ
ДЗВОД 04 = 689967,3-65225,7=624741,6
ДЗВОД 05 = 867410,5-67154,2=800256,3
ДЗВОД 06 = 963190,9-57270,4=905920,5
За підсумками всіх трьох показників підприємство ВАТ „ДніпроАЗОТ” протягом 2004 – 2006 років не відчувало нестачі власних оборотних коштів, довгострокових позикових коштів та основних джерел формування, що свідчить про його стійкий фінансовий стан.
Існує 2 способи розрахунку наявності власних оборотних коштів підприємства:
1) на основі різниці між власним та позиковим капіталом та необоротними активами:
НВОК = (ІрПб+ІІрПб+ІІІрПб+ ІVрПб) – ІрАб
2) на основі різниці між поточними активами та поточними зобов’язаннями:
НВОК = (ІІр Аб+ІІІрАб) – ІVрПб
Таблиця 2.10 – Розрахунок наявних власних оборотних коштів
| № | Показник | 1/1/2004 | 1/1/2005 | 1/1/2006 | Відхилення |
| 1 | Власний капітал | 716641,6 | 1104841,6 | 1256360,6 | 539718 |
| 2 | Забезпечення наступних витрат і платежів | 483,2 | 1048,2 | 1825,8 | 1342,6 |
| 3 | Довгострокові зобов’язання | 192566,5 | 232684,3 | 120976,7 | -71589,8 |
| 4 | Доходи майбутніх періодів | 284,4 | 7,6 | 9,8 | -274,6 |
| 5 | Необоротні активи | 715893,0 | 648599,2 | 646261,5 | -69631,5 |
| 6 | Наявність власних оборотних коштів | 194082,7 | 689982,5 | 732911,4 | 538828,7 |
| 7 | Оборотні активи | 572317,7 | 800506,2 | 1008371,0 | 436053,3 |
| 8 | Витрати майбутніх періодів | 76,0 | 34,8 | 30,7 | -45,3 |
| 9 | Поточні зобов’язання | 378311,0 | 110558,5 | 275490,3 | -102820,7 |
| 10 | Наявність власних оборотних коштів | 194082,7 | 689982,5 | 732911,4 | 538828,7 |
Відносні показники фінансової стійкості занесемо до таблиці 2.11
Таблиця 2.11 – Відносні показники фінансової стійкості ВАТ „ДніпроАЗОТ”
| Показник | Розрахунок | 31/12/2004 | 31/12/2005 | 31/12/2006 | ||
| 1. коефіцієнт матеріальних запасів (Кз) |
|
7,01 | 9,11 | 11,64 | ||
| 2. коефіцієнт маневреності власного капіталу (Мвк) |
|
0,41 | 0,49 | 0,51 | ||
| 3. коефіцієнт довгострокового залучення позикових коштів (Кдк) |
|
0,17 | 0,09 | 0,19 | ||
| 4. стабільність структури оборотних активів (Ссок) |
|
0,57 | 0,61 | 0,62 | ||

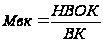

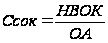
На основі проведених розрахунків можна охарактеризувати підприємство ВАТ „ДніпроАЗОТ” як фінансово стійке.
У визначенні фінансового положення підприємства важливе місце займає аналіз ліквідності підприємства, тобто його спроможність швидко реалізувати активи й одержати гроші для оплати своїх зобов’язань.
Розрахунок ліквідності ВАТ „ДніпроАЗОТ” надано у таблиці 2.12
Таблиця 2.12 – Розрахунок ліквідності ВАТ „ДніпроАЗОТ”
| Розмір | |||||||
| 01.01.04 | 01.01.05 | 01.01.06 | 31.12.06 | ||||
| Актив | |||||||
|
1. Найбільш ліквідні А1% |
5582,9 0,43 |
5389,4 0,37 |
10074,9 0,61 |
40340,4 2,36 |
|||
|
2. Швидко реалізовуються А2 % |
503316,1 39,07 |
729925,9 50,37 |
931172,6 56,28 |
971639,3 56,91 |
|||
| 3. Повільно реалізовуютьсяА3% |
63494,7 4,93 |
65225,7 4,5 |
67154,2 4,06 |
57270,4 3,35 |
|||
| 4. Важко еалізовуютьсяА4% |
715893,0 55,57 |
648599,2 44,76 |
646261,5 39,05 |
638029,8 37,38 |
|||
| Баланс% |
1288286,7 100 |
1449140,2 100 |
1654663,2 100 |
1707279,9 100 |
|||
| Пасив | ||||
| 1. Найбільш термінові зобов’язанняП1% |
3998,2 0,31 |
- 0,00 |
134499,1 8,13 |
|
| 2. Короткострокові зобов’язанняП2% |
378311,0 29,37 |
110558,5 7,63 |
275490,3 16,65 |
106059,2 6,21 |
|
3. Довгострокові зобов’язання П3% |
192566,5 14,95 |
232684,3 16,06 |
120976,7 7,31 |
296836,4 17,39 |
|
4. Постійні зобов’язання П4% |
717409,2 55,69 |
1105897,4 76,31 |
1258196,2 67,91 |
1304384,3 76,4 |
| Баланс% |
1288286,7 100 |
1449140,2 100 |
1654663,2 100 |
1707279,9 100 |
Як бачимо з таблиці 10, найбільш ліквідні активи (А1) протягом трьох років зросли на 34757,5 тис. грн. Активи, що швидко реалізовуються (А2) також збільшилися на 468323,2 тис. грн. Активи, що повільно реалізовуються мали тенденцію до зменшення і за три роки вони зменшилися на 6224,3 тис. грн. Активи що важко реалізовуються протягом звітного періоду зменшились на 77863,2 тис. грн.
Найбільш термінові зобов’язання (П1) протягом звітного періоду зменшилися на 3998,2 тис. грн. Короткострокові зобов’язання зменшились на 272251,8 тис. грн. Довгострокові зобов’язання зросли на 104269,9 тис. грн. Постійні зобов’язання зросли на 586975,1 тис. грн.
Надлишок/нестача
| 01.01.04 | Розрахунок | Сума |
| Тис. грн.% | А1 – П1 |
1584,7 0,12 |
| Тис. грн.% | А2 – П2 |
125005,1 9,7 |
| Тис. грн.% | А3 – П3 |
-129071,8 -10,02 |
| Тис. грн.% | А4 – П4 |
-1516,2 -0,12 |
А1 ≥ П1, А2 ≥ П2, А3 ≤ П3, А4 ≤ П4, тобто баланс підприємства у 2004 році не був абсолютно ліквідним.
| 01.01.05 | Розрахунок | Сума |
| Тис. грн.% | А1 – П1 |
5389,4 0,37 |
| Тис. грн.% | А2 – П2 |
619367,4 42,74 |
| Тис. грн.% | А3 – П3 |
-167458,6 -11,56 |
| Тис. грн.% | А4 – П4 |
-457298,2 -31,55 |
А1 ≥ П1, А2 ≥ П2, А3 ≤ П3, А4 ≤ П4, тобто баланс підприємства у 2005 році не був абсолютно ліквідним.
| 01.01.06 | Розрахунок | Сума |
| Тис. грн.% | А1 – П1 |
-124424,2 -7,52 |
| Тис. грн.% | А2 – П2 |
655682,3 39,63 |
| Тис. грн.% | А3 – П3 |
-53822,5 -3,25 |
| Тис. грн.% | А4 – П4 |
-611934,7 |
А1 ≤ П1, А2 ≥ П2, А3 ≤ П3, А4 ≤ П4, тобто баланс підприємства у 2006 році не був абсолютно ліквідним.
| 31.12.06 | Розрахунок | Сума |
|
Тис. грн. % |
А1 – П1 |
40340,4 2,36 |
|
Тис. грн. % |
А2 – П2 |
865580,1 50,7 |
|
Тис. грн. % |
А3 – П3 |
-239566 -14,04 |
|
Тис. грн. % |
А4 – П4 |
-666354,5 -39,02 |
А1 ≥ П1, А2 ≥ П2, А3 ≤ П3, А4 ≤ П4, тобто баланс підприємства на кінець 2006 року не був абсолютно ліквідним.
Розраховуємо узагальнюючий коефіцієнт ліквідності:
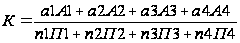 (2.34)
Дані розрахунку заносимо до таблиці 2.13
Таблиця 2.13 – Узагальнюючий коефіцієнт ліквідності ВАТ „ДніпроАЗОТ”
-
Рік Значення 01.01.04 1,054 01.01.05 1,069 01.01.06 0,847 31.12.06 0,753
Як видно з рисунку 2.9, протягом звітного періоду Узагальнюючий коефіцієнт ліквідності ВАТ „ДніпроАЗОТ” мав тенденцію до зменшення, яке становило 0,301%.
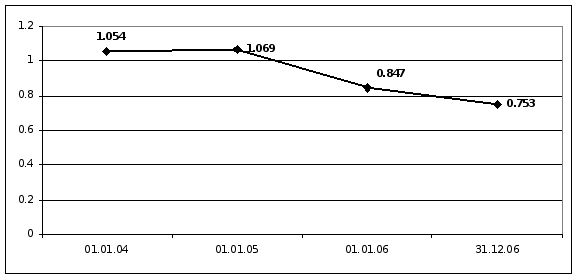
Рисунок 2.9. Динаміка узагальнюючого коефіцієнта ліквідності ВАТ „ДніпроАЗОТ”
За даними балансу підприємства (форма №1) визначають комплекс оціночних показників. В першу чергу з цією метою використовуються три наступні коефіцієнти:
1. коефіцієнт абсолютної ліквідності показує, яку частину поточних зобов’язань підприємство може погасити своїми коштами негайно.
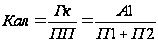 (2.35)
Нормативне значення показника абсолютної ліквідності повинно перевищувати 0,2.
2. коефіцієнт швидкої ліквідності показує, яку частину поточних зобов’язань підприємство спроможне погасити за рахунок найбільш ліквідних оборотних коштів – грошових коштів та їх еквівалентів, фінансових інвестицій та кредиторської заборгованості. Цей показник показує платіжні можливості підприємства щодо погашення поточних зобов’язань за умови своєчасного здійснення розрахунків з дебіторами.
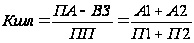 (2.36)
Нормативне значення показника швидкої ліквідності повинно перевищувати 0,7.
3. коефіцієнт поточної ліквідності показує, яку частину поточних зобов’язань підприємство спроможне погасити, якщо воно реалізує усі свої оборотні активи, в тому числі і матеріальні запаси. Цей коефіцієнт показує також, скільки гривень оборотних коштів приходиться на кожну гривню поточних зобов’язань.
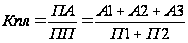 (2.37)
Нормативне значення показника поточної ліквідності повинно перевищувати 1.
Значення показників ліквідності заносимо до таблиці 2.14
Таблиця 2.14 – Значення показників ліквідності ВАТ „ДніпроАЗОТ”
| Показник |
Норма- тивне значення |
01.01.04 | 01.01.05 | 01.01.06 | 31.12.06 |
| 1. коефіцієнт абсолютної ліквідності | 0,2 | 0,015 | 0,049 | 0,025 | 0,380 |
|
2. коефіцієнт швидкої ліквідності |
0,7 | 1,331 | 0,709 | 2,296 | 9,542 |
|
3. коефіцієнт поточної ліквідності |
1 | 1,497 | 1,299 | 2,46 | 10,082 |
Аналіз показників ліквідності дав змогу визначити, що підприємство ВАТ „ДніпроАЗОТ” спроможне погасити свої поточні зобов’язання за рахунок усіх оборотних активів на 149% - у 2004 році, 129% – у 2005, 246% – на початку 2006 року, 1008% - наприкінці 2006 року. За рахунок грошових коштів та коштів у розрахунках з дебіторами – на 133% у 2004 році, 71% – у 2005, 229% – на початку 2006 року, 954% - наприкінці 2006 року.
Надмірне значення показників ліквідності наприкінці 2006 року говорить про загальне покращення ситуації з забезпеченістю оборотними коштами і про відсутність необхідності серйозних заходів для керування ними.
Динаміка показників ліквідності наведена на рисунку 2.10.
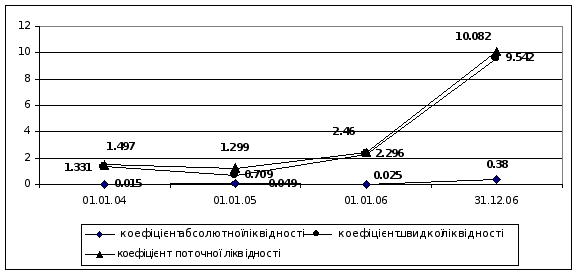
Рисунок 2.10. Динаміка показників ліквідності ВАТ „ДніпроАЗОТ”
2.3 Аналіз грошових потоків ВАТ „ДніпроАЗОТ”
Однією з основних умов стабільного фінансового стану підприємства є надходження грошових коштів, що забезпечує покриття його поточних зобов'язань. Аналіз грошових потоків, пов'язаний із з'ясуванням причин, які вплинули на збільшення (зменшення) припливу грошових коштів та збільшення (зменшення) їх відпливу. Це можна робити як за довгостроковий період (декілька років), так і за короткостроковий період (квартал, рік). Такий аналіз має безперечний інтерес, якщо він буде здійснений за період, що відображає певний етап в діяльності підприємства.
Таблиця 2.15 – Розрахунок суми джерел і використання коштів ВАТ „ДніпроАЗОТ” у 2005 році
| Найменування статей | На початок року | На кінець року | Джерела | Використання |
| Активи | ||||
| Нематеріальні активи | 1567,2 | 1316,0 | 251,2 | |
| Незавершене будівництво | 80124,4 | 82475,7 | 2351,3 | |
| Основні кошти | 566873,1 | 561392,3 | 5480,8 | |
| Довгострокові фінансові інвестиції | 34,5 | 34,5 | ||
| Довгострокова дебіторська заборгованість | - | 1043,0 | 1043,0 | |
| Запаси: | ||||
| виробничі запаси | 25718,6 | 30247,8 | 4529,2 | |
|
незавершене будівництво |
17129,8 | 10360,2 | 6769,6 | |
| готова продукція | 18206,1 | 22984,2 | 4778,1 | |
| товари | 4171,2 | 3562,0 | 609,2 | |
| Дебіторська заборгованість за товари, роботи, послуги | 145371,4 | 228761,2 |
83389,8 |
|
| Дебіторська заборгованість за розрахунками | 552216,5 | 697074,5 | 144858 | |
| Інші види дебіторської заборгованості | 48,6 | 1592,2 | 1543,6 | |
| Грошові кошти та їх еквіваленти | 5389,4 | 10074,9 | 4685,5 | |
| Інші оборотні активи | 32254,6 | 3714,0 | 28540,6 | |
| Витрати майбутніх періодів | 34,8 | 30,7 | 4,1 | |
| Сукупні активи | 1449140,2 | 1654663,2 | 41655,5 | 247178,5 |
| Пасиви | ||||
| Статутний капітал | 1583,8 | 351583,8 | 350000 | |
| Інший додатковий капітал | 838055,3 | 487548,3 | 350507 | |
| Резервний капітал | 395,9 | 395,9 | ||
| Нерозподілений прибуток | 264806,6 | 416832,6 | 152026 | |
| Забезпечення наступних витрат і платежів | 1048,2 | 1825,8 | 777,6 | |
| Довгострокові кредити банків | 143837,9 | 8312,0 | 135525,9 | |
| Відстрочені податкові зобов’язання | 88846,4 | 112664,7 | 23818,3 | |
| Короткострокові кредити банків | - | 134499,1 | 134499,1 | |
| Поточна заборгованість за довгостроковими зобов’язаннями | 51,5 | 0,2 | 51,3 | |
| Векселі видані | 180,8 | - | 180,8 | |
| Кредиторська заборгованість за товари, роботи, послуги | 15995,9 | 50020,6 | 34024,7 | |
| Поточні зобов’язання за розрахунками | 10466,5 | 12967,3 | 2500,8 | |
| Інші поточні зобов’язання | 83863,8 | 78003,1 | 5860,7 | |
| Доходи майбутніх періодів | 7,6 | 9,8 | 2,2 | |
| Сукупні пасиви | 1449140,2 | 1654663,2 | 697648,7 | 492125,7 |
Згідно таблиці 2.15 сума джерел коштів ВАТ „ДніпроАЗОТ” у 2005 році за активами складала 41655,5 тис. грн., за пасивами – 697648,7 тис. грн. Сума використання коштів за активами складала 247178,5 тис. грн., за пасивами – 492125,7 тис. грн.
На основі таблиці 2.15 складаємо таблицю 2.16, в якій розраховуємо загальний відтік коштів, надходження коштів, чистий рух коштів та кінцеве сальдо.
Таблиця 2.16 – Звіт звірення потоків коштів ВАТ „ДніпроАЗОТ”
| Стаття | Сума |
| А) Початкове сальдо коштів | 5389,4 |
| Відтік коштів: | |
| Незавершене будівництво | 2351,3 |
| Довгострокова дебіторська заборгованість | 1043,0 |
| Виробничі запаси | 4529,2 |
| Готова продукція | 4778,1 |
| Дебіторська заборгованість за товари, роботи, послуги | 83389,8 |
| Дебіторська заборгованість за розрахунками | 144858 |
| Інші види дебіторської заборгованості | 1543,6 |
| Грошові кошти та їх еквіваленти | 4685,5 |
| Інший додатковий капітал | 350507 |
| Довгострокові кредити банків | 135525,9 |
| Поточна заборгованість за довгостроковими зобов’язаннями | 51,3 |
| Векселі видані | 180,8 |
| Інші поточні зобов’язання | 5860,7 |
| Б) Разом відтік коштів | 739304,2 |
| Надходження коштів: | |
| Нематеріальні активи | 251,2 |
| Основні кошти | 5480,8 |
| Незавершене будівництво | 6769,6 |
| Товари | 609,2 |
| Інші оборотні активи | 28540,6 |
| Витрати майбутніх періодів | 4,1 |
| Статутний капітал | 350000 |
| Нерозподілений прибуток | 152026 |
| Забезпечення наступних витрат і платежів | 777,6 |
| Відстрочені податкові зобов’язання | 23818,3 |
| Короткострокові кредити банків | 134499,1 |
| Кредиторська заборгованість за товари, роботи, послуги | 34024,7 |
| Поточні зобов’язання за розрахунками | 2500,8 |
| Доходи майбутніх періодів | 2,2 |
| В) Разом надходження коштів | 739304,2 |
| Г) Чистий рух грошових коштів (В-Б) | 0 |
| Д) Кінцеве сальдо коштів (А+Г) | 5389,4 |
Отже, згідно таблиці 2.16 кінцеве сальдо коштів ВАТ „ДніпроАЗОТ” дорівнює 5389,4 тис. грн.
На основі таблиці 2.15 проводимо розподіл джерел і використання коштів на короткострокові та довгострокові та визначаємо окремо за цими категоріями суми надходжень та відтоку коштів підприємства.
Таблиця 2.17 – Розподіл джерел і використання коштів ВАТ „ДніпроАЗОТ”
| Джерела | Сума | Використання | Сума | |
| Довгострокові | Нематеріальні активи | 251,2 | Незавершене будівництво | 2351,3 |
| Основні кошти | 5480,8 | Довгострокова дебіторська заборгованість | 1043,0 | |
| Незавершене будівництво | 6769,6 | Грошові кошти та їх еквіваленти | 4685,5 | |
| Витрати майбутніх періодів | 4,1 | Інший додатковий капітал | 350507 | |
| Статутний капітал | 350000 | Довгострокові кредити банків | 135525,9 | |
| Нерозподілений прибуток | 152026 | Векселі видані | 180,8 | |
| Забезпечення наступних витрат і платежів | 777,6 | |||
| Доходи майбутніх періодів | 2,2 | |||
| Разом джерела | 515311,5 | Разом використання | 494293,5 | |
| Короткострокові | Товари | 609,2 | Виробничі запаси | 4529,2 |
| Інші оборотні активи | 28540,6 | Готова продукція | 4778,1 | |
| Відстрочені податкові зобов’язання | 23818,3 | Дебіторська
заборгованість
за
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |