Банковский кредит в финансировании деятельности предприятия
Для ТОО «Агрофирма Курма» по данным на 01.01.2008 года коэффициент утраты платежеспособности равен: Куп = (49,8+ 3/12 (49,8 – 7,4)) / 2 = 30,2
Таким образом, ТОО «Агрофирма Курма» в течение 3 месяцев имеет реальную возможность не утратить платежеспособность в течение ближайших трех месяцев.
К числу основных показателей финансовой устойчивости предприятия относятся: коэффициент независимости; коэффициент финансовой устойчивости; коэффициент финансирования.
Определим значения всех коэффициентов для ТОО «Агрофирма Курма» на 2005-2007 года. Рассчитанные коэффициенты отобразим в таблице 4.
Таблица 4 - Коэффициенты финансовой устойчивости ТОО «Агрофирма Курма» за 2005-2007 г.
| Показатели | 2005г. | 2006г. | 2007г. | Отклонения (гр 4 – гр 3) |
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент независимости | 0,7 | 0,8 | 0,82 | +0,02 |
| Коэффициент зависимости | 0,2 | 0,2 | 0,18 | -0,02 |
| Коэффициент финансирования | 3,3 | 4 | 4,5 | +0,5 |
| Коэффициент финансовой устойчивости | 0,7 | 0,9 | 0,98 | +0,08 |
По данным таблицы 4 можно сделать следующие выводы: коэффициент независимости характеризует долю средств, вложенных собственниками в общую стоимость имущества предприятия. Значение данного коэффициента по предприятию повысилось на конец 2007 года. Отклонение составило 2%, что положительно характеризует финансовую устойчивость предприятия. Коэффициент финансовой устойчивости или стабильности, показывает удельный вес тех источников финансирования, которые предприятие может использовать в своей деятельности длительное время. Коэффициент финансовой устойчивости увеличивается на 8%. Коэффициент финансирования показывает, какая часть деятельности предприятия финансируется за счет собственных средств, а какая за счет заемных. Хотя на конец года коэффициент финансирования увеличивается на 50% в 2007 году. Таким образом, предприятие имеет тенденцию к росту финансовой устойчивости в 2007 году.
Далее определим, какая часть собственных источников средств вложена в наиболее мобильные активы, то есть которыми можно относительно маневрировать.
Для этого рассчитываем коэффициент маневренности, который определяется как отношение оборотного капитала к собственному капиталу по формуле 6.
Коэффициент маневренности капитала ТОО «Агрофирма Курма» составляет:
на 2005 год: оборотный капитал = 409674/ 811264 = 0,5;
на 2006 год: оборотный капитал = 822539/ 1145487= 0,7;
на 2006 год: оборотный капитал = 751579/ 1051010= 0,72.
По данным расчета видно, что за период 2005 – 2007 года у предприятия наблюдается тенденция к повышению маневренности капитала.
При этом необходимо детально разобраться в причинах задержек потребителями оплаты продукции и услуг и так далее. Эти причины могут быть внешними, не зависящими от анализируемого предприятия, а могут быть и внутренними.
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги. Как уже было выяснено ранее, отдельные виды активов предприятия имеют различную скорость оборота. Динамику изменения рассчитанных показателей оборачиваемости текущих активов за период 2005-2007 года отобразим в таблице 5.
Таблица 5 - Динамика показателей оборачиваемости текущих активов ТОО «Агрофирма Курма» за 2005-2007 г.
|
Наименование показателей |
2005 |
2006 |
2007 |
Отклонения гр.4-гр.3 |
|
1 |
2 |
3 |
4 |
5 |
|
Выручка от реализации без НДС, тыс.тенге |
1062124 |
1619787 |
1137110 | -482677 |
|
Средняя величина текущих активов, тыс.тенге |
616414,5 | 830781 |
858797,5 |
+28016,5 |
|
Средняя величина совокупных активов, тыс.тенге |
1131046,5 | 1280588 |
1356748,5 |
+76160,5 |
|
Коэффициент оборачиваемости текущих активов (стр.1/стр.2) |
1,7 |
1,9 |
1,3 |
-0,6 |
|
Коэффициент оборачиваемости совокупных активов (стр.1/стр.3) |
0,9 |
1,2 |
0,8 |
-0,4 |
|
Продолжительность оборота текущих активов, (360/стр.4) дни |
212 |
189 |
277 |
+88 |
|
Продолжительность оборота совокупных активов, (360/стр.5) дни |
400 |
300 |
450 |
+150 |
Как видно из таблицы 5, продолжительность оборота текущих активов увеличилась на 88 дней, то есть средства, вложенные в 2007году в текущие активы, проходят полный цикл и снова принимают денежную форму на 88 дней больше, чем в 2006 году и на 65 дней больше чем в 2005 году.
Дебиторская задолженность и производственные запасы нередко составляют значительную долю в структуре баланса предприятия. По западным источникам, для средней производственной компании на их долю приходится около 80% оборотных средств и 33% всех активов предприятия. Доля дебиторской задолженности оборотных средствах казахстанского промышленного предприятия может существенно колебаться, однако её уровень составляет обычно не менее 20-30%.
На уровень дебиторской задолженности влияют многие факторы: вид продукции, емкость рынка, степень насыщенности рынка данной продукцией, применяемая на предприятии система расчетов.[15, c. 74]
Система расчетов предприятия является одним из самых важных для бухгалтеров и финансистов моментов, несущих ответственность за эффективное управление дебиторской задолженностью. Основными видами расчетов являются продажа за наличный расчет и в кредит. В условиях нестабильности экономики преобладающей формой расчетов становится предоплата. Управление дебиторской задолженностью предполагает, прежде всего, контроль за оборачиваемостью средств в расчетах. Ускорение оборачиваемости в динамике рассматривается как положительная тенденция. Большое значение имеет отбор потенциальных покупателей и определение условий оплаты товаров, предусматриваемых в контрактах. Отбор осуществляется с помощью неформальных критериев: соблюдение платежной дисциплины в прошлом, уровень текущей платежеспособности, уровень финансовой устойчивости. Информация необходимая для анализа может быть получена из финансовой устойчивости предприятия. Анализ и контроль уровня дебиторской задолженности проводят с помощью абсолютных и относительных показателей, рассмотренных в динамике. В частности, большой интерес представляет контроль над своевременностью погашения задолженности дебиторами.[16, c. 42]
Результат деятельности предприятия также оценивается системой показателей, основным из которых является рентабельность, определяемая как отношение прибыли к одному из показателей функционирования предприятия. Это позволяет выявить не только общую экономическую эффективность работы предприятия, но и оценить другие стороны его деятельности.
Исследуем систему показателей эффективности деятельности предприятия. Наиболее интересными показателями являются рентабельность активов, рентабельность текущих активов, рентабельность инвестиций, рентабельность собственного капитала, рентабельность реализованной продукции.
Коэффициент рентабельности активов имущества:
 (16)
где Ра – рентабельность активов (имущества) предприятия;
Чд – чистая прибыль
Сва – средняя величина активов предприятия.
Рентабельность текущих активов:
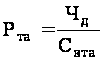 (17)
где Ра – рентабельность текущих краткосрочных активов (имущества) предприятия;
Чд – чистая прибыль;
Свта – средняя величина текущих активов предприятия.
Рентабельность инвестиций:
 (18)
где Ри – рентабельность инвестиций;
Ддн – доход до уплаты налогов;
Ко – краткосрочные обязательства предприятия.
Рентабельность собственного капитала:
 (19)
где Рск – рентабельность собственного капитала;
Чд – чистая прибыль;
Ск – собственный капитал предприятия.
Рентабельность реализованной продукции:
 (20)
где Ррп – рентабельность реализованной продукции;
Чд – чистая прибыль;
Врп – выручка от реализации продукции.
Значение коэффициента рентабельность реализованной продукции показывает, какой доход имеет предприятие с каждого тенге реализованной продукции. Тенденция к его снижению может быть и "красным флажком" в оценке конкурентоспособности предприятия, поскольку позволяет предположить сокращение спроса на его продукцию. Так как предприятие в 2005-2006 годах не имело прибыли, было в убытке, то проанализируем эффективность деятельности за 2007 год. Рассчитаем данные показатели для ТОО «Агрофирма Курма» за 2007 год и результаты расчета отобразим в таблице 6.
Таблица 6 - Показатели эффективности деятельности ТОО «Агрофирма Курма» за 2007 г.
| Показатель |
Назначение |
2007 |
| Рентабельность активов | Показывает, какой доход получает предприятие с каждого тенге, вложенного в активы | 5% |
| Рентабельность текущих активов | Показывает, какой доход имеет предприятие с каждого тенге, вложенного в текущие активы | 8% |
| Рентабельность инвестиций | Отражает эффективность использования средств, инвестированных в предприятие | 613% |
| Рентабельность капитала | Указывает на величину дохода, получаемого с каждого тенге, вложенного в предприятие | 6% |
| Рентабельность реализованной продукции | Показывает, какой доход, имеет предприятие с каждого тенге реализации | 6% |
Данные таблицы 6 позволяют составить аналитическое заключение о финансовом состоянии предприятия. Предприятию «Агрофирма Курма» с каждого тенге средств, вложенных в совокупные активы, в 2007 году получило прибыли на 5%. Эффективность использования текущих активов предприятия составила 5%. В 2007 году рентабельность капитала составила 6%. Интерес для анализа представляет также показатель рентабельности реализованной продукции. На каждый тенге реализованной продукции предприятие в отчетном году получило 6 % прибыли. Анализируемое предприятие «Агрофирма Курма» для получения чистого дохода в размере 66134 тысяч тенге при величине выручки от реализации 1137110 тысяч тенге предприятие задействовало в 2007 году текущие активы в размере 858797,5 тысяч тенге (в среднем). Обеспечивая интересы государства, собственников и персонала предприятий, рентабельность является одним из важнейших показателей оценки эффективности деятельности предприятия в условиях рыночной экономики. Высокий уровень рентабельности дает преимущество любому предприятию в привлечении инвестиций, в получении кредитов, в выборе поставщиков и др., что определяет конкурентоспособность, а также степень его независимости от неожиданного изменения рыночной конъюнктуры.
Таким образом, в результате проведенного анализа можно сделать следующие выводы. В структуре источников имущества предприятия собственный капитал в начале года составлял лишь 6,3 %, но к концу года его доля выросла и составила 10,3 %. Соответственно этому преобладает доля заемных средств, которая снизилась с 93,7 % в начале года до 89,3 % в конце. Ликвидность предприятия «Агрофирма Курма» характеризуется следующими соотношениями: величина коэффициента покрытия значительно увеличивается к концу 2007 года, что связано с увеличением оборотных средств в сравнении с ростом краткосрочных обязательств; коэффициент срочности также вырос в 2007 году и соответствует теоретическим значениям. Следовательно предприятие ликвидно. Деловая активность предприятия, т.е. оборачиваемость активов на предприятии в 2007 году характеризуется понижением в сравнении с 2006 годом: - на 88 дней увеличился период оборота текущих активов, на 150 дней - совокупных активов. Динамика показателей эффективности деятельности предприятия характеризуется следующим. В 2007 году из-за наличия прибыли (дохода) рентабельность реализованной продукции составила 6 % собственного капитала 6 %, текущих активов – 8 %, а совокупных активов - 5 %.
2.2 Анализ привлечения банковского кредита предприятием
Высшей формой устойчивости предприятия является его способность развиваться в условиях нестабильной внутренней и внешней среды. Для этого предприятие должно обладать гибкой структурой финансовых ресурсов и при необходимости иметь возможность привлекать заемные средства, то есть быть кредитоспособным. [17, c. 57]
Эффективная хозяйственная деятельность предприятия невозможна без постоянного привлечения заемных средств. Использование этих средств позволяет существенно расширить объем реализации товаров и формируемых товарных запасов, обеспечить более эффективное использование собственного капитала, ускорить образование различных целевых фондов, а в конечном счете - повысить рыночную стоимость предприятия.
Хотя отправную точку любого бизнеса составляет собственный капитал, на предприятиях торговли объем заемных средств значительно превосходит объем собственного капитала. В связи с этим управление привлечением заемных средств является одной из важнейших функций торгового менеджмента, направленной на достижение высоких конечных результатов деятельности предприятия.
Управление привлечением заемных средств представляет собой целенаправленный процесс их формирования из различных источников и в разных формах в соответствии с потребностями торгового предприятия на различных этапах его развития. Основная цель этого управления состоит в обеспечении наиболее эффективных условий и форм привлечения этих средств и рационального их использования.
На практике для большинства казахстанских организаций практически единственным источником получения финансовых ресурсов является банковский кредит. Это обусловлено рядом объективных причин.
Выпуск корпоративных облигаций выгоден лишь небольшой части компаний, деятельность которых является значимой в масштабах национальной экономики. К данному источнику финансирования прибегают в случае необходимости мобилизации крупного капитала для реализации проектов, имеющих для компании стратегически важное значение. Для остальных организаций, которые являются представителями малого и среднего бизнеса, подобный способ привлечения заемных средств нецелесообразен. К тому же финансирование через инструменты рынка капиталов ограничено практически полным отсутствием института инвестиционных банков.
Получение средств из государственных каналов для большинства организаций в настоящее время вообще не следует рассматривать как источник финансирования, поскольку, во-первых, это является привилегией узкого круга приоритетных отраслей, а во-вторых, не соответствует принципу формирования государственного бюджета. [18, c. 54]
Налоговое кредитование, в силу специфики и сложности его предоставления, доступен только единицам.
Финансовый лизинг представляет интерес для тех компаний, которые наращивают свою производственную мощность. Для удовлетворения иного рода потребностей в заемных средствах данный источник финансирования не подходит.
Рассмотрим возможность привлечения банковского кредита для стабилизации финансового состояния предприятия ТОО «Агрофирма Курма». Расчет потребности в банковском кредите основывается на следующих основных условиях. Во-первых, возможность привлечения кредитных ресурсов рассматривается как одна из альтернатив устранения временного разрыва между притоком и оттоком денежных средств. Решение о привлечении кредита принимается при условии большей экономической целесообразности данного способа внешнего финансирования, по сравнению с прочими имеющимися в наличии способами покрытия кассового разрыва.
В целом, если предприятие обеспечивает финансовую устойчивость, увеличение зависимости от заемных средств для предприятия может рассматриваться как положительная тенденция, потому что:
проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налогооблагаемый доход;
расходы на выплату процентов обычно ниже дохода, полученного от использования заемных средств в обороте предприятия, в результате чего повышается рентабельность собственного капитала;
рост доли собственного капитала свидетельствует о негибкости, нестабильности производственно-хозяйственной деятельности.
Для достижения высоких экономических результатов руководство предприятия ТОО «Агрофирма Курма» приняло решение о разработке проекта, который предусматривает приобретение системы ниппельного поения птичников, и высокопроизводительными вентиляторами марки ЕМ – SON, также для механизации процесса мойки по проекту заявлена яйцемоечная машина «РОСА 16», оборудование для убойного цеха предназначено для механизации процесса:
разрезания и мойки желудочков - КТБ - 600 производительностью 2000 шт./час;
снятия кутикулы, производительность 1000 шт./час;
отделения головы, ног - пика дисковая В2 - ФОГ - 1/10.
Механизация данных процессов позволит повысить производительность линии первичной обработки птицы в 1,5 раза и даст возможность больше времени на ремонт оборудования и санобработку птичников, т.е. лучше подготовить птичники к новому населению птицы.
Для этого предприятие разработало проект на условиях банковского долгосрочного кредита в размере 47 500 тыс. тенге.
Оценка потребности предприятия ТОО «Агрофирма Курма» в банковском кредите основана на следующих положениях:
- высокий спрос на предлагаемую предприятием продукцию и дальнейший его рост;
- извлечение дополнительной прибыли;
- расширение объема и ассортимента выпускаемой продукции;
Показатели кредитоспособности - это стержневой блок анализа финансового состояния предприятия.
Финансовые коэффициенты, характеризующие кредитоспособность предприятия принято объединять в следующие группы:
коэффициенты ликвидности;
коэффициенты эффективности использования активов;
коэффициенты финансового левериджа;
коэффициенты прибыльности (рентабельности).
1. Коэффициенты ликвидности: коэффициент абсолютной ликвидности (нормативное значение 0,2 - 0,25), коэффициент быстрой ликвидности (нормативное значение 0,7-0,8), коэффициент текущей ликвидности (нормативное значение 2,0).
2. Коэффициенты эффективности использования активов: продолжитель-ность одного оборота активов; коэффициент оборачиваемости активов.
3. Коэффициенты финансового левериджа: коэффициент соотношения заемного и собственного капитала (оптимальное соотношение на уровне единицы), коэффициент автономии (независимости) (оптимальное соотношение 0,5).
4. Коэффициенты прибыльности (рентабельности): рентабельность всей реализованной продукции (оптимальное соотношение 15%), рентабельность всех активов предприятия.
Класс каждого показателя устанавливается путем сопоставления фактического значения с его нормативным уровнем. Нормативные уровни некоторых показателей имеют мировые стандарты. Нормативные уровни других коэффициентов могут разрабатываться каждым банком на базе накопленной статистической информации о фактических значениях показателей по группам клиентов одинаковых (или близких по технологии), отраслей экономики.
Число классов принято в размере трех. Первый класс показателя характеризует соблюдение нормативного значения или рост по сравнению по сравнению с этим уровнем. Второй класс показателя отражает несколько сниженное значение по сравнению с нормативным. Третий класс показателя имеет низкое значение. Приведем классификацию некоторых показателей в зависимости от значений (таблица 7).
Таблица 7 -Распределение показателей по классам
| Показатели |
Норм. значение |
Распределение по классам | ||
| 1 | 2 | 3 | ||
| 1 | 2 | 3 | 4 | 5 |
|
Коэффициент абсолютной ликвидности |
0,2-0,25 |
0,2 и выше | 0,1-0,2 | <0,1 |
|
Коэффициент промежуточной ликвидности |
0,7-0,8 |
0,7 и выше | 0,5-0,7 | <0,5 |
|
Коэффициент покрытия |
2,0 | 2 и выше | 1-2 | <1 |
|
Оборачиваемость активов |
- | Ускорение | На одном уровне | Замедление |
|
Коэффициент автономии |
0,5 | 0,5 и выше | 0,3-0,5 | <0,3 |
По большему числу показателей, попавших в соответствующий класс, определяется класс кредитоспособности предприятия.
Рассчитаем финансовые показатели для ТОО «Агрофирма Курма» при привлечении банковского кредита. Для проведения данного расчета и оформления его результатов составим таблицу 8.
Таблица 8 – Расчет финансовых коэффициентов, характеризующих кредито-способность ТОО «Агрофирма Курма»
|
№ п/п |
Показатель | Значение | Класс |
| 1 | 2 | 3 | 4 |
| 1 |
Коэффициенты ликвидности |
||
| 1.1 |
Коэффициент абсолютной ликвидности |
0,22 | 1 |
| 1.2 |
Коэффициент быстрой ликвидности |
44,6 | 1 |
| 1.3 |
Коэффициент текущей ликвидности |
49,8 | 1 |
| 2 | Коэффициенты эффективности использования активов | ||
| 2.1 | Продолжительность одного оборота активов | 414 дня, замедление | 3 |
| 2.2 |
Коэффициент оборачиваемости активов |
0,8 | |
| 3 |
Коэффициенты финансового левериджа |
||
| 3.1 |
Коэффициент соотношения заемного и собственного капитала |
0,26 | |
| 3.2 |
Коэффициент автономии |
0,79 | 1 |
| 4 |
Коэффициенты прибыльности |
||
| 4.1 |
Рентабельность всей реализованной продукции |
6% | |
| 4.2 |
Рентабельность всех активов предприятия |
5% | |
Таким образом, по сумме баллов данное предприятие относится ко 2-му классу кредитоспособности
Суть анализа кредитоспособности заключается в расчете системы норм, позволяющих определить, какими активами, имеющими различный срок реализации, а, следовательно, и в какой срок предприятие может рассчитаться по уже взятым на себя обязательствам, если структура его финансов (свидетельствующая также об эффективности его деятельности) не изменится.
Как уже было отмечено выше, ключевыми показателями для расчета кредитоспособности являются:
Норма отношения дохода от реализации к чистым активам;
Норма отношения дохода от реализации к собственному капиталу;
Норма отношения краткосрочной кредиторской задолженности к капиталу;
Норма отношения дебиторской задолженности к доходу;
Норма отношения ликвидных активов к краткосрочной кредиторской задолженности.
Рассчитаем данные ключевые финансовые нормативы, характеризующие кредитоспособность для анализируемого предприятия ТОО «Агрофирма Курма».
Для расчета ключевых показателей необходимы следующие данные финансовой отчетности ТОО «Агрофирма Курма» за период 2005-2007 гг:
сумма чистых активов. Чистые активы - это в общем виде суммарная величина активов за вычетом долговых обязательств: задолженности учредителей по взносам в уставный капитал, убытков, целевых поступлений и финансирования, долгосрочных пассивов, краткосрочной задолженности;
сумма ликвидных активов. Под ликвидными активами подразумеваются оборотные активы за вычетом запасов и других позиций, которые нельзя немедленно обратить в деньги;
доход от реализации;
стоимость собственного капитала;
сумма краткосрочной кредиторской задолженности;
сумма дебиторской задолженности.
Исходными данными являются данные бухгалтерских балансов предприятия за 2006 и 2007 года соответственно и отчет о прибылях и убытках. (Приложение Б) Данные для расчета представлены в таблице 9.
Таблица 9 - Финансовые показатели ТОО «Агрофирма Курма» за период 2006-2007 года, необходимые для расчета кредитоспособности (тыс.тенге)
| Показатель | 2006 год | 2007 год |
| 1 | 2 | 3 |
| Чистые активы | 1051010 | 1145487 |
| Ликвидные активы | 3404 | 1835 |
| Доход от реализации | 1619787 | 1137110 |
| Собственный капитал | 1051010 | 1145487 |
| Краткосрочная кредиторская задолженность | 14151 | 124093 |
| Дебиторская задолженность | 684051 | 879890 |
На основании данных таблицы 9 и по формулам, представленным в первой главе, рассчитаем нормы кредитоспособности. В таблице 10 приведены значения данных показателей за период 2006-2007 года.
Таблица 10 - Ключевые показатели кредитоспособности ТОО «Агрофирма Курма» за период 2006-2007 года
| Наименование показателя | Уровень показателя | Изменение | |
| на начало 2006 года |
на конец 2007 года |
||
| 1 | 2 | 3 | 4 |
| 1 Норма отношения дохода от реализации к чистым активам | 1,54 | 0,99 | -0,55 |
| 2 Норма отношения дохода от реализации к собственному капиталу | 1,54 | 0,99 | -0,55 |
| 3 Норма отношения краткосрочной задолженности к капиталу | 0,01 | 0,11 | +0,1 |
| 4 Норма отношения дебиторской задолженности к доходу | 0,42 | 0,77 | -0,35 |
| 5 Норма отношения ликвидных активов к краткосрочной задолженности | 0,24 | 0,02 | -0,22 |
Как видно из таблицы 10, только один показатель характеризуются положительной динамикой, а по четырем наметился спад. Четвертый показатель снизился из-за дебиторской задолженности на предприятии в 2007 году, пятый показатель – из-за роста краткосрочной кредиторской задолженности.
На рост дебиторской задолженности влияют многие факторы: вид продукции, емкость рынка, степень насыщенности рынка данной продукцией, применяемая на предприятии система расчетов.
На следующем этапе рассмотрим, к какому классу кредитоспособности относится анализируемое предприятие.
Для каждого из рассчитанных ключевых показателей фиксируются четыре уровня (класса). В практике банковского риск-менеджмента кредитоспособность клиента определяется путем выявления классности по трем из вышеперечисленных ключевых показателей: норма доходности, норма ликвидности, норма отношения краткосрочной кредиторской задолженности к капиталу.
Классность нормы дохода от реализации (первый ключевой показатель). К первому классу относятся все предприятия, удовлетворяющие нормативным ограничениям >=0,7. Норма отношения дохода от реализации к чистым активам у ТОО «Агрофирма Курма» равна 1,54 в 2006 году и 0,99 в 2007 году, что соответствует первому классу.
Аналогична классность нормы ликвидности (пятый ключевой показатель): I класс >=1. Норма ликвидности у данного предприятия понижается и соответствует IV классу, так как в 2007 году равна 0,02 и изменение нормы ликвидности отрицательно.
Классность норм покрытия (третий ключевой показатель): I класс >= 3, II класс - [2;3], III класс <2 и если предполагается изменение нормы за период, IV класс <2 и если изменение нормы за период отрицательно. По данному показателю предприятие относится к четвертому классу.
Для того чтобы оценить реальную кредитоспособность ТОО «Агрофирма Курма», рассчитывается промежуточный показатель классности ключевых показателей по формуле 7. В результате расчета было выявлено, что предприятие относится ко второму классу кредитоспособности, т.е. привлекая быстромобилизуемые активы, ТОО «Агрофирма Курма» может погасить от 80 до 100% срочных обязательств, в том числе от 20 до 70% путем прямого перечисления денежных средств.
Проведенный анализ кредитоспособности по предприятию ТОО «Агрофирма Курма» включал в себя анализ ликвидности и платежеспособности, оценку финансовой устойчивости и на заключительном этапе выявление класса реальной кредитоспособности.
В результате проведенного исследования было выявлено, что по итогам 2006-2007 года ТОО «Агрофирма Курма» ликвидно. Также предприятие сможет не утратить свою платежеспособность за 3 месяца.
В целом финансовое состояние предприятия устойчивое, хотя по трем относительным коэффициентам финансового состояния наметилась отрицательная динамика. Рассчитанные нормы кредитоспособности позволили отнести предприятие ко второму классу заемщиков, у которых есть возможность погасить от 80 до 100% срочных обязательств.
Таким образом, предприятие ТОО «Агрофирма Курма» признаны кредитоспособным и для совершенствования финансового положения ему рекомендуется рассмотреть возможность привлечения заемных средств.
Далее рассчитаем финансовый план погашения платежей. Все расчеты будут произведены в тенге в ценах 2008 года. В таблице 11 представлен прогноз продаж на 2008, 2009, 2010, 2011 года.
Таблица 11 - Прогноз продаж готовой продукции ТОО «Агрофирма Курма» на 2008, 2009, 2010, 2011 года
| № пп | Наименование продукции | Доход от реализации, тыс.тг. |
| 1 | 2 | 3 |
| 1. | Птица взрослая и молодняк | 43400 |
| 2. | Суточные цыплята | 8210 |
| 3. | Яйца | 481350 |
| 4. | Продукция промышленных производств | 253700 |
| 5. | Реализация прочей продукции | 329200 |
| 6. | Доход от производства зерна | 91600 |
| Итого: | 1207460 | |
| НДС | 181119 | |
| Доход от реализации | 1026341 | |
В таблице 12 представлена себестоимость за 2008, 2009, 2010, 2011 года
Таблица 12 - Себестоимость реализованной готовой продукции на ТОО «Агрофирма Курма» за 2008, 2009, 2010, 2011 года
| Статьи | Сумма, тыс. тенге |
| Производственная мощность: | |
| - закупочная стоимость сырья | 683440 |
| - коммунальные услуги (электроэнергия, связь и т.д.) | 9760 |
| Итого: | 693200 |
| Производственная себестоимость: | |
| - административно-хозяйственные расходы | 38720 |
| - амортизация | 636 |
| Итого: | 39356 |
| Операционная себестоимость: | |
| Расходы на маркетинг | 1330 |
| Итого: | 1330 |
| Полная себестоимость | 733886 |
В таблицах 13 и 14 представлены финансовые показатели.
Таблица 13 - Прогноз доходов и расходов на 2008, 2009, 2010, 2011 год
| Статьи | Сумма, тыс. тенге |
| 1 | 2 |
| Доход | 1026341 |
| Себестоимость | 733868 |
| Доход | 292473 |
| Итого за год: | |
| Доход | 1026341 |
| Себестоимость | 733886 |
| Доход | 292473 |
| Проценты за кредит и капитальная сумма долга | 65330 |
| Вознаграждение | 11875 |
| Предпринимательский доход | 215268 |
Таблица 14 - Поток денежных средств за 2008, 2009, 2010, 2011 год
| Показатель | Сумма, тыс. тенге |
| Приход средств | |
| Остаток на начало периода | - |
| 1 . Доход от реализации | 933970 |
| Расход средств | |
| 1. Выплата заработной платы | 225140 |
| 2. Отчисления от ФОТ (21,5%) | 48405 |
| 3. Коммунальные расходы | 9760 |
| 4. Платежи в бюджет | 36120 |
| 5. Общепроизводственные расходы | 334200 |
| 6. Сумма погашения платежей | 11875 |
| 7. Плата за кредит | 1140 |
| Всего расходов | 666640 |
| Остаток денежных средств | 267330 |
По данным таблицы 14, видно, что предприятие ТОО «Агрофирма Курма» располагает значительными «чистыми» поступлениями, что говорит о безусловной окупаемости проекта за предложенный срок. Анализ плана банковского кредита показывает, что за весь период освоения проекта, предприятие ТОО «Агрофирма Курма» будет иметь свободные средства для пополнения основных средств и формирования накопления капитала, достаточного не только для погашения платежей, но и для создания возможности увеличения личного потребления учредителей и работников предприятия. В результате реализации проекта закупа комбайнов на условиях банковского кредита предприятие ТОО «Агрофирма Курма» эффективно привлечет заемные средства, поскольку предприятие уже начнет использовать имущество для производственных целей раньше, чем осуществит его выкуп.
2.3 Оценка эффективности использования банковского кредита предприятием
Для оценки эффективности использования банковского кредита необходимо рассчитать коэффициент финансового левереджа, при расчете которого учитываются все долговые обязательства клиента банка независимо от их сроков. Данные для расчета эффекта финансового рычага ТОО «Агрофирма Курма» за 2006-2007 года представим в таблице 15.
Таблица 15 – Расчет эффекта финансового рычага ТОО «Агрофирма Курма»
| Показатель | 2006 | 2007 |
| 1 | 2 | 3 |
| Балансовая прибыль, тыс.тг | 31031 | 66134 |
| Налоги из прибыли, тыс.тг | 13455 | 28343 |
| Уровень налогообложения, коэффициент | 0,3 | 0,3 |
|
Среднегодовая сумма капитала, тыс.тг собственного заемного |
802702 477886 |
1098248,5 258500 |
| Плечо финансового рычага (отношение заемного к собственному) | 0,59 | 0,24 |
| Экономическая рентабельность совокупного капитала, % | 23,1 | 27,6 |
| Средняя ставка процента за кредит, % | 15 | 15 |
| Темп инфляции, % | 1,1 | 1,1 |
| Эффект финансового рычага, с учетом выплаты процентов по кредиту | 3,3 | 2,1 |
| Эффект финансового рычага, с учетом влияния инфляции | 47,1 | 15,7 |
Рассчитаем эффект финансового рычага с учетом выплаты процентов по кредиту:
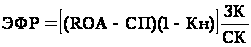 (21)
где: ROA – экономическая рентабельность совокупного капитала до уплаты налогов (отношение суммы прибыли к среднегодовой сумме всего капитала);
Кн – коэффициент налогообложения;
СП – ставка ссудного процента, предусмотренного контрактом;
ЗК – заемный капитал;
СК – собственный капитал.
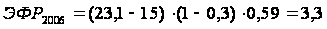
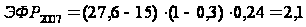
Из полученных данных видно, что эффект финансового рычага в 2007 году понижается.
Рассчитаем эффект финансового рычага с учетом инфляции по формуле:
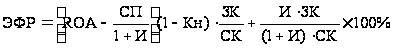 (22)
где: ROA – экономическая рентабельность совокупного капитала до уплаты налогов (отношение суммы прибыли к среднегодовой сумме всего капитала);
Кн – коэффициент налогообложения;
СП – ставка ссудного процента, предусмотренного контрактом;
ЗК – заемный капитал;
СК – собственный капитал;
И – темп инфляции.
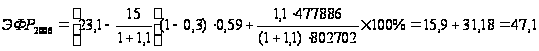
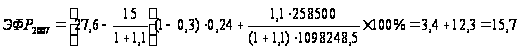
В результате проведенного расчета можно сделать вывод, что в условиях инфляции эффект финансового рычага понижается по отношению к эффекту финансового рычага при учете выплаты процентов по кредиту. Однако в 2007 году также наблюдается понижение рентабельности собственного капитала за счет привлечения заемных средств в оборот предприятия.
Состояние между собственными и заемными источниками средств служит одним из ключевых аналитических показателей, который характеризует степень риска инвестирования финансовых ресурсов в предприятие.
Показатель покрытия расходов по обслуживанию заемного долгосрочного капитала рассчитывается по формуле [19, c. 154]:
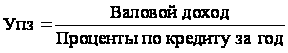 (23)
где: Упз – показатель покрытия расходов по обслуживанию долгосрочного заемного капитала.
Рассчитаем данный показатель для ТОО «Агрофирма Курма» за 2006-2007 год.
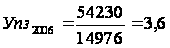
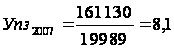 .
Таким образом, повышение в 2007 году относительно 2006 года показателя покрытия расходов по обслуживанию заемного долгосрочного капитала свидетельствует о понижении финансового риска. В 2006 году значение данного показателя показывает о высокой доле заемного капитала.
Следовательно, эффективность использования капитала характеризуется его доходностью (рентабельностью).
Оптимизация решений по привлечению капитала – это процесс исследования множества факторов, воздействующих на ожидаемые результаты, в ходе которого на основе ранее установленных критериев оптимизации менеджерами – аналитиками осуществляется осознанный (рациональный) выбор наиболее эффективного варианта привлечения капитала. [20, c. 45] В качестве критериев оптимизации могут выступать прирост обобщающих показателей рентабельности капитала, а разработанные на их основе факторные модели зависимости рентабельности собственного или заемного капитала от других частных показателей-факторов позволяют выявить степень количественного воздействия каждого из них на изменение (+,-) результативных показателей.
Эффективность использования заемных средств влияет на общие показатели финансово-хозяйственной деятельности предприятия. Управление заемными средствами – это неотъемлемая часть финансового менеджмента на предприятии, активно применяемая для осуществления финансового планирования и разработки финансовой стратегии предприятия. [21, c. 32]
Финансовое планирование осуществляется постоянно или по мере осуществления финансовых и других мероприятий, т.е. составляются бизнес-планы. И очень важна здесь не только аналитическая и прогнозная работа специалистов, но и глобальное мышление в масштабах всего предприятия.
Проводятся факторные анализы взаимозависимостей всех показателей финансово-хозяйственной деятельности предприятия при различных возможных вариантах финансирования, проводятся разработки различных вариантов мероприятий и их комплексов, оптимизируются все центры деятельности, влияющие на финансовое состояние предприятия. [22, c. 334]
Ключевым вопросом финансового прогнозирования становится анализ и прогноз способности компании обеспечить такую прибыль по основной деятельности, которая гарантировала бы своевременное погашение кредита и процентов по нему. Таким показателем финансового прогнозирования является расчет совместного эффекта операционного и финансового левериджа, который позволяет оценить совокупный риск, связанный с предприятием.
Необходимость расчета совместного эффекта операционного и финансового левериджа обуславливается следующим. Ситуация, когда компания (равно как и любой индивидуум) не ограничивается собственным капиталом, а привлекает средства внешних инвесторов, вполне объяснима: всегда выгодно жить в долг, если этот долг обоснован и необременителен. Привлекая заемные средства, собственники компании и ее высший управленческий персонал получают возможность контролировать более крупные потоки денежных средств и реализовывать более амбициозные инвестиционные проекты, несмотря на то, что доля собственного капитала в общей сумме источников может быть относительно небольшой. Компания становится крупнее;