Фінансовий аналіз становища підприємства в умовах ТОВ "ТПО "Аріста" в 2006 році"
Таблиця 4.2 – Типи фінансової стійкості
Фінансова стійкість підприємства багато в чому залежить від оптимального співвідношення власного та позикового капіталу. Для цього розраховуються наступні показники:
Коефіцієнт фінансової автономії (незалежності):
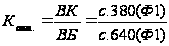
де: ВК – власний капітал, тис. грн.,
ВБ – валюта балансу, тис. грн.
Кавт. повинний бути більше 0,5. Це означає, що весь позиковий капітал може бути покритий власністю підприємства.
Коефіцієнт фінансової залежності (коефіцієнт концентрації позикового капіталу):
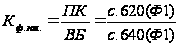
де: ПК – позиковий капітал, тис. грн..
Чим вище рівень Кавт. і нижче рівень Кф.зал., тим стійкіше фінансовий стан підприємства.
Коефіцієнт фінансового ризику (плече фінансового важеля):
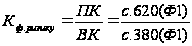
Коефіцієнт Кф.ризику за нормальних умов повинний дорівнювати 0,5 - 1,5
Розраховані значення показників фінансової стійкості зводяться в таблицю 4.3
Таблиця 4.3
Показники фінансової стійкості підприємства
| № з/п | Показники | На поч. року | На кінець року | Зміна | |
| +, - | темп зростання, % | ||||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | Коефіцієнт фінансової автономії (Кавт.) | 0,30 | 0,37 | +0,07 | 123 |
| Продовження таблиці 4.3 | |||||
| 2 | Коефіцієнт фінансової залежності (Кф.зал.) | ||||
| В тому числі: | |||||
| - довгострокової | - | - | - | - | |
| - короткосрокової | 0,70 | 0,63 | -0,07 | 90 | |
| 3 | Коефіцієнт фінансового ризику (Кф.ризику) | 2,35 | 1,71 | -0,64 | 73 |
Поряд з розрахованими показниками фінансової стійкості розраховуються також наступні коефіцієнти ринкової стійкості:
Коефіцієнт маневреності власного капіталу:

Цей коефіцієнт показує, яка частина власного капіталу підприємства знаходиться в мобільній формі. Високі значення Кман. Позитивно характеризують фінансовий стан підприємства. Значення, що рекомендується, для цього коефіцієнт – 0,5.
Коефіцієнт забезпечення власними оборотними коштами запасів:

Цей коефіцієнт повинний бути більше чи дорівнює 0,6-0,8.
Коефіцієнт виробничих фондів:
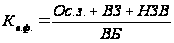
де: ВЗ – виробничі запаси, тис. грн.
Якщо цей показник менше, ніж 0,5, то доцільне залучення довгострокових позикових засобів для збільшення майна виробничого призначення.
Коефіцієнт довгострокового залучення позикових засобів:
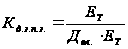
Цей показник дозволяє приблизно оцінити частку позикових засобів при фінансуванні капітальних вкладень. Його збільшення говорить про посилення фінансової залежності від зовнішніх інвесторів, і, як слід, про погіршення фінансового стану.
Коефіцієнт автономії джерел формування запасів:
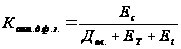
Коефіцієнт кредиторської заборгованості:

де: КЗ – кредиторська заборгованість, тис. грн.
Коефіцієнт співвідношення дебіторської заборгованості і кредиторської заборгованості:

де: ДЗ – дебіторська заборгованість, тис. грн.
Даний коефіцієнт повинний бути менше 1.
Коефіцієнт структури довгострокових вкладень:

Отримані значення коефіцієнтів ринкової стійкості на початок і кінець року зводяться в таблицю 4.4.
Таблиця 4.2
Аналіз коефіцієнтів ринкової стійкості
| № з/п | Показники | На початок року | На кінець року | Зміна | |
| +, - |
темп зрост., % |
||||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | Коефіцієнт маневреності власного капіталу (Кман.) | 0,984 | 0,984 | - | - |
| 2 | Коефіцієнт забезпечення власними оборотними коштами запасів (Ко.с.с.) | 0,858 | 1,104 | +0,246 | 129 |
| 3 | Коефіцієнт виробничих фондів (Кв.ф.) | 0,047 | 0,052 | +0,005 | 111 |
| 4 | Коефіцієнт довгострокового залучення позикових засобів (Кд.з.п.з.) | - | - | - | - |
| 5 | Коефіцієнт автономії джерел формування запасів (Кавт.д.ф.з.) | 0,294 | 0,363 | +0,069 | 123 |
| 6 | Коефіцієнт кредиторської заборгованості (ККЗ) | 0,446 | 0,489 | +0,043 | 110 |
| 7 | Коефіцієнт співвідношення дебіторської заборгованості і кредиторської заборгованості (Кдз/кз) | 1,683 | 1,774 | +0,091 | 105 |
| 8 | Коефіцієнт структури довгострокових вкладень (Кс.д.в.) | - | - | - | - |
Аналіз ліквідності балансу і платоспроможності підприємства
Ліквідність балансу – ступінь покриття зобов’язань підприємства його активами, термін перетворення яких у грошову форму відповідає терміну погашення зобов’язань. Для аналізу ліквідності балансу порівнюються засоби по активу, згруповані по ступені ліквідності з зобов’язаннями пасиву, згрупованими по термінах їхнього погашення.
Активи по ступені ліквідності групуються на такі групи:
А1 – найбільш ліквідні активи (кошти і їхні еквіваленти, поточні фінансові інвестиції);
А2 – активи, що швидко реалізуються (дебіторська заборгованість з терміном погашення протягом 12 місяців і інші оборотні активи);
А3 – активи, що повільно реалізуються (запаси);
А4 – активи, що важко реалізуються (нематеріальні активи, незавершене будівництво, основні засоби, довгострокові фінансові інвестиції, довгострокова дебіторська заборгованість і інші необоротні активи).
Пасиви групуються по ступені терміновості на такі групи:
П1 – найбільш термінові зобов’язання (кредиторська заборгованість і інші поточні зобов’язання);
П2 – короткострокові пасиви (короткострокові кредити і поточна заборгованість по довгостроковим кредитам);
П3 – довгострокові пасиви (довгострокові зобов’язання);
П4 – постійні пасиви (власний капітал, забезпечення майбутніх витрат і платежів, доходи майбутніх періодів за винятком витрат майбутніх періодів).
Згруповані активи і пасиви в таблицю 5.1.
Таблиця 5.1
Аналіз ліквідності балансу
| Актив | На початок року | На кінець року | Пасив | На початок року | На кінець року |
Надлишок (+), нестача (-) |
|
| На початок року | На кінець року | ||||||
| А1 | 3398,0 | 2816,2 | П1 | 8394,4 | 7350,6 | +4996,4 | +4534,4 |
| А2 | 14131,6 | 13041,4 | П2 | 10440,3 | 7689,2 | -3691,3 | -5352,2 |
| А3 | 9202,7 | 7851,2 | П3 | -9202,7 | -7851,2 | ||
| А4 | 131,7 | 143,7 | П4 | 8029,3 | 8812,7 | +7897,6 | +8669,0 |
| Баланс | 26864,0 | 23852,5 | Баланс | 26864,0 | 23852,5 | - | - |
Для оцінки ліквідності балансу зіставимо підсумки розглянутих груп активів та пасивів. Баланс вважається абсолютно ліквідним, якщо виконуються співвідношення наведене в таблиці 5.2.
Таблиця 5.2
Виконання умов ліквідності
| Умови ліквідності | На початок року | На кінець року |
| 1 | 2 | 3 |
| А1≥ П1 | 3398,0 < 8394,4 | 2816,2 < 7350,6 |
| А2≥ П2 | 14131,6 > 10440,3 | 13041,1 >7689,2 |
| А3≥ П3 | 9202,7 > 0,0 | 7851,2 > 0,0 |
| А4≤ П4 | 131,7 < 8029,3 | 143,7 < 8812,7 |
Виконання перших трьох нерівностей спричиняє виконання і четвертої нерівності, тому практично необхідним є зіставлення підсумків перших трьох груп по активу і пасиву. Четверта нерівність носить балансуючий характер, у той же час воно має глибокий економічний зміст: його виконання свідчить про дотримання мінімальної умови фінансової стійкості – наявності в підприємства власних оборотних коштів.
Далі для аналізу ліквідності балансу розраховуються наступні коефіцієнти:
Коефіцієнт абсолютної ліквідності:
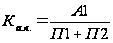
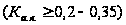
Цей коефіцієнт показує, яку частину короткострокової заборгованості підприємство може погасити найближчим часом. Він характеризує платоспроможність підприємства на дату складання балансу.
Коефіцієнт критичної ліквідності:
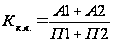
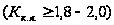
Цей коефіцієнт показує прогнозовані платіжні можливості підприємства за умови своєчасного розрахунку з дебіторами. Він характеризує очікувану платоспроможність на період, що дорівнює середньої тривалості одного обороту дебіторської заборгованості.
Коефіцієнт поточної ліквідності:
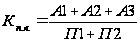
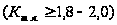
Цей коефіцієнт показує платіжні можливості підприємства за умови не тільки своєчасного розрахунку з дебіторами і сприйнятливої реалізації готової продукції, але і реалізації вразі потреби інших елементів матеріальних оборотних коштів. Він характеризує очікувану платоспроможність підприємства на період, що дорівнює середньої тривалості одного обороту всіх оборотних коштів. Рівень цього коефіцієнта залежить від галузі виробництва, тривалості виробничого циклу, структури запасів і ін.
Результати розрахунку коефіцієнтів ліквідності наведено в таблиці 5.3.
Таблиця 5.3
Коефіцієнти ліквідності
| № з/п | Показники | На початок року | На кінець року | Зміни | |
| +,- | Темпи зростання, % | ||||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | Коефіцієнт абсолютної ліквідності (Ка.л.) | 0,180 | 0,187 | +0,007 | 104 |
| 2 | Коефіцієнт критичної ліквідності (Кк.л.) | 0,931 | 1,054 | +0,123 | 113 |
| 3 | Коефіцієнт поточної ліквідності (Кп.л.) | 1,419 | 1,576 | +0,157 | 111 |
Аналіз ділової активності підприємства
Показники рентабельності є відносними характеристиками фінансових результатів і ефективності діяльності підприємства. Вони вимірюють прибутковість підприємства з різних позицій і групуються відповідно до інтересів учасників економічного процесу, ринкового обміну. Крім цього показники рентабельності – властиві характеристики факторного середовища формування прибутку підприємства. Саме тому вони є обов’язковими елементами аналізу за звітний і попередній рік, на підставі форми 2 «Звіт про фінансові результати»
1. Рентабельність продукції за прибутком від реалізації:
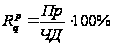
де: Пр – прибуток від реалізації (с.010 ф2), тис. грн.,
ЧД – чистий дохід від реалізації (с.035 ф2), тис. грн.
Цей показник показує скільки прибутку від реалізації приходиться на 1 грн. чистого доходу від реалізації. Зростання цього показника є наслідком росту цін при постійних витратах на виробництво реалізованої продукції чи зниженні витрат на виробництво при постійних цінах. Зменшення R свідчить про зниження цін при постійних витратах на виробництво чи при постійних цінах, тобто при зниженні попиту на продукцію підприємства.
Рентабельність продукції за операційним прибутком:
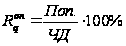
де: Поп. – операційний прибуток (с.100 ф2), тис. грн.
Цей показник діяльності підприємства показує скільки прибутку від операційної діяльності приходиться на 1 грн. чистого доходу від реалізації. Він характеризує ефективність операційної діяльності підприємства.
Рентабельність продукції за чистим прибутком:
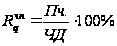
де: Пч. – чистий прибуток (с.220 ф2), тис. грн.
Цей показник відбиває, скільки чистого прибутку приходиться на 1 грн. чистого доходу від реалізації. Він характеризує ефективність діяльності підприємства після сплати податку на прибуток.
Рентабельність активів за прибутком від реалізації (прибутки від звичайної діяльності)
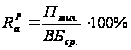
де: Павич. – прибуток від звичайної діяльності (с.170 ф2), тис. грн.
Цей показник характеризує ефективність використання всього майна підприємства. Він показує, скільки прибутку від реалізації (прибутку від звичайної діяльності) приходиться на 1 грн. майна підприємства. Його зниження свідчить про падаючий попит на продукцію підприємства чи про зайве накопичення активів
Рентабельність активів за чистим прибутком
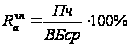
Показує скільки чистого прибутку приходиться на 1 грн. майна підприємства. Цей показник характеризує ефективність використання всього майна підприємства. Цей показник характеризує ефективність використання всього майна підприємства після сплати податку на прибуток.
Рентабельність власного капіталу
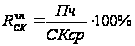
де: СКср. – середньорічна величина власного капіталу, тис. грн.,
Цей показник відбиває ефективність використання власного капіталу підприємства. Його динаміка впливає на рівень котирування акцій підприємства на фондовій біржі.
Рентабельність виробничих фондів
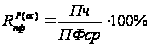
де: ПФср. – середньорічна величина виробничих фондів, тис. грн.
Показує скільки чистого прибутку приходиться на 1 грн. Виробничих фондів. Він відбиває ефективність використання виробничих фондів підприємства після сплати податку на прибуток.
Рентабельність необоротних активів
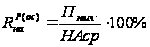
де: НАср. – середньорічна величина необоротних активів, тис. грн.
Показує, скільки прибутку від реалізації (від звичайної діяльності) приходиться на 1 грн. необоротних активів підприємства. Цей показник відбиває ефективність використання необоротних активів. Зростання цього показника при зниженні рентабельності активів за прибутком від реалізації (прибутком від звичайної діяльності) свідчить про надлишкове збільшення мобільних активів, що може бути наслідком утворення зайвих запасів, затовареності готовою продукцією в результаті зниження попиту, надмірного росту дебіторської заборгованості чи грошових коштів.
Рентабельність перманентного капіталу
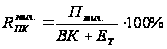
Цей показник відбиває ефективність використання капіталу (власного та позикового), вкладеного в діяльність підприємства на тривалий термін. Він показує, скільки прибутку від реалізації (від звичайної діяльності) приходиться на 1 грн. перманентного капіталу.
Розраховані показники зводяться в таблицю 6.1
Таблиця 6.1
Показники рентабельності
| № з/п | Показники | Попередній рік | Звітний рік | Зміна | |
| +, - | Темп зростання, % | ||||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | Рентабельність продукції за прибутком від реалізації | 120 | 120 | - | - |
| 2 | Рентабельність продукції за операційним прибутком | 2,04 | 2,13 | +0,09 | 104 |
| 3 | Рентабельність продукції за чистим прибутком | 1,69 | 1,54 | -0,15 | 91 |
| 4 | Рентабельність активів за прибутком від реалізації | 3,39 | 4,24 | +0,85 | 125 |
| 5 | Рентабельність активів за чистим прибутком | 2,82 | 3,09 | +0,27 | 110 |
| 6 | Рентабельність власного капіталу | 8,48 | 9,31 | +0,83 | 110 |
| 7 | Рентабельність виробничих фондів | 63,52 | 69,73 | +6,21 | 110 |
| 8 | Рентабельність необоротних активів | 624,11 | 789,84 | +165,73 | 127 |
| 9 | Рентабельність перманентного капіталу | 10,71 | 12,35 | +1,64 | 115 |
Аналіз оборотності
Ділова активність підприємства у фінансовому аспекті виявляється, насамперед, у швидкості обороту його засобів. Аналіз ділової активності полягає в дослідженні рівнів і динаміки різних фінансових коефіцієнтів оборотності.
Коефіцієнт загальної оборотності капіталу (активів)
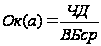
Цей показник відбиває швидкість обороту (у кількості оборотів за період) усього капіталу підприємства. Його зростання означає прискорення кругообігу засобів підприємства чи інфляційне зростання цін ( при зниженні рентабельності активів за прибутком від реалізації (прибутком від звичайної діяльності) чи рентабельності необоротних активів).
Коефіцієнт оборотності мобільних активів

Цей коефіцієнт показує швидкість обороту всіх оборотних (як матеріальних, так і нематеріальних) активів підприємства. Його зростання варто оцінювати позитивно, якщо воно супроводжується ростом коефіцієнта оборотності матеріальних оборотних коштів (запасів), і – негативно, якщо Оz зменшується.
Коефіцієнт оборотності матеріальних оборотних коштів

Цей коефіцієнт відбиває число оборотів запасів підприємства за аналізований період. Його зниження свідчить про відносне збільшення виробничих запасів і незавершеного виробництва чи про зниження попиту на готову продукцію (у випадку зменшення Огп.)
Коефіцієнт оборотності готової продукції

Цей коефіцієнт показує швидкість обороту готової продукції. Його зростання означає збільшення попиту на готову продукцію підприємства, зниження – затоварення готовою продукцією в зв’язку зі зниження попиту.
Коефіцієнт оборотності дебіторської заборгованості

Цей коефіцієнт показує розширення чи звуження комерційного кредиту, наданого підприємством. Якщо він розраховується за чистим доходом від реалізації, який формується в міру оплати рахунків, зростання цього показника означає скорочення продажів у кредит, а зниження свідчить про збільшення обсягу наданого кредиту.
Середній період обороту дебіторської заборгованості

Характеризує середній термін погашення дебіторської заборгованості. Позитивно оцінюється зниження Тдз. і навпаки.
Коефіцієнт оборотності кредиторської заборгованості

Цей коефіцієнт показує розширення чи звуження комерційного кредиту, наданого підприємству. Його зростання означає збільшення швидкості оплати заборгованості підприємства, зниження – зростання покупок у кредит.
Середній період оборотності кредиторської заборгованості:

Характеризує середній період повернення боргів підприємства, крім заборгованості перед банками.
Коефіцієнт оборотності власного капіталу:

Показує швидкість обороту власного капіталу, що для акціонерних товариств означає активність коштів, який ризикують акціонери. Різкий зріст цього коефіцієнта відображає підвищення рівня продажів, що повинне в значній мірі забезпечуватися кредитами й, отже, знижувати частку власників у загальному капіталі підприємства. Істотне зниження цього показника відображає тенденцію до бездіяльності частини власних коштів.
Середній період обороту мобільних активів:

Показує середній строк від вкладення коштів у виробництво до одержання виторгу від реалізації. Позитивно варто оцінювати зниження цього показника.
Середній період обороту запасів:

Позитивно варто оцінювати зниження цього коефіцієнта, якщо це не перешкоджає нормальному процесу виробництва, не загрожує дефіцитом матеріальних ресурсів.
Період операційного циклу:
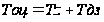
Показує тривалість перетворення придбаних матеріальних ресурсів у кошти. Позитивно потрібно оцінювати зменшення цього показника.
13. Період фінансового циклу:
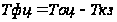
Позитивно варто оцінювати зниження цього показника, однак його негативне значення свідчить про недолік коштів (підприємство «живе у борг»).
Розраховані показники оборотності зводяться в таблицю 6.2.
Таблиця 6.2
Показники оборотності
Показники |
На поч. року |
На кінець року |
Зміни | |
| +, | темп росту, % | |||
| 1 | 2 | 3 | 4 | 5 |
|
1. Коефіцієнт загальної оборотності капіталу (активів) (Ок(а)) Ч°; |
1,665 | 2,016 | 0,351 | 121 |
|
2,Коефіцієнт оборотності мобільних активів (Оао) 4 0 |
1,58 | 2,16 | 0,58 | 137 |
| 3. Коефіцієнт оборотності матеріальних оборотних коштів (запасів) (Оz) | 4,588 | 6,512 | 1,924 | 142 |
| 4. Коефіцієнт оборотності готової продукції (Огп.) | 37,835 | 53,922 | 16,087 | 143 |
| 5. Коефіцієнт оборотності дебіторської заборгованості (Одз.) | 2,988 | 3,92 | 0,932 | 131 |
| 6. Середній період обороту дебіторської заборгованості (Тдз) | 122,155 | 93,112 | -29,043 | 76,23 |
| 7. Коефіцієнт оборотності кредиторської заборгованості (Окз.) | 5,03 | 6,955 | 1,925 | 138 |
| Продовження таблиці 6.2 | ||||
| 8. Середній період оборотності кредиторської заборгованості (Ткз) | 72,56 | 52,48 | -20,08 | 72,33 |
| 9. Коефіцієнт оборотності власного капіталу (Оск.) | 5,26 | 5,8 | 0,54 | 110 |
|
10. Середній період обороту мобільних активів (Тао) |
231,01 | 168,98 | -62,03 | 73 |
| 11. Середній період обороту запасів (Тz) | 79,56 | 56,05 | -23,51 | 70 |
| 12. Період операційного циклу (Тоц.) | 202,11 | 149,16 | -52,95 | 74 |
| 13. Період фінансового циклу (Тфц.) | 129,55 | 96,68 | -32,87 | 75 |
Показники рентабельності у звітному періоді мають позитивне й високе значення. Однак варто звернути увагу на негативні тенденції, що намітилися, зниження даних показників у звітному періоді. Дані зміни показників рентабельності обумовлені зниженням обсягу чистого прибутку у звітному періоді. Підприємство несе високі витрати пов'язані із собівартістю реалізованої продукції, товарів, робіт, послуг.
7. Рекомендації щодо покращення фінансового стану підприємства
На підставі проведеного аналізу й розрахунків показників, що характеризують фінансовий стан підприємства постараємося намітити шляхи щодо його поліпшення за рахунок підвищення ефективності функціонування оборотних активів підприємства.
Коефіцієнти проміжної й оперативної ліквідності не відповідають нормативним значенням. Тобто оборотні кошти підприємства мають не ліквідний характер, тобто більша частина коштів являють собою активи середньої терміновості реалізації (різні види дебіторської заборгованості) і повільно реалізовані активи (запаси товарно-матеріальних цінностей).
Насамперед, варто нормалізувати ситуацію з дебіторською заборгованістю, що становить майже половину всіх оборотних активів, і навіть зниження показника наприкінці періоду істотно не міняє обстановку. Тобто. грошові активи підприємства фактично заморожені в дебіторській заборгованості, вони не можуть бути спрямовані на нормальну діяльність підприємства, наприклад на фінансування оборотних активів, власних коштів для фінансування яких не вистачає й підприємству доводиться прибігати до позикових коштів. Теоретично дебіторська заборгованість може бути зведена до мінімуму, проте, цього не відбувається з багатьох причин, у тому числі й через конкуренцію. Виробляючи політику кредитування покупців своєї продукції, підприємство повинне визначитися по наступних ключових питаннях:
по строках надання кредиту (найчастіше в компанії існує кілька типових договорів, що передбачають граничний строк оплати продукції);
стандарти кредитоспроможності (критерії, по яких постачальник визначає фінансову заможність покупця й звідси можливі варіанти, що випливають, оплати);
система створення резервів по сумнівних боргах (передбачається, що, як би не була налагоджена система роботи з дебіторами, завжди існує ризик неотримання платежу, хоча б по форс-мажорних обставинах; тому, виходячи із принципу обережності, необхідно заздалегідь створювати резерв на втрати у зв'язку з неспроможністю покупця);
система збору платежів (сюди входять процедури взаємодії з покупцями у випадку порушення умов оплати, сукупність критериальных значень показників, що свідчать про істотність порушень в оплаті, система покарання несумлінних контрагентів і ін.);
система надаваних знижок (у ринковій економіці є звичайної практика надання знижок у випадку застереженого й досить короткого періоду оплати поставленої продукції).
Ефективна система встановлення взаємин з покупцями має на увазі:
а) якісний відбір клієнтів, яким можна давати кредит;
б) визначення оптимальних умов кредитування;
в) чітку процедуру пред'явлення претензій;
г) контроль за тим, як клієнти виконують умови договорів.
Також варто дозволити ситуацію із вкладенням великих сум у товари для наступного продажу. Важливим завданням є мінімізація викликуваних цим процесом непрямих втрат (які при певних обставинах можуть стати й прямими) з певною часткою умовності чисельно рівних доходу, який можна було б одержати, інвестувавши відповідну суму в якийсь альтернативний проект.
Важливо також звернути увагу на стан запасів товарно-матеріальних цінностей у цілому, тому що на даному підприємстві він займають значну частку всіх оборотних активів. Політика керування запасами вимагає відповіді на наступні питання: чи можна в принципі оптимізувати політикові керування величиною запасів; який обсяг запасів є мінімально необхідним; коли варто замовляти чергову партію запасів; який повинен бути оптимальний обсяг замовляється партії.
У звітному періоді негативним є зниження на 64%коефіцієнта покриття наявними ресурсами процентних платежів по кредитах і інших видатках пов'язаних із залученням позикового капіталу. Варто звернути увагу на забезпечення фінансування оборотних активів готівкою, тобто збільшити суми коштів і їхніх еквівалентів. В умовах ринкової економіки значимість коштів і їхніх еквівалентів визначається наступними причинами: рутинність (необхідність грошового забезпечення поточних операцій); обережність (необхідність погашення непередбачених платежів); спекулятивність (можливість участі в заздалегідь непередбаченому вигідному проекті). Тобто недолік коштів істотно обмежує фінансові можливості підприємства. Система ефективного керування коштами має на увазі виділення чотирьох великих блоків процедур, що вимагають певної уваги фінансового менеджера: розрахунок фінансового циклу; аналіз руху грошових коштів; прогнозування грошових потоків; визначення оптимального рівня коштів.
Суми основних джерел фінансування оборотних активів у звітному році знизилися. Але можливо позитивні зрушення по розглянутим вище пунктах нормалізують ситуацію на підприємстві й по даній проблемі.
Показники рентабельності у звітному періоді мають позитивне й високе значення. Однак варто звернути увагу на негативні тенденції, що намітилися, зниження даних показників у звітному періоді. Дані зміни показників рентабельності обумовлені зниженням обсягу чистого прибутку у звітному періоді. Підприємство несе високі витрати пов'язані із собівартістю реалізованої продукції, товарів, робіт, послуг.
Також підприємству варто трохи змінити тактикові фінансування оборотних активів, з агресивної на помірну, спрямовану на забезпечення повного задоволення поточної потреби у всіх видах оборотних активів і створення нормальних страхових їхніх розмірів на випадок найбільш типових збоїв у ході операційної діяльності підприємства. При такому підході забезпечується середнє для реальних господарських умов співвідношення між рівнем ризику й рівнем ефективності використання фінансових ресурсів.
Також підприємству необхідно мати деякі фінансові інвестиції, щоб забезпечити собі ще більш стійке й упевнене фінансове становище, тому що прибуток від даних інвестицій може використатися для розвитку виробництва. А якщо буде потреба використати інвестиційні кошти в якості резервного страхового запасу коштів.
У