Налоговая политика РФ
Концепция налогообложения ориентирована на снижение налоговой нагрузки на физических лиц за счет расширения видов доходов, не подлежащих обложению налогом, и налоговых вычетов, а также установления минимальной налоговой ставки 13 процентов для налогообложения большей части доходов физических лиц. Законодатель установил четыре размера налоговых ставок - 13, 30, 35 и 9 процентов. При этом налоговая ставка 30 процентов применяется для налогообложения доходов, полученных физическими лицами, не являющимися налоговым резидентами Российской Федерации, и дивидендов, а налоговая ставка 35 процентов - применяется для налогообложения доходов: выигрышей, получаемых от лотерей; процентных доходов по вкладам в банках, материальной выгоды от экономии за пользование заемными средствами. Минимальная налоговая ставка 13 процентов применяется для налогообложения иных доходов, которые не подпадают под обложение налогом с применением повышенных ставок 30 и 35 процентов. При этом налогообложение доходов физических лиц осуществляется в соответствии с российским налоговым законодательством независимо от того на территории какого субъекта Российской Федерации физическое лицо проживает и получает доходы, подлежащие обложению налогом. Введение различных размеров налоговых ставок направлено на легализацию основного вида доходов физических лиц - заработной платы, а также сокращение схем ухода от налогообложения путем получения доходов в виде беспроцентных займов (кредитов), процентных доходов по вкладам в банках, приобретения товаров по ценам ниже рыночных и т.д. Глава 23 НК предусматривает довольно широкий круг льгот, особенно изъятий. (ст. 218 – 221 НК РФ).
2.2 Порядок исчисления региональных налогов
К региональным налогам Налоговым кодексом отнесены транспортный налог и налог на игорный бизнес.
Транспортный налог устанавливается НК РФ и законами субъектов Российской Федерации о налоге21, вводится в действие в соответствии с НК РФ законами субъектов Российской Федерации о налоге и обязателен к уплате на территории соответствующего субъекта Российской Федерации.
Вводя налог, законодательные (представительные) органы субъекта Российской Федерации определяют ставку налога в пределах, установленных настоящим Кодексом, порядок и сроки его уплаты.
При установлении налога законами субъектов Российской Федерации могут также предусматриваться налоговые льготы и основания для их использования налогоплательщиком.
В соответствии со ст. 17 НК РФ, налог считается установленным лишь в том случае, когда определены налогоплательщики и элементы налогообложения, а именно:
объект налогообложения;
налоговая база;
налоговый период;
налоговая ставка;
порядок исчисления налога;
порядок и сроки уплаты налога.
В необходимых случаях при установлении налога в акте законодательства о налогах и сборах могут также предусматриваться налоговые льготы и основания для их использования налогоплательщиком.
Охарактеризуем транспортный налог в соответствии с требованиями законодательства.
В соответствии с частью 1 статьи 19 НК РФ налогоплательщиками признаются организации и физические лица, на которых в соответствии с НК РФ возложена обязанность уплачивать налоги и сборы. Налогоплательщиками транспортного налога признаются лица, на которых в соответствии с законодательством Российской Федерации зарегистрированы транспортные средства, признаваемые объектом налогообложения.
В соответствии с пунктом 1 статьи 38 НК РФ объектом налогообложения являются реализация товаров (работ, услуг), имущество, прибыль, доход, расход или иное обстоятельство, имеющее стоимостную, количественную или физическую характеристику, с наличием которого законодательство о налогах и сборах связывает возникновение у налогоплательщика обязанности по уплате налога.
В соответствии с пунктом 6 статьи 3 НК РФ началом законодательства о налогах и сборах в том числе является положение о том, что при установлении налогов должны быть определены все элементы налогообложения. Одним из этих элементов является объект налогообложения. Следовательно, налог не может считаться установленным, если отсутствует объект налогообложения.
Объектом налогообложения транспортным налогом признаются автомобили, мотоциклы, мотороллеры, автобусы и другие самоходные машины и механизмы, самолеты, вертолеты, теплоходы, яхты, парусные суда, катера, снегоходы, и другие водные и воздушные транспортные средства, зарегистрированные в установленном порядке в соответствии с законодательством Российской Федерации.
Не являются объектом налогообложения (п. 2 ст. 358 НК РФ):
1) весельные лодки, а также моторные лодки с двигателем мощностью не свыше 5 лошадиных сил;
2) автомобили легковые, специально оборудованные для использования инвалидами;
3) промысловые морские и речные суда;
4) специальная техника, используемая сельхозтоваропроизводителями;
5) транспортные средства, находящиеся в розыске, при условии подтверждения факта их угона (кражи) документом, выдаваемым уполномоченным органом;
6) самолеты и вертолеты санитарной авиации и медицинской службы;
7) суда, зарегистрированные в Российском международном реестре судов.
8) транспортные средства, принадлежащие на праве хозяйственного ведения или оперативного управления федеральным органам исполнительной власти, где законодательно предусмотрена военная и (или) приравненная к ней служба.
Налоговая база - стоимостная, количественная или физическая характеристика объекта, которая имеет значение для установления его в качестве объекта налогообложения.
Налоговая база по транспортному налогу в зависимости от вида транспортного средства определяется как мощность двигателя транспортного средства в лошадиных силах; как паспортная статическая тяга реактивного двигателя; как валовая вместимость в регистровых тоннах; как единица транспортного средства.
Под налоговым периодом понимается календарный год или иной период времени применительно к отдельным налогам, по окончании которого определяется налоговая база и исчисляется сумма налога, подлежащая уплате. Налоговый период может состоять из одного или нескольких отчетных периодов.
Налоговым периодом признается календарный год. Отчетными периодами для налогоплательщиков, являющихся организациями, признаются первый квартал, второй квартал, третий квартал. При установлении налога законодательные (представительные) органы субъектов Российской Федерации вправе не устанавливать отчетные периоды.
Налоговая ставка представляет собой величину налоговых начислений на единицу измерения налоговой базы.
Налоговые ставки устанавливаются законами субъектов Российской Федерации соответственно в зависимости от мощности двигателя, тяги реактивного двигателя или валовой вместимости транспортных средств, категории транспортных средств в расчете на одну лошадиную силу мощности двигателя транспортного средства, один килограмм силы тяги реактивного двигателя, одну регистровую тонну транспортного средства или единицу транспортного средства. Ставки, установленные в статье 361 НК, могут быть изменены законами субъектов РФ, но не более чем в 5 раз. Допускается установление дифференцированных налоговых ставок в отношении каждой категории транспортных средств, а также с учетом срока полезного использования транспортных средств.
Порядок исчисления налога. Налогоплательщики, являющиеся организациями, исчисляют сумму налога и сумму авансового платежа по налогу самостоятельно. Сумма налога, подлежащая уплате налогоплательщиками, являющимися физическими лицами, исчисляется налоговыми органами на основании сведений, которые представляются в налоговые органы органами, осуществляющими государственную регистрацию транспортных средств на территории Российской Федерации.
Сумма налога, подлежащая уплате в бюджет по итогам налогового периода, исчисляется в отношении каждого транспортного средства как произведение соответствующей налоговой базы и налоговой ставки.
Сумма налога, подлежащая уплате в бюджет налогоплательщиками, являющимися организациями, определяется как разница между исчисленной суммой налога и суммами авансовых платежей по налогу, подлежащих уплате в течение налогового периода.
Налогоплательщики, являющиеся организациями, исчисляют суммы авансовых платежей по налогу по истечении каждого отчетного периода в размере одной четвертой произведения соответствующей налоговой базы и налоговой ставки.
В случае регистрации транспортного средства и (или) снятия транспортного средства с регистрации (снятия с учета, исключения из государственного судового реестра и т.д.) в течение налогового (отчетного) периода исчисление суммы налога (суммы авансового платежа по налогу) производится с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых данное транспортное средство было зарегистрировано на налогоплательщика, к числу календарных месяцев в налоговом (отчетном) периоде. При этом месяц регистрации транспортного средства, а также месяц снятия транспортного средства с регистрации принимается за полный месяц. В случае регистрации и снятия с регистрации транспортного средства в течение одного календарного месяца указанный месяц принимается как один полный месяц.
Органы, осуществляющие государственную регистрацию транспортных средств, обязаны сообщать в налоговые органы по месту своего нахождения о транспортных средствах, зарегистрированных или снятых с регистрации в этих органах, а также о лицах, на которых зарегистрированы транспортные средства, в течение 10 дней после их регистрации или снятия с регистрации.
Органы, осуществляющие государственную регистрацию транспортных средств, обязаны сообщать в налоговые органы по месту своего нахождения сведения о транспортных средствах, а также о лицах, на которых зарегистрированы транспортные средства, по состоянию на 31 декабря истекшего календарного года до 1 февраля текущего календарного года, а также обо всех связанных с ними изменениях, произошедших за предыдущий календарный год.
Порядок и сроки уплаты налога и авансовых платежей по налогу
Уплата налога и авансовых платежей по налогу производится налогоплательщиками по месту нахождения транспортных средств в порядке и сроки, которые установлены законами субъектов Российской Федерации.
В течение налогового периода налогоплательщики, являющиеся организациями, уплачивают авансовые платежи по налогу, если законами субъектов Российской Федерации не предусмотрено иное. По истечении налогового периода налогоплательщики, являющиеся организациями, уплачивают сумму налога.
Налогоплательщики, являющиеся физическими лицами, уплачивают транспортный налог на основании налогового уведомления, направляемого налоговым органом.
Органы, осуществляющие государственную регистрацию транспортных средств, обязаны сообщать в налоговые органы по месту своего нахождения о транспортных средствах, зарегистрированных или снятых с регистрации в этих органах, а также о лицах, на которых зарегистрированы транспортные средства, в течение 10 дней после их регистрации или снятия с регистрации.
Налогоплательщики, являющиеся организациями, по истечении налогового периода представляют в налоговый орган по месту нахождения транспортных средств налоговую декларацию по налогу.
Форма налоговой декларации по налогу утверждается Министерством финансов Российской Федерации.
Налогоплательщики, являющиеся организациями и уплачивающие в течение налогового периода авансовые платежи по налогу, по истечении каждого отчетного периода представляют в налоговый орган по месту нахождения транспортных средств налоговый расчет по авансовым платежам по налогу.
Форма налогового расчета по авансовым платежам по налогу утверждается Министерством финансов Российской Федерации.
Налоговые декларации по налогу представляются налогоплательщиками не позднее 1 февраля года, следующего за истекшим налоговым периодом.
Налоговые расчеты по авансовым платежам по налогу представляются налогоплательщиками в течение налогового периода не позднее последнего числа месяца, следующего за истекшим отчетным периодом.
Далее рассмотрим налогообложение игорного бизнеса.
Переход России к рыночной экономике вызвал необходимость организационно-экономических преобразований во всех областях хозяйственной деятельности, а также изменения финансовых отношений и, в частности, создания, по сути, новой налоговой системы, отвечающей современным требованиям. Зародившийся в нашей стране сравнительно недавно игорный бизнес стремительно развивается. Казино и другие игорные заведения приобретают все более цивилизованные формы, пытаются привлечь клиентов, предлагая им все больший выбор услуг. Однако, для стабильного существования и развития игорного бизнеса необходимо совершенствование законодательного регулирования в этой области, в том числе системы налогообложения игорных заведений.
Отсутствие опыта регулирования этого вида деятельности, неоднозначное отношение населения и законодателей к появлению индустрии игр определяют необходимость четко выстроенной налоговой политики в его отношении. С построением в России новой налоговой системы обложению игорного бизнеса уделялось недостаточно внимания. Государственное регулирование, по сути, сводилось к манипулированию видами и ставками различных налогов, устанавливающих чрезмерное налоговое бремя. В результате игорные заведения скрывали свои доходы и поступления в бюджеты различных уровней от этой сферы деятельности были крайне низкими.
В этих целях предполагается реформировать систему налогообложения игорного бизнеса на основе реализации фискального эффекта и принципа справедливости налогообложения.
В настоящее время проводится реформа в сфере игорного бизнеса. Она проходит в два этапа. С 1 июля 2007 года вступили в силу ограничения, которые должны способствовать концентрации бизнеса в отношении чистых активов оператора игорного заведения, минимального размера казино и зала игровых автоматов и возрастного ценза для посетителей и работников. Не соответствующие требованиям заведения были закрыты. На втором этапе (до1 июля 2009 года) все игорные заведения России должны оказаться в четырех зонах: Калининградской области, Алтайском и Приморском краях, а также на границе Ростовской области и Краснодарского края. При выборе регионов в первую очередь учитывалось желание местных властей, во вторую - географическое расположение, инвестиционные перспективы, близость к границе, наличие аэропортов, туристическая привлекательность.
В настоящее время также назрела необходимость серьезного государственного регулирования в сфере игорного бизнеса.
С 1 июля 2007 г. вступили в силу ограничения, которые должны способствовать концентрации бизнеса: чистые активы оператора игорного заведения должны быть не менее 600 млн. руб., минимальный размер казино - 800 кв. м, зала игровых автоматов - 100 кв. м, игорное оборудование должно быть в собственности оператора, минимальное количество игровых столов - 10, автоматов - 50, причем технически заложенный процент выигрыша не может быть менее 90%, возрастной ценз для посетителей и работников - 18 лет. Не соответствующие требованиям заведения будут закрыты.
В Москве, где сосредоточена большая часть игорного бизнеса, по данным статистических органов, с начала 2008 года число игорных клубов сократилось с 2720 до 537. Из работающих в Петербурге более двух десятков казино не проходят по новым стандартам около половины, а из официально работающих более чем 400 залов игровых автоматов закрылись около 70%. Уменьшилось число игорных заведений в Нижнем Новгороде (в середине года насчитывалось около 20 казино), в Ростове-на-Дону (восемь казино, 238 залов игровых автоматов), в Самарской области (20 казино и более 200 залов), в Саратове (6 казино, 10 залов игровых автоматов).
До 1 июля 2009 г. все игорные заведения России должны оказаться в четырех зонах: Калининградской области, Алтайском и Приморском краях, а также на границе Ростовской области и Краснодарского края. При выборе регионов в первую очередь учитывалось желание местных властей, а уж потом географическое расположение, инвестиционные перспективы, близость к границе, наличие аэропортов, туристическая привлекательность.
Иная ситуация в отношении букмекерских контор и тотализаторов. Их по новому закону можно открывать вне игорных зон. Национальной ассоциации букмекеров (НАБ) удалось доказать властям, что букмекеры занимаются не азартными играми, а спортом. Согласно закону конторы должны иметь лицензию, их чистые активы — быть не менее 100 млн. руб. Заведения могут располагаться только в капитальных зданиях. Под запретом окажутся конторы, открытые в жилых домах, временных постройках, детских образовательных и медицинских учреждениях, в зданиях вокзалов, аэропортов, на остановках общественного транспорта. По данным НАБ, всего зарегистрировано 367 букмекерских касс, сегодня реально работают около 96. Ежегодный оборот этого рынка оценивается в 1 млрд. руб.
Предлагая ограничить распространение казино и игровых автоматов, руководство страны ссылается на международный опыт. Сама идея игорных зон сразу вызывает в сознании образы Лас-Вегаса и Атлантик-Сити, Монте-Карло и Макао. Она облегчает контроль над азартными играми, а также помогает привлекать состоятельных игроков, в том числе из-за рубежа, и инвестиции. В крошечном Макао доходы от азартных игр составили в 2006 году более 6 млрд. долларов, в Лас-Вегасе на этом зарабатывают ежегодно более 5,3 млрд.
Однако если за рубежом практически любой из городов-кандидатов находится в зоне часовой доступности для нескольких миллионов потенциальных игроков, то в России наиболее «депрессивные» регионы – в таких уголках, до которых мало кто доберется. А основные потенциальные посетители игорных зон, способные обеспечить ее процветание, сосредоточены в регионах, которые в дополнительном стимулировании не особенно нуждаются.
Экономический эффект от данного проекта пока подсчитать сложно. С одной стороны, областной и муниципальные бюджеты лишатся одной из статей дохода. Так, потери бюджета Москвы, когда в столице закрыли три четверти мелких залов игровых автоматов, составили всего 0,3%. С другой стороны, деньги, не потраченные физическими лицами в сфере игорного бизнеса, будут вложены в приобретение товаров и услуг, то есть фактически инвестированы в малый и средний бизнес региона. И, в конечном счете, частично вернутся налогами в бюджет.
Треть субъектов РФ приняла решение запретить на своих территориях деятельность игорных заведений досрочно, ранее срока, установленного законодательством. Региональные власти более тридцати субъектов Российской Федерации предпочли потерять доходные источники, чем накалять социальную напряженность. В частности, решение о запрете игорного бизнеса было принято в Красноярском крае, Архангельской, Курганской, Омской, Челябинской областях.. Игорные заведения прекратили свою работу почти во всех республиках Северного Кавказа. В Татарстане и Чечне запреты были введены еще до принятия федерального закона. Принимая во внимание многочисленность подобных решений субъектов РФ, можно говорить о достижении главной цели закона - сокращении в стране числа игорных заведений и ограничении их доступности.
На наш взгляд, игорные заведения, особенно залы игровых автоматов, провоцируют обострение социальной обстановки. Большое количество игроков становятся "игроманами". Но в то же время такой подход наверняка приведет к открытию подпольных игорных заведений, от которых пострадают не только простые обыватели, но и государство, не получившее доходов в виде налога на игорный бизнес.
2.3 Характеристика местных налогов
В настоящее время в связи с уточнением перечней вопросов местного значения, решаемых муниципальными образованиями различных уровней, особую актуальность приобрели проблемы формирования такой экономической основы местного самоуправления, особенно в части ее материально-ресурсной составляющей, которая была бы адекватна новым задачам и обеспечивала успешную деятельность муниципальных образований.
О сложности ситуации свидетельствуют такие данные: из более чем 12 тысяч муниципальных образований, созданных в стране в соответствии с положениями Федерального закона от 28 августа 1995г. № 154-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации», лишь 400 не являлись дотационными. Проведенное в последние годы реформирование муниципальных образований, в частности, разукрупнение территории ранее действовавших муниципальных образований и появление новых видов муниципальных образований, общая численность которых сейчас составляет почти 25 тысяч, не привело пока к укреплению их материальной и финансовой базы.
По данным Минфина РФ доминирующую роль в наполнении консолидированного бюджета РФ играют федеральные налоги и сборы – 90% всех налоговых поступлений. Доля региональных налогов в бюджетах субъектов РФ колеблется на уровне 4–6%, а доля местных налогов в структуре местных бюджетов еще ниже - на уровне 1,5–2%. Поступление региональных и местных налогов, в зависимости от доли занимаемой в доходной части соответствующего бюджета, отражено в табл. 122.
Таблица 1. Поступление региональных и местных налогов в первом квартале 2008
| Вид налога | Консолидированный бюджет субъектов РФ,% | Консолидированный местный бюджет,% |
| Налог на имущество организаций | 73,6 | 7,6 |
| Земельный налог | 15,2 | 79,2 |
| Транспортный налог | 9,5 | 4,7 |
| Налог на игорный бизнес | 13,2 | – |
| Налог на имущество физ.лиц | 1 | 6 |
С введением в действие части первой Налогового Кодекса (Федеральный закон №146-ФЗ от 31 июля 1998 года, с последующими изменениями и дополнениями) система налогов и сборов Российской Федерации стала трехуровневой (федеральные, региональные и местные налоги, что соответствует федеративному устройству России. При этом следует отметить, что в настоящее время большая часть налогов (НДС, налог на доходы полезных ископаемых, акцизы, налог на прибыль (по нормативам отчислений) поступает в федеральный бюджет.
За местными бюджетами Бюджетным кодексом Российской Федерации закреплены доходы от местных налогов и минимально гарантированные, единые для всех муниципальных образований определенного типа, нормативы отчислений от федеральных налогов, специальных налоговых режимов. Бюджетным кодексом Российской Федерации вменяется в обязанность органам государственной власти субъектов Российской Федерации передать местным бюджетам по единым и (или) дополнительным (дифференцированным) нормативам отчислений не менее 10% налоговых доходов от налога на доходы физических лиц, подлежащих зачислению в консолидированные бюджеты субъектов Российской Федерации. Помимо этого требования, Бюджетный кодекс Российской Федерации не налагает ограничений на размеры дополнительно передаваемых отчислений налогов в местные бюджеты. Законом субъекта Российской Федерации могут быть дополнительно установлены единые для всех муниципальных образований определенного типа нормативы отчислений от отдельных федеральных и региональных налогов и сборов, а также налогов, предусмотренных специальными налоговыми режимами, однако дальнейшая возможность расширения доли единых закрепленных нормативов в объеме доходов местных бюджетов ограничена неравномерностью распределения налоговой базы между муниципалитетами.
Доходная часть местных бюджетов состоит из собственных доходов и поступлений от регулирующих доходов, она также может включать финансовую помощь в различных формах (дотации, субвенции, средства фонда финансовой поддержки муниципальных образований), средства по взаимным расчетам. К собственным доходам местных бюджетов относятся местные налоги и сборы, другие собственные доходы местных бюджетов, доли федеральных налогов и доли налогов субъектов Российской Федерации, закрепленные за местными бюджетами на постоянной основе. Эти налоги и сборы перечисляются налогоплательщиками в местные бюджеты.23
В соответствии с федеральным законодательством к местным налогам отнесены земельный налог и налог на имущество физических лиц, которые зачисляются в местный бюджет по нормативу 100%.24 В настоящее время наблюдается острый дефицит в обеспеченности местного управления финансовыми источниками. Большая часть доходов формируется в городских округах и муниципальных районах, тогда как в сельских поселениях проблема доходов стоит значительно острее. Причина этого явления проста и заключается в дифференциации налоговой базы: в округах и районах имеются в наличии развитое производство и более высокая плотность населения. В то же время институт местного самоуправления призван решать такие важные задачи, как осуществление комплексного социально-экономического развития муниципального образования; регулирование планировки и застройки муниципального образования; содержание муниципальных предприятий и учреждений здравоохранения, образования, культуры, спорта, социальной сферы; охрана общественного порядка; пожарная безопасность и так далее.25
Таким образом, на местные органы власти возложена важная задача осуществления социальной политики государства. Финансирование мероприятий по социальному обслуживанию населения в решающей части проводится за счет средств этих бюджетов.
Для местных бюджетов основным доходным источником служит налог на землю, а налог на имущество с физических лиц обладает самой низкой фискальной емкостью, т.к. он не покрывает величину расходов по организации его взимания.
Основными источниками поступлений в бюджеты муниципальных образований являются налоги со специальным налоговым режимом (77,3%), налог на имущество физических лиц (19,2%) (табл. 2).
Таблица 2. Поступления от налога на имущество физических лиц в местные бюджеты Ленинградской области млн. руб.
| Период | Налоги со специальным налоговым режимом | Налог на имущество физических лиц |
| Январь-октябрь | 1 876,9 | 467,4 |
Если говорить о текущей ситуации по Москве, то в январе-феврале 2009 года в бюджетную систему Российской Федерации поступило 238,0 млрд.руб. доходов, администрируемых Управлением ФНС России по г.Москве. На долю местного налога на имущество физических лиц приходится 0,05% поступлений (рис. 2).
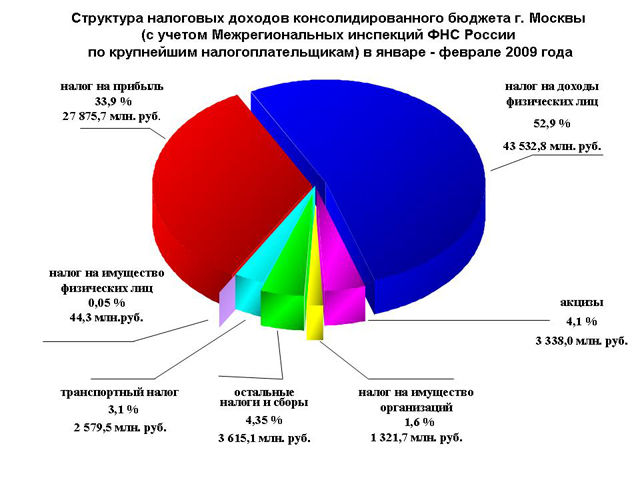
Рисунок 2. Структура налоговых доходов г. Москвы в январе-феврале 2009 года и место в ней налога на имущество физических лиц.
Для сравнения рассмотрим информацию о поступлении налога в местные бюджеты Красноярского края. За январь-февраль 2009 года на территории Красноярского края поступило в бюджетную систему 20,5 млрд. рублей налоговых платежей и других доходов.
Из них в федеральный бюджет (включая ЕСН, зачисляемый в ФБ) поступило 4,9 млрд. рублей (24,1% от общего объема поступлений), в консолидированный бюджет края 10,9 млрд. рублей (52,9%), и в государственные внебюджетные фонды поступило 4,7 млрд. рублей или 23%
На рисунке 3 отражена доля налога на имущество в доходах бюджетной системы Красноярского края. Следует отметить, что данные на рисунке приведены в общем по налогам на имущество физических и юридических лиц.
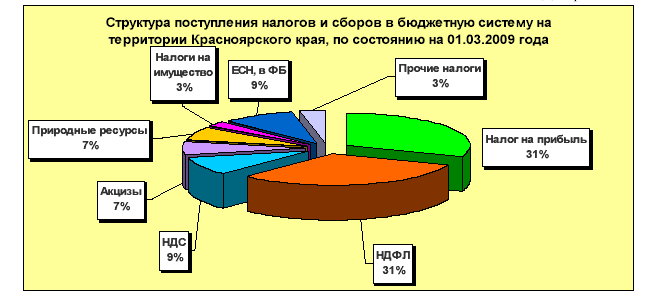
Рисунок 3. Структура налоговых доходов Красноярского края в январе-феврале 2009 года и место в ней налога на имущество физических лиц.
Традиционно налоги на недвижимость составляют основной гарантированный источник доходов местного уровня, поскольку объекты недвижимости характеризуются постоянным местоположением и их юрисдикция легко фиксируется; они используются на развитие городской инфраструктуры и являются механизмом регулирования социального неравенства. В настоящее время основным источником формирования местных бюджетов должны быть налоговые оступления. Однако НК РФ содержит упоминание лишь о двух местных налогах (земельный и налог на имущество физических лиц), а Закон «Об общих принципах организации местного самоуправления» вообще не упоминает конкретный перечень местных налогов и сборов, отсылая к законодательству о налогах и сборах, тогда как бюджетные отношения регулируются БК РФ.
В соответствии с мировой практикой и основными принципами налогообложения за местными бюджетами следует закреплять налоговые источники, которые в наибольшей степени отвечают следующим критериям:
- существенное влияние органов местного самоуправления муниципальных образований на базу налогообложения и собираемость налогов;
- ограничение мобильности налоговой базы – низкая способность налогоплательщика в короткие сроки на законных основаниях переносить возникновение своих налоговых обязательств по данному налоговому источнику с территории одного муниципального образования на территорию другого;
- равномерность распределения налоговой базы по территории субъекта Российской Федерации;
- непосредственная взаимосвязь налогов с уровнем благосостояния (доходами и собственностью) населения, проживающего на данной территории.
В наибольшей степени этим условиям удовлетворяют называемые имущественные налоги, к которым в составе действующей налоговой системы России относятся: налог на имущество физических лиц, налог на имущество организаций, земельный и транспортный налоги.
Поступления имущественных налогов в региональные и местные бюджеты являются в большинстве случаев значительным источником финансирования ЖКХ, учреждений образования и здравоохранения и т.д. В этой связи оценка недвижимого имущества для целей налогообложения является для регионов и муниципальных образований очень важной задачей, от решения которой зависит состояние объектов социально-культурного назначения и коммунального хозяйства. Переход к налогообложению недвижимого имущества на основе оценки его рыночной стоимости является средством обеспечения справедливого распределения налогового бремени.
Глава 3. Развитие налоговой политики РФ с 2007 по 2009 гг.
3.1 Нестабильность налоговой системы
Современный механизм реализации обязанности по уплате налогов не отличается стабильностью. Нормы Налогового кодекса Российской Федерации, постоянно изменяются. Государство находится в поиске оптимальных форм налогообложения. Целый ряд важнейших вопросов, затрагивающих права граждан, регулируется подзаконными нормативными актами.
Между тем необходимыми условиями эффективности любой отрасли законодательства являются стабильность и однозначность его положений, не допускающая возможности их двойного толкования. Требование стабильности в налоговом законодательстве подразумевает, что в налоговой системе должна быть закреплена структура налогов на определенный в законе период времени. Нестабильность налогового законодательства порождает механизмы сокрытия доходов, ухода от уплаты налогов, усугубляет противоречия между властью и субъектами налога, что делает налоговую систему малоэффективной.
Свидетельством нестабильности нормативной базы налогового регулирования является тот факт, что с 1 января 2006 года вступил в силу перечень из 35 федеральных законов, принятых в 2005 году, и вносящих изменения в налоговое законодательство. Эта практика стала уже привычной и в последние годы – достаточно рассмотреть количество статей в профильных журналах, посвященных «вступающим в силу с 1 января изменениям в Налоговый кодекс…».
Построение налоговой политики опирается на долговременные национально-государственные интересы. Механизм налогового регулирования экономики на практике почти не используется, хотя определенные возможности для этого имеются. Анализ становления налоговой политики выявляет следующие упущения в ее формировании: формируя налоговую политику и создавая налоговую систему РФ не был учтен мировой опыт и уровни развития государств, которые занимались налоговым реформированием. Не была дана оценка экономической ситуации в стране, поэтому возникли многочисленные противоречия. Попытки изменить и усовершенствовать существующие налоговые противоречия поправками привели в свою очередь к нестабильности и большей противоречивости. Таким образом, нестабильность российских налогов, постоянный пересмотр ставок, льгот отрицательно влияет на формирование рыночной экономики. Сама налоговая политика России направлена исключительно на поддержание бюджета, а не производителя. Принятые изменения в Налоговом кодексе не снимают налогового бремени с предприятий, зато облегчают жизнь состоятельных граждан. Существующая налоговая система, направленная на учет и контроль налогоплательщиков по отдельным видам налогов, ограничивает налоговые органы при осуществлении контроля за деятельностью налогоплательщиков. Не обеспечивает в полной мере ведение мониторинга и оценки их финансового состояния. Налоговая система в современном ее виде, затрудняет отслеживание различных схем ухода от налогообложения. Требования НК РФ ограничивают возможности для проведения самостоятельной региональной налоговой политики. Таким образом, очевидно, что налоговая система Российской Федерации проходит в настоящее время стадию становления, что существенно затрудняет ее анализ.
Немаловажным фактором, способствующим увеличению числа налоговых преступлений, является несовершенство и нестабильность налогового законодательства (правовой детерминант). По данным анкетирования, на вопрос «Как Вы оцениваете налоговое законодательство РФФРФ» респонденты дали следующие ответы: «положительно, налоговое законодательство РФФРФ постоянно развивается и усовершенствуется» - 8%; «налоговое законодательство РФФРФ противоречиво и несовершенно» - 15%; «в этом законодательстве можно найти много пробелов, чем пользуются умелые предприниматели» - 43%; «отрицательно оцениваю налоговое законодательство РФФРФ, т.к. оно устанавливает тяжелое бремя для налогоплательщиков – 23%.
Относительно перспектив развития налогового законодательства Российской Федерации можно сделать вывод, что в течение определенного времени будет сохраняться его нестабильность. Ставшие привычными постоянные поправки, вносимые законодателем в Налоговый кодекс, и дальше будут иметь место. Также можно предположить в дальнейшем изменение ставок подоходного налога в сторону их большей дифференцированности. В целом, совершенствование налоговой системы и налогового законодательства будет продолжено.
3.2 Совершенствование налоговой системы
В первую очередь необходимо рационализировать налоговую политику следующим образом.
- Самый простой способ насытить экономику ликвидностью - снизить налоги. В частности, НДС, тогда оборотные средства предприятий автоматически пополнятся на объем снижения этого налога.
Предлагается, освобождение от НДС ввоза на территорию РФ технологического оборудования и комплектующих, а также применение льгот по этому налогу при реализации российского высокотехнологичного оборудования. Кроме того, нужны льготы по налогу на имущество организаций в отношении вновь вводимого технологического оборудования.
- Предоставить «налоговые каникулы» для предприятий с упрощенной системой налогообложения (с компенсацией выпадающих доходов для субъектов РФ). Также для малого бизнеса по налогу на прибыль, налогу на имущество и земельному налогу. Эти «каникулы» должны охватить IV квартал 2009 года и I, II кварталы 2010 года.
- Последовательное сокращение налоговой нагрузки на малообеспеченные слои населения за счет увеличения социальных налоговых вычетов. При этом в долгосрочной перспективе не должна пересматриваться плоская шкала подоходного налога или увеличиваться его ставка. Реформирование налогов и взносов на социальные нужды должно проводиться в увязке с реформой систем пенсионного, медицинского и социального страхования.
- Содействие экспорту. Налоговое поощрение экспорта, как правило, связано с обложением пониженными ставками или освобождением от налогов, получаемых от экспорта прибылей.
- Понижение ставки ЕСН