Нормування оборотних засобів
У розрахунках середнього інтервалу в ЗАТ “Сумський завод “Насосенергомаш” не враховують дрібні партії та надміру великі надходження.
Поставки від кількох постачальників суттєво різняться за обсягом і за величиною інтервалів між окремими партіями, що залежить від різних причин - особливостей транспортування, періодичності випуску тих чи інших матеріальних цінностей постачальниками, умов конкретних договорів на постачання тощо. У такому разі середній інтервал між поставками розраховують як середньозважену величину. Для її визначення обсяг кожної поставки сировини й матеріалів множать на інтервал у днях до наступної поставки і суму одержаних добутків ділять на загальний обсяг поставки, взятий для розрахунків середньозваженого інтервалу.
Таблиця 3.4
Розрахунок середньозваженого інтервалу поставки
| Дата надходження матеріалів від постачальника | Обсяг поставки, т | Інтервал у днях до наступної поставки | Похідні числа (гр. 2 х гр. 3) | Пояснений причин виключення поставок із розрахунків |
| 05.01 | 420 | 15 | 6300 | |
| 20.01 | 350 | 37 | 12950 | |
| 26.02 | 300 | 16 | 4800 | |
| 14.03 | 90 | Одноразова дрібна поставка | ||
| 22.03 | 310 | 19 | 5890 | |
| 10.04 | 410 | 15 | 6150 | |
| 25.04 | 870 | Випадкове надміру велике надходження | ||
| 13.05 | 360 | 16 | 5760 | |
| 29.05 | 430 | 18 | 7740 | |
| 17.06 | 400 | 13 | 5200 | |
| 30.06 | 390 | 12 | 4680 | |
| 12.07 | 370 | 25 | 9250 | |
| Разом | 5840 | х | 109320 |
Розрахунок інтервалу між поставками методом середньозваженої причини (табл. 3.4).
У розрахунок береться 4880 (5840 – (860 + 90)). Середньозважений інтервал 22 дні (109320: 4880).
Норма оборотних коштів на поточний запас визначається як 50 % від середньозваженого інтервалу, або 11 днів (22: 2).
Норма оборотних коштів на страховий запас встановлюється в межах 50 % поточного запасу.
Для матеріалів, що надходять зі складів постачальницьких і збутових організацій з доставкою автотранспортом, страхового запасу не передбачається.
В окремих випадках, пов'язаних із підвищеним ризиком несвоєчасного надходження матеріалів, норму оборотних коштів у частині страхового запасу щодо окремих видів матеріалів в ЗАТ “Сумський завод “Насосенергомаш” збільшують понад 50 % норми оборотних коштів на поточний запас.
На підставі норм оборотних коштів, обчислених за складовими елементами, визначається норматив для окремих видів, грум і в цілому щодо сировини, основних матеріалів і покупних напівфабрикатів. В ЗАТ “Сумський завод “Насосенергомаш” загальна потреба в оборотних коштах визначається з допомогою такого розрахунку (табл. 3.5).
Таблиця 3.5
Розрахунок загальної потреби в оборотних коштах для основних матеріалів
| Вид | Одноденні витрати | Норми оборотних коштів, дні | Потреба в оборотних коштах, тис. грн (гр. 2 х гр. 8) | |||||
| Транспортний запас | Час на приймання, складування | Технологічний запас | Поточний запас | Страховий запас | Разом | |||
| А | 13,3 | 3 | 2 | 4 | 10 | 5 | 24 | 319,2 |
| Б | 6 | 2 | 2 | 2 | 8 | 4 | 18 | 108 |
| В | 8,9 | 1 | 1 | 2 | 14 | 7 | 25 | 222,5 |
| Г | 8 | 4 | 2 | 2 | 12 | 6 | 26 | 208 |
| Д | 6,2 | 2 | 1 | 2 | 6 | 3 | 14 | 86,8 |
| УСЬОГО | 42,4 | х | х | х | х | х | 22,3 | 944,5 |
Сума оборотних коштів щодо сировини, матеріалів і покупних напівфабрикатів дорівнює 944.5 тис. гри., а середня норма оборотних коштів становить 22,3 дні (944,5: 42,4).
Потребу в оборотних коштах на тару розраховано в сумі 50 тис. гри., а товарна продукція в цінах підприємства за планом IV кварталу, що для нього обчислювалась потреба в оборотних коштах, становила 14000 тис. грн. Відтак норма оборотних коштів на тару дорівнюватиме 2 грн. 80 ком. на 1000 грн. товарної продукції (50 тис. гри.: 14000 тис. грн.).
3.3 Нормування оборотних коштів у незавершеному виробництві
Незавершене виробництво - один з найважливіших напрямків авансування оборотних коштів. Його питома вага в ЗАТ “Сумський завод “Насосенергомаш” перевищує 20 % загальної вартості оборотних коштів.
Норма оборотних коштів для незавершеного виробництва визначається множенням тривалості виробничого циклу на коефіцієнт зростання витрат.
Одноденні витрати обчислюються діленням витрат на випуск валової продукції (за виробничою собівартістю) у IV кварталі планового року на 90.
Тривалість виробничого циклу визначається на основі даних технологічних карт та інших планових нормативів виробництва. Вона складається із часу, витраченого на обробку деталей (технологічний запас), транспортування деталей від одного робочого місця до іншого і передачі готової продукції на склад (транспортний запас), перебування виробів між окремими операціями (оборотний запас), а також зі страхового запасу оброблених деталей. В ЗАТ “Сумський завод “Насосенергомаш” кількість виробів у незавершеному виробництві велика, а тривалість виробничого циклу в днях для різних виробів суттєво різниться, тому на підприємстві об'єднують продукцію в групи, а потім на цій підставі визначають середньозважений показник. Його величину розраховують, виходячи з частини окремих видів або груп виробів у загальному обсязі продукції, що випускається, за плановою собівартістю (табл. 3.6).
Таблиця 3.6
Розрахунок середньої тривалості виробничого циклу
| Група виробів | Виробничий цикл, днів |
Виробнича собівартість товарної продукції в 4 кварталі планового року, тис. грн |
Добуток (гр. 2 х гр. 3) |
| А | 25 | 500 | 12500 |
| Б | 18 | 870 | 15650 |
| В | 37 | 480 | 17760 |
| Г | 14 | 1300 | 18200 |
| Усього | х | 3150 | 64110 |
Середньозважена тривалість виробничого циклу дорівнює 10 дням (64110: 3150).
Цей розрахунок робиться для виробів, які становлять 70 – 80 % собівартості всього випуску продукції.
Коефіцієнт зростання витрат характеризує ступінь готовності виробів у незавершеному виробництві, тобто відношення витрат у незавершеному виробництві до всієї собівартості готової продукції. Послідовність і темпи зростання витрат залежать від особливостей продукції, що виробляється, технології та організації виробництва. Чим більше витрат припадає на перші дні циклу, то вищим є коефіцієнт зростання витрат і більшим — норматив оборотних коштів.
Виробнича собівартість виробу дорівнює 250 гри. Витрати в перший день виробничого циклу становлять 150 гривень. Протягом решти днів витрати розподіляються рівномірно. Відтак коефіцієнт зростання витрат дорівнюватиме:
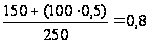
Якщо витрати на виготовлення одиниці продукції за днями виробничого циклу розподіляються нерівномірно, коефіцієнт зростання витрат (К) визначається як середньозважений показник.
3.4 Нормування оборотних коштів на створення запасів готової продукції
Норма запасу оборотних коштів для готової продукції обчислюється в днях і включає такі елементи: час на комплектування виробів для поставки, упаковку продукції, час на оформлення і здачу платіжних документів в банк. Час на окремі операції визначається розрахунковим способом.
За великої номенклатури продукції, що випускається ЗАТ “Сумський завод “Насосенергомаш”, норма оборотних коштів для готової продукції на складі визначається як середньозважена стосовно норм для груп продукції, які включають не менше 70-80 % запланованого випуску готової продукції. Розрахована за цими даними середня норма оборотних коштів поширюється на всю готову продукцію на складі.
Розрахунок середньозваженої норми оборотних коштів для готової продукції на складі може бути зроблений за формою табл. 3.7.
Таблиця 3.7
Розрахунок середньозваженої норми оборотних коштів для готової продукції на складі
| Група виробів | Питома вага в загальному обсязі випуску, % | Затрати часу за окремими операціями, днів |
Відсоткове число (гр.2 х гр.7) |
||||
| Нагромадження партій | Підбірка, підсортування за замовленнями | Упаковка і маркування | Транспортування і вантаження | Разом | |||
| А | 30 | 2 | 1 | 1 | 2 | 6 | 180 |
| Б | 40 | 3 | 2 | 1 | 2 | 8 | 320 |
| В | 10 | 1 | - | - | 1 | 2 | 20 |
| Г | 20 | 2 | - | - | 1 | 3 | 60 |
| Разом | 100 | х | х | х | х | х | 580 |
Середня норма для всіх груп готової продукції на складі становила 5,8 дня (580: 100).
Час на оформлення платіжних документів залежить від форми розрахунків, умов відвантаження продукції. У розрахунках беремо показник 2,5 дня. Отже, загальна норма оборотних коштів для готової продукції становитиме 8,3 дня (5,8 +2,5). Якщо одноденні втрати на випуск продукції становлять 82,0 тис. грн., то норматив оборотних коштів для готової продукції становитиме 680,6 тис. гри. (82 х 8,3).
Сукупний норматив оборотних коштів підприємства на плановий рік визначається підсумовуванням нормативів за кожною статтею нормованих оборотних коштів. Виходячи із загальної потреби підприємства в оборотних коштах, розраховують приріст (зменшення) їхнього нормативу в запланованому періоді. Ці дані використовуються під час складання фінансового плану. У фінансовому плані для покриття приросту нормативу оборотних коштів мають бути забезпечені відповідні джерела.
3.5 Визначення нормативу оборотних коштів на плановий рік
Для визначення нормативу оборотних коштів на плановий рік виробничий норматив збільшується відповідно до темпів зростання виробничої програми в плановому періоді.
Невиробничий норматив оборотних коштів збільшується на 50 % від зростання виробничої програми.
Отримана загальна сума нормативів зменшується на суму коштів, що вивільняються в результаті планового (прогнозованого) прискорення обертання оборотних коштів.
Норматив оборотних коштів підприємства на початок планового року становив 1000 тис. грн.. у тім числі виробничий — 800 тис. гри., невиробничий — 200 тис. гри. Зростання виробничої програми на плановий рік передбачене в розмірі 10 % проти минулого року. У плановому році в результаті реалізації заходів для поліпшення використання оборотних коштів передбачається прискорення їх обертання на 2 %.
Виходячи з наведених даних виконаємо такі розрахунки.
1. Визначаємо виробничий норматив оборотних коштів на плановий рік:
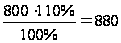 тис.
грн.
2. Визначаємо невиробничий норматив оборотних коштів на плановий рік:
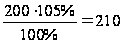 тис. грн.
3. Загальний норматив на плановий рік становитиме:
880 + 210 = 1090 тис. грн..
4. У зв'язку з прискоренням обертання оборотних коштів у плановому році на 2 % визначаємо очікувану суму вивільнення з обігу оборотних коштів:
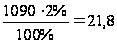 тис. грн.
5. Отже, норматив оборотних коштів на плановий рік з урахуванням прискорення обороту коштів становитиме 1090 - 21,8 = 1068,2 тис. грн.
Приріст нормативу становитиме 1068,2 - 1000 = 68,2 тис. грн.
На відміну від методу прямого розрахунку, який є досить трудомістким, економічний метод не потребує виконання складних розрахунків.
Висновки та пропозиції
Провівши дослідження щодо обраної теми курсової роботи, можна зробити певні висновки.
Оборотними називаються засоби виробництва, що беруть участь в одному виробничому циклі та переносять свою вартість на вартість готової продукції одразу і повністю, змінюючи при цьому свою речову форму.
Оборотні фонди - це частина засобів виробництва, що беруть участь в одному виробничому циклі та переносять свою вартість на вартість готової продукції одразу і повністю, змінюючи при цьому свою натуральну форму (тобто це матеріали, конструкції, деталі тощо).
У залежності від призначення запасу і необхідності підготовки матеріальних ресурсів до використання у виробництві, розрізняють транспортний, підготовчий, поточний, страховий (чи гарантійний) і технологічний запас.
Формування обігових активів проводиться за рахунок різних джерел фінансування, що є в розпорядженні підприємства. Оскільки кожне з них має свою вартість залучення, підприємство ставить за мету мінімізацію витрат за рахунок управління структурою фінансування обігових активів.
Це досягається за рахунок визначення джерел фінансування та підтримання певних пропорцій їх використання.
У звітному році порівняно з попереднім на досліджуваному підприємстві різко зменшився об’єм виробництва продукції (на 67%), що свідчить про погіршення використання оборотних фондів. Мало того, при значному зниженні виробництва, готової продукції на складах суттєво збільшилось, а саме на 5358 тис. грн., або на 41 %, що говорить про неспроможність підприємства реалізувати свою продукцію, в основному за рахунок високої її собівартості. Все це вплинуло на зменшення балансового прибутку підприємства майже вдвічі (на 2061тис.грн. або 52%), що є негативним для підприємства.
Позитивним моментом діяльності підприємства є зростання його стійкості, тобто підвищення проценту забезпеченості матеріальних оборотних засобів власними джерелами фінансування на 9% (39-48), що є позитивним для підприємства, так як залежність підприємства від зовнішніх інвесторів знизився. Ще одним позитивним моментом є те, що в звітному році підприємство перейшло з кризового фінансового стану в нестійке фінансове становище.
Список використаної літератури
Баканов М.И., Шеремет А.Д. «Теория экономического анализы: учебник.». - М.: Финансы и статистика, 2006г.- 288с.
Бандурака О.М., Коробов Н. Л., Орлов П. /., Петрова К. Л. Фінансова діяльність підприємств: Підручник. — К.: Либідь, 2008.
Герасименко С.С., А.В.Головач, А.М.Єріна та ін. Статистика: Підручник.-2-ге вид., перероб. і допов.-К.: КНЕУ,2000.
Головач О.В. Статистика: Підручник.-К.:Вища школа,2003.
Ефимова О. В. Финансовый анализ. — М., 2006.
Калина А.В., Осокіна В.В. Економічна теорія і практика господарювання: Навч. посібник. – 2-ге видання. – К.: МАУП, 2008. – 308 с.
Крейнина М.Н. «Финансовое состояние предприятия. Методы оценки».- М..: ИКЦ «Дис», 2007г- 224с.
Савицкая Г. В. Анализ хозяйственной деятельности предприятия. Учеб. пособие. — Минск; М.: ИП «Зкоперспектива», 2008.
Фінанси підприємств за редакцією кандидата економічних наук, професора А.М.Поддєрьогіна.- Київ,2000
Царенко О.М. Економічний аналіз діяльності підприємств агропромислового комплексу: Навч.посібник.- К.: Вища школа,2008.
Шеремет А.Д., Сайфулин Р.С. «Методика финансового анализа» - М.: ИНФРА- М, 2006г. - 176с.