Анализ и оценка деятельности предприятия на примере ОАО "Нижнекамскнефтехим"
- слияние. Такая форма санации осуществляется путем объединения предприятия-должника с другим финансово-устойчивым предприятием. В результате такого объединения предприятие-должник теряет свой самостоятельный юридический статус. Различают: горизонтальное слияние, в процессе которого объединяются предприятия одной отрасли; вертикальное слияние, которое объединяет предприятия смежных отраслей; конгломератное слияние, в процессе которого объединяются предприятия, не связанные между собой ни отраслевыми, ни технологическими особенностями. Для предприятия-санатора побудительным мотивом этой формы санации является обычно достигаемый эффект синергизма, а для санируемого предприятия - возможность сокращения рабочих мест и направленности производственной деятельности;
- поглощения. Эта форма санации осуществляется путем приобретения предприятия-должника предприятием-санатором (для последнего это является одной из форм инвестиций - приобретение целостного имущественного коллектива или основной части его активов). Для санатора эффект поглощения также связан с синергизмом. Санируемое предприятие при поглощении обычно теряет свой самостоятельный статус, хотя как юридическое лицо может сохраниться в виде дочернего предприятия;
- разделение. Такая форма санации может быть использована для предприятий, осуществляемых многоотраслевую хозяйственную (производственную) деятельность. Эффект данной формы санации состоит в том, что за счет существенного сокращения общехозяйственного управленческого аппарата, непроизводственных и вспомогательных служб значительно сокращается сумма постоянных издержек;
- преобразование в ОАО. Такая форма санации, осуществляемая по инициативе группы учредителей, позволяет существенно расширить финансовые возможности предприятия, обеспечить пути его выхода из кризиса и дать новый импульс его экономическому развитию;
- передача в аренду. Эта форма характерна в настоящее время для санирования государственных предприятий, при которой они передаются в аренду членам трудового коллектива. Условием осуществления такой формы санации является принятие на себя коллективом арендаторов долгов санируемого предприятия. Принципиально такая форма санации может быть использована и для предприятий негосударственных форм собственности;
- приватизация. В этой форме санируются государственные предприятия. Условия и формы приватизации государственных предприятий регулируются системой законодательных актов;
- подбор санатора. Такой набор осуществляется исходя из выбранных форм санации и предшествует разработке бизнес-плана санации предприятия, в которой санатор должен принимать обязательное участие.
Затраты на осуществление санации определяются путем разработки специального бюджета. Принципиально эти затраты могут рассматриваться как инвестиции санатора в санируемое предприятие с целью получения прибыли в предстоящем периоде.
Сравнение эффективности различных форм санации позволяет выбрать наиболее оптимальный вариант ее осуществления.
Цель санации считается достигнутой, если удалось за счет внешней финансовой помощи или реорганизационных мероприятий нормализовать хозяйственную деятельность и избежать объявление предприятия-должника банкротом с последующей его ликвидацией.
3. Анализ и оценка деятельности предприятия (на примере ОАО «Нижнекамскнефтехим»)
3.1 Характеристика и основные экономические результаты деятельности предприятия
ОАО "Нижнекамскнефтехим" – крупнейший в Европе комплекс нефтехимических производств, свыше 30 лет действующий на рынке товарной продукции. Он создан на базе использования углеводородного сырья нефтяных месторождений Татарстана и Западной Сибири.
Основными направлениями производственной деятельности ОАО "НКНХ" являются:
переработка широкой фракции легких углеводородов (ШФЛУ);
производство мономеров и синтетических каучуков (изопренового, бутилового, этиленпропиленового);
пиролиз бензиновых фракций с производством различных продуктов.
В составе ОАО "НКНХ" 10 заводов, 26 управлений и 21 вспомогательный цех.
Заводы: 1) дивинила (ДБ) и углеводородного сырья (УВС), 2) бутилкаучука (БК), 3) по производству синтетических каучуков (СК), 4) по производству синтетического каучука изопренового (СКИ), 5) этилена (ЭП – 450), 6) окиси этилена с переработкой (ОЭ), 7) стирола и полиэфирных смол (СПС), 8) олигомеров, 9) кирпичный завод, 10) ремонтно-механический завод.
Дата государственной регистрации Общества:
18 августа 1993 г., зарегистрировано Министерством финансов Республики Татарстан и внесено в реестр акционерных Обществ, создаваемых на территории Республики Татарстан, за номером 388.
Перерегистрировано межрайонной инспекцией № 20 МНС РФ по РТ 5 ноября 2008 г. И внесено в Единый Государственный Реестр юридических лиц за основным государственным номером 1021602502316.
Количество акционеров, зарегистрированных в реестре акционеров ОАО «Нижнекамскнефтехим» на 01.03.2009г. – 31118 физических и юридических и номинальных держателей.
Уставный капитал ОАО «Нижнекамскнефтехим» на 01.03.2009 составляет 1 830 239 750 рублей и разделен на 1 830 239 750 штук акций номинальной стоимостью 1 руб. каждая, в том числе 1 611 256 000 штук обыкновенных (голосующих) именных акций и 218 983 750 штук привилегированных именных акций. Все акции размещены; не полностью оплаченные размещенные акции отсутствуют. Уставный капитал оплачен полностью.
Выпуск товарной продукции увеличился за 2008 год на 8,55%, экспорт продукции в стоимостном выражении возрос на 12%, чистая прибыль – на 10,6%, эти показатели красноречиво говорят сами за себя.
Следует отметить, что 2009 год стал периодом активного развития работы с ценными бумагами Общества – успешно размещен третий облигационный займ ОАО «Нижнекамскнефтехим» объемом 2 млрд. рублей; погашен первый облигационный займ объемом 300 млн. рублей и выплачены первые три купона второго облигационного займа.
Стабилизация экономической ситуации активно стимулировала инвестиционную деятельность, за счет собственных и с привлечением заемных средств - продолжалась поэтапная модернизация завода «Этилен-450», строительство производства полистирола и производства бутилкаучуков. В 2008 году завершилось строительство и введены в эксплуатацию установки гидроочистки средних дистиллятов и получения неокисленного битума в составе ОАО «Нижнекамский нефтеперерабатывающий завод». Продолжается работа по внедрению комплексной системы управления на базе программного продукта R/3 (фирмы SAP AG). Успешно внедряется программа энергосбережения.
Традиционно ОАО «Нижнекамскнефтехим» входит в список 200 крупнейших компаний Российской Федерации по рейтингу «Эксперт РА». По рейтингу оценки надежности эмитентов корпоративных облигаций, разработанному банком «Зенит» и журналом «КОМПАНИЯ», Обществу присвоен наивысший рейтинг В+. Все это подтверждает высокую деловую репутацию ОАО «Нижнекамскнефтехим», которая базируется на прозрачности и открытости компании, на мировой известности торговой марки Общества и высокой кредитоспособности – это обеспечивает высокую конкурентоспособность Общества в Российской Федерации и в мире.[14]
За большой вклад в развитие внешнеторговых экономических связей ОАО "НКНХ" было удостоено международного приза "Золотой Меркурий": свидетельствами мирового признания ОАО "НКНХ" являются также международные призы "За лучшую торговую марку", "За технологию и качество, "За коммерческий престиж", присужденное редакцией журнала "Мировая торговля".
3.2 Анализ финансовой устойчивости ОАО "Нижнекамскнефтехим"
Одной из стадий банкротства является финансовая неустойчивость. Прежде чем применить систему критериев для установления удовлетворительности структуры баланса предприятия и выявления неплатежеспособности, рассмотрим и определим финансовую устойчивость предприятия.
Финансовая устойчивость является залогом выживаемости и основой стабильности предприятия. Она отражает такое состояние финансовых ресурсов, при котором предприятие, свободно маневрируя денежными средствами, способно путем эффективного их использования обеспечить бесперебойный процесс производства и реализации продукции, а также затраты по его расширению, обновлению. Недостаточная финансовая устойчивость может привести к отсутствию у предприятия средств для развития производства, их неплатежеспособности и, в конечном счете, к банкротству.
Финансовая устойчивость характеризуется соотношением собственных и заемных средств. Важнейшим показателем, характеризующим финансовую устойчивость, является показатель удельного веса общей суммы собственного капитала в итоге всех средств, авансированных предприятию, т.е. отношение общей суммы собственного капитала к итогу баланса. В практике этот показатель получил название коэффициент автономии. По нему судят на сколько предприятие независимо от заемного капитала.
собственный капитал
Кавт = ѕѕѕѕѕѕѕѕѕѕ, (1)
общая сумма капитала
Чем больше у предприятия собственных средств, тем легче ему справиться с неурядицами экономики. Для коэффициента автономии желательно, чтобы он превышал по своей величине 50%. В этом случае его кредиторы чувствуют себя спокойно, сознавая, что весь заемный капитал может быть компенсирован собственностью предприятия.
В нашем случае практический интерес представляет общая оценка финансовой устойчивости ОАО "Нижнекамскнефтехим". Дадим оценку общей финансовой устойчивости с позиции обеспеченности запасов и затрат для ведения хозяйственной деятельности источниками их формирования используя несколько показателей.
Наличие собственных оборотных средств (ЕС), равное разнице величины источников собственных средств и величины основных средств:
ЕС = IIIП - IА,
где IIIП - итог III раздела пассива баланса; IА - итого I раздела актива баланса.
Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (ЕТ), получаемое из предыдущего показателя увеличением на сумму долгосрочных кредитов и заемных средств:
ЕТ = ЕС + IVП,
где IVП - итог IV раздела пассива баланса.
Общая величина основных источников формирования запасов и затрат (ES), равная сумме предыдущего показателя и величины краткосрочных кредитов и заемных средств:
ES = ЕТ + VП,
где VП - итог V раздела пассива баланса.
Затем каждый из приведенных показателей наличия источников формирования запасов и затрат должен быть уменьшен на величину иммобилизации оборотных средств, чтобы определить обеспеченность запасов и затрат источниками их формирования, т.е. определяем излишек или недостаток источников формирования запасов и затрат.
Вычисление трех показателей обеспеченности запасов и затрат источниками их формирования позволяет классифицировать финансовые ситуации по степени их устойчивости при помощи трехмерного показателя:
S = {S(EC); S(ET); S(ES)},
1, если х>0
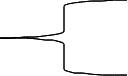 где
функция определяется
S(x) =
0, если x<0
Далее выделяются 4 типа финансовой устойчивости:
Абсолютная устойчивость финансового состояния:
ЕС > 0, ЕТ > 0, ES > 0. S = {1;1;1};
Нормальная устойчивость финансового состояния:
ЕС < 0, ЕТ > 0, ES > 0. S = {0;1;1};
Неустойчивое финансовое состояние:
ЕС < 0, ЕТ < 0, ES > 0. S = {0;0;1};
Кризисное финансовое состояние:
ЕС < 0, ЕТ < 0, ES < 0. S = {0;0;0}.
Сведем полученные значения в трехмерный показатель и определим финансовую устойчивость (таблица 2.1).
Таблица 2.1 – Определение финансовой устойчивости АО Нижнекамскнефтехим"
| Годы | S(EC) | S(ET) | S(ES) | Финансовая устойчивость |
| 1997 | 0 | 0 | 1 | Неустойчивое финансовое состояние |
| 1998 | 0 | 0 | 1 | Неустойчивое финансовое состояние |
| 1999 | 0 | 0 | 1 | Неустойчивое финансовое состояние |
| 2006 | 0 | 0 | 1 | Неустойчивое финансовое состояние |
| 2007 | 0 | 0 | 1 | Неустойчивое финансовое состояние |
| 2008 | 0 | 0 | 1 | Неустойчивое финансовое состояние |
| 2009 | 0 | 0 | 1 | Неустойчивое финансовое состояние |
Рассчитав обеспеченность запасов и затрат необходимо для ведения хозяйственной деятельности ОАО "Нижнекамскнефтехим" источниками их формирования, можно заключить, что на протяжении всего отчетного периода с 1.01.97 по 1.09.03 предприятие имело неустойчивое финансовое состояние, предполагающее нарушение платежеспособности. Тем не менее, сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения собственных оборотных средств, а также за счет дополнительного привлечения долгосрочных кредитов и заемных средств.
3.3 Анализ платежеспособности предприятия
Признание предприятия неплатежеспособным производится с помощью системы критериев, утвержденных Постановлением Правительства Российской Федерации от 20 мая 1994 года №498 "О некоторых мерах по реализации законодательства о несостоятельности (банкротстве) предприятий". На основании информации о предприятии содержащейся в бухгалтерской отчетности производится расчет показателей (критериев), после чего принимается решение о признании структуры баланса неудовлетворительной, а предприятия - неплатежеспособным. [15]
Показателями для оценки удовлетворительности структуры баланса предприятия являются:
- коэффициент текущей ликвидности;
- коэффициент обеспеченности собственными средствами;
- коэффициент восстановления (утраты) платежеспособности.
Коэффициент текущей ликвидности характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия. Коэффициент текущей ликвидности определяется как отношение фактической стоимости находящихся в наличии у предприятия оборотных средств в виде производственных запасов, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов (сумма итога II раздела актива баланса) к наиболее срочным обязательствам предприятия в виде краткосрочных кредитов банков, краткосрочных займов и различных кредиторских задолженностей (итог V раздела пассива баланса):
II A
Ктл = ѕѕѕѕѕѕѕѕѕѕѕѕ , (2)
V П
где II A - итог раздела II актива баланса;
V П - итог раздела V пассива баланса;
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. Коэффициент обеспеченности собственными средствами определяется как отношение разности между объемами источников собственных средств (итог III раздела пассива баланса) и фактической стоимостью основных средств и прочих внеоборотных активов (итог I раздела актива баланса) к фактической стоимости находящихся в наличии у предприятия оборотных средств в виде производственных запасов, незавершенного производства, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов (итог II раздела актива баланса):
III П - I A
Ктл = ѕѕѕѕѕѕ , (3)
II A
где III П - итог раздела III актива баланса;
I A - итог раздела I актива баланса;
II A - итог раздела II актива баланса.
Основанием для признания структуры баланса предприятия неудовлетворительной, а предприятия - неплатежеспособным является выполнение одного из следующих условий:
- коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2;
- коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение менее 0,1.[5]
Основным показателем, характеризующим наличие реальной возможности у предприятия восстановить (либо утратить) свою платежеспособность в течение определенного периода, является коэффициент восстановления (утраты) платежеспособности.
В том случае, если коэффициент текущей ликвидности меньше 2, а коэффициент обеспеченности собственными средствами меньше 0,1, рассчитывается коэффициент восстановления платежеспособности за период, установленный равным 6 месяцам.
Коэффициент восстановления платежеспособности определяется как отношение расчетного коэффициента текущей ликвидности к его установленному значению.
Расчетный коэффициент текущей ликвидности определяется как сумма фактического значения коэффициента текущей ликвидности на конец отчетного периода и изменение значения этого коэффициента между окончанием и началом отчетного периода в пересчете на период восстановления платежеспособности, установленный равным 6 месяцам:
Ктл факт + 6 / Т (Ктл факт - Ктл начало)
Квп = ѕѕѕѕѕѕѕѕѕѕѕѕѕѕ , (4)
2
где Ктл факт - фактическое значение (в конце отчетного периода) коэффициента текущей ликвидности;
Ктл начало - значение коэффициента текущей ликвидности в начале отчетного периода;
2 - нормативное значение коэффициента текущей ликвидности;
6 - период восстановления платежеспособности в месяцах;
Т - отчетный период в месяцах.
Коэффициент восстановления платежеспособности, принимающий значение меньше 1, рассчитанный на период, равный 6 месяцам, свидетельствует о том, что у предприятия в ближайшее время нет реальной возможности восстановить платежеспособность.[22]
В том случае, если коэффициент текущей ликвидности больше или равен 2, а коэффициент обеспеченности собственными средствами больше или равен 0,1, рассчитывается коэффициент утраты платежеспособности за период, установленный равным 3 месяцам.
Коэффициент утраты платежеспособности определяется как отношение расчетного коэффициента ликвидности к его установленному значению.
Расчетный коэффициент текущей ликвидности определяется как сумма фактического значения коэффициента текущей ликвидности на конец отчетного периода и изменение значения этого коэффициента между окончанием и началом отчетного периода в пересчете на период утраты платежеспособности, установленный равным 3 месяцам:
Ктл факт + 3 / Т (Ктл факт - Ктл начало)
Квп = ѕѕѕѕѕѕѕѕѕѕѕѕѕѕ , (5)
2
где Ктл факт - фактическое значение (в конце отчетного периода) коэффициента текущей ликвидности;
Ктл начало - значение коэффициента текущей ликвидности в начале отчетного периода;
2 - нормативное значение коэффициента текущей ликвидности;
3 - период утраты платежеспособности предприятия в месяцах;
Т - отчетный период в месяцах.
Коэффициент утраты платежеспособности, принимающий значение меньше 1, рассчитанный на период, равным 3 месяцам, свидетельствует о том, что у предприятия в ближайшее время имеется возможность утратить платежеспособность.[22]
Коэффициент утраты платежеспособности, принимающий значение больше 1, рассчитанный на период, равным 3 месяцам, свидетельствует о наличии реальной возможности у предприятия не утратить платежеспособность.
Принятие решения о признании структуры баланса предприятия неудовлетворительной, а предприятия - неплатежеспособным осуществляется в случае наличия оснований:
Ктл < 2, (6)
Косс < 0,1, (7)
а также отсутствия у предприятия реальной возможности восстановить свою платежеспособность:
Квп < 1, (8)
При наличии оснований для признания структуры баланса предприятия неудовлетворительной, но в случае выявления реальной возможности у предприятия восстановить свою платежеспособность в установленные сроки принимается решение об отложении признания структуры баланса неудовлетворительной, а предприятия - неплатежеспособным на срок до 6 месяцев.
При отсутствии оснований для признания структуры баланса неудовлетворительной, с учетом конкретного значения коэффициента восстановления (утраты) платежеспособности, осуществляется принятие одного из двух следующих решений:
- при значении коэффициента восстановления (утраты) платежеспособности больше 1, решение о признании структуры баланса неудовлетворительной, а предприятия - неплатежеспособным не может быть принято;
- при значении коэффициента восстановления (утраты) платежеспособности меньше 1, решение о признании структуры баланса неудовлетворительной, а предприятия – неплатежеспособным не принимается, однако ввиду реальности угрозы утраты данным предприятием платежеспособности оно ставится на соответствующий учет в Федеральном управлении по делам о несостоятельности (банкротстве) при Госкомимуществе России. Это решение принимается в отношении федеральных государственных предприятий, а также предприятий, в капитале которых доля Российской Федерации составляет более 25 процентов. [13]
После принятия решения у предприятия запрашивается дополнительная информация и приводится углубленный анализ его финансово-хозяйственной деятельности в целях выбора варианта проведения реорганизационных процедур для восстановления его платежеспособности или ликвидности процедур.
Итак, основанием для принятия решения о несостоятельности (банкротстве) предприятия является система критериев для определения неудовлетворительной структуры баланса, где с помощью коэффициентов определяется общая обеспеченность предприятия оборотными и денежными средствами для ведения хозяйственной деятельности, своевременного погашения его срочных обязательств (коэффициент текущей ликвидности) - оборотные средства должны превышать текущие обязательства в два раза, наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости (коэффициент обеспеченности собственными средствами) - собственные оборотные средства должны составлять не менее 10% в общей сумме оборотных средств, а также возможность восстановления (утраты) платежеспособности. По результатам расчетов может быть принято решение о признании структуры баланса неудовлетворительной, а предприятия - неплатежеспособным. Расчет показателей также носит профилактический характер.
Проанализируем ОАО "Нижнекамскнефтехим" с позиции платежеспособности. Определим удовлетворительность структуры баланса предприятия при помощи методики изложенной в пункте 3.2. Анализ проводится на основании баланса за отчетные периоды с 1997 по 2009 годы.
Расчет показателей за 1997 год:
коэффициент текущей ликвидности согласно формуле (2)
на 1.01.97
2123994
Ктл = ѕѕѕѕѕѕѕ = 1,22 < 2
1752119 - 17878
на 1.12.97
2516601
Ктл = ѕѕѕѕѕѕѕ = 0,97 < 2
2588904
коэффициент обеспеченности собственными средствами согласно формуле (3)
7354186 - 7189751
Косс = ѕѕѕѕѕѕѕѕѕ = 0,06 < 0,1
2516601
Структура баланса неудовлетворительна, а предприятие неплатежеспособно т.к. рассчитанные показатели меньше установленных значений.
Рассчитываем коэффициент восстановления платежеспособности согласно формуле (4)
0,97 - 6 / 12 (0,97 - 1,22)
Квп = ѕѕѕѕѕѕѕѕѕѕѕ = 0,42 < 1
2
Наличие реальной возможности у предприятия восстановить свою платежеспособность в ближайшее время нет. [22]
Расчет показателей за 1998 год:
коэффициент текущей ликвидности
на 1.01.98
2516601
Ктл = ѕѕѕѕѕѕѕ = 0,97 < 2
2588904
на 1.12.98
2674787
Ктл = ѕѕѕѕѕѕѕ = 0,92 < 2
2917408
коэффициент обеспеченности собственными средствами
7199911 - 7005649
Косс = ѕѕѕѕѕѕѕѕѕ = 0,07 < 0,1
2674787
Структура баланса неудовлетворительна, а предприятие неплатежеспособно.
Рассчитываем коэффициент восстановления платежеспособности
0,92 - 6 / 12 (0,92 - 0,97)
Квп = ѕѕѕѕѕѕѕѕѕѕѕ = 0,44 < 1
2
Наличие реальной возможности у предприятия восстановить свою платежеспособность в ближайшее время нет.
Расчет показателей за 1999 год:
коэффициент текущей ликвидности согласно
на 1.01.99
2674787
Ктл = ѕѕѕѕѕѕѕ = 0,92 < 2
2917408
на 1.12.99
3656149
Ктл = ѕѕѕѕѕѕѕ = 0,83 < 2
4391936
коэффициент обеспеченности собственными средствами
6233070 - 5970907
Косс = ѕѕѕѕѕѕѕѕѕ = 0,07 < 0,1
3656149
Структура баланса неудовлетворительна, а предприятие неплатежеспособно.
Рассчитываем коэффициент восстановления платежеспособности
0,83 - 6 / 12 (0,83 - 0,93)
Квп = ѕѕѕѕѕѕѕѕѕѕѕ = 0,40 < 1
2
Наличие реальной возможности у предприятия восстановить свою платежеспособность в ближайшее время нет.
Расчет показателей за 2006 год:
коэффициент текущей ликвидности
на 1.01.2006
3768468
Ктл = ѕѕѕѕѕѕѕ = 0,83 < 2
4521512
на 1.12.2006
7960000
Ктл = ѕѕѕѕѕѕѕѕ = 1,84 < 2
4523727 – 190255
коэффициент обеспеченности собственными средствами
7527435 - 6994478
Косс = ѕѕѕѕѕѕѕѕѕ = 0,07 < 0,1
7960000
Структура баланса неудовлетворительна, а предприятие неплатежеспособно.
Рассчитываем коэффициент восстановления платежеспособности
1,84 - 6 / 12 (1,84 - 0,83)
Квп = ѕѕѕѕѕѕѕѕѕѕѕ = 1,17 < 1
2
Имеется реальная возможность у предприятия восстановить свою платежеспособность.
Расчет показателей за 2007 год:
коэффициент текущей ликвидности
на 1.01.2007
7972630
Ктл = ѕѕѕѕѕѕѕ = 1,84 > 1
4346102
на 1.12.2007
8517290
Ктл = ѕѕѕѕѕѕѕ = 2,38 > 1
3573096
коэффициент обеспеченности собственными средствами
14445972 - 13678871
Косс = ѕѕѕѕѕѕѕѕѕ = 0,09 < 0,1
8517290
Структура баланса неудовлетворительна.
Рассчитываем коэффициент восстановления платежеспособности
2,38 - 6 / 12 (2,38 - 1,84)
Квп = ѕѕѕѕѕѕѕѕѕѕѕ = 1,1 > 1
2
Расчет показателей за 2008 год:
коэффициент текущей ликвидности согласно
на 1.01.2008
8517290
Ктл = ѕѕѕѕѕѕѕ = 2,38 > 1
3573096
на 1.12.2008
8517290
Ктл = ѕѕѕѕѕѕѕ = 2,39 > 1
3568208
коэффициент обеспеченности собственными средствами
767101
Косс = ѕѕѕѕѕѕѕѕѕ = 0,09 < 0,1
8517290
Структура баланса неудовлетворительна.
Рассчитываем коэффициент восстановления платежеспособности
2,39 - 6 / 12 (2,39 – 2,38)
Квп = ѕѕѕѕѕѕѕѕѕѕѕ = 1,2 > 1
2
Расчет показателей за 2009 год:
коэффициент текущей ликвидности
на 1.01.2009
8155577
Ктл = ѕѕѕѕѕѕѕ = 2,39 > 1
3568208
на 1.12.2009
7784469
Ктл = ѕѕѕѕѕѕѕ = 2,85 > 1
2727868
коэффициент обеспеченности собственными средствами
16417595 - 17414632
Косс = ѕѕѕѕѕѕѕѕѕ = 0,12 > 0,1
7784469
Структура баланса неудовлетворительна.
Рассчитываем коэффициент восстановления платежеспособности
2,85 - 6 / 12 (2,85 – 2,39)
Квп = ѕѕѕѕѕѕѕѕѕѕѕ = 1.29 > 1
2
У предприятия имеется реальная возможность восстановить свою платежеспособность.
Сводим полученные показатели в таблицу для дальнейшего анализа.
ОАО "Нижнекамскнефтехим" имеет неудовлетворительную структуру баланса на протяжении всего периода исследования, несмотря на явное улучшение за 2006 и 2009 годы, когда предприятие имеет реальную возможность восстановить свою платежеспособность (Квп > 1).
Рассмотрим полученные результаты более подробно.
Условие Ктл > 2, как один из признаков платежеспособности означает, что оборотные средства предприятия как вид активов должны покрываться заемными средствами не более чем на половину.
Период с 1997 по 1999 годы показывает, что ОАО "Нижнекамскнефтехим" находился в кризисном состоянии - неплатежеспособно, т.е. не в состоянии полностью рассчитаться по своим краткосрочным обязательствам даже при реализации всех оборотных средств (Ктл).
Таблица 2.2 - Сводные показатели платежеспособности в период с 1997-2009г.
| Показатели | Годы | Нормативное значение | ||||||
| 1997 | 1998 | 1999 | 2006 | 2007 | 2008 | 2009 | ||
| Коэффициент текущей ликвидности | 0,97 | 0,92 | 0,83 | 1,84 | 2,38 | 2,39 | 2,85 | > 2 |
| Коэффициент обеспеченности собственными средствами | 0,06 | 0,07 | 0,07 | 0,07 | 0,09 | 0,09 | 0,12 | > 0,1 |
| Коэффициент восстановления платежеспособности | 0,42 | 0,44 | 0,40 | 1,17 | 1,1 | 1,2 | 1,29 | > 1 |
В самый кризисный 1999 год предприятие в состоянии покрыть лишь 83% от всей суммы краткосрочных обязательств (с учетом продажи всех оборотных средств), о чем свидетельствует Ктл равный 0,83.
2006 год характеризуется явным улучшением финансового состояния предприятия, что показывает Ктл равный 1,84, что позволяет говорить о реальной возможности восстановления платежеспособности. Тенденция резкого улучшения наблюдается и в 2006 году, Ктл составил 2,38, продолжая повышатся до 2,85 в 2009 году. Это позволяет говорить о том, что ОАО "Нижнекамскнефтехим" обеспечено оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия.
Коэффициент обеспеченности собственными оборотными средствами характеризует долю собственных оборотных средств в общей их сумме, необходимых для его финансовой устойчивости. Смысл его заключается в том, что удельный вес собственных оборотных средств не должен опускаться ниже установленной критической отметки - 10%.
ОАО "Нижнекамскнефтехим» обеспеченность собственными средствами ниже установленной критической отметки и на протяжении периода с 1997 по 2006 год практически не изменялась. Лишь в 2006 году наметилась тенденция на улучшение и практически обеспеченность собственными средствами приблизилось к нормативному значению. Признание предприятия неплатежеспособным и имеющим неудовлетворительную структуру баланса вовсе не означает признание предприятия банкротом и, следовательно, не меняет его юридического статуса. Расчет и оценка критериев носят профилактический характер, позволяя лишь констатировать собственником имущества факт неустойчивости финансового состояния предприятия.
Необходимо сделать несколько замечаний по предоставленным в постановлении нормативным значением критериев, основываясь на логике взаимосвязей балансовых статей.
Каждый из двух видов активов - основные и оборотные средства - имеет в общем случае два источника покрытия - собственный либо заемный капитал, причем точное соотношение между этими источниками покрытия любого вида активов установить невозможно. Исходя из заложенной в постановлении логики расчета коэффициента текущей ликвидности Ктл, предполагающей сопоставление активной статьи "Оборотные средства" с пассивной статьей "Краткосрочные обязательства", можно сделать вывод, что статья "Долгосрочный заемный капитал" является источником покрытия основных фондов.
Такая логика представляется вполне оправданной и разумной. Однако отсюда с неизбежностью следует, что приведенный в постановлении алгоритм расчета величины собственных оборотных средств (СОС) не вполне корректен, более точным является следующий алгоритм:
СОС = собственный капитал + долгосрочный заемный капитал -
- основные средства, (8)
СОС = 3П + 4П - 1А,
где 3П - итог III раздела пассива баланса;
4П - итог IV раздела пассива баланса;
1A - итог I раздела актива баланса.
Исходя из выше высказанного, определим и скорректируем показатель обеспеченности собственными оборотными средствами Косс*:
Собственные Долгосрочные Внеоборотные
оборотные средства + обязательства – активы
Косс* = ѕѕѕѕѕѕѕѕѕѕѕѕѕѕѕѕѕѕѕѕѕѕ , (9)
Оборотные средства в заказах, затратах и прочих активов
3П + 4П - 1А
Косс* = ѕѕѕѕѕѕѕ,
2А
где 2А - итог II раздела баланса.
Рассчитаем коэффициент обеспеченности собственными средствами Косс для ОАО "Нижнекамскнефтехим" в соответствии с предложенными изменениями.
В период с 1997 по 1999 долгосрочный заемный капитал практически не привлекались, поэтому расчет проводим для 2006 и 2009года.
За 2006 год:
- коэффициент обеспеченности собственными средствами согласно формуле (9)
7527435 + 2929846 - 6994478
Косс* = ѕѕѕѕѕѕѕѕѕѕѕѕѕ = 0,43
7960000
при нормативе Косс > 0,1.
За 2007 год:
- коэффициент обеспеченности собственными средствами согласно формуле (9)
14445972 + 4177093- 13678871
Косс* = ѕѕѕѕѕѕѕѕѕѕѕѕѕ = 0,58
8517290
при нормативе Косс > 0,1.
За 2008 год:
- коэффициент обеспеченности собственными средствами согласно формуле (9)
14727617 + 4177093- 13960516
Косс* = ѕѕѕѕѕѕѕѕѕѕѕѕѕ = 0,58
8517290
при нормативе Косс > 0,1.
За 2009 год:
- коэффициент обеспеченности собственными средствами согласно формуле (9)
15497729 + 4710275- 15625339
Косс* = ѕѕѕѕѕѕѕѕѕѕѕѕѕ = 0,56
8155577
при нормативе Косс > 0,1
Таблица 2.3 - Сводные показатели платежеспособности за годы
| Показатели | Годы | Нормативное значение | ||||||
| 1997 | 1998 | 1999 | 2006 | 2007 | 2008 | 2009 | ||
| Ктл | 0,97 | 0,92 | 0,83 | 1,84 | 2,38 | 2,38 | 2,85 | 2,38 |
| Косс | 0,06 | 0,07 | 0,07 | 0,07 | 0,09 | 0,09 | 0,12 | 0,09 |
| Косс* | 0,06 | 0,07 | 0,07 | 0,43 | 0,58 | 0,58 | 0,56 | 0,58 |
| Квп | 0,42 | 0,44 | 0,40 | 1,17 | - | - | - | - |
| Куп | - | - | - | - | - | - | 1,1 | |
Исходя из этого, можно сделать вывод, что в 2004 году ОАО "Нижнекамскнефтехим" имеет удовлетворительную структуру баланса и является платежеспособным.
Теперь необходимо рассчитать коэффициент утраты платежеспособности:
Ктл - 3 / 12 (Ктл – Ктл нач)
Куп = ѕѕѕѕѕѕѕѕѕѕѕ, (10)
2
2,85 - 3 / 12 (2,85 – 2,39)
Куп = ѕѕѕѕѕѕѕѕѕѕѕ = 1,12 (> 1).
2
Это говорит о том, что потеря платежеспособности в ближайшее время для ОАО "Нижнекамскнефтехим" не грозит.
Из алгоритма расчета коэффициента текущей ликвидности Ктл легко видеть, что его рост в динамике может быть достигнут за счет сокращения кредиторской задолженности, либо за счет опережающего роста оборотных средств (текущих активов). Из баланса соотношений понятно, что само по себе уменьшение кредиторской задолженности невозможно – оно всегда сопровождается эквивалентным сокращением текущих активов. Поэтому единственным применяемым средством восстановления платежеспособности является наращивание текущих активов предприятия за счет результатов хозяйственной деятельности с одновременным увеличением пассивной статьи "Прибыль".
Таким образом, критерием восстановления платежеспособности является получение в прогнозируемом периоде прибыли в размере необходимом для обеспечения двукратного превышения текущих активов над текущими обязательствами. [18]
Безусловно, существуют чрезвычайные меры, в принципе возможные для восстановления платежеспособности, однако реализация их либо требует достаточно длительного промежутка времени, либо нежелательна, поскольку связана с уменьшением имущественного потенциала предприятия или негативными изменениями в нем, которые могут сказаться в будущем.
Основные из них:
- продажа части основных средств как способ расчета с кредиторами по текущим обязательствам.
- увеличение уставного капитала.
Отметим, что данный вариант в отдельных случаях достаточно длителен по времени и нередко сопровождается определенными издержками.
В частности, дополнительная эмиссия акций - это весьма дорогостоящий процесс, которому нередко сопутствует падение рыночной цены акций фирмы эмитента. Причины тому могут быть разные, однако основная из них лежит, по-видимому, в области психологии. Логика рассуждения потенциального инвестора примерно такова: если бы дела у фирмы шли хорошо, вряд ли ее владельцы стали расширять круг собственников, а попросту предпочли бы приемлемый источник финансирования - ссуды банка.
- получение долгосрочной ссуды или займа (в последнем случае происходит некое условное перераспределение источников средств - часть собственного капитала, служившая источником покрытия основных средств, теперь становится источником покрытия оборотных средств). Отметим, что если полученная ссуда носит целевой характер, то улучшение платежеспособности по формальным критериям на самом деле является фиктивным.
- получение государственной финансовой поддержки на безвозвратной основе из бюджетов различных уровней, отраслевых и межотраслевых бюджетных фондов. Этот источник связан с выполнением ряда условий, в частности наличия плана финансового оздоровления (бизнес-плана).
Если учесть, что на протяжении практически всех лет рыночных преобразований огромное количество предприятий промышленности имеют низкие по сравнению с принятым значением коэффициента текущей ликвидности, то скорее всего, вызывает сомнения не неплатежеспособность предприятия, а позаимствованные из стран с развитой рыночной экономикой и применяемые в отечественной практике критерии оценки платежеспособности отечественных предприятий.
Условие Ктл>2 само по себе является достаточно жестким и вряд ли выполнимым для большинства предприятий. Критическое значение "2" взято из мировой учетно-аналитической практики без учета реальной ситуации на отечественных предприятиях, когда большинство из них продолжает работать, как и в условиях централизованно планируемой экономики, со значительным дефицитом собственных оборотных средств.
В экономически развитых странах нормативные значения подобных коэффициентов дифференцированы по отраслям и подотраслям и, что очень важно, используются не для принятия волевых решений, а лишь как средство анализа.
Так, по данным Министерства торговли США Ктл по ряду отраслей и групп предприятий имеет следующие значения:
- корпорации производственной сферы -1,47
- производство продуктов питания -1,25
- издательская деятельность -1,67
- химическая промышленность -1,30
- нефтяная и угледобывающая промышленность -1,00
- машиностроение -1,85
- производство электрооборудования и электронной техники -1,47
- розничная торговля -1,50. [13]
Представляется целесообразным уточнить, а главное дифференцировать, значение показателя Ктл по отраслям и подотраслям. Более точные оценки могут быть сделаны по результатам специальных обследований.
Если в качестве критерия использовать коэффициент текущей ликвидности менее 2,0 и коэффициента обеспеченности собственными средствами менее 0,1 (оптимальные условия нормально функционирующей рыночной экономики и применяемой в мировой практике), то в сложившейся экономической ситуации России при коэффициенте текущей ликвидности менее 2,0 по состоянию на первое октября 2006 года 77,6% крупных и средних предприятий промышленности РФ имеют коэффициент текущей ликвидности до 1,0. Установить значение текущей ликвидности от 1,1 до 1,5. Такую текущую ликвидность по состоянию на 1 октября 2006 года имеет около 20% крупных и средних предприятий.
Целесообразно к критериям несостоятельности предприятия отнести убыточность их работы на протяжении года.
Основная причина, ухудшения показателей предприятия в период с 1996 по 1998