Фінансовий стан підприємства
Фінансова звітність підприємства
Звітність — це система узагальнених і взаємопов'язаних показників, які характеризують результати фінансово-господарської діяльності підприємств і організацій за минулий період (місяць, квартал, рік). Вона складається шляхом підрахунку, групування і спеціальної обробки даних поточного бухгалтерського обліку.
Значення звітності полягає, перш за все, в тому, що вона є джерелом інформації про результати діяльності підприємства, про витрати виробництва та реалізацію продукції (товару, робіт, послуг ), про платоспроможність підприємства та його життєздатність. За даними звітності здійснюють аналіз фінансової діяльності підприємства (стан засобів та джерела їх формування), розробляють у необхідних випадках заходи фінансового оздоровлення підприємства. Звітність використовується також для подальшого планування фінансової діяльності підприємства. [18]
Основні вимоги, що ставляться до всіх видів звітності: своєчасність складання та надання відповідним органам; об'єктивність; єдність методики звітних показників; ясність та зпівставленість звітних показників з минулим періодом часу. Правові основи регулювання, організації, ведення бухгалтерського обліку і складання фінансової звітності визначені Законом України "Про бухгалтерський облік і фінансову звітність в Україні", затвердженим наказом Мінфіну України від 16.07.99 № 996-ХIV, а також прийнятими відповідними Положеннями (стандартами) бухгалтерського обліку в Україні. [6]
Фінансова звітність — це бухгалтерська звітність, що містить інформацію про фінансове положення, результати діяльності і рух коштів підприємства за звітний період. Вона повинна забезпечити інформаційні потреби користувачів відносно:
— придбання, продажі й володіння цінними паперами;
— участі в капіталі підприємства;
— оцінки якості керування;
— оцінки здатності підприємства вчасно виконувати свої зобов'язання;
ѕ забезпеченості зобов'язань підприємства;
ѕ визначення суми дивідендів, що підлягають розподілу;
ѕ регулювання діяльності підприємства;
ѕ інших рішень.
Фінансова звітність повинна задовольняти потреби тих користувачів, що не можуть вимагати звітів, складених з обліком їхніх конкретних інформаційних потреб. Фінансова звітність повинна цілком висвітлювати всі напрямки діяльності підприємства і разом з тим містити тільки доречну інформацію, що впливає на прийняття рішень користувачами, дає можливість вчасно оцінити минулі, дійсні і майбутні події, підтвердити я скорегувати їхньої оцінки, зроблені в минулому.
Для того, щоб фінансова звітність була зрозумілою користувачам, вона повинна містити дані про:
— підприємства (назву, організаційно-правову форму і місце перебування, короткий опис основної діяльності, назва органа керування, у веденні якого знаходиться підприємство);
— дату звітності чи звітний період. Якщо період, за який складений фінансовий звіт, відрізняється від звітного періоду, передбаченого Положенням (стандартом), то причини і наслідки цього повинні бути розкриті в примітках до фінансової звітності;
— валюту звітності й одиницю виміру (якщо валюта звітності відрізняється від валюти, в якій ведеться бухгалтерський облік, то підприємство повинне розкрити причини цього і методи, що були використані для перекладу фінансових звітів з однієї валюти в іншу);
— облікову політику підприємства і її зміни (принципи оцінки статей звітності, методи обліку щодо окремих статей звітності);
— іншу інформацію, розкриття якої передбачено відповідними положеннями (стандартами).
Інформація, приведена у фінансових звітах, повинна не тільки відбивати результати попередньої діяльності, але і бути корисною для прогнозування розвитку фінансової діяльності підприємства в наступні періоди. [12]
Так, інформація про фінансовий стан підприємства в звітному періоді використовується для прогнозування його фінансового стану, результатів фінансової діяльності і платоспроможності в майбутніх періодах. Аналітичні потреби користувачів задовольняються завдяки відповідній структурі фінансових звітів, а також надання порівнянної інформація за звітний і попередні періоди.
Фінансова звітність підприємства (крім бюджетних установ, представництв іноземних суб'єктів господарської діяльності і суб’єктів малого підприємництва, визнаних такими відповідно до чинного законодавства) включає:
Баланс (форма № 1);
Звіт про фінансові результати (форма № 2);
Звіт про рух коштів (форма № 3);
Звіт про власний капітал (форма № 4).
Малі підприємства вокористовують спрощену форму фінансової звітності, яка складається із скороченої форми Балансу (Додаток А) і Звіту про фінансові результати (Додаток Б).
Форми фінансової звітності і порядок їхнього заповнення встановлюються:
— для підприємств і організацій (крім банків і бюджетних установ) — Міністерством фінансів України за узгодженням з Держкомстатом України;
— для банків — Національним банком України за узгодженням з Держкомстатом України;
ѕ для бюджетних установ, органів Державного казначейства України по виконанню бюджетів усіх рівнів і кошторисів витрат — Державним казначейством України. [8]
У більшості країн світу фінансова звітність складається і подається для зовнішніх користувачів зі значним інтервалом, як правило, після закінчення фінансового року. Але для внутрішніх потреб вона складається здебільшого з коротким інтервалом. [12]
В Україні звітним періодом для складання фінансової звітності є календарний рік. Проміжна звітність (місячна, квартальна), що охоплює визначений період, складається наростаючим підсумком з початку року.
Для суб'єктів малого підприємництва і представництв іноземних суб'єктів господарської діяльності національними положеннями (стандартами) установлена скорочена по показниках фінансова звітність у складі балансу і звіту про фінансові результати.
Основною формою фінансової звітності є баланс. Зміст і форма балансу, а також загальні вимоги до розкриття його статей регламентуються Положенням (стандартом) бухгалтерського обліку №2 "Баланс", затвердженим наказом Мінфіну України 31.03.99 № 87. [8]
Баланс – це деталізована репрезентація фінансового стану підприємства на конкретний момент часу. За своєю структурою бухгалтерський баланс — це двостороння таблиця, з лівого боку якої відображено склад засобів господарства та їх розміщення — "актив"; а з правого боку таблиці — утворення засобів господарства та їх цільове призначення — "пасив". У балансі відображаються також результати господарської діяльності. [5,18]
В перекладі з латинського слово "баланс" означає "двочашкові терези", що стосовно бухгалтерського обліку означає обов'язкову рівність результатів пасиву і активу, тобто сума всіх статей активу балансу повинна дорівнювати сумі всіх статей пасиву балансу.
Показники в балансі приводяться по двох графах: "на початок року"; "на кінець звітного періоду". Співставленням цих двох граф встановлюються зміни складу засобів і джерел їх утворення за звітний період, здійснюється контроль за станом та структурою господарських засобів; аналіз фінансового стану і платоспроможності підприємства, розміщення коштів, ступінь зносу основних засобів. [18]
З 1 січня 2000 року в Україні введено в дію спрощену форму балансу для малих підприємств, що відповідає міжнародним стандартам здіснення бухгалтерського обліку суб'єктами господарювання. [4]
В активі балансу підприємства за новою формою виділені розділи:
I. Необоротні активи (• Нематеріальні активи • Незавершене будівництво • Основні засоби • Довгострокові фінансові інвестиції);
II. Оборотні активи (• Виробничі запаси • Незвершене виробництво • Готова продукція • Дебіторська заборгованість • Поточні фінансові інвестиції • Грошові кошти та їхні еквіваленти);
III. Витрати майбутніх періодів.
Пасив балансу підприємства за новою формою складається з п'яти відокремлених розділів:
I. Власний капітал (• Статутний капітал • Пайовий капітал •Резервний капітал • Нерозподілений прибуток);
II. Забезпечення наступних витрат і платежів (• Забезпечення виплат персоналу • Інші забезпечення • Цільове фінансування);
III. Довгострокові зобов'язання (• Довгострокові кредити банків •Відстрочені податкові зобов'язання • Інші довгострокові зобов'язання);
IV. Поточні зобов'язання (• Короткострокові кредити банків •Поточна заборгованість за довгостроковими зобов'язаннями • Векселі видані • Кредиторська заборгованість • Інші поточні зобов'язання);
V Доходи майбутніх періодів. [4]
Кожне підприємство повинно здійснювати фінансову діяльність відповідно до свого Статуту. Для цього йому необхідно мати основні й оборотні засоби, нематеріальні активи, певні кошти, здійснювати фіінансові вкладення. Інформація про наявність і рух майна та джерела його утворення має надходити своєчасно, а періодично її треба узагальнювати для більш ефективного використання в управлінні, для здійсненя контролю за збереженням засобів виробництва, вивчення складу та йільового використання господарських засобів. З цією метою засоби господарства та джерел їх утворення на підприємствах об’єднують в економічно однородні групи, що знаходить відображення в бухгалтерському балансі. [12]
Співвідношення між окремими групами активів і пасивів балансу мають важливе економічне значення та використовуються для оцінки й діагностики фінансового стану підприємства. [4]
Другим звітом, який входить до складу фінансової звітності, є Звіт про фінансові результати. Вимоги до його змісту і форми встановлені Положенням (стандартом) бухгалтерського обліку №3 "Звіт про фінансові результати", затвердженим наказом Міністерства фінансів України від 31.03.99 р.
Звіт про фінансові результати – це звіт про доходи, витрати і фінансові результати підприємства, що надасться зовнішнім користувачам та використовусться в системі моніторингу поточної фінансової діяльності підприємства.
Звіту про фінансові результати складається з трьох розділів та будується на функціональному групуванні доходів та витрат (виробництво, керування, реальзація продукції). Прибутки та витрати наводяться з метою визначення чистого доходу. Фінансові результати в звіті знаходяться та відображаються у вигляді звичайної діяльності та надзвичайних подій. (Рис.1.3.).

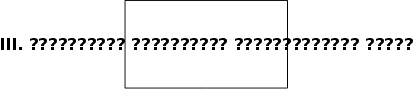
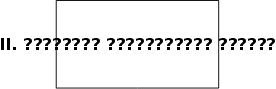
Рис. 1.3. Структура звіту про фінансові результати. [6]
Згідно з класифікацісю доході и і витрат за видами діяльності та функціями побудований розділ І Звіту про фінансові результати, що забезпечує послідовне зіставлення доходів і витрат для визначення чистого прибутку (збитку) звітного періоду він називається “Фінансові результати”.
У розділі II “Елементи операційних витрат” надається інформація про втрати (на виробництво, збут. управління та інші операційні витрати) в розрізі економічних елементів операційних витрат, які здійснюються підприємством в процесі своєї діяльності за звітний період.
III розділ "Розрахунок показників прибутковосіі акцій" заповнюється тільки акціонерними товариствами, прості акції яких відкрито продаються і купуються на фондових біржах, включаючи товариства, які знаходяться у процесі випуску таких акцій. [6]
Чистий доход від реалізації продукції (товарів, робіт, послуг) визначається шляхом вирахування з доходу (виторгу) від реалізації продукції відповідних податків і зборів.
Валовий прибуток (збиток) розраховується як різниця між чистим доходом від реалізації продукції і її собівартістю.
Фінансові результати від операційної діяльності визначаються як алгебраїчна сума валового прибутку (збитку), інших операційних доходів, адміністративних витрат, витрат на збут і інші операційні витрати.
Прибуток (збиток) від звичайної діяльності визначається як алгебраїчна сума прибутку (збитку) від основної діяльності, фінансових і інших витрат (збитків) і суми податку з прибутку.
Чистий прибуток (збиток) розраховується як алгебраїчна сума прибутку (збитку) від звичайної діяльності і надзвичайного прибутку, надзвичайного збитку і податків з надзвичайного прибутку. [8]
Ці звіти містять показники руху різноманітних фінансових фондів підприємства, використання коштів бюджету і позабюджетних коштів, спрямування на виробничий розвиток та інші цілі, наявності і руху нематеріальних активів, фінансових вкладів. Ці звіти містять досить широке коло показників і мають велике значення для користувачів.
Необхідність регулювання результатів діяльності підприємства визначається його значною роллю у розвитку підприємства і гармонійному забезпеченні інтересів власників, персоналу та держави. Ефективність цього регулювання, як і ефективність будь-якої управлінської системи, значною мірою залежить від якості її інформаційної бази. Чим розширеніша операційна, інвестиційна та фінансова діяльність підприємства, тим вища роль якісної інформації, необхідної для прийняття урпавлінських рішень у галузі формування і використання рівня результатів його діяльності. [7]
Формування системи інформаційного забезпечення регулювання результатів діяльності підприємства являє собою цілеспрямований підбір відповідних інформативних показників для аналізу, планування та прийняття стратегічних і оперативних управлінських рішень.
Інформаційна база, що сформована на основі фінансового обліку, має певні вади:
вона відбиває інформативні показники лише по підприємству в цілому, що не дає змоги використовувати її у прийняті управлінських рішень в окремих сферах діяльності, центрах відповідальності, видах продукції;
вона характеризується низькою періодичністю розробки (один раз на квартал чи на рік);
використовуються лише вартісні показники, що утруднює аналіз впливу змін цін і інших факторів на формування показників. [16]
Сучасний стан фінансової діяльності малих рідприємств в Україні
Підприємництво в Україні після більш ніж 70-літньої перерви має невелику історію. Тому його становлення і розвиток пов’язані з чисельними проблемами фінансового характеру. Економіка України до початку 90-х років була в основному повністю одержавленою, тобто абсолютна маса підприємств перебувала у власності держави чи під таким її контролем, що говорити про інші форми власності реально було просто неможливо. Отже, зародження підприємства пов’язане з появою насамперед малих підприємств як найхарактерніших представників реального підприємництва у чистому вигляді, де власник підприємства є водночас і його головним менеджером.
Найбільше малих підприємств зосереджено у сфері торгівлі й громадського харчування – близько 50%. У галузях промисловості та бцдівництва – відповідно 14% і 10%. У сфері побутового обслуговування населення було створено понад 5% малих підприємств, в інших галузях частка їх становила від 0,4% до 2,4%. У сільському господарстві частка малого бізнесу дорівнює лише 2,3% у 2003 році. Діяльність малих підприємств в цілому у країні характерізується даними, наведеними у Табл.1.1.
З 197 127 малих підприємств, зареєстрованих у країні, реально здійснювали свою діяльність тільки 155 456, або 78,8%. Найбільший обсяг продукції був виконаний у торгівлі - 39,3% від загального обсягу.у середньому на одне діюче торгівельне підприємство припадає 0,117 млн. грн. виконаних робіт і послуг. У розрахунку на одне торгове мале підприємство в 2005 році припадало 2,2 тис. грн. прибутку, водночас у цілому в Україні прибуток на одне мале підприємство становив лише 0,8 тис. грн. [13, 17]
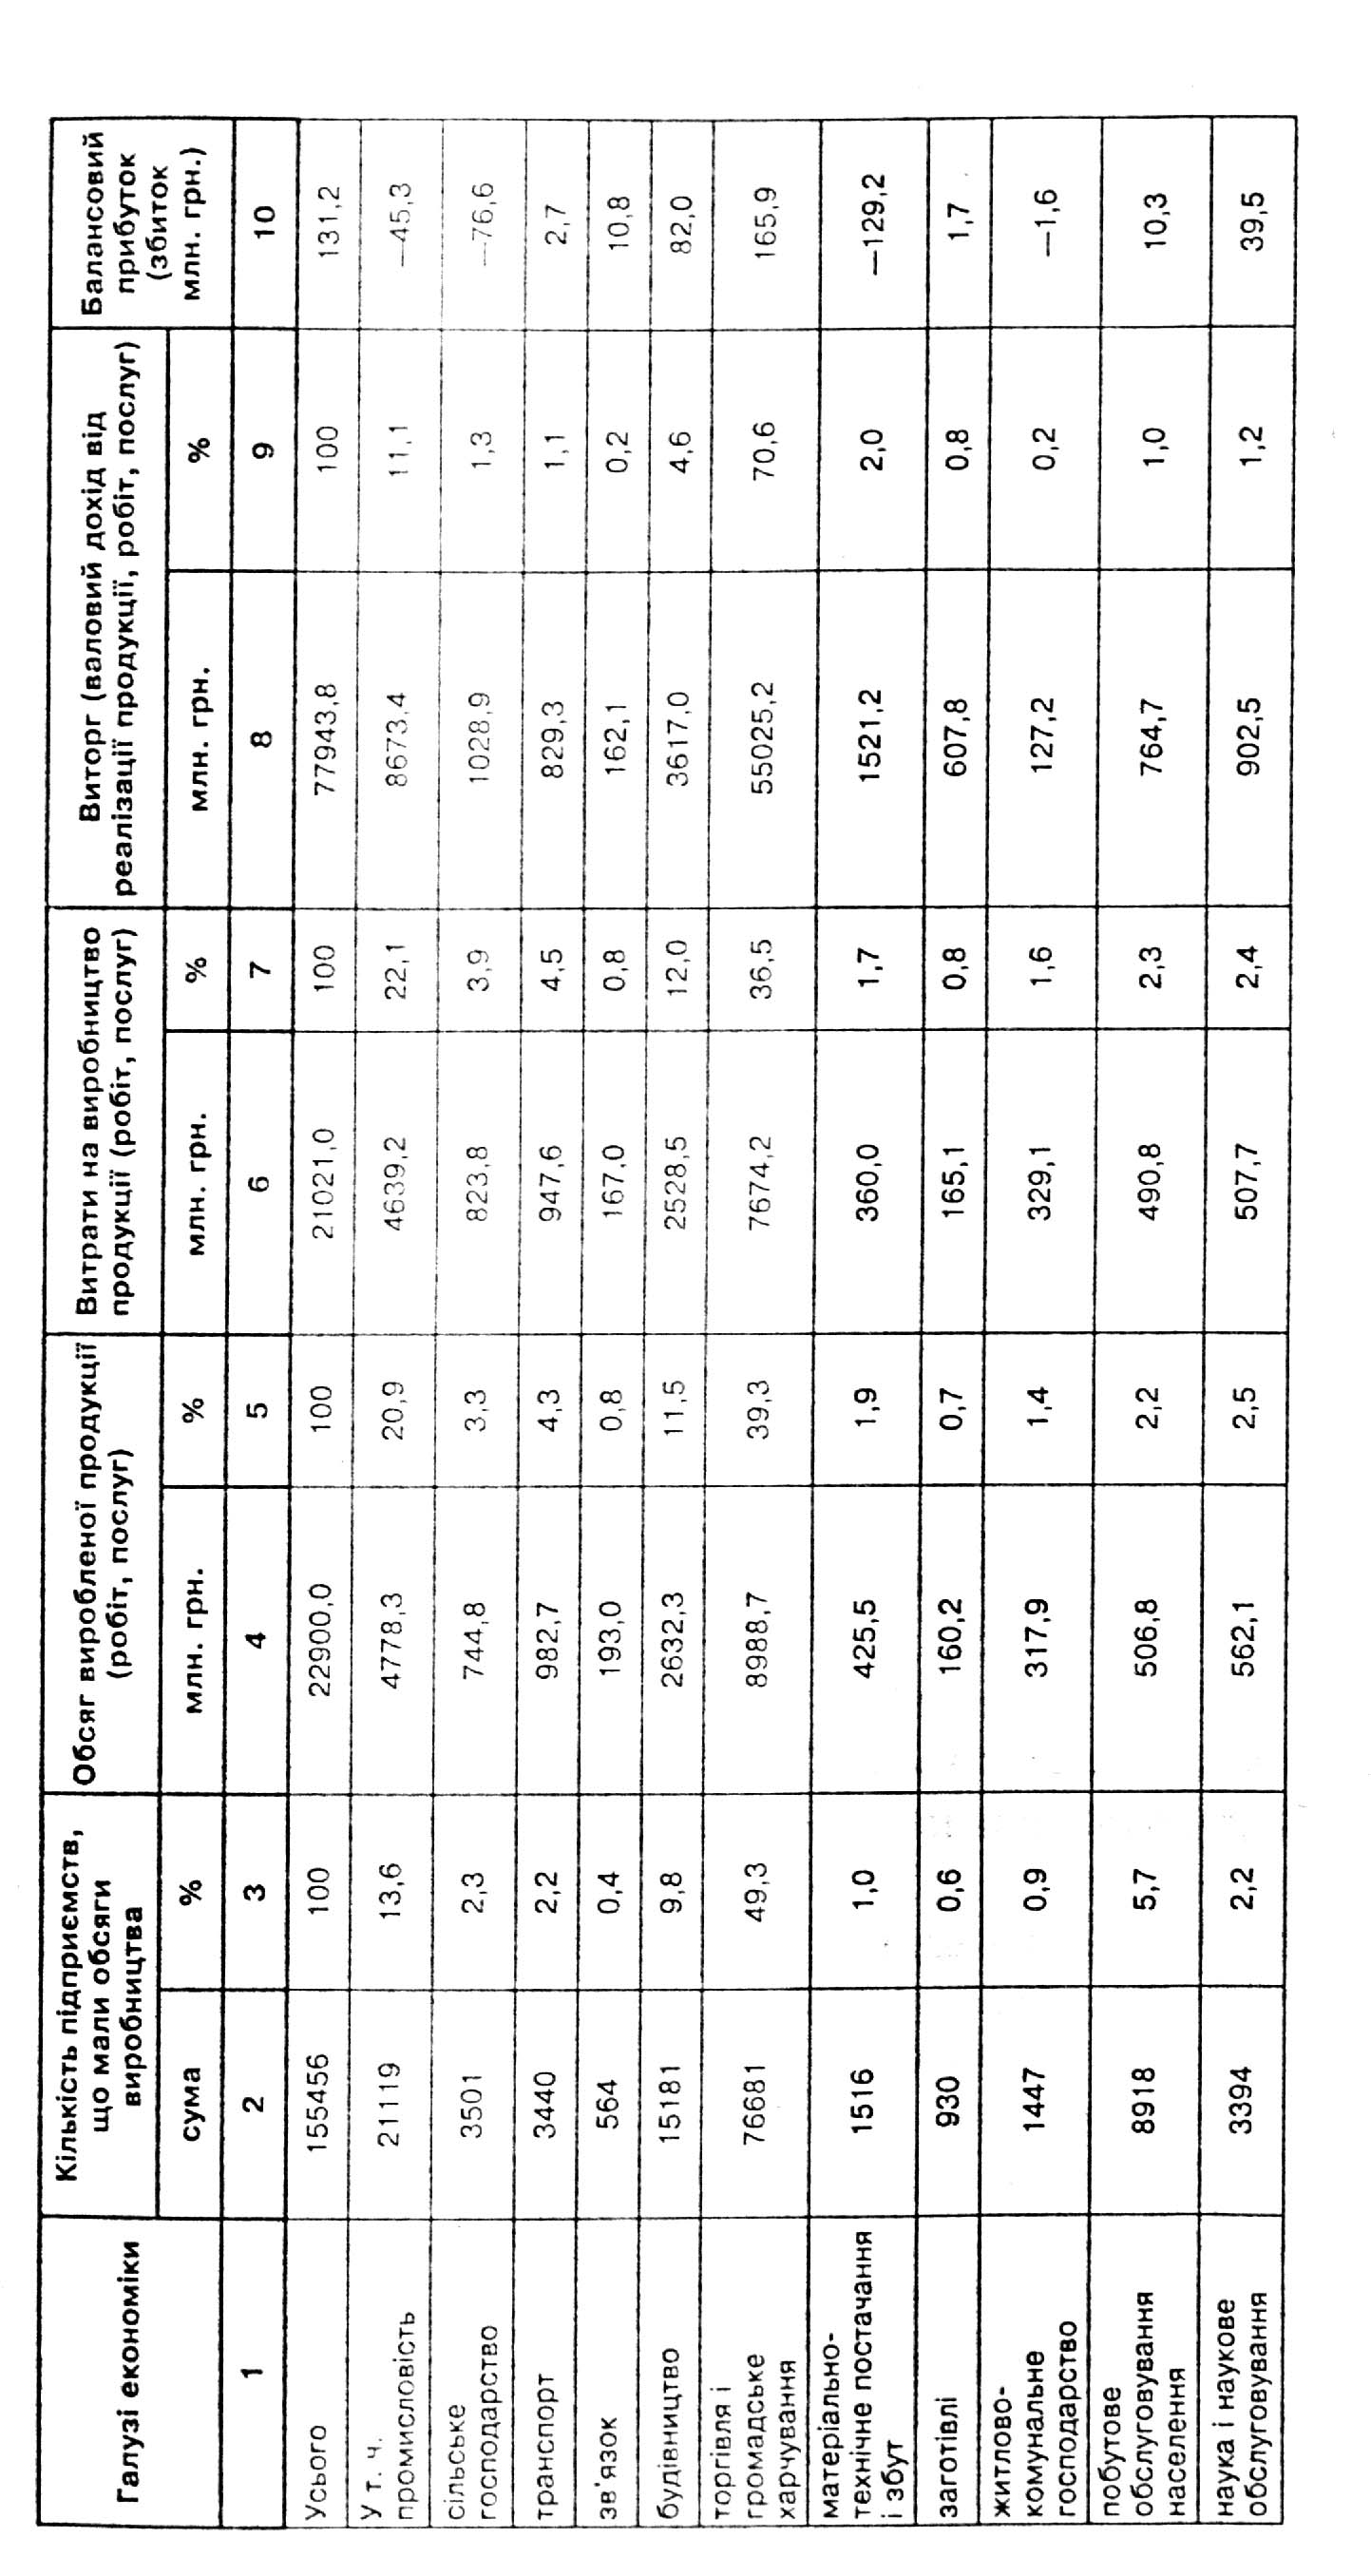
Табл. 1.1. Основні фінансові показники діяльності малих підприємств у 2003 році за галузями економіки. [17]
Малий бізнес не лише виготовляє продукцію, формує валовий дохід і прибуток, а й досить активно бере участь у процесі утворення централізованих державних фондів коштів за рахунок податкових платежів.
Діяльність малих підприємств істотно різниться не лише за галузями економіки, а й за формами власності (Табл.1.2.).
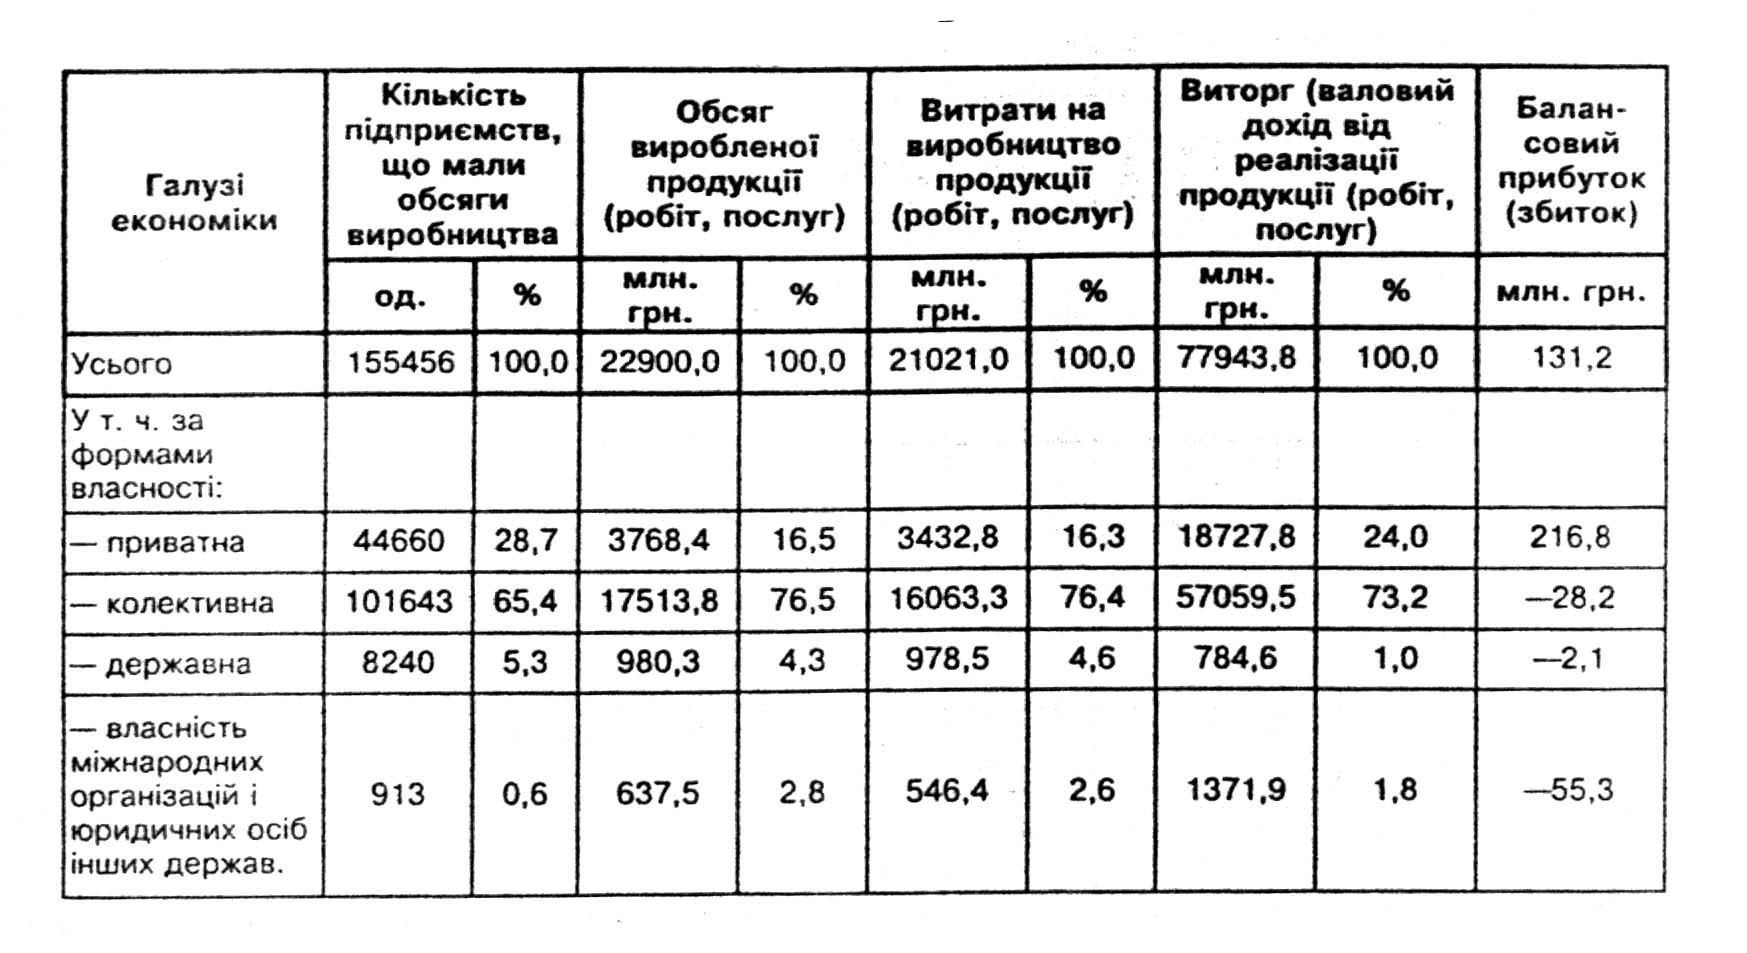
Рис. 1.2. Основні фінансові показники діяльності малих підприємств у 2005 році за формами власності [17].
Частка приватних малих підприємств у загальній кількості функціонуючих підприємств становила близько 30%, але основна частина малих підприємств припадала на колективну форму власності (понад 65%). Малі підприємства колективної форми власності виробили більш як 3/4 усієї продукції, тоді як приватні малі підприємства тільки 16,5%. Колективні малі підприємства забезпечили одержання майже 3/4 валового доходу від реалізації продукції, у той час як приватні лише 24%. Однак прибутковими виявилися приватні підприємства, а малі підприємства інших форм власності одержали балансовий збиток. У розрахунку на одне приватне підприємство було отримано 4,85 тис. грн. балансового прибутку.
З метою виходу з економічної кризи та виправлення становища, що склалося в державі у сфері малого підприємництва, Верховна Рада України прийняла Закон України “Про державну підтримку малого підприємництва” від 19.10.2000 року та Закон України “Про Національну програму сприяння розвитку малого підприємництва в Україні” від 21.12.2000 року, із розробленими Кабміном України “Заходами щодо реалізації Національної програми сприяння розвитку малого підприємництва в Україні на 2001 рік”. Програма складається із комплексу заходів, спрямованих на реалізацію державної політики щодо розв’язання проблем розвитку малого підприємництва. Зокрема, програмою передбачені активізація фінансово-кредитних та інвестиційних механізмів; пошук нових форм фінансово-кредитної підтримки малого підприємництва; розробка та запровадження ефективних кридитно-гарантійних механізмів мікрокредитування суб’єктів малого підприємництва.
Законом передбачається фінансування програм підтримки малого підприємництва за рахунок Державного бюджету України, місцевих бюджетів, позабюджетних коштів, у тому числі коштів, одержаних від приватизації державного і відчуження комунального майна, та інших джерел фінансування, не заборонених законом [13].
На 2005 рік у видатковій частині Державного бюджету України на підтримку малого і середнього підприємництва було виділено 27,0 млн. грн., які спрямовані на: впровадження регіональної політики - 65,7%, активізацію фінансово-кредитної та інвестиційної підтримки - 12,1%, сприяння створенню інфраструктури - 22,2%. Що стосується окремих програм сприяння розвитку і підтримки малого підприємництва, в 2005 році кошти в сумі 32,3 млн. грн. мали бути спрямовані на фінансуваня значних програм (рис.1.4.).
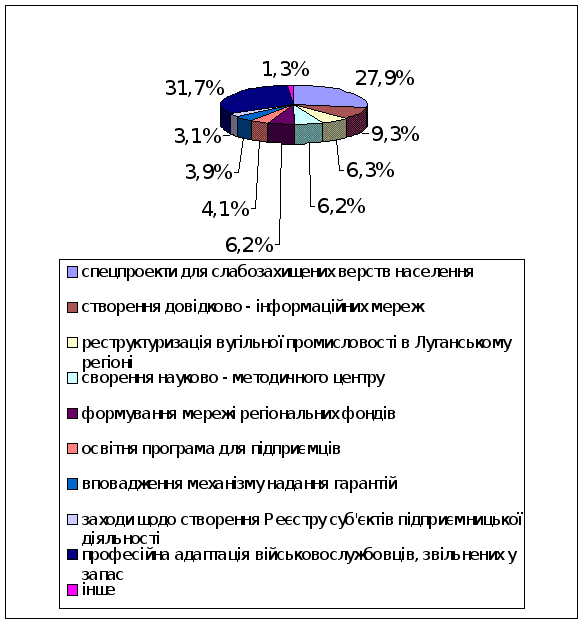
Рис.1.4. Програми сприяння розвитку і підтримки малго підприємництва в 2005 році в Україні. [13]
Таким чином, необхідний диференційований підхід до малих підприємств, що повинен знайти відображення у всіх законодавчих актах України, у тому числі в законах з оподаткування, податковому кодексі. Однак мало звільнити підприємців від необгрунтованого податкового тягаря, треба надати їм, осбливо на початковому етапі, відповідну фінансову підтримку:
створення законодавчо-нормативних умов, сприятливих для одержання необхідних кредитів і позичок від комерційних банків та фнших фінансових установ;
фінансово-кредитна підтримка малих підприємств із боку держави за умови здійснення діяльності, що сприяла б скороченню безробіття, підвищенню обсягу виробництва товарів та послуг, розв’язувала б соціальні проблеми суспільства;
надання підприємствам малого бізнесу відповідних фінансових та інших послуг на пільгових умовах із боку держави для стимулювання розвитку малих підприємств.[9]
2. Дослідження фінансового стану НВКФ “Енергія-Юг”.
2.1.Основні напрямки фінансової діяльності НВКФ “Енергія-Юг”
Науково-виробнича комерційна фірма “Енергія-Юг” створена з метою сучасної підприємницької діяльності учасників, розвитку ринка товарів та послуг в регіоні, створенню робочих місць та отримання прибутку.
Підприємство діє на підставі Статуту, у відповідності до Законів України “Про підприємства в Україні”, “Про господарські товариства” та інших законодавчих і нормативних актів.
Предметом діяльності НВКФ “Енергія-Юг” є торгівельна діяльність у сфері роздрібної торгівлі та громадського харчування щодо реалізації продовольчих і непродовольчих товарів, алкогольних напоїв, тютюнових виробів, а також створення торгової мережі магазинів.
Фінансові ресурси підприємства формуються за рахунок виручки від реалізації продукції, робіт, послуг, що одержані від продажу, благодійних внесків та інших фінансових коштів.
НВКФ “Енергія-Юг” реалізує свою продукцію по цінам, що встановлюються самостійно. Отримуючи товар від київських иостачальників, фірма включає в ціну продукції свої 20%, з яких формується прибуток.
Із виручки від реалізації продукції, робіт, послуг та інших надходжень відшкодовуються матеріальні та дорівнювальні до них витрати, витрати на оплату праці, виплачуються податки та інші обов’язкові платежи, сплачуються відсотки по кредитам. Чистий прибуток надходить у повне розпорядження НВКФ “Енергія-Юг”. За рахунок чистого прибутку підприємство формує резервний фонд у розмірі 25% від Статутного фонду. Формування зазначеного фонду здійснюється шляхом щорічних відрахувань, але не менш 5% від суми чистого прибутку до досягнення фондом зазначеного розміру.
Підприємство самостійно планує свою діяльність та визначає перспективи розвитку виходячи із попиту на виготовлену продукцію, роботи, послуги та необхідності свого виробничого та соціального розвитку, підвищення особистих доходів своїх працівників.
2.2. Методика розрахунку та критерії оцінки показників фінансового стану
Фінансовий стан підприємства характеризується ступенем його прибутковості та оборотності капіталу, фінансової стійкості та динаміки структури джерел фінансування, здатності розраховуватися за борговими зобов'язаннями.
Правильна оцінка фінансових результатів діяльності та фінансового стану підприємства за сучасних умов господарювання конче потрібна як для його керівництва і власників, так і для інвесторів, партнерів, кредиторів, державних органів. Фінансовий стан підприємства цікавить і його конкурентів, але вже в іншому аспекті — негативному; вони заінтересовані в ослабленні позицій конкурентів на ринку.
Для оцінки фінансового стану підприємства необхідна відповідна інформаційна база. Такою можуть бути звіт про фінансові результати діяльності і баланс. З погляду фінансового аналізу є три основні вимоги до бухгалтерської звітності. Вона повинна містити:
оцінку динаміки та перспектив одержання прибутку підприємством;
оцінку наявних у підприємства ресурсів та ефективності їх використання;
прийняття обгрунтованих управлінських рішень для здійснення інвестиційної політики.
Також необхідно знати групи показників для оцінки фінансового стану підприємства (Рис. 2.5.)
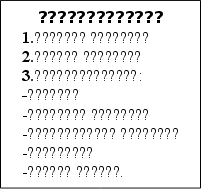
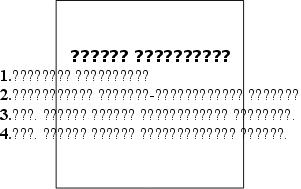
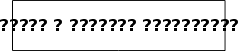




Рис. 2.5. Групи розрахункових показників для оцінки фінансового стану підприємства. [4]
Прибутковість підприємства вимірюється двома показниками — прибутком і рентабельністю. Прибуток виражає абсолютний ефект без урахування використаних ресурсів. Тому для аналізу його доповнюють показником рентабельності.
Рентабельність — це відносний показник ефективності роботи підприємства, котрий у загальній формі обчислюється як відношення прибутку до витрат (ресурсів). Рентабельність має кілька модифікованих форм залежно від того, які саме прибуток і ресурси (витрати) використовують у розрахунках.
Передусім виокремлюють рентабельність інвестованих ресурсів (капіталу) і рентабельність продукції. Рентабельність інвестованих ресурсів (капіталу) обчислюється в кількох модифікаціях: рентабельність активів, рентабельність власного капіталу, рентабельність акціонерного капіталу.
Рентабельність активів (РА) характеризує ефективність використання всього наявного майна підприємства та обчислюється за формулою:
ПЗ(Ч)
РА= ѕѕѕѕ *100
КА
де ПЗ(Ч) – загальний (чистий) прибуток підприємства;
КА — середня сума активів за річним балансом.
Розрахуємо цей показник для НВКФ “Енергія-Юг”:
16,56
I РA= ѕѕѕѕ *100 = 2,3
722,136
2,64
II РA= ѕѕѕѕ *100 = 0,37
722,136
79,32
III РA= ѕѕѕѕ *100 = 10,98
722,136
138,36
IV РA= ѕѕѕѕ *100 = 19,16
722,136
Показники рентабельності активів збільшуються протяго року, але у другому кварталі цей показник різко зменьшується за рахунок зменьшення чистого прибутку підприємства. Взагалі, ефективність використання всього власного майна підприємства у 2001році є нормальною.
Обчислюючи цей показник, виходять як із загального (до оподаткування), так і з чистого (після оподаткування) прибутку. Єдиного методичного підходу тут не існує. Тому треба обов'язково зазначити, який саме прибуток узято.
Показник рентабельності сукупних активів може бути дезагрегований, якщо підприємство здійснює різні види діяльності (за її диверсифікації). У цьому разі поряд із рентабельністю всіх активів визначається рентабельність за окремими видами діяльності (рентабельність виробництва, сервісного обслуговування, комерційної діяльності).
Рентабельність власного капіталу (РВК) відображає ефективність використання активів, створених за рахунок власних коштів:
ПЧ
РВК = ѕѕѕ *100
КВ
де ПЧ – чистий прибуток підприємства; КВ — власний капітал підприємства.
Розрахуємо цей показник виходячи з даних НВКФ “Енергія-Юг” за кожен квартал:
16,56
I РВК = ѕѕѕ *100 = 19,97
82,92
2,64
II РВК = ѕѕѕ *100 = 2,32
113,64
79,32
III РВК = ѕѕѕ *100 = 54,49
145,56
138,36
IV РВК = ѕѕѕ *100 = 67,66
204,48
Величина власного капіталу береться за даними балансу підприємства або його звіту про власний капітал на певну дату (після 1 січня).
Як бачимо з розрахунків, показники рентабельності власного капіталу зростають у кожному кварталі за вийнятком другого, що зумовлено низьким рівнем чистого прибутку підприємства. За рік цей показник збільшився на 47,96, тому характерізується середньою ефективністю використання активів, створених за рахунок власних коштів підприємства.
Рентабельність продукції (РП) характеризує ефективність витрат на її виробництво і збут. Вона визначається за формулою:
ПРП
РП = ѕѕѕ *100
СРП
де ПРП – прибуток від реалізації продукції за певний період;
деП С
СРП – певна собівартість реалізованої продукції.Розрахуємо цей показник виходячи з даних НВКФ “Енергія-Юг” за кожен квартал:
16,56
I РП = ѕѕѕ *100 = 5,94
63,84
2,64
II РП = ѕѕѕ *100 = 0,48
554,16
79,32
III РП = ѕѕѕ *100 = 6,29
1262,04
138,36
IV РП = ѕѕѕ *100 = 6,79
2038,56
Показники рентабельності продукції НВКФ “Енергія-Юг” зросли протягом досліджуємого періоду на 0,85, але у другому кварталі цей показник різко зменшився, що пояснює низька дохідність реалізації у той час. Вцілому ж на підприємстві рентабельність продукції має середній рівень ефективності.
Рентабельність продукції можна обчислювати також як відношення прибутку до обсягу реалізованої продукції. Саме в такому вигляді цей показник використовується в зарубіжній практиці.
Ділова активність підприємства є досить широким поняттям і включає практично всі аспекти його роботи. Специфічними показниками тут є оборотність активів і товарно-матеріальних запасів, величини дебіторської та кредиторської заборгованості.
Оборотність активів (nА) — це показник кількості оборотів активів підприємства за певний період (переважно за рік), тобто:
nA = В/КА
де В — виручка від усіх видів діяльності підприємства за певний період;
КА — середня величина активів за той самий період.
Розрахуємо цей показник виходячи з даних НВКФ “Енергія-Юг” за кожен квартал:
96,48
I nA = ѕѕѕ = 0,19