Деньги и денежный рынок. Проблемы регулирования денежного рынка
Примечание. Источник [6, с.87, рисунок 2.9 ]
Сдвиг кривой предложении денег осуществляется под воздействием поведения Национального банка, коммерческих банков и домохозяйств.
Национальный банк воздействует на предложении денег через изменение нормы обязательных резервов, учётную ставку и операции на рынке ценных бумаг. Коммерческие банки воздействует через изменение резервов, увеличивая или уменьшая избыточные резервы. Домохозяйства воздействуют с помощью изменения соотношения между наличностью и депозитами.
Если уменьшается предложение денег, то это приводит к тому, что сужаются возможности экономики удовлетворить все потребности хозяйственных субъектов в необходимом количестве денег, и они (субъекты) согласны платить более высокие проценты за получаемые деньги. Одновременно происходит повышение доходности ценных бумаг и снижения их рыночной цены, что позволяет несколько снизить объём спроса на деньги и установить новое равновесие, характеризующееся меньшим количеством денег и более высокой ставкой процента.
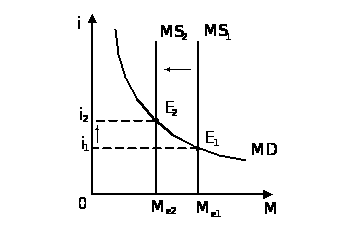
Рисунок 3. Влияние изменения предложения денег на равновесие
Примечание. Источник [6, с.89, рисунок 3.1]
Кривая предложения денег может принимать различную форму в зависимости от тактических целей Национального банка. Обычно выделяют три цели:
1) поддержание заданного количества денег в экономике. В этом случае кривая предложение денег является вертикальной линией, что характеризует постоянство количества денег в стране. Национальный банк проводит жёсткую кредитно-денежную политику, имеющую целью установить контроль над денежной массой. В условиях такой политики любое колебание спроса на деньги будет приводить к соответствующим изменениям ставки процента.
Выбор конкретной формы кредитно-денежной политики Национальным банком во многом зависит от причин изменения спроса на деньги. Если спрос на деньги изменяется под воздействием роста цен в экономике, то для того, чтобы предотвратить инфляцию Национальный банк должен ограничить количество денег в экономике. А это означает проведение жёсткой кредитно-денежной политики.
2) Поддержание ставки процента. Кривая предложения денег будет представлена в виде горизонтальной линии, означающей, что ради поддержки ставки процента на неизменном уровне Национальный банк идёт на изменение количества денег в экономике. Это свидетельствует о гибкой кредитно-денежной политике, имеющей цель стабилизацию ставки процента.
Если спрос на деньги изменяется под влиянием скорости обращения денег, то Национальный банк утверждает, что экономику надо изолировать от этого явления посредством изменения предложения денег, т.е. кривая предложения денег будет горизонтальна. Только в этом случае удастся сохранить ставку процента, уровень цен и ВНП на прежнем уровне.
Данная политика имеет слабое место, т.к. если процент поддерживается на неоправданно низком уровне, то кредитно-денежная политика станет причиной следующего изменения в экономике:
Возрастает номинальный ВНП, что вызывает повышение спроса на деньги. В краткосрочном периоде увеличение спроса на деньги увеличит ставку процента, а это приведёт в банковской системе к росту дополнительных депозитов и соответствующих им избыточных резервов. Они, в свою очередь, увеличат количество денег в экономике и, как следствие, увеличится совокупный спрос. Увеличение совокупного спроса при неизменном потенциальном ВНП вызывает повышение цен и увеличение номинального ВНП, который в свою очередь способствует росту спроса на деньги. Т.о. политика Национального банка на поддержании ставки процента на неоправданно низком уровне способствует инфляции в экономике и вызывает необходимость повышения ставки процента.
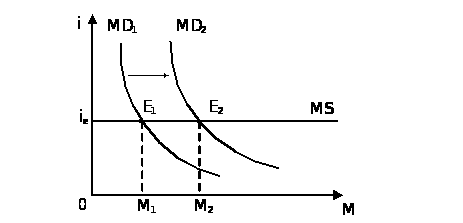
Рисунок 4. Гибкая кредитно-денежная политика
Примечание. Источник [6, с.92, рисунок 4.3]
3) Допущение расширения количества денег по мере роста ставки процента. В этом случае кривая предложения денег является восходящей прямой, характеризующая, что по мере роста ставки процента Национальный банк увеличивает в некоторой степени предложение денег. Это представляет собой один из вариантов гибкой кредитно-денежной политики. Угол наклона кривой предложения денег зависит от целей Национального банка и его политики. Если ставка процента растёт и Национальный банк покупает государственные ценные бумаги, то кривая предложения денег будет более пологой, т.к. увеличивается эластичность денежной массы по отношению к ставке процента. Данная политика позволяет Национальному банку разорвать связь количества денег с ускорением инфляции.
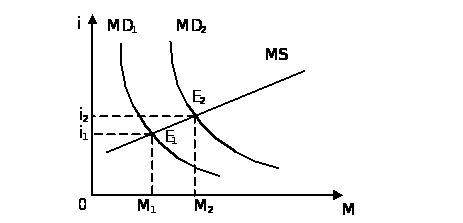
Рисунок 5. Восходящая кривая предложения денег и равновесие
Примечание. Источник [6, с.56, рисунок 3.5]
Данная политика проводится, если спрос на деньги изменяется под влиянием изменения реального ВНП. Национальный банк проводит политику, направленную на сдерживание денежной массы в экономике. За счёт этого ставка процента будет автоматически меняться таким образом, чтобы содействовать новому равновесию на рынке денег и рынке товаров и не допустить неоправданного роста ВНП.
Отрицательным моментом проведения данной политики является то, что ставка процента и реальный объём ВНП являются нестабильными. В период роста спроса на деньги, приводящего к увеличению количества денег за необходимые рамки, растёт и ставка процента и реальный объём ВНП. Если спрос на деньги уменьшается ниже контрольной цифры, то происходит падение ставки процента и реального объём ВНП. Т.к. спрос на деньги является изменчивой величиной, то это вызывает постоянные колебания обоих показателей, что затрудняет возможность реального контроля за рынком денег и рынком товаров.
2. ДЕНЕЖНЫЙ РЫНОК РЕСПУБЛИКИ БЕЛАРУСЬ
2.1 Формирование денежного рынка Республики Беларусь
В Республике Беларусь самостоятельный денежный рынок начал формироваться лишь в начале 90-х годов, после распада СССР с его плановой экономикой и единым центром в Москве. В 99-х годах экономика Беларуси двигалась по циклу инфляционного развития. Денежная масса прирастала значительно быстрее, нежели объемы производства в реальном секторе экономики, что привело к превышению эффекта обесценивания активов над эффектом развития при субсидирования производства. На денежном рынке наблюдалось увеличение разрыва между официальным и “параллельными” курсами твердой валюты. Быстрые темпы девальвации национальной валюты на теневых рынках привели к существенному увеличению стоимости импортируемых сырьевых и производственных ресурсов. Вообще в событиях, происходивших на внутреннем валютном рынке можно выделить два этапа, официальная идеологическая база которых и соответственно методы регулирования происходивших процессов принципиально различны.
На первом этапе доминировали принципы “народнохозяйственной необходимости” Отрасли экономики, в первую очередь сельское хозяйство и строительство жилья, обеспечивалось необходимыми суммами эмиссионных денег практически по первому требованию. С галопировавшей инфляцией, развивавшейся вследствие постоянного превышения темпов роста рублевой денежной массы над валютной, правительство настойчиво боролось административными методами. Ставка рефинансирования, к которой привязываются процентные ставки по кредитованию агропромышленного сектора, строительной отрасли и бюджетных предприятий были отрицательными. На валютном рынке действовали ограничения на расчеты белорусскими рублями между резидентами и нерезидентами, введенные ещё в 1998г. Сохранялся заниженный в 2-3 раза официальный курс белорусского рубля по отношению к твердым и ограниченно конвертируемым валютам. Попытки наладить изъятие валюты по выгодному для государства курсу приводят к постоянному изменению правил игры на внутреннем внебиржевом валютном рынке. Его периодически открывали, закрывали, ограничивали суммы сделок. Были периоды, когда для покупки одним предприятием у другого суммы валют, превышающей 1000 единиц по одному контракту, необходимо было получить соответствующее разрешение от министерства, концерна, облисполкома, Мингорисполкома либо одного из главных управлений Национального банка по областям Беларуси.
Однако попытки поставить валютный рынок под полный контроль государства не могли увенчаться полным успехом при наличии в стране предприятий с негосударственной формой собственности и невозможности обойтись без негосударственных предприятий России, Украины, Казахстана и др. стран при поставках в Беларусь продукции т.н. критического импорта. Надо было или полностью избавляться от частных предприятий в Беларуси, или приступить к поиску иных вариантов.
На наличном рынке тенденции были те же. Однако ситуацию, сложившуюся с обменом наличных валют, трудно или даже невозможно было аргументировать интересами государства. Здесь прослеживались интересы несколько иного свойства. Завышение курса белорусского рубля в обменных пунктах привело к закрытию большинства обменных пунктов и процветанию теневого рынка. Государство ежемесячно недополучало в бюджет огромные суммы налогов, исчисляемые триллионами рублей. Помимо этого, Нацбанк лишился практически единственного канала пополнения валютных резервов, отсутствие которых лишает его возможности поддерживать стабильность национальной валюты.
Отсутствие взаимопонимания с международными кредитными организациями, в первую очередь МВФ, лишило Беларусь возможности стабилизировать белорусский рубль за счет внешних источников. Все это не могло не сказаться на общем состоянии белорусской экономики. У руководства Национального банка и правительства появились мысли об ошибочности принципов, на которых базируются методы регулирования валютного и финансового рынков Беларуси.
С участием специалистов Нацбанка, Минфина, Минэкономики и привлеченных экспертов была разработана Концепция денежно-кредитной политики на четвертый квартал 1999 и 2000 гг., которая вносит серьезные изменения в методы стабилизации национальной валюты и финансирования экономики. В её основе – комплекс мероприятий, реализация которых, по мнению Нацбанка, позволит перейти к привязке национальной валюты к одной из СКВ или корзине из нескольких валют, выходу на единый курс, свободную конвертацию, отмену обязательной продажи части валютной выручки на бирже и т.д. Получив одобрение “сверху”, Нацбанк начал реализацию мероприятий, заложенных в Концепции. Этот период можно назвать вторым этапом развития ситуации на валютном рынке Беларуси. Либерализация внебиржевого валютного рынка, ужесточение контроля над объемом денежной массы, снятие ограничения курсов на наличном рынке вселили надежду на улучшение экономической ситуации.
В 2000 году перед Нацбанком и во многом перед правительством стояла задача по стабилизации национальной валюты. И главная из них - отказ государства от столь массивного участия в экономических процессах.
2.2 Анализ и проблемы регулирования денежного рынка Республики Беларусь
Инструменты государственного регулирования экономики играют важную роль в стабилизации экономического развития. Рынок денег, как показывают события на мировых финансовых рынках, оказывают серьезное воздействие на общие условия функционирования экономики. С этой точки зрения анализ эффективности инструментов денежно-кредитной политики имеет большое значение. Неотъемлемым компонентом процесса развития экономической системы Республики Беларусь, совершенствования форм и методов государственного регулирования экономики является эволюция денежно-кредитной политики. В последние годы ее основными тенденциями стали последовательное совершенствование системы целей и ориентиров, увеличение эффективности используемых инструментов денежно-кредитного регулирования. С 2000 г. этот процесс осуществляется в соответствии с Банковским кодексом Республики Беларусь. В 2006 г. принята новая редакция Банковского кодекса, которая в максимальной степени соответствует современному уровню развития банковского сектора и формирует предпосылки дальнейшего повышения эффективности денежно- кредитной политики. Механизм государственного экономического регулирования в Республики Беларусь нацелен на достижение основных параметров социально-экономического развития, которые являются общепринятыми в мировой практике. Это – обеспечение устойчивого долгосрочного экономического роста, стабильность цен, стабильность платежного баланса и максимальная занятость населения. В Республике Беларусь, начиная с 2000 года, наблюдалось устойчивое снижение уровня инфляции. Одной из причин этого была проводимая Национальным банком страны денежно-кредитная политика. Рост инфляции начался в 2007 году и связан, прежде всего, с ростом цен на энергоресурсы, т.е. инфляция в республику импортируется. Программой Национального банка Беларуси предусмотрено постепенное ускорение эволюции денежно-кредитной политики в направлении прямого инфляционного таргетирования. Роль основного инструмента регулирования процессов в денежно-кредитной сфере придается процентной ставке. Изменение ставки рефинансирования будет более активно регулировать условия заимствования на краткосрочном денежном рынке и давать четкий сигнал о направлении монетарной политики. Переход к режиму прямого инфляционного таргетирования будет зависеть от проведения всех необходимых подготовительных мероприятий в экономике и денежно- кредитной сфере, включая создание широкого финансового рынка и повышение значимости процентной ставки в механизме взаимодействия монетарного сектора с другими секторами экономики. Хотелось бы сосредоточиться на оценки степени влияния денежно-кредитной политики на инфляционные процессы в Беларуси, а также на выявлении взаимосвязи между денежной массой и инфляцией, ставки рефинансирования и денежной массой. Так, можно сделать вывод, что для достижения целей, таких как укрепление национальной валюты, поддержание необходимого уровня ликвидности банковской системы и замедление темпов инфляции, Национальный банк Республики Беларусь до 2007 года проводит курс по снижению уровня ставки рефинансирования в соответствии со снижением уровня инфляции в стране. Ставка рефинансирования, достигавшая в 2002 г. 49,2% годовых, уже к 2004 г. составляла 21,3% годовых. За 2005 год она была снижена с 17 до 11% годовых. В 2006 году среднее номинальное значение ставки рефинансирования составило 10,7 процента годовых. [8]
Ставка рефинансирования Нацбанка в 2007 году колебалась в пределах 10% -11% годовых. Это было обусловлено тем, что с 1 февраля 2007 года в целях стимулирования сбережений в национальной валюте и для нейтрализации инфляционного и девальвационного давления, вызванного неблагоприятными внешнеэкономическими условиями, была повышена с 10 до 11 процентов годовых. По мере нормализации ситуации, а, также учитывая положительные тенденции в развитии экономики, уровень инфляции, стабильность курса белорусского рубля, Национальный Банк с 1 июля по 1 декабря понизил ставку рефинансирования до 10% годовых. [10]
К началу 2008 года мы видим поддержание ставки на уровне, способствующем росту сбережений в национальной валюте и расширению доступности кредитов для субъектов экономики. Дальнейшее изменение ставки рефинансирования будет более активно регулировать условия заимствования на краткосрочном денежном рынке и давать сигнал о направлении монетарной политики. Тем не менее, влияние процентной политики на состояние денежной сферы в ближайшее время будет оставаться все еще ограниченным. Связано это прежде всего с тем, что в условиях избыточной ликвидности коммерческие банки не испытывают существенной потребности в заимствованиях у Центральных банков, и ставки по инструментам рефинансирования не оказывают значимого влияния на денежные показатели. Денежный агрегат M2 (рублевая денежная масса) — один из важнейших денежных агрегатов, который используется при разработке экономической политики и установлении количественных ориентиров макроэкономических пропорций. Он определяется как совокупность денежных средств в валюте Республики Беларусь, предназначенных для оплаты товаров, работ и услуг, а также для целей накопления нефинансовыми и финансовыми ( кроме кредитных) организациями и физическими лицами — резидентами Республики Беларусь.
Широко используется денежный агрегат М3 (широкая денежная масса), который представлен агрегатом М2 плюс переводные, срочные и условные депозиты в иностранной валюте, средства в ценных бумагах (кроме акций) в иностранной валюте и депозиты в драгоценных металлах и драгоценных камнях юридических и физических лиц – резидентов Республики Беларусь. Широкая денежная масса за 2005 г. выросла на 42,2%, или на 3,7 трлн. рублей (за 2004 г. – на 44,1%). Такое изменение денежного предложения в 2005 г. сопровождалось продолжением позитивной тенденции к снижению скорости обращения денег, что свидетельствует о замедлении инфляционных процессов. Скорость обращения широкой денежной массы снизилась в 2005 году на 10,7%. [8]
Широкая денежная масса за 2006 г. увеличилась на 39,3%, или на 4,9 трлн. рублей. В структуре широкой денежной массы увеличилась доля рублевой денежной массы при соответствующем снижении доли депозитов в иностранной валюте [9]. Денежные агрегаты в 2007 году формировались под влиянием общеэкономических условий. Широкая денежная масса за 2007 г. увеличилась на 35,9%, или на 6,28 трлн. рублей. Скорость обращения широкой денежной массы за 2007 г. снизилась на 7,3% (до 5 оборотов). [10]
Широкая денежная масса на 1 апреля 2008 г. составила 24,98 трлн. рублей, а за январь 2008 г. сократилась на 3,7%, или на 0,89 трлн. рублей. Скорость обращения широкой денежной массы в среднегодовом исчислении с 1 февраля 2008 г. снизилась на 7,3% до 5 оборотов. В структуре широкой денежной массы доля рублевой денежной массы на 1 января 2008 года составила 64,7%. [11]
Как уже отмечалось, за последние несколько лет Республика Беларусь добилась значительных успехов в снижении уровня инфляции. Это стало возможным благодаря устойчивому экономическому росту наряду с проводимой жесткой денежно-кредитной политикой. В 2005 г. в Республике Беларусь был принят ряд мер по сдерживанию роста цен, и, прежде всего на основные социально значимые товары и услуги. За 2005 г. уровень инфляции составил 12,95%. В области снижения инфляции выработана и последовательно проводится система сдерживания необоснованного роста цен и их упорядочения в отдельных отраслях. Государство регулирует цены и тарифы как на важнейшие социально значимые товары и услуги, так и на товары, оказывающие влияние на уровень цен в других отраслях. В результате принятых мер инфляция снизилась с 12,95% в 2005 г. до 11,03% в 2006 г. По итогам 2007 года уровень инфляции составил 12,1%, в два раза превысив прогноз. Прогнозируемый уровень инфляции на 2008 г. составляет 10,6-10,8%. Такой уровень инфляции является основой для обеспечения макроэкономической стабильности и повышения уровня жизни населения. Но, как показывают данные статистики, уровень инфляции уже за 8 месяцев превысил прогнозное значение на год. Анализ данных за 2003-2007 годы показал, что ставка рефинансирования и объемы денежной массы не влияют на инфляцию. Таким образом, можно сделать вывод, что в переходной экономике, какой является экономика Беларуси, ставка рефинансирования как инструмент денежно-кредитной политики является неэффективной с точки зрения влияния на инфляционные процессы. Инфляция сдерживается за счет такого инструмента, как операции на открытом рынке и других инструментов, не имеющих отношения к денежно-кредитной политике.
Однако было установлена взаимосвязь между ставкой рефинансирования и объемом денежной массы. Аналитическим путем были подобраны коэффициенты уравнения регрессии, описывающие зависимость ставки рефинансирования и объемом денежной массы для Республики Беларусь. Уравнение приняло вид:
М= -1734,4 x
R+35090,9,
(2)

где R – ежемесячное изменение ставки рефинансирования.
Как мы видим, подобранное аналитическое уравнение позволяет прогнозировать изменения объемов денежной массы в зависимости от ставки рефинансирования (рис. 6, 7, 8).
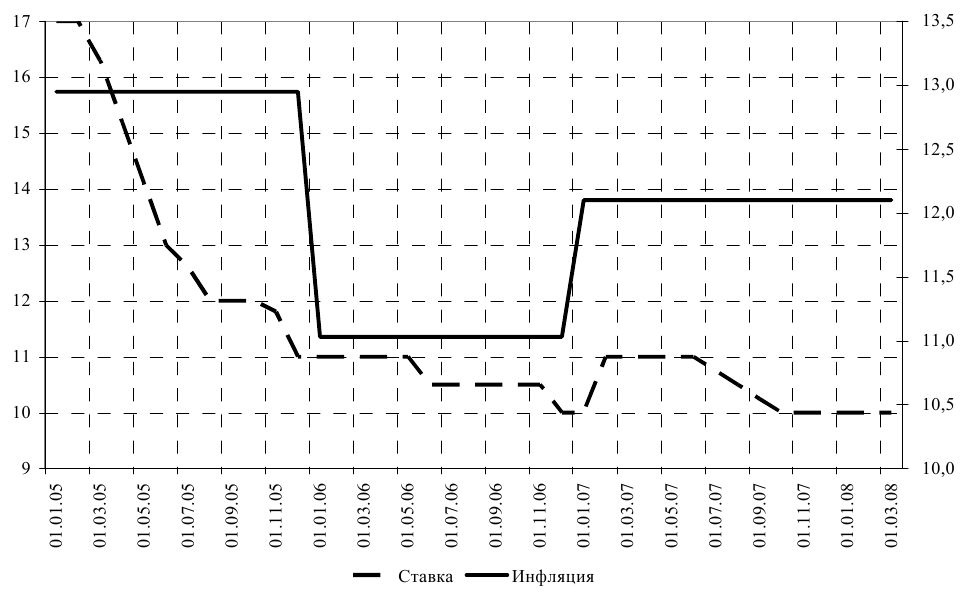
Рисунок 6. Сравнение инфляции и ставки рефинансирования
Примечание. Источник [19, таблица 1]
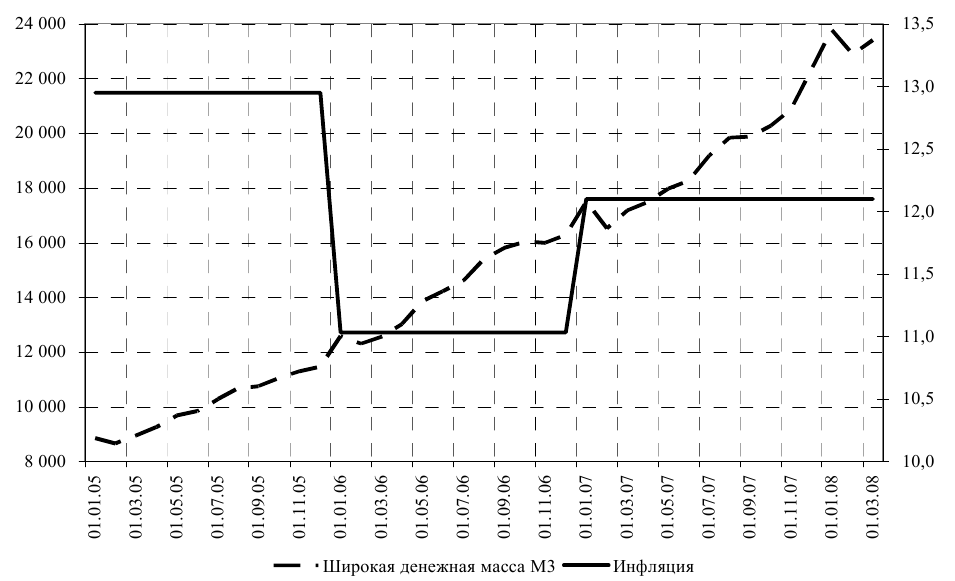
Рисунок 7. Сравнение денежной массы и инфляции
Примечание. Источник [19, таблица 1]
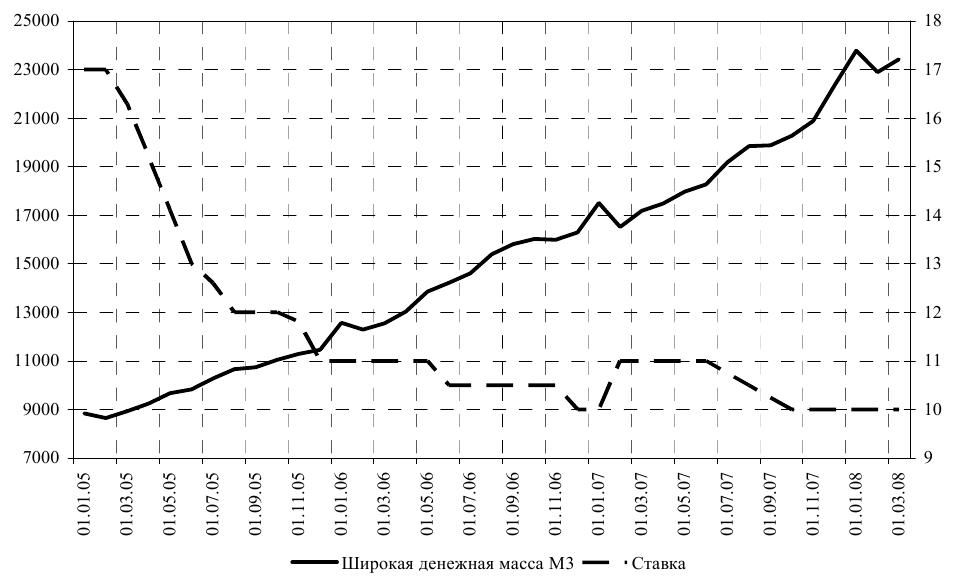
Рисунок 8. Сравнение денежной массы и ставки рефинансирования
Примечание. Источник [19, таблица 1]
В результате можно сделать вывод, что ставка рефинансирования и объем денежной массы не воздействуют на изменение уровня инфляции, существует четкая взаимосвязь между ставкой рефинансирования и объемом денежной массы: по мере увеличения ставки объем денежной массы снижается.
2.3 Перспективы развития денежного рынка в Беларуси
В настоящее время важной задачей центрального банка Республики Беларусь является достижение информационной состоятельности рынка.
Предусматривается обеспечение устойчивости белорусского рубля, в том числе его покупательной способности и обменного курса по отношению к иностранным валютам, как одной из мер поддержания экономической стабильности и снижения уровня инфляции. Темпы наращивания денежного предложения в национальной валюте будут выдерживаться в соответствии со спросом экономики на деньги и целевым параметром инфляции, допустимый уровень которой в 2010 году не должен превысить 5 процентов. Основными каналами наращивания денежного предложения со стороны Национального банка будут покупка иностранной валюты, операции рефинансирования банков на рыночных принципах. В инструментах рефинансирования банков предпочтение будет отдаваться операциям Национального банка на аукционной основе. Роль обменного курса в области регулирования конкурентоспособности белорусских производителей будет постепенно уменьшаться в связи с перемещением в ней акцента на некурсовые факторы (повышение качественных характеристик продукции, снижение себестоимости, эффективная маркетинговая политика и т.д.). Долгосрочная стратегия на укрепление реального курса белорусского рубля будет способствовать повышению покупательной способности национальной валюты, стимулировать процесс трансформации валютных сбережений населения и хозяйствующих субъектов (включая наличную валюту, которая хранится вне банковской системы) в рублевые вклады и их вовлечение в хозяйственный оборот. Стратегическими направлениями развития банковской системы Республики Беларусь остаются повышение устойчивости банков, доверия к ним со стороны национальных и иностранных инвесторов и вкладчиков, интеграция банков в региональную и мировую банковскую систему.
В условиях трансформации белорусской экономики отдельные институты рыночной инфраструктуры уже созданы, другие находятся в стадии становления (рынок корпоративных ценных бумаг, страховые, лизинговые, факторинговые организации, трастовые компании).
К 2010 году предусматривается реализовать следующие направления развития рыночной инфраструктуры:
1) Активизация рынка корпоративных бумаг;
2) Расширение спектра инструментов рынка ценных бумаг;
3) Развитие системы небанковских институтов (инвестиционные фонды, финансовые, лизинговые, трастовые, страховые компании).
ЗАКЛЮЧЕНИЕ
Хорошо известно, что в современном массовом сознании деньги представляют собой одно из универсальных проявлений успеха. Казалось бы, тому, кто имеет много денег, не должно быть "мучительно больно за бесцельно прожитые годы"... Его успех выражается цифрами банковского счета. С другой стороны, всякий приличный человек знает, что не в деньгах счастье. Ряд важных ценностей человеческой жизни не имеет денежного выражения: не продаются истинная любовь и дружба, а продажные - недорого стоят. И все же в деньгах оценивают очень многое.
Не трудно заметить, что понятия "цена" и "оценивать", хотя и имеют один корень, но совершенно не тождественны. Человеку свойственно оценивать практически все, что важно в жизни. А вот в денежных единицах, постоянно используемых в качестве универсального измерителя общественной полезности, какого либо ресурса или деятельности человека, может быть оценена, измерена важность, полезность, т. е. установлена цена лишь малой части того, что нам дорого, - это так называемые материальные ценности. В какой-то степени цена социальных заслуг человека может быть отражена количеством имеющихся у него наград, почетных званий, дипломов и т. п., но точность этой оценки трудно охарактеризовать иначе, как "в какой-то степени"…
К сожалению, для измерения социальных и духовных ценностей человечество пока не придумало какого-либо простого, понятного и столь же универсального инструмента, как деньги. "Социальные деньги", возможно, еще только предстоит ввести в повседневный обиход в качестве понятия, отражающего социальную полезность человека. Такие знаки общественной ценности могли бы, наряду с моральными преимуществами, давать определенные (не очень большие) преимущества материального характера.
Подведём итог всему вышесказанному.
Значение денег в экономике огромно. От того, как организовано денежное обращение зависит экономическая и политическая стабильность в обществе и, следовательно, его благосостояние.
Деньги произошли из мира товаров, выделившись в особый товар, который по своим свойствам наилучшим образом подходил на роль денег.
Деньги имеют пять функций: средство обращения, мера стоимости, средство платежа, средство накопления и средство сбережения.
Современные деньги не имеют товарной основы, но остаются деньгами по следующим причинам: люди согласны принимать их в качестве денег, государство особым образом защищает присущие деньгам свойства, деньги имеют ценность, определяемую отношением их редкости к их полезности.
5) Важнейшим условием стабильности денег и денежной системы в современных условиях является контроль инфляционных ожиданий и достижение информационной состоятельности финансовой сферы. Это предполагает проведение активной и взвешенной информационной политики, повышение транспарентности банковской и финансовой системы в целом.
История денег свидетельствует об огромном их влиянии на мировые экономические и политические преобразования. Деньги позволили людям организовать свою жизнь во все более сложных формах. Деньгами (в качестве определителя стоимости) практически все может быть оценено или выражено. Всюду, куда приходили деньги, они создавали общедоступные рынки. Сегодня деньги являются не только средством для рынка, но и сами стали рынком. Деньги — одна из многообразных форм, которые может принимать богатство. Организация общества на более высоком и сложном уровне сделалась возможной и постоянно совершенствовалась с развитием денег и родственного им рынка. Деньги явились социальным звеном, связывающим людей многочисленными и многообразными общественными отношениями, языком, понимаемым всеми нациями.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Анатолий Тихонов. Деньги, денежный рынок и асимметрия информации: методологические подходы / Банковский вестник // Журнал. 2007. №6. – 4 с.
Базылев Н.И., Гурко С.П. Экономическая теория: Учебник. – Мн.: Интерпрессервис, 2004.
Кравцова Г.И. Деньги, кредит, банки: Учебное пособие / – Мн.: БГЭУ, 1997.
Кравцова Г.И. Деньги, кредит, банки: Учебное пособие / – Мн.: БГЭУ, 2003. – 527 с.
Кравцова Г.И. Деньги, кредит, банки, Учебное пособие /. – Мн.: БГЭУ, 2007.
Лемешевский И.М. Экономическая теория (основы, вводный курс): Учебное пособие для вузов. – Мн.: ООО «ФУА-информ», 2005. – 672с
Макконнел К., Брю С. “Экономикс”:"Азербайджан", 1992.
Национальная стратегия устойчивого социально-экономического развия Республики Беларусь на период до 2020 г./Национальная комиссия по устойчивому развитию Республики Беларусь; Редколлегия: Я.М. Александрович и др. — Мн.: Юнипак. — 200 с.
Национальная экономическая газета, информбанк, Деньги (в. за 1999-2001 г.)
Тенденции в денежно-кредитной сфере Республики Беларусь в 2005 года. // Банковский вестник // Журнал. 2006 - №8(337).
Тенденции в денежно-кредитной сфере Республики Беларусь в 2006 года. // Банковский вестник // Журнал. 2007 - №6(371).
Тенденции в денежно-кредитной сфере Республики Беларусь в 2007 года. // Банковский вестник // Журнал. 2008 - №6(407).
Тенденции в денежно-кредитной сфере Республики Беларусь в январе 2008 года. // Банковский вестник // Журнал. 2008 - №9(410).
Тихонов А.О. Анализ денежного равновесия и денежно-кредитная политика: теоретико-методологические аспекты, практические выводы и перспективы // Банковский вестник. 2000. № 40. Тема 14.
Тихонов А.О. Инфляционные факторы в макроэкономических моделях // Бел. экон. журнал. 1999. № 2. Темы 2, 3, 4, 9, 10, 11.
Тарасов В.И. Деньги, кредит, банки: Учебное пособие /– Мн.: Мисанта, 2003. - 512 с.
Национальная библиотека Республики Беларусь. library/ , 2008.
Официальный сайт Национального Банка Республики Беларусь. nbrb/ , 2008.
Официальный сайт фондового рынка Республики Беларусь. stock.bcse/ , 2008.
Электронный научно-технический журнал bru.mogilev/ , 2008.
Размещено на
42