Управление финансами в условиях рыночных отношений. Производственные фонды организаций
Остаточная стоимость представляет собой разность между первоначальной или восстановительной стоимостью основных фондов и суммой их износа.
Ликвидационная стоимость - это стоимость реализации изношенных и снятых с производства основных фондов (например, цена лома).По натурально-вещественному признаку основные фонды подразделяются на здания, сооружения, передаточные устройства, машины и оборудование, транспортные средства, инструмент, производственный и хозяйственный инвентарь, рабочий скот, многолетние насаждения.По степени участия в производственном процессе основные фонды делятся на:
1) активные элементы (машины, оборудование) непосредственно влияют на производство, количество и качество продукции.
2) Пассивные элементы (здания, сооружения) – создают необходимые условия для производственного процесса.
Основные производственные фонды предприятий совершают хозяйственный кругооборот, который состоит из следующих стадий:
1) износа основных фондов;
2) амортизации;
3) накопления средств для восстановления основных фондов;
4) их замены путем капитальных вложений.
Основной капитал – денежная оценка основных фондов как материальных ценностей, имеющих длительный период функционирования.
Основной капитал на предприятие может поступать по следующим каналам:
1) как вклад в уставный капитал предприятия;
2) в результате капитальных вложений;
3) в результате безвозмездной передачи;
4) вследствие аренды.
Улучшение использования основного капитала на предприятии достигается путем:
1) освобождения предприятия от излишнего основного капитала (или сдачи его в аренду);
2) своевременного и качественного проведения планово-предупредительных и капитальных ремонтов;
3) приобретения высококачественных основных средств;
4) повышения уровня квалификации обслуживающего персонала;
5) своевременного обновления основных средств с целью недопущения чрезмерного морального и физического износа;
6) улучшения качества сырья и материалов;
7) повышения уровня автоматизации производства;
8) повышения уровня концентрации, специализации и комбинирования производства;
9) внедрения новой техники и прогрессивной технологии – малоотходной, безотходной, энерго– и топливосберегающей;
10) совершенствования организации производства и труда с целью сокращения потерь рабочего времени и простоя в работе машин и оборудования.
Состав и структура основных фондов зависят от особенностей специализации отрасли, технологии и организации производства, технической оснащенности. Структура основных фондов может быть различна по отраслям промышленности и внутри отдельной отрасли в связи с теми же причинами. Видовая структура основных фондов различна в отраслях промышленности. Например, доля зданий в общей стоимости основных фондов наиболее велика в пищевой промышленности (44 %), сооружений – в топливной промышленности (17 %), передаточных устройств в электроэнергетике (32 %), машин и оборудования – на предприятиях машиностроительного комплекса (45 % и свыше).
Воспроизводство основных производственных фондов
Находящиеся на предприятиях основные фонды постепенно изнашиваются. Различают физический и моральный износ.
Физический износ означает материальный износ основных производственных фондов под воздействием процесса труда, сил природы (стирание рабочих органов, коррозия металлических частей и конструкций, гниение деревянных частей, выветривание и т.п.).
Физический износ основных производственных фондов находится в прямой зависимости от нагрузки, качества ухода, уровня организации производства, квалификации рабочих и других факторов. Он определяется соотношением фактического и нормативного сроков службы основных фондов. Для более точного определения износа проводится обследование технического состояния основных фондов.
Под моральным износом основных производственных фондов понимается их несоответствие современному уровню техники, снижение технико-экономической целесообразности их эксплуатации.
С целью компенсации износа основных фондов и накопления необходимых средств для воспроизводства и восстановления основных фондов используется система амортизационных отчислений.
Амортизацией называется денежное возмещение износа основных фондов. Амортизационные отчисления являются одним из элементов издержек производства и включаются в состав себестоимости продукции.
Размер амортизационных отчислений, выраженный в процентах к первоначальной (балансовой) стоимости каждого вида основных фондов, называется нормой амортизации и рассчитывается по формуле
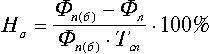
где Фп(б)- первоначальная (балансовая) стоимость основных фондов;
Фл - ликвидационная стоимость основных фондов;
Тсл - срок службы основных фондов.
Ежегодную сумму амортизационных отчислений на реновацию основных фондов исчисляют путем умножения среднегодовой стоимости основных производственных фондов на соответствующие нормы амортизации и поправочные коэффициенты к ним, учитывающие конкретные условия эксплуатации отдельных видов средств труда.
Величина амортизационных отчислений определяется тремя методами: равномерным, равномерно-ускоренным и ускоренным (когда в первые три года переносится 2/3 первоначальной стоимости основных фондов, а затем остаток - равномерно). Существуют различные формы простого и расширенного воспроизводства основных фондов.
Формы простого воспроизводства - ремонт (текущий, средний, капитальный и восстановительный), модернизация оборудования (совершенствование его с целью предотвращения технико-экономического старения и повышения технико-эксплуатационных параметров до уровня современных требований производства) и замена физически изношенных и технически устаревших средств труда.
Формы расширенного воспроизводства основных фондов:
- техническое перевооружение (на качественно новом уровне) действующего предприятия;
- реконструкция и расширение;
- новое строительство.
Список литературы
Бюджетный кодекс РФ. Принят 17.07.98 №115-ФЗ.
Федеральный закон «О внесении изменений в Бюджетный кодекс РФ в части регулирования межбюджетных отношений», от 20.08.04 №120- ФЗ. Федеральный закон. О внесении изменений в Федеральный закон «О бюджетной классификации РФ и Бюджетный кодекс РФ», от 23.12.04 №174- ФЗ.
О финансовых основах местного самоуправления. Федеральный закон РФ от 25.09.97 №126-ФЗ.
О счетной палате РФ. Закон РФ от 11.01.95 №4-ФЗ.
4. О бюджетной классификации РФ. Закон РФ от 15.08.98 №115-Фз.
5. мерах по обеспечению государственного финансового контроля в РФ. Указ Президента РФ от25.05.96 № 1095.
6. Учёт основных средств (ПБУ 6/01). Утверждено приказом Минфина РФ от 30.03.01 №26-Н.
7.Берлин СИ. Теория финансов. Учебное пособие М.: Приор, 1999.
8. Бюджетная система России / под ред. Г.Б. Поляка М.: Юрайт, 2004.
9.Бюджетная система РФ / под ред. М.В. Романовского и О.В. Врублевской М.: Юрайт, 2004.
10.Вахрин П.И., Бюджетная система Российской Федерации. Учебник М., Дашков и К°. 2004
11. Вахрин П.И., Нешитой А.С. Финансы. Учебник. М., Дашков и К0. 2004
12.Годин A.M., Максимов Н.С., Подпорина И.В. Бюджетная система Российской Федерации. Учебник М., Дашков и К0. 2004
13.Тренев Н.Н. Управления финансами. Учебное пособие, М.: Финансы и статистика,1999.
14.Финансы. Учебник / под ред. Л.А. Дробозиной, М.: Финансы, 2000.
15.Финансы. Учебник / под ред. М.В Романовского и О.В. Врублевской, Б.М. Сабанти, М.: Перспектива, Юрайт, 2003.
16.Финансы. Деньги Кредит. Учебник / под ред. Г.Б. Поляка, М.: ЮНИТИ 2001.