Сущность и роль финансового анализа в управлении предприятием
Коэффициент быстрой ликвидности. Показатель аналогичен коэффициенту текущей ликвидности; однако исчисляется по более узкому кругу текущих активов. Из расчета исключается наименее ликвидная их часть - производственные запасы. Логика такого исключения состоит не только в значительно меньшей ликвидности запасов, но, что гораздо более важно, и в том, что денежные средства, которые можно выручить в случае вынужденной реализации производственных запасов, могут быть существенно ниже затрат по их приобретению.
Ориентировочное нижнее значение показателя - 1; однако эта оценка также носит условный характер. Анализируя динамику этого коэффициента, необходимо обращать внимание на факторы, обусловившие его изменение. Так, если рост коэффициента быстрой ликвидности был связан в основном с ростом неоправданной дебиторской задолженности, то это не может характеризовать деятельность предприятия с положительной стороны.
Коэффициент абсолютной ликвидности (платежеспособности) является наиболее жестким критерием ликвидности предприятия и показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно. Рекомендуемая нижняя граница показателя, приводимая в западной литературе, - 0,2. Поскольку разработка отраслевых нормативов этих коэффициентов - дело будущего, на практике желательно проводить анализ динамики данных показателей, дополняя его сравнительным анализом доступных данных по предприятиям, имеющим аналогичную ориентацию своей хозяйственной деятельности.
Доля собственных оборотных средств в покрытии запасов. Характеризует ту часть стоимости запасов, которая покрывается собственными оборотными средствами. Традиционно имеет большое значение в анализе финансового состояния предприятий торговли; рекомендуемая нижняя граница показателя в этом случае - 50%.
Коэффициент покрытия запасов. Рассчитывается соотнесением величины «нормальных» источников покрытия запасов и суммы запасов. Если значение этого показателя меньше единицы, то текущее финансовое состояние предприятия рассматривается как неустойчивое.
Одна из важнейших характеристик финансового состояния предприятия - стабильность его деятельности в свете долгосрочной перспективы. Она связана с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов.
Финансовая устойчивость в долгосрочном плане характеризуется, следовательно, соотношением собственных и заемных средств. Однако этот показатель дает лишь общую оценку финансовой устойчивости. Поэтому в мировой и отечественной учетно-аналитической практике разработана система показателей.
Коэффициент концентрации собственного капитала. Характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредитов предприятие. Дополнением к этому показателю является коэффициент концентрации привлеченного (заемного) капитала - их сумма равна 1 (или 100%).
Коэффициент финансовой зависимости. Является обратным к коэффициенту концентрации собственного капитала. Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия. Если его значение снижается до единицы (или 100%), это означает, что владельцы полностью финансируют свое предприятие.
Коэффициент маневренности собственного капитала. Показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т. е. вложена в оборотные средства, а какая часть капитализирована. Значение этого показателя можно ощутимо варьировать в зависимости от структуры капитала и отраслевой принадлежности предприятия.
Коэффициент структуры долгосрочных вложений. Логика расчета этого показателя основана на предположении, что долгосрочные ссуды и займы используются для финансирования основных средств и других капитальных вложений. Коэффициент показывает, какая часть основных средств и прочих внеоборотных активов профинансирована внешними инвесторами.
Коэффициент долгосрочного привлечения заемных средств. Характеризует структуру капитала. Рост этого показателя в динамике - негативная тенденция, означающая, что предприятие все сильнее и сильнее зависит от внешних инвесторов.
Коэффициент соотношения собственных и привлеченных средств. Как и некоторые из вышеприведенных показателей, этот коэффициент дает наиболее общую оценку финансовой устойчивости предприятия. Он имеет довольно простую интерпретацию: его значение, например, равное 0,178, означает, что на каждый рубль собственных средств, вложенных в активы предприятия, приходится 17,8 коп. заемных средств. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т.е. о некотором снижении финансовой устойчивости, и наоборот.
Не существует каких-то единых нормативных критериев для рассмотренных показателей. Они зависят от многих факторов: отраслевой принадлежности предприятия, принципов кредитования, сложившейся структуры источников средств, оборачиваемости оборотных средств, репутации предприятия и др. Поэтому приемлемость значений этих коэффициентов, оценка их динамики и направлений изменения могут быть установлены только в результате сопоставления по группам.
Оценка деловой активности
Оценка деловой активности направлена на анализ результатов и эффективность текущей основной производственной деятельности
Оценка деловой активности на качественном уровне может быть получена в результате сравнения деятельности данного предприятия и родственных по сфере приложения капитала предприятий. Такими качественными' (т.е. неформализуемыми) критериями являются: широта рынков сбыта продукции; наличие продукции, поставляемой на экспорт; репутация предприятия, выражающаяся, в частности, в известности клиентов, пользующихся услугами предприятия, и др. Количественная оценка делается по двум направлениям:
степень выполнения плана (установленного вышестоящей организацией или самостоятельно) по основным показателям, обеспечение заданных темпов их роста;
уровень эффективности использования ресурсов предприятия.
Для реализации первого направления анализа целесообразно также учитывать сравнительную динамику основных показателей. В частности, оптимально следующее их соотношение:
Тпб > Тр >Так >100%,
где Тпб> Тр-, Так - соответственно темп изменения прибыли, реализации, авансированного капитала (Бд).
Эта зависимость означает что: а) экономический потенциал предприятия возрастает; б) по сравнению с увеличением экономического потенциала объем реализации возрастает более высокими темпами, т.е. ресурсы предприятия используются более эффективно; в) прибыль возрастает опережающими темпами, что свидетельствует, как правило, об относительном снижении издержек производства и обращения.
Однако возможны и отклонения от этой идеальной зависимости, причем не всегда их следует рассматривать как негативные, такими причинами являются: освоение новых перспектив направления приложения капитала, реконструкция и модернизация действующих производств и т.п. Эта деятельность всегда сопряжена со значительными вложениями финансовых ресурсов, которые по большей части не дают быстрой выгоды, но в перспективе могут полностью окупиться.
Для реализации второго направления могут быть рассчитаны различные показатели, характеризующие эффективность использования, материальных, трудовых и финансовых ресурсов. Основные из них - выработка, фондоотдача, оборачиваемость производственных запасов, продолжительность операционного цикла, оборачиваемость авансированного капитала.
При анализе оборачиваемости оборотных средств особое внимание должно уделяться производственным запасам и дебиторской задолженности. Чем меньше омертвляются финансовые ресурсы в этих активах, тем более эффективно они используются, быстрее оборачиваются, приносят предприятию все новые и новые прибыли.
Оборачиваемость оценивают, сопоставляя показатели средних остатков оборотных активов и их оборотов за анализируемый период. Оборотами при оценке и анализе оборачиваемости являются:
для производственных запасов – затраты на производство реализованной продукции;
для дебиторской задолженности – реализация продукции по безналичному расчету (поскольку этот показатель не отражается в отчетности и может быть выявлен по данным бухгалтерского учета, на практике его нередко заменяют показателем выручки от реализации).
Обобщенной характеристикой продолжительности омертвления финансовых ресурсов в текущих активах является показатель продолжительности операционного цикла, т.е. того, сколько дней в среднем проходит с момента вложения денежных средств в текущую производственную деятельность до момента возврата их в виде выручки на расчетный счет. Этот показатель в значительной степени зависит от характера производственной деятельности; его снижение - одна из основных внутрихозяйственных задач предприятия.
Показатели эффективности использования отдельных видов ресурсов обобщаются в показателях оборота собственного капитала и оборачиваемости основного капитала, характеризующих соответственно отдачу вложенных в предприятие: а) средств собственника; б) всех средств, включая привлеченные. Различие между этими коэффициентами обусловлено степенью привлечения заемных средств для финансирования производственной деятельности.
К обобщающим показателям оценки эффективности использования ресурсов предприятия и динамичности его развития относятся показатель ресурсоотдачи и коэффициент устойчивости экономического роста.
Ресурсоотдача (коэффициент оборачиваемости авансированного капитала). Характеризует объем реализованной продукции, приходящейся на рубль средств, вложенных в деятельность предприятия. Рост показателя в динамике рассматривается как благоприятная тенденция.
Коэффициент устойчивости экономического роста. Показывает, какими в среднем темпами может развиваться предприятие в дальнейшем, не меняя уже сложившееся соотношение между различными источниками финансирования, фондоотдачей, рентабельностью производства, дивидендной политикой и т.п.
Оценка рентабельности
К основным показателям этого блока, используемым в странах с рыночной экономикой для характеристики рентабельности вложений в деятельность того или иного вида, относятся рентабельность авансированного капитала и рентабельность собственного капитала. Экономическая интерпретация этих показателей очевидна — сколько рублей прибыли приходится на один рубль авансированного (собственного) капитала.
Оценка положения на рынке ценных бумаг
Данный вид анализа выполняется в компаниях, зарегистрированных на фондовых биржах и котирующих там свои ценные бумаги. Анализ не может быть выполнен непосредственно по данным финансовой отчетности - нужна дополнительная информация. Поскольку терминология по ценным бумагам в нашей стране еще окончательно не сложилась, приводимые названия показателей являются условными.
Доход на акцию. Представляет собой отношение чистой прибыли, уменьшенной на величину дивидендов по привилегированным акциям, к общему числу обыкновенных акций. Именно этот показатель в значительной степени влияет на рыночную цену акций. Основной его недостаток в аналитическом плане - пространственная несопоставимость ввиду неодинаковой рыночной стоимости акций различных компаний.
Ценность акции. Рассчитывается как частное от деления рыночной цены акции на доход на акцию. Этот показатель служит индикатором спроса на акции данной компании, поскольку показывает, как много согласны платить инвесторы в данный момент на один рубль прибыли на акцию. Относительно высокий рост этого показателя в динамике указывает на то, что инвесторы ожидают более быстрого роста прибыли данной фирмы по сравнению с другими. Этот показатель уже можно использовать в пространственных (межхозяйственных) сопоставлениях. Компаниям, имеющим относительно высокое значение коэффициента устойчивости экономического роста, характерно, как правило, и высокое значение показателя «ценность акции».
Дивидендная доходность акции. Выражается отношением дивиденда, выплачиваемого на акции, к ее рыночной цене. В компаниях, расширяющих свою деятельность путем капитализирования большей части прибыли, значение этого показателя относительно невелико. Дивидендная доходность акции характеризует процент возврата на капитал, вложенный в акции фирмы. Это прямой эффект. Есть еще и косвенный (доход или убыток), выражающийся в изменении рыночной цены акций данной фирмы.
Дивидендный выход. Рассчитывается путем деления дивиденда, выплачиваемого по акции, на доход на акцию. Наиболее наглядное толкование этого показателя — доля чистой прибыли, выплаченная акционерам в виде дивидендов. Значение коэффициента зависит от инвестиционной политики фирмы. С этим показателем тесно связан коэффициент реинвестирования прибыли, характеризующий ее долю, направленную на развитие производственной деятельности. Сумма значений показателя дивидендного выхода и коэффициента реинвестирования прибыли равна единице.
Коэффициент котировки акции. Рассчитывается отношением рыночной цены акции к ее учетной (книжной) цене. Книжная цена характеризует долю собственного капитала, приходящегося на одну акцию. Она складывается из номинальной стоимости (т.е. стоимости, проставленной на бланке акции, по которой она учтена в акционерном капитале), доли эмиссионной прибыли (накопленной разницы между рыночной ценой акций в момент их продажи и их номинальной стоимостью) и доли накопленной и вложенной в развитие фирмы прибыли. Значение коэффициента котировки больше единицы означает, что потенциальные акционеры, приобретая акцию, готовы дать за нее цену, превышающую бухгалтерскую оценку реального капитала, приходящегося на акцию на данный момент.
В процессе анализа могут использоваться жестко детерминированные факторные модели, позволяющие идентифицировать и дать сравнительную характеристику основных факторов, повлиявших на изменение того или иного показателя.
В основе приведенной системы действует следующая жестко детерминированная факторная зависимость:
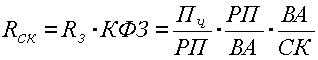 ,
где КФЗ - коэффициент финансовой зависимости, ВА - сумма активов предприятия, СК - собственный капитал.
Из представленной модели видно, что рентабельность собственного капитала зависит от трех факторов: рентабельности хозяйственной деятельности, ресурсоотдачи и структуры авансированного капитала. Значимость выделенных факторов объясняется тем, что они в определенном смысле обобщают все стороны финансово-хозяйственной деятельности предприятия, в частности бухгалтерскую отчетность: первый фактор обобщает форму №2 «Отчет о прибылях и убытках», второй - актив баланса, третий - пассив баланса.
Итак, рассмотренное множество методик анализа финансового состояния позволяет сделать вывод о том, что различные подходы применимы в разных ситуациях, т.е. в зависимости от цели и назначения анализа.
ГЛАВА 2. Анализ финансового положения ООО "Компакт"
2.1 Характеристика финансово-хозяйственной деятельности ООО «Компакт»
ООО «Компакт» является обществом с ограниченной ответственностью, юридический адрес которого: Россия, г. Барнаул. Дата государственной регистрации: 18 марта 2004г.
Основной государственный регистрационный номер 1044637028138. Отраслевая принадлежность - сельхозмашиностроение. Предприятие специализируется на выпуске запчастей к тракторам. Продукция, производимая ООО «Компакт», широко применяется в сельхозмашиностроении. Однако, в связи с недостаточным финансированием отрасли и неплатежеспособностью сельхозтоваропроизводителей перспектива устойчивого спроса на продукцию ООО проблематична.
Уставный капитал общества равен 25441580 рублей и составляется из номинальной стоимости долей его учредителей. Участниками общества являются:
ООО «Трактор» - 25,2 % уставного капитала
ООО «Мотор» - 23,58% уставного капитала
ООО «Обь» - 9,43 % уставного капитала
ООО «Машиностроитель» -8,53% уставного капитала
ОАО «Завод
Топливной аппаратуры» - 6,29 % уставного капитала
Группы компаний
«Алатйагромаш» - 0,03% уставного капитала
ООО «Гарантстрой» - 0,01% уставного капитала
ООО «Альфа» - 26,93% уставного капитала
Деятельность общества регулируется действующим законодательством, а также совокупностью подзаконных актов, регулирующих учредительную, функциональную, реорганизационную и ликвидационную деятельность общества.
Основными видами деятельности общества являются: производство и реализация запасных частей и принадлежностей к автомобилям и сельскохозяйственной технике, посредническая, внешнеэкономическая и другие. Общество является многопрофильным и, помимо основных, занимается торговлей, строительством, посредничеством и т.д.
Органами управления и контроля общества являются: общее собрание участников, совет директоров, генеральный директор, ревизионная комиссия (ревизор). Имущество общества составляют основные и оборотные средства, а также иные ценности, отражаемые на самостоятельном балансе общества. Имущество общества образуется от производственной, финансовой и иной коммерческой деятельности, взносов участников, добровольных пожертвований, продажи акций и ценных бумаг, средств и имущества, полученных от государственных, кооперативных и общественных организаций, частных лиц и иностранных фирм в качестве безвозмездной помощи или дотаций.
Финансовыми ресурсами общества являются: прибыль, амортизационные отчисления, а также другие поступления, не запрещенные законодательством. Неиспользованные финансовые средства в отчетном году переносятся на следующий год. При недостатке финансовых средств общество пользуется кредитом.
Из прибыли, полученной от деятельности общества, последнее формирует и пополняет резервный фонд общества, производит обязательные платежи. Размер ежегодных отчислений в резервный фонд составляет 5 процентов от чистой прибыли общества до достижения фондом размера 25 процентов от уставного капитала. Распределение прибыли между участниками общества определяется учредительными документами общества.
Предприятие специализируется на выпуске комплектующих изделий для сельскохозяйственного машиностроения (тракторы) и легкового автотранспорта: плунжерных пар, гидронатяжителей, гидротолкателей. В производстве используются сырье и материалы, производимые, в основном, на территории Российской Федерации.
Основные покупатели ООО "Компакт": ООО «Парголовский завод», ООО «Сервистехника, ООО «Резснаб», ИП Мириджанян, ООО «Алтайвтормет», ООО «Алтайагромаш», ООО «Карбон-Инвест», ООО «Гальванит» и др.
Основные поставщики ООО "Компакт»: ОАО «Энергосбыт», Санкт-Петербургский абразивный завод, «Инструмент-ПромТехника», «Киржачшский инструмент», ТП «Томский инструмент», «Белгородский инструмент», «Механик и К», «ЦентрМеталл», «ТехСервис» и др.
Основным рынком сбыта продукции также является Россия.
Фактором, влияющим на объем реализации является - сезонность. Наибольший потребительский спрос приходится на весенние - осенний периоды.
Выручка за 2006г от реализации продукции по основной деятельности составила 114 501 тыс.руб. Сумма дебиторской задолженности предприятия по состоянию на 31.12.200бг составила 109522 тыс. руб. или 70 % к оборотным активам. Сумма кредиторской задолженности предприятия по состоянию на 31.12.2006г составила 31776 тыс. руб. или 57% в активах предприятия.
За 2005г на предприятии была освоена новая продукция - плунжерная пара для автобуса «ПАЗ», автомобилей и автобусов «МАЗ», «КАМАЗ». Проделана определенная работа по улучшению качества выпускаемой продукции.
Предприятие работает на уровне 2006 г. Производство промышленной продукции обеспечивает потребительский спрос на запасные части к тракторам. По производству новой продукции - автомобильным плунжерным парам «Бычок», «Маз», «Камаз», освоенных в 2006г., - предприятие входит в рынок.
Рассмотрим производственный потенциал «КОМПАКТ», представленный в таблице 2.1.
Таблица2.1. Производственный потенциал ООО «Компакт»
|
Показатели |
2005 |
2006 |
2007 |
2007 г. в % к 2006 г. |
Абсолютные изменения |
|
Стоимость капитала тыс. руб. |
12 |
9729,5 |
34335 |
352,90 |
24606 |
| Среднегодовая ст-ть осн. ср-в тыс.руб. | 54 | 461,5 | 812 | 175,95 | 350,5 |
|
Численность работников человек |
652 | 610 | 467 | 76,56 | -143 |
| Стоимость оборотного капитала,тыс. руб. | 17002 | 54749 | 152749 | 279,00 | 98000 |
|
Собственные оборотные средства тыс. руб. |
-309 |
18339 |
31983 |
174,40 |
13644 |
Основным показателем, характеризующим финансовую устойчивость предприятия является собственные оборотные средства. Проанализировав табличные данные можно сделать вывод, что на предприятии произошло увеличение капитала. Собственный капитал увеличился в 3 раза, по сравнению с 2006г., что повлекло рост стоимость оборотного капитала. Среднегодовая стоимость основных средств возросла в 3 раза, что является положительным моментом. Собственный оборотный капитал увеличился в 2 раза, что составило 98 000. Собственные оборотные средства увеличились на 74%, что составило 13644 тыс. руб., за счет вклада в уставный капитал. В 2007 году наблюдается снижение численности на 143 человека. Бизнес любой сферы деятельности начинается с определенной суммы капитала, за счет которого приобретается необходимое количество ресурсов, организуется процесс производства и сбыт продукции.
Из данных таблицы 2.2 видим, что капитал общества в 2007г. сформирован на 78% за счет заемного капитала и 22% собственного капитала. В 2004г. свою деятельность общество начинало с заёмного капитала, его доля составляла 99,9%. В 2007 прослеживается увеличение собственного капитала на 176,6%, что составило 14888 тыс. руб., за счет взносов учредителей в уставный капитал. Увеличение заемного капитала в 2007г. по сравнению с 2005г. составило 334,2% или 85276 тыс. руб. Видим, что предприятию удалось привлечь капитал в размере 100164тыс. руб.
Таблица 2.2. Формирование капитала ООО «КОМПАКТ» в 2005-2007гг.
|
Показатели |
2005 |
Удельный вес 2005г. % |
2006 |
Удельный вес 2006г. % |
2007 |
Удель-ный вес 2007г. |
Абсолют- ное изменение 2007г к 2006г. |
Изменение 2007г к 2006г |
|
Источники собственных средств тыс. руб. |
12 |
0,1 |
19447 |
34,8 |
34335 |
22,0 |
14888,0 |
177 |
| Долгосрочные пассивы, тыс. руб. |
317 |
1,8 |
4634 |
8,3 |
20023 |
12,8 |
15389,0 |
432 |
| Краткосрочные пассивы, тыс. руб. |
16994 |
98,1 |
31776 |
56,9 |
101663 |
65,2 |
69887,0 |
319 |
|
Заемный капитал тыс.руб. |
17311 |
99,9 |
36410 |
65,2 |
121686 |
78,0 |
85276,0 |
334 |
|
БАЛАНС |
17323 |
100,0 |
55857 |
100,0 |
156021 |
100,0 |
100164 |
279 |
Важнейшим показателем, характеризующим работу промышленных предприятий, является себестоимость продукции. От ее уровня зависят и финансовые результаты деятельности предприятия, темпы расширенного воспроизводства, финансовое состояние предприятия.
Затраты ООО «КОМПАКТ» представлены в таблице 3.
Таблица 2.3. Затраты на производство продукции в ООО «КОМПАКТ»
|
Показатели |
2005 |
2006 |
2007 |
2007 г. в % к 2006 |
|
Материальные затраты тыс.руб. |
9357 |
37758 |
31309 |
82,92 |
|
Оплата труда тыс. руб. |
6446 |
23762 |
22477 |
94,59 |
|
Отчисления от зарплаты |
2260 |
6251 |
5822 |
93,14 |
|
Амортизация тыс. руб. |
16 |
183 |
150 |
81,97 |
|
Прочие затраты тыс. руб. |
3878 |
31993 |
27955 |
87,38 |
|
Всего затрат тыс. руб. |
21957 |
99947 |
87713 |
87,76 |
|
Товарная продукция шт. |
19960 |
74657 |
75842 |
101,59 |
|
Затраты на 1руб. ТП |
1,10 |
1,34 |
1,16 |
86,39 |
|
Расход ЗП на 1 руб. ТП |
0,44 |
0,40 |
0,37 |
92,82 |
|
Средняя зарплата руб. |
2650,5 |
3350,1 |
4154,5 |
124,01 |
|
Производительность труда |
112,135 |
122,39 |
162,4 |
132,69 |
На предприятии наблюдается снижение затрат в 2007г. по сравнению с 2006г. Материальные затраты снизились на 17%, за счет снижения объема производства в количественном выражении в 2007г. Оплата труда снизилась на 5%, отчисления снизились на 2%, амортизация снизилась за 18%, прочие затраты на 13%.Затраты на 1руб. товарной продукции снизились на 14%. Средняя зарплата увеличилась на 24%, производительность труда на 32,7%
Таблица 2.4. Выпуск продукции ООО «Компакт»
|
Показатели |
2005 |
2006 |
2007 |
2007 г. в % к 2006 |
| Плунжерная пара 4 УТНМ - 1 1 1 1 410-01 шт. | 143508 | 504200 | 406120 | 80,55 |
|
Плунжерная пара 445 1 6С 1 5 шт. |
171408 |
411144 |
316600 |
77,00 |
|
Плунжерная пара 16-67-102 СП шт. |
14244 |
40886 |
52180 |
127,62 |
|
Плунжерная пара 16-67-108 СП шт. |
12216 |
40356 |
52140 |
129,20 |
|
Гидронатяжитель 406. Г006 1 00-1 0 А шт. |
46176 |
85680 |
25440 |
29,69 |
|
Себестоимость тыс. руб. |
18318 |
84509 |
110441 |
130,69 |
|
Выручка тыс. руб. |
19965 |
91448 |
114501 |
125,21 |
По данным таблицы можно сделать следующие выводы. Объем производства в 2007 г. по отношению к 2006г. снизился по основным видам продукции. А именно, производство рентабельной Плунжерной пары 445 16С15 шт. на 30%, Плунжерная пара 445 16С15 шт.- 33%, Гидронатяжитель 40б.1006100-10Ашт. -71%. Себестоимость продукции возросла на 25932 тыс. руб. в связи с удорожанием материалов и составила, рост составил 31%. Выручка увеличилась на 25%, за счет роста цены на продукцию.
Таблица 2.5. Эффективность производства ООО «КОМПАКТ»
|
Показатели |
2005 |
2006 |
2007 |
Изменения в % к 2006 |
|
1. Выручка тыс. руб. |
19965,0 |
91448,0 |
114501,0 |
23053,0 |
|
2.Фонд зарплаты тыс. руб. |
6446,00 |
24522,0 |
23281,0 |
-1241,0 |
|
3. Выручка |
||||
|
- на 1 рубль основных средств, руб. |
369,72 |
198,15 |
141,01 |
-57,14 |
|
- на 1 рубль затрат, руб. |
0,91 |
0,91 |
1,31 |
0,39 |
|
- на 1 рубль материальных затрат, руб. |
3,10 |
3,73 |
4,92 |
1,19 |
|
- на 1 рубль оплаты труда, руб. |
0,32 |
0,27 |
0,20 |
-0,06 |
|
4. Валовая прибыль тыс. руб. |
1647,0 |
6939,0 |
4060,0 |
-2879,0 |
|
5.Чистая прибыль тыс. руб. |
4,00 |
3,00 |
8888,00 |
8885,00 |
|
б.Уровень рентабельности; % |
||||
|
- капитала |
0,07 |
0,003 |
5,47 |
|
|
- продаж |
0,08 |
0,08 |
0,04 |
|
|
- производства продукции |
0,09 |
0,08 |
0,04 |
Из таблицы видно, что выручка увеличилась в 2007 г. по сравнению с 2005 г. на 28053 тыс. руб. Фонд оплаты труда снизился на 1241 тыс. руб. Выручка на 1 руб. материальных затрат увеличилась на 1,19 руб. Валовая прибыль снизилась на 2879 тыс. руб. Уровень рентабельности капитала увеличился. На ООО «Компакт» наблюдается рост затрат на производство, в 2007 г. по сравнению с 2005 г. затраты увеличились в 4 раза, что составило 65756 тыс. руб. Это вызвано тем, что Общество в 2005 г. только начало свою деятельность и работало не весь год. Наблюдается увеличение прочих затрат, с 28% в 2004 г. к 38,8% в 2007 г. от общей доли затрат. Затраты на оплату труда, к сожалению, не увеличиваются с 29% в 2005г. к 2007г. составили 25,6%. Выручка от реализации возросла, но по сравнению с ростом материальных затрат, ее рост незначительный. Валовая прибыль увеличилась в 2,5раза.
Любое предприятие несет полную ответственность за результаты своей производственно-хозяйственной деятельности перед учредителями, работниками, банками и прочими кредитными учреждениями.
Представленный ниже анализ финансового состояния ООО «Компакт» осуществлен в процессе оформления заявки на кредит в банке.
Финансовое состояние каждого предприятия в значительно степени зависит от целесообразности и правильности вложений финансовых ресурсов в активы. В процессе функционирования предприятия величина активов и их структура претерпевают изменения. А причины изменений устанавливают, изучая изменения в составе источников его образования. Характеристику качественных изменений в структуре ООО «Компакт» можно получить с помощью анализа баланса.
Соотношение основных качественных групп активов организации на 31.12.2007 г. характеризуется значительной долей (97,9%) текущих активов и малым процентом иммобилизованных средств. Активы организации в течение рассматриваемого периода значительно увеличились (на 179,3%). Отмечая значительное увеличение активов, необходимо учесть, что собственный капитал увеличился в меньшей степени – на 76,6%. Отстающее увеличение собственного капитала относительно общего изменения активов следует рассматривать как негативный фактор.
Таблица 2.6. Структура имущества организации и источников его формирования
| Показатель | Значение показателя | Изменение | ||||
| на начало периода | на конец периода | (гр.4-гр.2), тыс. руб. | (гр.4 : гр.2), % | |||
| в тыс. руб. | в % к валюте баланса | в тыс. руб. | в % к валюте баланса | |||
| Актив | ||||||
| 1. Иммобилизованные средства | 1108 | 2 | 3272 | 2,1 | +2164 | +195,3 |
| 2. Оборотные активы, всего | 54749 | 98 | 152749 | 97,9 | +98000 | +179 |
| в том числе:запасы (кроме товаров отгруженных) | 16131 | 28,9 | 42468 | 27,2 | +26337 | +163,3 |
| в том числе:-сырье и материалы; | 9280 | 16,6 | 9344 | 6 | +64 | +0,7 |
| - готовая продукция (товары). | 3 | <0,1 | 24955 | 16 | +24952 | +8318,3 раза |
| затраты в незавершенном производстве (издержках обращения) и расходах будущих периодов; | 6848 | 12,3 | 8169 | 5,2 | +1321 | +19,3 |
| Продолжение таблицы 2.6. | ||||||
| НДС по приобретенным ценностям | 2159 | 3,9 | 631 | 0,4 | -1528 | -70,8 |
| ликвидные активы, всего | 35788 | 64,1 | 109546 | 70,2 | +73758 | +3,1 раза |
| из них:- денежные средства и краткосрочные вложения; | 118 | 0,2 | 24 | <0,1 | -94 | -79,7 |
| - дебиторская задолженность (срок платежа по которой не более года); | 35670 | 63,9 | 109522 | 70,2 | +73852 | +3,1 раза |
| Пассив | ||||||
| 1. Собственный капитал | 19447 | 34,8 | 34335 | 22 | +14888 | +76,6 |
| 2. Заемный капитал, всего | 4634 | 8,3 | 20023 | 12,8 | +15389 | +4,3 раза |
| из них: - долгосрочные кредиты и займы; | 4634 | 8,3 | 20023 | 12,8 | +15389 | +4,3 раза |
| 3. Привлеченный капитал* | 31776 | 56,9 | 101663 | 65,2 | +69887 | +3,2 раза |
| Валюта баланса | 55857 | 100 | 156021 | 100 | +100164 | +179,3 |
* Привлеченный капитал состоит из текущей кредиторской и прочей краткосрочной кредиторской задолженности, кроме кредитов и займов.
Рост величины активов организации связан, в первую очередь, с ростом следующих позиций актива баланса (в скобках указана доля изменения данной статьи в общей сумме всех положительно изменившихся статей):
Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) – 73852 тыс. руб. (72%)
Запасы: готовая продукция и товары для перепродажи – 24952 тыс. руб. (24,3%)
Одновременно, в пассиве баланса наибольший прирост наблюдается по строкам:
Прочие краткосрочные обязательства – 37520 тыс. руб. (37,3%)
Кредиторская задолженность: прочие кредиторы – 18124 тыс. руб. (18%)
Кредиторская задолженность: поставщики и подрядчики – 14353 тыс. руб. (14,3%)
Займы и кредиты – 11950 тыс. руб. (11,9%)
Среди отрицательно изменившихся статей баланса можно выделить "Налог на добавленную стоимость по приобретенным ценностям" в активе и "Кредиторская задолженность: задолженность перед персоналом организации" в пассиве (-1528 тыс. руб. и -524 тыс. руб. соответственно).
Таблица 2.7. Оценка стоимости чистых активов организации
| Показатель | Значение показателя | Изменение | ||||
| на начало периода | на конец периода | тыс. руб.(гр.4-гр.2) | ± %((4-2) : 2) | |||
| в тыс. руб. | в % к валюте баланса | в тыс. руб. | в % к валюте баланса | |||
| 1. Чистые активы | 19447 | 34,8 | 34335 | 22 | +14888 | +76,6 |
| 2. Уставный капитал | 19442 | 34,8 | 25442 | 16,3 | +6000 | +30,9 |
| 3. Превышение чистых активов над уставным капиталом | 5 | <0,1 | 8893 | 5,7 | +8888 | +1778,6 раза |
Чистые активы организации по итогам 2007 г. превышают уставный капитал на 35%. Данное соотношение положительно характеризует финансовое положение ООО "Компакт", полностью удовлетворяя требованиям нормативных актов к величине чистых активов организации. К тому же необходимо отметить увеличение чистых активов на 76,6% в течение рассматриваемого периода. Приняв во внимание одновременно и превышение чистых активов над уставным капиталом и их увеличение за период, можно говорить о хорошем финансовом положении организации по данному признаку.
Таблица 2.8. Определение неудовлетворительной структуры баланса
| Показатель* | Значение показателя | Изменение (гр.3-гр.2) | Нормативное значение | Соответствие фактического значения нормативному на конец периода | |
| на начало отчетного периода | на конец отчетного периода | ||||
| 1. Коэффициент текущей ликвидности | 1,72 | 1,5 | -0,22 | не менее 2 | не соответствует |
| 2. Коэффициент обеспеченности собственными средствами | 0,33 | 0,2 | -0,13 | не менее 0,1 | соответствует |
| 3. Коэффициент восстановления платежеспособности | x | 0,7 | x | не менее 1 | не соответствует |
* Расчеты показателей выполнены по методике Федерального управления по делам о несостоятельности (банкротстве).
Поскольку один из первых двух коэффициентов (коэффициент текущей ликвидности) на последний день анализируемого периода оказался меньше нормативно установленного значения, в качестве третьего показателя рассчитан коэффициент восстановления платежеспособности. Данный коэффициент служит для оценки перспективы восстановления организацией нормальной структуры баланса (платежеспособности) в течение полугода при сохранении имевшей место в анализируемом периоде динамики первых двух коэффициентов. Значение коэффициента восстановления платежеспособности (0,7) указывает на отсутствие в ближайшее время реальной возможности восстановить нормальную платежеспособность. При этом необходимо отметить, что данные показатели неудовлетворительной структуры баланса являются достаточно строгими, поэтому выводы на их основе следует делать лишь в совокупности с другими показателями финансового положения организации.
2.2 Анализ финансовой устойчивости организации
Поскольку наблюдается недостаток только собственных оборотных средств, рассчитанных по 1-му варианту (СОС1), финансовое положение организации можно характеризовать как нормальное. При этом нужно обратить внимание, что два из трех показателей покрытия собственными оборотными средствами запасов и затрат за 2007 г. улучшили свои значения.
Таблица 2.9. Анализ финансовой устойчивости по величине излишка (недостатка) собственных оборотных средств
| Показатель собственных оборотных средств (СОС) | На начало отчетного периода | На конец отчетного периода | ||
| Значение показателя | Излишек (недостаток)* | Значение показателя | Излишек (недостаток) | |
| СОС1 (рассчитан без учета долгосрочных и краткосрочных пассивов) | +18339 | +2208 | +31063 | -11405 |
| СОС2 (рассчитан с учетом долгосрочных пассивов) | +22973 | +6842 | +51086 | +8618 |
| СОС3 (рассчитан с учетом и долгосрочных, и краткосрочных пассивов) | +54749 | +38618 | +152749 | +110281 |
* Излишек (недостаток) СОС рассчитывается как разница между собственными оборотными средствами и величиной запасов и затрат.
Коэффициент автономии организации по итогам 2007 г. составил 0,22. Данный коэффициент характеризует степень зависимости организации от заемного капитала. Полученное здесь значение говорит о крайне малой доле собственного капитала (22%) в общем капитале ООО "Компакт".
Значение коэффициента покрытия инвестиций на конец периода равно 0,35, что значительно ниже нормы (доля собственного капитала и долгосрочных обязательств в общей сумме капитала ООО "Компакт" составляет всего 35%).
Таблица 2.10. Анализ прочих показателей финансовой устойчивости организации
| Показатель | Значение показателя | Изменение показателя(3-2) | Описание показателя и его нормативное значение | |
| на начало отчетного периода | на конец отчетного периода | |||
| 1. Коэффициент автономии | 0,35 | 0,22 | -0,13 | Отношение собственного капитала к общей сумме капитала.Рекомендованное значение: >0,5 (обычно 0,6-0,7) |
| 2. Финансовый леверидж | 0,53 | 0,28 | -0,25 | Отношение собственного капитала к заемному. Оптимальное значение: 1. |
| 3. Коэффициент покрытия инвестиций | 0,43 | 0,35 | -0,08 | Отношение собственного капитала и долгосрочных обязательств к общей сумме капитала.Нормальное значение в мировой практике: ок. 0,9; критическое – <0,75. |
| 4. Коэффициент маневренности собственного капитала | 0,95 | 0,94 | -0,01 | Отношение собственных оборотных средств к источникам собственных и долгосрочных заемных средств. Отношение должно быть, как минимум, положительное. |
| 5. Коэффициент мобильности оборотных средств | 0,98 | 0,98 | <0,01 | Отношение оборотных средств к стоимости всего имущества. |
| 6. Коэффициент обеспеченности материальных запасов | 1,42 | 1,2 | -0,22 | Отношение собственных оборотных средств к величине материально-производственных запасов.Нормативное значение: не менее 0,5 |
| 7. Коэффициент обеспеченности текущих активов | 0,42 | 0,33 | -0,09 | Отношение собственных оборотных средств к текущим активам.Нормативное значение: не ниже 0,1 |
| 8. Коэффициент краткосрочной задолженности | 0,87 | 0,84 | -0,04 | Отношение краткосрочной задолженности к сумме общей задолженности. |
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств организации находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Значение коэффициента маневренности собственного капитала на конец декабря 2007 г. составило 0,94. Считается, что оптимальный диапазон значений коэффициента 0,5-0,6. Однако на практике норматив для этого показателя не определен, так как сильно зависит от сферы деятельности организации.
Итоговое значение коэффициента обеспеченности материальных запасов (1,2) соответствует норме, т. е. материально-производственные запасы в достаточной степени обеспечены собственными оборотными средствами организации.
По коэффициенту краткосрочной задолженности видно, что величина краткосрочной кредиторской задолженности ООО "Компакт" значительно превосходит величину долгосрочной задолженности (84% и 16% соответственно). При этом за анализируемый период доля долгосрочной задолженности выросла на 4%.
2.3 Анализ ликвидности
Из четырех соотношений, характеризующих соотношение активов по степени ликвидности и обязательств по сроку