Единый социальный налог
Содержание.
Введение..................................................................................................3
Внебюджетные фонды РФ...........................................................4
Социально-экономическая сущность внебюджетных фондов.............................................................................................4
Источники формирования внебюджетных фондов................7
Единый социальный налог...........................................................8
Причины, вызвавшие необходимость введения единого социального налога......................................................................9
Налогоплательщики единого социального налога...............11
Объект обложения налога.....................................................13
Ставки единого социального налога.....................................24
Порядок исчисления и уплаты налога..................................26
Заключение..................................................................................34
Используемая литература....................................................................36
Введение.
Первоначально внебюджетные фонды появились в виде специальных фондов или особых счетов задолго до возникновения бюджета. Государственная власть с расширением своей деятельности нуждалась во все новых расходах, требовавших средств для своего покрытия. Эти средства концентрировались в особых фондах, предназначенных для специальных целей. Такие фонды носили, как правило, временный характер. С выполнением государством намеченных мероприятий фонды заканчивали свое существование. В связи с этим количество фондов постоянно менялось.
С укреплением централизованного государства начинался период унификации специальных фондов. На основе объединения различных фондов был создан государственный бюджет. Наряду с бюджетом вновь повышалось значение внебюджетных фондов.
Внебюджетные фонды в финансовой системе России созданы в соответствии с Законом РСФСР "Об основах бюджетного устройства и бюджетного процесса в РСФСР" (от 10 октября 1991 г.). Главная причина их создания - необходимость выделения чрезвычайно важных для общества расходов и обеспечение их самостоятельными источниками дохода.
Поскольку плательщиками взносов во внебюджетные фонды являются юридические и физические (предприниматели) лица, т.е. потребители социальных гарантий, то вопросы уплаты и распределения денежных средств фондов касаются всех граждан России, и поэтому проявляется их заинтересованность в оптимальном функционировании системы внебюджетных фондов.
1. Внебюджетные фонды РФ
1.1. Социально-экономическая сущность внебюджетных фондов
Финансовая система РФ включала следующие звенья финансовых отношений: государственный бюджет, внебюджетные фонды, государственный кредит, фонды страхования, финансы предприятий различных форм собственности (рис.1).
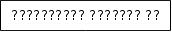



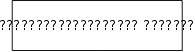
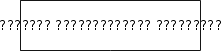

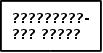




Рис.1
Внебюджетные фонды - один из методов перераспределения национального дохода органами власти в пользу определенных социальных групп населения. Государство мобилизирует в фонды часть доходов населения для финансирования своих мероприятий. Внебюджетные фонды решают две важные задачи: обеспечение дополнительными средствами приоритетных сфер экономики и расширение социальных услуг населения.
На основе Закона РСФСР "Об основах бюджетного устройства и бюджетного планирования в РСФСР" от 10 октября 1991 года органы власти в рамках законодательства РФ могут образовывать целевые внебюджетные фонды, обладающие правом самостоятельного юридического лица и независимые от бюджетов соответствующих органов власти.
Государственные внебюджетные фонды создаются на базе соответствующих актов высших органов власти, в которых регламентируется их деятельность, указываются источники формирования, определяются порядок и направленность использования денежных средств.
Внебюджетные фонды, являясь составной частью финансовой системы РФ, обладают рядом особенностей:
- запланированы органами власти и управления и имеют строгую целевую направленность;
- денежные средства фондов используются для финансирования государственных расходов, не включенных в бюджет;
- формируются в основном за счет обязательных отчислений юридических и физических лиц;
- страховые взносы в фонды и взаимоотношения, возникающие при их уплате, имеют налоговую природу, тарифы взносов устанавливаются государством и являются обязательными;
- на отношения, связанные с исчислением, уплатой и взысканием взносов в фонды, распространено большинство норм и положений Закона РФ "Об основах налоговой системы РФ";
- денежные ресурсы фонда находятся в государственной собственности, они не входят в состав бюджетов, а также других фондов и не подлежат изъятию на какие-либо цели, прямо не предусмотренные законом;
- расходование средств из фондов осуществляется по распоряжению Правительства или специально уполномоченного на то органа (Правление фонда).
Внебюджетные фонды - форма использования финансовых ресурсов, привлекаемых государством для финансирования не включаемых в бюджет некоторых общественных потребностей и комплексно расходуемых на основе оперативной самостоятельности строго в соответствии с целевыми назначениями фондов.
Решение об образовании внебюджетных фондов принимает Федеральное собрание РФ, а также государственные представительные органы субъектов Федерации и местного самоуправления. Внебюджетные фонды находятся в собственности государства, но являются автономными. Они имеют, как правило, строго целевое назначение.
Начиная с 1992 года в РФ, создано и действует большое количество внебюджетных фондов. В зависимости от уровня управления внебюджетные фонды подразделяются на государственные (федеральные) и региональные; по целевому назначению – на экономические и социальные. Общее число федеральных внебюджетных фондов в 1998 г. составило около 40.
1.2. Источники формирования внебюджетных фондов
Внебюджетные фонды создаются двумя путями. Один путь - это выделение из бюджета и финансирование определенных расходов, имеющих особо важное значение, другой - формирование внебюджетного фонда с собственными источниками доходов для использования в определенных целях.
Внебюджетные фонды предназначены для целевого использования. Обычно в названии фонда указана цель расходования средств.
Материальным источником внебюджетных фондов является национальный доход. Преобладающая часть фондов создается в процессе перераспределения национального дохода. Основные методы мобилизации национального дохода в процессе его перераспределения при формировании фондов - специальные налоги и сборы, средства из бюджета и займы.
Специальные налоги и сборы устанавливаются законодательной властью. Значительное количество фондов формируется за счет средств центрального и региональных (местных) бюджетов. Средства бюджетов поступают в форме безвозмездных субсидий или определенных отчислений от налоговых доходов бюджета. Доходами внебюджетных фондов могут выступать и заемные средства, полученные фондом у ЦБ РФ или коммерческих банков. Кроме того, к доходам внебюджетных фондов относятся отчисления от прибыли предприятий, учреждений, организаций и прибыль от коммерческой деятельности, осуществляемой фондом как юридическим лицом (имеющиеся у внебюджетных фондов положительное сальдо может быть использовано для приобретения ценных бумаг и получения прибыли в форме дивидендов или процентов).
2. Единый социальный налог.
Единый социальный налог является серьезным новаторством, включенным во вторую часть Налогового кодекса. Введенный в действие с 1 января 2001 г., этот налог заменил собой действовавшие ранее отчисления в три государственных внебюджетных социальных фонда - Пенсионный, Фонд социального страхования и федеральный и региональные фонды обязательного медицинского страхования. Но замена отчислений на единый социальный налог не отменила целевого назначения налога. Средства от его сбора будут поступать не в бюджеты всех уровней, а в указанные выше фонды. Основное предназначение этого налога именно в том и состоит, чтобы обеспечить мобилизацию средств для реализации права граждан России на государственное пенсионное и социальное обеспечение и медицинскую помощь.
В связи с этим возникает неизбежный вопрос о необходимости и экономической целесообразности преобразования производимых предприятиями, учреждениями и организациями отчислений в социальные фонды в единый налог.
2.1. Причины, вызвавшие необходимость введения единого социального налога.
До введения единого социального налога был не совсем ясен статус отчислений в государственные социальные внебюджетные фонды. Формально не являясь налогами, поскольку не входили в установленную Законом "Об основах налоговой системы Российской Федерации" налоговую систему России, они по своему экономическому содержанию для налогоплательщиков были все-таки одной их форм налогов. При этом, учитывая высокие ставки этих взносов, они были одним из определяющих моментов сокрытия работодателями истинных размеров выплачиваемой работникам заработной платы и существования тем самым скрытых форм оплаты труда. Введение единого социального налога, взимаемого по регрессивной шкале, призвано стать серьезным стимулом для легализации реальных расходов организаций на оплату труда работников, и в конечном счете - расширить базу обложения налогом на доходы физических лиц.
Контроль за своевременностью и полнотой уплаты организациями и индивидуальными предпринимателями отчислений во внебюджетные фонды являлся функцией не налоговых органов, а созданных специально для этого органов государственных внебюджетных фондов. Это, с одной стороны, создавало определенные трудности для организаций и индивидуальных предпринимателей, поскольку они подвергались проверкам со стороны сразу пяти контролирующих органов. Вместе с тем, эффективность контроля за поступлением этих отчислений была достаточно низка. Это связано с тем, что органы государственных внебюджетных фондов, не имея в достаточной степени предоставленных налоговым органам прав, не сумели в полном объеме обеспечить постановку на учет юридических и физических лиц, являющихся по закону налогоплательщиками отчислений в фонды. Достаточно сказать, что количество стоящих на учете плательщиков взносов было примерно на четверть ниже, чем зарегистрированных в налоговых органах налогоплательщиков. С введением единого социального налога контроль за его исчислением и уплатой полностью переходит к налоговым органам.
Принципиальное значение имеет также и то обстоятельство, что с введением единого социального налога для всех налогоплательщиков — работодателей установлен единый порядок исчисления налоговой базы по платежам в социальные фонды, что, несомненно облегчит исчисление налога не только чисто технически, но и с позиций предотвращения ошибок в расчетах.
Единый социальный налог является одним из наиболее значимых как в формировании доходов государства, так и для финансового положения налогоплательщиков. Платежи по нему хоть и незначительно, но превысят поступления в бюджеты всех уровней самого крупного налогового источника доходов консолидированного бюджета страны — налога на добавленную стоимость.
2.2. Налогоплательщики единого социального налога.
Определение налогоплательщиков единого социального налога имеет особо важное значение, поскольку в отличие от большинства других видов налогов, входящих в российскую налоговую систему, ставки уплаты этого налога в значительной мере зависят от категорий налогоплательщиков.
В первую очередь налогоплательщиками этого налога являются работодатели, которые производят выплаты наемным работникам. В их число входят организации, индивидуальные предприниматели, родовые, семейные общины малочисленных народов Севера, занимающиеся традиционными отраслями хозяйствования; крестьянские (фермерские) хозяйства, а также физические лица. В дальнейшем эту группу будем именовать как налогоплательщики — работодатели.
Ко второй категории относятся индивидуальные предприниматели, родовые, семейные общины малочисленных народов Севера, занимающиеся традиционными отраслями хозяйствования, крестьянские (фермерские) хозяйства, а также адвокаты. В отличие от первой группы, входящие во вторую группу налогоплательщики выступают таковыми как индивидуальные получатели доходов от предпринимательской или другой профессиональной деятельности. В дальнейшем их будем именовать как налогоплательщики — предприниматели.
На практике нередки случаи, когда один и тот же налогоплательщик одновременно может относиться к нескольким категориям налогоплательщиков. В этом случае он является
отдельным налогоплательщиком по каждому отдельно взятому основанию.
Одновременно с этим организации и индивидуальные предприниматели, переведенные в соответствии с действующим законодательством на уплату налога на вмененный доход для определенных видов деятельности, не являются налогоплательщиками единого социального налога в части доходов, которые они получают от осуществления этих видов деятельности.
Объект налогообложения для исчисления единого социального налога зависит от того, к какой группе принадлежат налогоплательщики.
Для налогоплательщиков - работодателей объектом налогообложения определены начисляемые им выплаты, вознаграждения и другие доходы, в том числе вознаграждения по договорам гражданско-правового характера, связанные с выполнением работ или оказанием услуг, и по авторским и лицензионным договорам, а также выплаты в виде материальной помощи и иные безвозмездные выплаты. Исключение в этой группе сделано лишь для налогоплательщиков — физических лиц, производящих в отдельных случаях выплаты в пользу других физических лиц. Не являются в частности объектом обложения выплаты, если они оформлены с налогоплательщиком трудовым договором либо договором гражданско-правового характера, предметом которого является выполнение работ или оказание услуг, авторским или лицензионным договором. Вместе с тем все перечисленные выше выплаты, доходы и вознаграждения могут и не являться объектом налогообложения, если они произведены из прибыли, остающейся в распоряжении организации.
Кроме того, установлено еще одно исключение из правил. Выплаты в виде материальной помощи, другие безвозмездные выплаты, выплаты в натуральной форме, производимые сельскохозяйственной продукцией или товарами для детей, становятся объектом налогообложения только лишь в части сумм, превышающих 1 000 руб. в расчете на календарный месяц.
2.3. Объект обложения налога
Объектом обложения для налогоплательщиков — предпринимателей являются доходы от предпринимательской или другой профессиональной деятельности за вычетом расходов, связанных с их извлечением. Для индивидуальных предпринимателей, применяющих установленную законом упрощенную систему налогообложения, объект обложения представляет собой доход, определяемый исходя из стоимости патента.
Исходя из установленного законодательством объекта обложения, соответственно определяется и налоговая база. Для налогоплательщиков - работодателей, которые выплачивают вознаграждения или по трудовому договору, или по договорам гражданско-правового характера за выполнение работ или оказание услуг, а также по авторским и лицензионным договорам, она определяется как сумма доходов, являющихся объектом обложения, начисленных работодателями за налоговый период в пользу работников. При этом следует подчеркнуть, что по данному налогу налоговый период определен в один календарный год.
При определении налоговой базы учитываются любые доходы, начисленные работодателями работникам в денежной или натуральной форме, в виде предоставленных работникам материальных, социальных или других благ или в виде иной материальной выгоды, за исключением не подлежащих обложению доходов, перечень которых будет рассмотрен отдельно.
В отличие от ранее существовавшего порядка отчислений во внебюджетные фонды, налогоплательщики — работодатели при исчислении единого социального налога должны определять налоговую базу отдельно по каждому работнику в течение всего налогового периода с начала налогового периода по истечении каждого месяца нарастающим итогом. При этом следует подчеркнуть, что при определении налоговой базы не должны учитываться доходы, полученные работниками от других работодателей.
В этом случае возникает вопрос, как быть в том случае, когда работник получает налогооблагаемые доходы от нескольких работодателей и совокупная налоговая база, исчисленная по нескольким местам работы, по итогам за год подпадает под иную ставку единого социального налога? Законодательство дает четкий ответ на этот вопрос: в этом случае право на перерасчет не возникает и, естественно, не должен производиться зачет или возврат излишне уплаченных сумм налога.
Налоговая база налогоплательщиков — предпринимателей определяется как сумма доходов, являющихся объектом обложения, которые ими получены за налоговый период как в денежной, так и в натуральной форме от предпринимательской или другой профессиональной деятельности в России, за вычетом расходов, связанных с их извлечением.
Перечень, порядок применения и размеры этих вычетов полностью совпадают с перечнем, порядком и размером профессиональных налоговых вычетов, осуществляемых при исчислении налога на доходы физических лиц.
Доходы, полученные работниками в натуральной форме в виде товаров, работ или услуг должны быть учтены в составе налогооблагаемых доходов в стоимостном выражении. Их стоимость определяется на день получения данных доходов исходя из их рыночных цен или тарифов, а при государственном регулировании цен или тарифов на эти товары, работы и услуги — исходя из государственных регулируемых розничных цен.
При этом в стоимость товаров, работ и услуг должна быть включена соответствующая сумма налога на добавленную стоимость, налога с продаж, а для подакцизных товаров — и соответствующая сумма акцизов.
В составе облагаемых доходов должна также учитываться дополнительная материальная выгода, получаемая работниками или членами их семей за счет работодателя.
К такой дополнительной материальной выгоде относится, в частности, дополнительная выгода от оплаты (полностью или частично) работодателем приобретаемых для работника или членов его семьи товаров, работ, услуг или прав, в том числе коммунальных услуг, питания, отдыха, обучения в интересах работника.
Включается в налоговую базу и дополнительная выгода от приобретения работником или членами его семьи у работодателя товаров, работ и услуг на условиях, более выгодных по сравнению с предоставляемыми в обычных условиях их продавцами, не являющимися взаимозависимыми с покупателями.
Материальная выгода в виде экономии на процентах при получении работником от работодателя заемных средств на льготных условиях также включается в налоговую базу. В этом случае в налоговую базу включается сумма превышения процентов за пользование заемными средствами в рублях, исчисленная исходя из трех четвертых ставки рефинансирования Банка России, действующей на дату получения средств, над суммой процентов исходя из условий их получения от работодателя. Если ссуда получена в иностранной валюте, то доход определяется в виде разницы суммы процентов, исчисленной из 9 % годовых, и суммы процентов исходя из условий получения заемных средств.
Подлежит налогообложению и, следовательно, должна включаться в налоговую базу материальная выгода, получаемая работником в виде суммы страховых взносов по договорам добровольного страхования за исключением тех случаев, когда эти взносы осуществляются за счет средств, остающихся в распоряжении организации после уплаты налога на доходы организаций в случаях, когда страховые взносы полностью или частично вносились за него работодателем.
Не должны включаться в облагаемый доход перечисленные виды материальной выгоды лишь в том случае, если она образуется в результате получения услуг или сумм взамен этих услуг на основании законодательства Российской Федерации, законодательства субъектов Российской Федерации или решений органов местного самоуправления.
Налоговые базы налогоплательщиков - работодателей и налогоплательщиков — предпринимателей в соответствии с налоговым Кодексом определяются независимо друг от друга.
Одновременно с этим. Налоговый кодекс России определил широкий перечень доходов, которые не являются объектом обложения единым социальным налогом и соответственно не подлежат налогообложению.
В частности, не включаются в состав доходов, подлежащих налогообложению, государственные пособия, выплачиваемые в соответствии с российским законодательством, законодательными актами субъектов Федерации, решениями представительных органов местного самоуправления, в том числе пособия по временной нетрудоспособности, по уходу за больным ребенком, по безработице, беременности и родам.
Не включаются в налоговую базу большинство установленных федеральным законодательством, законодательными актами субъектов Федерации, решениями представительных органов местного самоуправления компенсационных выплат.
В первую очередь это выплаты, связанные с возмещением вреда, причиненного увечьем или иным повреждением здоровья, бесплатным предоставлением жилых помещений и коммунальных услуг, оплатой стоимости или выдачей полагающегося натурального довольствия, а также выплатой денежных средств взамен этого довольствия. К указанным компенсационным выплатам относятся также оплата стоимости питания, спортивного снаряжения, оборудования, спортивной и парадной формы, получаемых спортсменами и работниками физкультурно-спортивных организаций для учебно-тренировочного процесса и участия в спортивных соревнованиях.
Не являются объектом обложения и компенсационные выплаты, связанные с увольнением работников, включая компенсации за неиспользованный отпуск, их трудоустройством в связи с осуществлением мероприятий по сокращению численности или штата, реорганизацией или ликвидацией организации.
Не подлежат включению в налоговую базу и компенсационные выплаты, связанные с выполнением работником трудовых обязанностей, в том числе переездом на работу в другую местность, возмещением командировочных и иных расходов, включая расходы на повышение профессионального уровня работников.
При оплате работодателем расходов на командировки работников как внутри страны, так и за ее пределы не подлежат налогообложению суточные в пределах норм, установленных федеральным законодательством Российской Федерации, а также фактически произведенные и документально подтвержденные целевые расходы на проезд до места назначения и обратно, сборы за услуги аэропортов, комиссионные сборы, расходы на проезд в аэропорт или на вокзал в местах отправления, назначения или пересадок, на провоз багажа, расходы по найму жилого помещения, расходы на оплату услуг связи, сборы за получение и регистрацию служебного заграничного паспорта, сборы за получение виз, а также расходы на обмен наличной валюты или чека в банке на наличную иностранную валюту. При непредставлении документов, подтверждающих оплату расходов по найму жилого помещения, суммы такой оплаты освобождаются от налогообложения в пределах норм, установленных в соответствии с федеральным законодательством.
Все эти выплаты не включаются в налоговую базу в пределах норм, установленных в соответствии с законодательством Российской Федерации.
Не включаются в налоговую базу суммы единовременной материальной помощи, оказываемой работодателями в следующих случаях.
Материальная помощь работникам в связи со стихийным бедствием или другим чрезвычайным обстоятельством в целях возмещения причиненного им материального ущерба или вреда их здоровью не подпадает под обложение только в том случае, если она оказана на основании решений органов законодательной или исполнительной власти, решений представительных органов местного самоуправления.
Не подлежит обложению единовременная материальная помощь, оказанная работодателем членам семьи умершего работника или наемным работникам в связи со смертью членов семьи, а также оказанная работникам, пострадавшим от террористических актов на российской территории.
Суммы материальной помощи, оказываемой работодателями своим работникам, а также бывшим своим работникам, уволившимся в связи с выходом на пенсию по инвалидности или по возрасту, не включаются в налоговую базу, если они не превышают в налоговом периоде 2000 руб.
В налоговую базу не включаются суммы полной или частичной компенсации стоимости путевок (за исключением туристических) в расположенные на российской территории санаторно-курортные и оздоровительные учреждения, выплачиваемые работодателями своим работникам или членам их семей, за счет средств, оставшихся в их распоряжении после уплаты налога на доходы организаций.
Суммы, уплаченные работодателями из средств, оставшихся в их распоряжении после уплаты налога на доходы организаций, за лечение и медицинское обслуживание работников, их супругов, родителей или детей, при наличии у медицинских учреждений соответствующих лицензий, а также при наличии документов, подтверждающих фактические расходы на лечение и медицинское обслуживание также не подпадают под налогообложение.
При этом следует иметь в виду, что указанные средства освобождаются от налогообложения не только в случае безналичной оплаты работодателями медицинским учреждениям этих расходов, но и при выдаче денежных средств на эти цели непосредственно работнику или членам его семьи, а также при зачислении предназначенных на указанные цели средств на счета работников или членов их семей в учреждениях банков.
Не являются объектом обложения и не включаются в связи с этим в налоговую базу доходы членов крестьянского (фермерского) хозяйства, получаемые в этом хозяйстве от производства и реализации сельскохозяйственной продукции, а также от производства сельскохозяйственной продукции, ее переработки и реализации.
Освобождение применяется в течение пяти лет, начиная с года регистрации хозяйства, и только в отношении доходов тех членов этого хозяйства, которые ранее не пользовались такой нормой, как члены другого подобного хозяйства.
Не подлежат налогообложению суммы страховых платежей
или взносов по обязательному страхованию, осуществляемому в установленном федеральным законодательством порядке.
Оплата расходов на содержание детей своих работников в детских дошкольных учреждениях и оздоровительных лагерях, являющихся российскими юридическими лицами, и лагерях, находящихся на балансе работодателей, также не включается в налоговую базу, но только при условии, что указанные выплаты осуществляются из прибыли, остающейся в распоряжении работодателя после уплаты налога на доходы организаций.
Выплаты, осуществляемые за счет членских профсоюзных взносов каждому члену профсоюза, при условии, что данные выплаты производятся не чаще одного раза в три месяца и не превышают 10 000 руб. в год, не являются объектом обложения.
Не включаются в состав облагаемых доходов не превышающие 2000 руб. суммы возмещения в течении налогового периода работодателями своим бывшим работникам- пенсионерам или инвалидам, а также членам их семей стоимости приобретенных ими медикаментов, назначенных им лечащим врачом.
В налоговую базу (в части суммы налога, подлежащей зачислению в Фонд социального страхования) не включаются также любые вознаграждения, выплачиваемые работникам по договорам гражданско-правового характера, авторским и лицензионным договорам.
Одновременно с тем, что значительные суммы, выплачиваемые работодателями своим работникам не включаются в налоговую базу, российское налоговое законодательство установило также отдельные налоговые льготы по единому социальному налогу.
Одной из важнейших льгот является стимулирование использования труда инвалидов. В связи с этим от уплаты налога освобождаются организации любых организационно-правовых форм — с сумм доходов, не превышающих 100 000 руб. в течение календарного года, начисленных работникам, являющимся инвалидами I, II и III групп.
В этих же целях освобождаются от налогообложения суммы доходов, не превышающие 100 000 руб. в течение налогового периода на каждого отдельного работника, у следующих категорий работодателей.
Во-первых, у общественных организаций инвалидов, среди членов которых инвалиды и их законные представители составляют не менее 80 %, и их структурных подразделений.
Во-вторых, у организаций, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов и в которых среднесписочная численность инвалидов составляет не менее 50 %, а доля заработной платы инвалидов в фонде оплаты труда составляет не менее 25 %.
И в-третьих, учреждения, созданные для достижения образовательных, культурных, лечебно-оздоровительных, физкультурно-спортивных, научных, информационных и иных социальных целей, а также для оказания правовой и иной помощи инвалидам, детям-инвалидам и их родителям, единственными собственниками имущества которых являются указанные общественные организации инвалидов.
Вместе с тем указанные льготы не распространяются на организации, занимающиеся производством или реализацией подакцизных товаров, минерального сырья, других полезных ископаемых, а также ряда других товаров в соответствии с перечнем, который утверждается Российским Правительством по представлению общероссийских общественных организаций инвалидов.
Кроме перечисленных льгот, законодательство установило льготу для налогоплательщиков— предпринимателей, являющихся инвалидами I, II и III групп, в части освобождения от налогообложения их доходов от предпринимательской и другой профессиональной деятельности в размере, не превышающем 100 000 руб. в течение налогового периода.
Одновременно с этим, налогоплательщики — предприниматели — инвалиды освобождаются от уплаты налога в части сумм налога, зачисляемого в Фонд социального страхования.
В случаях, если в соответствии с законодательством Российской Федерации иностранные граждане и лица без гражданства, осуществляющие на российской территории деятельность в качестве индивидуальных предпринимателей, не обладают правом на государственное пенсионное, социальное обеспечение, медицинскую помощь за счет средств российского Пенсионного фонда, Фонда социального страхования, фондов обязательного медицинского страхования, то они освобождаются от уплаты налога в части, зачисляемой в соответствующие фонды.
2.4. Ставки единого социального налога
Ставки единого социального налога, учитывая целевой характер использования, предусматривают их распределение по соответствующим социальным фондам.
Для налогоплательщиков — работодателей, за исключением организаций, занятых в производстве сельскохозяйственной продукции, родовых, семейных общин малочисленных народов Севера, занимающихся традиционными отраслями хозяйствования, и крестьянских (фермерских) хозяйств, применяются следующие ставки налога (табл. 1).
Для выступающих в качестве работодателей организаций, занятых в производстве сельскохозяйственной продукции, родовых, семейных общин малочисленных народов Севера, занимающихся традиционными отраслями хозяйствования, и