Оценка действующей системы взаимодействия бухгалтерского и налогового учета платежей по налогу на прибыль
Дальше все зависит от того, намерена ли организация ОАО "Комкор" вводить начальные остатки по счетам 09 "Отложенные налоговые активы" и 77 "Отложенные налоговые обязательства". Обязанность ввода этих остатков из самого ПБУ 18/02 не вытекает, следовательно, это дело добровольное, подлежащее закреплению в учетной политике организации ОАО "Комкор", что и было отмечено Минфином России в письме от 15.04.2003 № 16–00–14/129.
Если организация ОАО "Комкор" решила вводить начальные остатки по счетам 09 и 77
Достоинство у этого решения – повышение точности отражения нераспределенной прибыли (убытков) прошлых лет. Ведь если есть отложенное налоговое обязательство, то чистая прибыль, остающаяся в распоряжении предприятия, меньше (а в случае отложенного налогового актива, наоборот, больше – наличие такого актива как раз означает, что уже уплачен налог как бы "в счет будущих периодов"). Недостатков с практической точки зрения видится два, и каждый из них может оказаться существенным:
1. При вводе начальных остатков нужно разделить все разницы в оценке активов и обязательств на временные и постоянные. Это может оказаться непросто, если объектов учета, имеющих разницы в оценке в бухгалтерском и налоговом учете, много (например, если есть 300 объектов основных средств, и каждому из них уделить примерно 5 минут, то потребуется 1500 минут, то есть 25 часов работы). Ведь для каждого объекта нужно найти причину (причины) возникновения разницы, чтобы потом классифицировать саму разницу либо как временную, либо как постоянную, либо как ту и другую, и ввести соответствующие записи по счетам 09 "Отложенные налоговые активы", 77 "Отложенные налоговые обязательства", НПР "Постоянные разницы" (специальный вспомогательный забалансовый счет, предназначенный для обобщения информации о возникновении и списании постоянных разниц в оценке активов и обязательств организации ОАО "Комкор", подробнее о нем – см. далее раздел "Учет постоянных разниц").
2. Если организация ОАО "Комкор" не сделала эту работу сразу, то может понадобиться пересмотр всех записей по счетам 09 и 77, то есть, например, перепроведение документов "Начисление амортизации" и "Закрытие месяца", исправление ранее внесенных ручных корректировок по счетам 99, 09, 77, 68 (если они производились). При этом могут быть опасения, что вследствие каких–то причин могут измениться данные за уже "закрытые" периоды (помимо данных по счетам 09 и 77). А кроме того, придется объяснять, почему, например, в годовом отчете за 2003 год "вдруг" поменялись начальные остатки не только по сравнению с отчетностью прошлого года (это вполне можно объяснить вводом в действие ПБУ 18/02), но и по сравнению с промежуточной отчетностью за 2003 год (а вот это уже может быть расценено придирчивым налоговым инспектором как подтверждение того, что в инспекцию ранее предоставлялась недостоверная отчетность, и придется с этим спорить).
Мы уже ранее приняли допущение, что ОАО "Комкор" не вводит начальные остатки по счетам 09 и 77 на 01.01.2003 года. Тем не менее, рассмотрим пример, как нужно было бы вводить начальные остатки по счетам 09 и 77, а при необходимости – и по счету НПР, если бы было принято такое решение.
Видно, что разница в первоначальной стоимости основных средств составила 6 000 руб. (176 000 руб. в бухгалтерском учете и 170 000 руб. в налоговом учете). С помощью стандартных отчетов за 2002 год (оборотно–сальдовая ведомость по счету, карточка счета по субконто и т. д.), а также с помощью отчета "Анализ состояния налогового учета" можно выяснить состав объектов основных средств, в оценке которых возникла разница, а также причины возникновения разницы по каждому объекту. В данном случае объект у нас только один – стеллаж складской. Открывая операции по формированию его стоимости (по счету 08 в бухгалтерском учете и Н01.01 в налоговом учете), выясняем причины возникновения разницы. Рассмотрим несколько возможных случаев:
1. Разница объясняется тем, что в бухгалтерском учете в стоимость основного средства были включены проценты по кредиту в сумме 6 000 руб., которые в налоговом учете были отнесены в состав внереализационных расходов. Тогда вся разница в оценке объекта может быть отнесена к налогооблагаемой временной разнице, и можно сделать запись по дебету счета 84.2 "Убыток прошлых лет, подлежащий покрытию" (если бы была нераспределенная прибыль, то вместо этого счета был бы счет 84.3 "Нераспределенная прибыль в обращении") и кредиту счета 77 "Отложенные налоговые обязательства", по аналитике "Основные средства", на сумму 1 228,8 руб. (разница в оценке остаточной стоимости 5 120 руб. x ставка налога на прибыль 24%).
2. Если причина разницы та же, что в предыдущем случае, но при этом для целей определения налоговой базы в 2002 году были приняты только 4 500 руб., а оставшиеся 1 500 руб. – не приняты (вследствие превышения нормативов согласно ст. 269 НК РФ), то, соответственно, отложенные налоговые обязательства составят только 921,6 руб. (5 120 руб. x 4 500 / 6 000 x 24%), а постоянные разницы в оценке объекта основных средств составят 1 500 x 5 120 / 6 000 = 1 280 руб., то есть нужно будет сделать 2 записи:
Дебет 84.2 Кредит 77 (субконто "Основные средства")
– 921,6 руб.;
Дебет НПР.01 (субконто "Стеллаж складской")
– 1 280 руб.
По амортизируемому имуществу для целей определения разниц сравнивается остаточная стоимость. При этом предполагается, что при переносе стоимости объекта основных средств на расходы или на стоимость других активов все разницы в стоимости также списываются пропорционально самой стоимости.
3. Если причины две – проценты по кредиту и суммовые разницы, то они в совокупности могут дать или только один эффект – временных разниц, как в самом первом случае, или два – как во втором случае.
Введя в базу необходимые записи по основным средствам, продолжаем анализ таблицы 3 и видим разницу в оценке остатков незавершенного производства, товаров, готовой продукции.
Разницу в оценке товаров можно найти и "оформить" примерно так же, как и в случае с основными средствами, причем здесь, вероятно, все даже проще. Например, если мы обнаруживаем, что в бухгалтерском учете в стоимость товаров были включены дополнительные расходы на их приобретение, а в налоговом учете они в соответствии со статьей 320 НК РФ были сразу признаны расходами, то делаем запись:
Дебет 84.2 Кредит 77 (субконто "Товары")
– 1 585,23 руб. (6 605,11 x 24%).
Правда, ситуация может осложниться, если все же при приобретении товаров имели место постоянные разницы в оценке, например, если в ходе командировки по закупке конкретных товаров было превышение командировочных расходов. Тогда сумму постоянных разниц, приходящихся на остаток конкретного товара (то есть еще не повлиявших на расходы в 2002 году), нужно отнести на счет НПР.41.
С активами, связанными с процессом производства (остатки незавершенного производства, готовая продукция), все может быть гораздо сложнее. Дело в том, что в производство идут разные ресурсы (материалы, услуги, начисляется амортизация основных средств и нематериальных активов и т. д.), и каждый из этих ресурсов "тащит за собой" свои разницы в оценке – как постоянные, так и временные (которые, соответственно, повлекут за собой возникновение разниц в расходах при реализации продукции, работ и услуг). То есть, чтобы тщательно отследить прямым способом, сколько и каких разниц приходится на остаток незавершенного производства и готовой продукции, нужно, во–первых, знать разницы в оценке ресурсов, использованных в производстве в 2002 году, а во–вторых, проделать расчет "перетекания" этих разниц в производство (и потом – в оценку готовой продукции), по сложности аналогичный калькулированию самой себестоимости продукции (работ, услуг). Это при сложном производстве – большая работа.
В заключение хотелось бы обратить внимание на разницу между бухгалтерским и налоговым убытком за 2002 год. При этом стандартный метод здесь неприменим, так как убыток – это не актив и не обязательство. Его нужно анализировать отдельно и совсем в других целях. Точнее, нужно просто сформировать отложенный налоговый актив, исходя из суммы убытка по данным налогового учета, так как убыток в соответствии со статьей 283 НК РФ может быть перенесен на будущее и, соответственно, может уменьшить базу налога на прибыль. В рассматриваемом примере – это запись:
Дебет 09 (субконто "Убытки прошлых периодов") Кредит 84.2
– 3 925,92 руб. (16 358 x 24%).
Таким образом, как всегда, мы стоим перед дилеммой: если хотим повысить точность отчетности – нужно проделать больше работы (причем для производственных предприятий – вероятно, существенно больше). А стоит ли это делать, каждое предприятие ОАО "Комкор" должно определить самостоятельно.
Если организация ОАО "Комкор" решила не вводить начальные остатки
То, что считалось достоинством предыдущего решения о вводе остатков по счетам 09 и 77, здесь является недостатком – нераспределенная прибыль или непокрытый убыток прошлых лет могут быть не совсем достоверными без учета отложенных налоговых активов и обязательств. Напротив, сама процедура ввода начальных остатков здесь существенно проще, так как все разницы в оценке активов и обязательств, возникшие до даты начала применения ПБУ 18/02, считаются постоянными разницами, поскольку могут повлиять на разницы в доходах и/или расходах только один раз. Постоянные разницы в оценке активов и обязательств в "1С:Бухгалтерии 7.7" на дату начала применения ПБУ 18/02 подлежат отражению на вспомогательном забалансовом счете НПР "Постоянные разницы" по субсчетам, коды которых совпадают с кодами основных счетов бухгалтерского учета (например, по основным средствам, как вы уже видели выше – по счету НПР.01, по готовой продукции – на счете НПР.43 и т. д.), чтобы в дальнейшем движение этих разниц отслеживалось автоматически. Никаких проводок по балансовым счетам делать в это время не нужно.
В частности, в приведенном выше примере (см. таблицы 1 и 3), 31.12.2002 года для дальнейшей удобной работы с информационной базой нужно ввести следующие записи:
Дебет НПР.01, субконто "Стеллаж складской"
– 5 120 руб.;
Дебет НПР.20, субконто "Готовая продукция", "Материальные затраты", "Швейный цех"
– 3 990 руб.;
Дебет НПР.41, субконто "Пальто имп. мужское""
– 6 605,11 руб.;
Дебет НПР.43, субконто "Пальто мужское (собств.)"
– 5 240 руб.;
Кредит НПР.УП
– 16 358 руб.
Из этих проводок виден принцип отражения записей по счету НПР:
если оценка актива в бухгалтерском учете превышает оценку этого же актива в налоговом учете, то на разницу делается запись по дебету счета НПР;
если наоборот – оценка актива в налоговом учете превышает оценку в бухгалтерском учете – то запись делается по кредиту счета НПР.
Обоснование у этого следующее: дебетовые записи по разным субсчетам счета НПР списываются в дебет счета НПР.99 "Постоянные разницы текущего периода" (при списании соответствующих активов на расходы текущего периода), а это влечет за собой признание постоянного налогового обязательства (то, что превышение бухгалтерской оценки актива над налоговой оценкой повлечет за собой в дальнейшем превышение суммы расходов в бухгалтерском учете над суммой расходов в налоговом учете, и за счет этого возможно увеличение начисленных сумм налога на прибыль, представляется достаточно очевидным; здесь задача – просто напомнить читателям, как использовать счет НПР). Соответственно, записи по кредиту счета НПР.99 приводят к признанию постоянного налогового актива (так же как и записи по дебету сторно).
Учет постоянных разниц
Согласно определению, данному в пункте 4 ПБУ 18/02, для целей Положения под постоянными разницами понимаются доходы и расходы, формирующие бухгалтерскую прибыль (убыток) отчетного периода и исключаемые из расчета налоговой базы по налогу на прибыль как отчетного, так и последующих отчетных периодов.
Для понимания общих закономерности учета постоянных разниц полезно рассмотреть различные случаи их возникновения на практике. Возьмем для примера следующие операции за январь 2003 года, связанные с движением постоянных разниц.
1. Операции по движению активов, имевших разницы в оценке на начало 2003 года.
10.01.2003 года на склад поступило 20 шт. пальто импортных мужских на сумму 66 805,11 руб. (в налоговом учете в стоимость товара включена вся сумма), 24.01.2003 года было продано 2 шт. данного товара.
31.01.2003 года начислена амортизация основного средства – складского стеллажа на издержки обращения в сумме 2 346,67 руб. (в налоговом учете включено в состав косвенных расходов 2 266,67 руб.).
В течение месяца была оприходована готовая продукция на склад – пальто мужские собственного производства в количестве 12 шт., при этом 5 шт. пальто было продано.
2. Прочие операции за январь 2003 года, связанные с возникновением постоянных разниц в оценке активов.
В январе директором представлены авансовые отчеты, в соответствии с которыми принято к учету 6 450 руб. сверхнормативных расходов по командировке (счет 26 "Общехозяйственные расходы") и 3 650 руб. представительских расходов (счет 44.1.1 "Издержки обращения в ОАО "Комкор", осуществляющих торговую деятельность, не облагаемую ЕНВД"). По окончании месяца выяснилось, что из общей суммы представительских расходов в норматив "укладывается" только 1 080 руб., остальные 2 570 руб. являются сверхнормативными расходами.
Кроме данных о вышеперечисленных операциях, непосредственно связанных с постоянными разницами, приводим также для справки следующую информацию о деятельности ОАО "Комкор" в январе 2003 года:
1. Выручка от реализации в бухгалтерском и налоговом учете совпала и составила 131 441,7 руб., в том числе:
от реализации готовой продукции – 12 500 руб.;
от реализации услуг – 11 000 руб.;
от реализации покупных товаров – 107 941,70 руб.
2. Убыток от реализации по данным бухгалтерского учета – 35 497,86 руб., по данным налогового учета – 63 504,84 руб.
3. Расходы на оплату труда всего – 27 000 руб.
При проведении документа "Закрытие месяца", формирующего при наличии постоянных разниц текущего периода проводки на сумму постоянного налогового обязательства (или актива), с установленным флагом "Формировать отчет при проведении документа" (этот документ нужно проводить в два этапа: сначала выполнить все процедуры, кроме процедур по ПБУ 18/02, потом проделать все операции по налоговому учету, включая регламентные, выверить данные налогового учета, а потом опять вернуться к документу "Закрытие месяца" и выполнить процедуры, связанные с ПБУ 18/02; сейчас речь идет о последнем этапе) можно получить отчет по постоянным разницам (рис. 2.2).
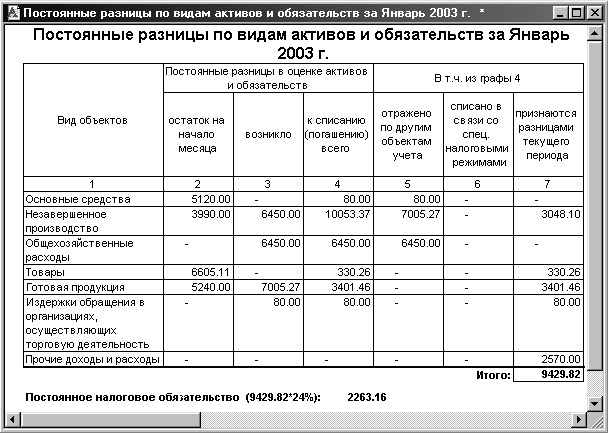
Рис. 2.2. Движение постоянных разниц в оценке активов и расчет постоянного налогового обязательства за январь 2003 года.
Из рис. 2.2 видно, что постоянные разницы в оценке объектов "перемещаются" между видами активов именно так, как происходит перемещение самих активов. Так, сопоставив строки, несложно увидеть, что постоянные разницы, образовавшиеся на счете общехозяйственных расходов вследствие принятия к бухгалтерскому учету затрат на командировки сверх норм в сумме 6 450 руб., в дальнейшем "перешли" в постоянные разницы в оценке незавершенного производства, в соответствии с тем, что сами общехозяйственные расходы были списаны на счет 20 "Основное производство" в соответствии с принятой учетной политикой организации ОАО "Комкор". Затем постоянные разницы "перешли" частично на готовую продукцию (7 005,27 руб.), а частично (в части, приходящейся на себестоимость оказанных услуг) были признаны в качестве постоянных разниц текущего периода (3 048,10 руб.).
Постоянная разница в оценке основных средств частично списалась (в составе амортизации) и привела к разнице в сумме издержек обращения текущего периода между данными бухгалтерского и налогового учета (80 руб.). Аналогично, постоянная разница в оценке реализованных товаров (330,26 руб.) отражает тот факт, что расходы в этой части в налогом учете меньше, чем в бухгалтерском. В нижней части отчета приведен расчет постоянного налогового обязательства (постоянный налоговый актив в случае его возникновения будет отражен как обязательство со знаком минус, поскольку в ПБУ 18/02 понятие "постоянный налоговый актив" отсутствует).
Но можно заметить, что на рисунке 1 приведена только общая информация. В рассмотренном примере было очень маленькое количество объектов учета и операций, поэтому многие цифры можно было узнать "с первого взгляда". На практике обычно так не бывает – все намного сложнее. Поэтому есть необходимость расшифровки постоянных разниц в оценке отдельных объектов учета. И такая расшифровка может быть получена по двойному щелчку мыши по любой ячейке строки отчета с данными по определенному виду активов или обязательств. Например, если мы хотим узнать больше о постоянных разницах в оценке незавершенного производства, товаров, или уточнить, что "скрывается" в строке "Прочие доходы и расходы", то можем получить расшифровки, указанные на рисунках 2.3, 2.4, 2.5 соответственно.
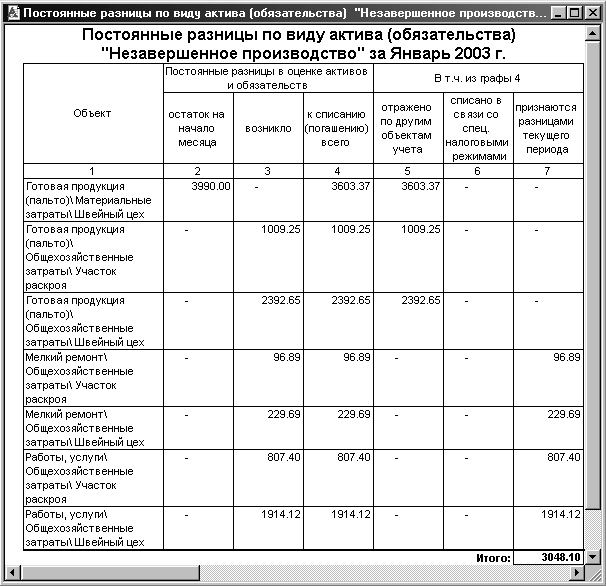
Рис.2.3. Расшифровка движения постоянных разниц в оценке незавершенного производства за январь 2003 года. Видна организация ОАО "Комкор" аналитического учета постоянных разниц – она такая же, как и по самим затратам основного производства
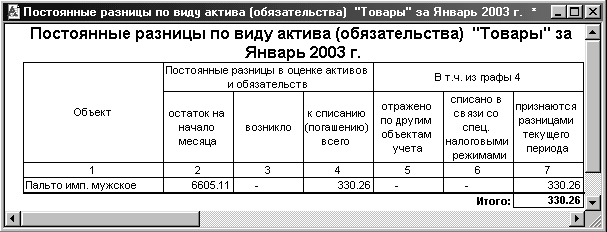
Рис. 2.4. Постоянные разницы по товарам. У крупных торговых организаций эта расшифровка может состоять из нескольких сот или даже тысяч строк.
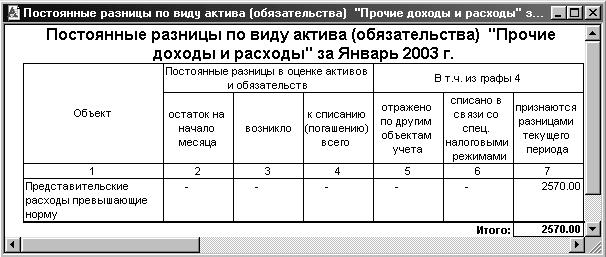
Рис. 2.5. В строке "Прочие доходы и расходы" оказались сверхнормативные представительские расходы. Но могло быть и что–то другое, поэтому расшифровка не помешает и здесь
В принципе, движение постоянных разниц можно увидеть в программе и с помощью стандартных отчетов по счету НПР "Постоянные разницы" (оборотно–сальдовая ведомость по счету, анализ счета и т. д.), но все же специализированные отчеты удобнее. Сопоставив движение постоянных разниц в оценке активов (обязательств) с движением объектов учета, к которым они относятся, можно заметить, что программа настроена на списание разниц пропорционально движениям самих объектов, в оценке которых они возникли, что не противоречит ПБУ 18/02 и представляется логичным.
Учет временных разниц
В основе модели учета, заложенной в типовое решение для "1С:Бухгалтерии 7.7", лежит то обстоятельство, что все разницы в оценке активов и/или обязательств делятся на постоянные и временные. Конечно, разница в оценке актива – это не то же самое, что постоянная или временная разница в сумме доходов или расходов текущего периода. Но, как мы видели выше на примере постоянных разниц, причина разницы может возникнуть в одном периоде и при совершении одних операций, а результат, то есть влияние на разницу между бухгалтерской и налоговой прибылью (убытком), может быть выявлен совсем в другом периоде и при совершении совершенно других операций. Конкретно – тех операций, которые связаны с признанием доходов или расходов текущего периода в бухгалтерском учете и/или для целей налогообложения. Нужно тщательно отследить промежуточные звенья этого процесса, то есть временные разницы в оценке активов или обязательств. Поскольку временные разницы, как и постоянные, не являются самостоятельными объектами, как, например, основные средства, или материалы, или что–то другое, а являются лишь отражением части оценки реальных активов или обязательств с точки зрения ПБУ 18/02, они тоже "следуют" за объектами, в оценке которых они возникли.
То есть, для активов справедливо равенство:
Оценка в налоговом учете = Оценка в бухгалтерском учете – Постоянные разницы + Налогооблагаемые временные разницы – Вычитаемые временные разницы
Или, если взять изменение оценки объекта учета за период, то получится равенство:
Изменение оценки в налоговом учете = Изменение оценки в бухгалтерском учете – Движение постоянных разниц + Движение налогооблагаемых разниц – Движение вычитаемых разниц
Изменение оценки актива в налоговом учете, как правило, влечет за собой изменение доходов или расходов, то же – в бухгалтерском учете. С учетом этого из последнего равенства можно получить формулу, приведенную в пункте 21 ПБУ 18/02, умножив все равенство на ставку налога на прибыль с учетом изменения знаков с "+" на "–" (так как уменьшение оценки активов означает увеличение расходов, и наоборот).
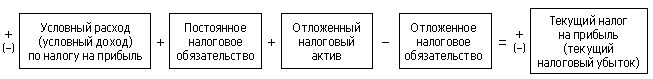
Однако, в принципе, могут быть и исключения. Например, может случиться, когда один и тот же объект формально учитывается в бухгалтерском учете как один вид активов, а в налоговом учете – как другой вид активов, но в результате этого реальных разниц в доходах или расходах не возникает.
Для отражения в учете этой и других редких ситуаций в новой редакции типовой конфигурации предоставлена возможность "вручную" управлять отражением отложенных налоговых активов на счете 09 и отложенных налоговых обязательств на счете 77 с помощью специального забалансового счета КВР "Корректировка временных разниц" – при проведении документа "Закрытие месяца" эти корректировки учитываются.
Таким образом, даже в случаях, прямо не предусмотренных в алгоритме типового решения, у пользователя есть возможность скорректировать действия программы в нужном ключе. А это значит, что теперь с помощью "1С:Бухгалтерии" можно отразить в учете любую ситуацию, которая может встретиться на практике, в соответствии с ПБУ 18/02. То есть реально работает формула:
Оценка в бухгалтерском учете – Оценка в налоговом учете = Постоянные разницы + Временные разницы – Корректировка временных разниц.
Прежде чем перейти к рассмотрению отчетов, чуть более подробно остановимся на использовании счета КВР "Корректировка временных разниц", который предназначен для отражения корректировок временных разниц в оценке активов и обязательств в случаях, когда такие разницы не могут привести к различию доходов или расходов между данными бухгалтерского учета и налогообложения.
К счету КВР "Корректировка временных разниц" открыты субсчета по видам активов и обязательств, в оценке которых возникают временные разницы:
КВР.01 "Основные средства" – для отражения корректировки временных разниц в оценке объектов основных средств;
КВР.04 "Нематериальные активы" – для отражения корректировки временных разниц в оценке объектов нематериальных активов;
НПР.07 "Оборудование к установке" – для отражения постоянных разниц в оценке оборудования к установке;
а также по ряду других активов и обязательств.
При этом код субсчета счета КВР, предназначенного для отражения постоянных разниц в оценке активов или обязательств определенного вида, совпадает с кодом счета бухгалтерского учета, на котором учитываются соответствующие активы (обязательства).
Аналитический учет на различных субсчетах счета КВР ведется в разрезе тех же объектов учета, что и на соответствующих счетах бухгалтерского учета активов и обязательств (например, на счете КВР.01 – по объектам основных средств).
Особыми субсчетами на счете КВР "Корректировка временных разниц" являются:
КВР.УП "Убытки прошлых лет" – предназначен для корректировки суммы убытков прошлых лет, принимаемых для расчета суммы налога на прибыль;
КВР.УТ "Убытки текущего периода" – аналогично по убыткам текущего налогового периода (года).
Суммы корректировок, отражаемые по дебету счета КВР, увеличивают налогооблагаемые разницы либо уменьшают вычитаемые разницы в оценке активов или обязательств. Соответственно, суммы корректировок, отражаемые по кредиту счета КВР, имеют обратный эффект.
Записи по счету КВР, исходя из его предназначения, делаются исключительно "вручную" – это инструмент прямого управления учетом временных разниц со стороны пользователя.
Теперь перейдем к рассмотрению отчета по временным разницам, который формируется при выполнении соответствующей процедуры документа "Закрытие месяца" при установленном флаге "Формировать отчеты при проведении документа" и раскрывает порядок автоматического формирования проводок по отложенным налоговым активам и отложенным налоговым обязательствам. Пример отчета приведен на рис. 2.6.
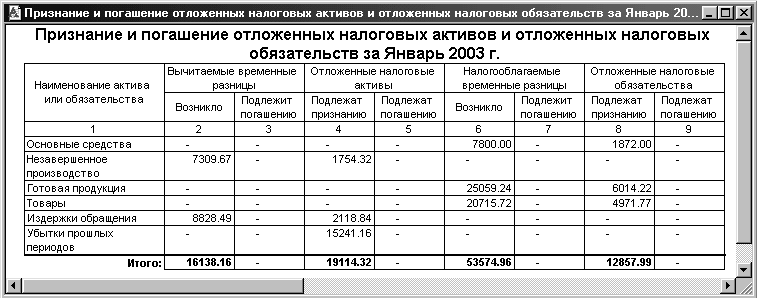
Рис. 2.6. Отчет по временным разницам.
В отчете отражаются все четыре возможных случая движения временных разниц:
возникновение налогооблагаемых разниц;
погашение налогооблагаемых разниц;
возникновение вычитаемых разниц;
погашение вычитаемых разниц.
Возникновение налогооблагаемых разниц имеет место, если изменение бухгалтерской оценки активов выше, чем изменение налоговой оценки (для обязательств – наоборот), и на начало месяца нет вычитаемых разниц. Если на начало месяца есть вычитаемые разницы в оценке объекта, возникшие до начала текущего месяца, то в описанном случае, в первую очередь, будет идти речь о погашении вычитаемых разниц.
Напротив, если изменение бухгалтерской оценки активов за период ниже, чем изменение их налоговой оценки, то должно признаваться возникновение вычитаемых разниц, если только в оценке данного объекта на начало месяца не было остатка налогооблагаемых временных разниц. Если остаток на начало месяца имел место, то, в первую очередь, речь может