Анализ платежеспособности предприятия
4. Коэффициент финансового левериджа (риска) – это соотношение заемного и собственного капитала.
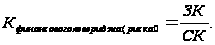
К финансового
левериджа
(риска) на 2008г.
=
 = 21,14
К финансового
левериджа
(риска) на
2009г. =
 = 11,86
Значение коэффициента финансового левериджа (риска) ООО «ТехноКрат» очень высокое по сравнению с нормативом равным 1, но наметилась тенденция его снижения. За 2008 год его значение снизилось почти вдвое, что можно считать положительным моментом. На предприятиях, где оборачиваемость капитала высокая и доля основного капитала низкая, значение коэффициента финансового рычага может быть значительно выше нормативного. В балансе ООО «ТехноКрат» вообще нет основного капитала и оборачиваемость оборотного капитала достаточно высокая, что позволяет коэффициенту финансового риска быть значительно выше нормативного.
Для оценки риска банкротства и кредитоспособности предприятий широко используются факторные модели западных экономистов: Альтмана, Лиса, Таффлера, Тишоу и др., разработанные с помощью многомерного дискриминативного анализа. Наиболее широкую известность получила модель Альтмана:
Z = 0,717х1+0,847х2+3,107х3+0,42х4+0,995х5,
где х1 -
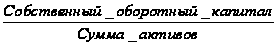 ;
х2 -
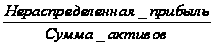 ;
х3 -
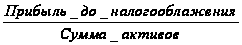 ;
х4 -
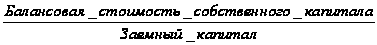 ;
х5 -
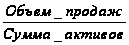 .
Константа сравнения - 1,23.
Если значение Z<1,23, то это признак высокой вероятности банкротства,
Z>1,23 – малая вероятность банкротства.
Найдем значение Z-счета на ООО «ТехноКрат»
Х1 =
 = 0,078; Х2 =
 = 0,077; Х3 =
 = 0,057;
Х4 =
 = 0,084; Х5 =
 = 8,150
Z = 0,717*0,078+0,847*0,077+3,107*0,057+0,42*0,084+0,995*8,150 = 8,44
На нашем предприятии величина Z-счета составляет 8,44, что намного больше 1,23. Следовательно, вероятность банкротства ООО «ТехноКрат» ничтожна.
3. Пути и рекомендации финансового оздоровления ООО «ТехноКрат»
3.1 Пути финансового оздоровления ООО «ТехноКрат»
По результатам анализа должна быть выработана генеральная финансовая стратегия и составлен бизнес-план финансового оздоровления предприятия с целью недопущения банкротства и вывода его из «опасной зоны» путем комплексного использования внутренних и внешних резервов.
К внешним источникам привлечения средств в оборот предприятия относят факторинг, лизинг, привлечение кредитов под прибыльные проекты.
Одним из основных и наиболее радикальных направлений, финансового оздоровления предприятия является поиск внутренних резервов по увеличению прибыльности торговой деятельности и достижению безубыточной работы: повышение качества и конкурентоспособности товаров, снижение их себестоимости, рациональное использование материальных, трудовых и финансовых ресурсов, сокращение непроизводительных расходов и потерь.
Основное внимание при этом необходимо уделить вопросам изучению и внедрению передового опыта в осуществлении режима экономии, материальному и моральному стимулированию работников в борьбе за экономию ресурсов и сокращение непроизводительных расходов и потерь.
Резервы улучшения финансового состояния предприятия могут быть выявлены с помощью маркетингового анализа по изучению спроса и предложения, рынков сбыта и формирования на этой основе оптимального ассортимента и структуры товаров. А также следует проработать вариант увеличение доли на существующих рынках сбыта за счет новых и доступных продуктов.В особых случаях необходимо провести реинжиниринг бизнес-процесса, т.е. коренным образом пересмотреть программу по закупке и реализации товаров, материально-техническое снабжение, организацию труда и начисление заработной платы, подбор и расстановку персонала, управление качеством товаров, рынки сырья и рынки сбыта товаров, инвестиционную и ценовую политику и другие вопросы.
3.2 Рекомендации по повышению платежеспособности ООО «ТехноКрат»
Предприятию необходимо увеличить собственный капитал за счет привлечения заемных средств – кредита. Известно, что предприятия, использующие только собственные средства, ограничивают их рентабельность величиной, равной примерно двум третям экономической рентабельности. Предприятие, использующее заемные средства, может увеличить рентабельность собственных средств в зависимости от соотношения собственных и заемных средств в пассиве баланса и стоимости заемных средств. Альтернативой заемным денежным средствам может выступать лизинг, как форма товарного кредита.
Порядок осуществления платежей по договору лизинга более гибок по сравнению с кредитными соглашениями: арендатор может рассчитывать получение своих доходов и совместно с арендодателем выработать удобную схему платежей: платежи могут быть ежемесячными, ежеквартальными и т. д.; сумма платежа может быть постоянной или "плавающей", при ее определении может быть учтена даже сезонность использования предмета лизинга; платежи могут производиться из выручки от реализации продукции, произведений на полученном в лизинг оборудовании).
Лизинг доступен малым и средним предприятиям, в то время как получение банковских кредитов на благоприятных для них условиях проблематично, так как они не являются "первоклассными" заемщиками.
ООО «ТехноКрат» нуждается в приобретении собственного автотранспорта. И здесь можно воспользоваться услугами лизинга.
Преимущество покупки автотранспорта в лизинг, очевидно, нет налога на имущество, лизинговые платежи входят в себестоимость. Стоимость имущества, приобретенного в лизинг не включается в остаток кредиторской задолженности, что улучшает финансовые показатели предприятия-арендатора, и следовательно, позволяет ему привлечь дополнительные кредитные ресурсы.
ООО «ТехноКрат» одновременно решает две проблемы: приобретение и финансирование основных средств и использование их без мобилизации крупных финансовых ресурсов и без привлечения кредитов, что позволяет сохранить соотношение собственных и заемных средств без риска нарушения финансовой устойчивости предприятия.
Еще можно порекомендовать ООО «ТехноКрат», если появятся свободные денежные средства, вкладывать их в краткосрочные ценные бумаги. Любое предприятие должно учитывать два взаимно исключающих обстоятельства: поддержание текущей платежеспособности и получение дополнительной прибыли от инвестирования свободных денежных средств. Имея достаточное количество денежных средств на расчетном счете предприятие обладает способностью оплачивать краткосрочные обязательства. Но с другой стороны, омертвление финансовых ресурсов в виде денежных средств связано с определенными потерями — с некоторой долей условности их величину можно оценить размером упущенной выгоды от участия в каком-либо доступном инвестиционном проекте.
Поэтому было бы не плохо, предварительно изучив рынок ценных бумаг, вложить денежные средства в краткосрочные ценные бумаги. И таким образом пополнить наиболее ликвидные активы. Что, несомненно, улучшит картину платежеспособности организации, а также позволит получить дополнительный доход в ближайшем будущем.
4. Заключение
финансовый анализ платежеспособность
Профессиональное управление финансами неизбежно требует комплексного системного изучения финансового состояния предприятия. В связи с этим существенно возрастает роль финансового анализа.
Главная цель финансовой деятельности предприятия – наращивание собственного капитала и обеспечение устойчивого положения на рынке. Для этого необходимо постоянно поддерживать платежеспособность и рентабельность предприятия, а так же оптимальную структуру актива и пассива баланса.
Платежеспособность оказывает положительное влияние на выполнение производственных планов и обеспечение нужд производства необходимыми ресурсами. Поэтому платежеспособность как составная часть хозяйственной деятельности направлена на обеспечение планомерного поступления и расходования денежных ресурсов, выполнение расчетной дисциплины, достижение рациональных пропорций собственного и заемного капитала и наиболее эффективного его использования.
В данной работе мною проведен анализ финансового состояния ООО «ТехноКрат» за период с 2007 по 2009 год. Отображены финансовые результаты деятельности предприятия, коэффициенты ликвидности, которые намного ниже оптимальных значений. При оценке финансовой устойчивости видно, что тип устойчивости предприятия кризисный. У предприятия общая величина источников формирования запасов, значительно меньше величины запасов и затрат, что показывает их недостаток к 2010г.
Но, несмотря на очень низкие значения показателей платежеспособности, предприятие справляется со своими финансовыми обязательствами, это происходит за счет ускорения оборачиваемости оборотных активов и дебиторской задолженности. Отсюда следует, что финансовое состояние в ООО «ТехноКрат» имеет тенденцию к улучшению.
Также следует обратить внимание, что степень платежеспособности по текущим обязательствам у организации значительно улучшилась в 2009г., и данную организацию можно считать платежеспособной. Согласно рассчитанной модели Альтмана вероятность банкротства ООО «ТехноКрат» ничтожна.
По результатам анализа должна быть выработана генеральная финансовая стратегия и составлен бизнес-план финансового оздоровления предприятия с целью недопущения банкротства и вывода его из «опасной зоны» путем комплексного использования внутренних и внешних резервов.
К внешним источникам привлечения средств в оборот предприятия относят факторинг, лизинг, привлечение кредитов под прибыльные проекты.
Одним из основных и наиболее радикальных направлений, финансового оздоровления предприятия является поиск внутренних резервов по увеличению прибыльности торговой деятельности и достижению безубыточной работы: повышение качества и конкурентоспособности товаров, снижение их себестоимости, рациональное использование материальных, трудовых и финансовых ресурсов, сокращение непроизводительных расходов и потерь.
Основное внимание при этом необходимо уделить вопросам изучению и внедрению передового опыта в осуществлении режима экономии, материальному и моральному стимулированию работников в борьбе за экономию ресурсов и сокращение непроизводительных расходов и потерь.
Резервы улучшения финансового состояния предприятия могут быть выявлены с помощью маркетингового анализа по изучению спроса и предложения, рынков сбыта и формирования на этой основе оптимального ассортимента и структуры товаров. А также следует проработать вариант увеличение доли на существующих рынках сбыта за счет новых и доступных продуктов.
В особых случаях необходимо провести реинжиниринг бизнес-процесса, т.е. коренным образом пересмотреть программу по закупке и реализации товаров, материально-техническое снабжение, организацию труда и начисление заработной платы, подбор и расстановку персонала, управление качеством товаров, рынки сырья и рынки сбыта товаров, инвестиционную и ценовую политику и другие вопросы
5. Список литературы
1.Методика проведения ФНС учета и анализа финансового состояния и платежеспособности стратегических предприятий и организаций. Утверждена Приказом Минэкономразвития России № 104 от 21 апреля 2006.-248с.
2.Артеменко В.Г.Финансовый анализ.- М.: ДИС,2000.-237с.
3.Баканов М.И. Теория экономического анализа. - М.: Финансы и статистика,2006.-304с.
4.Бочаров В.В.Финансовый анализ.- СПб:Питер ПрессЮ 2007.-152с.
5.Грачев А.В. Анализ и управление финансовой устойчивости предприятия, - М.: Финансы и статистика, 2004.-186с.
6.Грачев А.В. Анализ финансово-экономического состояния предприятия в современных условиях / Менеджмент в России и за рубежом.- 2006, № 5,-129с.
7.Ермолович Л.Л. Анализ финансово – хозяйственной деятельности предприятия. – Минск: БГЭУ, 2001.-258с.
8. Ковалев В.В. Анализ хозяйственной деятельности предприятия. – М.: Проспект, 2004.-183с.
9.Козлова О. И. Оценка кредитоспособности предприятий. - М.: Финансы, 2000.-209с.
10.Кравченко Л.И. Анализ хозяйственной деятельности в торговле. - М.:Новое знание, 2005.-283с.
11.Кушубакова Б.К. Финансы и кредит (схемы, комментарии). - Уфа:Китап, 2003. - 88с.
12.Любушин Н. П. Анализ финансово – хозяйственной деятельности предприятия. – М.: ЮНИТИ, 2004.-95с.
13.Нешитой А.С. Инвестиции: Учебник- М.: Издательско-торговая корпорация «Дашков и К», 2006.-65с.
14.Почекутов М.П. Оценка реальной ликвидности активов предприятия.2007.-72с.
15.Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – Минск.: ООО «Новое знание», 2005.-121с.
16.Савицкая Г.В. Теория анализа хозяйственной деятельности. – М.: ИНФРА – М, 2006.-93с.
17.Чернов В.А. Экономический анализ.- М.: ЮНИТИ, 2003.-162с.
18.Шеремет А.Д., Сайфуллин Р.С., Негашев Е.В. Методика финансового анализа. - М.: ИНФРА – М, 2002.-59с.
19.Шеремет А.Д. Комплексный аналих хозяйственной деятельности.-М.: РИОР, 2007.-154с.
Размещено на