Анализ финансового состояния ОАО "Русполимет"
А вот разность между быстро реализуемыми активами и краткосрочными пассивами подвержена отрицательной динамике, т.к. эта разность к концу отчётного периода увеличивается. Предприятие и по этому пункту испытывает платёжный недостаток.
Разность между трудно реализуемыми активами и постоянными пассивами немного уменьшается к концу года, т.е. наблюдается положительная динамика, хотя и по этому пункту баланса предприятие испытывает платёжный недостаток.
Таблица 8. Отчёт о прибылях и убытках ОАО «Русполимет» за 2007-2008 год
| Наименование | 2007 | 2008 |
| Выручка | 1560000 | 1420000 |
| Себестоимость продукции | 1300500 | 1190500 |
| Валовая прибыль | 259500 | 229500 |
| Коммерческие и управленческие расходы | 180000 | 175000 |
| Прибыль или убыток от продаж | 79500 | 54500 |
| Прочие доходы | 0 | 1200 |
| Прочие расходы | 45000 | 25000 |
| Прибыль или убыток до налогообложения | 34500 | 30700 |
| Налог на прибыль | 8280 | 7368 |
| Чистая прибыль | 26220 | 23332 |
На конец года структура баланса можно признать неудовлетворительной, а предприятие - неплатежеспособным, так как коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2.
Это лишь зафиксированное состояние финансовой неустойчивости.
Рассчитаем далее коэффициент восстановления платёжеспособности по формуле:
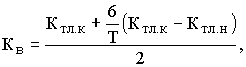
где Ктл.к - фактическое значение (на конец отчетного периода) коэффициента текущей ликвидности,
Ктл.н - значение коэффициента текущей ликвидности на начало отчетного периода,
Т - отчетный период, мес.,
2 - нормативное значение коэффициента текущей ликвидности,
6 - нормативный период восстановления платежеспособности в месяцах.
Кв
=
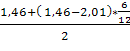 = 0,6
Коэффициент восстановления платежеспособности, принимающий значения больше 1, рассчитанный на нормативный период, равный 6 месяцам, свидетельствует о наличии реальной возможности у предприятия восстановить свою платежеспособность. Если этот коэффициент меньше 1, то предприятие в ближайшее время не имеет реальной возможности восстановить платежеспособность, что и есть в нашем случае.
Таким образом, у предприятия неустойчивое финансовое положение.
Итак, в целом можно говорить об отрицательных тенденциях в деловой активности данной организации, об этом, прежде всего, говорит снижение чистой прибыли, коэффициентов ликвидности и др.
Можно сделать вывод, что данное предприятие находится в неустойчивом финансовом состоянии.
Глава 3. Пути улучшения финансового состояния ОАО «Русполимет»
Успехи и неудачи деятельности предприятия следует рассматривать как взаимодействие целого ряда факторов и причин: внешних и внутренних.
Оздоровление финансового положения предприятия как составная часть управления кризисными состояниями и банкротством предполагает целевой выбор наиболее эффективных средств стратегии и тактики, необходимых для конкретного случая и конкретного предприятия. Индивидуальность выбора этих средств не означает, что нет некоторых общих, характерных для всех находящихся в подобной ситуации предприятий. Данные средства выхода из кризиса являются составной частью системы антикризисного управления.
Основным сводным документом финансового оздоровления предприятия является бизнес-план, в котором анализируются процессы изменения предприятия, показывается, каким образом руководство намерено преодолеть кризисную ситуацию, возникшую на предприятии, наметить конкретные пути предотвращения банкротства.
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью. Финансовое состояние предприятия зависит от результатов его производственной, коммерческой и финансовой деятельности.
Финансовый анализ позволяет выяснить, в чем заключается конкретная "болезнь" экономики предприятия-должника и что нужно сделать, чтобы от нее излечиться. Здесь не может быть универсального рецепта. Одному предприятию достаточно сменить руководителя и добиться компетентного управления. Другому предприятию необходима финансовая поддержка и осуществление процедуры санации. У третьего предприятия финансовое положение столь безнадежно, что лучше его ликвидировать, а его имущество распродать.
Не следует ожидать от финансового анализа точного установления конкретной причины надвигающегося бедствия. Однако только с его помощью можно поставить правильный диагноз экономической "болезни" предприятия, найти наиболее уязвимые места в экономике предприятия и предложить эффективные решения по выходу из затруднительного положения.
Таким образом, только комплексный анализ нескольких показателей (особенно, если их сопоставлять за ряд лет с показателями других предприятий, близких к данному по характеру выпускаемой продукции или оказываемых услуг, применяемым технологиям) может своевременно указать на негативные тенденции и возможное ухудшение положения предприятия.
Полученная в результате финансового анализа система показателей позволяет выявить слабые места в экономике предприятия, охарактеризовать состояние дел этого предприятия (его ликвидность, финансовую устойчивость, эффективность используемых ресурсов, отдачу активов и рыночную активность).
ОАО «Русполимет» имеет нормальную устойчивую ситуацию, что не означает отсутствия проблем в деятельности предприятия. ОАО «Русполимет» не достаточно обеспечено оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия (так как коэффициент текущей ликвидности равен меньше нормы), у предприятия недостаточно собственных оборотных средств для обеспечения финансовой устойчивости (так как коэффициент обеспеченности собственными средствами так же меньше норматива).
Последнее обстоятельство способствует тому, что ОАО «Русполимет» имеет некоторую, хотя и незначительную, вероятность банкротства.
Один из путей предотвращения банкротства акционерных предприятий – уменьшение или полный отказ от выплаты дивидендов по акциям при условии, что удастся убедить акционеров в реальности программы финансового оздоровления и повышения дивидендных выплат в будущем.
Важным источником финансового оздоровления является факторинг, т.е. уступка банку или факторинговой компании права на востребование дебиторской задолженности, или договор-цессия, по которому пердприятие уступает своё требование к дебиторам в качестве обеспечения возврата кредита.
Одним из эффективных методов обновления материально-технической базы является лизинг, который не требует полной единовременной оплаты арендуемого имущества и служит одним из видов инвестирования. Использование ускоренной амортизации по лизинговым операциям позволяет оперативно обновлять оборудование и вести техническое перевооружение производства.
Наше предприятие получает прибыль, ноявляется неплатёжеспособным, следовательно, нужно проанализировать использование прибыли. При наличии больших отчислений в фонд потребления эту часть прибыли в условиях неплатёжеспособности предприятия можно рассматривать как потенциальный резерв пополнения собственных оборотных средств.
Также необходимо обратить пристальное внимание на маркетинговую деятельность предприятия, большую помощь в выявлении резервов улучшения финансового состояния предприятия может оказаться маркетинговый анализ по изучению спроса и предложения, рынков сбыта и формирования на этой основе оптимального ассортимента и структуры производства продукции.
Одним из основных и наиболее радикальных направлений финансового оздоровления предприятия является поиск внутренних резервов по увеличению прибыльности производства и достижению безубыточности работы за счёт более полного использования производственной мощности предприятия, повышения качества и конкурентоспособности продукции, снижения её себестоимости, рационального использования материальных, трудовых и финансовых ресурсов, сокращения непроизводительных расходов и потерь.
Основное внимание при этом необходимо уделить вопросам ресурсосбережения: внедрения прогрессивных норм, нормативов и ресурсосберегающих технологий, использование вторичного сырья, организации действенного учёта и контроля за использованием ресурсов, изучения и внедрения передового опыта в осуществлении режима экономии, материального и морального стимулирования работников за экономию ресурсов и сокращение непроизводительных расходов и потерь.
Для систематизированного выявления и обобщения всех видов потерь на предприятии целесообразно вести специальный реестр потерь с классификацией их по определённым группам:
-от брака,
-по производствам, не давшим продукции,
-от снижения качества продукции,
-от невостребованной продукции,
-от утраты выгодных заказчиков, рынков сбыта,
-от неполного использования производственной мощности предприятия,
-от простоев рабочей силы, средств труда, предметов труда и денежных ресурсов,
-от перерасхода ресурсов на единицу продукции по сравнению с установленными нормами,
- от порчи и недостачи материалов и готовой продукции,
-от списания не полностью амортизированных основных средств,
-от уплаты штрафных санкций за нарушение договорной дсциплины,
-от списания невостребованной дебиторской задолженности,
- от просроченной дебиторской задолженности,
- от привлечения невыгодных источников финансирования,
-от несвоевременного ввода в действие объектов капитального строительства,
-от стихийных бедствий и т.д.
Анализ динамики этих потерь и разработка мероприятий по их устранению позволяет значительно улучшить финансовое состояние субъекта хозяйствования.
В особо тяжелых случаях необходимо провести реинжиринг бизнес-прцесса, т.е. коренным образом пересмотреть производственную программу, материально-техническое снабжение, организацию труда и начисление заработной платы, подбора и расстановки персонала, систему управления качеством продукции, рынки сырья и рынки сбыта продукции, инвестиционную и ценовую политику и др.
Итак, в качестве мероприятий, способствующих выходу из сложившегося положения, повышению финансовой устойчивости ОАО «Русполимет» и поддержке эффективной деятельности, можно предложить следующие:
сокращение расходов;
сокращение персонала;
совершенствование организации труда и системы управления;
модернизация производства;
оптимизация дебиторской задолженности;
кадровые изменения, привлечение специалистов;
отсрочка и (или) рассрочка платежей по кредитам.
Заключение
Целью оценки финансовой устойчивости заключается в том, чтобы на основе документов бухгалтерской отчетности рассмотреть финансовое состояние предприятия в аспекте финансовой независимости его от внешних источников.
Коэффициенты финансовой устойчивости позволяют не только оценить один из аспектов финансового состояния предприятия. При правильном пользовании ими можно активно воздействовать на уровень финансовой устойчивости, повышать его до минимально необходимого, а если он фактически превышает минимально необходимый уровень, – использовать эту ситуацию для улучшения структуры активов и пассивов.
Оценка финансового положения предприятия необходима следующим лицам:
1) инвесторам, которым необходимо принять решение о формировании портфеля ценных бумаг;
2) кредиторам, которые должны быть уверены, что им заплатят;
3) аудиторам, которым необходимо распознавать финансовые хитрости своих клиентов;
4) финансовым руководителям, которые хотят реально оценивать деятельность и финансовое состояние своей фирмы;
5) руководителям маркетинговых отделов, которые хотят создать стратегию продвижения товара на рынки.
Также ещё раз нужно отметить, что анализ финансового состояния предприятия служит не только средством привлечения деловых партнеров, но и базой принятия управленческого решения.
В конечном результате анализ финансового положения предприятия должен дать руководству предприятия картину его действительного состояния, а лицам, непосредственно не работающим на данном предприятии, но заинтересованным в его финансовом состоянии - сведения, необходимые для беспристрастного суждения, например, о рациональности использования вложенных в предприятие дополнительных инвестициях и т. п.
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью. Финансовое состояние предприятия зависит от результатов его производственной, коммерческой и финансовой деятельности.
Главная цель анализа – своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия и его платежеспособности.
При этом необходимо решать следующие задачи:
На основе изучения причинно-следственной взаимосвязи между разными показателями производственной, коммерческой и финансовой деятельности дать оценку выполнения плана по поступлению финансовых ресурсов и их использованию с позиции улучшения финансового состояния предприятия.
Прогнозирование возможных финансовых результатов, экономической рентабельности, исходя из реальных условий хозяйственной деятельности и наличия собственных и заемных ресурсов, разработка моделей финансового состояния при разнообразных вариантах использования ресурсов.
Разработка конкретных мероприятий, направленных на более эффективное использование финансовых ресурсов и укрепление финансового состояния предприятия.
Таким образом , в данной работе были рассмотрены как теоретические, так и практические аспекты анализа и прогноза устойчивости финансово-хозяйственной деятельности предприятия.
Можно сделать следующие выводы:
1. Успехи и неудачи деятельности предприятия следует рассматривать как взаимодействие целого ряда факторов и причин: внешних и внутренних. Данные факторы были рассмотрены во второй главе.
2. Оздоровление финансового положения предприятия как составная часть управления кризисными состояниями и банкротством предполагает целевой выбор наиболее эффективных средств стратегии и тактики, необходимых для конкретного случая и конкретного предприятия. Индивидуальность выбора этих средств не означает, что нет некоторых общих, характерных для всех находящихся в подобной ситуации предприятий. Данные средства выхода из кризиса являются составной частью системы антикризисного управления.
3. Основным сводным документом финансового оздоровления предприятия является бизнес-план, в котором анализируются процессы изменения предприятия, показывается, каким образом руководство намерено преодолеть кризисную ситуацию, возникшую на предприятии, наметить конкретные пути предотвращения банкротства.
4. Финансовый анализ позволяет выяснить, в чем заключается конкретная "болезнь" экономики предприятия-должника и что нужно сделать, чтобы от нее излечиться. Здесь не может быть универсального рецепта. Одному предприятию достаточно сменить руководителя и добиться компетентного управления. Другому предприятию необходима финансовая поддержка и осуществление процедуры санации. У третьего предприятия финансовое положение столь безнадежно, что лучше его ликвидировать, а его имущество распродать.
5. Не следует ожидать от финансового анализа точного установления конкретной причины надвигающегося бедствия. Однако только с его помощью можно поставить правильный диагноз экономической "болезни" предприятия, найти наиболее уязвимые места в экономике предприятия и предложить эффективные решения по выходу из затруднительного положения.
6. Таким образом, только комплексный анализ нескольких показателей (особенно, если их сопоставлять за ряд лет с показателями других предприятий, близких к данному по характеру выпускаемой продукции или оказываемых услуг, применяемым технологиям) может своевременно указать на негативные тенденции и возможное ухудшение положения предприятия.
7. Полученная в результате финансового анализа система показателей позволяет выявить слабые места в экономике предприятия, охарактеризовать состояние дел этого предприятия (его ликвидность, финансовую устойчивость, эффективность используемых ресурсов, отдачу активов и рыночную активность).
8. Итак, в целом можно говорить о отрицательных тенденциях в деловой активности данной организации, об этом, прежде всего, говорит снижение чистой прибыли, коэффициентов ликвидности и др.
В качестве мероприятий, способствующих выходу из сложившегося положения, повышению финансовой устойчивости ОАО «Русполимет» и поддержке эффективной деятельности, можно предложить следующие:
сокращение расходов;
сокращение персонала;
совершенствование организации труда и системы управления;
модернизация производства;
оптимизация дебиторской задолженности;
кадровые изменения, привлечение специалистов;
отсрочка и (или) рассрочка платежей по кредитам.
Список литературы
Антикризисное управление: от банкротства - к финансовому оздоровлению / Под ред. Чванова Г. П. - М.: Закон и право, ЮНИТИ, 2005. - 320 с.
Беседина В.Н. Оценка финансового состояния и управление прибылью на предприятии: Учебное пособие. / Под науч. ред. Э.Н. Кузьбожева. – Курский факультет МГУК, 1998. – 120с
Большев Л. Н., Смирнов Н. В. Таблицы математической статистики. - М.: Наука, 1983. - 413 с.
Ван Хорн Дж. К. Основы управления финансами: Пер. с англ. / Гл. ред. серии Я.В. Соколов. – М.: Финансы и статистика, 1997. – 800с
Волчков С.А. Оценка финансового состояния предприятия // Методы менеджмента качества. – 2002. - №3. – с.11 – 15
Ковалев А. П. Диагностика банкротства. - М.: АО "Финстатинформ", 2005. - 96 с.
Колб Р.В., Родригес Р. Дж. Финансовый менеджмент: Учебник. / Пер. 2-го англ. издания; предисл. к русск. изданию к. э. н. Драчёвой Е.А. – М.: Изд-во «Финпресс», 2001. – 496с
Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово – экономической деятельности предприятия: Учебное пособие для вузов. / Под ред. проф. Н.П. Любушина. – М.: ЮНИТИ – ДАНА, 2001. – 471с
Масютин С. А. Умеем ли мы оценивать финансовую устойчивость предприятий // ЭКО - 1997, №5, с.105 - 109.
Методика комплексного финансово-экономического анализа предприятий (для формирования промышленной политики региона): Учебно-методический курс. Серия "Бизнес Тезаурус" (учебно-методические пособия для российского бизнеса). - М.: КОНСЭКО, 2006. - 112 с.
Несостоятельность предприятия. Банкротство - М.: ПРИФ, 2007. - 240 с.
Новосёлов Е.В., Романчин В.И., Тарапанов А.С., Харламов Г.А. Введение в специальность «Антикризисное управление»: Учебное пособие. – М.: Дело, 2001. – 176с
Переверзева Л. В. Оценка финансового состояния предприятия по критериям банкротства (несостоятельности): Учеб. Пособие - СПб.: Изд-во СПбУЭФ, 2005. - 46 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия., Минск, 2001г. – 686 с.
Теория и практика антикризисного управления: Учебник для вузов / Под ред. Беляева С. Г. и Кошкина В. И. - М.: Закон и право, ЮНИТИ, 2005. - 496 с.
Финансовый менеджмент: теория и практика: Учебник. / Под ред. Е.С. Стояновой. – 5-е изд., перераб. и доп. – М.: Изд-во «Перспектива», 2002. – 656с
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. – М.: ИНФРА-М, 2000. – 574с
Приложение
БАЛАНС ПРЕДПРИЯТИЯ
-
за 2008г.
Организация ОАО «Русполимет»
Отрасль (вид деятельности) металлургия
Организационно-правовая форма
Орган управления
государственным имуществом
Единицы измерения:, тыс. руб.
Местонахождение: г.Кулебаки,
Ул. Восстания, 1.
Форма №1 по ОКУД
Дата (год, месяц, число)
по ОКПО
ИНН
По ОКВЭД
По ОКОПФ/ОКФС
По ОКЕИ
КОДЫ 0710001 2008 31 12 78721433 5251000950 27.14 47 34 384
Баланс предприятия
-
АКТИВ Код стр. На конец 2007 года На конец 2008 года 1 2 3 4 1. ВНЕОБОРОТНЫЕ АКТИВЫ Нематериальные активы (04,05) 110 30 24 Основные средства (01, 02, 03) 120 110455 557188 Незавершенное строительство (07, 08, 61) 130 317199 28976 Доходные вложения в материальные ценности 135 823 833 Долгосрочные финансовые вложения (06, 82) 140 468092 335143 Отложенные налоговые активы 145 331 245 Прочие внеоборотные активы 150 0 0 ИТОГО по разделу I 190 896930 922409 II. ОБОРОТНЫЕ АКТИВЫ Запасы 210 4059824 3931485 В том числе: сырье, материалы и другие аналогичные ценности (10, 15, 16) 211 40284 28719 затраты в незавершенном производстве (издержках обращения) (20, 21, 23, 29, 30, 36, 44) 213 158219 155673 готовая продукция и товары для перепродажи (40, 41) 214 3854284 3727258 товары отгруженные (45) 215 1166 21 расходы будущих периодов 216 5871 19814 прочие запасы и затраты 218 0 0 Налог на добавленную стоимость по приобретенным ценностям (19) 220 58051 42407 Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) 240 2895628 1720858 в том числе: покупатели и заказчики (62,76,82) 241 2129714 1372119 Краткосрочные финансовые вложения (56, 58, 82) 250 66308 158315 Денежные средства 260 224077 34087 Прочие оборотные активы 270 7990 3365 ИТОГО по разделу II 290 7311878 5890517 Баланс 300 8208808 6812926 ПАССИВ Код стр. 1 2 Уставной капитал (85) 410 25 25 Добавочный капитал (87) 420 188 127 Резервный капитал (86) 430 1 1 в том числе: резервные фонды, образованные в соответствии с законодательством 431 0 0 резервы, образованные в соответствии с учредительными документами 432 1 1 Нераспределенная прибыль прошлых лет (88) 470 1093175 1112582 Нераспределенная прибыль отчетного года 480 0 0 ИТОГО по разделу IV 490 1093389 1112735 V. ДОЛГОСРОЧНЫЕ ПАССИВЫ Заемные средства (92, 95) 510 752952 487369 Отложенные налоговые обязательства 515 6349 9636 Прочие долгосрочные пассивы 520 0 0 ИТОГО по разделу V 590 759301 497005 VI. КРАТКОСРОЧНЫЕ ПАССИВЫ Заемные средства (90, 94) 610 3633401 4047089 Кредиторская задолженность 620 2722717 1156097 в том числе: поставщики и подрядчики (60, 76) 621 2513134 915246 Задолженность перед персоналом организации 622 23409 15615 задолженность перед государственными внебюджетными фондами 623 4084 3621 по налогам и сборам (70) 624 4408 26283 прочие кредиторы 625 177682 195332 ИТОГО по разделу VI 690 6356118 5203186 БАЛАНС (сумма строк 490 + 590 + 690) 700 8208808 6812926