Ценные бумаги, их классификация и анализ доходности в банке
Для ОГСЗ формула расчета доходности вложений будет похожа на формулу расчета полной доходности, но в ней учитываются и суммы, выплаченные по купонам:
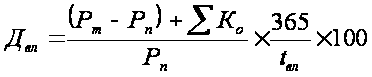 (16)
где Рт — текущая котировка ОГСЗ.
При анализе доходности фондовых операций необходимо учитывать не только номинальную доходность, но и ее реальное значение. Реальная доходность отличается от номинальной тем, что при ее расчете учитываются все издержки, понесенные инвестором при проведении данной операции. Издержки, в свою очередь, можно разделить на прямые и косвенные. К прямым издержкам относятся комиссионные вознаграждения брокеру и другие денежные выплаты. К косвенным издержкам можно отнести упущенную выгоду от неиспользования средств в течение того времени, когда они перечисляются на расчетный счет или с расчетного счета. Соответственно, чем меньший срок до погашения у фондового инструмента, тем сильнее сказывается негативное влияние издержек на реальную доходность вложения.
Для рассмотрения влияния комиссионных необходимо сделать некоторые утверждения, соответствующие реальным условиям:
— Комиссионные устанавливаются в виде процента от суммы операций за один торговый день.
— Единовременные расходы на установку необходимого оборудования и подключения к торговой сети не учитываются, как несущественные.
Выплата комиссионных брокеру приводит к тому, что фондовый инструмент, или, проще говоря, объект вложений, обходится инвестору дороже, чем он реально стоит на настоящий момент. Кроме того, при продаже своих активов инвестор также должен уплатить своему брокеру комиссионные, причем на этот раз их сумма будет больше, чем при покупке, в силу увеличения стоимости актива. В результате может получиться, что, казалось бы, большая прибыль, полученная за несколько дней, вся без остатка пойдет на уплату комиссионных. Именно поэтому не только полезно, но и необходимо рассчитывать реальные показатели доходности — такие, как доходность вложений, с учетом корректировок на комиссионные издержки.
На рисунке 1 приведен график зависимости потерь доходности (т.е. разница между номинальной доходностью и ее реальным значением, рассчитанным с учетом комиссионных) при продаже ГКО от периода вложения в данную ценную бумагу. В качестве примера взята 3-месячная ГКО.
На графике можно выделить три части кривой потери доходности. К первой относятся потери доходности на период вложения от 92 до 16 дней. Данный участок характеризуется минимальными потерями доходности в начале кривой и их постепенным нарастанием от 2 до 10% годовых. Издержки в данном периоде незначительны и не могут влиять на принятие решения о продаже ценной бумаги.
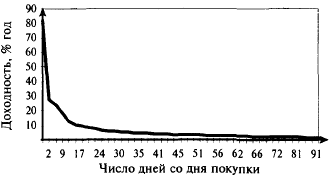
Рис. 1. Потери доходности при продаже ГКО
На втором участке в период от 16 до 4 дней до погашения издержки на комиссионные резко возрастают по экспоненте до 30% годовых. Продажа ГКО в этот период сопряжена со значительными потерями, которые могут привести к тому, что доходность примет отрицательные значения. Инвестор должен реально оценить необходимость продажи облигации.
Вертикальный участок графика характеризуется стремительным нарастанием потерь доходности, что делает продажу ГКО в промежуток от 1 до 3 дней практически невозможной, так как подобная операция сведет на нуль всю заработанную прибыль, если таковая вообще останется после уплаты комиссионных.
Потери доходности при покупке ГКО описываются подобным графиком с той лишь разницей, что предельные издержки на комиссионные расходы составляют значительно меньшую сумму. Это можно объяснить двумя причинами. Во-первых, при погашении ГКО по ней не берутся комиссионные. Следует напомнить, что доходность покупки определяется исходя из того предположения, что инвестор, купив ГКО на вторичных торгах, будет ждать погашения облигации. Во-вторых, при покупке ГКО инвестор платит меньшие комиссионные вследствие низкой цены ГКО и соответственно малой суммы сделки. В результате потери доходности при покупке ГКО малозначимы при условии, что до погашения облигации осталось более 15 дней. На рисунке 2 представлен график потерь при покупке ГКО.
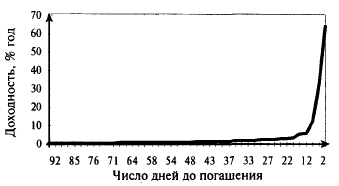
Рис. 2. Потери доходности при покупке ГКО
Вторым значительным фактором снижения реальной доходности при вложении в финансовые активы являются временные лаги. Их можно разделить на две основные группы:
— внешние лаги;
— внутренние лаги.
К внешним лагам можно отнести временные задержки по переводу средств на данный сегмент фондового рынка и задержки по снятию средств. Все эти издержки времени существуют как бы вне рынка и влияют только на операции, связанные с движением средств из одного сегмента фондового рынка в другой.
К внутренним лагам относятся временные издержки по перераспределению средств внутри одного сегмента фондового рынка. Сюда могут быть включены различные виды задержек платежей, а также задержки с оформлением прав собственности.
В реальной работе внутренними издержками можно пренебречь ввиду их незначительности, поэтому весь дальнейший анализ построен на основе учета только внешних лагов.
На рынке ГКО временной лаг можно определить как 3 дня. Именно такое количество времени обычно необходимо инвестору на то, чтобы перечислить на ММВБ деньги или их снять со своего счета. Необходимо заметить, что в последнее время появляется все больше банков, производящих зачисление средств «день в день» с их перечислением.
График потери доходности при покупке ГКО с учетом временных издержек изображен на рисунке 3. Можно заметить, что данный график значительно отличается от подобного, учитывающего уменьшение доходности вследствие комиссионных затрат. Прежде всего, уменьшение доходности не превышает 10%, оставаясь практически постоянной в течение 35 дней до даты погашения. Это, конечно, несколько выше, чем уровень потерь от комиссионного вознаграждения, но зато в данном случае мы имеем дело с уменьшением доходности без уменьшения суммы прибыли от операции, так как, получая деньги через несколько дней, мы, тем не менее, получаем их в полной сумме. На следующем этапе происходит резкое возрастание значения временных издержек до 20%. Предельный уровень деструктивного влияния временных лагов ограничивается 60% годовых даже при небольшом сроке до погашения.
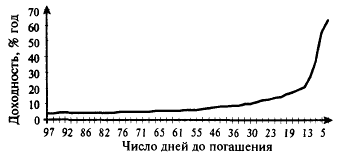
Рис. 3. Потери доходности при покупке ГКО вследствие временных лагов
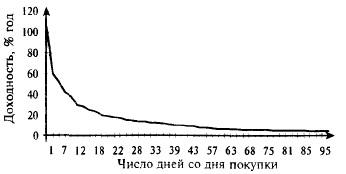
Рис. 4. Потери доходности при продаже ГКО вследствие временных лагов
При продаже ГКО влияние потерь времени наиболее сильно сказывается на начальном этапе от 1 до 3 дней со дня покупки (рис. 4). В этом случае разница между номинальной и реальной ставками может доходить до 110% годовых, а в первые 10 дней значительно превышать 30%. Однако эта разница не имеет такого пагубного значения, как при учете комиссионных: ведь под влиянием временных лагов доходность от продажи никогда не уйдет в отрицательную область, сколь бы малой она ни была.
На рисунках 5 и 6 приведены графики потерь при продаже и покупке ценных бумаг с учетом двух основных видов издержек: комиссионных и временных лагов. Анализируя данные графики, приходим к следующим выводам:
— при продаже ГКО в первые 2—3 дня после их приобретения реальная доходность вложений может оказаться на 60—170% меньше номинального значения и уйти в область отрицательных значений. При увеличении срока, в течение которого данная бумага находится в портфеле инвестора, более 30 дней влияние издержек времени и комиссионных постепенно снижается до 10—15% годовых;
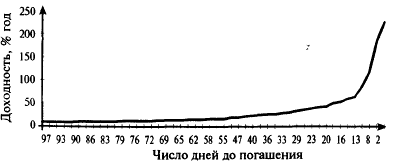
Рис. 5. Потери доходности при покупке ГКО с учетом всех факторов
— реальная доходность покупки ценной бумаги остается практически постоянно на 9-12% годовых меньше декларируемых значений при сроке до погашения 92—40 дней. При сокращении срока до погашения происходит резкое возрастание значения издержек в общей доходности инструмента, в результате чего реальная доходность покупки ценной бумаги может выйти в отрицательные значения. Необходимо заметить, что предельный уровень потерь доходности при покупке ценной бумаги остается значительно ниже, чем при ее продаже.
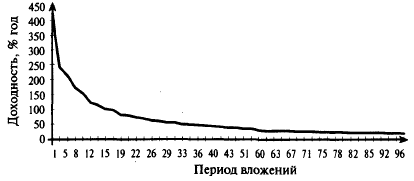
Рис. 6. Потери доходности при продаже ГКО
В соответствии с выявленными факторами, снижающими реальную доходность от работы с ценными бумагами, необходимо скорректировать формулы для вычисления доходностей по ГКО и ОФЗ. Прежде всего, нас будут интересовать два основных показателя доходности на рынке ГКО:
— доходность к погашению;
— доходность вложений.
Вычисление
реальной доходности
к погашению
наиболее актуально
для инвестора,
который собирается
вложить свои
средства в ГКО
и ждать их погашения.
Тогда формула
расчета текущей
доходности
с учетом комиссионных
( )примет
вид:
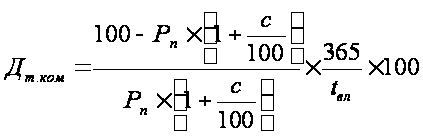 (17)
Где
 — цена покупки
ГКО;
 — количество
дней с момента
вложения до
даты погашения
выпуска;
с — ставка выплачиваемого комиссионного вознаграждения. Если же инвестор после погашения ГКО будет изымать деньги с рынка, тогда необходимо рассчитывать реальную доходность с учетом временных лагов:
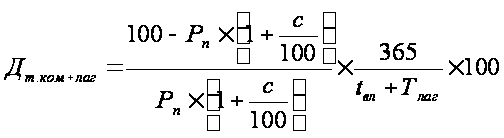 (18)
где
 время, необходимое
инвестору на
вывод средств
из ММВБ. Второй
показатель
доходности,
подлежащий
корректировке,
— доходность
вложений.
Предполагается,
что инвестор
работает постоянно
на данном рынке
и не собирается
в ближайшее
время забирать
свои средства.
Этот факт исключает
из рассмотрения
временные лаги,
но зато инвестор
должен учитывать
затраты на
комиссионные
не только при
покупке, но и
при продаже
ценных бумаг.
Комиссионные
при продаже
рассчитываются
относительно
текущей цены
ГКО:
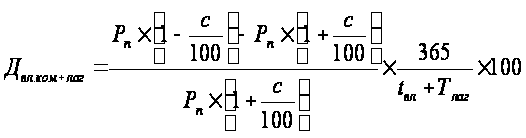 (19)
где Рп — цена продажи ГКО на вторичных торгах.
В портфеле ЗАО «ВТБ 24» находится пакет облигаций серии 22051, купленный им 26.09.2006 по цене 65,90% от номинала. Рассчитаем реальные доходности вложения и к погашению. Текущая дата — 14.10.2006, текущая котировка — 77,05%. Результаты расчетов приведены в таблице 3. Число дней в году в расчетах принято равным 360.
Таблица 3. Итоги аукциона по размещению ГКО серии 22051
| Дата покупки | 26.09.2006 | |
| Дней до погашения | 237 | |
| Цена покупки, % от номинала | 65,9 | |
| Ставка комиссионных, % от оборота | 0,1 | |
| Дата продажи | 14.10.2006 | |
| Цена продажи, % от номинала | 77,05 | |
| Ставка комиссионных, % от оборота | 0,1 | |
| Доходность | к погашению — номинальная | 8,60 |
| к погашению — реальная | 8,39 | |
| вложений — номинальная | 38,39 | |
| вложений — реальная | 33,92 |
При расчете полной доходности по ОФЗ формула примет вид:
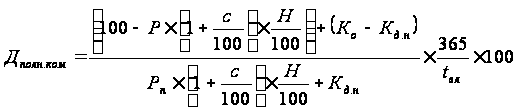 (20)
Соответственно изменится и расчет показателя доходности вложений:
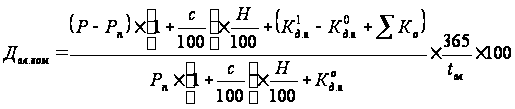 (21)
Рассчитаем доходность вложения в ОФЗ на основе приведенных показателей. Результаты расчетов сведены в таблицу 4. При расчетах число дней в году принято равным 360.
Таблица 4. Пример расчета доходности вложений по ОФЗ
| Дата покупки | 28.02.2006 | |
| Цена покупки, % от номинала | 99,2 | |
| Накопленный купонный доход, тыс. руб. | 28 800 | |
| Ставка комиссионных, % от оборота | 0,1 | |
| Дата выплаты купонного дохода | 20.05.2006 | 20.08.2006 |
| Сумма купонного дохода, тыс. руб. | 156 000 | 320 000 |
| Текущая дата | 30.09.2006 | |
| Текущая котировка, % от номинала | 91,25 | |
| Накопленный купонный доход, тыс. руб. | 56 000 | |
| Реальная доходность вложения | 70,10 | |
| Номинальная доходность вложения | 70,48 |
Все приведенные выше расчеты выполнены на основании принятого утверждения, что не существует фактора инфляции. Такое допущение было сделано исходя, из желания упростить финансовые расчеты. Тем не менее, с инфляцией приходится считаться при проведении расчетов по реальному приросту средств в условиях инфляционной экономики. Всегда полезно знать, насколько реально увеличился капитал в результате управления, и какая доля этого прироста является инфляционной составляющей.
Вряд ли кто-то будет рассчитывать показатели инфляции самостоятельно, ведь они официально публикуются, но тем не менее приведем несколько основных формул расчета показателей инфляции. По определению инфляция — это уменьшение покупательной способности денег с течением времени. Основными числовыми показателями инфляции являются темп прироста цен и показатель инфляции.
Темп прироста цен вычисляется по формуле:
 (22)
где
 — уровень цен
в конце измеряемого
периода; С0
— уровень цен
в начале измеряемого
периода.
Темп прироста цен является безразмерной величиной и показывает, во сколько раз возросли цены за наблюдаемый промежуток времени.
На основе темпа прироста цен можно вычислить показатель инфляции:
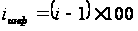 (23)
Показатель инфляции измеряется в процентах годовых и характеризует относительный прирост цен в экономике.
Теперь рассмотрим, как изменятся формулы расчета доходностей с учетом показателя инфляции. Будем исходить из уже сделанного нами предположения об обесценивании денег. Из данного утверждения следует, что покупательная способность суммы денег, которую мы выручили от продажи актива, не равна покупательной способности данной суммы в момент покупки актива. Для приведения покупательной способности полученной суммы необходимо произвести дисконтирование вырученных средств в соответствии с показателем инфляции. Тогда формула расчета реальной доходности вложений в ГКО примет следующий вид:
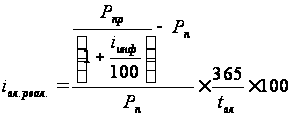 (24)
где
 — дисконтный
множитель,
приводящий
цену продажи
к размерности
начального
периода. Проще
говоря, дисконтный
множитель
измеряет цену
продажи актива
в ценах, действовавших
на момент покупки;
 — показатель
инфляции за
период с момента
покупки до
момента продажи
актива.
Показатель инфляции за время обращения актива приходится рассчитывать отдельно на основе данных о месячных или годовых показателях инфляции, и при этом необходимо учитывать следующую особенность инфляционного процесса: инфляция является непрерывным процессом, т.е. расчет показателя инфляции производится по методу сложного процента. В момент времени t + 1 расчет делается с учетом результатов процесса в момент t.
Таким образом, если нам известен месячный показатель инфляции, то для расчета годового показателя инфляции необходимо применить формулу:
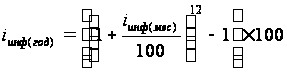 (25)
где
 —
расчетное
значение годового
показателя
инфляции;
 - месячный
показатель
инфляции. При
известном
годовом показателе
инфляции можно
рассчитать
его среднемесячное
значение:
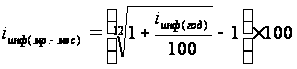 (26)
Если же нам даны показатели инфляции за каждый месяц, то можно рассчитать общий показатель, используя формулу для расчета цепных индексов:
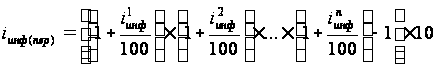 (27)
где
 ,
 ,
 - соответственно
показатели
инфляции в
периодах 1, 2, ...,
п.
Следующим фактором значительного снижения реальной доходности вложений является налогообложение полученной прибыли. Согласно действующему на данный момент налоговому законодательству налогообложению подлежит курсовая разница между ценой покупки и ценой продажи по ОФЗ исходя из общей ставки налогообложения — 35%; купонный доход по ОФЗ — по ставке 15% и доход по ГКО — по ставке 15%.
Необходимость поделиться с государством частью заработанного приводит к уменьшению прибыли. Предположим, что ставка налогообложения равна Tax, тогда после уплаты налогов прибыль уменьшится в соответствии с множителем (1 — Tax). Следовательно, формула расчета доходности по ОФЗ изменится следующим образом:
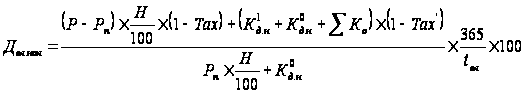 (28)
где
 — ставка налога
на дисконт по
ОФЗ, равная
0,35; Tax'
— ставка
налога на купонный
доход, равная
0,15. В связи с введением
налога на доход
по ГКО полученный
дисконт как
разницу между
ценой продажи
и покупки также
необходимо
уменьшить на
сумму налога.
В реальной жизни финансовому менеджеру приходится размещать средства в различные ценные бумаги, которые дают разную доходность. Одни более доходны, другие — менее. В таком случае возникает проблема оценки эффективности работы по управлению активами, т. е. прибыльности вложений. Естественно, можно оценить работу менеджера по сумме прибыли, полученной за квартал, но в таком случае возникает проблема оперативного оценивания работы управляющего.
Возьмем реальную ситуацию: в управлении находится портфель ценных бумаг трех выпусков, купленных в разное время и с разной доходностью до погашения. Необходимо оценить среднюю доходность портфеля ценных бумаг. Самое простое решение, возможное в данном случае, — нахождение средневзвешенной мгновенной доходности портфеля, где доходность каждой бумаги взвешивается по сумме средств, вложенных в данную ценную бумагу, относительно общей стоимости портфеля. Доходность, рассчитанная таким образом, называется мгновенной потому, что в качестве цен бумаг берутся текущие котировки, которые могут измениться в любой момент.
Необходимо также заметить, что для взвешивания выбрана именно сумма вложений в каждую из бумаг, так как разные выпуски могут иметь разную текущую стоимость. Соответственно взвешивание доходности по количеству бумаг даст некорректные результаты.
В портфель ценных бумаг ЗАО «ВТБ 24», состоящий из выпусков ГКО со следующими данными:
Таблица 5. Портфель ценных бумаг ЗАО «ВТБ 24», состоящий из выпусков ГКО
| Номер серии | 21068 | 22032 | 22040 |
| Дата покупки | 7.08.2006 | 2.08.2006 | 15.07.2006 |
| Цена покупки, % от номинала | 81,32 | 85,00 | 66,50 |
| Количество, шт. | 25 | 25 | 50 |
| Текущая цена, % от номинала | 92,76 | 94,42 | 84,30 |
Текущая дата — 17.09.2006. Необходимо определить доходность вложений в каждую из ценных бумаг и в среднем по портфелю.
Вычислим доходности вложений в каждую из ценных бумаг. Для этого применим уже известную нам формулу вычисления доходности вложений, приняв при расчетах число дней в году равным 360, без учета факторов, влияющих на снижение реальной доходности (инфляция, налоги, комиссионные):
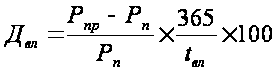 (29)
где
 — цена продажи
ГКО;
—
цена покупки
ГКО;
—
количество
дней с момента
вложения до
дня продажи.
В результате расчетов получается следующая таблица данных:
Таблица 6. Таблица данных
| Номер серии | 21068 | 22032 | 22040 |
| Дата покупки | 7.08.2006 | 2.08.2006 | 15.07.2006 |
| Цена покупки, % от номинала | 81,32 | 85,00 | 66,50 |
| Текущая цена, % от номинала | 92,76 | 94,42 | 84,30 |
| Количество, шт. | 25 | 25 | 50 |
| Текущая стоимость вложений, руб. | 23 190 000 | 23 605 000 | 42 150 000 |
| Текущая доходность вложений, % | 126,6 | 88,65 | 160,6 |
Теперь вычисляем среднюю мгновенную доходность портфеля:
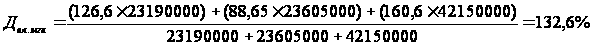
Необходимо еще раз заметить, что полученный показатель является лишь мгновенным отражением доходности портфеля ценных бумаг и при изменении котировок значение доходности соответственно изменится. Тем не менее, можно составить впечатление о работе менеджера по динамике движения данного показателя в течение квартала. Конечная доходность вложений средств, рассчитанная на основе заработанной за квартал прибыли, будет незначительно отличаться от среднеквартального значения данного показателя.
Следующая крупная проблема, появляющаяся в реальной работе, — изменяющаяся вследствие дополнительных перечислений или, наоборот, выплат сумма активов, находящихся в управлении менеджера. В таком случае возникает проблема оценки доходности портфеля при изменяющейся сумме вложенных средств.
Для рассмотрения проблемы необходимо пояснить некоторые термины.
Начальные вложения — сумма, перечисленная на начало периода покупки ценных бумаг, вошедших в портфель.
Дополнительные вложения— разница между суммами, дополнительно перечисленными на покупку ценных бумаг и изъятыми из портфеля активов на протяжении рассматриваемого периода.
Средний остаток — средняя сумма активов в портфеле за рассматриваемый промежуток времени.
Основная задача, стоящая перед нами в данном случае, — определение базы для расчета доходности, полученной за данный период времени. Существует несколько способов расчета среднего остатка. Мы рассмотрим самый простой — метод процентных чисел, который используется обычно в банках при начислении процентов по вкладам с изменяющейся суммой вклада.
Расчет основан на вычислении средневзвешенной суммы остатка средств по счету, где весами служит количество дней, в течение которых данная сумма находилась на счету.
Портфель облигаций ЗАО «ВТБ24» имеет следующую динамику движения средств по портфелю активов:
Таблица 7. Динамику движения средств по портфелю активов
| Операция | Дата | Сумма,
млн.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |