Управление портфелем ценных бумаг. Портфельные стратегии
Данный этап базируется на:
• избранном типе портфеля, реализующем политику финансового инвестирования;
• наличии предложения отдельных финансовых инструментов на рынке;
• оценке стоимости и уровня прибыльности отдельных финансовых инструментов;
• оценке уровня систематического (рыночного) риска по каждому рассматриваемому финансовому инструменту.
Результатом этого этапа формирования портфеля является ранжированный по соотношению уровня доходности и риска перечень отобранных для включения в портфель конкретных ценных бумаг.
Оптимизация портфеля, направленная на снижение уровня его риска при заданном уровне доходности основывается на оценке ковариации и соответствующей диверсификации инструментов портфеля.
Совокупная оценка сформированного портфеля по соотношению уровня доходности и риска позволяет оценить эффективность всей работы по его формированию.

 Уровень
доходности
портфеля
рассчитывается
по следующей
формуле:
УДп = ΣУДi х Уi , где:
УДп — уровень доходности инвестиционного портфеля;
УДi — уровень доходности отдельных финансовых инструментов в портфеле;
Уi — удельный вес отдельных финансовых инструментов в совокупной стоимости инвестиционного портфеля, выраженный десятичной дробью.

 Уровень
риска портфеля
рассчитывается
по следующей
формуле:
УРп = ΣУСРi х Уi + УНРп, где:
УРп — уровень риска инвестиционного портфеля:
УСРi — уровень систематического риска отдельных финансовых инструментов (измеряемый с помощью бета-коэффициента);
Уi — удельный вес отдельных финансовых инструментов в совокупной стоимости инвестиционного портфеля, выраженный десятичной дробью;
УНРп — уровень несистематического риска портфеля, достигнутый в процессе его диверсификации.
Результатом этого этапа оценки портфеля является определение того, насколько удалось снизить уровень портфельного риска по отношению к среднерыночному уровню, сформированному при заданном уровне доходности инвестиционного портфеля. В условиях функционирования нашего фондового рынка эта оценка должна быть дополнена и показателем уровня ликвидности сформированного портфеля14.
Инвестиционный портфель, который полностью отвечает целям его формирования, как по типу, так и по составу включенных в него финансовых инструментов, представляет собой эффективный портфель. Управление инвестиционным портфелем включает в себя
планирование, анализ и регулирование состава портфеля для достижения поставленных целей при сохранении необходимого уровня его ликвидности и минимизации расходов связанных с управлением им.
В условиях дефицитной инфляционной экономики с падающим объемом производства целями портфельных инвестиций являются:
• сохранность и приращение капитала;
• приобретение ценных бумаг, которые могут быть использованы для расчетов;
• доступ через ценные бумаги к определенным услугам, правам, продукции;
• расширение сферы влияния.
Объектом портфельного инвестирования являются как ценные бумаги обращающиеся на фондовых биржах (акции и облигации акционерных обществ и предприятий, а также производные от них ценные бумаги, государственные облигации и долговые обязательства), так и не обращающиеся, такие как — векселя, депозитные сертификаты банков.
2.3 Модели формирования портфеля ценных бумаг
Одним из действенных методов оценки при составлении инвестиционного портфеля служит моделирование. Моделирование позволяет в короткие сроки получить требуемые инвестиционные характеристики будущего портфеля в зависимости от складывающейся конъюнктуры рынка.
Существует множество моделей формирования инвестиционного портфеля. В своей работе я рассмотрю такие модели, как модель Марковица, Тобина, Шарпа и многошаговую модель динамического управления портфелем ценных бумаг CALM.
Модель Марковица
Любая финансовая операция называется рискованной, если ее доходность недетерминирована, т.е. полностью не известна в момент заключения сделки. Доходность ценных бумаг зависит от трех факторов: цены покупки, промежуточных выплат (например, купонные выплаты по облигациям, дивиденды по акциям) и цены продажи. Первая величина - детерминирована, оставшиеся две - носят вероятностный характер15.
Портфель инвестора формируют из несколько видов ценных бумаг. Каждая ценная бумага характеризуется определенной доходностью (ri) за период (n):
 (1)
где Cio - стоимость ценной бумаги в начальный период времени,
Cin - стоимость той же бумаги в период п.
Ожидаемая доходность ценной бумаги рассчитывается по формуле:
 (2)
Мерой риска является дисперсия доходности ценной бумаги:
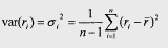 (3)
Тесноту зависимости доходностей ценных бумаг (попарно) друг от друга выражает ковариация доходности:
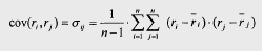 (4)
Задача оптимизации. Пусть портфель состоит из i=1..n ценных бумаг и xi, это доля i-й ценной бумаги в портфеле, тогда можем сформулировать задачу:
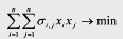 (5)
 (6)
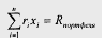 (7)
где (5) - целевая функция минимизации риска, (6) – бюджетное ограничение, (7) - заданная норма доходности портфеля, и необходимо найти оптимальную структуру, т.е. долю каждой бумаг xi.
Перепишем задачу в матричной форме.
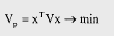 (8)
 (9)
 (10)
 (11)
где V - ковариационная матрица доходностей различных активов, I - единичная матрица-столбец, х - столбец неизвестных долей активов в портфеле (верхний индекс т означает - транспонированный), Rp - фиксированное значение доходности портфеля. В уравнении (11) в обшем виде представлены прочие ограничения на структуру портфеля.
Задача является примером задачи нелинейного программирования и оптимальный вектор структуры портфеля - X находится через лагранжиан. В данной задаче критерий оптимальности - минимизация риска. Возможна формулировка взаимной задачи, где критерий оптимизации – максимизация прибыли при некотором ограничении уровня риска.
В задаче предполагается, что известны математические ожидания доходности всех акций - ri, и их парные ковариации - σij. Они находятся на основании временных рядов данных по ценным бумагам16.
Запрет на короткие продажи. Необходимо оговориться о том, что доли инвестиций, приходящиеся на определённый актив, полученные в результате решения задачи сформулированной в формулах (8), (9), (10), могут быть и отрицательными. Таким образом, необходима трактовка для отрицательных долей. Объяснением для них могут быть короткие продажи (операции типа short sale), когда ценные бумаги берутся в долг по определённой цене, продаются, затем их курс падает, и через некоторое время бумаги покупаются в требуемом для возврата количестве, но уже по меньшей цене. То есть, отрицательные доли означают, что активы взяты в долг на сумму соответствующую xi доли капитала, расходуемого на портфель. А значит деньги можно зарабатывать не только на росте курсовой стоимости актива, но и на её падении.
Если на доли xi наложено условие неотрицательности (невозможно брать в долг ценные бумаги), то исходная задача превращается в более сложную задачу квадратичного программирования, для которого разработаны специальные вычислительные методы. Решение задачи нахождения оптимального портфеля при ограничении на short sale приведено А. Первозванским17.
Применение теории Марковица всегда вызывало много споров в условиях российского фондового рынка. Считается, что основная трудность применения этой портфельной теории - невозможность корректно оценивать ожидаемую доходность актива, ее среднеквадратичное отклонение и взаимосвязь с другими активами на длительный срок.
Использование в портфеле безрискового актива (модель Тобина)
Идея обобщения модели Марковица на случай использования безрискового кредитования и заимствования принадлежит Джеймсу Тобину.
Тобин предложил включить в анализ безрисковые активы, например государственные ценные бумаги, и его подход является, по существу, макроэкономическим, поскольку основным объектом его изучения является распределение капитала в экономике по двум его формам: наличной и безналичной.
Геометрическая интерпретация модели Тобина приведена в Приложении (рис. 1). Каждой точке на графике соответствует определенный портфель с определенным математическим ожиданием доходности (Rp) и со среднеквадратическим отклонением (СКО или корень из дисперсии) доходности портфеля σp. Множество портфелей с минимальным риском (при заданной доходности) или с максимальной доходностью (при заданном риске) образует вогнутую кривую. Эта кривая называется линией эффективных портфелей (efficient frontier).
Предположим, что существует ценная бумага с фиксированным доходом Rp и с нулевым риском (государственные ценные бумаги, если использовать их не в спекулятивных, а в сберегательных целях). Мы хотим получить наилучшее соотношение между дополнительной прибылью от рискованных вложений и возрастанием риска.
Портфель, состоящий из одного безрискового актива, на рисунке может быть представлен, как точка Rp. Кривая эффективных портфелей представляет собой портфели, состоящие из рисковых активов. Ясно, что мы, максимизируя математическое ожидание доходности портфеля на выпуклом множестве кривой эффективных портфелей находим точку А, как наилучшее соотношение между приростом доходности и возрастанием риска. Это и есть оптимальная структура портфеля.
Теперь сделаем предположение, что инвестор вкладывает часть средств в рисковые активы (портфель А), а часть средств либо предоставляет в качестве ссуды (покупает безрисковые государственные ценные бумаги), либо дает взаймы под фиксированный процент RF18.
Мы
получили уравнение
прямой. То есть,
все комбинации
портфеля А с
кредитно-заемными
операциями
под фиксированный
процент лежат
вдоль прямой
в пространстве
доход-риск.
Прямая пересекает
ось ординат
на уровне RF
с коэффициентом
наклона проходит через
точку ( σA
,RA
),
представляющую
портфель А.
Прямая RF - В - представляет собой множество оптимальных решений, характеризующихся одинаковым соотношением прироста доходности к возрастанию риска. Отрезок RF -A отражает решения инвестировать одну часть средств в портфель А, а другую часть отдать в виде ссуды под фиксированный процент RF. Вдоль отрезка А-В лежат решения о том, чтобы взять взаймы дополнительные средства и весь суммарный капитал инвестировать в портфель А. Таким образом, в любом случае отыскание точки А является решением проблемы оптимизации структуры портфеля.
Принципиальным предположением модели является наличие безрискового актива, в качестве которого выступают государственные долговые обязательства. Как показала российская практика, на данном этапе развития рынка государственного долга такого безрискового актива не существует. Поэтому использование модели Тобина для формирования комбинированного портфеля невозможно.
Формирование портфеля на основе индексной модели Шарпа
В 1963 году учеником Марковица Уильямом Шарпом была предложена так называемая однофакторная модель рынка капиталов. В своей рыночной модели Шарп представляет доходность каждой ценной бумаги в виде зависимости от состояния рынка (или, в частном случае, некоторого рыночного индекса, например S&P500):
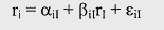 (12)
где ri - доходность ценной бумаги i за данный период;
rI - доходность на рыночный индекс I за этот же период;
αiI- коэффициент смещения;
βiI - коэффициент наклона, означающий чувствительность ценной бумаги к изменению индекса, которые рассчитываются индивидуально для каждой ценной бумаги по формуле:
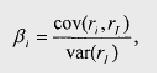 (13)
εiI - случайная погрешность
В данной модели общий риск инвестиций распадается на две составляющие: собственный риск портфеля и рыночный риск19. Рыночный риск существует не зависимо от того, сколько активов в портфеле. Собственный риск портфеля сокращается с увеличением диверсификации портфеля.
В описанных выше моделях инвестору необходимо было оценивать ожидаемые доходности и дисперсии всех рассматриваемых ценных бумаг. Более того, должны быть оценены все ковариации этих ценных бумаг и определена безрисковая процентная ставка. Затем определяются касательный и оптимальный портфели. Такой подход к процессу инвестирования, носящий предписательный характер, может быть отнесен к проявлению нормативной экономической теории, где инвесторам даются рекомендации, как и что делать. У.Шарп предложил свою описательную инвестиционную модель формирования цен на активы в русле позитивной экономической теории. В его модели предполагается, что все инвесторы при размещении капиталов используют методы, описанные выше. Наиболее важная черта этой модели заключается в том, что ожидаемая доходность актива увязывается со степенью рискованности этого актива, измеряемой коэффициентом «бета». Точный характер этой зависимости показан в модели оценки финансовых активов (Capital Asset Pricing Model, САРМ), которая служит теоретической основой ряда различных методов, применяемых в инвестиционной практике.
В модели Шарпа отыскание оптимальной структуры сводится к отысканию минимума риска при тех же ограничениях, что и у Марковица. Отличие в выражении риска портфеля, для выражения которого используется следующая формула:
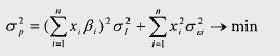 (14)
В этом выражении первое слагаемое - это рыночный или систематический риск портфеля, второе слагаемое - остаточный или индивидуальный риск портфеля, который стремится к нулю, в случае если структура портфеля близка к «рыночному» портфелю. В этом и заключается главное ограничение данной модели при формировании портфеля. Преимуществом является то, что отпадает необходимость считать ковариационную матрицу доходностей, смеющую размерность NxN, где N - количество акций в портфеле.
Следует отметить, что единого подхода к исчислению β-коэффициентов, в частности в отношении количества и вида исходных наблюдений, не существует. С 1995 года начали публиковаться β-коэффициенты, рассчитанные для отечественного рынка ценных бумаг аналитическим агентством «Анализ, консультация и маркетинг» (АК&М).
Многошаговая модель динамического управления портфелем ценных бумаг CALM.
Модель CALM была разработана в 70-х годах ХХ века для учета влияния неопределенностей как на активы (и в самом портфеле, и на рынке), так и на пассивы (в форме зависящих от сценария платежей или стоимости займов). Портфельный менеджер, у которого имеется первоначальное богатство, изыскивает способы максимизации конечного богатства на горизонте планирования, причем доходы от инвестирования моделируются как случайные векторы в дискретных точках пространства состояний.
Модель CALM выросла из исследований по стохастическому динамическому программированию, которые начались свыше двух десятилетий тому назад.
Здесь рассматривается задача стохастического программирования в форме многошаговой рекуррентной задачи.
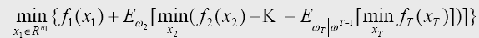
при условии
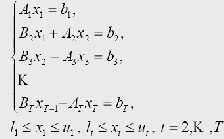
В
этой записи
слагаемые
функционалы
 определяются
для элементарных
периодов, начиная
с t=
1
вплоть до горизонта
планирования
T ;
матрица
 и
вектор
 определяют
детерминированные
ограничения
на первом шаге
решения, а для
t
=2,К,T
,
матрицы
 ,
матрицы
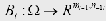 и
вектора
 определяют
области стохастических
ограничений
для последовательно
выбираемых
решений
 .
Через
 обозначаются
условные
математические
ожидания функций
от случайного
вектора
 информационного
процесса
 в момент времени
t
при заданной
истории
 процесса до
момента времени
t .
Из приведенной
рекуррентной
записи явно
следует зависимость
оптимальной
политики,
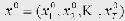 от
реализаций
векторного
информационного
процесса
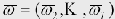 .
Данная модель является стандартной задачей принятия решений в условиях неопределенности.
Достижение цели при таком блочном представлении формализуется в виде последовательности оптимизационных задач, соответствующих различным шагам: в момент времени 1 лицо, принимающее решение, должно выбирать некое решение, последствия которого полностью зависят от будущих реализаций заданного многомерного стохастического информационного процесса.
Соответственно
для каждой
реализации
истории
 информационного
процесса вплоть
до времени t
рассматривается
рекуррентная
задача, в которой
искомым решениям
является
 .На
каждом шаге
предыдущие
решения воздействуют
на текущую
задачу посредством
матриц
 ,
t=
2,К,T
,
вместе с
последовательностью
решений: решение,
наблюдение,
наблюдение,
решение
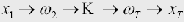 .
Информационный
процесс
 определен
как векторный
стохастический
процесс с дискретным
временем. Конечная
выборка из его
траекторий
удобно представляется
в виде дерева
сценариев:
каждый сценарий
соответствует
траектории
процесса
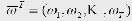 на
горизонте T.
В сформулированной задаче, как и вообще в задачах финансового планирования, ограничения сверху и снизу, зависят от сценариев. Корректное генерирование выборочных траекторий информационного процесса для данной задачи является решающим фактором надлежащей формулировки задачи стохастической оптимизации.
Динамические задачи управления портфелем ценных бумаг легко формулируются в виде динамических рекуррентных соотношений. Впервые этот подход был применен к управлению портфелем ценных бумаг с фиксированной доходностью.
Исходной задаче может быть придано более компактное представление с использованием схемы динамического программирования, которая применима вследствие принятой структуры матрицы ограничений.
Для
каждого момента
времени t=1,К,T-1
нам нужно найти
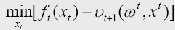
При
этом
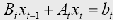 ,
где
 выражает
оптимальное
ожидаемое
значение критерия
для шага t+1
при наличии
истории
решений
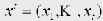 и
реализованной
истории случайного
процесса
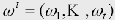 А
именно,
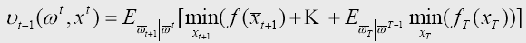
Здесь минимизация проводится с учетом ряда ограничений.
Соответственно портфельный менеджер в конце каждого (элементарного) периода времени на основе текущей информации выбирает оптимальное решение при наличии неопределенностей на момент принятия решения. Это решение должно быть допустимым
решением по отношению к тем ограничениям, которые индуцированы будущими значениями случайного информационного процесса и текущим состоянием портфеля.
Благодаря
выпуклости
функции
 по
переменной
 ,
рекуррентная
задача может
быть также
сформулирована
следующим
образом:
найти
 при
наличии условий
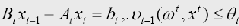
Применение
алгоритма
секущей плоскости
для решения
этой задачи
основано на
простой декомпозиции
путем аппроксимации
целевой функции
в момент времени
t+1
множеством
сечений вида
 .Сечения
также используются,
чтобы наложить
ограничения
на текущие
решения, которые
обеспечивают
допустимость
последующих
рекуррентных
решений.
В данной работе были рассмотрены лишь некоторые модели формирования инвестиционного портфеля. В современной науке существует множество других моделей, которые находят свое применение на практике. Среди них есть более простые, доступные отдельно взятым инвесторам, так и очень сложные, на базе которых разработаны специальные вычислительные программы.
3. Стратегии управления портфелем ценных бумаг
3.1 Активная стратегия
Использование классических методов управления портфелем в чистом виде подчас приводит к парадоксальным результатам. Поэтому на практике при принятии инвестиционных решений учитываются экспертные оценки. Но и теоретические, и практические рекомендации всегда рассматриваются через призму стратегических целей, преследуемых инвестором. При одинаковых математических расчетах и экспертных оценках разные инвесторы могут принимать различные инвестиционные решения.
В зависимости от плана доходности, дюрации и степени принятия риска инвесторы могут вводить дополнительные ограничения на структуру портфеля. В соответствии с этими ограничениями инвесторы вырабатывают стратегию управления портфелем. Именно эти три ключевые характеристики инвестиций (дюрация, доходность, риск) и определяют классификацию стратегий управления портфелем. Доходность и риск являются вероятностными характеристиками. А вот дюрация портфеля - это детерминированная величина, на основании которой можно строго описывать стратегию управления портфелем. Далее будут рассмотрены стратегии управления срочной структурой портфеля.
Существует ряд альтернативных стратегий относительно распределения сроков инвестирования, каждая из которых обладает своим исключительным набором преимуществ и недостатков. Все их можно разбить на две категории - пассивные и активные.20
Активная стратегия основана на предположении, что рынки неэффективны, и что инвестор либо умеет выявлять неверно оцененные бумаги, либо умеет предсказывать процентные ставки и правильно играть на сроках. Эта стратегия предполагает тщательное отслеживание и немедленное приобретение инструментов, отвечающих инвестиционным целям портфеля, а также быстрое изменение состава фондовых инструментов, входящих в портфель. Реализацией активной стратегии является подход процентных ожиданий.
Базовыми характеристиками активного управления являются:
— выбор ценных бумаг, приемлемых для формирования портфеля;
— определение сроков покупки или продажи финансовых активов.
При активном управлении считается, что содержание любого портфеля является временным. Когда разница в ожидаемых доходах, полученная в результате либо удачного, либо ошибочного решения или из-за изменения рыночных условий, исчезает, составные части портфеля или он целиком заменяются другими.
Активное управление характеризуется тем, что инвестор:
не верит в постоянную эффективность инвестиций и поэтому часто пересматривает состав и структуру портфеля, иногда весьма существенно;
считает, что инвесторы имеют различные ожидания относительно дохода и риска, и поэтому он, имея более полную информацию, может обеспечить более эффективную, чем в среднем по рынку, структуру портфеля и более высокий доход.
Активная стратегия управления портфелем предполагает тщательное отслеживание и быстрое приобретение инструментов, соответствующих инвестиционным целям формирования портфеля; максимально быстрое избавление от активов, которые перестали удовлетворять предъявляемым требованиям, т.е. оперативную ревизию портфеля. При этом инвестор сопоставляет показатели дохода и риска по «новому» портфелю (после ревизии) с инвестиционными качествами «старого» портфеля. Именно при активном управлении особое значение имеет прогноз изменения цен на финансовые инструменты.
Существуют четыре основные формы активного управления, которые базируются на свопинге, что означает постоянные обмен, ротацию ценных бумаг через финансовый рынок:
1) так называемый подбор чистого дохода — самая простая форма, когда из-за временной рыночной неэффективности две идентичные ценные бумаги обмениваются по ценам, немного отличающимся от номинала. В итоге реализуется ценная бумага с более низким доходом, а взамен приобретается инструмент с более высокой доходностью;
2) подмена — прием, при котором обмениваются две похожие, но не идентичные ценные бумаги. Например, существует облигация промышленной компании, выпущенная на 10 лет с доходностью 15%, и облигация транспортной компании сроком на 9 лет с доходностью 15%. Допустим, первая облигация продается по цене на 10 пунктов выше, чем вторая. В данной ситуации владельцы облигаций могут расценить возможным «свопировать» облигации промышленной компании, так как 10 пунктов добавочного дохода с продлением срока действия облигации на один год являются довольно существенной прибавкой;
3) сектор-своп — более сложная форма свопинга, когда осуществляется перемещение ценных бумаг из разных секторов экономики, с различным сроком действия, доходом и т.п. В настоящее время появилось большое количество компаний, которые специально занимаются поиском «ненормальных» инструментов, показатели которых заметно отличаются от средних. При получении заключения, что факторы, вызывающие «ненормальность», могут исчезнуть, указанные фирмы проводят с «ненормальными» ценными бумагами акты купли-продажи;
4) операции, основанные на предвидении учетной ставки. Идея этой формы заключается в стремлении удлинить срок действия портфеля, когда ставки снижаются, и сократить срок действия, когда ставки растут. Чем больше срок действия портфеля, тем больше цена портфеля подвержена изменениям учетных ставок.
Приемы активного управления, применяемого к портфелям, состоящим из разных видов ценных бумаг, различны.
В рамках активного стиля управления портфелем обыкновенных акций выделяют:
стратегию акций роста основана на ожидании того, что компании, прибыль которых растет более быстрыми темпами (выше" средних), со временем принесут больший (выше среднего) доход для инвесторов. Для таких акций, как правило, характерен высокий риск.
Следует отбирать акции, цена которых на данный момент времени не отражает в достаточной степени высокие темпы роста доходов компании (текущие и ожидаемые);
стратегию недооцененных акций, заключающуюся в отборе акций с высоким дивидендным доходом или высоким отношением рыночной цены акции к ее балансовой стоимости, или низким отношением цена — доход. Разновидностью данного подхода является фомирование портфеля из акций непопулярных в данный момент времени секторов и отраслей;
стратегию компании с низкой капитализацией. Акции небольших по размеру компаний часто приносят более высокий доход, поскольку те обладают большим потенциалом роста, хотя их акции и имеют более высокую степень риска;
стратегию market timing — выбор времени покупки и продажи ценных бумаг на основе анализа конъюнктуры рынка (покупать, когда цены низкие, и продавать, когда цены высокие). В использовании этой стратегии основная роль принадлежит техническому анализу.
В отношении портфеля облигаций используются следующие стратегии активного управления:
стратегия «Market timing». Основана на прогнозе рыночных процентных ставок. Применяется наиболее часто. Если ожидается повышение процентных ставок, то инвестор будет стремиться к тому, чтобы сократить дюрацию (средневзвешенный срок жизни) портфеля с целью минимизировать убытки от снижения цен облигаций. Это достигается заменой (операция своп)