Финансовая устойчивость и платежеспособность предприятий
-коэффициент задолженности другим организациям (к6) вычисляется как частное от деления суммы обязательств по строкам “поставщики и подрядчики”, “векселя к уплате”, “задолженность перед дочерними и зависимыми обществами”, “авансы полученные” и “прочие кредиторы” на среднемесячную выручку;
-коэффициент задолженности фискальной системе (к7) определяется как частное от деления суммы обязательств по строкам “задолженность перед государственными внебюджетными фондами” и “задолженность перед бюджетом” на среднемесячную выручку;
-коэффициент внутреннего долга (к8) определяется как частное от деления суммы обязательств по строкам “задолженность перед персоналом организации”, “задолженность участникам (учредителям) по выплате доходов”, “доходы будущих периодов”, “резервы предстоящих расходов”, “прочие краткосрочные обязательства” на среднемесячную выручку;
- степень платежеспособности по текущим обязательствам (к9) определяется как отношение текущих заемных средств (краткосрочных обязательств) организации к среднемесячной выручке;
-коэффициент покрытия текущих обязательств оборотными активами (к10) определяется как отношение стоимости всех оборотных средств в виде запасов, дебиторской задолженности, краткосрочных финансовых вложений, денежных средств и прочих оборотных активов к текущим обязательствам организации;
-собственный капитал в обороте (к11) вычисляется как разность между собственным капиталом организации и ее внеоборотными активами;
-доля собственного капитала в оборотных средствах (коэффициент обеспеченности собственными средствами) (к12) рассчитывается как отношение собственных средств в обороте ко всей величине оборотных средств;
-коэффициент автономии (финансовой независимости) (к13) вычисляется как частное от деления собственного капитала на сумму активов организации. (1 Метод. указ.)
Таким образом, исходя из выше сказанного, можно сделать следующие выводы:
- Финансовая устойчивость – это экономическая категория, выражающая такую систему экономических отношений, при которых предприятие формирует платежеспособный спрос, способно при сбалансированном привлечении кредита обеспечивать за счет собственных источников активное инвестирование и прирост оборотных средств, создавать финансовые резервы, участвовать в формировании бюджета.
- Финансовая устойчивость имеет ряд классификационных признаков и следующие функции обеспечения: целевая, побудительная и регулирующая.
- Платежеспособность отражает способность хозяйствующего субъекта платить по своим долгам и обязательствам в данный конкретный период времени.
- На финансовую устойчивость и платежеспособность предприятия оказывают влияние группы внешних и внутренних факторов, воздействие которых может ослаблять финансовую устойчивость предприятия и понижать его платежеспособность, особенно, если влияние внутренних дополняется взаимодействием с внешними и наоборот. Однако данная взаимосвязь факторов может оказывать и благотворное влияние на финансовое состояние организации, в т.ч. и на ее финансовую устойчивость и платежеспособность, в силу возможного регулирования факторов самим предприятием.
- В силу своего экономического происхождения, понятия финансовой устойчивости и платежеспособности, как и большинство экономических категорий, различными авторами интерпретируются по-разному, что приводит к затруднениям в проведении их анализа.
- Существуют Методические указания по проведению анализа финансового состояния организаций от 23 января 2001 г. №16, регламентирующие систему показателей для оценки финансовой устойчивости и платежеспособности предприятия.
2. АНАЛИЗ ФИНАНСОВОЙ УСТОЙЧИВОСТИ ЗАО “ВИТАСОЛЬ”
2.1 Показатели финансовой устойчивости ЗАО “Витасоль”
Финансовое состояние любого предприятия, его устойчивость во многом зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств), оптимальности структуры активов предприятия и в первую очередь от соотношения основных и оборотных средств, а также от уравновешенности активов и пассивов предприятия.
В качестве объекта исследования было выбрано ЗАО “Витасоль”, занимающееся производством кормосмесей. Анализ финансовой устойчивости будет произведен на основании данных бухгалтерского баланса, отчета о прибылях и убытках и отчета о движении денежного капитала за 2005 год.
Комплексный анализ финансовой устойчивости предприятия включает в себя несколько этапов: во-первых, финансовая устойчивость оценивается на основе анализа соотношения собственного и заемного капитала; во-вторых, производится анализ финансового равновесия между активами и пассивами и оценка финансовой устойчивости по функциональному признаку; в-третьих, финансовая устойчивость анализируется на основе соотношения финансовых и нефинансовых активов. ( 11, с. 62)
Поэтому вначале необходимо проанализировать структуру источников предприятия и оценить степень финансовой устойчивости и финансового риска. Для этого рассчитывают следующие показатели:
1) коэффициент финансовой автономии (независимости):
КФ.Н = СК / SК (1)
где СК – собственный капитал;
SК – общая сумма капитала.
2) коэффициент концентрации заемного капитала:
Ккзк = ЗК / Валюта баланса (2)
где ЗК – заемный капитал.
3) коэффициент финансовой зависимости:
Кфз = Валюта баланса / СК (3)
4) коэффициент текущей задолженности:
КТ.З = КФО / Валюта баланса (4)
где КФО – краткосрочные финансовые обязательства.
5) коэффициент долгосрочной финансовой независимости (финансовой устойчивости):
КД.Ф.Н = (СК + ДЗК) / Валюта баланса (5)
где ДЗК – долгосрочный заемный капитал
6) коэффициент покрытия долгов собственным капиталом (коэффициент платежеспособности):
КП. = СК / ЗК (6)
7) коэффициент финансового левериджа или коэффициент финансового риска:
КФ.Л = ЗК / СК (7)
Чем выше уровень первого, четвертого и пятого показателей и ниже второго, третьего и шестого, тем устойчивее финансовое состояние предприятия.
Для наглядности исходных данных для анализа финансовой устойчивости построим таблицу 2.1.
Таблица 2.1.- Исходные данные для анализа финансовой устойчивости по соотношению собственного и заемного капитала
|
Название показателя |
№ строки бухгалтерского баланса |
Значение на начало периода, тыс.руб. |
Значение на конец периода, тыс.руб. |
|
1 |
2 |
3 |
4 |
|
Собственный капитал |
490 | 35017 | 35398 |
Продолжение таблицы 2.1
| 1 | 2 | 3 | 4 |
| Заемный капитал | 590 + 690 | 0+3162 | 0+14419 |
| Валюта баланса | Баланс | 38179 | 49817 |
| Краткосрочные финансовые обязательства | 690 | 3162 | 14419 |
| Долгосрочный заемный капитал | 590 | 0 | 0 |
В связи с тем, что коэффициенты финансовой устойчивости рассчитываются на дату составления бухгалтерской отчетности, данные в таблице 2.1. представлены на начало и конец отчетного периода. Таким образом, они фиксируют финансово-экономическое состояние предприятия на определенную дату.
На основании данных таблицы 2.1., согласно приведенным выше формулам рассчитаем показатели финансовой устойчивости, представив их в табличной форме (таблица 2.2.)
Таблица 2.2. - Показатели финансовой устойчивости ЗАО “Витасоль” в зависимости от соотношения собственного и заемного капитала
|
Показатель |
Уровень показателя |
||
|
на начало периода |
на конец периода |
изменение |
|
| 1 | 2 | 3 | 4 |
| Коэффициент финансовой автономии | 0,917 | 0,711 | -0,206 |
| Коэффициент концентрации заемного капитала | 0,083 | 0,289 | +0,206 |
| Коэффициент финансовой зависимости | 1,090 | 1,407 | +0,317 |
| Коэффициент текущей задолженности | 0,083 | 0,289 | +0,206 |
Продолжение таблицы 2.2
| 1 | 2 | 3 | 4 |
| Коэффициент долгосрочной финансовой независимости | 0,917 | 0,711 | -0,206 |
| Коэффициент покрытия долгов собственным капиталом | 11,074 | 2,455 | -8,619 |
| Коэффициент финансового левериджа | 0,090 | 0,407 | +0,317 |
При рассмотрении коэффициентов, представленных в таблице 2.2, на начало отчетного периода и на его конец отдельно, можно увидеть значительное превышение доли собственного капитала над заемным, однако анализируя данные показатели в динамике отчетного периода, заметно резкое снижение данного соотношения капиталов. Рассмотрим рассчитанные коэффициенты подробнее.
Коэффициент финансовой независимости определяет, какая часть активов организации сформирована за счет собственных источников средств. Таким образом, на начало отчетного периода за счет собственного капитала ЗАО “Витасоль” было сформировано 91,7% активов, а на конец отчетного данный показатель снизился на 20,6% и составил 71,1%.
Остальная часть активов ЗАО “Витасоль” в 2005 году была сформирована за счет заемных средств, что характеризует коэффициент концентрации заемного капитала.
На основе изменения данных показателей можно сделать вывод, что темпы прироста собственного капитала ниже темпов прироста заемного.
Оценка изменений, произошедших в структуре капитала ЗАО “Витасоль”, может быть разной с позиций инвесторов и предприятия. Для банков и прочих кредиторов более надежна ситуация, если доля собственного капитала у клиентов наиболее высокая. Это исключает финансовый риск. Предприятие же, как правило, заинтересовано в привлечении заемных средств по двум причинам:
проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налогооблагаемую прибыль;
расходы на выплату процентов обычно ниже прибыли, полученной от использования заемных средств в обороте предприятия, в результате чего повышается рентабельность собственного капитала.
В рыночной экономике большая и все увеличивающаяся доля собственного капитала вовсе не означает улучшения положения предприятия, возможности быстрого реагирования на изменение делового климата. Напротив, использование заемных средств свидетельствует о гибкости предприятия, его способности находить кредиты и возвращать их, т.е. о доверии к нему в деловом мире.
Коэффициент финансовой зависимости определяет, что на каждые 1,09 руб. вложенных в активы, приходится 1 руб. собственных средств и 0,09 руб. – заемных(на начало периода), на конец – на каждые 1,407руб., вложенных в активы ЗАО “Витасоль”, приходится 1 руб. собственных средств и 0,407 руб. - заемных.
Коэффициент текущей задолженности определяет, какая часть активов сформирована за счет заемных ресурсов краткосрочного характера. Т.к. ЗАО “Витасоль” в 2005 году не привлекало долгосрочных кредитов и займов, значения данного показателя совпадают со значениями коэффициента концентрации заемного капитала.
Коэффициент долгосрочной финансовой независимости характеризует, какая часть активов баланса сформирована за счет устойчивых источников. По выше названной причине величина данного показателя совпадает с коэффициентом автономии. факт снижения данного коэффициента с 91,7% до 71,1% свидетельствует о том, что зависимость ЗАО “Витасоль” от внешних кредиторов на конец отчетного периода значительно возросла.
Коэффициент покрытия долгов собственным капиталом определяет долю заемных средств, покрываемых за счет собственного капитала. Значение данного коэффициента на начало отчетного периода значительно выше единицы, что говорит о том, что на 1 руб. заемных средств ЗАО “Витасоль” приходится 11,07 руб. собственного капитала.
Коэффициент финансового левериджа считается одним из основных индикаторов финансовой устойчивости. Снижение значения данного коэффициента в 2005 году с 0,090 до 0,407 процентных пунктов означает, что финансовая зависимость ЗАО “Витасоль” от внешних инвесторов возросла.
Наиболее полно финансовая устойчивость ЗАО “Витасоль” может быть раскрыта на основе изучения равновесия между статьями актива и пассива баланса.
Финансовое равновесие может быть рассмотрено с двух взаимно дополняющих друг друга подходов.
Первый (имущественный) подход оценки финансового равновесия исходит из позиции кредиторов: предполагает сбалансированность активов и пассивов баланса по срокам и способность предприятия своевременно погашать свои долги (ликвидность баланса).
Второй (функциональный) подход исходит из точки зрения руководства предприятия, основанной на функциональном равновесии между источниками капитала и их использованием в основных циклах хозяйственной деятельности (инвестиционный, операционный, денежный циклы).
Сбалансированность притока и оттока денежных средств возможна при условии уравновешенности активов и пассивов по срокам использования и по циклам. Отсюда финансовое равновесие активов и пассивов баланса лежит в основе оценки финансовой устойчивости предприятия, его ликвидности и платежеспособности.
Схематически взаимосвязь активов и пассивов баланса представлена ниже.
Внеоборотные активы |
Долгосрочные кредиты и займы |
Собственный капитал Краткосрочные обязательства |
|
|
Оборотные активы |

Рисунок 2.1. - Взаимосвязь активов и пассивов баланса предприятия
Согласно этой схеме, основным источником финансирования внеоборотных активов, как правило, является постоянный капитал (собственный капитал и долгосрочные кредиты и займы). Оборотные активы образуются как за счет собственного капитала, так и за счет краткосрочных заемных средств. Желательно, чтобы они были наполовину сформированы за счет собственного, а наполовину – за счет заемного капитала.
При анализе финансового равновесия между активами и пассивами баланса рассчитывают долю собственного капитала в формировании внеоборотных активов, определяемую следующим образом:
Дск = (Внеоборотн. акт. – Долгоср. обязат.)/Внеоборотн. Акт.
Для расчета доли собственного капитала ЗАО “Витасоль” в формировании его активов построим таблицу 2.3.
Таблица 2.3. -Расчет доли собственного капитала ЗАО “Витасоль” в формировании его внеоборотных активов в 2005 году
|
Показатели |
На начало периода |
На конец периода |
Изменение |
| Внеоборотные активы, тыс.руб | 21082 | 27521 | +6439 |
| Долгосрочные финансовые обязательства, тыс.руб | - | - | - |
| Сумма собственного капитала в формировании внеоборотных активов, тыс.руб | 21082 | 27521 | +6439 |
|
Доля в формировании внеоборотных активов,%: собственного капитала |
100 | 100 | - |
| заемного капитала | - | - | - |
Данные таблицы 2.3 показывают, что основной капитал ЗАО “Витасоль” на 100% сформирован за счет собственных средств.
Вторым показателем в данном аспекте оценки финансовой устойчивости является сумма собственного капитала, используемого в обороте, рассчитываемая по формуле:
еск = Кап. и рез. – (Внеоборотн. акт. – Долгоср. кредиты банков)
Рассчитаем сумму собственного капитала ЗАО “Витасоль”, используемую в обороте, в таблице 2.4.
Таблица 2.4. -Расчет суммы собственного капитала ЗАО “Витасоль” в обороте в 2005 году
|
Показатели |
На начало периода |
На конец периода |
Изменение |
| Общая сумма постоянного капитала, тыс.руб | 53017 | 35398 | +381 |
| Внеоборотные активы, тыс.руб | 21082 | 27521 | +6439 |
| Сумма собственного оборотного капитала, тыс.руб | 13935 | 7877 | -6058 |
Сумму собственного оборотного капитала можно рассчитать и таким образом: из общей суммы оборотных активов вычесть сумму краткосрочных финансовых обязательств. Разность покажет, какая сумма оборотных активов сформирована за счет собственного капитала, или, что останется в обороте предприятия, если погасить одновременно всю краткосрочную задолженность кредиторам.
Доля собственного и заемного капитала в формировании оборотных активов определяется следующим образом:
Дск = (Оборотн. акт. – Краткосрочн. обязат.) / Оборотн. акт.
Дзк = Краткоср. обязат. / Обопротн. акт.
Расчет данных показателей произведем в таблице 2.5.
Таблица 2.5. - Расчет доли собственного и заемного капитала ЗАО “Витасоль” в формировании его оборотных активов в 2005 году
|
Показатели |
На начало периода |
На конец периода |
Изменение |
| Общая сумма оборотных активов | 17097 | 22296 | +5199 |
| Общая сумма краткосрочных обязательств | 3162 | 14419 | +11257 |
| Сумма собственного оборотного капитала | 13935 | 7877 | -6058 |
|
Доля в сумме оборотных активов: собственного капитала |
81,51 | 35,33 | -46,18 |
| заемного капитала | 18,49 | 64,67 | 46,18 |
Приведенные данные показывают, что на начало периода оборотные активы ЗАО “Витасоль” были на 81,51% сформированы за счет собственных средств, а на конец периода доля собственных в формировании оборотных активов составляла 35,33%, а заемных – 64,67%.
Это связано со значительным ростом суммы краткосрочных обязательств ЗАО “Витасоль”, темпы которого превышают прирост оборотных активов.
Все это свидетельствует о снижении о снижении финансовой устойчивости ЗАО “Витасоль” и повышением его зависимости от внешних кредиторов.
Расчитывается также структура распределения собственного капитала, а именно доля собственного оборотного капитала и доля собственного основного капитала в общей его сумме.
Отношение собственного оборотного капитала к общей его сумме получило название “коэффициент маневренности капитала”, который показывает, какая часть собственного капитала находится в обороте, т.е. в той форме, которая позволяет свободно маневрировать этими средствами. Коэффициент должен быть достаточно высоким, чтобы обеспечить гибкость в использовании собственных средств предприятия.
Рассчитаем коэффициент маневренности в таблице 2.6.
Таблица 2.6. - Расчет коэффициента маневренности ЗАО “Витасоль” в 2005 году
|
Показатели |
На начало периода |
На конец периода |
Изменение |
| Сумма собственного оборотного капитала,тыс.руб | 13935 | 7877 | -6058 |
| Общая сумма собственного капитала, тыс.руб | 35017 | 35398 | +381 |
| Коэффициент маневренности | 0,40 | 0,22 | -0,18 |
Доля собственного капитала ЗАО “Витасоль”, находящаяся в обороте на конец анализируемого периода снизилась на 18 процентных пунктов, что свидетельствует об ослаблении его финансовой устойчивости. Однако показатель маневренности остается на достаточно высоком уровне (0,22 – на конец отчетного периода).
2.2 Оценка платежеспособности ЗАО “Витасоль”
Одним из показателей, характеризующих финансовое положение предприятия, является его платежеспособность, т.е. возможность наличными денежными ресурсами своевременно погашать свои платежные обязательства.
Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотных активов, которая определяется временем, необходимым для превращения их в денежные средства.
Ликвидность баланса – возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства.
Ликвидность предприятия – это более общее понятие , чем ликвидность баланса. Ликвидность баланса предполагает изыскание платежных средств только за счет внутренних источников (реализации активов). Но предприятие может привлечь заемные средства со стороны, если у него имеется соответствующий имидж в деловом мире и достаточно высокий уровень инвестиционной привлекательности.
На рис. 3 показана блок – схема, отражающая взаимосвязь между платежеспособностью, ликвидностью предприятия и ликвидностью баланса, которую можно сравнить с многоэтажным зданием, где все этажи равнозначны, но второй этаж нельзя возвести без первого, а третий без первого и второго. Если рухнет первый, то и все остальные развалятся. Следовательно, ликвидность баланса, основанная на его активах и пассивах, является фундаментом платежеспособности и ликвидности предприятия. Иными словами, ликвидность – способ поддержания платежеспособности. Но в то же время, если предприятие имеет высокий имидж и постоянно является платежеспособным, то ему легче поддерживать свою ликвидность. Взаимосвязь платежеспособности и ликвидности представлена на рисунке 2.2.


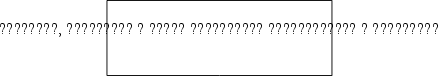
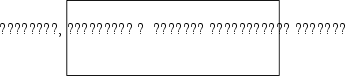

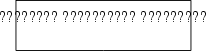
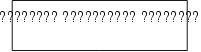
Рисунок 2.2. – Взаимосвязь ликвидности и платежеспособности
Анализируя платежеспособность ЗАО “Витасоль”, рассчитаем показатели ликвидности и показатели, предложенные в Методических указаниях от 23 января 2001 года.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности скраткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Сгруппируем активы и пассивы баланса ЗАО “Витасоль” в таблицу 2.7.
Таблица 2.7. - Группировка оборотных активов и пассивов ЗАО “Витасоль” за 2005 год
|
Оборотные активы |
На начало периода |
На конец периода |
Обязательства |
На начало периода |
На конец периода |
|
Денежные средства Краткосрочные финансовые вложения |
204 - |
259 - |
Краткосрочная кредиторская задолженность | 3162 |
14419 |
| Итого по 1 группе | 204 | 259 | Итого по 1 группе | 3162 | 14419 |
|
Готовая продукция Товары отгруженные Дебиторская задолженность (в течении 12 мес.) |
569 - 10149 |
456 - 11630 |
Долгосрочная кредиторская задолженность | - |
- |
| Итого по 2 группе | 10718 | 12086 | Итого по 2 группе | - | - |
|
Дебиторская задолженность (более 12 мес.) Производственные запасы и налоги Незавершенное производство Расходы будущих периодов |
- 6127 42 6 |
- 9938 - 13 |
Собственный капитал | 35017 |
35398 |
| Итого по 3 группе | 6175 | 9951 | Итого по 3 группе | 35017 | 35398 |
| ИТОГО | 17097 | 22296 | ИТОГО | 38179 | 49817 |
Баланс считается абсолютно ликвидным, если:
А1