Управление оборотными активами предприятия ОАО "Хлеб"

Рис. 4. Основные этапы формирования политики управления дебиторской задолженностью предприятия.
Политика управления дебиторской задолженностью представляет собой часть общей политики управления оборотными активами и маркетинговой политики предприятия, направленной на расширение объема реализации продукции и заключающейся в оптимизации общего размера этой задолженности и обеспечении своевременной ее инкассации.
Управление дебиторской задолженностью непосредственно влияет на прибыльность предприятия и определяет кредитную политику, пути ускорения востребования долгов и уменьшения безнадежной задолженности, а также выбор условий продажи, обеспечивающих гарантированное поступление денежных средств.
На уровень дебиторской задолженности влияют следующие факторы:
оценка и классификация клиентов в зависимости от вида продукции, объема закупок, платежеспособности, истории кредитных отношений и условий оплаты;
контроль расчетов с дебиторами, оценка реального состояния дебиторской задолженности;
анализ и планирование денежных потоков с учетом коэффициентов инкассации.
Таблица 13. Состав и структура дебиторской задолженности ООО «Хлеб» Липецкой области Липецкой области за 2006 – 2008 гг.
| Наименование | 2006 | 2007 | 2008 | Отклонение, тыс. руб. (+/-) | |||
| Тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 106 | 2,04 | 106 | 0,7 | 106 | 0,5 | - |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты): | 5091 | 97,96 | 15503 | 99,3 | 21113 | 99,5 | +5610 |
| Покупатели и заказчики | 505 | 9,9 | 6587 | 42,9 | 17243 | 81,3 | +10656 |
| Прочие дебиторы | 4586 | 88,06 | 8916 | 56,4 | 3870 | 18,2 | -5046 |
| Итого | 5197 | 100 | 15609 | 100 | 21219 | 100 | +5610 |
Ключевым моментом в управлении дебиторской задолженностью является определение сроков кредита (предоставляемого покупателям), которые оказывают влияние на объем продаж и получение денег
Рассмотрим состав, структуру и эффективность использования дебиторской задолженности ООО «Хлеб» Липецкого района Липецкой области за 2006 – 2008 гг.
Из данных таблицы 13 видно, что у ОАО «Хлеб» имеется просроченная дебиторская задолженность в размере 106 тыс. руб., которая свидетельствует о не эффективности системы расчетов. Также негативным моментом является рост величины дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты на 5610 тыс. руб. в 2008 году по сравнению с прошлым годом. Необходимо отметить, что в составе дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев, наблюдается значительное увеличение дебиторской задолженности покупателей и заказчиков. Это связанно с неэффективной кредитной политикой по отношению к покупателям и заказчикам, что также является отрицательным моментом для текущей деятельности предприятия.
Таблица 14. Анализ оборачиваемости дебиторской задолженности ООО «Хлеб» Липецкого района Липецкой области за 2006 – 2008 гг.
| Показатели | 2006 г. | 2007 г. | 2008 г. | Отклонения от прошлого года (+/-) |
| 1.Коэффициент оборачиваемости дебиторской задолженности | 7,4 | 3,3 | 1,6 | -1,7 |
| 2.Продолжительность оборота дебиторской задолженности в днях | 49 | 111 | 228 | +117 |
| 3.Доля дебиторской задолженности в общем объеме текущих активов, % | 31,7 | 73,7 | 93,4 | +19,7 |
| 4.Отношение средней величины дебиторской задолженности к выручке от реализации | 22,8 | 29,4 | 64,1 | +34,7 |
Из данных таблицы 14 видно, что продолжительность оборота дебиторской задолженности в 2008 году составляет 228 дней, что на 117 дней больше, чем в 2007 году. Все это указывает на неэффективную кредитную политику по отношения к покупателями и слабую платежную дисциплину. Доля дебиторской задолженности в общем объеме текущих активов выросла на 19,7% и составила к величине текущих активов 93,4%. Это указывает на значительное отвлечение средств из оборота, снижение ликвидность текущих активов и об ухудшении финансового положения предприятия.
Одним из этапов формирования политики управления дебиторской задолженностью является формирование принципов кредитной политики по отношению к покупателям продукции. В современных условиях реализации продукции в кредит получена широкое распространение и направлена на повышение эффективности операционной и финансовой деятельности предприятия. В процессе формирования принципов кредитной политики по отношению к покупателям продукции решаются два основных вопроса: в каких формах осуществлять реализацию в кредит и, какой тип кредитной политики следует избрать на предприятии.
Следующими этапами политики управления дебиторской задолженности является возможной суммы финансовых средств, инвестируемых в дебиторскую задолженность по товарному кредиту и формирование системы кредитных условий, в состав которых входят следующие элементы: срок предоставления кредита; размер предоставляемого кредита; стоимость предоставления кредита; система штрафных санкций за просрочку исполнения обязательств с покупателями. К сожалению, на предприятии некоторые из этих элементов не учитываются.
2.5 Управление денежными активами
Основная цель управления денежными активами – обеспечение финансового равновесия предприятия в процессе его развития путем балансирования объемов поступления и расходования денежных средств и их синхронизация во времени.
Управление денежными активами или остатком денежных средств, постоянно находящимся в распоряжении предприятия, составляет неотъемлемую часть функций общего управления оборотными активами. Размер остатка денежных активов, которым оперирует предприятие в процессе хозяйственной деятельности, определяет уровень его абсолютной платежеспособности (готовность предприятия немедленно рассчитаться по всем своим неотложным финансовым обязательствам), влияет на продолжительность операционного цикла (а следовательно и на размер финансовых средств, инвестируемых в оборотные активы), а также характеризует в определенной мере его инвестиционные возможности (инвестиционный потенциал осуществления предприятием краткосрочных финансовых вложений).
Управление денежными средствами заключается в определении минимально необходимой суммы денежных средств и в контроле за движением денежных активов. Минимальная сумма денежных средств на сегодняшний день определяется лимитом кассы, которая определяется для каждого предприятия индивидуально банком. Кроме лимита предприятию следует проводить оценку остатков денежных средств по месяцам за отчетный период (определить минимальный, максимальный остатки и вывести средний). При увеличении объема производства на будущий период минимальный остаток следует увеличить на объем прироста производства. Для расчета оптимального остатка денежных средств на расчетном счете используются модели позволяющие оценить общий объем денежных средств в их эквиваленте, долю которую следует держать на расчетном счете, долю которую необходимо держать в виде быстрореализуемых ценных бумаг. Модель Баумоля – в ней предполагается, что предприятие начинает работать имея максимальный и целесообразный для него уровень денежных средств, а затем постепенно расходуют их в течении некоторого периода. Как только запас денежных средств истощается, то предприятие продает свои краткосрочные ценные бумаги и пополняет запас денежных активов до первоначальной суммы.
Формирование предприятием денежных средств вызывается рядом причин, которые положены в основу соответствующей классификации остатков его денежных средств (рис.5).
| Операционный (или трансакционный) остаток денежных активов | Страховой (или резервный) остаток денежных активов | ||||
| Виды денежных авуаров предприятия | |||||
| Инвестиционный (или спекулятивный) остаток денежных активов | Компенсационный остаток денежных активов | ||||
Рис.5. Основные виды денежных средств, формируемых в составе оборотных активов.
Операционный (или транзакционный) остаток денежных активов формируется с целью обеспечения текущих платежей, связанных с производственно-коммерческой (операционной) деятельностью предприятия: по закупке сырья, материалов и полуфабрикатов; оплате труда; уплате налогов; оплате услуг сторонних организаций и т. п. Этот вид остатка денежных средств является основным в составе совокупных денежных активов предприятия.
Страховой (или резервный) остаток денежных активов формируется для страхования риска несвоевременного поступления денежных средств от операционной деятельности в связи с ухудшением конъюнктуры на рынке готовой продукции, замедлением платежного оборота и по другим причинам. Необходимость формирования этого вида остатка обусловлена требованиями поддержания постоянной платежеспособности предприятия по неотложным финансовым обязательствам. На размер этого вида остатка денежных активов в значительной мере влияет доступность получения предприятием краткосрочных финансовых кредитов. Потребность в страховом (резервном) остатке денежных активов определяется на основе рассчитанной суммы их операционного остатка и коэффициента неравномерности (коэффициента вариации) поступления денежных средств на предприятие по отдельным месяцам предшествующего года.
Инвестиционный (или спекулятивный) остаток денежных активов формируется с целью осуществления эффективных краткосрочных финансовых вложений при благоприятной конъюнктуре в отдельных сегментах рынка денег. Этот вид остатка может целенаправленно формировать только в том случае, если полностью удовлетворена потребность в формировании денежных средств других видов. На современном этапе экономического развития страны подавляющее число предприятий не имеет возможности формировать этот вид денежных активов. Потребность в инвестиционном (спекулятивном) остатке денежных активов планируется исходя из финансовых возможностей предприятия только после того, как полностью обеспечена потребность в других видах остатков денежных активов. Критерием формирования этой части денежных активов выступает необходимость обеспечения более высокого коэффициента рентабельности краткосрочных инвестиций в сравнении с коэффициентом рентабельности операционных активов.
Компенсационный остаток денежных активов формируется в основном по требованию банка, осуществляющего расчетное обслуживание предприятия и оказывающего ему другие виды финансовых услуг. Он представляет собой неснижаемую сумму денежных активов, которую предприятие в соответствии с условиями соглашения о банковском обслуживании должно постоянно хранить на своем расчетном счете. Потребность в компенсационном остатке денежных активов планируется в размере, определенном соглашением о банковском обслуживании. Если соглашение с банком, осуществляющим расчетное обслуживание предприятия, такое требование не содержит, этот вид остатка денежных активов на предприятии не планируется. Формирование такого остатка денежных активов является одним из условий выдачи предприятию бланкового (необеспеченного) кредита и предоставления ему широкого спектра банковских услуг.
Рассмотренные виды остатков денежных активов характеризуют лишь экономические мотивы формирования предприятием своих денежных активов, однако четкое их разграничение в практических условиях является довольно проблематичным.
Основной целью финансового менеджмента в процессе управления денежными активами является обеспечение постоянной платежеспособности предприятия. В этом получает свою реализацию функция денежных активов как средства платежа, обеспечивающая реализацию целей формирования их операционного, страхового и компенсационного остатков. Приоритетность этой цели определяется тем, что ни большой размер оборотных активов и собственного капитала, ни высокий уровень рентабельности хозяйственной деятельности не могут застраховать предприятие от возбуждения против него иска о банкротстве, если в предусмотренные сроки из-за нехватки денежных активов оно не может рассчитаться по своим неотложным финансовым обязательствам. Поэтому в практике финансового менеджмента управление денежными активами часто отождествляется с управлением платежеспособностью (или управлением ликвидностью).
Наряду с этой основной целью важной задачей финансового менеджмента в процессе управления денежными активами является обеспечение эффективного использования временно свободных денежных средств, а также сформированного инвестиционного их остатка.
С позиций форм накопления денежных средств и управления платежеспособностью предприятия его денежные активы подразделяются на следующие элементы: денежные активы в национальной валюте; денежные активы в иностранной валюте; резервные (с позиции обеспечения платежеспособности) денежные активы в форме высоколиквидных краткосрочных финансовых вложений. Более подробно состав основных элементов денежных активов предприятия представлен на рис. 6.
| Денежные активы предприятия обеспечивающие его платежеспособность | ||||
|
|
Денежные активы в национальной валюте | |||
|
|
|
Денежные средства в кассе | ||
|
|
Денежные средства на расчетном счете | |||
|
|
Денежные средства на специальных счетах | |||
|
|
Денежные средства в пути | |||
|
|
||||
|
|
Валютные средства в кассе | |||
|
|
Средства на валютном счете | |||
|
|
Валютные средства на специальных счетах | |||
|
|
Валютные средства в пути | |||
|
|
|
|||
|
|
||||
|
|
|
|||
|
|
Резервные активы в форме краткосрочных фондовых инструментов | |||









 Резервные
денежные активы
в форме краткосрочных
финансовых
вложений


 Резервные
активы в форме
краткосрочных
денежных
инструментов

Рис. 6. Состав основных элементов денежных активов предприятия, обеспечивающих их платежеспособность.
Характеризуя состав денежных активов предприятия с позиций финансового менеджмента, следует отметить, что здесь их трактовка шире, чем в бухгалтерском учете, где краткосрочные финансовые вложения рассматриваются как самостоятельный объект учета и отчетности в состав оборотных активов. Финансовый менеджмент рассматривает краткосрочные финансовые вложения как форма резервного размещения свободного остатка денежных активов, которые в любой момент могут быть востребованы для обеспечения неотложных финансовых обязательств предприятия.
Разработка политики управления денежными активами предприятия включает следующие основные этапы (рис.7).
| Этапы формирования политики управления денежными активами | |
|
|
Анализ денежных активов предприятия в предшествующем периоде |
|
|
|
| Оптимизация среднего остатка денежных активов предприятия | |
|
|
|
| Дифференциация среднего остатка денежных активов в разрезе национальной и иностранной валюты | |
|
|
|
|
|
Выбор эффективных форм регулирования среднего остатка денежных активов |
| Обеспечение рентабельного использования временно свободного остатка денежных средств | |
|
|
|
|
|
Построение эффективных систем контроля за денежными активами предприятия |

Рис. 7. Основные этапы формирования политики управления денежными активами предприятия.
С учетом основной цели финансового менеджмента в процессе осуществления управления денежными активами формируется соответствующая политика этого управления.
Политика управления денежными активами представляет собой часть общей политики управления оборотными активами предприятия, заключающуюся в оптимизации совокупного размера их остатка с целью обеспечения постоянной платежеспособности и эффективного использования в процессе хранения.
В процессе формирования этой политики следует учесть, что требования обеспечения постоянной платежеспособности предприятия определяют необходимость создания высокого размера денежных активов. Т.е. преследуют цели максимизации их среднего остатка в рамках финансовых возможностей предприятия.
В российской практике с 1996 г. появилась форма №4 «Отчет о движении денежных средств», в которой источники и использование денежных средств приводятся в разбивке по трем видам деятельности предприятия: текущей, инвестиционной и финансовой. Это позволяет определить, какой вид деятельности генерирует денежные средства, а какой потребляет, что важно с позиций контроля и оценки эффективности деятельности предприятия.
Денежный поток представляет собой разницу между поступившими и выплаченными предприятием денежными средствами. Денежный поток, в котором отток превышает приток денежных средств, называется негативным. Денежный поток с превышением притока называется позитивным. Составляющие денежного потока по видам деятельность представлены в таблице 15.
Все три рассмотренных вида деятельности формируют единую сумму денежных ресурсов предприятия, нормальное функционирование которого невозможно без постоянного перелива денежных потоков из одной сферы в другую. Само существование трех областей деятельности предприятия направлено на обеспечение его работоспособности. Даже прибыльная производственно – хозяйственная деятельность не всегда может приносить достаточную сумму денег для приобретения внеоборотных активов (недвижимости или оборудования).
Таблица 15. Составляющие денежного потока
| Приток денежных средств | Отток денежных средств |
| Текущая деятельность | |
| - выручка от реализации товаров, работ и услуг; | - платежи поставщикам; |
| - поступления дебиторской задолженности; | - выплата заработной платы; |
| - поступления от продажи материальных ценностей, бартера; | - платежи в бюджет и внебюджетные фонды; |
| - авансы покупателей. | - уплата процентов за кредит; |
| - погашение кредиторской задолженности. | |
| Инвестиционная деятельность | |
| - продажа основных фондов нематериальных активов, завершенного строительства; | - капитальные вложения на развитие производства; |
| - поступление средств от продажи – долгосрочных финансовых вложений; | - долгосрочные финансовые вложения. |
| - дивиденды, проценты от долгосрочных финансовых вложений | |
| Финансовая деятельность | |
| - краткосрочные кредиты и займы; | - погашение краткосрочных обязательств; |
| - долгосрочные кредиты и займы; | - погашение долгосрочных кредитов и займов; |
| - поступления от продажи векселей и оплаты их должникам; | - выплата дивидендов; |
| - поступления от эмиссии акций; | - покупка и оплата векселей предприятием. |
| - целевое финансирование. | |
Основной задачей расчета движения денежных средств являются:
анализ причин создавшегося положения;
определение причин и сфер возникновения притока или оттока денежных средств;
анализ влияния выбора тех или иных источников финансирования основной и инвестиционной деятельности предприятия на его эффективность.
Применяют два метода составления отчета о движении денежных средств: прямой и косвенный. Прямой метод считается более сложным, но более информативным, так как он основан на изучении всех денежных операций и определении, к какому виду деятельности они относятся: основной, инвестиционной или финансовой. Косвенный метод проще, поскольку он оперирует изменениями данных, содержащихся в балансе и отчете о прибылях и убытках.
Прямой метод отражает валовые потоки денег как платежных средств. Он предполагает идентификацию всех проводок, затрагивающих дебет денежных счетов (приток денежных средств) и кредит денежных счетов (отток денежных средств). Последовательный просмотр всех проводок обеспечивает помимо прочего группировку оттоков и притоков денежных средств по обособленным видам деятельности (текущая, инвестиционная, финансовая). Поскольку при реализации прямого метода расчеты делают исходя из счетов, с формальных позиций анализ денежного потока можно выполнить на любую дату. Исходным элементом прямого метода является выручка. Рассмотренный метод позволяет судить о ликвидности предприятия, детально показывая движение денежных средств на его счетах, но не раскрывает взаимосвязи полученного финансового результата и изменения величины денежных средств. Поэтому применяется косвенный метод анализа, позволяющий объяснить причину расхождения между прибылью и, например, сокращением денежных средств за период.
Объяснить это можно тем, что в ходе производственной деятельности могут быть значительные доходы / расходы, влияющие на прибыль, но не затрагивающие величину денежных средств предприятия. В процессе анализа на эту величину и производят корректировку чистой прибыли.
Таким образом, суть косвенного метода – в преобразовании величины чистой прибыли в величину денежных средств путем корректировки чистой прибыли на величину расходов, не связанных с оттоком денежных средств (то есть реальными выплатами), и величину доходов, не сопровождающихся притоком денежных средств (то есть реальными поступлениями).
Таблица 16. Движение денежных средств ОАО «Хлеб» в 2008 г.
Показатели |
Приток денежных средств | Отток денежных средств | Чистый денежный поток |
| Остаток денежных средств на начало периода | 15 | ||
| Основная деятельность | |||
|
Поступления: - средства, полученные от покупателей и заказчиков |
26577 |
||
| - прочие доходы | 25075 | ||
| Итого поступлений | 51652 | ||
|
Расход: - оплата приобретенных товаров, работ, услуг |
18253 | ||
| - оплата труда | 5322 | ||
| - выплата дивидендов, процентов | - | ||
| - расчеты по налогам и сборам | 2701 | ||
| - прочие расходы | 25286 | ||
| Итого расходы | 51562 | ||
| Чистый денежный поток от основной деятельности | 90 | ||
| Инвестиционная деятельность | |||
| Приобретение объектов основных средств, доходных вложений в материальные ценности и нематериальных активов | 50 | ||
| Прочие доходы | - | ||
| Чистый денежный поток от инвестиционной деятельности | -50 | ||
| Финансовая деятельность | |||
|
Поступления: - от банковских займов и кредитов |
- | ||
|
Расходы: Погашение займов и кредитов (без процентов) |
- | ||
| Чистый денежный поток от финансовой деятельности | - | - | - |
| Чистое увеличение (уменьшение) денежных средств | 40 | ||
| Остаток денежных средств на конец отчетного периода | 55 |
По данным таблицы 16 видно, что совокупный денежный поток по всем видам деятельности сформировался положительным в размере 40 тыс. рублей за счет превышения доходов над расходами по основной деятельности в размере 90 тыс. рублей. Недостаток денежных средств по инвестиционной деятельности был покрыт за счет поступлений от основной деятельности.
Подводя итог по организации управления денежными потоками на исследуемом предприятии, можно сделать вывод, что в хозяйстве недостаточно уделяется внимание этим вопросам. Отсутствует планирование денежных потоков, не составляются платежные календари.
Расчет минимально необходимой суммы денежных активов (без учета их резерва в форме краткосрочных финансовых вложений) основывается на планируемом денежном потоке по текущим хозяйственным операциям, в частности, на объеме расходования денежных активов по этим операциям в предшествующем периоде.
Минимально необходимая потребность в денежных активах для осуществления текущей хозяйственной деятельности может быть определена по следующей формуле:
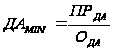 , где
(2)
ДАMIN – минимально необходимая потребность в денежных активах для осуществления текущей хозяйственной деятельности в предшествующем периоде;
ПРДА – предполагаемый объем платежного оборота по текущим хозяйственным операциям в предшествующем периоде (в соответствии с планом поступления и расходования денежных средств предприятия);
ОДА – оборачиваемость денежных активов (в разах) в аналогичном по сроку отчетном периоде (она может быть скорректирована с учетом планируемых мероприятий по ускорению оборота денежных активов).
В практике зарубежного финансового менеджмента применяются и более сложные модели определения минимального, оптимального, максимального и среднего остатков денежных активов.
Так, в соответствии моделью Баумоля остатки денежных активов на предстоящий период определяются в следующих размерах:
А) минимальный остаток денежных активов принимается нулевым;
Б) оптимальный (он же максимальный) рассчитывается по следующей формуле:
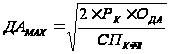 , где
(3)
ДАMAX – оптимальный остаток денежных активов в планируемом периоде;
РК – средняя сумма расходов по обслуживанию одной операции с краткосрочными финансовыми вложениями;
СПКФВ – ставка процента по краткосрочным финансовым вложениям в рассматриваемом периоде (выраженная десятичной дробью).
В) средний остаток денежных активов в соответствии с этой моделью планируются как половина оптимального (максимального) их остатка.
В соответствии с моделью Миллера – Орра остатки денежных активов на предстоящий период определяются в следующих размерах:
А) минимальный остаток денежных активов принимается в размере минимального их резерва в отчетном периоде (это значение должно быть выше нуля);
Б) оптимальный остаток денежных активов рассчитывается по формуле:
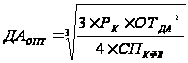 ,
где (4)
ОТДА2 – сумма максимального отклонения денежных активов от среднего в отчетном периоде;
В) максимальный остаток денежных активов в соответствии с этой моделью принимается в трехкратном размере ДАОПТ. Превышение этого остатка определяет необходимость трансформации излишних денежных активов в краткосрочные финансовые вложения;
Г) средний остаток денежных активов рассчитывается:
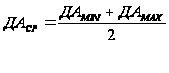 ,
где (5)
ДАСР – средний остаток денежных активов в планируемом периоде.
Однако в отечественной практике использовать их пока сложно по следующим причинам:
Хроническая нехватка оборотных активов не позволяет оптимизировать остаток денежных активов, он, как правило, находиться на минимально возможном уровне;
На размер денежных поступлений большое влияние оказывает замедление платежного оборота, что, соответственно, отражается и на сумме остатка денежных средств;
Не развитость рынка краткосрочных финансовых фондовых инструментов и их невысокая ликвидность затрудняют краткосрочные финансовые вложения;
Непрекращающаяся инфляция делает бессмысленным ретроспективные финансовые расчеты и несопоставимыми запасы денежных средств.
Необходимо отметить, что рассмотренные выше приемы управления денежными активами на ООО «Хлеб» не используются.
3. Пути совершенствования управления оборотными активами в ООО «Хлеб» Липецкого района Липецкой области
3.1 Пути совершенствования управления запасами
Цель системы управления запасами – обеспечение бесперебойного производства продукции в нужном количестве и в установленные сроки и достижение на основе этого полной реализации выпуска при минимальных расходах на содержание запасов. Для достижения указанной цели решаются задачи по оптимизации размера товарно-материальных запасов, минимизации затрат по их обслуживанию и обеспечению эффективного контроля за их движением.
В результате анализа управления запасами ОАО «Хлеб» нами было выявлено, что на исследуемом предприятии слабо осуществляется плановая работа по определению потребности в оборотных средствах и их источника, отсутствует эффективная система контроля за их состоянием и движением.
Одним из элементов управления оборотными активами является обоснованная политика управления текущими активами и текущими пассивами предприятия. Нами определено, что исследуемое предприятие придерживается агрессивной политики управления текущими активами и текущими пассивами предприятия, а также агрессивной комплексной политики управления оборотными активами и текущими пассивами.
Для повышения эффективности оборотных активов предприятия, на наш взгляд, необходима другая финансовая политика по отношению к формированию оборотных активов. Эта политика должна быть направлена на обеспечение текущей потребности необходимыми видами оборотных активов в минимальных размерах, необходимых для обеспечения нормального производственно – коммерческого цикла, без излишних запасов, создание оптимального размера собственного оборотного капитала в размере минимальной потребности, с разумным использованием эффекта финансового рычага.
Политика управления запасами представляет собой часть общей политики управления оборотными активами предприятия, заключающейся в оптимизации общего размера и структуры запасов товарно-материальных ценностей, минимизации затрат по их обслуживанию и обеспечении эффективного контроля за их движением. Цель такого управления -обеспечение бесперебойного процесса производства и продаж продукции при
минимизации вложений в запасы.
Рациональная организация оборотных активов предполагает определение потребности в оборотных активах, которое бы обеспечило нормальную работу, это относится и к ОАО «Хлеб».
Существует несколько методов определения потребности в оборотных средствах: метод прямого счета, аналитический и коэффициентный методы.
Метод прямого счета является наиболее точным, обоснованным, но вместе с тем довольно трудоемким. Он основан на определении частных нормативов собственных оборотных средств по каждому виду нормируемых оборотных активов. На основе частных нормативов определяется совокупный норматив собственных оборотных средств.
На наш взгляд, для ОАО «Хлеб» приемлемым методом планирования потребности в оборотных средствах является аналитический метод.
Данный метод предполагает укрупненный расчет оборотных средств в размере их средне фактических остатков. С помощью него производится учет различных факторов, влияющих на организацию и формирование оборотных активов. Данные расчеты представлены в таблице 17.
Исходя из планируемого ускорения оборачиваемости оборотных средств (длительности одного оборота в днях), определяется плановая величина коэффициента обеспеченности оборотными средствами (коэффициент загрузки):
Кз.пл.= Кз.баз. х Тоб./100; (6)
Кз.пл = 0,764 х 72,73 : 100 = 0.556 (7)
Зная плановый коэффициент загрузки оборотных средств и темп роста объема реализации продукции, рассчитывается величина оборотных средств предприятия в плановом периоде.
Сок.пл. = ВР баз х Твр./100 х Кз.пл. (8)
В результате расчетов получили, что потребность в оборотных активах на плановый период изменилась по сравнению с базисным годом и составила 16203 тыс. рублей.
Таблица 17. Расчет потребности в оборотных активах ООО «Хлеб» на конец планируемого года
| Показатели | Условные обозначения |
Базисный период |
Плановый период |
| Выручка
от
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |