Анализ состояния активов и особенности управления ими в ООО "Крон-Нефто"
Коэффициент оборачиваемости оборотных (мобильных) средств:
в 2008 году
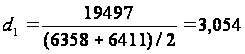
в 2009 году
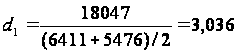
Оборачиваемость материальных средств (запасов):
в 2008 году
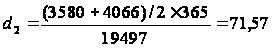 дн.
в 2009 году
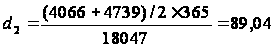 дн.
Оборачиваемость денежных средств:
в 2008 году
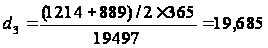 дн.
в 2009 году
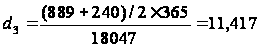 дн.
Коэффициент оборачиваемости средств в расчетах:
в 2008 году
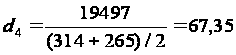
в 2009 году
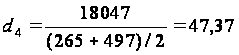
Срок погашения дебиторской задолженности:
в 2008 году
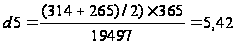 дн.
в 2009 году
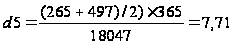 дн.
Таблица 2.6
Проведем анализ рассчитанных коэффициентов
| Наименование коэффициента | 2008 | 2009 | Изменение, +/- | Темп роста |
| Коэффициент оборачиваемости оборотных (мобильных) средств | 3,054 | 3,036 | -0,018 | 99,41 |
| Оборачиваемость материальных средств (запасов) | 71,57 | 89,04 | 17,47 | 124,41 |
| Оборачиваемость денежных средств | 19,69 | 11,42 | -8,27 | 58,00 |
| Коэффициент оборачиваемости средств в расчетах | 67,35 | 47,37 | -19,98 | 70,33 |
| Срок погашения дебиторской задолженности | 5,42 | 7,71 | 2,29 | 142,25 |
Представим полученные данные на рис.2.5
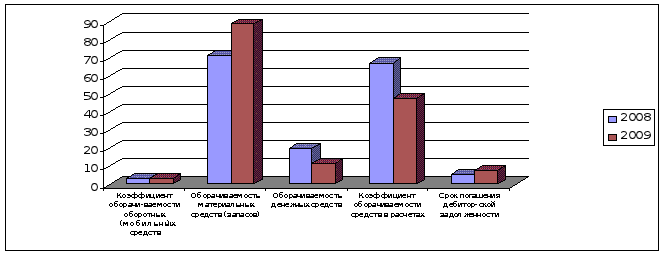
Рис. 2.5. Коэффициенты эффективности использования оборотных активов
Как показывают проведенные расчеты, коэффициент оборачиваемости оборотных средств сократился на 0,018, в основном это связано с уменьшением суммы оборотных активов, а также снижением выручки предприятия.
Оборачиваемость материальных запасов ООО «Крон-Нефто» увеличилась на 17,47 дней, это является отрицательным моментом в деятельности предприятия. Это произошло из-за значительного увеличения количества запасов предприятия.
Оборачиваемость денежных средств уменьшилась на 8,27 дней, однако это произошло из-за значительного уменьшения денежных средств у предприятия, поэтому значения данного коэффициента нельзя рассматривать с положительной точки зрения.
Коэффициент оборачиваемости средств в расчетах сократился на 19,98, что является положительным моментом, однако срок погашения дебиторской задолженности увеличился на 2,29 дней (из-за увеличения краткосрочной дебиторской задолженности).
Рассчитаем рентабельность оборотных активов:
RCA= Чистая прибыль/Оборотные средства * 100%(2.14)
в 2008 году
RCA=1120/6411 *100%= 17,47%
в 2009 году
RCA= 1165/5476 *100% = 21,27%
Рентабельность оборотных активов (RCA) - демонстрирует возможности предприятия в обеспечении достаточного объема прибыли по отношению к используемым оборотным средствам компании. Чем выше значение этого коэффициента, тем более эффективно используются оборотные средства.
Как видно из расчетов, в 2009 году значение рентабельности чистых активов увеличилось по сравнению с 2008 годом на 3,8%, однако, это в большей степени связано с сокращением количества оборотных активов.
Общий уровень управления оборотными активами на исследуемом предприятии можно охарактеризовать как недостаточный.
Основной недостаток данной главы – хаотичность изложения. Т.К. четкой методики в первой главе нет, то и здесь каша. Кроме того во второй главе теории быть вообще не должно – она в первой главе. Т.Е. необходимо привести в порядок сначала первую главу, а потом уже на ее основе править вторую. Также после расчетов должны быть выводы с оценкой данного явления, показателя. Это все касается главы в целом.
2.3 Управление внеоборотными активами в ООО «Крон-Нефто»
В качестве внеоборотных активов ООО «Крон-Нефто» имеет только основные средства.
Рассмотрим состав и структуру основных средств ООО «Крон-Нефто».
Таблица 2.7
Состав и структура основных средств ООО «Крон-Нефто»
| Группы основных средств | 2008 г. | 2009 г. | Изменения +,- | ||
| Тысяч рублей | Удельный вес, % | Тысяч рублей | Удельный вес, % | ||
| Здания | - | - | 756 | 54,9 | +756 |
| Сооружения | - | - | 50 | 3,63 | +50 |
| Машины и оборудование | 313 | 100 | 300 | 21,80 | -13 |
| Транспортные средства | - | 270 | 19,62 | +270 | |
| Итого: | 313 | 100 | 1376 | 100 | +1063 |
Как видно из табл.2.7, в 2008 году у исследуемого предприятия на балансе числились основные средства только «машины и оборудования» на сумму 313 тыс. руб. В 2009 году ООО «Крон-Нефто» увеличило вложения в основные средства на 1063 тыс. руб., в т.ч. построило здание магазина – 820 тыс. руб., склад 250 тыс. руб., купило транспортное средство (грузовую ГАЗель б/у) за 270 тыс.руб. Стоимость машин и оборудования уменьшилась на 13 тыс. руб. за счет начисленной амортизации.
Представим структуру основных средств предприятия за 2009 год на рис.2.6.
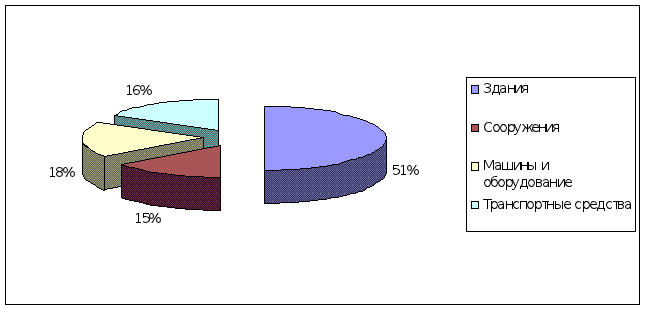
Рис. 2.6. Структура основных средств предприятия в 2009 году
Проведем расчет эффективности использования основных средств на предприятии (табл.2.8)
Таблица 2.8
Расчет эффективности использования основных средств в ООО «Крон-Нефто»
| № п/п | Показатели |
Годы |
2009г. в % к 2008. |
|
| 2008 | 2009 | |||
| 1 | Объем реализации продукции, тыс.руб. | 19497 | 18047 | 88,42 |
| 2 | Стоимость основных производственных фондов, тыс.руб. | 313 | 1376 | 655,24 |
| 3 | Фондоотдача, руб. | 62,29 | 13,12 | 13,49 |
| 4 | Фондоемкость, руб. | 0,02 | 0,08 | 741,03 |
| 5 | Фондорентабельность, % | 357,83 | 84,67 | 13,27 |
Для наглядности представим полученные результаты на рис. 2.7.
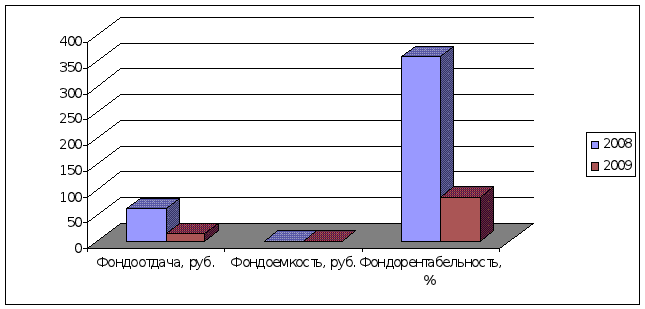
Рис. 2.7. Показатели эффективности использования основных средств в ООО «Крон-Нефто»
Как видно из табл. 2.8 и рис. 2.7 значения фондоотдачи и фондорентабельности значительно снизились, это произошло прежде всего за счет значительного увеличения стоимости основных средств предприятия.
Проведем расчет коэффициента участия внеоборотных активов в общей сумме активов предприятия (по ф-ле 1.6).
в 2008 году:
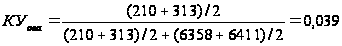
в 2009 году
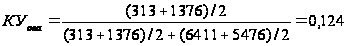
Коэффициент износа основных средств.
в 2008 году:
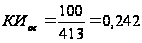
в 2009 году
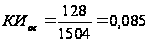
Коэффициент износа в 2009 году резко уменьшился благодаря вводу в эксплуатацию новых основных средств (здания, склада, автомобиля), по которым ранее амортизация не начислялась.
Коэффициент годности основных средств.
в 2008 году
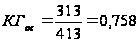
в 2009 году
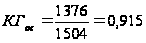
Коэффициент ввода в действие новых внеоборотных активов.
в 2008 году
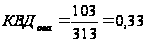
в 2009 году
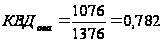
Как видно из расчетов, коэффициент ввода в действие новых внеоборотных активов очень высокий.
Проведем сравнение рассчитанных выше коэффициентов в динамике (табл. 2.9)
Таблица 2.9
Динамика рассчитанных коэффициентов
| Наименование коэффициента | 2008 | 2009 | Изменение, +/- | Темп роста |
| Коэффициент участия внеоборотных активов в общей сумме активов | 0,039 | 0,124 | 0,085 | 317,95 |
| Коэффициент износа основных средств | 0,242 | 0,085 | -0,157 | 35,12 |
| Коэффициент годности основных средств | 0,758 | 0,915 | 0,157 | 120,71 |
| Коэффициент ввода в действие новых внеоборотных активов | 0,33 | 0,782 | 0,452 | 236,97 |
Для наглядности представим полученные результаты на рис. 2.8
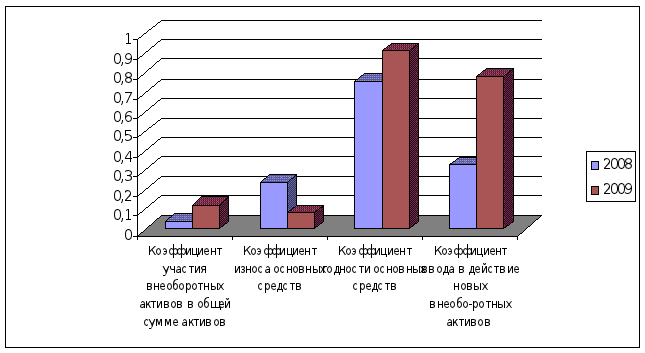
Рис. 2.8. Динамика коэффициентов эффективности использования основных средств в ООО «Крон-Нефто»
Как видно из табл. 2.9 и рис. 2.8 все значения рассчитанных коэффициентов улучшили свои значение.
Проведем расчет рентабельности внеоборотных активов предприятия.
Рассчитывается по формуле:
NI/FА = Чистая прибыль/внеоборотные средства. (2.14)
в 2008 году
RFA = 1120/ 313 *100% = 357,8%
в 2009 году
RFA = 1165 / 1376*100% = 84,67
Рентабельность внеоборотных активов (RFA) - демонстрирует способность предприятия обеспечивать достаточный объем прибыли по отношению к основным средствам компании. Чем выше значение данного коэффициента, тем более эффективно используются основные средства.
Значение рентабельности внеоборотных активов ООО «Крон-Нефто» очень высокое, в 2008 году оно составило 357,8%, это объясняется небольшим количеством основных средств на предприятии. В 2009 году значение рентабельности снизилось до 84,67%, это объясняется вводом в действие значительного количества основных средств предприятия.
В целом, по результатам исследования можно сделать вывод, что управление внеоборотными активами в частности основными средствами в ООО «Крон-Нефто» осуществляется на достаточно высоком уровне, вводятся в эксплуатацию новые основные средства, т.к. предприятие расширяет свою деятельность.
В тоже время уровень управления оборотными активами на исследуемом предприятии находится на недостаточном уровне.
Несмотря на то, что рентабельность оборотных активов повысилась в 2009 году, в большей степени это произошло за счет снижения стоимости оборотных активов, в частности краткосрочных финансовых вложений. Одновременно с этим, значительно увеличилась стоимость запасов (т.е. происходит «затоваривание»), краткосрочной дебиторской задолженности и значительно сократились денежные средства предприятия, часть из них была направлена на приобретение основных средств.
Кроме того, рассчитанные коэффициенты ликвидности свидетельствуют о неэффективном управлении активами предприятия, следовательно, для повышения ликвидности и, соответственно, кредитоспособности ООО «Крон-Нефто» необходимо разработать ряд рекомендаций по эффективному управлению дебиторской задолженностью и денежными средствами.
3. ПРЕДЛОЖЕНИЯ ПО ПОВЫШЕНИЮ ЭФФЕКТИВНОСТИ УПРАВЛЕНИЯ АКТИВАМИ В ООО «КРОН-НЕФТО»
3.1 Предложения по эффективному управлению дебиторской задолженности в ООО «Крон-Нефто»
Рассмотрим предложения по эффективному управлению дебиторской задолженности, которая на предприятии ООО «Крон-Нефто» за 2009 год увеличилась почти в 2 раза. Вы должны сначала мероприятия предложить!
Обеспечение бесперебойного поступления средств за поставленную продукцию путем тщательного подбора клиентов предприятия, изучения их финансового состояния и платежеспособности.
Одним из слабых мест в управлении оборотными активами предприятия является дебиторская задолженность. Проведем анализ состояния дебиторской задолженности в ООО «Крон-Нефто».
Данные для анализа состава и движения дебиторской задолженности представлены в таблице 3.1.
Таблица 3.1
Состав и движение дебиторской задолженности (тыс.руб.)
| Состав дебиторской задолженности | 2008 | 2009 | Изменение (+,-) |
| Покупатели и заказчики | 178 | 355 | 177 |
| Прочие дебиторы | 87 | 142 | 55 |
| Всего | 265 | 497 | 232 |
| Доля дебиторской задолженности в общем объеме оборотных активов, % | 4,13 | 9,1 | 4,97 |
Для наглядности представим данные на рис. 3.1.
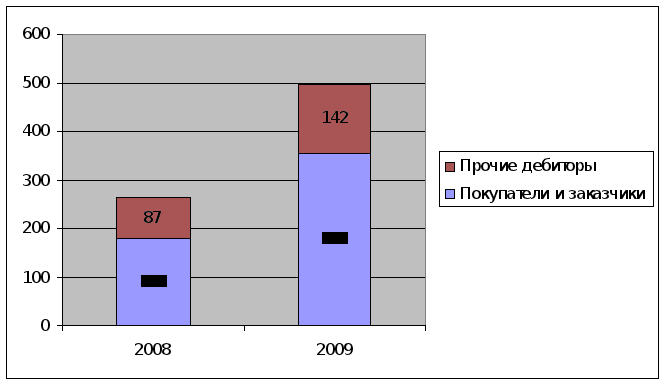
Рис. 3.1. Состав дебиторской задолженности
Анализ движения дебиторской задолженности по составу позволил установить, что ее увеличение в основном произошло из-за расчетов с покупателями и заказчиками за товары. Сумма неоплаченных счетов покупателями и заказчиками увеличилась на 177 тыс.руб. и составила 355 тыс.руб. на конец года. Обнаруженная тенденция ставит предприятие в зависимость от финансового состояния партнеров. Кроме того, произошло увеличение доли дебиторской задолженности в оборотных активах с 4,13% в 2008 году до 9,1% в 2009 году.
Далее проведем анализ качественного состояния дебиторской задолженности для выявления динамики абсолютного и относительного размера неоправданной задолженности.
Независимо от контролирующих мер со стороны предприятия с целью избежать продажи продукции неплатежеспособным покупателям в бухгалтерии ведется соответствующий журнал-ордер или ведомость учета расчетов с покупателями и заказчиками. На основании ведомости осуществляется ранжирование задолженности по срокам оплаты счетов, помогающее предприятию определить политику в области управления дебиторской задолженностью и расчетными операциями. Это должно быть во второй главе!
Одним из направлений управления дебиторской задолженностью является выработка политики коммерческого кредитования предприятия, т.е. предоставления отсрочки платежа. Коммерческий кредит предоставляется поставщиком покупателю в виде отсрочки платежа. Существуют три типа такой политики (таблица 3.2.)
Таблица 3.2.
Типы политики коммерческого кредитования предприятия
| Тип политики | Цель | Направление деятельности | Возможные последствия |
|
1. Консервативная или жесткая. Риск – минимальный. |
Платежеспо-собность и рентабельность на заданном уровне |
1.Отсрочка платежа только надежным покупателям. 2. Жесткие условия отсрочки платежа: минимальный размер и сроки, высокая стоимость. 3.Жесткий контроль за дебиторской задолженностью, ее сроками, порядком взыскания. 2. |
Положительные: стабильность объемов, финансового состояния и результатов до определенного момента Отрицательные: Потеря рынков, отставание от конкурентов, снижение платежеспособности, ликвидности и рентабельности через |
|
2. Умеренный. Риск – умеренный. |
Надежность и стабильность финансовой деятельности | Традиционная финансовая политика | Стабильность финансового состояния в течение длительного времени |
| 3. Агрессивная или мягкая. Риск – большой. | Расширение объема продаж, завоевание рынка |
1. Максимальное расширение отсрочки платежа и предоставления скидки. 2. Льготные условия отсрочки платежа: увеличение срока, размера, снижение стоимости кредита, возможность пролонгирования |
Положительные: Рост объема реализации, завоевание рынков, создание потенциальных возможностей роста прибыли Отрицательные: Значительное отвлечение оборотных средств, снижение ликвидности и платежеспособности, увеличение затрат на взыскание долгов, снижение эффективности активов, увеличение длительности финансового и операционного циклов. |
Учитывая рост дебиторской задолженности в течение 2009 года с 265 тыс. руб. до 497 тыс.руб. можно сделать вывод о том, что предприятие проводило 3 тип политики коммерческого кредитования (агрессивная или мягкая политика).
Учитывая факт, что согласно политике фирмы в области управления дебиторской задолженностью максимальная отсрочка, предоставляемая покупателям и заказчикам, составляет 30 дней, все счета к получению классифицируются по следующим группам:
Срок оплаты не наступил (до 30 дней с момента отгрузки);
Просрочка от 1 до 30 дней (до 1 месяца);
Просрочка от 31 до 90 дней ( от 1 до 3 месяцев);
Просрочка от 91 до 180 дней (от 3 до 6 месяцев);
Просрочка от 181 до 360 дней (от 6 месяцев до 1 года);
Просрочка от 360 дней и более (более 1 года). [20, с.98]
К оправданной относится задолженность, срок погашения которой не наступил или составляет менее одного месяца. К неоправданной относится просроченная задолженность покупателей и заказчиков. Чем длительнее срок просрочки, тем вероятнее неуплата по счету. Отвлечение средств в эту задолженность создает реальную угрозу неплатежеспособности предприятия и ослабляет ликвидность его баланса.
В таблице 3.3. представлен анализ состояния расчетов с дебиторами по срокам оплаты счетов покупателями.
Таблица 3.3.
Анализ состояния дебиторской задолженности
| Статьи дебиторской задолженности | Остаток на начало года | Остаток на конец года | В том числе по срокам образования | |||||
| Срок оплаты не наступил (до 30 дней с момента отгрузки) | Просрочка от 1 до 30 дней | Просрочка от 31 до 90 дней | Просрочка от 91 до 180 дней | Просрочка от 181 до 360 дней | Просрочка более 1 года | |||
| Дебиторская задолженность: | 265 | 497 | 188,86 | 149,1 | 74,55 | 44,73 | 29,82 | - |
| В % к итогу | 100 | 100 | 38% | 30% | 15% | 9% | 6% | - |
| - просроченная | 160,59 | 308,14 | - | - | - | - | - | - |
| - в % к итогу | 60,60 % | 62,00 % | - | - | - | - | - | - |
|
В том числе: - не реальная ко взысканию |
5,25 | 9,94 | - | - | - | - | - | - |
| - в % к итогу | 1,98 % | 2,00 % | - | - | - | - | - | - |
Для наглядности представим результаты на рис. 3.2
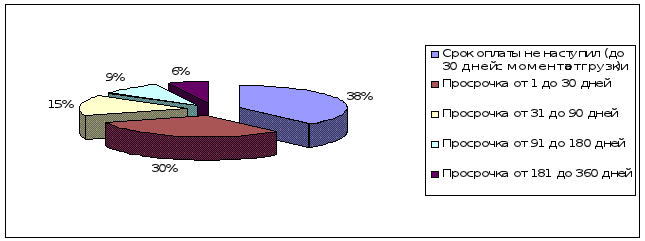
Рис. 3.2. Структура дебиторской задолженности
Приведенные данные показывают, что состояние расчетов с покупателями в отчетном году по сравнению с прошлым годом ухудшились: общая сумма просроченных счетов покупателями увеличилась на 147,55 тыс.руб., или на 1,4% в валюте баланса, причем сумма неоправданной (просроченной) задолженности возросла 0,02% в составе дебиторской задолженности. Анализ возрастной структуры дебиторской задолженности дает четкую картину состояния расчетов с покупателями и позволяет выявить просроченную задолженность. Кроме того, такой анализ позволяет оставить прогноз поступлений средств, выявить дебиторов, в отношении которых необходимы дополнительные усилия по возврату долгов, оценить эффективность управления дебиторской задолженностью.
В условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости проданной продукции. Поэтому возникает необходимость оценить возможность скидки при досрочной оплате. Техника анализа будет следующей.
Падение покупательной способности денег за период характеризуется коэффициентом Кi, обратным индексу цен. Если установленная договором сумма к получению составляет S, а динамика цен характеризуется индексом цен Iц, то реальная сумма денег с учетом их покупательной способности в момент оплаты составит S : Iц.
Допустим, что за период цены выросли на 5%, тогда Iц = 1,05. Соответственно выплата 1000 руб. в этот момент равнозначна уплате 952руб. (1000:1,05) в реальном измерении. Тогда реальная потеря выручки в связи с инфляцией составит 48руб. (1000 – 952). В пределах этой величины скидка с договорной цены, предоставляемая при условии досрочной оплаты, позволила бы снизить потери предприятия от обесценения денег.
Для анализируемого предприятия годовая выручка в 2009 году, по данным формы №2 (Приложение 4), составила 18047 тыс.руб. Известно, что на начало периода 63% выручки от продажи продукции (11369,6 тыс.руб.) было получено на условиях последующей оплаты (с образованием дебиторской задолженности). На конец года уже 82% выручки от продажи продукции (14798,5 тыс.руб.) было получено на условиях последующей оплаты (с образованием дебиторской задолженности).
Средний период погашения дебиторской задолженности на предприятии к концу отчетного периода составил 45 дней. Допустим, что ежемесячный темп инфляции равен 1,083%, тогда индекс цен Iц = 1,01083. Таким образом, в результате месячной отсрочки платежа предприятие получит реально лишь 98,93% (1 : 1,01083*100) договорной стоимости продукции. Для сложившегося на предприятии периода погашения дебиторской задолженности, равного примерно 1,5 месяцам, индекс цен составит в среднем 1,02.
Тогда коэффициент падения покупательной способности денег будет равен 0,98 (1:1,02). Иначе говоря, при среднем сроке возврата дебиторской задолженности, равном 1,5 месяца, предприятие реально получает лишь 98% стоимости договора, потеряв с каждой тысячи рублей ~2%, т.е. 19,60руб.
Можно сказать, что от годовой выручки за продукцию, продаваемую на условиях последующей оплаты, предприятие получило реально лишь 17686,1 тыс.руб. (18047*0,98). Следовательно, 360,9 тыс.руб. (18047 тыс.руб. – 17686,1 тыс.руб.) составляют скрытые потери от инфляции. В этой связи для предприятия было бы целесообразно установить некоторую скидку с договорной цены при условии досрочной оплаты по договору.
Варианты альтернативных способов расчетов с покупателями и заказчиками приведены в таблице 3.4.
Таблица 3.4
Анализ альтернативных способов расчетов с покупателями и заказчиками
| Показатели | Вариант I (срок оплаты 3 дня при условии 2%-ной скидки) | Вариант II (срок оплаты 45 дней), просроченные платежи – ср.срок оборачиваемости ДЗ на предприятии на конец периода | Отклонения (+,-) |
| 1. Индекс цен (Iц) | 1 | 1,02 | + 0,02 |
| 2. Коэффициент падения покупательной способности денег (Кi) | 1 | 1 : 1,02 = 0,9804 | - 0,0196 |
| 3. Потери от инфляции с каждой тысячи рублей договорной цены, руб. | - | 1000 – (1000*0,9804) = 19,6 | + 19,6 |
| 4. Потери от уплаты процентов за пользование кредитами при ставке 17% годовых | (1000 * 3 * 17) / (365 * 100) = 1,40 | (1000 * 45 * 17) / (365 * 100) = 20,96 | + 19,56 |
| 5. Потери от предоставления 2%-ной скидки с каждой тысячи рублей договорной цены, руб. | 1000*0,03 = 30 | - | - 30 |
| 6. Результат политики предоставления скидки с цены при сокращении срока оплаты (стр.3 + стр.4 + стр.5) | 31,40 | 19,6 + 20,96 = 40,56 | + 9,16 |
Таким образом, предоставление 2%-ной скидки с договорной цены при условии уменьшения срока оплаты позволяет предприятию сократить потери от инфляции, а также расходы, связанные с привлечением финансовых ресурсов, в размере 9,16 руб. с каждой тысячи рублей, что при объеме продаж в кредит 318 тыс.руб. составило бы (318 * 9,16) 29,1 тыс.руб. на конец отчетного периода.
Итак, результатом предложенных мероприятий по альтернативному способу расчета с покупателями и заказчиками стала реальная экономия (высвобождение) денежных средств в размере 29,1 тыс.руб. при сохранении прежнего объема продаж и предоставлении 2%-ной скидки.
Использование системы скидок за ускорение расчетов дает возможность организации сократить расходы по контролю и взысканию дебиторской задолженности и, кроме того, получить информацию о платежеспособности и финансовой устойчивости покупателя. Вероятно, что отказ от выгодной сделки свидетельствует о наличии у него финансовых затруднений.
Другим способом воздействия на ускорение расчетов с покупателями является введение в расчет штрафных санкций за задержку платежа. Несмотря на то, что внешне механизм санкций равноценен скидкам, в большинстве случаев он менее выгоден продавцу и покупателю. Это связано с системой налогообложения организаций. Так, штрафы, полученные от контрагентов, входят в состав прочих доходов организации и, следовательно, увеличивают налогооблагаемую базу по налогу на прибыль. Кроме того, согласно требованиям Налогового кодекса РФ (часть вторая) сумма полученных штрафов в полном объеме является базой по расчету налога на добавленную стоимость.
А оценка мероприятия где? Что произойдет с балансом?
3.2 Предложения по оптимизации управления денежными средствами предприятия ООО «Крон-Нефто»
Как показал проведенный анализ, одним из слабых мест в управлении активами предприятия является неэффективное управление денежными средствами в ООО «Крон-Нефто».
Рассмотрим предложения по повышению эффективности управления денежными средствами на исследуемом предприятии, а для этого проведем анализ движения денежных средств на исследуемом предприятии.
Таблица 3.5
Динамика денежных потоков ООО «Крон-Нефто», тыс.руб.
| показатель |
Отчетный год |
|||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | |
|
ПДП |
431 | 321 | 531 | 324 | 147 | 457 | 112 | 684 | 712 | 825 | 745 | 1081 |
|
ОДП |
512 | 317 | 614 | 365 | 132 | 514 | 134 | 638 | 324 | 541 | 674 | 841 |
|
1 |
2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
|
ЧДП |
-81 | 4 | -83 | -41 | 15 | -57 | -22 | 46 | 388 | 284 | 71 | 240 |
Динамику денежных потоков ООО «Крон-Нефто» можно представить графически (рис. 3.3.).
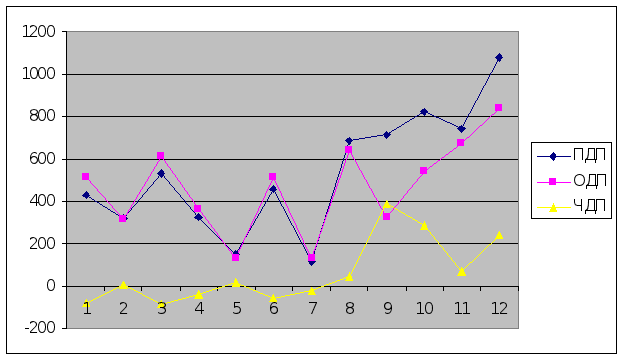
Рис. 3.3. Динамика денежных потоков ООО «Крон-Нефто»
Согласно рис. 3.3 положительный денежный поток предприятия не имеет четко выраженной тенденции. Наибольшие поступления денежных средств наблюдались с августа по декабрь. График отрицательного денежного потока также не имеет четко выраженной тенденции. В январе, марте и июне наблюдалось превышение оттока денежных средств над притоком, в декабре отрицательный денежный поток имел свое максимальное значение за весь год.
В процессе исследования синхронности формирования различных видов денежных потоков рассчитывается динамика коэффициента ликвидности денежного потока предприятия в разрезе отдельных интервалов рассматриваемого периода. Зачем?
Расчет этого показателя осуществляется по следующей формуле:
КЛдп = ПДП/ОДП,(3.1)
где КЛдп- коэффициент ликвидности денежного потока предприятия в рассматриваемом периоде;
ПДП – сумма валового положительного денежного потока(поступления денежных средств);
ОДП – сумма валового отрицательного денежного потока(расходования денежных средств).
Таблица 3.6
Динамика коэффициента ликвидности денежного потока ООО «Крон-Нефто» по месяцам
| Месяц | ПДП | ОДП | Значение коэффициента | |
| 1 | 2 | 3 | 4 | |
| Январь | 431 | 512 | 0,84 | |
| Февраль | 321 | 317 | 1,01 | |
| Март | 531 | 614 | 0,86 | |
| Апрель | 324 | 365 | 0,89 | |
| Май | 147 | 132 | 1,11 | |
| Июнь | 457 | 514 | 0,89 | |
| Июль | 112 | 134 | 0,84 | |
| Август | 684 | 638 | 1,07 | |
| Сентябрь | 712 | 324 | 2,19 | |
| Октябрь | 825 | 541 | 1,52 | |
| Ноябрь | 745 | 674 | 1,10 | |
| Декабрь | 1081 | 841 | 1,29 | |
Для наглядности, представим результаты графически (рис. 3.4)
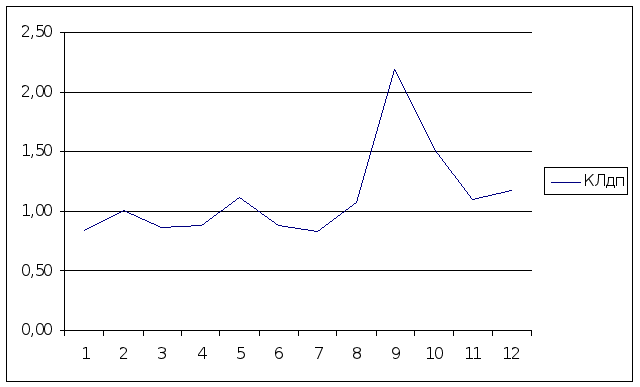
Рис. 3.4. Динамика коэффициента ликвидности денежного потока
Для обеспечения необходимой ликвидности денежного потока этот коэффициент должен иметь значение не ниже единицы. Как видно из таблицы 3.6 и рис. 3.4, значение коэффициента ликвидности денежного потока выше единицы только за семь месяцев. Превышение единицы способствует росту остатков денежных активов на конец периода и наоборот, значение ниже единицы способствует уменьшению остатков денежных активов на конец периода.
Далее определим эффективность денежных потоков предприятия. Обобщающим показателем такой оценки выступает коэффициент эффективности денежного потока предприятия, который рассчитывается по формуле:
КЭдп = ЧДП/ОДП(3.2)
Расчет данного коэффициента в течение года представим в таблице 3.7.
Таблица 3.7
Динамика коэффициента эффективности денежного потока ООО «Крон-Нефто» по месяцам
| Месяц | ЧДП | ОДП | Значение коэффициента |
| Январь | -81 | 512 | -0,16 |
| Февраль | 4 | 317 | 0,01 |
| Март | -83 | 614 | -0,14 |
| Апрель | -41 | 365 | -0,11 |
| Май | 15 | 132 | 0,11 |
| Июнь | -57 | 514 | -0,11 |
| Июль | -22 | 134 | -0,16 |
| Август | 46 | 638 | 0,07 |
| Сентябрь | 388 | 324 | 1,19 |
| Октябрь | 284 | 541 | 0,52 |
| Ноябрь | 71 | 674 | 0,10 |
| Декабрь | 240 | 841 | 0,18 |
Для наглядности представим полученные результаты на рис. 3.5
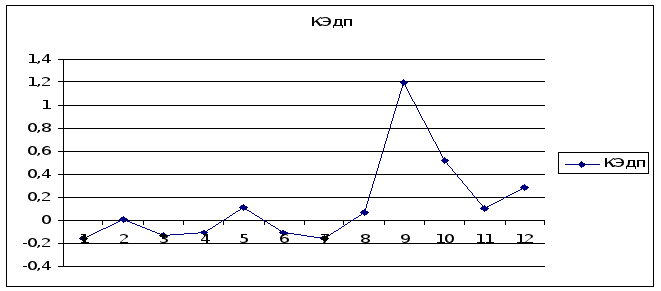
Рис. 3.5. Динамика коэффициента эффективности денежного потока ООО «Крон-Нефто» в течение года
Как видно из полученных расчетов, коэффициент эффективности ООО «Крон-Нефто» пять месяцев в году имеет отрицательное значение, что говорит о неэффективном управлении денежными потоками предприятия.
Результаты проведенного анализа используются для выявления резервов оптимизации денежных потоков предприятия и их планирования на предстоящий период.
Таким образом, из-за нестабильности в движении денежного потока на предприятии и неэффективности управления им в ООО «Крон-Нефто» можно предложить разрабатывать бюджет движения денежных средств на год.
Цель формирования бюджета движения денежных средств - планирование, контроль исполнения плановых показателей и анализ данных о движении денег и их эквивалентов за период. Механизм формирования информации динамичен - он предусматривает возможность корректировки данных в процессе исполнения бюджета и анализа "плановые величины - фактические данные".
Бюджет движения денежных средств - эффективный инструмент планирования и контроля за денежными потоками, который дает руководству организации представление:
- за счет какой деятельности организация получает денежные средства и способна ли она стабильно получать денежные средства от текущей деятельности;
- насколько организация зависит от заемных источников финансирования;
- когда возникают кассовые разрывы и за счет чего они могут быть покрыты, когда и на каких условиях могут быть получены кредиты и займы;
- получает ли организация достаточно ресурсов для дальнейшего роста;
- о причинах расхождений финансовых результатов (зафиксированных в отчете о прибылях и убытках) и изменениях объемов денежных средств (зафиксированных в отчете о движении денежных средств). [28, с.188]
Ниже приведен пример плана движения денежных средств на 4 месяца с расчетом ежемесячных показателей.
В верхней части таблицы отражены данные о планируемых денежных поступлениях, а в нижней — о платежах. Разница между поступлениями и платежами представляет собой баланс денежных средств (cash-balance).
Баланс денежных средств на начало периода — это денежные средства, имеющиеся в распоряжении предприятия в начале каждого месяца. Баланс денежных средств на конец периода — это денежные средства, имеющиеся у предприятия в конце каждого месяца.
Рассмотрим в качестве примера покупку основных фондов на сумму 350 тыс. рублей в третьем месяце. Если бы ООО «Крон-Нефто» совершило эту покупку в первом или втором месяце, то баланс его денежных средств в конце соответствующего месяца имел бы отрицательное значение.
Это, в свою очередь, повлекло бы за собой необходимость привлечения дополнительных денежных средств или штрафные санкции, например, со стороны банка в случае несвоевременной выплаты процентов по кредиту.
Именно анализ движения денежных средств позволит выбрать оптимальное время для осуществления основных закупок и разработать стратегию развития бизнеса, включая стратегию его финансирования.
Хорошо подготовленный прогноз движения денежных средств поможет руководству предприятия лучше понять все источники поступлений и направления расходования денег, определить сроки возможного изъятия денег из бизнеса, необходимость сокращения расходов, а также способ экономии денежных средств.
Только составив план, а затем анализируя отчет о движении денежных средств, можно вести хозяйственную деятельность предприятия.
Таблица 3.8
Прогноз движения денежных средств в ООО «Крон-Нефто»
|
Месяц 1 |
Месяц 2 |
Месяц 3 |
Месяц 4 |
|
|
Поступления: от продаж по факту от продаж в кредит |
312
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |