Пути повышения прибыли на предприятии
Данный продукт разработан специально для компаний, которые по тем или иным причинам ограничены в возможности получения отсрочки платежа на закупаемый товар от своих поставщиков, либо желают увеличить предоставляемые им сроки оплаты или суммы заказов.
Преимущества для поставщика
Реверсивный факторинг позволяет поставщику увеличить объемы продаж и прибыль, исключить риски во взаимоотношениях с покупателем, наладить более тесные взаимосвязи с покупателями.
Преимущества для покупателя
Реверсивный факторинг является оптимальным финансовым инструментом, с помощью которого покупатель получает возможность значительно увеличить объем продаж, точно и в срок исполнять договорные обязательства перед поставщиками, привлекать новых клиентов за счет предложения более выгодных условий, не отвлекать финансовые ресурсы на осуществление текущей деятельности предприятия, а сконцентрировать их для решения стратегических задач бизнеса.
В соответствии с общепринятой международной практикой в структуре вознаграждения за оказание факторинговых услуг выделяются следующие три основных компонента :
1. Фиксированный сбор за обработку документов по поставке.
2. Стоимость кредитных ресурсов, необходимых для финансирования Поставщика.
3. Комиссия за финансовый сервис.
Данный вид комиссии предусматривает оказание Фактором следующих услуг:
контроль своевременности оплаты поставок дебиторами;
работа с дебиторами при задержках платежей;
учет текущего состояния дебиторской задолженности;
предоставление поставщику отчетов;
установление и регулярный пересмотр лимитов;
контроль лимитов;
принятие ряда рисков;
поддержание определенного уровня ликвидности, обеспечивающего возможность финансирования продавца в любой момент времени.
В настоящее время на рынке действует множество факторинговых компаний, также факторингом занимаются многие банки. Наиболее низкие цены имеет компания НИКойл.
Компания НИКойл предлагает следующие расценки при обороте дебиторской задолженности 1 млн. руб. в месяц:
Фиксированный сбор – 600 руб.
Стоимость кредитных ресурсов для поставщика 1,3% от суммы оборота в месяц
Комиссия за финансовый сервис 1,3% от суммы оборота в месяц
Обычно 1,3% ложатся на поставщика, а 1,3% и фиксированный сбор – на покупателя.
Для поставщика это выгодно, так как годовая ставка процента (1,3*12=15,6% годовых) не превышает ставку по краткосрочному кредиту в 16% (иногда ставки по краткосрочным кредитам выше, все зависит от объемов оборота и платежной дисциплины).
Для покупателя это выгодно, так как из оборота на срок в среднем 30 дней не отвлекаются средства, плата за них также меньше стоимости кредита, он может направить их на расширение товарооборота. Также следует отметить, что получение кредита в банке сопряжено с трудностями оформления и требуется залог имущества, а при факторинге залога не требуется.
Проведем сравнительный анализ работы покупателя с поставщиками без факторинга, с факторингом и с использованием банковского кредита (табл. 3.2)
Таблица 3.2 Сравнительный анализ финансирования закупок
| Показатель | Финансирование собственными средствами | Финансирование с использованием факторинга | Финансирование с использованием банковского кредита | |||
| Размер финансирования в год, тыс. руб. | 12000 | 12000 | 12000 | |||
| Условия оплаты привлеченных средств |
15,6% годовых 0,6*12=7,2 тыс. руб. за обслуживание |
16% годовых | ||||
| Плата за привлеченные средства | 1879,2 | 1920 | ||||
| Возможность увеличение средств в обороте, тыс. руб. | 12000 | 12000 | ||||
| Увеличение прибыли от продаж за счет роста средств в обороте при неизменной наценке, тыс. руб. | 12000*0,41=4920 | 12000*0,41=4920 | ||||
| Показатель | Финансирование собственными средствами | Финансирование с использованием факторинга | Финансирование с использованием банковского кредита | |||
| Размер прибыли от продаж в условиях 2003 года, тыс. руб. | 4836 | 4836+4920-1879,2=7876,8 | 4836+4920-1920=7836 | |||
Таким образом, даже неся дополнительные затраты по оплате услуг факторинговой фирмы, предприятие имеет рост прибыли от продаж почти в два раза. Это связано с двукратным ростом средств в обращении.
Прирост прибыли от продаж составит:
7876,8-4836=3040,8 тыс. руб.
Таким образом, заключение дополнительных договоров позволит сэкономить 157,91 тыс. руб., а использование факторинга – повысить прибыль на 3040,8 тыс. руб.
Эффективность организации работы под заказ
Эффективность организации работы под заказ можно определить исходя из информации по отказам покупателям по причине того, что данной модели компьютера, оргтехники, комплектующих и расходных материалов не было в наличие. Причем отсутствие товара было вызвано не недостатком работы службы снабжения, а тем, что спрос на да это товары эпизодический.
В таблице 3.3 приведены данные по этим отказам, зафиксированные в ООО «Ваш бизнес».
Таблица 3.3
Расчет недополученных средств вследствие отказа клиенту
| Тип устройства, комплектующего | Количество отказов, ед. | Ориентировочная сумма потери товарооборота, тыс. руб. |
| Ноутбук | 17 | 425 |
| Монитор | 56 | 448 |
| Системная плата | 17 | 34 |
| Сканер | 36 | 108 |
| Звуковая карта | 12 | 36 |
| DVD-проигрыватель | 16 | 85 |
| Копировальный аппарат | 22 | 250 |
| Плоттер | 1 | 90 |
| Цветной лазерный принтер | 13 | 260 |
| ИТОГО | 3584,31 |
Таким образом, потеря в товарообороте вследствие отказа клиенту составила 1736 тыс. руб.
При организации работы под заказ, себестоимость закупки о доставки товара повышается, так как оформление единичного заказа дороже, чем партии товара. Снижение торговой надбавки планируется до 20%.
При организации торговли под заказ и удовлетворение возникших потребностей приведет к росту прибыли от реализации на
1738*0,2=347,6 тыс. руб.
Таким образом, организация работы под заказ позволит увеличить прибыль от реализации на 347,6 тыс. руб., а также повысить привлекательность компании и качество обслуживания покупателей.
3.1.3. Эффектность организации обновления компьютеров
Достаточно большое количество компаний, занимающиеся розничной реализацией компьютеров, оргтехники и комплектующих занимаются апгрейдом компьютеров. Данная процедура заключается в следующем:
У частного лица, который хочет продать действующую, с большим технологическим ресурсом модель или комплектующую, принимается эта модель с уценкой 30-90% в зависимости от морального и физического износа, который определяется специалистами компании.
При поступлении заявки на бывшую в употреблении модель, которая имеется в распоряжении компании, она (модель или деталь) реализуются по цене, выше той, по которой выкупили, на 5-10%. Такие комплектующие, как дисковод для дискет 3,5 дюйма, CD-ROM, мышь, клавиатура и другие комплектующие с низким ресурсом не принимаются (они достаточно быстро выходят из строя и при первом хозяине) По оценкам деятельности других компаний, товарооборот, получаемый от операций апгрейду, составляет 500 тыс. руб. год., то есть при средней наценке 7% рост прибыли от реализации увеличивается на 35 тыс. руб.
3.1.4.Расчет сводных показателей эффективности
Итак, мы рассчитали эффективность каждого предложения, теперь необходимо соединить их и рассчитать суммарный эффект от всех предложений.
В таблице 3.4 приведены сводные данные по мероприятиям.
Таблица 3.4 Сводная таблица показателей по мероприятиям
| Мероприятия | Рост товарооборота | Рост себестоимости | Рост валовой прибыли |
| Заключение долгосрочных договоров | - | -157,91 | 157,91 |
| Применение факторинга при расчетах с поставщиками | 12000 | 8959,2 | 3040,8 |
| Организация работы на заказ | 1736 | 1388,4 | 347,6 |
| Организация апгрейда компьютеров | 500 | 465 | 35 |
| ИТОГО | 3584,31 | 3584,31 | 3584,31 |
На рисунке 3.1 представлен вклад каждого мероприятия в увеличение роста валовой прибыли.
Итак, максимальный рост обеспечивает применение факторинга в расчетах с поставщиками (доля вклада 84,91%), так как это позволяет в два раза увеличить средства в обороте, расширить номенклатуру товаров. Так как основным тормозом в расширении бизнеса является как раз недостаток средств в обороте, то данное мероприятие позволит также более полно реализовать потенциал предприятия.
Доля вклада организации работы на заказ составляет 9,71%. Это тоже высокий показатель.
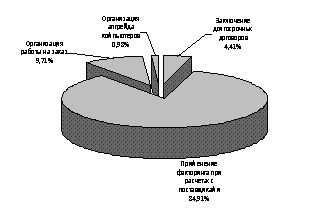
Рис. 3.1. Вклад каждого мероприятия в рост прибыли от продаж ООО «Ваш бизнес»
Организация работы на заказ позволяет, с одной стороны, повысить экономические показатели работы компании, а, с другой стороны, повысить качество обслуживания покупателей, степень удовлетворения запросов. Это, в свою очередь, повышает конкурентоспособность предприятия.
Заключение долгосрочных договоров вносит вклад в общий рост валовой прибыли в размере 4,41%, а апгрейд компьютеров – на 0,98%. Хотя вклад данных мероприятий не сильно высок, однако заключение долгосрочных договоров способствует упрочнению связей с поставщиками, а организация апгрейда – привлекает новых клиентов и повышает конкурентоспособность компании.
Теперь рассмотрим, какой прирост валовой прибыли обеспечивают разработанные мероприятия (табл. 3.5 и рис. 3.2).
Таблица 3.5 Прирост валовой прибыль вследствие внедрения мероприятий
| Мероприятие | Увеличение прибыли от продаж, тыс. руб. | Темп роста прибыли от продаж, % |
| Заключение долгосрочных договоров | 157,91 | 14,00 |
| Применение факторинга при расчетах с поставщиками | 3040,8 | 269,57 |
| Организация работы на заказ | 347,6 | 30,82 |
| Организация апгрейда компьютеров | 35 | 3,10 |
| ИТОГО | 3581,31 | 317,49 |
Таким образом, рост прибыли от продаж составит 3581,31 тыс. руб., что в относительном выражении составит 317,49%. За счет заключения долгосрочных договоров валовая прибыль возрастет на 14%, применение факторинга в расчетах с поставщиками позволит увеличить прибыль от реализации на 269,57%, организация работы на заказа – на 30,82%, организация апгрейда компьютеров – на 3,1%.
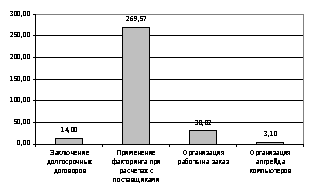
Рис. 3.5. Прирост прибыли от реализации вследствие внедрения мероприятий
Теперь рассчитаем основные экономические показатели после внедрения мероприятий. При расчете следует учесть то, что плата за факторинг будет включена в издержки обращения, а все остальные изменения себестоимости будут включены в себестоимость реализованных товаров. Операционные и внереализационные расходы останутся без изменений.
Расчет основных экономических показателей приведен в таблице 3.6.
Таблица 3.6 Расчет основных экономических показателей ООО «Ваш бизнес» до и после внедрения мероприятий
| Показатели | Ед. изм. | 2003 факт | 2004 план | Отклонение | Темп роста, % |
| Товарооборот | Тыс. руб. | 16607 | 30843 | 14236 | 185,72 |
| Показатели | Ед. изм. | 2003 факт | 2004 план | Отклонение | Темп роста, % |
| Численность работников всего | Чел. | 15 | 15 | 0 | 100,00 |
| В т.ч. ТОП | Чел. | 10 | 10 | 0 | 100,00 |
| Производительность труда одного работника | Тыс. руб./ чел. | 1107,1 | 2056,2 | 949,07 | 185,72 |
| Производительность труда одного работника ТОП | Тыс. руб./ чел. | 1660,7 | 3084,3 | 1423,6 | 185,72 |
| Валовая прибыль | |||||
| Сумма | Тыс. руб. | 4836 | 11664,93 | 6828,9 | 241,21 |
| Уровень в % к товарообороту | % | 29,12 | 37,82 | 8,70 | - |
| Издержки обращения | |||||
| Сумма | Тыс. руб. | 3708 | 5587,20 | 1879,2 | 150,68 |
| Уровень в % к товарообороту | % | 22,33 | 18,11 | -4,213 | - |
| Прибыль (убыток) от продаж | |||||
| Сумма | Тыс. руб. | 1128 | 4709,31 | 3581,3 | 417,49 |
| Показатели | Ед. изм. | 2003 факт | 2004 план | Отклонение | Темп роста, % |
| Рентабельность продаж | % | 6,79 | 15,27 | 8,48 | - |
| Доходы от участия в деятельности других предприятий | Тыс. руб. | - | - | - | - |
| Проценты к получению | Тыс. руб. | - | - | - | - |
| Проценты к уплате | Тыс. руб. | 264 | 264 | 0 | 100,00 |
| Прочие операционные доходы | Тыс. руб. | 1 | 1 | 0 | 100,00 |
| Прочие операционные расходы | Тыс. руб. | 195 | 195 | 0 | 100,00 |
| Прочие внереализационные доходы | Тыс. руб. | 1 | 1 | 0 | 100,00 |
| Прочие внереализационные расходы | Тыс. руб. | 30 | 30 | 0 | 100,00 |
| Показатели | Ед. изм. | 2003 факт | 2004 план | Отклонение | Темп роста, % |
| Прибыль (убыток) до налогообложения | Тыс. руб. | 641 | 4222,31 | 3581,3 | 658,71 |
| Рентабельность предприятия | % | 3,86 | 13,69 | 9,83 | - |
| Налог на прибыль и иные аналогичные обязательные платежи | Тыс. руб. | 149 | 1013,35 | 864,35 | 680,10 |
| Прибыль (убыток) от обычной деятельности | |||||
| Сумма | Тыс. руб. | 492 | 3208,96 | 2717 | 652,23 |
| Рентабельность обычной деятельности | % | 2,96 | 10,40 | 7,44 | - |
| Чрезвычайные доходы | Тыс. руб. | - | - | - | - |
| Чрезвычайные расходы | Тыс. руб. | - | - | - | - |
| Чистая прибыль (нераспределен-ная), убыток отчетного года | - | - | - | - | |
| Показатели | Ед. изм. | 2003 факт | 2004 план | Отклонение | Темп роста, % |
| Сумма | Тыс. руб. | 492 | 3208,96 | 2717 | 652,23 |
| Рентабельности конечной деятельности | % | 2,96 | 10,40 | 7,44 | - |
Таким образом, внедрение мероприятия приведет к росту товарооборота на 14236 тыс. руб., что составит 85,72%. Рост производительности труда составит также 85,75%.
Валовая прибыль возрастет на 6828,9 тыс. руб., что составит 141,21% прироста. Уровень валовой прибыли возрастет на 8,7%.
Издержки обращения возрастут на 1779,2 тыс. руб. (50,68%), а их уровень снизится на 4,21%.
Прибыль от продаж возрастет на 3581,3 тыс. руб. (317,49%), а рентабельность продаж – на 8,48%.
Прибыль до налогообложения возрастет на 3581,3 тыс. руб., а рентабельность предприятия – на 9,83%, Налоговые платежи возрастут на 864,35 тыс. руб.
Прибыль от обычной деятельности и чистая прибыль возрастут на 2717 тыс. руб. (652,23%), а рентабельность конечной деятельности – на 7,44%.
Динамика данных показателей говорит о том, что внедрение данных мероприятий целесообразно.
Таким образом, обобщая результаты работы в рамках третьей главы, модно сделать следующее заключение.
Для повышения прибыли и рентабельности ООО «Ваш бизнес» предлагается:
Совершенствование работы с поставщиками товаров
Организация работы на заказ
Организация работы по апгрейду (обновлению) компьютеров
Совершенствование работы с поставщиками заключается в том, чтобы заключить с рядом поставщиков долгосрочные контракты, при этом достигается снижение закупочных цен. Также при расчетах с поставщиками целесообразно использовать факторинг, который позволяет увеличивать средства в обороте по сравнительно невысокой цене.
Организация работы на заказ позволит в большей мере удовлетворять запросы клиентов, так как ряд комплектующих компьютеров не пользуются постоянным спросом, но потребность в них все же есть. При организации работы под заказ возможно привлечение дополнительных клиентов.
Расчет эффективности по каждому мероприятия позволяет сделать вывод:
Организация работы по апгрейду (обновлению) компьютеров позволит также увеличить число клиентов.
Экономия от заключения долгосрочных договоров составит 157,91 тыс. руб.
При применении факторинга в расчетах с покупателями, даже неся дополнительные затраты по оплате услуг факторинговой фирмы, предприятие имеет рост прибыли от продаж почти в два раза. Это связано с двукратным ростом средств в обращении.
При организации работы под заказ рост прибыли от реализации составит 347,6 тыс. руб.
Организация апгрейда позволит увеличить прибыль на 35 тыс. руб.
Внедрение мероприятия приведет к росту товарооборота на 14236 тыс. руб., что составит 85,72%. Рост производительности труда составит также 85,75%. Прибыль от обычной деятельности и чистая прибыль возрастут на 2717 тыс. руб. (652,23%), а рентабельность конечной деятельности – на 7,44%. Динамика данных показателей говорит о том, что внедрение данных мероприятий целесообразно.
Заключение
Целью выполнения данной дипломной работы является поиск путей повышения прибыли и рентабельности на исследуемом предприятии. Цель работы была достигнута. Для достижения этой цели были решены следующие задачи:
Рассмотреть теоретические основы прибыли как экономической категории
Провести оценку и анализ формирования прибыли и рентабельности исследуемого предприятия
Разработать мероприятия по повышению прибыли и рентабельности исследуемого предприятия
Дать экономическую оценки предложенным мероприятиям.
Проведенный анализ деятельности ООО «Ваш бизнес» позволяет сказать, что:
Предприятие имеет рост товарооборота на 5,48%, при этом сумма валовой прибыли возросла на 17,81%, а ее уровень на 3,05%, издержки обращения выросли на 20,04%, а их уровень на 2,71%. Рост уровня издержек обращения оценивается отрицательно, так как это свидетельствует о перерасходе средств.
Наблюдается снижение внереализационных доходов на 98,15%, и снижение внереализационных расходов на 63,41%. Проценты к уплате снизились на 30 тыс. руб. (10,2%)
Рост операционных доходов составил 1 тыс. руб., а операционных расходов 37 тыс. руб. (23,42%.).
Прибыль до налогообложения возросла на 105 тыс. руб. (19,59%), рентабельность от обычной деятельности возросла на 0,42%. Снижение налогов составило 85 тыс. руб. (36,32%).
Прибыль от обычной деятельности и чистая прибыль предприятия составила 492 тыс. руб. в 2003 году. Рост показателя составил 190 тыс. руб. (62,91%).
Численность персонала и его структура не изменилась.
Производительность труда выросла на 5,48%, труда ТОП – на 5,48%.
Анализ доходов ООО «Ваш бизнес» показал, что доходы предприятия практически полностью (98,7% в 2002 году и 99,96% в 2003 году) составляет валовая прибыль предприятия.
Факторный анализ показателей прибыли позволяет сказать, что на валовую прибыль оказывают влияние динамика товарооборота и уровень торговой надбавки. Рост товарооборота на 863 тыс. руб. привел к росту валовой прибыли на 225,01 тыс. руб. Рост торговых набавок привел к росту валовой прибыли на 505,99 тыс. руб. Таким образом, максимальное влияние на валовую прибыль оказал рост торговой надбавки.
Рост товарооборота и рост уровня валовой прибыли оказали на прибыль от продаж положительные влияние. Рост объема товарооборота привел к росту прибыли от продаж на 55,69 тыс. руб. Рост уровня валовой прибыли привел к росту прибыли от продаж на 505,99 тыс. руб.
Рост уровня издержек обращения привел к снижению прибыли от продаж на 449,68 тыс. руб., однако, положительное влияние других факторов компенсировало отрицательное влияние роста уровня издержек обращения.
По всем показателям рентабельности наблюдается рост. Операционная рентабельность возросла на 3,05%, рентабельность финансово-хозяйственной деятельности – на 0,34%, рентабельность общей деятельности – на 0,46%, рентабельность конечной деятельности – на 1,04%, рентабельность затрат- на 1,61%, рентабельность продукции – на 5,81%. Рост чистой прибыли привел к росту рентабельности на 1,21%, а рост товарооборота – к снижению рентабельности конечной деятельности на 1,04%. Для повышения прибыли и рентабельности ООО «Ваш бизнес» предлагается:
Совершенствование работы с поставщиками товаров
Организация работы на заказ
Организация работы по апгрейду (обновлению) компьютеров
Экономия от заключения долгосрочных договоров составит 157,91 тыс. руб.
При применении факторинга в расчетах с покупателями, даже неся дополнительные затраты по оплате услуг факторинговой фирмы, предприятие имеет рост прибыли от продаж почти в два раза. Это связано с двукратным ростом средств в обращении. Для покупателя это выгодно, так как из оборота на срок в среднем 30 дней не отвлекаются средства, плата за них также меньше стоимости кредита, он может направить их на расширение товарооборота. Также следует отметить, что получение кредита в банке сопряжено с трудностями оформления и требуется залог имущества, а при факторинге залога не требуется. Максимальный рост обеспечивает применение факторинга в расчетах с поставщиками, так как это позволяет в два раза увеличить средства в обороте, расширить номенклатуру товаров. Так как основным тормозом в расширении бизнеса является как раз недостаток средств в обороте, то данное мероприятие позволит также более полно реализовать потенциал предприятия.
При организации работы под заказ рост прибыли от реализации составит 347,6 тыс. руб. Организация апгрейда позволит увеличить прибыль на 35 тыс. руб. Внедрение мероприятия приведет к росту товарооборота на 14236 тыс. руб., что составит 85,72%. Рост производительности труда составит также 85,75%. Прибыль от обычной деятельности и чистая прибыль возрастут на 2717 тыс. руб. (652,23%), а рентабельность конечной деятельности – на 7,44%.
Динамика данных показателей говорит о том, что внедрение данных мероприятий целесообразно.
Список литературы
Налоговый Кодекс Российской Федерации. – М.: Дело, 2003
Закон Российской Федерации «О защите прав потребителей» от 7 февраля 1992 г. №2300 – в редакции Федерального Закона от 9 января 1996 г. №2.
О мерах по государственному регулированию и изучению торгового обслуживания населения: постановление от 12. 08. №936 // Экономика и жизнь. – 1994. - №38.
О применении контрольно-кассовых машин: Письмо Госналогслужбы РФ от 1. 07. 1998г. №ВК- 6 – 16 / 390 // Нормативные акты по финансам, налогам, страхованию и бухгалтерскому учету. – 1998. - №8. – с. 61 –62.
Аванесов Ю.А., Клочко А.М., Васькин Е.В. Основы коммерциологии на рынке товаров и услуг. – М.: ТОО «Люкс – арт», 1995.
Аванесов Ю.А., Князева Р.С. и др. Экономика предприятий сферы товарного обращения. М.: МИПП, 1996.
Альбеков А.У., Согомонян С.А. Экономика коммерческого предприятия. Серия «Учебники, учебные пособия». – Ростов н/Д: Феникс, 2002
Арустамов Э.А. Оборудование предприятий: Учебник для вузов. – М.: Дашков и К, 2000.
Архипов В.Е. Чего не следует делать, если покупатель говорит нет. // Современная торговля. – 1999. - №5. – с. 25 – 26.
Баженов Ю.К., Васькин Е.В. Организация рекламы в магазине: Учебно-практическое пособие. – М.: ИВЦ «Маркетинг», 1998.
Бакаева В.В. Организация и технология розничной торговли: Учебник для вузов. – Новосибирск: Центр союз РФ, Сибирский ун-т потребительской кооперации, 1999.
Бакаева В.В. Удобно ли вам в магазине. // Современная торговля. – 2000. - №3. – с. 20 – 23.
Балабанова Л.В. Оптовая торговля: маркетинг и коммерция. – М.: Экономика, 1990. – 206 с.
Белый Б.Н. Модели массового обслуживания в торговле: Учебное пособие. – Киев: КТЭИ, 1997.
Бергер И.Н. Торговые услуги. – Киев: «Техника», 1982.
Бизнес-планирование: Учебник для ВУЗов / Под ред. В.М. Попова, С.И. Лапунова. — М.: Финансы и статистика, 2001
Бланк А.И. Управление торговым предприятием. – М.: Ассоциация авторов и издателей «Тандем», изд-во ЭКМОС, 1998.
Борисов М. Униформа персонала – имидж компании. // Новости торговли. – 2000. - №10. – с. 20.
Бурмистров В.Г. Организация торговли непродовольственными товарами. – М.: Экономика, 1989.
Валевич Р. П. Экономика торгового предприятия: Учебное пособие, Мн.: Вышэйшая школа, 1996
Виноградова С.Н. Коммерческая деятельность: Учебное пособие. - Минск: Высшая школа, 1998.
Галкина Н. Ассортимент – категория управляемая. // Вы и Ваш магазин. – 2000. - №5. – с. 28 – 30.
Герчикова И.Н. Международное коммерческое дело: Учебник. – М.: Банки и биржи; ЮНИТИ, 1996.
Горин М.А. Технология розничной продажи товаров и обслуживание покупателей: Учебное пособие. – М.: «Люкс-арт», 1996.
Гуняков Ю.В. Начало коммерциологии: функциональный аспект. – Кр-к.: КГУ, 2001.
Даненбург В., Монкриф Р., Тейлор В. Основы оптовой торговли. Практический курс. – СПб: «Нева-Ладога-Онега», 1993. – 212 с.
Дашков Л.П. Коммерция и технология торговли: Учебник для вузов. – 3-е изд. Перераб. И доп. – М.: Маркетинг, 2001.
Дашков Л.П., Памбухчиянс В.К. Организация, технология и проектирование торговых предприятий. – М.: ИВЦ «Маркетинг», 1995.
Джоунз Г. Торговый бизнес. Как организовать и управлять/ Г. Джоунз. – М.: ИД Весь, 1996
Дорошева М.В. Этика обслуживания. // Управление персоналом. – 1999. – №2. – с. 16 – 19.
Егоршин А.П. Управление персоналом: Учебное пособие. – М.: НИМБ, 1999.
Емельянова Т.В. Кравченко В.П. Экономика общественного питания: Учеб. пособие. — Мн.: Высшая школа, 2003
Ермолович Л.И. Анализ хозяйственной деятельности предприятия: Учеб. пособие. — Мн.: Интерпрессервис, 2001.
Ефимова М.Р., Петрова Е.В., Румянцев В.Н. Общая теория статистики. – М.: ИНФРА-М, 2002
Зубкова И.Н. Организация торговли непродовольственными товарами: Учебное пособие. – М.: Дашков и К, 2000.
Иванова Т.И. Современные методы организации торговой деятельности/ Петербургская газета. – 2003. – №4 – с.3
Ильин А. Планирование на предприятии. В 2 ч. Стратегическое планирование. Учебное пособие. — М.: ИНФРА-М, 2000.
Ильин А.И., Синица Л.М. Планирование на предприятии: Учеб. пособие. В 2 ч. Ч. 1. / Под общ. ред. А.И. Ильина. — Мн.: ООО «Новое знание», 2000.
Каверзин Д. Тенденции развития оптового рынка сегодня/Современная торговля. – 2003. -№4. – с. 4-5.
Коммерческая деятельность предприятия: Стратегия, организация, управление: Учебное пособие для вузов. / Под ред. В.К. Козлова, С.А. Уварова. – СПб.: Политехника, 2000.
Короткевич В. Г Практикум по экономике, организации производства и маркетингу на предприятии. – Мн.: Вышэйшая школа, 2004
Кравченко Л. И. Анализ хозяйственной деятельности в торговле, Мн.: Вышэйшая школа, 2000
Кравченко Л.И. Анализ хозяйственной деятельности в торговле. – Минск: Высшая школа, 2000.
Крылов А. Петербургу подарят социальную торговую сеть/ Экономика и время – 2003. - №24. – с.2-3.
Ланкастер Д. Продажа и управление сбытом. / Пер. с англ. – Минск: Амалфея, 1999.
Лебедева С.Н. Казиначикова Н.А. Гавриков А.В. Экономика торгового предприятия. – Мн.: Новое знание, 2003
Лебедева С.Н. Мисникова Л.В. Организация и экономика труда: Учебник. — Мн.: Мисанта, 2002.
Леви М., Вайтц Б. Основ розничной торговли. / Пер. с англ. – СПб.: Питер, 1999.
Лицом к покупателю. // Вы и Ваш магазин. – 1999. - №4. – с. 23; 26.
Микроэкономика: Учебник/Под общ. ред. Яковлевой Е.Б. Ассоциация авторов и издателей. - М.: Тандем, 2001
Организация коммерческой деятельности: справочное пособие. / С.Н. Виноградова, С.П. Гурская, О.В. Пигунова и др. - Минск: Высшая школа, 2000.
Организация торговли продовольственными товарами: Учебник для торговых вузов. / П.Г. Гончаров, В.Ф. Егоров, С.Д. Ждакова и др. – М.: Экономика, 1998.
Осипова Л.В., Синяева И. М. Основы коммерческой деятельности: Учебник для студентов вузов. – М.: Банки и биржи; ЮНИТИ, 1997.
Памбухчиянс О.В. Организация и технология коммерческой деятельности: Учебник. 2-е изд., перераб. и доп. – М.: ИВЦ «Маркетинг», 2001.
Панкратов Ф.Г., Серегина Т.К. Коммерческая деятельность. – М.: Маркетинг, 2002
Половцева Ф.П. Коммерческая деятельность: Учебник. – М.: ИНФРА – М, 2000.
Половцева Ф.П. Коммерческая деятельность: Учебник. М.: Инфра-М, 2001
Раицкий К.А. Экономика предприятия: Учебник. - М.: Информ.-внедренч. центр "Маркетинг", 1999.
Розничная торговля: требования к обслуживающему персоналу. // Российская торговля. – 2000. - №6. – с. 23 – 25.
Российская торговая энциклопедия в 5 т. / Министерство торговли РФ; Академия экономических наук и предпринимательской деятельности России; гл. ред. Я.Л.Орлов – М.: РООИ и П «За социальную защиту и справедливость налогообложения», 2003. – 496 с.
Рыбина М.Н. Особенности формирования конкурентоспособности малого предприятия/ Менеджмент в России и за рубежом. – 2002. -№4. – с. 4-5.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – Минск: ООО «Новое знание», 1999.
Свиридова О. Прием товара – правильное оборудование и технология приносят успех. // Витрина. – 1999. - №12. – с. 39 – 40.
Свяховская И.В. Комментарии к санитарным правилам для предприятий продовольственной торговли. // Современная торговля. – 1999. - №6. – с.36 – 45.
Синецкий Б.И. Основы коммерческой деятельности: Учебник. – М.: Юрист, 1998.
Соломатин А. Н. Экономика и организация деятельности торгового предприятия: Учебник - 2-е изд., перераб. и доп. – М. ИНФРА-М, 2003
Соломатин А.Н., Петров П.В. Экономика товарного обращения: Учебник. М.: Инфра-М, 2001.
Торговля; Правила торговли; Защита прав покупателей; Ответственность продавца: Сборник нормативных документов. – 5-е изд., перераб. И доп. – М.: Ось-89, 1999.
Торговое дело: Учебник/ под общ. ред. Брагина Л.А., Данько Т.П. М.: Инфра-М, 2000
Торговое дело: экономика, маркетинг, организация: Учебник. 2-е изд., перераб. и доп. /Под общ. ред. проф. Л.А.Брагина и проф. Т.П. Данько. – М.: ИНФРА-М, 2000
Финансовый менеджмент: теория и практика: Учебник / под ред. Е.С.Стояновой..- М. : Перспектива.-2003
Чечкин Д. С. Быть торговле/ Современная торговля.-2003 -№5. – с.4.
Шандезон Ж. Методы продажи: Пер. с фр. / Общ. ред. В.С. Загашвили/ Ж. Шандезон, А. Лансестр. – М.: АО Издательская группа «Прогресс», «Универс», 1993 г. – 160 с.
Щур Д.Л., Труханович Л.В. Основы торговли. Оптовая торговля: настольная книга руководителя, главбуха и юриста. – М.: Дело и Сервис, 1999.
Экономика и организация деятельности торгового предприятия: Учебник / под общ. ред. Соломатина А.Н. М.: Инфра-М, 2000.
Экономика предприятия. / Табурчак П.П. - Феникс, 2002.
Экономика предприятия. Конспект лекций в схемах. / Оганесян А. - ПРИОР, 2003
Экономика предприятия. Конспект лекций. / Прудников В.М., Скляренко В.К. - Инфра-М, 2001
Экономика торгового предприятия/Под ред. Голованова А.И. – М. ИНФРА-М, 2000
Экономика торгового предприятия: Учебник / под общ. ред. Гребнева А.И. М.: Экономика, 1997.
1 Налоговый Кодекс Российской Федерации
2 Альбеков А.У., Согомонян С.А. Экономика коммерческого предприятия. Серия «Учебники, учебные пособия». – Ростов н/Д: Феникс, 2002
3 Экономика торгового предприятия/Под ред. Голованова А.И. – М. ИНФРА-М, 2000
4 Панкратов Ф.Г., Серегина Т.К. Коммерческая деятельность. – М.: Маркетинг, 2002
5 Альбеков А.У., Согомонян С.А. Экономика коммерческого предприятия. Серия «Учебники, учебные пособия». – Ростов н/Д: Феникс, 2002
6 Ефимова М.Р., Петрова Е.В., Румянцев В.Н. Общая теория статистики. – М.: ИНФРА-М, 2002