Видатки місцевих бюджетів
Прихильники теорії фіскального федералізму виходять з того, що все державне господарство в цілому (або ті підприємства, установи і адміністративні структури, котрі належать державному сектору економіки) представляють собою “багаторівневу систему державного господарства”, де існує розподіл функцій управління між рівнями та юридичне підпорядкування їх по вертикалі. В зв’язку з цим в центрі досліджень постають такі питання: оптимальна кількість рівнів управління державним сектором, оптимальний розподіл повноважень між ними, рівень найбільш ефективного фінансування соціальних видатків (обласний або муніципальний), ступінь втручання центрального уряду в управління (і фінансування) видатків місцевих органів влади (перш за все місцевих податків), форма контролю за витрачанням на всіх рівнях “державної економіки”.
“Теорія фіскального федералізму” була покладена в основу політики децентралізації економіки, яку проводив уряд США в кінці 60-х – на початку 70-х років. В той період в країні відбувся помітний перерозподіл функцій по фінансуванню соціальних видатків між федеральним бюджетом і бюджетами штатів. Останні були уповноважені здійснювати асигнування на соціальне забезпечення та соціально-культурні заходи з деякою часткою допомоги із “центру”. Бюджетна політика США в 70-і роки була спрямована на посилення самофінансування штатів. Вона увійшла в історію під назвою “нового федералізму”.
На початку 80-х років в умовах катастрофічних бюджетних дефіцитів і загального падіння ефективності економіки уряд США повернувся до політики “нового федералізму” відносно соціальних видатків. В цей період – період жорсткої економії бюджетних коштів – акцент на самофінансування місцевих соціальних видатків за рахунок місцевих податків був посилений. В результаті до теперішнього часу в США утворилась досить ефективна система фінансування місцевих органів влади: 92,3 % доходів місцевих бюджетів, включаючи штати, складають власні доходи, 88,6 % яких припадає на місцеві податки. Таким чином, місцеві бюджети США в своїх фінансових засобах менше ніж на 12 % залежать від федерального уряду. Аналогічна картина, як показано в таблиці 1.4, характерна і для деяких інших держав.
В реальній ситуації, яка склалася з місцевими радами в Україні, доречно було б звернутися до вивчення і практичного застосування досвіду фінансового регулювання відносин “центру” і “переферії”. таких федеративних держав в розвинутою ринковою економікою, як США, Німеччина, Швейцарія та Австрія. Корисно також вивчити досвід унітарних держав у 80-ті роки, які впроваджували в життя теорію “фіскального федералізму” і постійно знижували ступінь перерозподілу національного доходу через центральний бюджет. Яскравим прикладом такої унітарної держави можна вважати Італію. Бюджетна система цієї країни, так само як і наша бюджетна система, відзначається жорсткою централізацією: частка центрального бюджету в ній складає 66.4 %, а власні доходи місцевих бюджетів (перш за все комун) не перевищує 20,7 %, з яких 10,7 % припадає на місцеві податки.
Із середини 80-х років в Італії здійснюється рішучі заходи по відновленню податкової автономії місцевих органів влади, пригніченої податковими реформами 70-х років. У ході проведення однієї із самих грабіжницьких податкових реформ уряд скасував 97 % місцевих податків і встановив загальнодержавний “місцевий” прибутковий податок – ІЛОР, кошти від якого почали надходити до бюджету центральної адміністрації. Згодом виявилась вся неефективність так званого перерозподільного бюджетного механізму: місцеві органи влади були втягнуті в тяжку фінансову кризу, за яку треба було розплачуватись уряду, котрий сплачував зростаючі борги комун, які підійшли до межі фінансового краху.
У 80-ті роки з метою виходу із кризи і підвищення економічної самостійності місцевих бюджетів в Італії була прийнята низка законів в дусі політики “фіскального федералізму”. Так, наприклад, згідно закону №55 трансферти місцевим бюджетам були заморожені, а місцевим органам влади було запропоновано ввести місцеві податки або удосконалити старі. В економічний план розвитку країни на 1989-1991р. було внесено положення про “подальший розподіл функцій між центральними, обласними і місцевими органами влади з метою забезпечення населення якісними послугами”. Запроваджуються місцеві податки (податок на місцеві комунальні послуги, екологічний та інші). Передбачається переглянути ставки місцевого податку на нерухому власність, удосконалити земельний кадастр країни, підвищити рентні платежі. В червні 1991 року в країні почалася реалізація першого етапу значної податкової реформи, в центрі якої був перегляд ставки на нерухомість. Італійські економісти вважають, що розширення податкової автономії місцевих бюджетів - єдиний можливий шлях до скорочення не тільки їхнього дефіциту, але й дефіциту державного бюджету в цілому. Більше того, це шлях до реальної самостійності у вирішенні місцевих соціальних проблем.
Зарубіжний досвід побудови бюджетних систем і способів фінансування місцевих органів влади дозволяє використати на практиці перевірені методи щодо реформування бюджетної системи в Україні, що в свою чергу полегшить її перехід до ринкової економіки.
Розділ 2 Аналіз видатків місцевих бюджетів
2.1 Склад та структура видатків місцевих бюджетів України
Головним інститутом у системі фінансів місцевих органів влади є місцевий бюджет. В Бюджетному кодексі України (стаття 5) сказано, що “Місцевими бюджетами визнаються бюджет Автономної Республіки Крим, обласні, районні бюджети, бюджети районі у містах та бюджети місцевого самоврядування. Бюджетами місцевого самоврядування визнаються бюджети територіальних громад сіл, селищ, міста та їх об'єднань ”.
З цього визначення можна сказати, що структура місцевих бюджетів визначається адміністративно-територіальним поділом України. Кожна самостійна адміністративно-територіальна одиниця створює власний бюджет, який є фінансовою основою діяльності місцевих органів влади.
Видаткова частина місцевих бюджетів найяскравіше відображає наслідки економічних і соціальних процесів в країні. Головні сторони діяльності місцевих органів влади – розробка і здійснення планів економічного і соціального розвитку на підвідомчій їм території.
Необхідними умовами стабільності бюджетної системи є відповідність видаткових зобов’язань повноваженням і функціям державної та місцевої влади й оптимальний розподіл бюджетних ресурсів для фінансування таких функцій. Це є можливим, коли встановлені законодавчими та іншими нормативно – правовими актами видаткові зобов’язання забезпечені фінансовими можливостями держави.
Нині практично по кожному з показників, які тією чи іншою мірою відображають стан соціально-економічного розвитку регіонів України, спостерігаються істотні міжрегіональні відмінності. Різний рівень забезпеченості, наприклад, послугами транспортної інфраструктури або засобами зв'язку зумовлює неефективне міжрегіональне переміщення капіталів, праці та інших виробничих факторів. При значних відмінностях у можливостях та потенціалі регіонів бідніші з них не можуть конкурувати з іншими за право розміщення підприємств на своїй території. Дуже важливим є також те, що за таких умов навряд чи може бути сформована належна (тобто потужна та розгалужена) інфраструктура системи освіти, що, як відомо, є основою для забезпечення рівних вихідних шансів для молодого покоління.
Відповідно до чинного бюджетного законодавства місцеві органи влади є самостійними при формуванні своїх бюджетів. Однак у структурі їхніх видатків значну питому вагу становлять видатки, які фактично визначаються рішеннями центрального уряду, зокрема рішеннями, що визначають рівень мінімальної заробітної плати або рівень підвищення заробітної плати в бюджетній сфері.
Оцінивши співвідношення видатків між державним та місцевими бюджетами за функціональною класифікацією у 2004 – 2008 роках. (тал.2.1.), можна відмітити такі основні напрямки видатків, що здійснюються за рахунок місцевих бюджетів:
а) житлово – комунальне господарство — в середньому 94,5% по даному напрямку в зведеному бюджеті України;
б) охорона здоров’я — в середньому 76,4% по даному напрямку в зведеному бюджеті України;
в) освіта — в середньому 63,5% по даному напрямку в зведеному бюджеті України;
г) духовний та фізичний розвиток – в середньому 64,3% по даному напрямку в зведеному бюджеті України.
Аналіз співвідношення видатків між державним та місцевими бюджетами свідчить про спрямування значних обсягів коштів на місцевому рівні на виконання делегованих державних повноважень. При чому, чітко прослідковується тенденція щодо підвищення питомої ваги вище згаданих видатків з року в рік, це говорить проте, що держава перекладає все більшу частину цих повноважень на місцеві бюджети.
Таблиця 2.1.
Співвідношення видатків між державним та місцевими бюджетами за функціональною класифікацією у 2004 – 2008 роках.5
| Державний бюджет | Місцевий бюджет | |
| Загальнодержавні функції | ||
| 2004 | 78,5 | 21,5 |
| 2005 | 77,4 | 22,6 |
| 2006 | 71,2 | 28,8 |
| 2007 | 69,7 | 30,3 |
| 2008 | 68,9 | 31,1 |
| Оборона | ||
| 2004 | 100,0 | - |
| 2005 | 100,0 | - |
| 2006 | 100,0 | - |
| 2007 | 100,0 | - |
| 2008 | 100,0 | - |
| Громадський порядок, безпека та судова влада | ||
| 2004 | 98,1 | 1,9 |
| 2005 | 99,2 | 0,8 |
| 2006 | 98,9 | 1,1 |
| 2007 | 99,3 | 0,7 |
| 2008 | 98,5 | 1,5 |
| Економічна діяльність | ||
| 2004 | 76,2 | 23,8 |
| 2005 | 73,5 | 26,5 |
| 2006 | 74,7 | 25,3 |
| 2007 | 73,4 | 26,6 |
| 2008 | 74,8 | 25,2 |
| Охорона навколишнього природного середовища | ||||
| 2004 | 75,7 | 24,3 | ||
| 2005 | 78,3 | 21,7 | ||
| 2006 | 79,9 | 20,1 | ||
| 2007 | 80,7 | 19,3 | ||
| 2008 | 81,2 | 18,8 | ||
| Житлово- комунальне господарство | ||||
| 2004 | 4,0 | 96,0 | ||
| 2005 | 2,8 | 97,2 | ||
| 2006 | 2,3 | 97,7 | ||
| 2007 | 12,3 | 87,7 | ||
| 2008 | 6,2 | 93,8 | ||
Продовження таблиці 2.1.
| Державний бюджет | Місцевий бюджет | |
| Духовний та фізичний розвиток | ||
| 2004 | 37,3 | 62,7 |
| 2005 | 36,9 | 63,1 |
| 2006 | 32,1 | 67,9 |
| 2007 | 34,9 | 65,1 |
| 2008 | 37,1 | 62,9 |
| Освіта | ||
| 2004 | 39,3 | 60,7 |
| 2005 | 37,1 | 62,9 |
| 2006 | 35,9 | 64,1 |
| 2007 | 34,2 | 65,8 |
| 2008 | 35,9 | 64,1 |
| Соціальний захист та соціальне забезпечення | ||
| 2004 | 63,0 | 37,0 |
| 2005 | 79,1 | 20,9 |
| 2006 | 73,1 | 26,9 |
| 2007 | 60,2 | 39,8 |
| 2008 | 65,2 | 34,8 |
| Кредитування з вирахуванням погашення | ||
| 2004 | 96,4 | 3,6 |
| 2005 | 103,2 | -3,2 |
| 2006 | 83,5 | 16,5 |
| 2007 | 96,5 | 3,5 |
| 2008 | 97,7 | 2,3 |
| Разом | ||
| 2004 | 61,78 | 38,22 |
| 2005 | 63,24 | 36,76 |
| 2006 | 58,74 | 41,26 |
| 2007 | 57,33 | 42,67 |
| 2008 | 58,98 | 41,02 |
Наслідки здійснення економічних і соціальних процесів позначаються на видатковій частині місцевих бюджетів.
Виконання місцевих бюджетів за видатками у 2006-2008 роках характеризують дані, наведені у таблиці 2.2.
З таблиці видно, що обсяг сукупних видатків місцевих бюджетів (без урахування коштів, що передаються з місцевих бюджетів до державного бюджету) за 2008 рік становив 126,8 млрд. грн., що більше показника 2007 року на 31,5 %.
Таблиця 2.2
Видатки місцевих бюджетів України за 2006-2008роки6
| Видатки | 2006 | 2007 | Розрахункові показники МФУ на 2008 рік | Затверджено місцевими радами на 2008 рік | 2008 | Виконання розрахункових показників МФУ, % | Виконання затверджених місцевими радами, % |
| Усього | 72 321,9 | 96 454,8 | 118 588,3 | 134 690,5 | 126 827,3 | 106,9 | 94,2 |
| Загальний фонд | 56 525,1 | 78 452,0 | 100 562,7 | 108 322,7 | 103 485,1 | 102,9 | 95,5 |
| Спеціальний фонд | 15 796,8 | 18 002,8 | 18 025,6 | 26 367,9 | 23 342,2 | 129,5 | 88,5 |
Виконання розрахункового показника Міністерства фінансів України складає 106,9 % (у 2007 році - 109,8 %), у т.ч. за видатками загального фонду -102,9%, спеціального фонду - 129,5 %. Виконано планові показники затверджені місцевими радами на 2008 рік, на 94,2 %.
Видатки затверджені місцевими радами на були виконані в повному обсязі як по загальному так і по спеціальному фондам.
За функціональною класифікацією видатки місцевих бюджетів розподіляються таким чином (таб.2.3.):
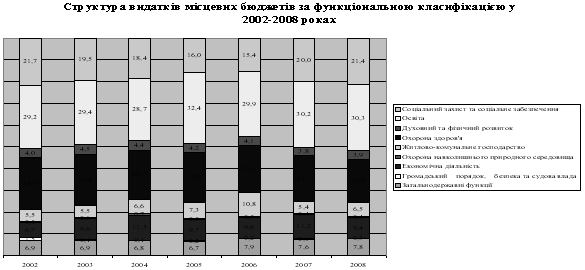
На основі таблиці для наочності складемо діаграму 2.1.
Проаналізувавши таблицю 2.2. можна сказати наступне: більшість видатків місцевих бюджетів спрямовується на соціально-культурну сферу (освіта, охорона здоров'я, соціальний захист і соціальне забезпечення, культура та мистецтво, фізична культура і спорт). На протязі останніх семи років спостерігається тенденція до збереження видатків соціального спрямування на рівні близько 75%.
Зокрема, спостерігається значне зростання видатків на освіту у номінальному виразі та незначна зміна структури цих видатків. Вони зросли у 5,3 рази – з 7,2 млрд. грн. у 2002 році до 38,4 млрд. грн. у 2008 році, а їхня частка в загальному обсязі видатків місцевих бюджетів коливалась у межах 29,2–32,4% і становила у 2008 році 30,3%. Частка видатків на охорону здоров’я змінювалась у межах 19,9-24,0% (19,9% у 2008р.) та зросла у номінальному виразі у 4,2рази. Часка видатків на соціальний захист та соціальне забезпечення у структурі видатків місцевих бюджетів була найменш стабільною, коливаючись у межах 15,4-21,7% (21,4% у 2008р.), а у номінальному виразі збільшилась у 5 разів.
Також, суттєво зросли у номінальному виразі видатки на економічну діяльність у 7 разів, та попри це частка цих видатків у структурі видатків місцевих бюджетів значно не зросла і змінювалася в межах 6,7-11,5% (9,4% у 2008р.)
Діаграма 1.1.
Таблиця 2.2.7
Видатки місцевих бюджетів України за функціональною класифікацією у 2002- 2008роках.
| 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 | |
| Загальнодержавні функції | 1 716,5 | 2 155,4 | 2 647,6 | 3 500,4 | 5 726,7 | 7 364,3 | 9 892,5 |
| у % до загальної суми | 6,9 | 6,9 | 6,8 | 6,7 | 7,9 | 7,6 | 7,8 |
| Громадський порядок, безпека та судова влада | 363,8 | 138,6 | 147,7 | 84,6 | 135,6 | 130,0 | 380,5 |
| у % до загальної суми | 1,5 | 0,4 | 0,4 | 0,2 | 0,2 | 0,1 | 0,3 |
| Економічна діяльність | 1 669,6 | 3 028,9 | 4 450,7 | 5 073,8 | 6 915,4 | 10 774,6 | 11 921,8 |
| у % до загальної суми | 6,7 | 9,6 | 11,5 | 9,7 | 9,6 | 11,2 | 9,4 |
| Охорона навколишнього природного середовища | 133,8 | 194,8 | 287,5 | 271,4 | 329,7 | 432,2 | 507,3 |
| % до загальної суми | 0,5 | 0,6 | 0,7 | 0,5 | 0,5 | 0,4 | 0,4 |
| Житлово-комунальне господарство | 1 356,2 | 1 740,5 | 2 558,7 | 3 804,2 | 7 843,3 | 5 176,5 | 8 243,8 |
| у % до загальної суми | 5,5 | 5,5 | 6,6 | 7,3 | 10,8 | 5,4 | 6,5 |
| Охорона здоров'я | 5 955,6 | 7 356,4 | 8 711,6 | 11 968,4 | 15 638,1 | 20 396,6 | 25 238,6 |
| у % до загальної суми | 24,0 | 23,4 | 22,5 | 23,0 | 21,6 | 21,1 | 19,9 |
| Духовний та фізичний розвиток | 993,1 | 1 407,4 | 1 689,2 | 2 176,1 | 2 938,8 | 3 700,0 | 4 946,3 |
| у % до загальної суми | 4,0 | 4,5 | 4,4 | 4,2 | 4,1 | 3,8 | 3,9 |
| Освіта | 7 229,7 | 9 242,0 | 11 133,2 | 16 869,0 | 21 662,9 | 29 183,9 | 38 428,6 |
| у % до загальної суми | 29,2 | 29,4 | 28,7 | 32,4 | 29,9 | 30,2 | 30,3 |
| Соціальний захист та соціальне забезпечення | 5 370,5 | 6 137,6 | 7 137,2 | 8 336,0 | 11 135,9 | 19 297,0 | 27 191,8 |
| у % до загальної суми | 21,7 | 19,5 | 18,4 | 16,0 | 15,4 | 20,0 | 21,4 |
| Кредитування з вирахуванням погашення | 0,0 | 0,0 | 40,2 | -9,2 | 37,6 | 56,2 | 76,1 |
| у % до загальної суми | 0,0 | 0,0 | 0,1 | 0,0 | 0,1 | 0,1 | 0,1 |
| Видатки разом: | 24 788,8 | 31 401,6 | 38 803,6 | 52 074,7 | 72 364,0 | 96 511,3 | 126 827,3 |
Як свідчить аналіз статистичних даних, частка видатків на соціально-культурну сферу і на економічну діяльність за останні сім років постійно змінюється, що пояснюється зміною пріоритетів бюджетної політики.
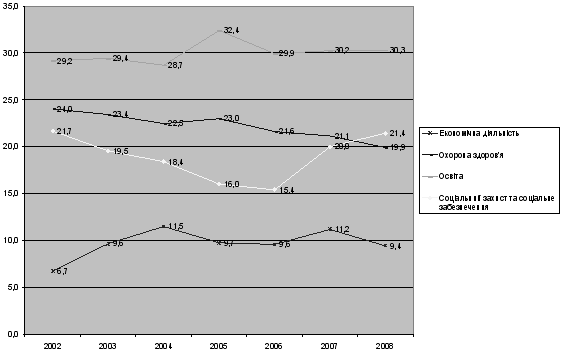
Розглянемо зміну пріоритетів видатків місцевих бюджетів детальніше (див.графік 2.1.). У період 2002-2004 р.р. спостерігається зростання частки видатків на економічну діяльність ( з 6,7% до 11,5% - максимум за останні 7 років) при одночасному скороченні видатків на охорону здоров’я ( з 24,0% до 22,5%), освіту ( з 29,2% до 28,7%), соціальний захист та соціальне забезпечення ( з 21,7% до 18,4%). У 2005 видатки на економічну діяльність скоротилися до 9,7% (11,5% у 2004р.), а видатки на освіту та охорону здоров’я зросли до 32,4% та 23,0% відповідно ( з 28,7% та 22,5% у 2002р.). У 2007р. спостерігалися протилежні тенденції: видатки на економічну діяльність зросли до 11,2% , а видатки на охорону здоров’я скоротилися до 21,1%. Такі різкі зміни структури, не продумані в середньостроковій перспективі, мають негативний вплив на розвиток економічної та соціальної сфери регіонів.
Графік 2.1.
Динаміка частки видатків на соціальний захист та соціальне забезпечення та економічну діяльність у структурі видатків місцевих бюджетів у 2002-2008 роках
І взагалі, упродовж останніх років більша частина коштів спрямовується у невиробничу сферу, фонди соціального споживання, що використовуються переважно на оплату праці, соціальні виплати. Відбувається різке зниження обсягів державних інвестицій у виробничі галузі — відмирають інвестиційні функції бюджетної системи, бюджети перетворюються у споживацькі. Витрати місцевих бюджетів не спрямовані на структурну перебудову економіки.
Структура видатків за економічною класифікацією
За підсумками 2008 року поточні видатки місцевих бюджетів (без урахування коштів, що передаються з місцевих бюджетів до державного бюджету) профінансовано в обсязі 97,0 млрд. грн., що на 30,9 % більше, ніж за 2007 рік. Понад 93,7 % видатків загального фонду були спрямовані на поточне утримання бюджетних установ.
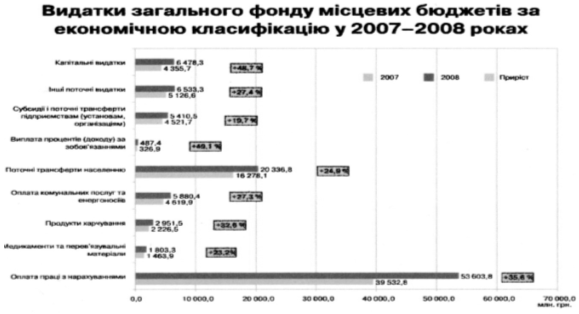
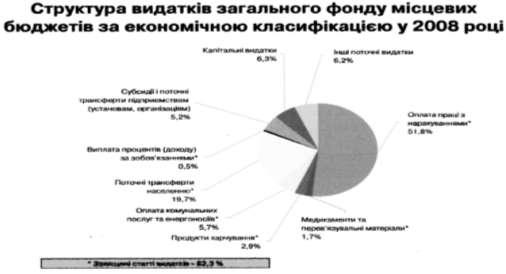
Капітальні видатки профінансовано у розмірі 6,5 млрд. грн., або 93,8 % від плану на 2008 рік. їх частка у структурі загального фонду збільшилася на 0,7 % та склала 6,3 %. Порівняно з показниками 2007 року абсолютні розміри капітальних видатків місцевих бюджетів збільшились на 48,7 %, або на 2,1 млрд. грн.
Загалом збільшення фактичних обсягів фінансування видатків загального фонду місцевих бюджетів спостерігалося за всіма напрямками фінансування (див. діаграму 2.1).
Зростання обсягів та частки поточних видатків загального фонду місцевих бюджетів у першу чергу пояснюється збільшенням розмірів оплати праці працівникам бюджетних установ. Так, протягом 2008 року середній розмір мінімальної заробітної плати становив 532,5 грн. на місяць (з 1 січня - 515 грн. на місяць, з 1 квітня - 525 грн. на місяць, з 1 жовтня 2008 року - 545 грн. на місяць, з 1 грудня 2008 року -605 грн. на місяць), що на 23,8 % більше за показник 2007 року. Такі зміни збільшують навантаження на фонд оплати праці працівників бюджетних установ, та відповідно, приводять до збільшення обсягів зазначених видатків місцевих бюджетів.
Діаграма 2.3.8
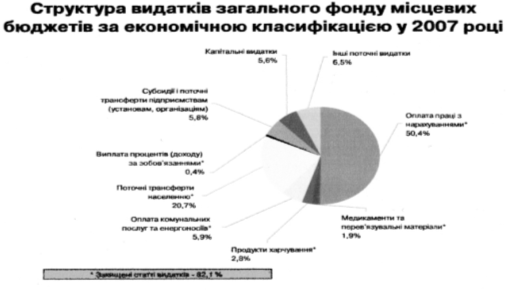
Понад 82,2 % усіх видатків місцевих бюджетів у 2008 році були спрямовані на фінансування захищених статей видатків, що практично відповідає показникам 2007 року. Водночас найбільші зміни у структурі видатків місцевих бюджетів за економічною класифікацією пов'язані з збільшенням частки видатків на оплату праці з нарахуваннями на 1,4 % до 51,8 % усіх видатків місцевих бюджетів (див. діаграми 2.2 та 2.3).
Крім зростання частки видатків на оплату праці з нарахуваннями, можна відмітити зменшення на 1,1% частки видатків на поточні трансферти населенню. Хоча обсяги зазначених видатків загального фонду місцевих бюджетів збільшилися на 4,1 млрд. грн., проте їх відносний приріст склав лише 24,9 %, що значно менше, ніж приріст видатків на оплату праці з нарахуваннями, який порівняно з показниками 2007 року становить 35,6 %.
Діаграма 2.4.
Діаграма 2.5.
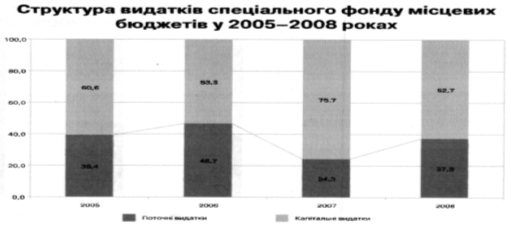
Видатки спеціального фонду місцевих бюджетів у 2008 році профінансовано у сумі майже 23,3 млрд.грн., що на 29,7% більше, ніж показник попереднього року. Виконання планових річних показників затверджених місцевими радами, склало 88,5 %, або на 3,5% менше, ніж за 2007р.
Порівняно з показниками 2007 року номінальні обсяги видатків бюджетів збільшилися лише на 7,5 % та склали 14,7 млрд. грн. Частка капітальних видатків у структурі спеціального фонду зменшилась на 13,0% та склала 62,7% (див. діаграму 2. 6.).
Діаграма 2.6.
Для оперативної оцінки стану видатків місцевих бюджетів необхідно провести аналіз видатків місцевих бюджетів за І півріччя 2009 року порівняно з аналогічними періодами попередніх років.
Обсяг сукупних видатків місцевих бюджетів (без урахування коштів, що передаються з місцевих бюджетів до державного бюджету) за І півріччя 2009 року становив 59,2 млрд. грн., що більше показника відповідного періоду 2008 року на 11,3 %.
Планові показники, затверджені місцевими радами на 2009 рік, виконано на 45,2 %, (у січні - червні 2008 року – на 43,2 %), у т.ч. за видатками загального фонду - 47,2 %, спеціального фонду - 34,1 %.
Виконання місцевих бюджетів за видатками у січні - червні 2007-2009 років характеризують дані, наведені у таблиці 2.3.
Таблиця 2.3.
Динаміка видатків місцевих бюджетів за січень – червень 2007-2009років9
|
Видатки |
Факт за січень- червень 2007 |
Факт за січень -червень 2008 |
Затверджене місцевими радами на 2009 |
Факт за січень-червень 2009 |
Виконаним затверджених місцевими радами, % |
| Всього | 38 899,2 | 53 227,2 | 131 061,2 | 59 238,7 | 45,2 |
|
Загальний фонд |
33 876,7 |
47 189,0 |
111 059,0 |
52 411,6 |
47,2 |
|
Спеціальний фонд |
5 022,5 |
6 038,2 |
20 002,2 |
6 827,1 |
34,1 |
Діаграма 2.7.
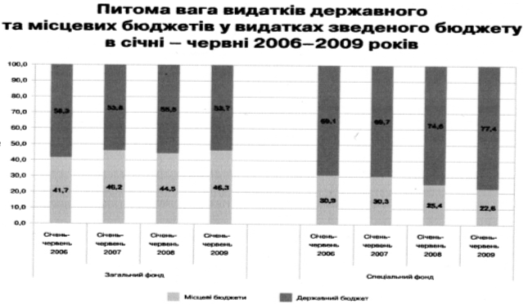
Частка видатків місцевих бюджетів у зведеному бюджеті становила 41,3%, що на 0,3 % більше, ніж аналогічний показник 2008 року. Частка видатків загального фонду місцевих бюджетів у видатках зведеного бюджету зросла на 1,8 % і склала 46,3 %, частка видатків спеціального фонду зменшилася на 2,8 % і склала 22,6 % (див. діаграму 2.7).
Загальний фонд
Обсяг видатків загального фонду місцевих бюджетів становив 52,4 млрд. грн. Порівняно з відповідним періодом минулого року він збільшився на 11,1 %. Виконання планових річних показників, затверджених місцевими радами, становить 47,2 %, що на 1,0 % більше, ніж у січні - червні 2008 року.
Більшість видатків загального фонду місцевих бюджетів спрямовується на соціально-культурну сферу (освіта, охорона здоров'я, соціальний захист і соціальне забезпечення, культура та мистецтво, фізична культура і спорт). У звітному періоді сукупна частка цих видатків у структурі загального фонду складає 88,0 %, що на 0,4 % менше, ніж аналогічний показник 2008 року (див. діаграму 2.8.).
У структурі видатків загального фонду місцевих бюджетів за функціональною класифікацією порівняно з даними січня - червня 2008 року найбільші зміни відбулися щодо видатків на соціальний захист і соціальне забезпечення, де спостерігається зменшення питомої ваги на 1,5 % до 20,9 %, та видатків на житлово-комунальне господарство, частка яких зросла на 1,4 % і становить 5,2 %.
Діаграма 2.8.
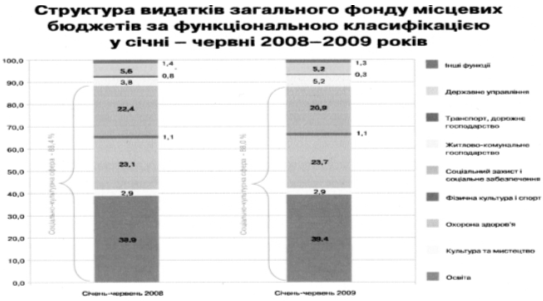
Амплітуда відхилення часток решти видатків місцевих бюджетів порівняно з даними січня - червня 2008 року знаходилась у межах 0,6 %
Фактичні обсяги видатків загального фонду місцевих бюджетів на соціально-культурну сферу у І півріччі 2009 року збільшилися на 10,5 % проти аналогічних показників попереднього року і склали 46,1 млрд. грн. Серед них найбільшими є видатки на освіту - 20,6 млрд. грн., на охорону здоров'я - 12,4 млрд. грн., на соціальний захист І соціальне забезпечення - 10,9 млрд. грн. Видатки на державне управління профінансовано у сумі 2,7 млрд.грн., що на 1,8%більше, ніж за І півріччя 2008р., їх частка у структурі видатків загального фонду зменшилася на 0,4% щодо попереднього року і становить 5,2%. Водночас мало місце скорочення фактичних обсягів видатків місцевих бюджетів, що спрямовуються на транспорт, дорожнє господарство (на 46,2 %).
Структура видатків за економічною класифікацією
Поточні видатки місцевих бюджетів (без урахування коштів, що передаються з місцевих бюджетів до державного бюджету) профінансовано в обсязі 51,7 млрд. грн., що на 12,4 % більше, ніж за січень - червень 2008 року. Понад 98,6 % видатків загального фонду були спрямовані на поточне утримання бюджетних установ.
Капітальні видатки профінансовано у розмірі 749,9 млн. грн., їх обсяги зменшилися на 38,6 % порівняно з відповідними показниками 2008 року. За І півріччя капітальні видатки профінансовано на 27,4 % від плану на 2009 рік. їх частка у структурі загального фонду зменшилась порівняно з показниками І півріччя попереднього року та склала близько 1,4