Фінансовий стан підприємства та шляхи його поліпшення
Аналіз ефективності використання майна підприємства показав, що середній термін обороту поточних активів у 2006 році складав 188 діб. За наступні два періоди спостерігається зменшення в динаміці цього показника: за 2007 рік на 32 доби; за 2008 рік на 65 діб. Тобто на кінець 2008 року середній термін обороту поточних активів став дорівнювати 91 добу. Ці зміни привели до збільшення в динаміці коефіцієнта оборотності поточних активів з 1,94 до 4,02. Це відбулося за рахунок двох факторів: зміни обсягу чистого доходу від реалізації та зміни середніх залишків оборотних активів. Основною причиною прискорення було зростання середніх залишків з усіх видів оборотних засобів.
Таблиця 2.4 Показники ефективності використання майна УМГ „Прикарпаттрансгаз” за 2006-2008 роки
№ |
Показники |
2006 | 2007 | 2008 | Відхилення 2007-2006рр. | Відхилення 2008-2007 рр. |
| 1. | Коефіцієнт оборотності активів | 1,27 | 1,45 | 2,15 | +0,18 | +0,70 |
2. |
Тривалість одного обороту активів, дні | 287,40 |
251,72 |
169,77 |
-35,68 |
-81,95 |
3. |
Коефіцієнт оборотності поточних активів | 1,94 |
2,34 |
4,02 |
+0,40 |
+1,68 |
4. |
Період обороту поточних активів, дні | 188,14 |
155,98 |
90,80 |
-32,16 |
-65,18 |
| 5. | Рентабельність всіх активів, % | 11,88 | -23,79 | -30,71 | -35,67 | -54,50 |
6. |
Рентабельність поточних активів, % | 18,12 |
-38,39 |
-57,40 |
-56,51 |
-95,79 |
7. |
Рентабельність основних засобів, % | 12,97 |
-22,33 |
-20,08 |
-35,30 |
-42,41 |
Аналогічна ситуація відбувається і з коефіцієнтом оборотності активів, який за три звітних періоду збільшився з 1,27 до 2,15. Тривалість одного обороту цих активів на початок 2006 року була 287 діб. За 2007 рік тривалість обороту зменшилась на 36 діб, а за 2008 рік на 82 доби. На кінець 2008 року стала дорівнювати 170 діб. Тривалість обороту загального капіталу залежить від його органічної будови - співвідношення основного та оборотного капіталу. Чим більша частка основного капіталу в загальній величині, тим повільніше він обертається, та навпаки, за умов збільшення питомої ваги оборотних активів прискорюється загальне обертання капіталу. Тобто за звітний період 2006 року повний цикл виробництва та оборотності підприємства дорівнював 1,27 раз або 287 діб на один цикл. За рахунок збільшення цих коефіцієнтів повний цикл виробництва та оборотності став 2,15 раз або 170 діб на один цикл. Економічний ефект в результаті прискорення обертання виражається у відносному вивільненні коштів з обороту, а також у збільшенні суми прибутку. Однак, слід мати на увазі, що показник оборотності активів буде тим вище, чим швидше будуть зношені основні засоби підприємства.
Загальну структуру активів характеризує коефіцієнт співвідношення оборотних і необоротних активів (табл. 2.5).
Таблиця 2.5 Підсумок розрахунку коефіцієнта співвідношення оборотних і необоротних активів „Прикарпаттрансгаз” за 2006 – 2008 роки
| Показник | Абсолютна величина | Зміни в абсолютних величинах | |||
| 2006 | 2007 | 2008 |
Відхилення 2007 -2006рр. |
Відхилення 2007 -2008рр. |
|
| Співвідношення оборотних і необоротних активів | 0,040 | 0,046 | 0,061 | 0,005 | 0,014 |
Спостерігається тенденція збільшення коефіцієнту співвідношення оборотних і необоротних активів на протязі 2006 – 2008 років. Зростання валюти балансу „Прикарпаттрансгаз” зв’язане по-перше з ростом оборотних активів, також спостерігається зріст необоротних активів станом на 2007 рік. Збільшення необоротних активів – позитивна тенденція в діяльності підприємства, але з іншого боку це може вказувати на заморожування капіталу в основних засобах або на його втрату у зв’язку із фізичним і моральним зносом, що в кінцевому результаті підвищує ризик неліквідності підприємства. Зміна структури активів підприємства в напрямку збільшення частки оборотних активів може вказувати на створення надлишкових виробничих запасів.
Можна зробити висновок, що у структурі активів підприємства станом на 2007 рік відбулися позитивні зміни, внаслідок яких активи підприємства збільшились на 296790,1 тис. грн.
Проаналізувавши актив балансу, необхідно проаналізувати пасив балансу, а саме провести аналіз структури і динаміки капіталу (табл.2.6).
Аналізуючи дані пасиву балансу досліджуваного підприємства, можна зробити такі висновки: статутний капітал протягом трьох років не змінювався і склав 1182,5 тис. грн. Проте зростає протягом всіх трьох років сума додаткового вкладеного капіталу, у 2007 році поповнено резервний капітал, який у 2008 році збільшився на 131687,4 тис. грн., що є позитивною тенденцією в діяльності підприємства.
Значне місце займає зменшення довгострокових фінансових зобов’язань у 2007 році (на 1505,3 тис. грн.), але у 2008 році ця сума дещо збільшилась.
У 2006 – 2008 роках була тенденція до зменшення поточних зобов’язань, яку спричинило насамперед зменшення кредиторської заборгованості за товари, роботи, послуги та зниження поточних зобов’язань за рахунками.
Таблиця 2.6 Аналіз структури та динаміки капіталу (тис. грн.)
| № | Пасив | 2006 | 2007 | 2008 | Відхилення 2006-2005рр. | Відхилення 2007-2006рр. |
| 1 | Власний капітал | |||||
| Статутний капітал | 1182,5 | 1182,5 | 1182,5 | 0,0 | 0,0 | |
| Додатковий вкладений капітал | 1442121,2 | 1471105,2 | 1511785,1 | +28984,0 | +40679,9 | |
| Резервний капітал | 157352,9 | 289039,3 | +157351,9 | +131687,4 | ||
| Нерозприділений прибуток | 86118,0 | 125759,5 | 5137,8 | +39641,5 | -120621,7 | |
| Всього за розділом 1 | 1529421,7 | 1755399,1 | 1807144,7 | +225977,4 | +51745,6 | |
| 2 | Забезпечення виплат персоналу | 34100.7 | 45011.9 | 46123.9 | +10911,2 | +1112,0 |
| Цільове фінансування | 36713.2 | 11202.6 | 15201.5 | -25510,6,6 | +3998,9 | |
| Всього за розділом 2 | 70813.9 | 56214.5 | 61325.4 | -14599,4 | +5110,9 | |
| Довгострокові фінансові зобов’язання | 6017,2 | 4511,9 | 40433,9 | -1505,3 | +35922,0 | |
| Всього за розділом 3 | 6017,2 | 4511,9 | 40433,9 | -1505,3 | +35922,0 | |
| 4 | Поточні зобов’язання | |||||
| Короткострокові кредити банків | 470,0 | 600,0 | 1800,0 | +130,0 | +1200,0 | |
| Кредиторська заборгованість за товари,роботи,послуги | 211904,8 | 120555,4 | 322556,3 | -91349,4 | +202000,9 | |
| Поточні зобов’язання за рахунками | 287324,4 | 70960,6 | 71624,5 | -216363,8 | +663,9 | |
| Інші поточні зобов’язання | 120,6 | 278,6 | 428,6 | +158,0 | +150,0 | |
| Всього за розділом 4 | 499819,8 | 192394,6 | 396409,4 | -307425,2 | +204014,8 | |
|
БАЛАНС |
2106072,6 | 2008520,1 | 2305313,4 | -97552,5 | +296793,3 | |
Проте у 2008 р. відбулося збільшення поточних зобов’язань до відмітки 396409,4 тис. грн., яке насамперед спричинило значне зростання кредиторської заборгованості за товари, роботи, послуги (на 202000,9 тис. грн.).
Також тенденція зросту спостерігається у розділі короткострокові кредити банків (збільшився на 600 тис. грн. у порівнянні з попереднім роком).
За результатами оцінки майнового стану „Прикарпаттрансгаз” можна зробити висновок, що підприємство працювало не стабільно, за цей період деякі показники зазнали значних змін, як в сторону збільшення, так і в сторону зменшення.
2.3 Аналіз ліквідності та платоспроможності підприємства
Фінансовий стан підприємства в короткостроковій перспективі оцінюється показниками ліквідності та платоспроможності, які характеризують можливість своєчасних та повних розрахунків по короткостроковим зобов’язанням перед контрагентами.
Інформаційною базою для оцінювання фінансового стану підприємства є дані бухгалтерського балансу (форма 1) та додатків до нього (форма 2), статистична та оперативна звітність.
Для відображення фінансового стану досліджуваного підприємства складений аналітичний баланс за даними річних балансів підприємства за 2006, 2007 і 2008 років.
Для характеристики ліквідності УМГ „Прикарпаттрансгаз” необхідно провести аналіз ліквідності балансу шляхом групування активів та пасивів по ступеню їх ліквідності (таблиця 2.7).
Таблиця 2.7 Аналіз ліквідності балансу УМГ „Прикарпаттрансгаз”
| Актив | Пасив | ||||||
| 2006 р. | 2007 р. | 2008 р. | 2006 р. | 2007 р. | 2008 р. | ||
| А 1 | 22487,3 | 260230,6 | 210273,9 | П 1 | 19787,2 | 191794,6 | 391128,7 |
| А 2 | 20578,2 | 249636,4 | 695596,3 | П 2 | 557,4 | 600,0 | 1800,0 |
| А 3 | 26577,5 | 30684,6 | 57931,3 | П 3 | 4434,4 | 4511,9 | 40433,9 |
| А 4 | 47564,5 | 504031,8 | 1564452,1 | П 4 | 1798997,7 | 1811613,6 | 1868478,1 |
Результати розрахунків свідчать, що на підприємстві при співставленні підсумків груп по активам та пасивам досліджуване підприємство у 2006 і 2007 роках є абсолютно ліквідне, у 2008 році – ліквідне.
Для деталізації вище проведеного аналізу доцільно провести аналіз ліквідності за допомогою фінансових коефіцієнтів. Вони застосовуються для оцінки здатності підприємства виконувати свої короткострокові зобов’язання. Показники ліквідності дають уявлення не тільки про платоспроможність підприємства на конкретну дату, а й у випадках надзвичайних ситуацій.
Доцільним є розрахунок таких показників ліквідності досліджуваного підприємства: загальний коефіцієнт покриття, коефіцієнт швидкої ліквідності, коефіцієнт абсолютної ліквідності, коефіцієнт маневреності, співвідношення короткострокової дебіторської та кредиторської заборгованості (табл. 2.8).
Таблиця 2.8 Основні показники ліквідності УМГ „Прикарпаттрансаз” за 2006-2008 роки
| № з/п | Показник | 2006 р. | 2007 р. | 2008 р. |
| 1 | Загальний коефіцієнт покриття (загальний коефіцієнт ліквідності) | 1,19 | 2,62 | 2,37 |
| 2 | Коефіцієнт швидкої ліквідності | 1,07 | 2,26 | 1,63 |
| 3 | Коефіцієнт абсолютної ліквідності | 0,19 | 0,05 | 0,00 |
| 4 | Коефіцієнт маневреності | 0,05 | 0,16 | 0,13 |
| 5 | Співвідношення короткострокової дебіторської та кредиторської заборгованості | 1,9 | 2,0 | 2,1 |
Як видно з приведеного розрахунку, коефіцієнти загальної та швидкої ліквідності на кінець 2007 року вище признаного нормативного значення. Це вважається негативним явищем, оскільки може свідчити про порушення структури капіталу. Але на кінець 2008 року ліквідність балансу знизилась. Коефіцієнт загальної ліквідності став дорівнювати 2,37. Це, по-перше, у короткостроковій перспективі не повинно погіршити фінансової позиції підприємства, а по-друге свідчить про більш раціональне використання коштів та оптимізації структури балансу. У той же час керівництву УМГ „Прикарпаттрансаз” необхідно слідкувати за тим, щоб значення цього коефіцієнту не знизилось нижче 1,0.
Коефіцієнт абсолютної ліквідності за аналізований період жодного разу не досягав рівня нормативного значення. Це говорить про те, що підприємству не вистачає грошових коштів для розрахунку за поточними зобов’язаннями і воно користується комерційним кредитом. Як видно із наведеного розрахунку коефіцієнт абсолютної ліквідності значно нижче нормативного мінімуму (0,25), так як становить 0,001 в 2006 році, 0,005 в 2007 та 0,002 в 2008р. Це свідчить про те, що на початок періоду підприємство лише на 0,1% могло погасити всі свої борги, а в 2007 р. - 0,5%. Зріст коефіцієнту пояснюється збільшенням грошових коштів на рахунках підприємства . У 2008 році коефіцієнт знизився до значення 0,002 за рахунок значного збільшення короткострокових кредитів банку.
Коефіцієнт маневреності власного капіталу у 2006 р. дещо збільшився з 0,05 до 0,16. У 2007 р. показник знизився до 0, 13. Так як нормативне значення показника маневреності К > 0,1, а за розрахунками можна відмітити, що показник маневреності „Прикарпаттрансгаз” коливається в малих значеннях, то можна зробити висновок, що на підприємстві відбувається значне інвестування в основні засоби. Але, як видно, значення показника у 2006 - 2007 роках знаходиться у межах норми.
Розрахунок співвідношення короткострокової дебіторської та кредиторської заборгованості показав, що підприємство спроможне розрахуватися з кредиторами за рахунок дебіторів протягом року.
За результатами аналізу динаміки показників ліквідності УМГ „Прикарпаттрансгаз” (Додаток В):
загальний коефіцієнт покриття коливається в межах норми, станом на 2007 рік можна побачити його збільшення на 1,43 відсоткові пункта, у 2008 році відбувається зменшення на 0,25 відсоткові пункта;
з 2006 на 2007 рік спостерігається позитивна тенденція росту коефіцієнту швидкої ліквідності на 1,19 відсоткові пункти та інша ситуація склалася станом на 2008 рік – показник знизився на 0,63 відсоткові пункта;
коливання коефіцієнту абсолютної ліквідності відбувається у дуже низьких значеннях;
позитивна тенденція збільшення показника маневреності на 0,11 відсоткові пункта спостерігається з 2006 на 2007 рік, але дещо знизився показник у 2008 році – на 0,03 відсоткові пункта;
співвідношення короткострокової дебіторської та кредиторської заборгованості на протязі аналізованих років (2006-2008 рр.) коливається в межах норми, спостерігається стійка тенденція збільшення коефіцієнта на 0,1 відсоткові пункта.
На графічному відображенні динаміки показників ліквідності УМГ „Прикарпаттрансгаз” (рис. 2.2 - 2.6) можна побачити тенденцію збільшення показників: покриття, швидкої ліквідності, маневреності станом на 2007 рік та їх зменшення – у 2008 році, але спостерігається інша - позитивна тенденція збільшення показника співвідношення короткострокової дебіторської та кредиторської заборгованості на протязі 2006 – 2008 років, а також негативна тенденція зниження протягом 2006 – 2007 років коефіцієнту абсолютної ліквідності.
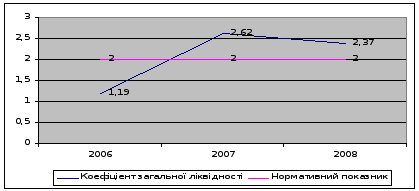
Рис. 2.2. Динаміка показників загальної ліквідності УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
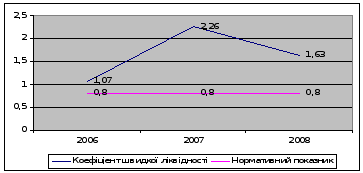
Рис. 2.3. Динаміка показників швидкої ліквідності УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
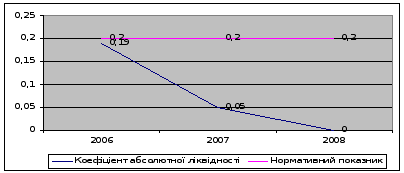
Рис. 2.4 Динаміка показників абсолютної ліквідності УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
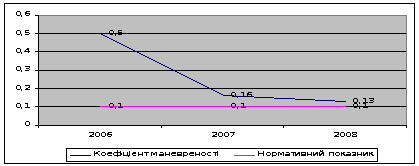
Рис. 2.5 Динаміка показників маневреності власного капіталу УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
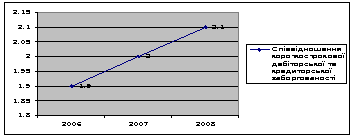
Рис. 2.6 Динаміка показників співвідношення короткострокової дебіторської та кредиторської заборгованості УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
Для оцінки показників платоспроможності досліджуваного підприємства доцільно провести розрахунок показників: автономії, фінансової стабільності, фінансового левериджу, забезпечення оборотних активів власними коштами (табл. 2.9).
Дані вищенаведеної таблиці свідчать, що існує недостатня динаміка збільшення коефіцієнту автономії (фінансової незалежності), яка пояснюється суттєвим зростом залучених коштів.
Таблиця 2.9 Основні показники платоспроможності УМГ „Прикарпаттрансаз” за 2006-2008 роки
| № з/п | Показник | 2006 р. | 2007 р. | 2008р. |
| 1 | Коефіцієнт автономії | 0,72 | 0,87 | 0,78 |
| 2 | Коефіцієнт фінансової стабільності | 1,17 | 2,5 | 1,69 |
| 3 | Коефіцієнт фінансового левериджу | 0,01 | 0,008 | 0,05 |
| 4 | Коефіцієнт забезпечення оборотних активів власними коштами | 0,03 | 0,49 | 0,32 |
Всі зобов’язання підприємства можуть бути покриті власними активами, так як значення показника автономії знаходиться в межах норми. Збільшення коефіцієнта автономії на кінець 2007 р. свідчить про більшу фінансову незалежність, підвищення гарантії погашення підприємством своїх зобов’язань.
За розрахунками коефіцієнту фінансової стабільності, значення показника знаходиться в межах норми, можна зробити висновок, що підприємство має стійкий фінансовий стан і відносно незалежне від зовнішніх фінансових джерел.
За коефіцієнтом фінансового левериджу досліджуваного підприємства спостерігаються позитивні тенденції за рахунок збільшення власних коштів.
Коефіцієнт забезпеченості власними коштами у 2006 р. нижче за норму, тобто власних джерел не вистачало для покриття оборотних активів. Але у 2007 р. даний показник зріс до 0,49, отже, наявні оборотні активи підприємства покриваються власними джерелами.
За результатами аналізу динаміки показників платоспроможності УМГ „Прикарпаттрансгаз” (Додаток Д):
динаміка збільшення коефіцієнту автономії відбувається з 2006 на 2007 рік - на 0,15 відсоткові пункта, у 2008 році відбувається зменшення на 0,09 відсоткові пункта;
спостерігається позитивна тенденція росту з 2006 на 2007 рік коефіцієнту фінансової стабільності на 1,33 відсоткові пункти, але станом на 2008 рік показник знизився на 0,81 відсоткові пункта;
коливання коефіцієнту фінансового левериджу станом на 2007 рік відбувається в напрямку зменшення – на 0,002 відсоткові пункта, але показник збільшився на 0,042 відсоткові пункта у 2008 році;
позитивна тенденція збільшення показника забезпеченості власними коштами на 0,46 відсоткові пункта відбувається з 2006 на 2007 рік, але у 2008 році відбувається його зменшення на 0,17 відсоткові пункта.
Для спостереження динаміки аналізованих показників доцільно побудувати графічне відображення їх змін на протязі аналізованого періоду (2006 – 2008 роки).
На графічному відображенні динаміки показників платоспроможності УМГ „Прикарпаттрансгаз” можна побачити (рис. 2.7.- 2.10):
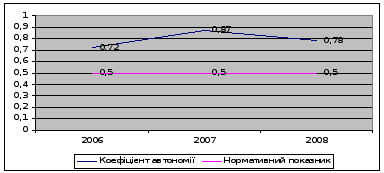
Рис. 2.7. Динаміка показників автономії (фінансової незалежності) УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
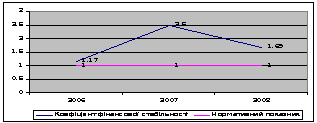
Рис. 2.8. Динаміка показників фінансової стабільності УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
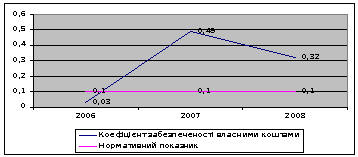
Рис. 2.9 Динаміка показників забезпеченості власними коштами УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
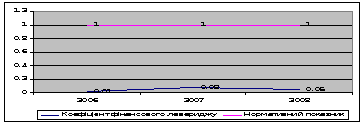
Рис. 2.10. Динаміка показників фінансового левериджу УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
Спостереження динаміки показників автономії, забезпечення оборотних активів власними коштами та фінансового левериджу показало:
позитивну тенденцію збільшення коефіцієнтів: автономії, забезпечення оборотних активів власними коштами, фінансової стабільності станом на 2007 рік та їх значне зниження у 2008 році, що є негативною тенденцією у діяльності досліджуваного підприємства;
тенденцію зменшення у 2007 році показника фінансового левериджу та його збільшення станом на 2008 рік.
Проведений аналіз ліквідності та платоспроможності підприємства „Прикарпаттрансгаз” свідчить, що динаміка вищезазначених показників станом на 2008 рік змінюється в напрямку їх погіршення, що насамперед є результатом впливу світової фінансової кризи.
2.4 Аналіз фінансової стійкості підприємства
Фінансова стійкість характеризує рівень ризику діяльності компанії і її залежності від позикового капіталу.
За результатами розрахунків фінансової стійкості можна зробити висновки:
про інтенсивність використання позикових засобів;
про ступінь залежності від короткострокових зобов'язань;
про рівень довгострокової стійкості компанії без позикових засобів.
Аналіз фінансової стійкості підприємства здійснюється за даними балансу підприємства, характеризує структуру джерел фінансування ресурсів підприємства, ступінь фінансової стійкості і незалежності підприємства від зовнішніх джерел фінансування діяльності.
В таблиці 2.10 представлені абсолютні показники фінансової стійкості досліджуваного підприємства.
Таблиця 2.10 Абсолютні показники фінансової стійкості УМГ „Прикарпаттрансгаз” у 2007 -2008 роках
| Показник | 2006 | 2007 | 2008 |
| 1. Постійні пасиви | 1600235,6 | 1811613,6 | 1868470,1 |
| 2. Активи,що важко реалізуються | 1509211,5 | 1504031,8 | 1564452,1 |
| 3. Власні оборотні кошти | 91024,1 | 307581,8 | 304018,0 |
| 4. Довгострокові зобов’язання | 6017,2 | 4511,9 | 40433,9 |
| 5. Наявність власних і довгострокових джерел фінансування запасів | 97041,3 | 312093,7 | 344451,9 |
| 6. Короткострокові кредити | 470,0 | 600,0 | 1800,0 |
| 7. Загальний сума основних джерел фінансування запасів | 97511,3 | 312693,7 | 346251,9 |
| 8. Запаси | 21520,0 | 24486,0 | 57904,1 |
| 9.Надлишок (нестача) власних оборотних коштів | 69504,1 | 283095,8 | 246113,9 |
| 10. Надлишок (нестача) власних оборотних коштів та довгострокових зобов’язань | 75521,3 | 287607,7 | 286547,8 |
| 11.Надлишок (нестача) основних джерел фінансування запасів | 75991,3 | 288207,7 | 288347,8 |
За результатами аналізу даних таблиці 2.10 досліджуване підприємство має надлишок власних оборотних коштів, надлишок власних оборотних коштів та довгострокових зобов’язань, надлишоко основних джерел фінансування запасів, що свідчить про абсолютну фінансову стійкість УМГ „Прикарпаттрансаз” у період 2006-2008 років, так як підприємство своєчасно виконує всі розрахунки, водночас у нього залишаються грошові кошти для закупівлі сировини, матеріалів, напівфабрикатів тощо, тобто забезпечення наступного виробничого процесу матеріальними ресурсами.
Використовуючи методику розрахунку показників фінансової стійкості, та на основі даних балансу підприємства дамо оцінку фінансової стійкості підприємства „Прикарпаттрансгаз” (табл. 2.11).
Таблиця 2.11 Показники фінансової стійкості підприємства „Прикарпаттрансгаз”
| № з/п | Показник | 2006 | 2007 | 2008 | Відхилення 2007-2006 | Відхилення 2008-2007 |
| 1 | Коефіцієнт автономії | 0,72 | 0,87 | 0,78 | +0,15 | -0,09 |
| 2 | Коефіцієнт концентрації залученого капіталу | 0,27 | 0,12 | 0,21 | -0,15 | +0,19 |
| 3 | Коефіцієнт фінансової залежності | 1,59 | 1,47 | 1,79 | -0,12 | +0,32 |
| 4 | Коефіцієнт фінансування | 0,72 | 0,87 | 0,78 | +0,15 | -0,09 |
| 5 | Коефіцієнт заборгованості | 0,21 | 0,11 | 0,15 | -0,1 | +0,04 |
| 6 | Коефіцієнт довгострокового залучення позикових коштів | 0,03 | 0,02 | 0,02 | -0,01 | 0,00 |
| 7 | Коефіцієнт забезпеченості запасів | 1,40 | 1,36 | 0,14 | -0,04 | -1,22 |
| 8 | Коефіцієнт забезпеченості оборотних засобів | 0,55 | 0,47 | 0,08 | -0,08 | -0,39 |
| 9 | Коефіцієнт забезпеченості власними коштами | 0,27 | 0,49 | 0,32 | +0,46 | -0,17 |
| 10 | Коефіцієнт маневреності власних коштів | 0,22 | 0,25 | 0,38 | +0,03 | +0,13 |
| 11 | Коефіцієнт короткострокової заборгованості | 0,23 | 0,20 | 0,17 | -0,03 | -0,03 |
Відповідно за даними таблиці 2.11, перші пўять показників характеризують фінансовий стан підприємства з позиції структури капіталу. Чим вище рівень першого показника та нижче другого, тим стійкішим є фінансове положення підприємства. У нашому випадку станом на 2006 рік УМГ „Прикарпаттрансгаз” фінансувалося за рахунок власного капіталу на 65 % та на 35 % за рахунок позиченого. За період з 2006 року до 2008 року відбувається збільшення (зменшення) в динаміці коефіцієнтів автономії та коефіцієнтів концентрації залученого капіталу. Це є позитивною тенденцією, тому, що свідчить про збільшення (зменшення) підприємством фінансування своєї діяльності за рахунок власного капіталу до 80 % і за рахунок залученого до 12%. Відповідно при зростанні частки власного капіталу зменшується коефіцієнт фінансової залежності та збільшується коефіцієнт фінансування. Тобто у 2006 році на кожну гривню власних коштів підприємства приходилося 0,83 грн. позичених та на кожну гривню позичених коштів припадає 0,23 грн. власних. Зменшення в динаміці коефіцієнта фінансової залежності та коефіцієнта заборгованості означає зменшення частки позичених коштів у фінансуванні підприємства, а зростання коефіцієнта фінансування - зростання власних коштів та навпаки. Але вже на кінець 2008 року спостерігається зменшення першого показника на 0,1 та відповідне збільшення другого. За рахунок цього відбувається зміна і у наступних трьох показниках. Це свідчить про посилення залежності підприємства від зовнішніх кредиторів, а саме про зниження фінансової стійкості.
Станом на 2006 рік поточні зобов’язання у загальній сумі зобов’язань складають 37 %, а на кінець 2008 року вони знизились до 17%.
У 2006 році 33 % власних коштів було вкладено в оборотний капітал, за рахунок цього були сформовані на 100 % матеріальні запаси та на 7 % обігові засоби. В результаті діяльності підприємства за 2006 рік відмічався зріст коефіцієнтів забезпеченості, що свідчить про підвищення ефективності роботи організації. Але на кінець 2007 року динаміка цих коефіцієнтів змінилася на протилежну, тобто у сторону зменшення. На кінець 2008 року маємо значення цих коефіцієнтів нижче нормативно прийнятого, а саме, тільки 8 % власних коштів вкладено в оборотний капітал. За рахунок цього були сформовані на 14 % матеріальні запаси та на 8 % обігові засоби. Тобто у підприємства не вистачає власних коштів для фінансування своєї діяльності.
На графічному відображенні динаміки показників фінансової стійкості УМГ „Прикарпаттрансгаз” можна побачити (рис. 2.11 -2.6):
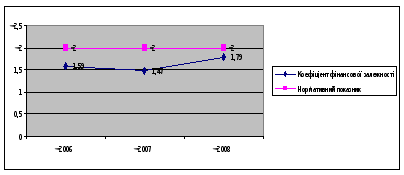
Рис. 2.11. Динаміка показників фінансової залежності УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
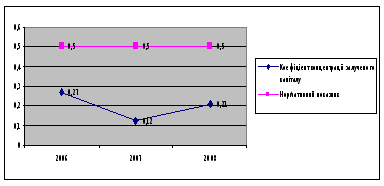
Рис. 2.12. Динаміка показників концентрації залученого капіталу УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
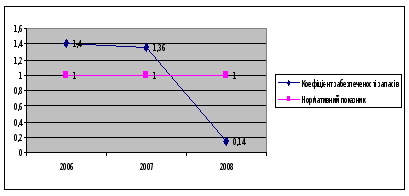
Рис. 2.13. Динаміка показників Коефіцієнт забезпеченості запасів УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
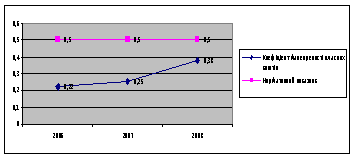
Рис. 2.14 Динаміка показників маневреності власних коштів УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
На графічному відображенні динаміки показників фінансової стійкості УМГ „Прикарпаттрансгаз” можна побачити станом на 2007 рік - тенденцію зниження коефіцієнтів фінансової залежності, концентрації залученого капіталу, маневреності власних коштів, але інша ситуація спостерігається у 2008 році, а саме: збільшуються всі перераховані показники.
В цілому фінансовий стан підприємства потребує оздоровлення, так як рівень забезпеченості підприємства власними коштами за результатами проведеного аналізу є дуже низьким та підприємство залучає велику кількість позикових коштів для здійснення своєї діяльності.
2.5 Оцінка ділової активності
Ділова активність — це комплексна характеристика, яка втілює різні аспекти діяльності підприємства, а тому визначається системою таких критеріїв, як місце підприємства на ринку конкретних товарів, географія ділових відносин, репутація підприємства як партнера, активність іноваційно-інвестиційної діяльності, конкурентоспроможність. Таким чином, ділова активність може характеризуватись динамікою показників ефективності виробничо-господарської діяльності в цілому. Позитивна динаміка цих показників сприятиме зміцненню фінансового стану підприємства.
Оцінка ділової активності дозволяє проаналізувати ефективність основної діяльності підприємства, що характеризується швидкістю обертання фінансових ресурсів підприємства. Оцінка здійснюється за допомогою коефіцієнтів оборотності.
Коефіцієнти оборотності – система показників фінансової активності підприємства, яка характеризує наскільки швидко сформований капітал обертається в процесі його господарської діяльності.
Для оцінки ділової активності „Прикарпаттрансгаз” проведемо розрахунки показників ділової активності за 2006-2008 роки, використавши для цього дані річних фінансових звітів. (Табл.2.12)
Коефіцієнт обігу активів за три звітних періоду збільшився з 1,27 до 2,15. Тривалість одного обороту цих активів на початок 2006 року була 287 діб. За 2007 рік тривалість обороту зменшилась на 36 діб, а за 2008 рік на 82 доби. На кінець 2008 року стала дорівнювати 170 діб.
Таблиця 2.12 Показники оборотності активів та фінансових ресурсівУМГ „Прикарпаттрансгаз” за 2006-2008 роки
| Назва показника | 2006 рік | 2007 рік | 2008 рік |
| 1. Коефіцієнт оборотності активів | 1,27 | 1,45 | 2,15 |
| 2. Період оборотності активів | 287,40 | 251,72 | 169,77 |
| 3. Коефіцієнт оборотності запасів (обороти) | 5,17 | 6,22 | 7,55 |
| 4. Коефіцієнт оборотності дебіторської заборгованості | 1,53 | 1,87 | 1,95 |
| 5. Середній період обороту дебіторської заборгованості | 70,60 | 58,68 | 48,34 |
| 6. Коефіцієнт оборотності кредиторської заборгованості | 12,54 | 14,26 | 15,18 |
| 7. Період оборотності кредиторської заборгованості | 29,11 | 25,60 | 109,6 |
| 8. Коефіцієнт оборотності власного капіталу | 0,52 | 0,58 | 0,44 |
| 9. Фондовіддача | 1,38 | 1,36 | 1,41 |
Тривалість обороту загального капіталу залежить від його органічної будови – співвідношення основного та оборотного капіталу. Чим більша частка основного капіталу в загальній величині, тим повільніше він обертається, та навпаки, за умов збільшення питомої ваги оборотних активів прискорюється загальне обертання капіталу. Тобто за звітний період 2006 року повний цикл виробництва та обігу підприємства дорівнював 1,27 раз або 287 діб на один цикл. За рахунок збільшення цих коефіцієнтів повний цикл виробництва та обігу став 2,15 раз або 170 діб на один цикл. Економічний ефект в результаті прискорення обертання виражається у відносному вивільненні коштів з обороту, а також у збільшенні суми прибутку. Однак, слід мати на увазі, що показник обіговості активів буде тим вище, чим швидше будуть зношені основні засоби підприємства.
Аналіз ефективності використання капіталу підприємства показав, що середній термін обігу кредиторської заборгованості на кінець 2006 року складав 29 діб. За наступний період спостерігається зменшення цього показника на 4 доби, а за 2008 рік збільшення на 10 діб. Тобто на кінець 2008 року середній термін обігу кредиторської заборгованості став дорівнювати 15 діб і це означає, що підприємство за 15 діб оплачує виставлені йому рахунки. Ці зміни привели до збільшення в динаміці коефіцієнта обігу кредиторської заборгованості з 12,54 до 24,05. На кінець 2008 року підприємство зробило 24,05 обороти, щоб сплатити кредиторські рахунки по господарським операціям. Тобто зростання у динаміці коефіцієнта обігу кредиторської заборгованості свідчить про підвищення швидкості сплати заборгованості підприємства.
Коефіцієнт обігу дебіторської заборгованості за 2006-2008 звітних періоду збільшився з 5,17 до 7,55. Період погашення цих активів на початок 2006 року був 71 день. За 2007 рік тривалість обороту зменшилась на 13 діб, а за 2008 рік на 10 діб. На кінець 2008 року стала дорівнювати 48 діб. Тобто на кінець 2008 року підприємству потрібно зробити 7,55 оборотів (тривалість одного обороту 48 діб), щоб сплатити в повному обсязі свої зобов’язання. Зростання у динаміці коефіцієнту обігу поточних зобов’язання є позитивним моментом, бо свідчить про покращення стану розрахунків з кредиторами підприємства.
Випереджальне зменшення залишків оборотних активів проти зменшення чистого доходу від реалізації продукції (робіт, послуг) характеризує відносне зниження фондовіддачі та збільшення фондомісткості. На кінець 2007 року фондовіддача зменшилась на 0,02, а фондомісткість збільшилась на відповідну величину. Низький рівень фондовіддачі свідчить або про недостатній рівень реалізації або про високий рівень вкладень в основні засоби. Але на кінець 2008 року спостерігається збільшення (зменшення) цих показників на 0,05. За рахунок збільшення фондовіддачі відбувається зменшення витрат реалізованої продукції.
На графічному відображенні динаміки деяких показників ділової активності УМГ „Прикарпаттрансгаз” можна побачити (рис. 2.13-2.17): - тенденцію збільшення коефіцієнтів оборотності активів, оборотності кредиторської заборгованості, оборотності запасів, концентрації залученого капіталу.
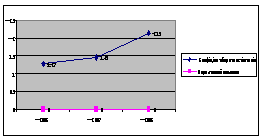
Рис. 2.13. Динаміка показників оборотності активів УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
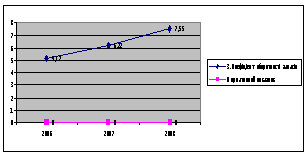
Рис. 2.14. Динаміка показників оборотності запасів УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
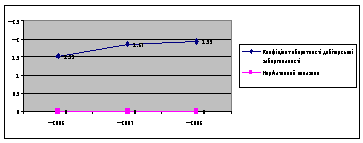
Рис. 2.15 Динаміка показників оборотності дебіторської заборгованості УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
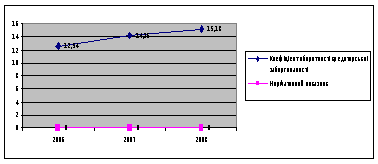
Рис. 2.16. Динаміка показників оборотності кредиторської заборгованості УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
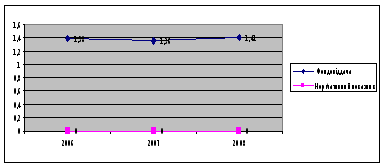
Рис. 2.17. Динаміка показників фондовіддачі УМГ „Прикарпаттрансгаз” протягом 2006-2008 рр.
Аналіз ділової активності свідчить, що на підприємстві відбуваються протягом аналізуємого періоду позитивні тенденції. Збільшується коефіцієнт оборотності активів за рахунок збільшення оборотності запасів та дебіторської заборгованості. Все це призвело до зменшення тривалості оборотних коштів і до збільшення прибутку підприємства.
РОЗДІЛ 3. ШЛЯХИ ПОКРАЩЕННЯ ФІНАНСОВОГО СТАНУ УМГ „ПРИКАРПАТТРАНСГАЗ”
3.1 Напрямки і резерви покращення фінансового стану підприємства
Покращення фінансового стану підприємства можна досягти завдяки збільшення його прибутку. Збільшувати прибуток можна за допомогою багатьох факторів. Наприклад, можна збільшити ціну на продукцію, надані послуги, виконану роботу. Проте цей варіант не зажди доцільний, оскільки в умовах пануючого кризового стану економіки країни, підприємства не мають достатньо грошових коштів, щоб заплатити ще більшу суму за послуги, роботу, товари.
Отже, резерви зростання прибутку - це кількісні можливості збільшення прибутку завдяки:
- збільшенню обсягу реалізації продукції;
- зменшенню витрат на виробництво і реалізацію продукції: усунення перевитрат по сировині і матеріалах, усунення понадпланових відходів, усунення невиправданих і непродуктивних витрат у складі цехових і загально-виробничих витрат, а також у складі витрат на утримання і експлуатацію устаткування, усунення втрат від браку;
- постійному зниженню позареалізаційних збитків.
Ще одним напрямом у пошуку резервів зростання прибутку є аналіз використання ресурсів підприємства, собівартості виготовленої продукції. Зниження витрат на виробництво і реалізацію продукції - основний резерв збільшення прибутку підприємства. Враховуючи специфіку виробництва досліджуваного підприємства суттєво зменшити витрати на виробництво можна завдяки технічним і технологічним заходам.
Фактична собівартість виконаних робіт у 2007 році склала 582085,4 тис. грн., що на 20029,2 тис. грн. (або 23%) більше чим в 2006