Характеристика методов финансового анализа как инструментов для принятия управленческих решений
Денежные средства увеличились на 651 тыс. руб. или 357,7%. Это положительно сказывается на платежеспособности предприятия. Однако удельный вес возрос не много - на 0,7% и на конец отчетного периода составляет 1%.
В ходе анализа показателей структурной динамики установлено, что на конец отчетного периода 69,5% составляют внеоборотные активы и 30,5% - оборотные активы. В составе внеоборотных активов наибольшую долю занимают основные средства (59%), а в составе оборотных активов - материально-производственные запасы (24,5%), дебиторская задолженность (3,1%). Следует обратить внимание на невысокий удельный вес денежных средств в составе оборотных активов и значительный удельный вес запасов и основных средств.
В ходе анализа определяется стоимость реальных активов, характеризующих производственный потенциал предприятия, которая включает: основные средства, производственные запасы и незавершенное производство.
Стоимость реальных активов, характеризующих производственный потенциал предприятия, составила, по данным бухгалтерского баланса на начало года, 52 931 тыс. руб., 89,75% к общей сумме капитала, на конец года - 63 642 тыс. руб., 75,36%. Стоимость реальных активов на начало года = 49 383 тыс. руб. + 2 995 тыс. руб. + 553 тыс. руб. = 52 931 тыс. руб. Стоимость реальных активов на конец года = 49 836 тыс. руб. +11 645 тыс. руб. +2 161 тыс. руб. = 63 642 тыс. руб. За отчетный год произошло повышение стоимости реальных активов, это позволяет говорить о том, что у предприятия существуют возможности для расширения объемов производственной деятельности. Таким образом, за отчетный период в ЗАО "Стройкомплект" наблюдалось увеличение стоимости имущества предприятия. Темп прироста мобильных средств 297,2% значительно превысил темп прироста внеоборотных активов 11,9%, что определяет тенденцию к ускорению оборачиваемости наиболее ликвидных средств предприятия.
К отрицательным тенденциям, выявление которых может свидетельствовать об ухудшении финансового состояния предприятия в будущем, относятся:
увеличение доли дебиторской задолженности в валюте баланса на конец отчетного периода;
увеличение незавершенного строительства;
незначительная доля денежных средств в валюте баланса.
К положительным тенденциям, выявление которых может свидетельствовать об улучшении финансового состояния предприятия в будущем, следует отнести следующие:
увеличение валюты баланса;
темпы роста оборотных активов выше, чем темпы прироста внеоборотных активов.
Структура и динамика активов представлена на рисунках 2.1, 2.2, 2.3, 2.4, 2.5.
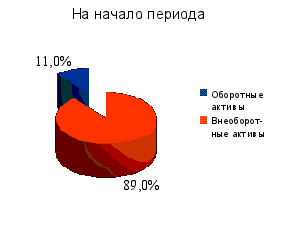
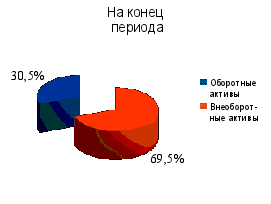
Рисунок 2.1 Структура стоимости внеоборотных и оборотных активов ЗАО "Стройкомплект",%
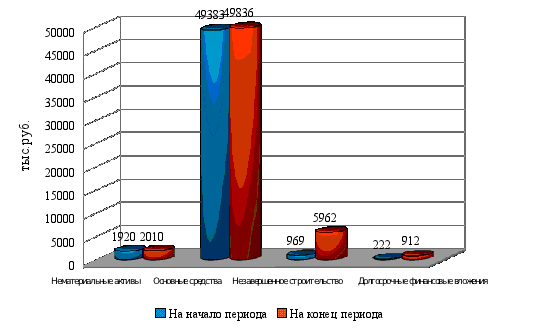
Рисунок 2.2 Динамика стоимости внеоборотных активов ЗАО "Стройкомплект", тыс. руб.
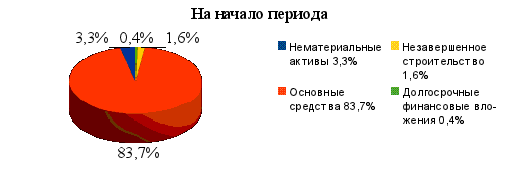
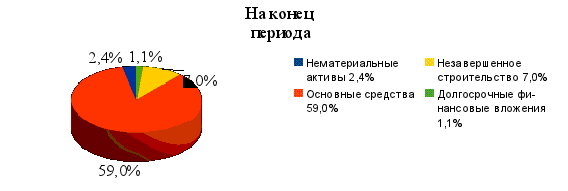
Рисунок 2.3 Структура внеоборотных активов ЗАО "Стройкомплект", %
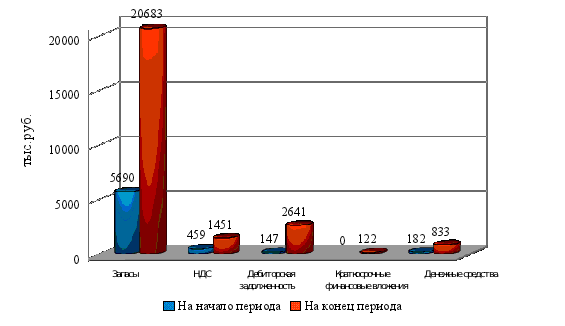
Рисунок 2.4 Динамика стоимости оборотных активов ЗАО "Стройкомплект", тыс. руб.
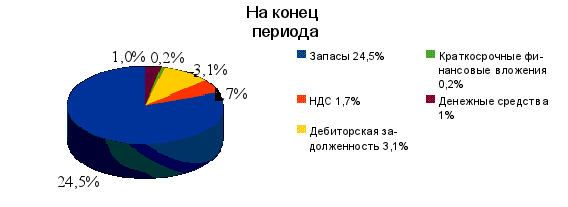
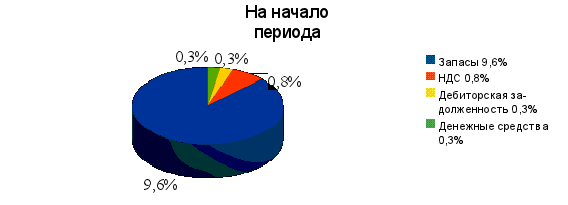
Рисунок 2.5 Структура оборотных активов ЗАО "Стройкомплект", %
2.1.2 Анализ состояния запасов
Большое влияние на финансовое состояние предприятия и его производственные результаты оказывает состояние производственных запасов, объемов должен быть оптимальным, чтобы не снижать ликвидность оборотных активов. Увеличение удельного веса запасов в структуре оборотных активов может свидетельствовать о:
расширении масштабов деятельности предприятия;
стремлении защитить денежные средства от обесценивания под воздействием инфляции
неэффективном управлении запасами, вследствие чего значительная часть капитала замораживается на длительное время в запасах, замедляется его оборачиваемость.
В то же время недостаток запасов сырья, материалов, топлива, также отрицательно сказывается на производственных и финансовых результатах деятельности предприятия, так как может привести к сокращению объема производства продукции и уменьшению суммы прибыли. Поэтому производство вовремя и в полном объеме должно обеспечиваться необходимыми ресурсами, которые не залеживаются на складах.
При изучении величины и структуры запасов основное внимание следует уделить выявлению тенденции их изменения.
Анализ состояния запасов ЗАО "Стройкомплект" представлен в таблице 2.
Таблица 2
Анализ состояния запасов ЗАО "Стройкомплект"
| Материальные оборотные средства | На начало периода | На конец периода | Изменение за период (-,+) | |||
| тыс. руб. | в % к итогу | тыс. руб. | в % к итогу | тыс. руб. | в % к началу периода | |
|
Запасы, всего в том числе: |
5690 | 100 | 20683 | 100 | 14993 | 263,5 |
| Сырье, материалы и другие аналогичные ценности | 2995 | 52,6 | 11645 | 56,3 | 8650 | 288,8 |
| Товары отгруженные | 686 | 12,1 | 2532 | 12,2 | 1846 | 269,1 |
| Затраты в незавершенном производстве (издержки обращения) | 553 | 9,7 | 2161 | 10,5 | 1608 | 290,8 |
| Готовая продукция и товары для перепродажи | 1435 | 25,2 | 3331 | 16,1 | 1896 | 132,1 |
| Расходы будущих периодов | 21 | 0,4 | 1014 | 4,9 | 993 | 4728,6 |
| Прочие запасы и затраты | 0 | 0 | 0 | 0 | 0 | 0 |
Как видно из таблицы 2, запасы товарно-материальных ценностей в целом повысились за анализируемый период на 14 993 тыс. руб., или на 263,5%. Увеличение запасов имело место по всем видам материальных оборотных средств. Основной прирост запасов произошел по статье "Сырье, материалы и другие аналогичные ценности", сумма которых возросла 8 650 тыс. руб. или 288,8%.
Возросли запасы готовой продукции и товаров для перепродажи на 1 896 тыс. руб., или 132,1%. Это может быть результатом повышения цен, падения потребительского спроса, потери рынков сбыта в связи с конкуренцией, низкого качества продукции или неритмичного выпуска.
Увеличение остатков готовой продукции на складах предприятия приводит также к длительному замораживанию оборотного капитала, отсутствию денежной наличности, потребности в кредитах и уплаты процентов по ним, росту кредиторской задолженности поставщикам, бюджету, работникам предприятия по оплате труда и т.д. В настоящее время это одна из основных причин спада производства, снижения его эффективности, низкой платежеспособности предприятий и их банкротства.
Товары отгруженные возросли на 1 846 тыс. руб. или 269,1%. Затраты в незавершенном производстве увеличились на 1 608 тыс. руб., или 290,8%. Увеличение остатков незавершенного производства может свидетельствовать, с одной стороны, о расширении производства, а с другой - о замедлении оборачиваемости капитала в связи с увеличением продолжительности производственного цикла. Так же возросла сумма расходов будущих периодов на 993 тыс. руб. или 4 728,6%.
Анализ структурной динамики показывает, что наибольший удельный вес в составе запасов занимают остатки сырья и материалов, доля которых повысилась на конец отчетного периода на 3,7% и составляет 56,3%. Возросла доля затрат в незавершенном производстве (с 9,7% до 10,5% - на 0,8%) и расходах будущих периодов (с 0,4% до 4,9% - на 4,5%). Удельный вес остатков готовой продукции снизился на 9,1% (с 25,2% до 16,1%), а товаров отгруженных повысился на 0,1%. Для оценки структуры запасов товарно-материальных ценностей следует использовать коэффициент накопления (Кн). Он определяется отношением суммарной стоимости производственных запасов (ПЗ), незавершенного производства (НП), расходов будущих периодов (РБ) к стоимости готовой продукции (ГП), и товаров отгруженных (Т) по формуле27:
Кн = (ПЗ + НП + РБ) / (ГП + Т) (2.1)
Коэффициент накопления характеризует уровень мобильности запасов товарно-материальных ценностей и при оптимальном варианте он должен быть менее 1. Данное соотношение справедливо только в том случае, если продукция предприятия конкурентоспособна и пользуется спросом. о данным баланса ЗАО "Стройкомплект" коэффициент накопления запасов на начало периода составляет:
Кн = (ПЗ + НП + РБ) / (ГП + Т) = (2995 + 553 + 21) / (1435 + 686) = 1,68
На конец периода:
Кн = (ПЗ + НП + РБ) / (ГП + Т) = (11645 + 2161 + 1014) / (3331 + 2532) = 2,53
Расчеты показывают, что коэффициенты накопления значительно выше рекомендуемой величины, которая не должна быть меньше 1. Это свидетельствует о неблагоприятной структуре запасов предприятия, о наличии излишних или ненужных производственных запасов, неоправданном росте остатков незавершенного производства.
В тоже время на предприятии может проводиться политика сознательного накопления сырьевых запасов в связи с перебоями в снабжении и инфляционными процессами, а также в целях дальнейшего роста объема производства продукции.
Анализ оборачиваемости материально-производственных запасов ЗАО "Стройкомплект" представлен в таблице 3.
Таблица 3
Анализ оборачиваемости материально-производственных запасов
| № п/п | Показатели | Предыдущий период | Отчетный период | Изме-нение (+,-) |
| 1. | Выручка (нетто) от продажи товаров, тыс. руб. | 54129 | 58768 | 4639 |
| 2. | Среднегодовые материально-производственные запасы, всего, тыс. руб., в том числе: | (5626*+5690) /2=5658 | (5690+20683) /2=13186,5 | 7528,5 |
| сырье и материалы | (2150*+2995) /2=2572,5 | (2995+11645) /2=7320 | 4747,5 | |
| готовая продукция | (1067*+1435) /2=1251 | (1435+3331) /2=2383 | 1132 | |
| товары отгруженные | (1121*+686) /2=903,5 | (686+2532) /2=1609 | 705,5 | |
| Затраты, расходы будущих периодов | (1288*+574) /2=931 | (574+3175) /2=1874,5 | 943,5 | |
| 3. | Период оборота, всего, дней, из них: | 5658: (54129/360) =37,6 | 13186,5: (58768/360) =80,8 | 43,2 |
| сырье и материалы | 2572,5: (54129/360) =17,1 | 7320: (58768/360) =44,8 | 27,7 | |
| готовая продукция | 1251: (54129/360) =8,3 | 2383: (58768/360) =14,6 | 6,3 | |
| товары отгруженные | 903,5: (54129/360) =6 | 1609: (58768/360) =9,9 | 3,9 | |
| Затраты, расходы будущих периодов | 931: (54129/360) =6,2 | 1874,5: (58768/360) =11,5 | 5,3 | |
| 4. | Коэффициент оборачиваемости запасов, раз, из них: | 360/37,6=9,6 | 360/80,8=4,5 | -5,1 |
| сырье и материалы | 360/17,1=21,1 | 360/44,8=8 | -13,1 | |
| готовая продукция | 360/8,3=43,4 | 360/14,6=24,7 | -18,7 | |
| товары отгруженные | 360/6=60 | 360/9,9=36,4 | -23,6 | |
| Затраты, расходы будущих периодов | 360/6,2=58,1 | 360/11,5=31,3 | -26,8 |
Примечание. Показатели* - условные, остальные показатели, характеризующие запасы на начало и конец отчетного периода, соответствуют бухгалтерскому балансу за отчетный период (Приложение 1).
Как видно из таблицы 3 срок хранения товарно-материальных ценностей за отчетный период увеличился по всем статьям и составляет на конец года 80,8 дней, т.е. увеличение произошло на 43,2 дня.
Наименьший срок хранения имеют остатки товаров отгруженных. Однако и их период хранения увеличился на 3,9 дня и на конец года составляет 9,9 дней. Наибольший срок хранения имеют запасы сырья и материалов. Увеличение периода оборота с 17,1 дней до 44,8 дня (т.е. на 27,7 дней) свидетельствует о накоплении сырьевых ресурсов на предприятии.
За отчетный период коэффициент оборачиваемости товарно-материальных ценностей уменьшился на 5,1 раз, и составляет на конец отчетного периода 4,5 раза. То есть, за отчетный период число оборотов товарно-материальных запасов снизилось на 5,1. Это свидетельствует о замедлении превращения запасов в денежные средства. В связи с этим за отчетный период было дополнительно привлечено в оборот 7052,2 тыс. руб.
± Δ ОС (З) = (Тоб (З) 1 - Тоб (З) 0) * Вр1/Д = (80,8 - 37,6) * 58768/360) = 7052,2 тыс. руб.
и за год - на сумму 31 734,9 тыс. руб. (7052,2*4,5).
2.1.3 Анализ дебиторской задолженности
По данным баланса ЗАО "Стройкомплект" видно, что дебиторская задолженность на начало периода составляла 147 тыс. руб., за анализируемый период она повысилась на 2 494 тыс. руб., и на конец отчетного периода составляет 2 641 тыс. руб. Темп прироста за период составляет 1 696,6%. Она представлена дебиторской задолженностью, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, т.е. краткосрочной дебиторской задолженностью.
Обобщенным показателем качества дебиторской задолженности является оборачиваемость.
Проведем анализ оборачиваемости дебиторской задолженности ЗАО "Стройкомплект" в таблице 4.
Таблица 4
Анализ оборачиваемости дебиторской задолженности
| Показатели | Предыдущий период | Отчетный период | Отклоне-ние (+,-) |
| 1. Выручка (нетто) от продажи продукции, тыс. руб. | 54129 | 58768 | 4639 |
| 2. Средняя дебиторская задолженность, тыс. руб. | 160 | 1394 | 1234 |
| (173* + 147) / 2 | (147 + 2641) / 2 | ||
| 3. Среднегодовая стоимость оборотных активов, тыс. руб. | 11217 | 16104 | 4887 |
| (6478 + 25730) / 2 | |||
| 4. Период погашения дебиторской задолженности, дней | 1,1 | 8,5 | 7,4 |
| 160 * 360 / 54129 | 1394 * 360 / 58768 | ||
| 5. Коэффициент оборачиваемости дебиторской задолженности, раз | 327,3 | 42,4 | -284,9 |
| 01.01.60 | 05.08.60 | ||
| 6. Доля дебиторской задолженности в общем объеме текущих активов, % | 1,4 | 8,7 | 7,3 |
| 160 / 11217*100% | 1394/16104*100% |
Примечание. Показатели * - условные, остальные показатели соответствуют данным баланса (Приложение 1).
Как видно из таблицы 4 состояние расчетов с покупателями и заказчиками за отчетный период по сравнению с предыдущим годом ухудшилось. Период погашения дебиторской задолженности за год повысился на 7,4 дня, и составляет на конец отчетного периода 8,5 дней. Коэффициент оборачиваемости снизился на 284,9 раз, это говорит о том, что скорость превращения дебиторской задолженности в денежные средства упала, то есть ликвидность предприятия ухудшилась. Доля дебиторской задолженности в объем объеме текущих активов возросла на 7,3% и составила к величине текущих активов 8,7%. Увеличение средств, отвлекаемые в расчеты с покупателями может быть обусловлено объективными процессами: высокими темпами наращивания объема продаж. При этом важно не допускать, чтобы темп роста дебиторской задолженности превышал темп роста продаж. Опаснее, когда рост дебиторской задолженности обусловлен неосмотрительной кредитной политикой организации по отношению к покупателям, необоснованным с финансовой точки зрения выбором партнеров; трудностями в реализации продукции. В результате замедления оборачиваемости дебиторской задолженности произошло дополнительное привлечение хозяйственных средств в оборот на сумму 1 208 тыс. руб. ( (8,5 - 1,1) * 58768/360) - за один оборот и за год - 51 219,2 тыс. руб. (1208 * 42,4).
2.1.4 Анализ состава и структуры источников формирования имущества
Наряду с анализом структуры активов для оценки финансового состояния необходим анализ структуры пассивов, т.е. источников средств, вложенных в имущество. Вложения в имущество могут быть за счет собственных или заемных средств. Важно понимать, куда вкладываются средства - в основные фонды или другие внеоборотные активы или в мобильные оборотные средства. С финансовой точки зрения повышение уровня мобильности имущества благоприятно для предприятия. Но это не означает, что все средства должны направляться на рост оборотных активов. Каждое предприятие, в зависимости от профиля деятельности, специфических особенностей, технического уровня и социального развития, совершенствует технику, осуществляет капитальное строительство, т.е. вкладывает средства во внеоборотные активы. Если в результате вложений повышается общая эффективность деятельности предприятия, значит, они целесообразны.
Сведения о капитале (средствах) предприятия находятся в пассиве бухгалтерского баланса.
Данные для анализа состава и структуры источников формирования имущества ЗАО "Стройкомплект" отражены в таблице 5.
Таблица 5
Анализ состава и структуры источников формирования имущества
| Источники имущества | На начало периода | На конец периода | Изменение за период (+,-) | |||
| тыс. руб. | в % к итогу | тыс. руб. | в % к итогу | тыс. руб. | в % к началу периода | |
| 1. Источники средств, всего, в том числе: | 58972 | 100 | 84450 | 100 | 25478 | 43,2 |
| 1.1 Собственный капитал | 51250 | 86,9 | 53035 | 62,8 | 1785 | 3,5 |
| 1.2 Заемный капитал, всего, в том числе: | 7722 | 13,1 | 31415 | 37,2 | 23693 | 306,8 |
| 1.2.1 Долгосрочные обязательства | 0 | 0 | 0 | 0 | 0 | 0,0 |
| 1.2.2 Краткосрочные кредиты и займы | 540 | 0,9 | 2869 | 3,4 | 2329 | 431,3 |
| 1.2.3 Кредиторская задолженность | 7182 | 12,2 | 28546 | 33,8 | 21364 | 297,5 |
Как видно из таблицы 5, возрастание стоимости имущества предприятия за отчетный период на 25 478 тыс. руб. (43,2%) обусловлено увеличением заемных средств на 23 693 тыс. руб. (306,8%) и собственных средств на 1 785 тыс. руб. (3,5%). Из этого следует, что увеличение объема финансирования деятельности предприятия на 93% (23 693/25 478*100%) обеспечено заемными средствами и на 7% (1 785/25478*100%) - собственными средствами (капиталом).
Структура собственного и заемного капитала ЗАО "Стройкомплект" представлена на рисунке 2.6.
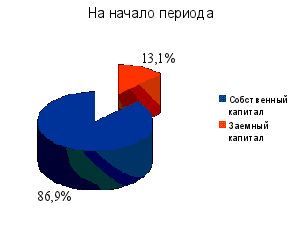
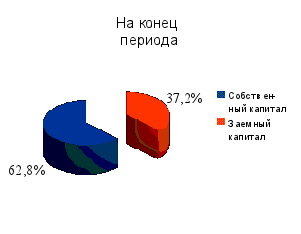
Рисунок 2.6 Структура собственного и заемного капитала ЗАО "Стройкомплект",%.
Доля собственного капитала в общем объеме финансирования значительно снизилась с 86,9% на начало периода до 62,8% на конец года, то есть на 24,1%. Рост собственного капитала обусловлен увеличением добавочного капитала на 782 тыс. руб. (49 413 тыс. руб. - 48 631тыс. руб.) и увеличением нераспределенной прибыли на 1 003 тыс. руб. (3 298 тыс. руб. - 2 295 тыс. руб.). Уставный капитал и резервный остались без изменений. Структура капитала представлена на рис.2.6.
Удельный вес заемного капитала соответственно повысился с 13,1% на начало периода до 37,2% на конец периода, то есть на 24,1%. Это говорит об увеличении зависимости предприятия от третьих лиц - кредиторов.
Заемные средства представлены краткосрочными кредитами и займами и кредиторской задолженностью. В отчетном периоде наблюдается тенденция их увеличения. Краткосрочные кредиты и займы увеличились на 2 329 тыс. руб. или 431,3%. Доля их в общей сумме привлеченных средств к концу отчетного периода составила 9,1% (2 869/31 415*100%).
Главным источником внешнего финансирования является кредиторская задолженность, абсолютная сумма которой возросла на 21 364 тыс. руб. (297,5%). Ее удельный вес в общей сумме капитала составил 33,8%, а в сумме заемных источников - 90,9% (28 546/31 415*100%).
За данный период ЗАО "Стройкомплект" не имело долгосрочных кредитов и займов.
Динамика источников формирования имущества ЗАО "Стройкомплект" представлена на рисунке 2.7.
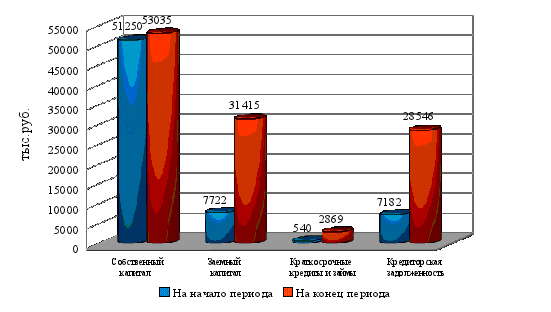
Рисунок 2.7 Динамика источников формирования имущества, тыс. руб.
Поскольку преимущественная доля в формировании заемных источников финансирования принадлежит кредиторской задолженности, целесообразно изучить ее состав и структуру, произошедшие изменения.
Для анализа финансовой ситуации и наметившихся тенденциях следует детально проанализировать состояние и динамику кредиторской задолженности.
Структурно-динамический анализ кредиторской задолженности организации предполагает проведение горизонтального (динамического) и вертикального (структурного) анализа. По данным бухгалтерского баланса составляется аналитическая таблица, в которой рассчитываются абсолютные и относительные отдельных видов обязательств, а также изменения их структуры (Таблица 6).
Таблица 6
Анализ состава и структуры кредиторской задолженности
| Виды кредиторской задолженности | На начало периода | На конец периода | Изменение за период (+,-) | |||
| тыс. руб. | в % к итогу | тыс. руб. | в % к итогу | тыс. руб. | в % к началу периода | |
| 1. Кредиторская задолженность, всего, в том числе: | 7182 | 100 | 28546 | 100 | 21364 | 297,5 |
| 1.1 Перед поставщиками и подрядчиками | 5936 | 82,7 | 16246 | 56,9 | 10310 | 173,7 |
| 1.2 По оплате труда | 346 | 4,8 | 3145 | 11 | 2799 | 809,0 |
| 1.3 Перед государственными внебюджетными фондами | 254 | 3,5 | 3847 | 13,5 | 3593 | 1414,6 |
| 1.4 Перед бюджетом | 416 | 5,8 | 3656 | 12,8 | 3240 | 778,8 |
| 1.5 С прочими кредиторами | 230 | 3,2 | 1652 | 5,8 | 1422 | 618,3 |
Как видно из таблицы 6, за анализируемый период наблюдается тенденция увеличения кредиторской задолженности по всем видам расчетов. Более половины объема кредиторской задолженности (56,9%) составляют обязательства перед поставщиками за товары, работы, услуги. Сумма этих долгов возросла по сравнению с началом года на 10 310 тыс. руб. (173,7%). Возросла задолженность перед персоналом по оплате труда на 2 799 тыс. руб. (809%). Наибольшие темпы прироста по кредиторской задолженности перед государственными внебюджетными фондами на 3 593 тыс. руб. (1414,6%), Сумма долгов перед бюджетом выросла на 3 240 тыс. руб. (778,8%). Сумма расчетов к оплате с прочими кредиторами увеличилась на 1 422 тыс. руб., или 618,3%.
В процессе анализа кредиторской задолженности необходимо изучить давность ее появления, частоту и причины образования просроченной задолженности поставщикам ресурсов, персоналу предприятия по оплате труда, бюджету, установить сумму выплаченных санкций за просрочку платежей.
Любой факт просроченной задолженности является негативным. В целом, задолженность можно условно разделить на срочную и спокойную. В данном случае произошло резкое увеличение срочной задолженности: перед бюджетом, внебюджетными фондами и по оплате труда. Однако основная часть задолженности является спокойной задолженностью - 56,9% составляют обязательства перед поставщиками.
Таким образом, кредиторская задолженность не только используется в обороте предприятия в качестве временного источника финансирования, одновременно она является источником покрытия дебиторской задолженности. Поэтому в процессе анализа необходимо сравнить сумму и оборачиваемость дебиторской и кредиторской задолженности. Если первая превышает вторую, то это свидетельствует об иммобилизации собственного капитала в дебиторскую задолженность.
Производственно-хозяйственная деятельность предприятия связана с приобретением сырья, материалов, других запасов, потреблением разного рода услуг, а также с реализацией своей продукции и выполнением отдельных работ. В том случае, если расчеты за продукцию или оказанные услуги производятся на условии последующей оплаты, можно говорить о получении предприятием кредита от своих поставщиков и подрядчиков.
В то же время само предприятие выступает кредитором своих покупателей и заказчиков, а также поставщиков в части выданных им авансов под предстоящую поставку продукции. В этих условиях необходимо следить за соотношением кредиторской и дебиторской задолженности.
Значительное превышение кредиторской задолженности над дебиторской создает угрозу финансовой устойчивости предприятия. Превышение дебиторской задолженности над кредиторской означает отвлечение средств из хозяйственного оборота и может привести в дальнейшем к необходимости привлечения дорогостоящих кредитов банков и займов для обеспечения текущей производственно-хозяйственной деятельности. Следовательно, от того, насколько соответствуют предоставленные и полученные объемы кредитования, зависит финансовое состояние предприятия.
Для улучшения финансового положения предприятия необходимо следить за соотношением кредиторской и дебиторской задолженности, так как значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных источников финансирования, а также контролировать состояние расчетов по просроченным задолженностям.
2.1.5 Сравнительный анализ кредиторской и дебиторской задолженности
Для сравнения сумм кредиторской и дебиторской задолженностей и темпов их роста за отчетный период используют данные бухгалтерского баланса (Приложение 1).
Как видно из рисунка 2.8, сумма кредиторской задолженности превысила величину дебиторской задолженности на начало периода на 48,9 раза (7182/147), и на конец периода на 10,8 раза (28546/2641).
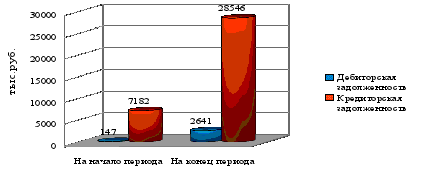
Рисунок 2.8 Динамика дебиторской и кредиторской задолженности, тыс. руб.
Темп роста дебиторской задолженности составил 1797% (2641/147х100), а темп роста кредиторской 397% (28546/7182х100), что продемонстрировано на рисунке 2.9.
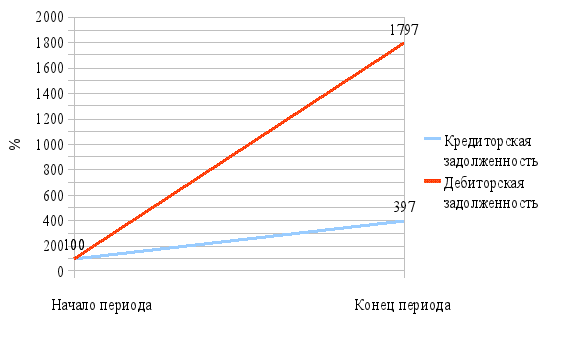
Рисунок 2.9 Темп роста дебиторской и кредиторской задолженности, %.
Темп роста дебиторской задолженности опрежал темп роста кредиторской и это дало снижение коэффициента соотношения кредиторской и дебиторской задолженностей. Рекомендуемое значение для данного коэффициента - 1,2, то есть на 1 рубль дебиторской задолженности приходится 1,2 рубля кредиторской. Расчетные показатели коэффициента соотношения значительно превышают рекомендуемое значение, что является крайне негативным моментом. Из этого следует, что за анализируемый период зависимость ЗАО "Стройкомплект" от кредиторов по абсолютной величине значительно увеличилась, однако есть положительная тенденция опережения темпа роста дебиторской задолженности над кредиторской.
Также можно рассмотреть отдельные виды расчетов с кредиторами и дебиторами и их соотношение по состоянию на конец отчетного периода.
Сравнительный анализ дебиторской и кредиторской задолженностей ЗАО "Стройкомплект" представлен в таблице 7.
Таблица 7
Сравнительный анализ дебиторской и кредиторской задолженностей ЗАО "Стройкомплект" (на конец отчетного периода, тыс. руб.)
| Расчеты | Дебиторская задолженность | Кредиторская задолженность | Превышение задолженности | |
| Дебиторской | Кредиторской | |||
| 1. С покупателями или поставщиками | 2641 | 16246 | - | 13605 |
| 2. С бюджетом | - | 3656 | - | 3656 |
| 3. По оплате труда | - | 3145 | - | 3145 |
| 4. С государственными внебюджетными фондами | - | 3847 | - | 3847 |
| 5. С прочими | - | 1652 | - | 1652 |
| Итого | 2641 | 28546 | - | 25905 |
Проанализировав дынные таблицы 7 можно сделать следующие выводы.
На конец отчетного периода сумма кредиторской задолженности превысила дебиторскую на 25 905 тыс. руб. и это превышение кредиторской задолженности над дебиторской произошло по всем позициям.
Расчеты с поставщиками материально-технических ресурсов и покупателями готовой продукции занимают наибольший удельный вес в составе дебиторской и кредиторской задолженностей и являются результатом взаимных неплатежей. Предприятие использует стратегию товарных ссуд, предоставляя потребителям рассрочку платежа, а также активно использует беспроцентные заемные средства для приобретения материально-производственных ресурсов и осуществления иных расчетов.
Проведем сравнительный анализ оборачиваемости дебиторской и кредиторской задолженностей (Таблица 8). Методика анализа оборачиваемости кредиторской задолженности аналогична методике анализа дебиторской задолженности.
Таблица 8
Сравнительный анализ оборачиваемости дебиторской и кредиторской задолженностей
| Показатели | Дебиторская задолженность | Кредиторская задолженность | Результат сравнения |
|
1. Остатки: на начало периода, тыс, руб. |
147 |
7182 |
7035 |
| на конец периода, тыс. руб. | 2641 | 28546 | 25905 |
| 2. Средние остатки, тыс. руб. | 1394 | 17864 | 16470 |
| 3. Период оборота, в днях | 8,54 | 109,43 | 100,89 |
| 4. Оборачиваемость, в оборотах | 42,15 | 3,29 | -38,86 |
Расчет дебиторской задолженности28:
ДЗср = (ДЗн + ДЗк) /2 (2.2)
ДЗср = (147 + 2641) / 2 = 1394 тыс. руб.
Тоб (ДЗ) = ДЗср * Д / Вр (2.3)
Тоб (ДЗ) = 1394 * 360 / 58768 = 8,54 дней
Коб (ДЗ) = Вр / ДЗср (2.4)
Коб (ДЗ) = 58768/1394 = 42,15 оборота
Расчет кредиторской задолженности29:
КЗср = (КЗн + КЗк) * 0,5 (2.5)
КЗср = (7182 + 28546) * 0,5 = 17864 тыс. руб.
Тоб (КЗ) = КЗср * Д: Вр (2.6)
Тоб (КЗ) = 17864 * 360 / 58768 = 109,43 дней
Коб (КЗ) = Вр / КЗср (2.7)
Коб (КЗ) = 58768/17864 = 3,29 оборота
Сравнение дебиторской и кредиторской задолженности позволяет сделать следующий вывод: период погашения кредиторской задолженности на 100,89 дней больше, чем дебиторской задолженности, что объясняется превышением суммы кредиторской задолженности над дебиторской на 25 905 тыс. руб. на конец периода. Причина этого - в более низкой скорости обращения кредиторской задолженности по сравнению с дебиторской. Данная ситуация может быть оценено положительно, так как обеспечивается дополнительный приток денежных средств, но с условием, что невелика доля просроченных платежей. В ином случае недостаток платежных средств при условии наступления сроков погашения долговых обязательств может привести к дальнейшему росту кредиторской задолженности и в конечном итоге к неплатежеспособности предприятия.
Для улучшения финансового состояния предприятия необходимо следить за соотношением кредиторской и дебиторской задолженностей, контролировать состояние расчетов по просроченным задолженностям.
2.1.6 Оценка финансовой устойчивости
Общую финансовую устойчивость характеризуют показатели: коэффициент автономии, коэффициент концентрации заемного капитала, коэффициент соотношения заемных и собственных средств.
Анализ финансовых коэффициентов заключается в изучении их динамики за отчетный период и сравнении их значений с базисными или нормативными величинами.
Коэффициент автономии (Ка) (или коэффициент концентрации собственного капитала) показывает долю собственных средств в общей сумме всех средств, вложенных в имущество предприятия. Формула расчета этого коэффициента имеет следующий вид:
Ка = СК / ВБ, (2.8)
где: СК - собственный капитал - источники собственных средств (итог III раздела пассива баланса "Капитал и резервы"); ВБ - валюта баланса (сумма собственного и заемного капитала, то есть общая сумма финансирования). Финансовое положение предприятия можно считать устойчивым, если значение коэффициента не менее 0,5, то есть половина имущества должна быть сформирована за счет собственных средств предприятия. Такое значение показателя дает основание предполагать, что все обязательства предприятия могут быть покрыты его собственными средствами. Рост коэффициента автономии свидетельствует об увеличении финансовой прочности предприятия, стабильности и независимости его от внешних кредиторов, повышает гарантии погашения предприятием своих обязательств и расширяет возможность привлечения средств со стороны.
Дополнением к этому показателю является коэффициент концентрации заемного капитала (Кзк), который характеризует долю долга в общей сумме капитала. Чем выше эта доля, тем больше зависимость предприятия от внешних источников финансирования:
Кзк = ЗК / ВБ (2.9)
где ЗК - заемный капитал (итог IV и V раздела пассива баланса).
Эти два коэффициента в сумме: Ка + Кз = 1. (2.10)
Коэффициент соотношения заемных и собственных средств (Кз/с) определяется отношением величины